Las 8 principales estadísticas y tendencias de futuros perpetuos de criptomonedas
Las ocho estadísticas siguientes muestran cuál es hoy el volumen de futuros perpetuos, el open interest y la cuota de mercado. Las cifras proceden de Coinglass, CoinGecko, DefiLlama, CoinDesk Research y los documentos presentados ante la CFTC, para que el lector pueda verificar cada dato en su fuente.
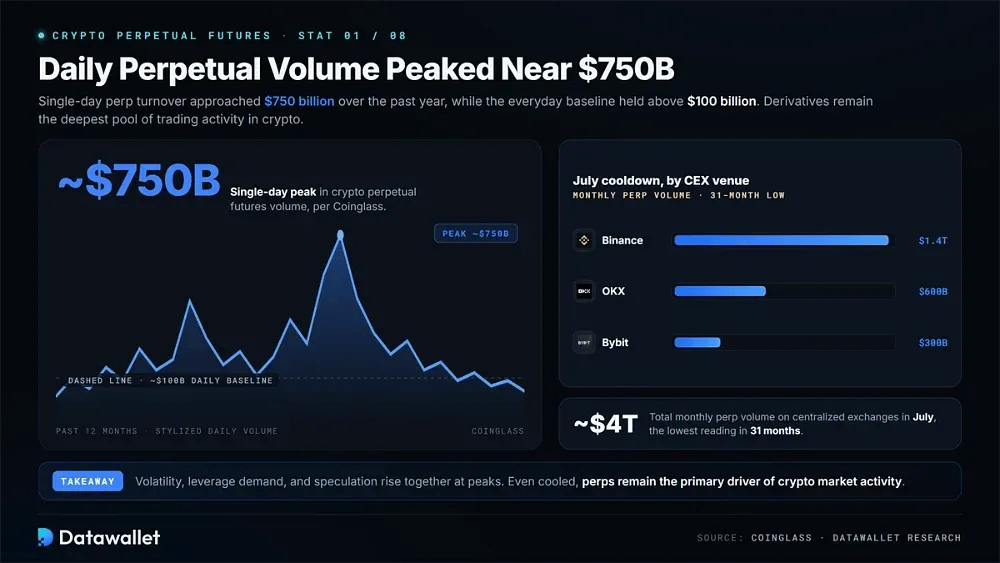
1. El volumen diario de contratos perpetuos alcanzó un máximo cercano a 750.000 M $
El volumen de futuros perpetuos de criptomonedas alcanzó un máximo diario de casi 750.000 millones de dólares durante el último año, según datos de Coinglass. La volatilidad, la demanda de apalancamiento y la participación especulativa tienden a aumentar a la vez en picos de ese tamaño. El resultado confirma la posición de los contratos perpetuos como el mayor volumen de actividad de trading en activos digitales.
La base del día a día es igual de significativa. En la vista de un año, el volumen de contratos perpetuos superó repetidamente los 100.000 millones de dólares diarios y subió mucho más en periodos de volatilidad. Por tanto, la negociación de derivados siguió siendo el principal motor de la actividad del mercado cripto en plataformas centralizadas y descentralizadas.
Desde la primavera, la actividad se ha enfriado. El volumen mensual de contratos perpetuos en exchanges centralizados cayó hasta aproximadamente 4 billones de dólares en julio, el nivel más bajo en 31 meses según las cifras de Coinglass publicadas. Binance representó alrededor de 1,4 billones de dólares, mientras que OKX gestionó unos 600.000 millones de dólares y Bybit cerca de 300.000 millones de dólares.
2. Los contratos perpetuos de criptomonedas mueven entre 5x y 10x el volumen spot
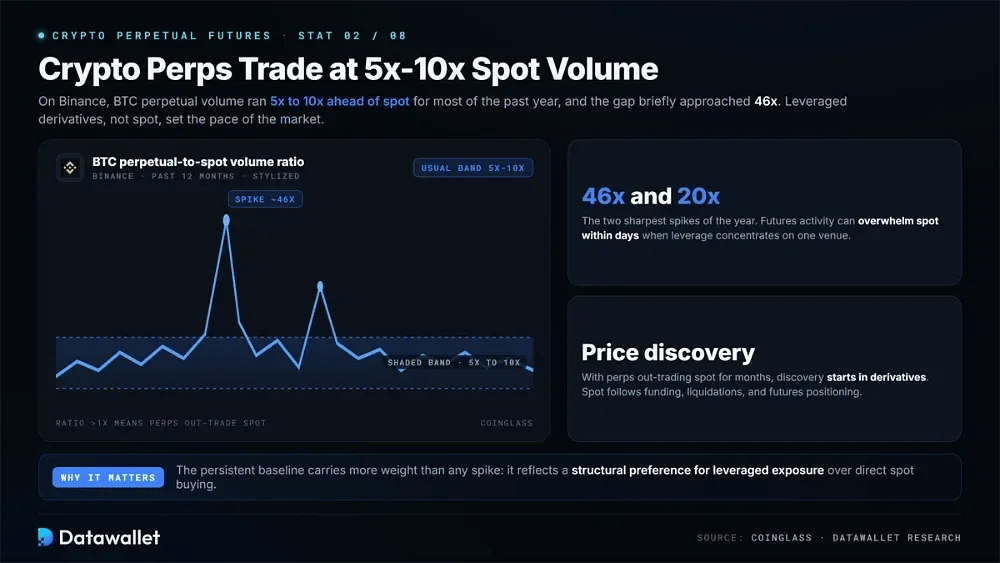
En Binance, los futuros perpetuos de BTC mantuvieron una ventaja considerable sobre el volumen de spot durante el último año. Los datos de Coinglass muestran que la relación entre perpetuos y spot se mantuvo normalmente entre aproximadamente 5x y 10x, lo que refleja la fuerte preferencia de los traders por los derivados con apalancamiento frente a la exposición directa al spot.
En los extremos, la brecha se amplió mucho más. El ratio se acercó brevemente a 46x y superó 20x durante otro pico brusco. Estas lecturas muestran con qué rapidez la actividad de futuros puede superar a la negociación spot en periodos cortos de especulación, volatilidad o posicionamiento apalancado concentrado en una sola plataforma.
Para los traders, la base persistente pesa más que un pico aislado. Cuando el volumen de contratos perpetuos supera al de spot por un margen tan amplio durante meses, la formación de precios empieza cada vez más en los derivados. Los mercados spot suelen reaccionar entonces a la financiación, las liquidaciones y el posicionamiento en futuros, en lugar de liderarlos.
3. Binance lidera el open interest de perps de Bitcoin
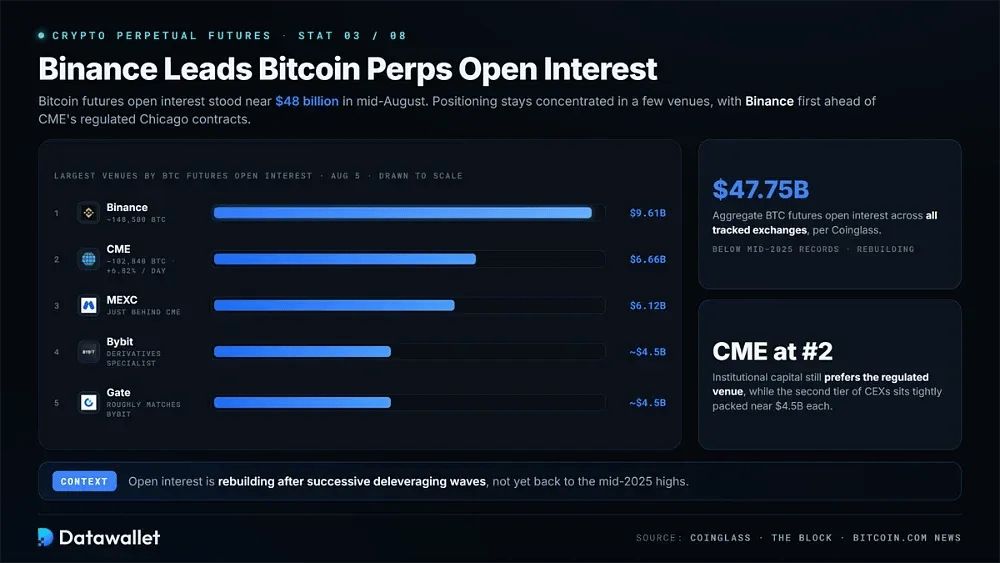
El open interest de los futuros de Bitcoin rondaba los 48.000 millones de dólares a mediados de agosto. La mayor parte del posicionamiento sigue concentrada en un pequeño grupo de plataformas, con Binance como la mayor por cuota individual, por delante de los contratos regulados de CME.
Mayores plataformas por open interest de futuros de Bitcoin, según una lectura de Coinglass del 5 de agosto:
- Binance: aproximadamente 148.500 BTC en contratos abiertos, con un valor de unos 9.610 millones de dólares. Eso mantiene al exchange en primer lugar en riesgo de futuros de Bitcoin entre todas las plataformas rastreadas.
- CME: unos 102.840 BTC, o 6.660 millones de dólares, sitúan a CME en segundo lugar tras un salto diario del 6,82 % y muestran que el capital institucional sigue prefiriendo claramente la plataforma regulada de Chicago.
- MEXC: Cerca de 6.120 millones de dólares en open interest de futuros de Bitcoin, lo que sitúa al exchange justo por detrás de CME, pero muy por delante de la mayoría de sus rivales centrados en el minorista.
- Bybit: cerca de 4.500 millones de dólares en contratos de Bitcoin abiertos. Ese total mantiene al especialista en derivados en el primer nivel, pese a perder terreno frente a competidores más recientes en este ciclo.
- Gate: También ronda los 4.500 millones de dólares en open interest de futuros de Bitcoin, una cifra similar a la de Bybit que muestra lo igualado que sigue estando el segundo nivel de plataformas centralizadas.
- Total del mercado: El open interest agregado de futuros de Bitcoin ronda los 47.750 millones de dólares en todos los exchanges, según Coinglass. Sigue por debajo de los récords de mediados de 2025, pero se está recuperando tras sucesivas oleadas de desapalancamiento.
Fuentes de datos: datos de futuros de Bitcoin de Coinglass y The Block, cuota del open interest en futuros de Bitcoin.
4. Los reguladores de EE. UU. abrieron la puerta a los contratos perpetuos onshore
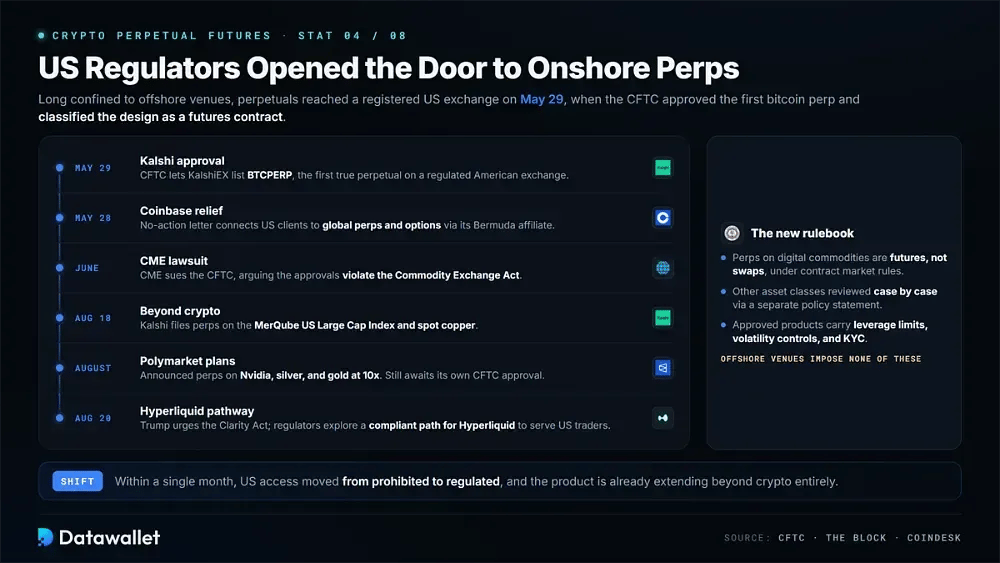
Para los operadores estadounidenses, los futuros perpetuos estuvieron confinados durante mucho tiempo a mercados extraterritoriales. Eso cambió el 29 de mayo, cuando la CFTC aprobó el primer contrato perpetuo de bitcoin en un exchange estadounidense registrado y clasificó el diseño como un contrato de futuros.
Hitos clave hasta ahora en el giro de EE. UU. hacia los futuros perpetuos:
- Aprobación de Kalshi: la CFTC emitió una Order for Approval que permite a KalshiEX listar BTCPERP, un contrato liquidado en efectivo que toma como referencia el bitcoin spot y el primer perpetual auténtico en un exchange estadounidense regulado.
- Alivio para Coinbase: una carta de no acción emitida el mismo día permite a Coinbase Financial Markets conectar a clientes estadounidenses con perpetuos y opciones globales a través de su filial en Bermudas, con criptomonedas como garantía de margen.
- Declaración de política: La Comisión clasificó los contratos perpetuos sobre materias primas digitales como futuros y no como swaps. También se comprometió a revisar caso por caso los contratos perpetuos sobre otras clases de activos.
- Salvaguardas: los productos aprobados incluyen límites de apalancamiento, controles de volatilidad y comprobaciones de identidad del cliente (KYC). Plataformas extranjeras como Hyperliquid no imponen esas restricciones en sus mercados sin permisos.
- Demanda de CME: CME Group demandó a la CFTC y a su presidente, Michael Selig, en junio, alegando que las aprobaciones de Kalshi y Coinbase infringían la Commodity Exchange Act y perjudican su negocio.
- Nuevas solicitudes: Kalshi presentó el 18 de agosto una solicitud para listar perpetuos que siguen el MerQube US Large Cap Index y el cobre spot, ampliando el producto más allá de las criptomonedas.
- Planes de Polymarket: el rival de Kalshi en mercados de predicción ha anunciado contratos perpetuos sobre acciones como Nvidia, así como sobre plata y oro, con apalancamiento de 10x. Aún espera su propia aprobación de la CFTC.
- Vía para Hyperliquid: el presidente Trump instó al Congreso a aprobar la Clarity Act en agosto y dijo que los reguladores están estudiando una vía conforme a la normativa para que Hyperliquid pueda atender a traders de EE. UU.
Fuentes de datos: la orden de aprobación de la CFTC del 29 de mayo, además de la información de The Block y CoinDesk hasta el 20 de agosto.
5. La cuota de los contratos perpetuos en DEX alcanzó el 10,2 % frente a los CEX
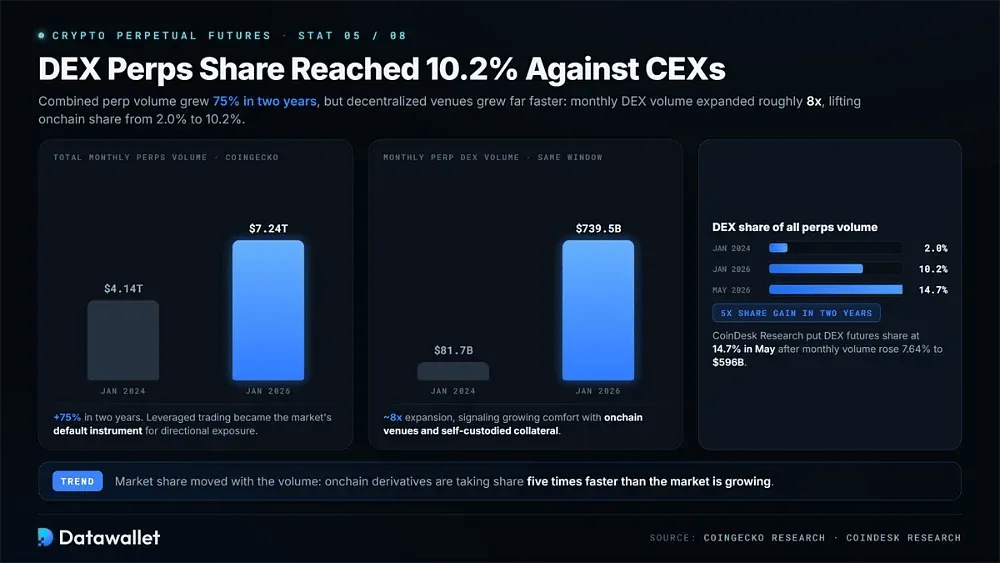
El volumen combinado de futuros perpetuos de criptomonedas aumentó un 75 % en dos años, de 4,14 billones de dólares en enero de 2024 a 7,24 billones de dólares en enero de este año, según CoinGecko Research. En ese período, los contratos perpetuos siguieron ganando terreno a medida que el trading apalancado se convertía en el instrumento predeterminado del mercado para la exposición direccional.
El crecimiento más rápido vino de las plataformas descentralizadas. El volumen mensual de los DEX de contratos perpetuos aumentó de 81.740 a 739.480 millones de dólares en el mismo periodo, una expansión de aproximadamente 8x. Ese ritmo superó con creces el crecimiento del mercado en general y reflejó la creciente comodidad de los traders con las plataformas de derivados onchain y el colateral en autocustodia.
La cuota de mercado se movió con el volumen. Los DEX pasaron de 2,0 % del volumen total de contratos perpetuos en enero de 2024 a 10,2 % en enero de este año, un aumento de cinco veces. CoinDesk Research situó después la cuota de futures en DEX en 14,7 % en mayo, tras aumentar los volúmenes mensuales un 7,64 % hasta 596.000 millones de dólares.
6. Los DEX de contratos perpetuos liquidaron 2,41 billones $ en el primer trimestre
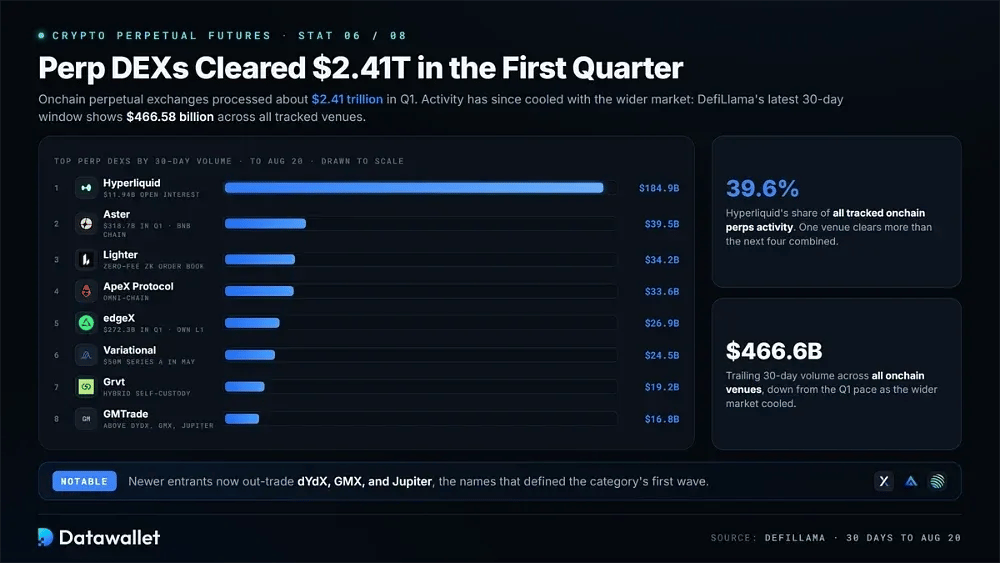
Los DEX de contratos perpetuos procesaron unos 2,41 billones de dólares del 1 de enero al 30 de marzo. Desde entonces la actividad se ha enfriado junto con el resto del mercado, y la última ventana de 30 días de DefiLlama muestra 466.580 millones de dólares en todas las plataformas onchain rastreadas.
Principales DEX de contratos perpetuos por volumen de operaciones, 30 días hasta el 20 de agosto:
- Hyperliquid: 184.910 millones de dólares de volumen a 30 días y 11.940 millones de dólares en open interest. La plataforma representa aproximadamente el 39,6 % de toda la actividad de contratos perpetuos onchain que sigue DefiLlama.
- Aster: 39.490 millones de dólares durante el último mes, suficiente para el segundo puesto entre los DEX de contratos perpetuos, después de que la plataforma de BNB Chain liquidara 318.700 millones de dólares en el T1.
- Lighter: 34.230 millones de dólares en su libro de órdenes zkLighter sin comisiones, lo que mantiene al exchange zk-rollup cerca de los primeros puestos del grupo al que se unió durante la carrera de puntos del año pasado.
- ApeX Protocol: 33.580 millones de dólares durante los últimos 30 días, un buen resultado para el exchange omni-chain, que ocupó el sexto puesto por volumen total durante el primer trimestre.
- edgeX: 26.860 millones de dólares en su Layer 1 dedicada, lo que prolonga el impulso que llevó al exchange a 272.280 millones de dólares de volumen en los tres primeros meses.
- Variational: 24.500 millones de dólares en el último periodo, respaldados por una Serie A de 50 millones de dólares captada en mayo para ampliar su cobertura de perpetuos de materias primas y criptomonedas.
- Grvt: 19.230 millones de dólares para el exchange híbrido. Combina self-custody con un motor de casación de estilo centralizado y ofrece una gama creciente de pares de acciones y materias primas.
- GMTrade: 16.840 millones de dólares de volumen mensual, lo que sitúa al recién llegado por encima de varios rivales más conocidos, como dYdX, GMX y Jupiter, en los rankings actuales de DefiLlama.
Fuente de los datos: DefiLlama, 30 días hasta el 20 de agosto.
7. Los contratos perpetuos RWA marcan un récord mensual de 211.000 M $
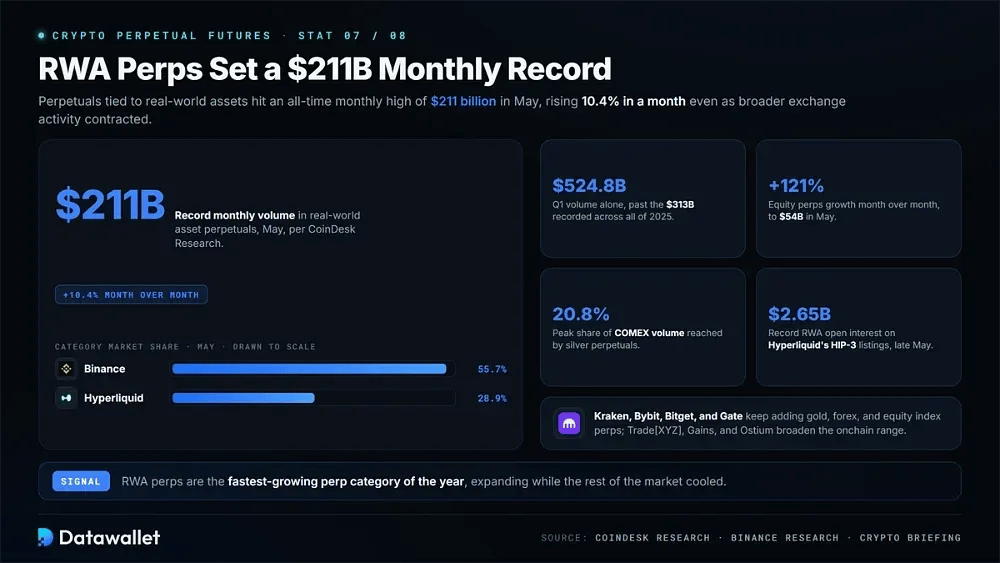
Los futuros perpetuos vinculados a activos del mundo real alcanzaron un máximo mensual histórico de 211.000 millones de dólares en mayo, según CoinDesk Research. El volumen subió un 10,4 % en un mes, incluso cuando la actividad general de los exchange se contrajo. Binance lideró la categoría con una cuota de mercado del 55,7 %, seguida de Hyperliquid con el 28,9 %.
El crecimiento de este año ha sido pronunciado. El volumen del T1 alcanzó aproximadamente 524.800 millones de dólares, superando los 313.000 millones de dólares registrados durante todo 2025. Los contratos perpetuos sobre acciones subieron 121 % mensual hasta 54.000 millones de dólares en mayo. Binance Research también informó de que los contratos perpetuos de plata alcanzaron un máximo del 20,8 % del volumen de COMEX.
Plataformas centralizadas como Kraken, Bybit, Bitget y Gate siguen añadiendo contratos perpetuos de oro, divisas e índices bursátiles. Onchain, Trade[XYZ], Gains Network y Ostium amplían la gama de productos disponibles. Gracias a sus listados sin permisos HIP-3, el open interest de activos del mundo real de Hyperliquid alcanzó un récord de 2.650 millones de dólares a finales de mayo.
8. Hyperliquid L1 lidera las cadenas en volumen de contratos perpetuos
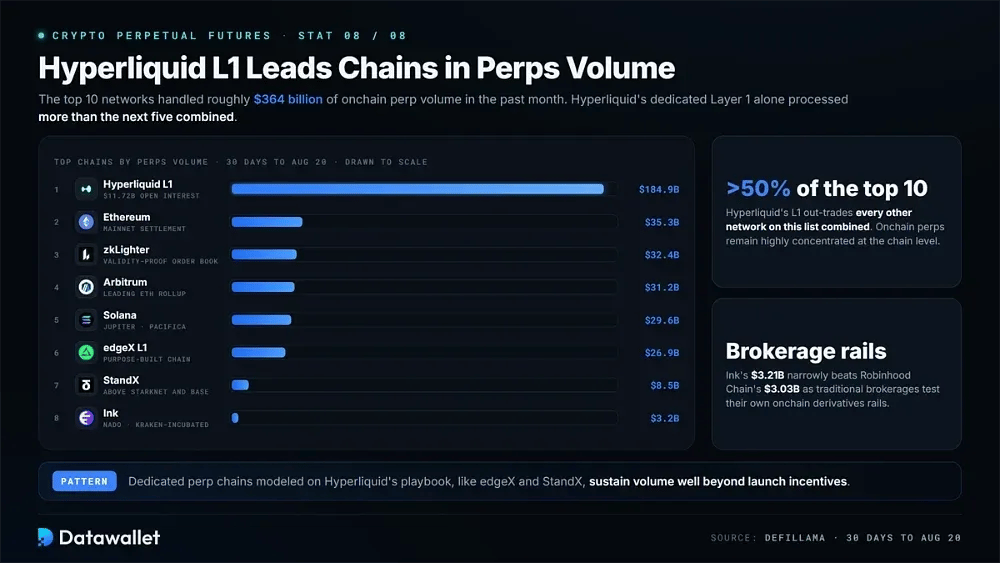
El trading de contratos perpetuos onchain sigue muy concentrado a nivel de cadena. Las 10 principales redes gestionaron aproximadamente 364.000 millones de dólares en volumen durante el último mes. Solo la Layer 1 dedicada de Hyperliquid procesó más que las cinco siguientes juntas.
Principales cadenas por volumen de contratos perpetuos, 30 días hasta el 20 de agosto:
- Hyperliquid L1: 184.920 millones de dólares de volumen mensual de contratos perpetuos más 11.720 millones de dólares de open interest, lo que le da una huella onchain mayor que la de todas las demás redes de esta lista juntas.
- Ethereum: 35.340 millones de dólares en contratos perpetuos liquidados en mainnet. La cifra muestra que la cadena de contratos inteligentes más antigua sigue admitiendo un volumen significativo de operaciones con apalancamiento, pese a sus mayores costes frente a plataformas más nuevas.
- zkLighter: 32.430 millones de dólares procesados a través del libro de órdenes zero-knowledge de Lighter, que liquida las coincidencias con pruebas de validez y mantiene velocidades de ejecución adecuadas para creadores de mercado profesionales exigentes.
- Arbitrum: 31.180 millones de dólares entre sus protocolos de contratos perpetuos residentes, lo que mantiene al principal rollup de Ethereum por delante de Solana, por escaso margen, en trading apalancado durante esta ventana mensual.
- Solana: 29.640 millones de dólares procedentes de plataformas como Jupiter y Pacifica. Por tanto, esta cadena de alto rendimiento conserva una base activa de trading apalancado más allá de sus mercados spot de memecoins.
- edgeX L1: 26.860 millones de dólares en la cadena diseñada específicamente por el exchange, lo que demuestra que las redes dedicadas a contratos perpetuos inspiradas en la estrategia de Hyperliquid pueden mantener un volumen muy superior al de sus incentivos de lanzamiento.
- StandX: 8.520 millones de dólares para la red dedicada más reciente, muy por encima de los 6.710 millones de dólares de Starknet y los 5.210 millones de dólares de Base en la misma ventana de comparación de 30 días.
- Ink: 3.210 millones de dólares a través de Nado, el principal mercado de contratos perpetuos de la cadena incubada por Kraken. Esa cifra superó por poco los 3.030 millones de dólares de Robinhood Chain, mientras los brokers tradicionales prueban sus propias infraestructuras de derivados onchain.
Fuente de los datos: DefiLlama, 30 días hasta el 20 de agosto.
¿Qué son los futuros perpetuos de criptomonedas?
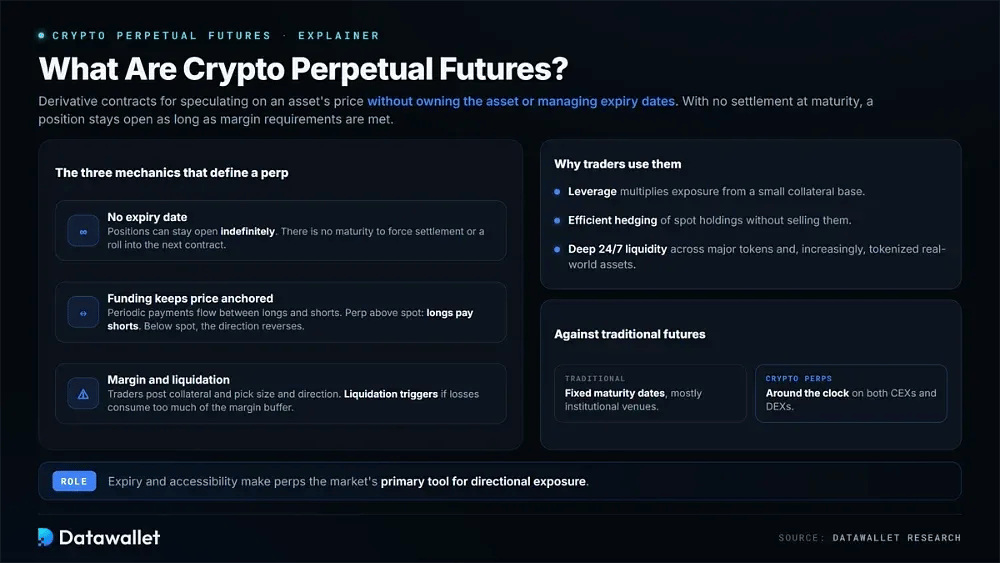
Los exchanges de futuros perpetuos de criptomonedas ofrecen contratos de derivados que permiten a los traders especular sobre el precio de un activo subyacente sin poseerlo ni gestionar fechas de vencimiento. Como no hay liquidación al vencimiento, una posición puede permanecer abierta indefinidamente mientras el trader siga cumpliendo los requisitos de margen.
Para mantener los contratos anclados a los precios de spot, los exchanges utilizan un mecanismo de financiación que transfiere pagos periódicamente entre posiciones largas y cortas. Cuando los contratos perpetuos cotizan por encima del spot, las posiciones largas suelen pagar a las cortas. Si caen por debajo del spot, el sentido del pago normalmente se invierte hasta que los precios vuelven a converger.
Los contratos perpetuos son populares por su apalancamiento, su cobertura eficiente y su profunda liquidez continua en los principales tokens y, cada vez más, en activos del mundo real tokenizados. Los traders aportan garantía y eligen el tamaño y la dirección de su posición. La liquidación se produce si las pérdidas consumen demasiado del colchón de margen que respalda la posición abierta.
El vencimiento y la accesibilidad son las principales diferencias estructurales con los futuros tradicionales. Los contratos tradicionales vencen en fechas fijas y se usan sobre todo en mercados institucionales. Los perpetuos de criptomonedas, en cambio, se negocian de forma ininterrumpida en exchanges centralizados y descentralizados, lo que los convierte en la principal herramienta del mercado para la exposición direccional.
Cómo funcionan las liquidaciones de contratos perpetuos de criptomonedas
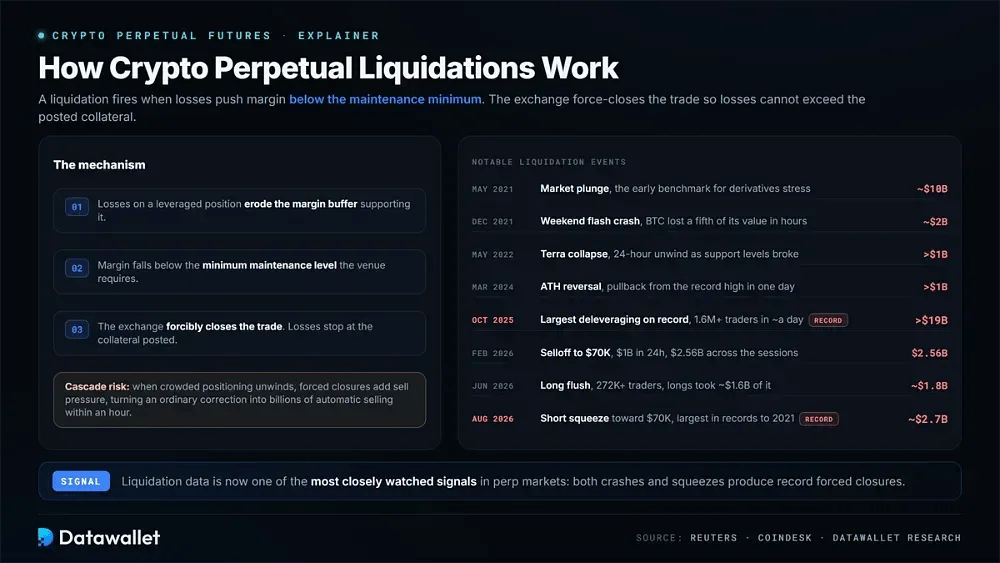
Una liquidación de criptomonedas se produce cuando las pérdidas llevan el margen de un trader por debajo del nivel mínimo de mantenimiento necesario para mantener abierta una posición de futuros perpetuos. En ese momento, el exchange cierra la operación de forma forzosa para que las pérdidas no superen la garantía depositada inicialmente.
Este mecanismo protege a las plataformas y a las contrapartes, pero puede amplificar la volatilidad. Si muchos traders apalancados están posicionados en la misma dirección, los cierres forzosos generan presión inmediata sobre el mercado. Una corrección normal puede entonces derivar en una cascada de ventas automáticas por valor de miles de millones de dólares en una sola hora de negociación.
Como resultado, los datos de liquidación se han convertido en una de las señales más vigiladas en los mercados de futuros perpetuos. Ayudan a explicar los movimientos bruscos de las criptomonedas durante operaciones muy concurridas, la escasa liquidez de los fines de semana y las grandes sacudidas macroeconómicas. Tanto los desplomes como los short squeezes producen ahora con frecuencia cierres forzosos récord.
Eventos de liquidación de criptomonedas destacados
- Caída de mayo de 2021: se liquidaron aproximadamente 10.000 millones de dólares en posiciones cripto apalancadas durante el desplome del mercado. El episodio se convirtió después en una referencia de tensión extrema impulsada por los derivados en el todavía joven mercado de contratos perpetuos.
- Caída repentina de diciembre de 2021: Una fuerte venta de Bitcoin en fin de semana liquidó unos 2.000 millones de dólares en posiciones, ya que BTC perdió brevemente en torno a una quinta parte de su valor en cuestión de horas.
- Colapso de Terra de mayo de 2022: Se liquidaron más de 1.000 millones de dólares en posiciones de futuros de criptomonedas en 24 horas, mientras el ecosistema de Terra se desmoronaba y los principales activos perdían niveles técnicos de soporte clave.
- Reversión del máximo histórico de marzo de 2024: la corrección de Bitcoin tras alcanzar un nuevo máximo histórico provocó más de 1.000 millones de dólares en liquidaciones apalancadas en activos digitales en un solo día.
- Shock de liquidación de octubre de 2025: Más de 19.000 millones de dólares en posiciones apalancadas fueron objeto de liquidación en aproximadamente un día, lo que afectó a más de 1,6 millones de traders en el mayor evento de desapalancamiento cripto de la historia.
- Caída de febrero: Reuters informó de unos 1.000 millones de dólares en liquidaciones de Bitcoin en 24 horas el 5 de febrero. En las sesiones circundantes, el total alcanzó 2.560 millones de dólares mientras los precios probaban 70.000 $.
- Barrido de junio: unos 1.800 millones de dólares en operaciones apalancadas fueron liquidados el 2 de junio, lo que afectó a más de 272.000 traders. Las posiciones largas representaron casi 1.600 millones de dólares de las pérdidas.
- Short squeeze de agosto: un repunte hacia 70.000 $ el 20 de agosto liquidó casi 2.700 millones de dólares en posiciones cortas en 24 horas, el mayor cierre forzoso de cortos de los registros, que se remontan a 2021.
Terminología clave del trading de contratos perpetuos de criptomonedas
Un pequeño conjunto de términos recurrentes de contrato perpetuo facilita la interpretación de los paneles de los exchange y la comparación de productos entre plataformas centralizadas y descentralizadas. También son fundamentales para gestionar el riesgo de trading.
Cómo los funding rates mantienen anclados los contratos perpetuos
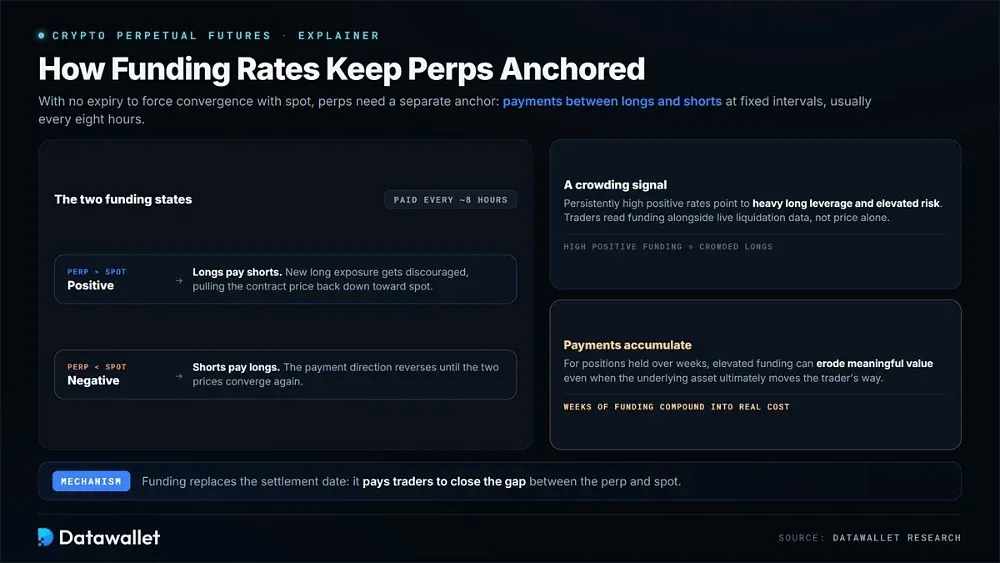
Como los contratos perpetuos no tienen fecha de vencimiento que fuerce la convergencia con spot, necesitan un mecanismo aparte de anclaje de precio. Los funding rates lo proporcionan mediante pagos entre titulares de posiciones largas y cortas a intervalos fijos, normalmente cada ocho horas.
Si un contrato perpetuo cotiza por encima del spot, la financiación se vuelve positiva. Los largos pagan a los cortos, lo que desincentiva una mayor exposición larga y ayuda a reducir el precio del contrato. Cuando el contrato perpetuo cotiza por debajo del spot, la financiación negativa invierte la dirección de esos pagos.
La financiación también indica lo saturado que está el posicionamiento. Las tasas positivas persistentemente altas apuntan a un apalancamiento largo elevado y a un mayor riesgo. Por ello, los traders vigilan la financiación junto con los datos de liquidación en directo, en lugar de fiarse solo del precio.
En las posiciones mantenidas durante periodos más largos, esos pagos se acumulan. Semanas de financiación elevada pueden erosionar un valor significativo incluso cuando el activo subyacente acaba moviéndose a favor del trader.
Regulación de los contratos perpetuos de criptomonedas
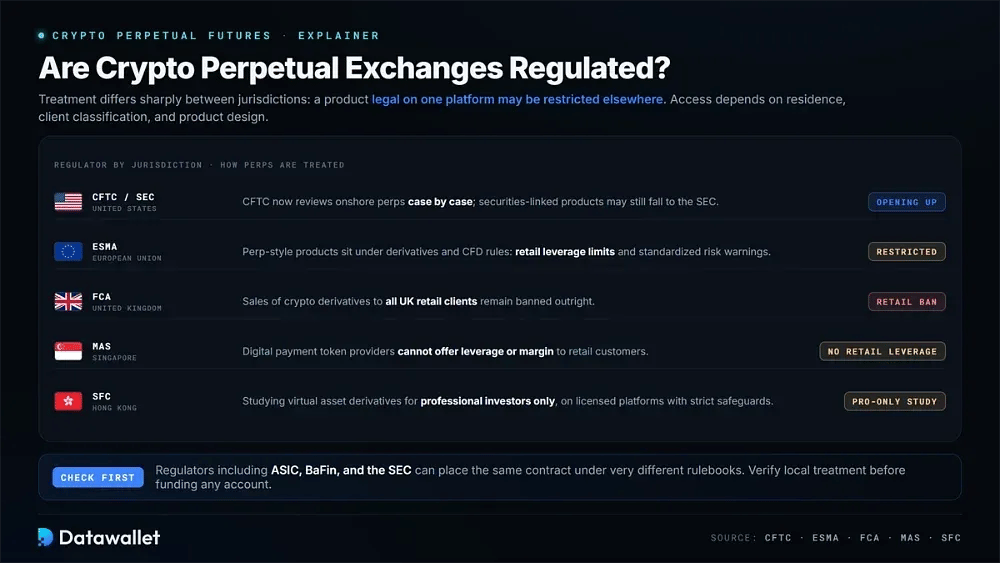
La regulación de los futuros perpetuos difiere notablemente entre jurisdicciones. Un producto disponible legalmente en una plataforma puede estar restringido en otra. En Estados Unidos, la supervisión de los futuros corresponde a la CFTC, que ahora revisa caso por caso los contratos perpetuos onshore. Los productos vinculados a valores aún pueden entrar en el ámbito de competencias de la SEC.
En Europa y el Reino Unido, los productos de tipo perpetuo suelen quedar bajo las normas existentes de derivados o CFD, en lugar de marcos específicos solo para cripto. El marco de ESMA impone límites de apalancamiento a los CFD minoristas y advertencias de riesgo estandarizadas. Por su parte, la FCA sigue prohibiendo de forma tajante la venta de derivados de criptoactivos a todos los clientes minoristas del Reino Unido.
Las normas en Asia también están fragmentadas. La MAS de Singapur ha prohibido a los proveedores de tokens de pago digital ofrecer apalancamiento o margen a clientes minoristas. La SFC de Hong Kong estudia los derivados de activos virtuales solo para inversores profesionales, sujetos a estrictas salvaguardas de plataformas con licencia y a requisitos de conducta más exigentes.
Para los traders, el acceso depende en última instancia de la residencia, la clasificación del cliente y el diseño del producto. Reguladores como ASIC, BaFin y la SEC pueden someter el mismo contrato a normativas muy distintas. Por ello, conviene comprobar el tratamiento local antes de depositar fondos en cualquier cuenta de trading.
Cómo se abrió Estados Unidos a los contratos perpetuos
En un solo mes, el acceso a los contratos perpetuos en EE. UU. pasó de estar prohibido a estar regulado, un cambio que The Block cubrió a medida que se producía. El cambio ayuda a explicar las diferencias estructurales que hoy separan los productos locales de sus equivalentes en el extranjero.
La decisión de la CFTC
Michael Selig, confirmado como presidente de la CFTC en diciembre de 2025, anticipó el cambio en el Milken Institute en marzo. Dijo que los perpetuos cotizados en EE. UU. llegarían en aproximadamente un mes. La Comisión cumplió el 29 de mayo.
La aprobación fue solo parte de la relevancia. Por primera vez, la CFTC clasificó los contratos perpetuos como futuros en lugar de swaps. Eso los situó bajo las normas de los mercados de contratos designados en lugar de un régimen regulatorio mucho más pesado.
La Comisión también emitió una declaración de política independiente que establece una revisión caso por caso para otras clases de activos, mientras que la guía del personal abarcaba los contratos perpetuos listados en el extranjero y el margen de los clientes. Desde entonces, Kalshi ha presentado solicitudes para contratos perpetuos sobre un índice bursátil estadounidense de gran capitalización y sobre el cobre.
En agosto, esa orientación regulatoria se había consolidado. Trump celebró una cumbre cripto en la Casa Blanca a la que asistieron Selig y el presidente de la SEC, Paul Atkins, junto con directivos de Coinbase, Ripple, Kraken, Nasdaq y CME. Presionó a los legisladores para que aprobaran la CLARITY Act.
Al día siguiente, la CFTC celebró su primera reunión del Comité Asesor de Innovación, dedicada a los criptoactivos, la inteligencia artificial y los mercados de predicción. Selig había dicho en junio que este tipo de tecnología onchain transformará los mercados y que los reguladores quieren crear una vía conforme a la normativa para ella.
Lo que los contratos perpetuos locales no pueden igualar
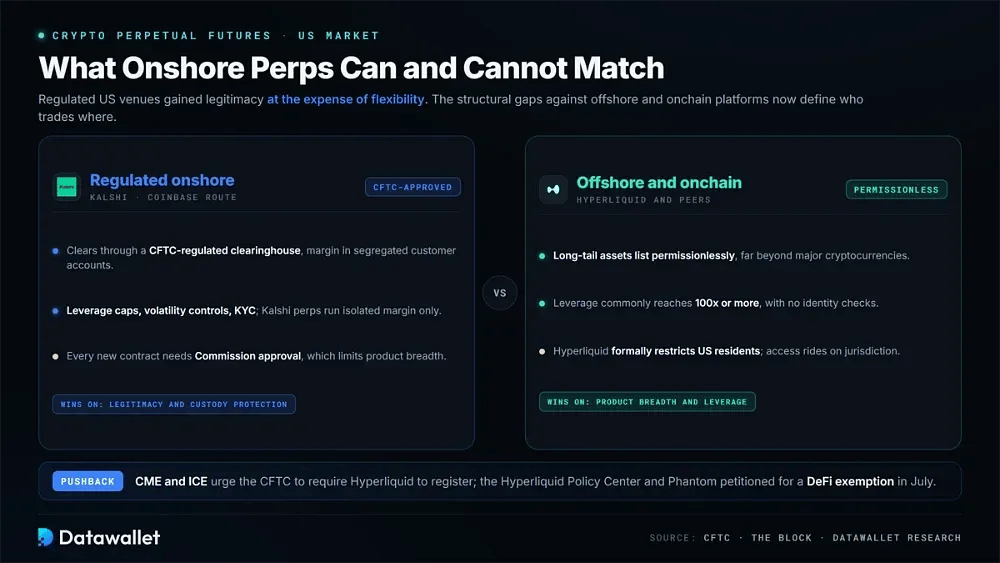
Los mercados regulados ganan legitimidad a costa de la flexibilidad. Los contratos de Kalshi se compensan a través de una cámara de compensación regulada por la CFTC, con margen depositado en cuentas segregadas de clientes. Además, cada nuevo contrato requiere la aprobación de la Comisión antes de poder cotizar.
Ese requisito limita la amplitud de productos. Los mercados offshore y onchain pueden listar activos de cola larga sin permisos, lo que lleva a los traders que quieren exposición más allá de las principales criptomonedas a plataformas como Hyperliquid, que restringe formalmente a los residentes en EE. UU.
También hay una marcada diferencia en el apalancamiento. Los contratos onshore incluyen controles de volatilidad y verificación de identidad, mientras que el apalancamiento offshore suele alcanzar 100x o más. Los productos perpetual de Kalshi operan actualmente solo con margen aislado.
Los exchanges tradicionales se han opuesto. CME e ICE han instado a la CFTC a exigir el registro de Hyperliquid, alegando lagunas en la vigilancia de clientes y riesgo de manipulación en contratos de petróleo. En julio, el Hyperliquid Policy Center y Phantom solicitaron una exención para DeFi.
DEX de contratos perpetuos frente a CEX de contratos perpetuos
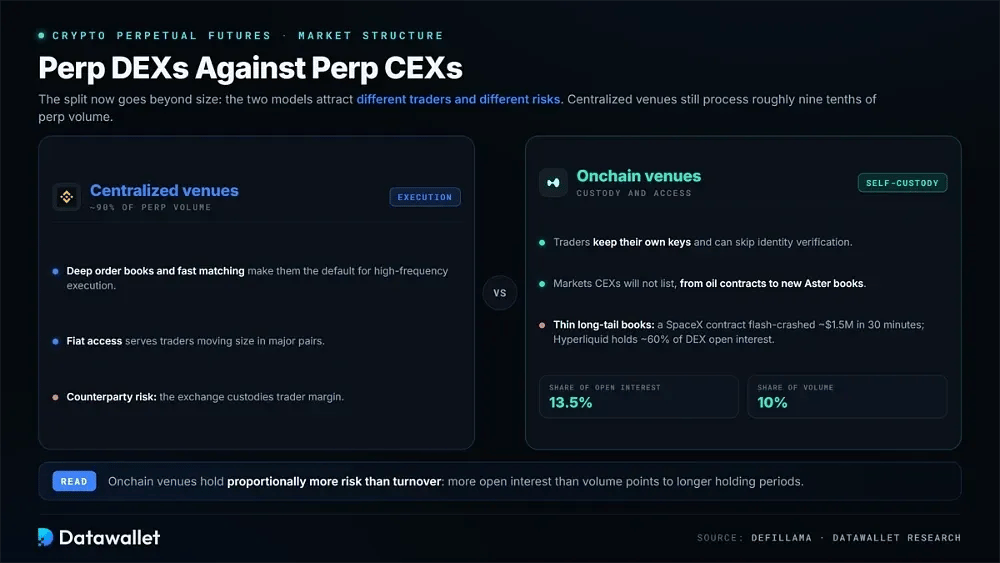
La diferencia entre las plataformas centralizadas y las onchain de contratos perpetuos ya va más allá del tamaño del mercado. Atraen a distintos tipos de traders y conllevan distintas formas de riesgo, una división que se refleja en los datos de derivados de DefiLlama.
Dónde gana cada modelo
Los exchanges centralizados siguen procesando aproximadamente nueve décimas partes del volumen de contratos perpetuos. Sus libros de órdenes profundos y su rápida casación los convierten en la opción por defecto para la ejecución de alta frecuencia, mientras que el acceso fiat sirve a los traders que mueven grandes importes en los pares principales.
Los mercados Onchain compiten, en cambio, con la custodia y el acceso. Los traders conservan sus propias claves y pueden omitir la verificación de identidad. También acceden a mercados que los exchanges centralizados no listarán, como los contratos de petróleo y los libros de órdenes más recientes disponibles en Aster.
El open interest muestra la diferencia más clara entre los dos modelos. Los mercados Onchain concentran el 13,5 % de las posiciones abiertas, pero solo el 10 % del volumen. Mantener proporcionalmente más riesgo que rotación sugiere periodos de tenencia más largos.
Los riesgos de las plataformas onchain
Los contratos de cola larga pueden volverse peligrosos cuando la liquidez es escasa. En un ejemplo, una caída súbita en el contrato de valoración de SpaceX de Hyperliquid eliminó aproximadamente 1,5 millones de dólares en valor nocional en treinta minutos, después de que una posición desproporcionada se encontrara con un libro de órdenes vacío.
El listado sin permisos genera un dilema relacionado. Los mismos marcos que permiten a cualquiera crear un mercado pueden producir contratos con casi ninguna profundidad. En esas condiciones, una sola operación puede mover el precio mucho más allá de lo que justificaría la valoración subyacente.
También hay una concentración notable dentro del segmento. Hyperliquid por sí sola acumula cerca del 60 % del open interest de los DEX de contratos perpetuos, lo que deja al mercado muy dependiente de un único protocolo que opere sin incidentes, como recoge nuestra página de estadísticas de Hyperliquid.
Riesgos de operar con futuros perpetuos
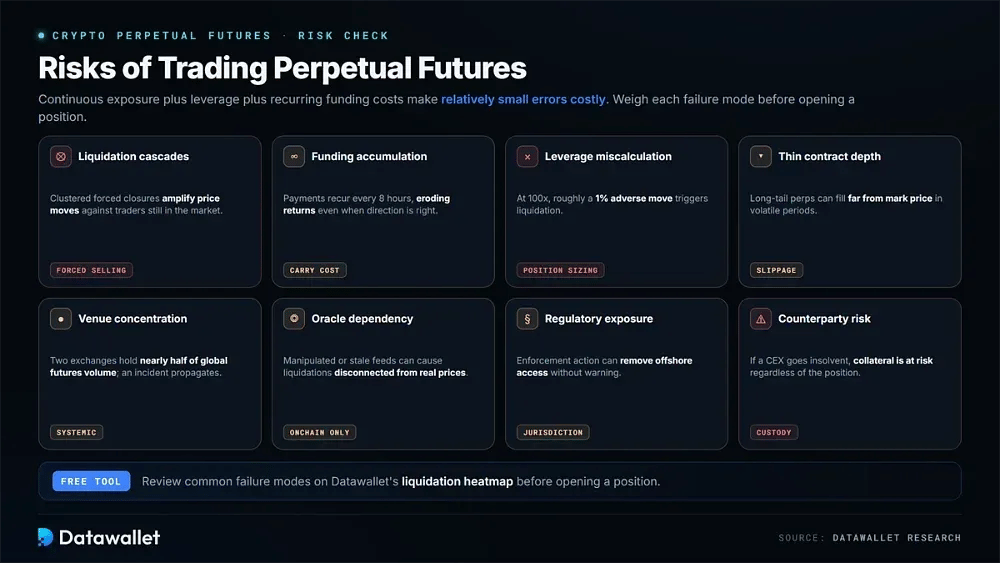
Los contratos perpetuos combinan una exposición continua con apalancamiento y costes de financiación recurrentes, de modo que errores relativamente pequeños resultan costosos. Antes de abrir una posición, los traders pueden revisar los modos de fallo habituales en un mapa de calor de liquidaciones sin coste.
Sopesa cada uno de estos riesgos antes de operar con contratos perpetuos:
- Cascadas de liquidación: las posiciones con apalancamiento se cierran automáticamente cuando el margen resulta insuficiente. Cuando las liquidaciones se concentran, pueden amplificar los movimientos de precio en contra de los traders que siguen en el mercado.
- Acumulación de funding: los pagos de funding se repiten cada ocho horas y erosionan la rentabilidad en periodos largos de mantenimiento, incluso cuando el trader acierta finalmente con la dirección del precio.
- Error de cálculo del apalancamiento: Los múltiplos más altos reducen el movimiento adverso necesario para liquidar una posición. Con un apalancamiento de 100x, un movimiento de aproximadamente 1 % en contra del trader activa la liquidación.
- Poca profundidad de contratos: en periodos de volatilidad, los contratos perpetuos de cola larga pueden ejecutarse lejos del precio de referencia, lo que genera ejecuciones sensiblemente peores que las entradas modeladas.
- Concentración en plataformas: dos exchanges concentran casi la mitad del volumen global de futuros, por lo que un incidente en cualquiera de ellos puede propagarse por todo el mercado.
- Dependencia de oráculos: los contratos perpetuos onchain dependen de oráculos para los precios. Por ello, los datos manipulados u obsoletos pueden provocar liquidaciones desvinculadas de los precios reales del mercado.
- Exposición regulatoria: Las plataformas offshore aplican restricciones jurisdiccionales, y una medida sancionadora puede eliminar el acceso sin previo aviso.
- Riesgo de contraparte: los exchange centralizados mantienen en custodia el margen de los traders. Si un exchange se declara insolvente, el colateral sigue en riesgo con independencia del resultado de la posición.
Conclusiones
Los futuros perpetuos ocupan el centro de la estructura del mercado cripto. El volumen de operaciones es varias veces superior al de spot, los derivados lideran cada vez más el descubrimiento de precios y los contratos perpetuos se han extendido más allá de la criptomoneda hacia las materias primas y las acciones.
Dos cambios estructurales marcaron el último año. El volumen de operaciones centralizado cayó con fuerza, mientras que las plataformas onchain captaron más riesgo en cartera. Al mismo tiempo, los reguladores estadounidenses pasaron los perpetuos de prohibidos a aprobados en cuestión de semanas.
Las cifras destacadas siguen exigiendo cautela. El volumen reportado varía mucho según las plataformas que incluya cada fuente, y el wash trading puede inflar la actividad. Por eso, comparar las plataformas de contratos inversos y lineales por open interest ofrece una imagen más fiel.
Nuestra metodología
Estas estadísticas se han elaborado a partir de datos primarios de mercado y no de resúmenes agregados. Entre las fuentes figuran CoinGecko Research, Coinglass, The Block, DefiLlama y los expedientes de la CFTC, con cifras contrastadas siempre que las fuentes discrepaban.
Cinco principios han dado forma a lo que aparece aquí:
- Fuentes primarias: cada cifra puede rastrearse hasta un panel de un exchange, un informe de investigación o una presentación regulatoria, en lugar de informaciones de segunda mano.
- Aviso sobre el alcance: como los totales de volumen cambian según los mercados incluidos, junto a cada cifra se indica quién la publica.
- Ponderación del open interest: Consideramos el open interest más fiable que el volumen porque el wash trading distorsiona la rotación con más facilidad que las posiciones mantenidas.
- Verificación regulatoria: los detalles sobre los contratos perpetuos en EE. UU. se basan en resoluciones de la CFTC y comunicados de prensa, y no en materiales de marketing de los exchanges.
- Fecha de referencia: Cada cifra utiliza el periodo de medición indicado por su fuente, porque los datos de mercado de contratos perpetuos pueden variar de forma considerable de una semana a otra.
Los datos de derivados cambian rápidamente a medida que se mueve la volatilidad y las plataformas ganan o pierden cuota de mercado. Verifica las cifras actuales en paneles en directo antes de actuar en función de lo que aparece aquí.