¿Qué es EigenLayer?
Todo nuevo oráculo, bridge, rollup o capa de disponibilidad de datos parte del mismo problema: necesita su propio conjunto de validadores y su propia seguridad económica antes de que nadie confíe en él. Construir eso desde cero es lento y caro, y la mayoría de las redes siguen siendo frágiles durante años antes de ser realmente seguras.
Ethereum, por su parte, mantiene millones de ETH en staked que aseguran una sola cosa: a sí mismo. EigenLayer se creó como respuesta a ese desequilibrio. Si los ETH en staked ya ofrecen una seguridad creíble, pueden hacer más de un trabajo a la vez.
Ese mecanismo es el restaking. Un staker reutiliza ETH o tokens de liquid staking ya comprometidos en Ethereum y destina ese mismo capital a proteger otros protocolos. El ETH sigue validando Ethereum, respalda servicios adicionales y obtiene recompensas extra por la seguridad que aporta.
Fundado por Sreeram Kannan y Eigen Labs, EigenLayer se puso en marcha en la mainnet de Ethereum en 2023 y sus primeros AVSs llegaron en 2024. Sigue siendo el protocolo de restaking dominante: protege más de 4 millones de ETH y aproximadamente el 90 % de todo el valor restaked, según DefiLlama. El total restaked alcanzó un máximo cercano a 20.000 millones de dólares a finales de 2024; la cifra en dólares sigue ahora el precio de ETH, por lo que es mejor consultar directamente el dato en directo.
Desde 2025, el restaking se ha convertido en la base de algo más grande. EigenLayer se sitúa ahora bajo EigenCloud, que pretende convertir esa seguridad agrupada en una plataforma general para aplicaciones verificables.
Cómo funciona el restaking en Eigenlayer
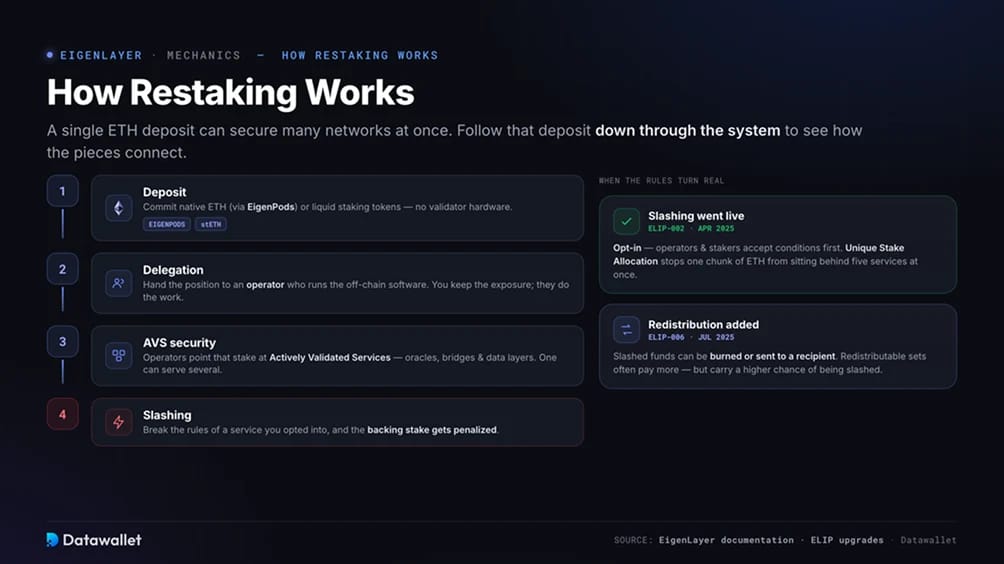
El restaking permite que un único depósito de ETH asegure muchas redes a la vez. Seguir ese depósito a través del sistema muestra cómo se conectan las piezas:
- Depósito: El usuario aporta ETH nativo o tokens de staking líquido compatibles. Los validadores nativos se conectan mediante EigenPods, un contrato que dirige sus credenciales de retiro a EigenLayer, mientras que los titulares de tokens como stETH de Lido hacen restake sin ejecutar hardware de validador.
- Delegación: la mayoría de los restakers delegan su posición en un operador, que ejecuta el software off-chain que necesita cada servicio. El staker conserva la exposición económica; el operador hace el trabajo.
- Seguridad de los AVS: los operadores dirigen ese stake hacia Actively Validated Services, los oráculos, puentes y capas de datos del lado de la demanda del mercado. Un operador puede servir a varios a la vez.
- Slashing: si incumples las reglas de un servicio al que te has adherido, el stake que lo respalda se penaliza.
Ese último paso solo se hizo realidad en abril de 2025, cuando el slashing se activó en mainnet con la actualización ELIP-002. Es opcional, de modo que operadores y stakers aceptan condiciones concretas antes de que se aplique cualquier penalización. Para evitar que una misma parte de ETH respalde cinco servicios a la vez, EigenLayer asigna porciones fijas de stake a grupos fijos de operadores mediante Unique Stake Allocation, detallada en la documentación de EigenLayer.
Una actualización posterior, ELIP-006, añadió la redistribución en julio de 2025. Ahora los fondos penalizados pueden quemarse o enviarse a un destinatario designado en lugar de solo destruirse. Los conjuntos redistribuibles suelen pagar más, aunque la recompensa adicional conlleva una mayor probabilidad de sufrir penalizaciones.
¿Qué es EigenCloud?
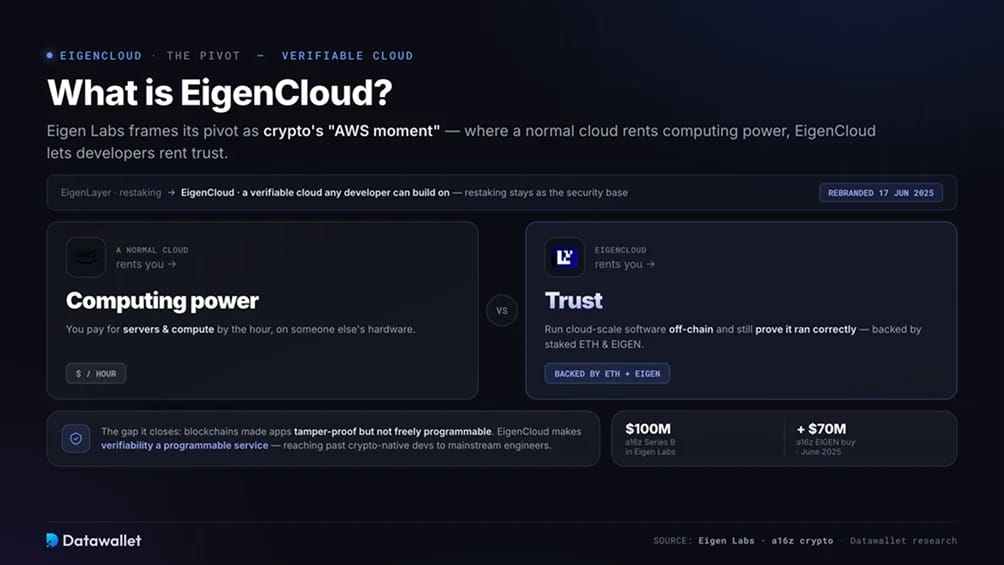
El 17 de junio de 2025, Eigen Labs cambió la marca de la plataforma a EigenCloud y amplió su ambición. El restaking siguió siendo la base de seguridad, pero el objetivo pasó de proteger otros protocolos a convertirse en una nube verificable sobre la que cualquier desarrollador pueda construir.
El razonamiento parte de una brecha que Ethereum nunca cerró. Las blockchains hicieron las aplicaciones a prueba de manipulaciones, pero no libremente programables. Los contratos inteligentes están limitados y son caros para cálculos pesados, lo que mantuvo a la mayoría de las aplicaciones cripto agrupadas en torno a las finanzas y dejó vacío el resto del espacio de diseño.
La respuesta de EigenCloud es convertir la verificabilidad en un servicio programable, de modo que los desarrolladores puedan ejecutar off-chain software ordinario a escala de nube y aun así demostrar que se ejecutó correctamente. Eigen Labs lo presenta como el momento AWS de las criptomonedas: donde una nube normal alquila potencia de cálculo, EigenCloud permite a los desarrolladores alquilar confianza, respaldada por ETH y EIGEN en staked.
El giro es también una expansión de mercado, que va más allá de los desarrolladores nativos de cripto hacia el grupo mucho mayor de ingenieros de software convencionales. Para financiarlo, a16z crypto compró 70 millones de dólares en EIGEN a la Eigen Foundation en junio de 2025, además de su anterior serie B de 100 millones de dólares en Eigen Labs.
Eigen Labs recortó cerca del 25 % de su plantilla en julio de 2025 para concentrarse por completo en el desarrollo de EigenCloud.
Dentro del stack de EigenCloud
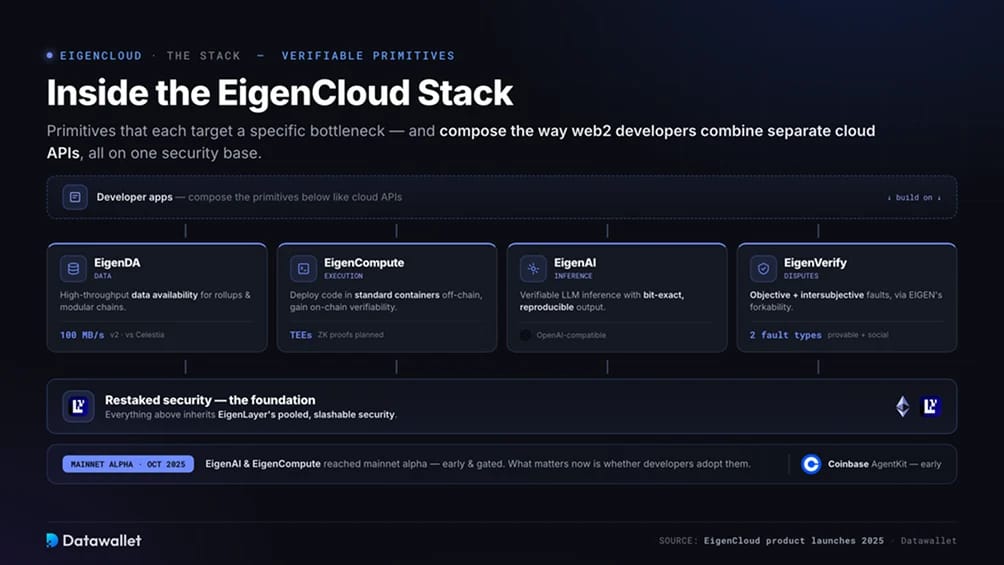
EigenCloud se construye en torno a un conjunto de primitivas que atacan cada una un cuello de botella concreto y se combinan del modo en que los desarrolladores de web2 combinan APIs de nube independientes.
- EigenDA (datos): una capa de disponibilidad de datos de alto rendimiento para rollups y cadenas modulares, respaldada por seguridad restaked. Su versión v2 elevó el rendimiento hasta 100 MB/s, y varios rollups ya dependen de ella. Frente a una capa DA soberana como Celestia, EigenDA se apoya en una seguridad alineada con Ethereum en lugar de en su propio conjunto de validadores.
- EigenCompute (ejecución): ejecución off-chain verificable en la que los desarrolladores despliegan código en contenedores estándar y obtienen verificabilidad on-chain. La alfa en mainnet usa entornos de ejecución de confianza, con seguridad criptoeconómica y pruebas zero-knowledge previstas.
- EigenAI (inferencia): Inferencia verificable de LLM con una API compatible con OpenAI. Busca una salida reproducible y exacta bit a bit, ya que los modelos normalmente devuelven respuestas distintas a la misma instrucción, lo que hace imposible comprobar o impugnar sus resultados.
- EigenVerify (resolución de disputas): un marco que gestiona tanto fallos objetivos (demostrables mediante reejecución o pruebas) como intersubjetivos, y que usa la capacidad de bifurcación de EIGEN para penalizar a los nodos que se comportan mal.
EigenAI y EigenCompute llegaron a mainnet alfa en octubre de 2025, con equipos iniciales como Coinbase, cuyo AgentKit se está integrando para ejecutar agentes en EigenCompute y usar EigenAI para la inferencia. Estos productos están en una fase temprana y el acceso es restringido, así que lo que importa ahora es si los desarrolladores los adoptan.
Qué se construye en EigenLayer
Los AVSs convierten la seguridad restaked en aplicaciones reales, y más de 200 están operativos o en desarrollo. Las categorías llegan ya mucho más allá de los casos de uso de infraestructura originales:
- Los rollups y los secuenciadores se apoyan en la seguridad restaked para la integridad y el orden de los datos, en lugar de crear redes de confianza aisladas;
- Los servicios de disponibilidad de datos mantienen los datos de los rollup accesibles y verificables off-chain;
- Los oráculos y los bridges respaldan la exactitud de los precios y la seguridad de las transferencias cross-chain;
- La inferencia y los agentes de IA constituyen el caso de uso definitorio de 2026, y EigenCloud se posiciona como la capa en la que los agentes pueden poseer activos, firmar acuerdos y ser penalizados (slashing) por mala conducta;
- Los mercados de predicción y los juegos resuelven resultados del mundo real mediante la resolución intersubjetiva de disputas en lugar de un operador de confianza.
El enfoque de los agentes verificables es el que Eigen Labs impulsa con más fuerza. A medida que los agentes de IA pasan de generar texto a mover dinero, el modelo de confianza se rompe, y el argumento es que el software autónomo necesita una base donde sus acciones puedan comprobarse de forma independiente. Que esto se convierta en infraestructura por defecto o se quede en una tesis dependerá de la adopción.
Token EIGEN y tokenomics
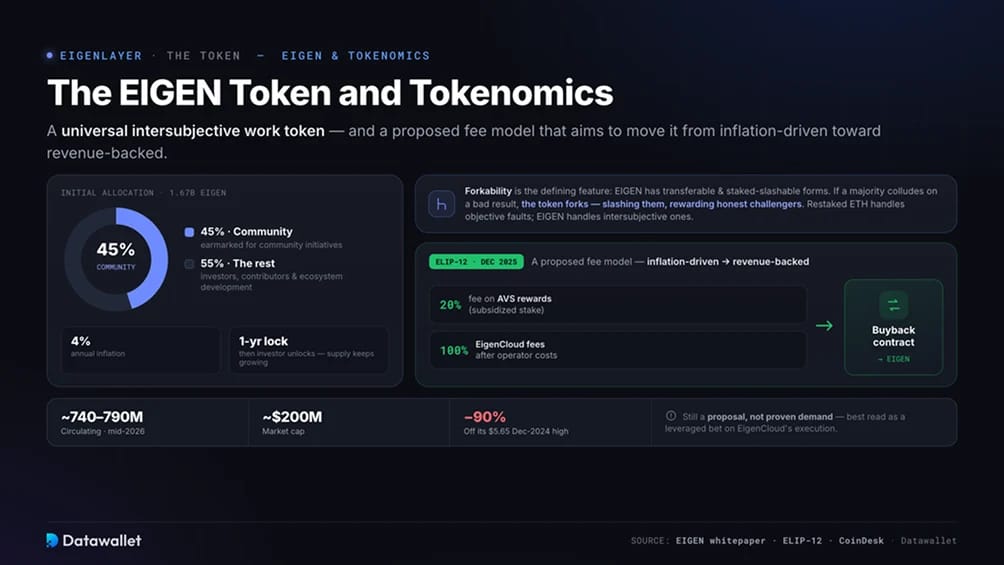
EIGEN es un token de trabajo intersubjetivo universal. El ETH restaked asegura lo que el consenso de Ethereum puede resolver directamente, mientras que EIGEN respalda los fallos intersubjetivos, disputas en las que los observadores coinciden pero que ningún contrato puede demostrar on-chain, como un oráculo que informa de un precio falso. Su rasgo distintivo es la bifurcabilidad: el token tiene una forma transferible y otra staked con posibilidad de slashing, y si la mayoría de los stakers coluden en un resultado erróneo, puede bifurcarse para penalizarlos y recompensar a los retadores honestos, sin suponer una mayoría honesta.
El suministro de un vistazo:
- Oferta inicial: 1.670 millones EIGEN, con una inflación anual del 4 %.
- Asignación: el 45 % para iniciativas de la comunidad y el resto para inversores, colaboradores y desarrollo del ecosistema.
- Desbloqueos: los tokens de inversores se desbloquean gradualmente tras un bloqueo de un año, por lo que la oferta sigue creciendo.
- Situación a mediados de 2026: aproximadamente 740 a 790 millones en circulación, una capitalización de mercado cercana a 200 millones de dólares y un precio más de un 90 % por debajo del máximo de diciembre de 2024, de 5,65 $.
Los detalles completos figuran en el whitepaper de EIGEN.
El cambio reciente más importante es ELIP-12, una propuesta de diciembre de 2025 que crearía un Comité de Incentivos y vincularía EIGEN al uso real. Impone una comisión del 20 % sobre las recompensas de AVS por stake subvencionado y destina el 100 % de las comisiones de servicio de EigenCloud, tras los costes de los operadores, a un contrato de recompra, de modo que solo los AVSs que paguen comisiones seguirán siendo elegibles para incentivos. El objetivo, según informó CoinDesk, es pasar de EIGEN como activo impulsado por la inflación a uno cuyo valor siga los ingresos de la red.
Sigue siendo una propuesta, no una demanda demostrada. Los ingresos cayeron con fuerza durante el periodo, y las recompras solo funcionan si los servicios generan comisiones reales. La larga brecha entre los fundamentos de EigenLayer y el precio de EIGEN es el debate central, así que el token se interpreta mejor como una apuesta apalancada por la ejecución de EigenCloud, no como un sustituto del restaking de Ethereum.
Riesgos que debes conocer
EigenLayer se sitúa en la base de un sistema por capas, y cada capa añade una forma de perder dinero. Los puntos siguientes se aplican por igual a los restakers, a los titulares de tokens de liquid restaking y a los compradores de EIGEN:
- El slashing ya es aplicable: cada AVS fija sus propias condiciones, esas condiciones difieren y la gobernanza puede modificarlas, por lo que el riesgo que antes de abril de 2025 era teórico ya es real.
- Dependencia del operador: la mayoría de los usuarios delegan, así que el tiempo de actividad, la gestión de claves y las decisiones sobre AVS de un operador influyen directamente en el resultado del staker.
- Apalancamiento y rehipoteca: una estructura habitual hace restaking de ETH en un token de restaking líquido y luego pide prestado con ese token como garantía para comprar más ETH, de modo que el mismo capital respalda varias posiciones y las pérdidas se acumulan si falla cualquier capa. Protocolos como Ether.fi lo facilitan.
- Infraestructura circundante: los mayores fallos suelen afectar a las capas que rodean al restaking, no a sus contratos centrales. El exploit de Kelp DAO de abril de 2026 drenó unos 292 millones de dólares a través de un bridge cross-chain, congeló los mercados de préstamos de rsETH y tensionó el sector, mientras que los contratos de restaking de EigenLayer permanecieron intactos.
- Dilución: las emisiones continuas y los desbloqueos programados añaden presión vendedora, y el modelo de recompra propuesto aún no está en vigor.
- Ejecución y competencia: los productos de nube e IA están en gran parte en fase alfa, el sector de la infraestructura de IA está saturado y, en el propio restaking, Symbiotic y Karak compiten en Ethereum, Babylon aporta Bitcoin y Jito es el ancla del mercado de Solana.
- Incertidumbre regulatoria: El restaking es una categoría nueva, y los custodios, los fondos y los exchanges pueden enfrentarse a normas poco claras sobre la divulgación de slashing, los productos de rendimiento y el tratamiento fiduciario.
Nada de esto hace que EigenLayer no sea invertible, pero sí implica que el protocolo debe valorarse como una infraestructura avanzada, no como un producto de ahorro pasivo.
Fundador y equipo
Sreeram Kannan, a menudo llamado el padre del restaking de Ethereum, es el fundador y director ejecutivo de Eigen Labs y profesor asociado en la Universidad de Washington, donde su investigación abarca la blockchain, la criptografía y la teoría de la información. Puso en marcha el proyecto en 2021.
Bajo su liderazgo, Eigen Labs cerró una ronda de Serie B de 100 millones de dólares liderada por a16z crypto, seguida de una compra adicional de EIGEN por parte de la firma por 70 millones de dólares vinculada a EigenCloud. El cambio de estrategia de 2025, incluido el recorte de plantilla, refleja una concentración deliberada de esfuerzos en torno a la tesis de la nube verificable.
Conclusión
EigenLayer fue pionero del restaking y sigue siendo la referencia de la categoría: protege la mayor parte del valor restaked en Ethereum y ofrece a los nuevos protocolos una forma de heredar una seguridad creíble en lugar de construirla desde cero. Con el slashing y la redistribución ya activos, el diseño original queda por fin completo y es de obligado cumplimiento.
EigenCloud es la apuesta mayor. Toma esa base de seguridad e intenta convertirla en una nube verificable para la era de la IA y los agentes, con productos operativos en EigenDA, EigenCompute, EigenAI y EigenVerify. La infraestructura está cada vez más activa y la visión es coherente.
Queda por resolver si los desarrolladores lo usan lo suficiente como para generar las comisiones que darían a EIGEN una vía de valor clara. Por ahora, lo mejor es entender EigenLayer como una infraestructura seria con un resultado comercial realmente abierto, así que investiga por tu cuenta antes de destinar capital.