¿Qué son los Actively Validated Services?
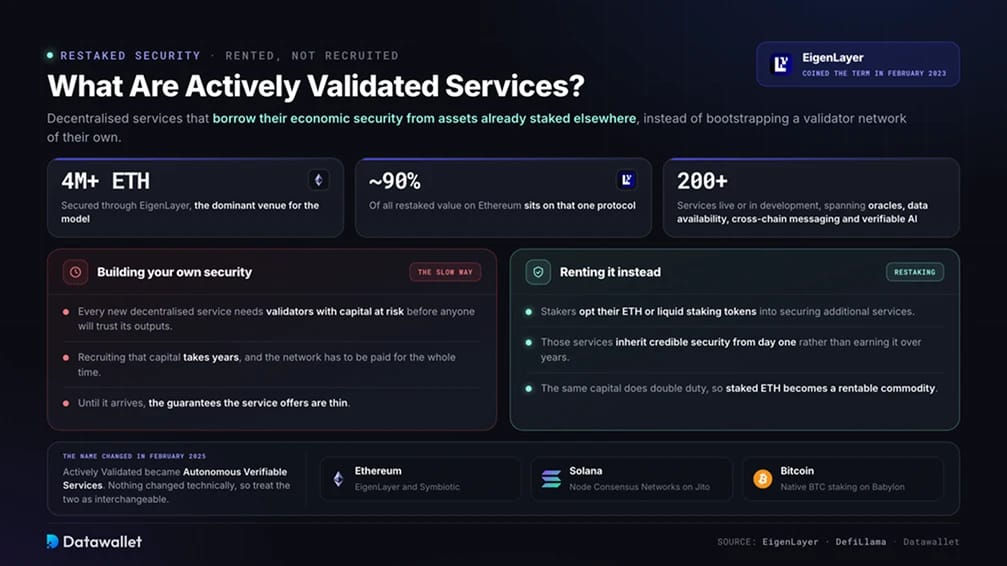
Un Actively Validated Service es cualquier sistema descentralizado que toma prestada su seguridad económica de activos ya en staked en otro lugar, en lugar de crear su propia red de validadores. El término fue acuñado por EigenLayer en febrero de 2023 para describir los oráculos, las capas de datos, los bridge y otro middleware que protege su mercado de restaking.
Todo nuevo servicio descentralizado necesita validadores con capital en riesgo antes de que nadie confíe en sus resultados, y reunir ese capital lleva años. El restaking acorta el proceso. Los stakers de Ethereum destinan sus ETH o sus tokens de liquid staking a asegurar servicios adicionales, y esos servicios heredan una seguridad creíble desde el primer día.
EigenLayer sigue siendo el principal escenario de este modelo: asegura más de 4 millones de ETH y aproximadamente el 90 % de todo el valor restaked en Ethereum, según DefiLlama. La misma idea se ha extendido desde entonces a Solana, donde los servicios equivalentes se llaman Node Consensus Networks, y a Bitcoin mediante el staking nativo de BTC en Babylon.
De servicios validados activamente a servicios autónomos verificables
En febrero de 2025, EigenLayer redefinió el acrónimo AVS como Autonomous Verifiable Services. No cambió nada a nivel técnico. El cambio de nombre indica para qué cree el equipo que sirven estos sistemas.
Autónomo significa que el servicio funciona por sí mismo mediante contratos inteligentes que distribuyen recompensas y aplican penalizaciones sin una empresa de por medio. Verificable significa que cualquiera puede comprobar que los operadores realizaron correctamente sus tareas, porque la prueba de ejecución se publica on-chain.
La mayor parte del sector sigue diciendo Actively Validated Services, así que trata ambos términos como intercambiables al comparar fuentes.
¿Cómo funciona un AVS?
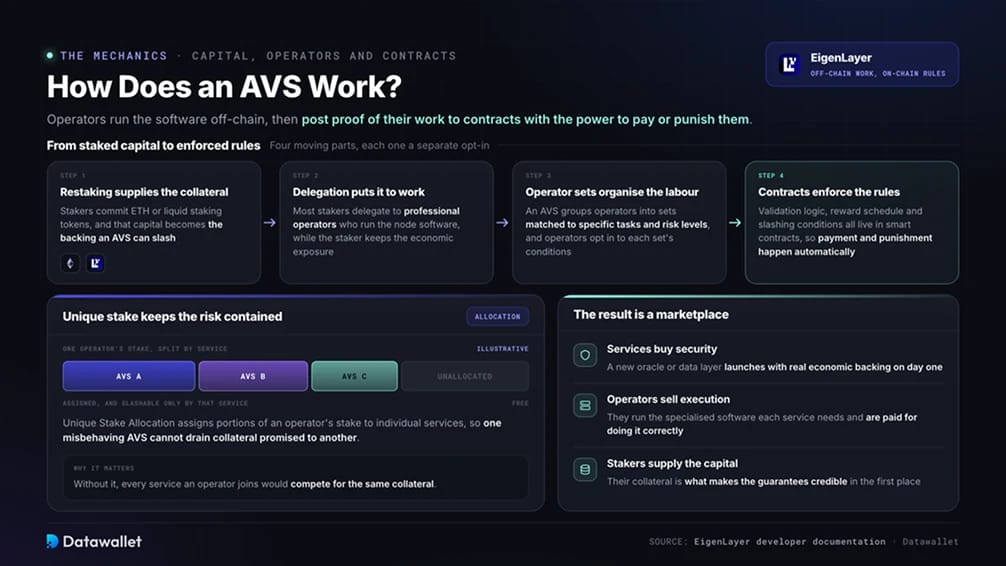
Cada AVS combina una red de operadores off-chain con contratos on-chain, una estructura descrita en la documentación de EigenLayer. Los operadores ejecutan el software off-chain y luego publican la prueba de su trabajo en contratos con capacidad para pagarles o penalizarlos.
- El restaking aporta el colateral: los stakers comprometen ETH o tokens de liquid staking a través de EigenLayer, y ese capital se convierte en el respaldo económico que un AVS puede penalizar (slashing).
- La delegación lo pone a trabajar: La mayoría de los stakers delegan en operadores profesionales, que ejecutan el software de nodo especializado que requiere cada servicio mientras el staker conserva la exposición económica.
- Los conjuntos de operadores organizan el trabajo: Un AVS agrupa a los operadores en conjuntos adaptados a tareas y niveles de riesgo concretos, y los operadores aceptan las condiciones de cada conjunto al que se unen.
- Los contratos on-chain hacen cumplir las reglas: el AVS define su lógica de validación, el calendario de recompensas y las condiciones de penalización (slashing) en contratos inteligentes, de modo que el pago y el castigo se producen de forma automática.
- El stake único aísla el riesgo: la Unique Stake Allocation de EigenLayer asigna partes del stake de un operador a servicios individuales, lo que impide que un AVS que se comporte mal drene el colateral prometido a otro.
El resultado es un mercado. Los servicios compran seguridad, los operadores venden ejecución y los stakers aportan el capital que hace creíbles las garantías.
El slashing y la redistribución hicieron exigibles los AVSs
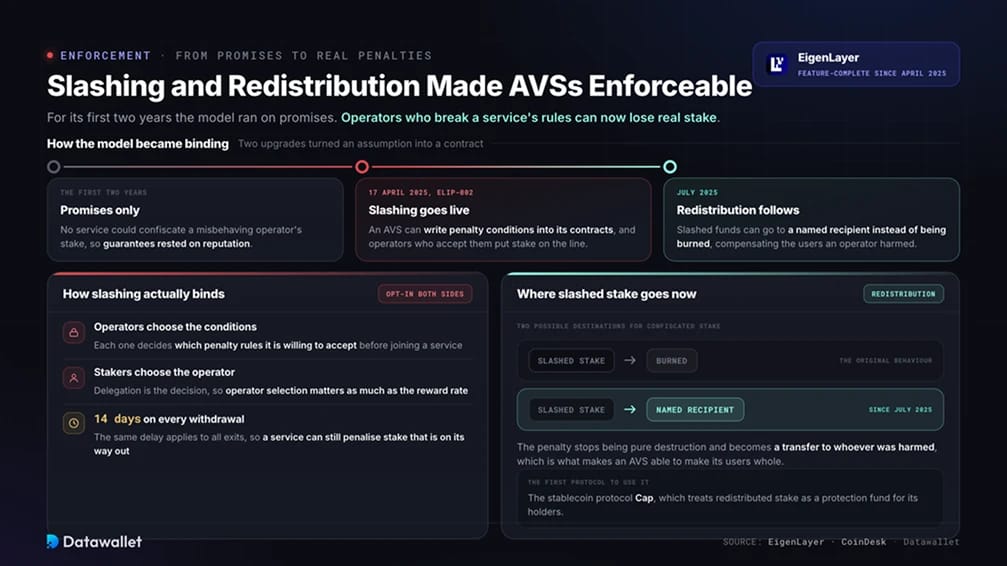
Durante sus dos primeros años, el modelo AVS se basó en promesas, porque ningún servicio podía confiscar el stake de un operador que se comportara mal. Eso cambió el 17 de abril de 2025, cuando el slashing se activó en la mainnet de EigenLayer mediante la actualización ELIP-002 y el protocolo quedó completo en funciones. Ahora un AVS puede incluir condiciones de penalización en sus contratos, y los operadores que las aceptan ponen en juego el stake delegado.
El slashing es opcional en ambos lados. Los operadores eligen qué condiciones aceptan, los stakers eligen a qué operadores respaldan, y todos los retiros conllevan un retraso de 14 días para que un servicio aún pueda penalizar el stake durante el retiro.
Una segunda actualización, Redistribution, llegó en julio de 2025. Ahora los fondos penalizados pueden redirigirse a un destinatario designado en lugar de quemarse, lo que permite a un AVS compensar a los usuarios perjudicados por un operador. El protocolo de stablecoins Cap fue el primero en adoptarla y utilizó el stake redistribuido como fondo de protección para sus titulares.
Ejemplos de Actively Validated Services
Los servicios con adopción real se concentran en torno a la infraestructura por la que ya pagan los rollups y las aplicaciones. Estos son los líderes actuales:
- EigenDA: una capa de disponibilidad de datos que almacena los datos de transacciones que los rollups deben publicar; su versión v2 eleva el rendimiento hasta 100 MB/s. Compite con alternativas soberanas como Celestia y se apoya en una seguridad alineada con Ethereum.
- eOracle: Una red de oráculos nativa de Ethereum que lleva datos externos, como precios, a on-chain, respaldada por ETH restaked en lugar de por un conjunto de validadores propio.
- AltLayer MACH: un servicio de finalidad rápida que confirma en segundos las transacciones de rollup y ofrece a los optimistic rollups garantías de liquidación más rápidas de lo que permiten sus ventanas de disputa de una semana.
- Lagrange: Una red de provers zero-knowledge que genera pruebas criptográficas sobre el estado de la blockchain y permite a las aplicaciones verificar datos cross-chain sin confiar en un intermediario.
- Hyperlane: un protocolo de mensajería cross-chain sin permisos que utiliza seguridad restaked para respaldar la seguridad de las transferencias entre redes.
- Witness Chain: una capa de verificación para redes descentralizadas de infraestructura física (DePIN) que convierte las afirmaciones sobre hardware del mundo real, como la ubicación y el ancho de banda, en pruebas que las aplicaciones pueden consumir.
La cobertura sigue ampliándose. La Decentralized Infrastructure Network de Infura ejecuta servicios RPC, las conexiones que usan las aplicaciones para leer blockchains, como un AVS, y Securitize usa EigenVerify para validar datos de precios del fondo tokenizado BUIDL de BlackRock.
¿Existen AVSs fuera de Ethereum?
Sí, aunque cada ecosistema ha adaptado el modelo a su propia arquitectura. En Solana, el equivalente de un AVS es una Node Consensus Network (NCN), y el principal entorno es Jito Restaking, lanzado en octubre de 2024. Los stakers depositan SOL, JitoSOL u otros tokens de Solana en bóvedas, reciben a cambio Vault Receipt Tokens, y su stake protege NCN como TipRouter, que descentraliza la forma en que Solana distribuye las propinas de MEV, los pagos prioritarios que los traders hacen a los validadores.
Solayer, el primer protocolo de restaking nativo de Solana, alcanzó un máximo superior a 500 millones de dólares en depósitos antes de reorientarse hacia su propia cadena acelerada por hardware. El restaking en Solana sigue siendo aproximadamente dos órdenes de magnitud menor que el de Ethereum en términos de dólares, una brecha que seguimos en nuestras estadísticas de staking en Solana.
Hay otros dos ecosistemas relevantes. Symbiotic compite con EigenLayer en Ethereum al aceptar cualquier token ERC-20 como garantía en vaults aislados, y Babylon permite a los poseedores de bitcoin hacer stake de BTC de forma nativa, sin bridging ni wrapping, para asegurar redes externas. Todos venden el mismo producto: una seguridad que un nuevo servicio no tiene que construir por sí mismo.
AVSs, EigenCloud e IA verificable
La categoría AVS es ahora la base de una apuesta mayor. En junio de 2025, Eigen Labs lanzó EigenCloud, una plataforma para desarrolladores que empaqueta la seguridad restaked en productos de estilo cloud, financiada con una compra de tokens EIGEN por 70 millones de dólares de a16z crypto. EigenDA gestiona los datos, EigenVerify gestiona la resolución de disputas y EigenCompute ejecuta cargas de trabajo off-chain verificables.
El caso de uso más sonado este año es la IA verificable. EigenAI y EigenCompute llegaron a mainnet alpha en octubre de 2025, y ofrecen inferencia reproducible de grandes modelos de lenguaje mediante una interfaz compatible con OpenAI. El argumento es que los agentes de IA que manejan dinero necesitan el tratamiento AVS, es decir, que sus acciones puedan comprobarse de forma independiente y que su mala conducta pueda penalizarse con slashing. Coinbase es uno de los primeros equipos que integran herramientas de agentes en la plataforma.
Todavía está por ver si los agentes se convertirán en el principal consumidor de AVS. La categoría nació con el middleware de blockchain y se está extendiendo hacia cualquier software cuya corrección alguien esté dispuesto a pagar por demostrar.
Retos de los Actively Validated Services
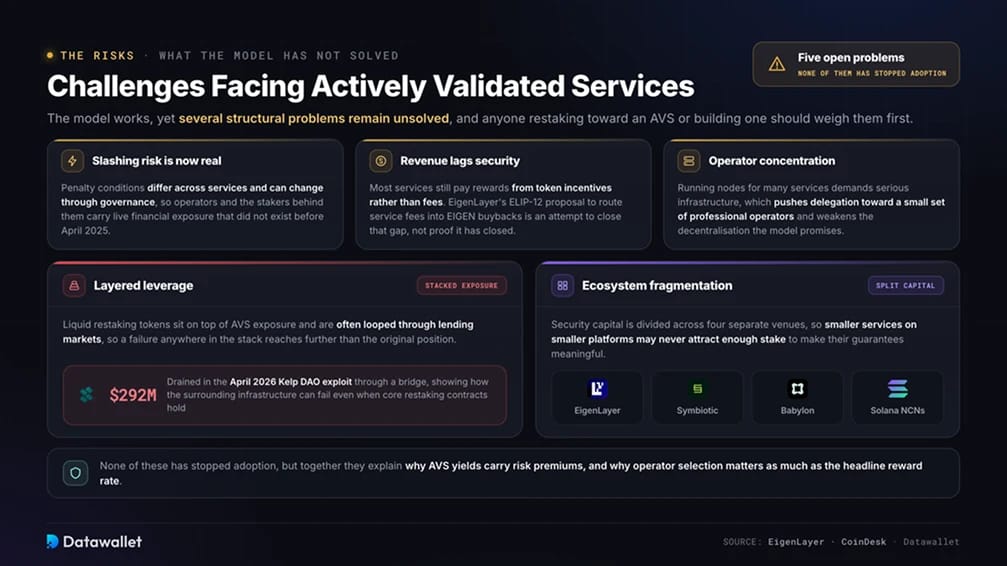
El modelo funciona, pero siguen sin resolverse varios problemas estructurales. Quien haga restaking hacia AVSs o construya uno debería tener en cuenta lo siguiente:
- El riesgo de slashing ya es real: Las condiciones de penalización varían según el servicio y pueden cambiar mediante la gobernanza, por lo que los operadores y los stakers que los respaldan asumen una exposición financiera real que no existía antes de abril de 2025.
- Los ingresos van por detrás de la seguridad: la mayoría de los AVSs todavía pagan recompensas con incentivos en tokens en lugar de comisiones, y la propuesta ELIP-12 de EigenLayer para redirigir las comisiones de servicio a recompras de EIGEN es un intento de cerrar esa brecha, no una prueba de que se haya cerrado.
- Concentración de operadores: Ejecutar nodos para muchos servicios exige una infraestructura seria, lo que empuja la delegación hacia un pequeño conjunto de operadores profesionales y debilita la descentralización que promete el modelo.
- Apalancamiento en capas: Los tokens de liquid restaking se apoyan en la exposición a AVS y a menudo se utilizan en bucle en mercados de préstamos. El exploit de Kelp DAO de abril de 2026, que drenó aproximadamente 292 millones de dólares a través de un bridge, mostró que la infraestructura circundante puede fallar incluso cuando los contratos centrales de restaking resisten.
- Fragmentación del ecosistema: el capital de seguridad está repartido entre EigenLayer, Symbiotic, Babylon y las NCN de Solana, de modo que los servicios más pequeños en plataformas menores quizá nunca atraigan suficiente stake para que sus garantías sean significativas.
Nada de esto ha frenado la adopción, pero explica por qué los rendimientos de AVS conllevan primas de riesgo y por qué la elección del operador importa tanto como la tasa de recompensa anunciada.
Conclusión
Actively Validated Services convirtieron el capital en staked en una materia prima alquilable, y la llegada del slashing transformó la idea de una promesa en un contrato exigible. Una nueva capa de oráculo o de datos puede lanzarse ahora con miles de millones en respaldo económico desde el primer día.
Las incógnitas pendientes son más comerciales que técnicas. Los ingresos por comisiones tienen que alcanzar a la seguridad que se ofrece, el poder de los operadores necesita una distribución más amplia y la tesis de la IA verificable debe generar clientes de pago. Consideramos que los AVSs son una infraestructura básica que conviene entender y te sugerimos leer a continuación nuestra guía de EigenLayer y EigenCloud, el protocolo que impulsa a la mayoría de ellos.