¿Qué es Jito Network?
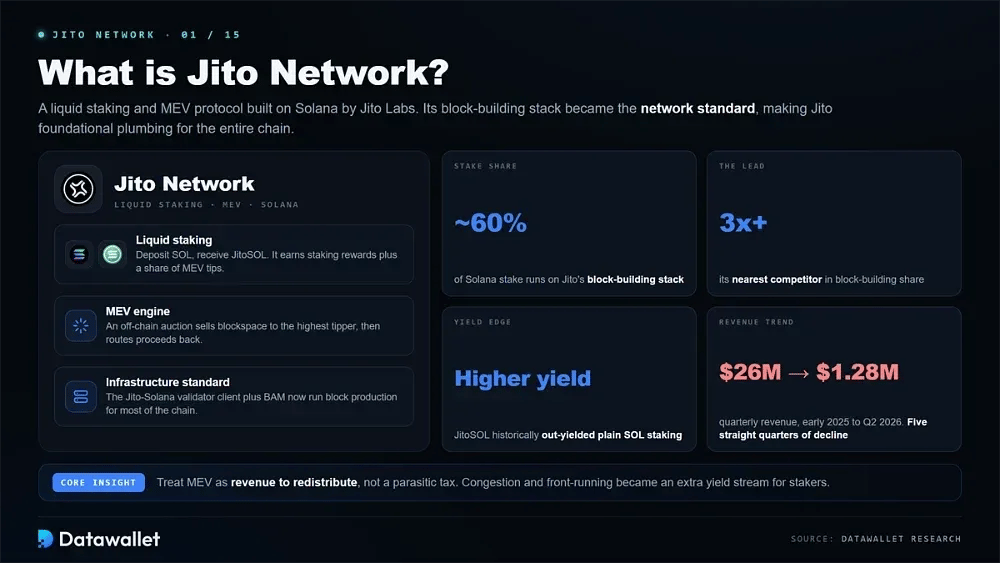
Jito Network es un protocolo de staking líquido y de Maximum Extractable Value construido sobre Solana por Jito Labs. Los usuarios depositan SOL y reciben JitoSOL, un token de staking líquido que acumula las recompensas de staking habituales junto con una parte de las propinas de MEV generadas cuando los traders pagan para que sus transacciones se ordenen de forma favorable dentro de un bloque.
La verdadera influencia del protocolo procede de la infraestructura y no del pool de staking. El cliente validador Jito-Solana se convirtió en el estándar de la red y, combinado con el más reciente Block Assembly Marketplace, la pila de construcción de bloques de Jito funciona ya con aproximadamente el 60 % del stake de Solana, más del triple que su competidor más cercano. Esa posición la convierte en una pieza básica de toda la cadena.
La idea clave de Jito fue tratar el MEV como unos ingresos que se redistribuyen, y no como un impuesto parasitario para los usuarios. Al organizar una subasta off-chain del espacio en bloque y devolver lo recaudado a los validadores y a los stakers, convirtió una fuente de congestión y de front-running en un flujo adicional de rendimiento, razón por la que JitoSOL ha ofrecido históricamente más yield que el staking de SOL simple.
El panorama de 2026 es más complicado que la historia de crecimiento de años anteriores. Los ingresos del protocolo han caído durante cinco trimestres consecutivos, desde aproximadamente 26 millones de dólares a principios de 2025 hasta unos 1,28 millones de dólares en el segundo trimestre de 2026, mientras la oferta de JitoSOL se contraía y los tokens de staking líquido rivales ganaban cuota. La respuesta de Jito ha sido expandirse hacia la construcción de bloques y el trading en lugar de defender solo el staking.
¿Cómo funciona Jito Network?
En su base, Jito es un stake pool de Solana construido alrededor de una infraestructura optimizada para MEV. Los tres componentes siguientes explican cómo se captura el valor y se devuelve a los stakers.
1. Bundles y el Block Engine
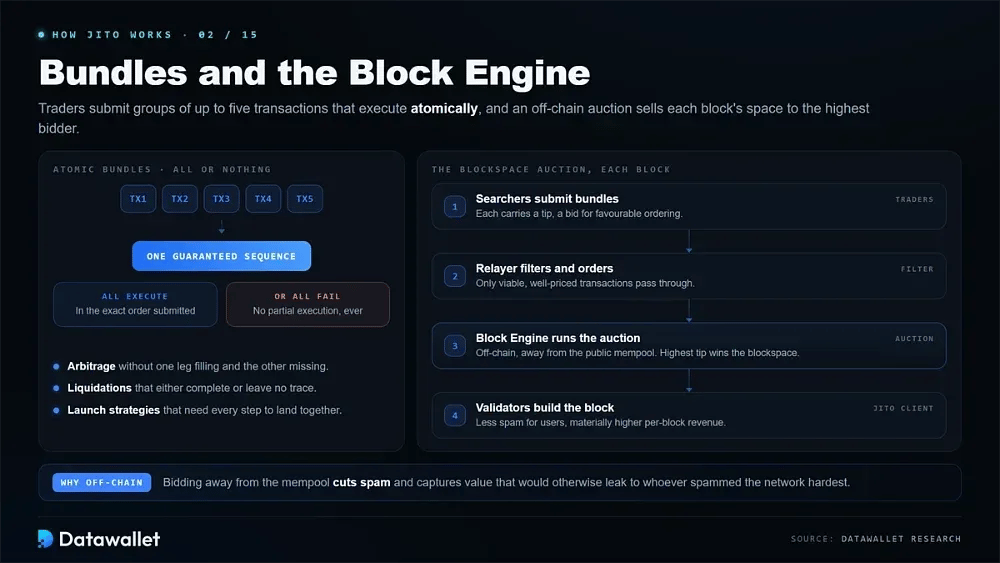
Los traders y los searchers envían bundles, grupos de hasta cinco transacciones que se ejecutan de forma atómica en una secuencia garantizada o fallan todas juntas. Esta propiedad de todo o nada es lo que hace viables el arbitraje, las liquidaciones y las estrategias de lanzamiento sin el riesgo de una ejecución parcial.
El Block Engine ejecuta una subasta off-chain en cada bloque y vende ese espacio de bloque a quien ofrezca la propina más alta. Como las pujas se realizan fuera del mempool público, se reduce el spam y los validadores capturan un valor que de otro modo iría a parar a quien más saturase la red.
Un relayer se sitúa delante del motor, filtrando y ordenando los bundles entrantes para que solo lleguen a los validadores transacciones viables y bien valoradas. El efecto combinado es menos congestión para los usuarios habituales y unos ingresos por bloque sensiblemente mayores para los validadores que ejecutan el cliente de Jito.
2. Distribución de recompensas MEV
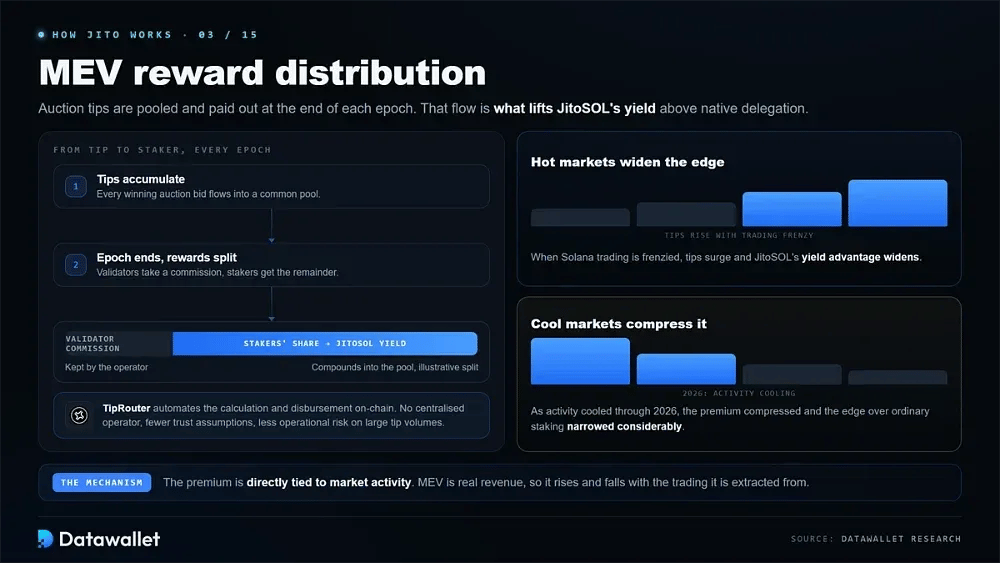
Las propinas acumuladas mediante la subasta se agrupan y se distribuyen al final de cada epoch. Los validadores cobran una comisión y el resto pasa a los stakers, que es el mecanismo que eleva el rendimiento de JitoSOL por encima del que produce la delegación nativa.
La distribución se realiza a través de TipRouter, un sistema on-chain que elimina la dependencia de un operador centralizado para calcular y repartir las recompensas. Esto importa porque los volúmenes de propinas son elevados, y automatizar el reparto reduce tanto los supuestos de confianza como el riesgo operativo.
El tamaño de esta prima está directamente ligado a la actividad del mercado. Cuando la negociación en Solana es frenética, las propinas se disparan y la ventaja de rendimiento de JitoSOL se amplía; cuando la actividad se enfría, como ha ocurrido durante 2026, la prima se comprime y la ventaja de JitoSOL sobre el staking ordinario se reduce considerablemente.
3. StakeNet y selección de validador
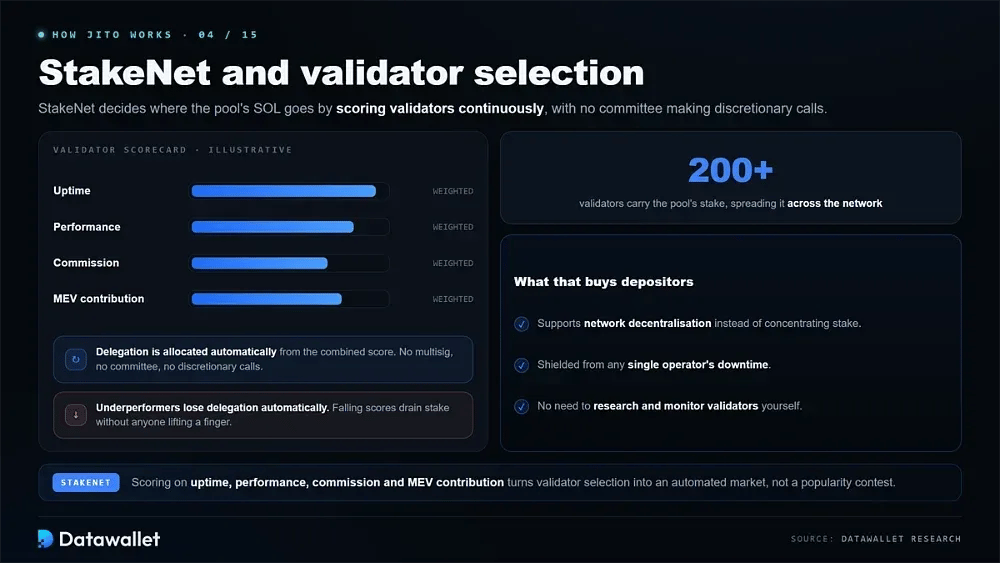
StakeNet automatiza cómo el pool asigna SOL entre los validadores, puntuándolos por tiempo de actividad, rendimiento, comisión y contribución de MEV. Los operadores con bajo rendimiento pierden la delegación automáticamente, sin que un multisig o un comité tome decisiones discrecionales.
El pool reparte el stake entre más de 200 validadores, lo que favorece la descentralización de la red y protege a los stakers de la inactividad de un único operador. Para los depositantes, esto elimina la necesidad de investigar y supervisar por sí mismos a cada validador.
JitoSOL y rendimientos de staking
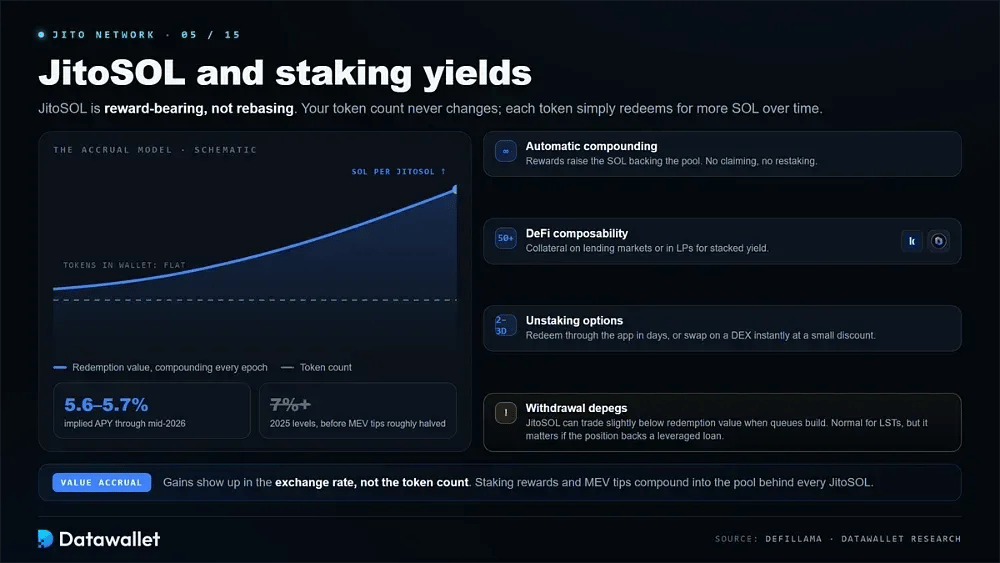
JitoSOL es un token que acumula recompensas en lugar de uno con rebase, lo que significa que la cantidad en tu wallet nunca cambia mientras que su valor en relación con SOL aumenta de forma constante.
Conviene entender este modelo de devengo antes de hacer staking:
- Acumulación de valor: Cada JitoSOL se puede canjear con el tiempo por progresivamente más SOL a medida que las recompensas de staking y las propinas de MEV se acumulan en el pool, de modo que las ganancias se reflejan en el tipo de cambio y no en el número de tokens.
- Rendimiento actual: el APY implícito de JitoSOL se situó cerca de 5,6 a 5,7 % hasta mediados de 2026, por debajo de los niveles superiores al 7 % de 2025, ya que el volumen de propinas MEV se redujo aproximadamente a la mitad junto con el enfriamiento de la actividad de Solana.
- Capitalización automática: las recompensas obtenidas por los validadores del pool aumentan el total de SOL que respalda a JitoSOL sin acuñar nuevos tokens, de modo que los titulares no tienen que reclamar nada manualmente ni hacer restaking.
- Componibilidad en DeFi: Con aceptación en más de 50 protocolos de Solana, JitoSOL funciona como garantía en mercados de préstamos como Kamino y Drift, o en pools de liquidez para estrategias de rendimiento apiladas.
- Opciones de unstaking: Canjear a través de la aplicación tarda aproximadamente de dos a tres días, aunque los titulares pueden salir al instante cambiando JitoSOL por SOL en un exchange descentralizado con un pequeño descuento.
- Pérdidas de paridad por retiros: JitoSOL puede cotizar ligeramente por debajo de su valor de reembolso cuando se acumulan colas de retiros, algo normal en los tokens de liquid staking, pero relevante si la posición respalda un préstamo apalancado.
Por qué se redujo la ventaja de rendimiento de JitoSOL
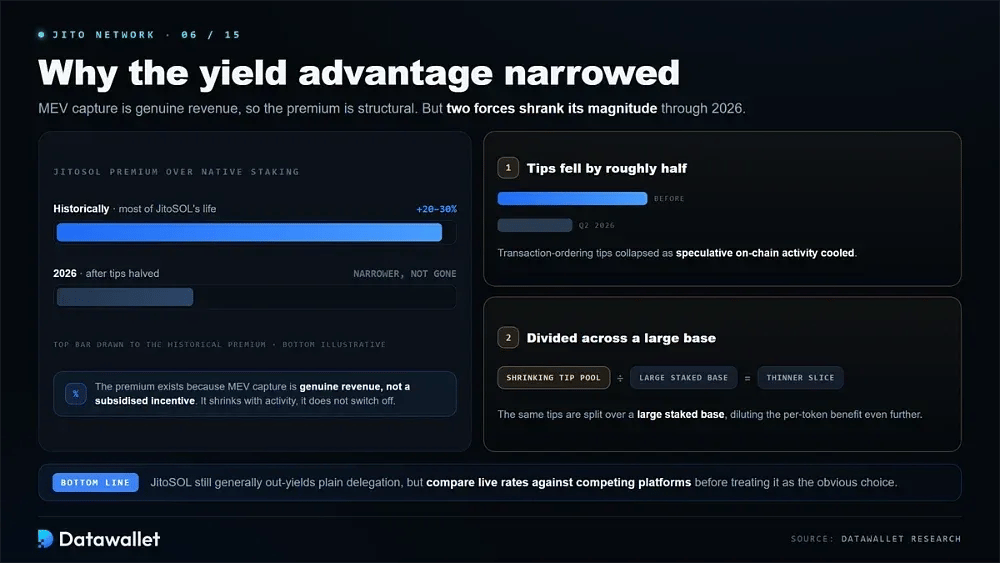
Durante la mayor parte de su historia, JitoSOL ofreció una prima de 20 a 30 % sobre el staking nativo de Solana porque la captura de MEV es un ingreso genuino y no un incentivo subvencionado. Esa ventaja estructural sigue existiendo, pero su magnitud se ha reducido.
Dos fuerzas lo comprimieron. Las propinas por ordenar transacciones cayeron aproximadamente a la mitad durante el segundo trimestre de 2026 al enfriarse la actividad on-chain especulativa, y ese mismo fondo de propinas cada vez menor se reparte entre una gran base de staked, lo que diluye el beneficio por token.
El resultado es una brecha más estrecha, no una desaparecida. JitoSOL sigue superando por lo general en rentabilidad a la delegación simple, pero la diferencia ya no justifica tratarlo como una opción claramente superior sin comparar las tasas en directo con las de las plataformas de liquid staking competidoras.
Qué es el Block Assembly Marketplace (BAM) de Jito
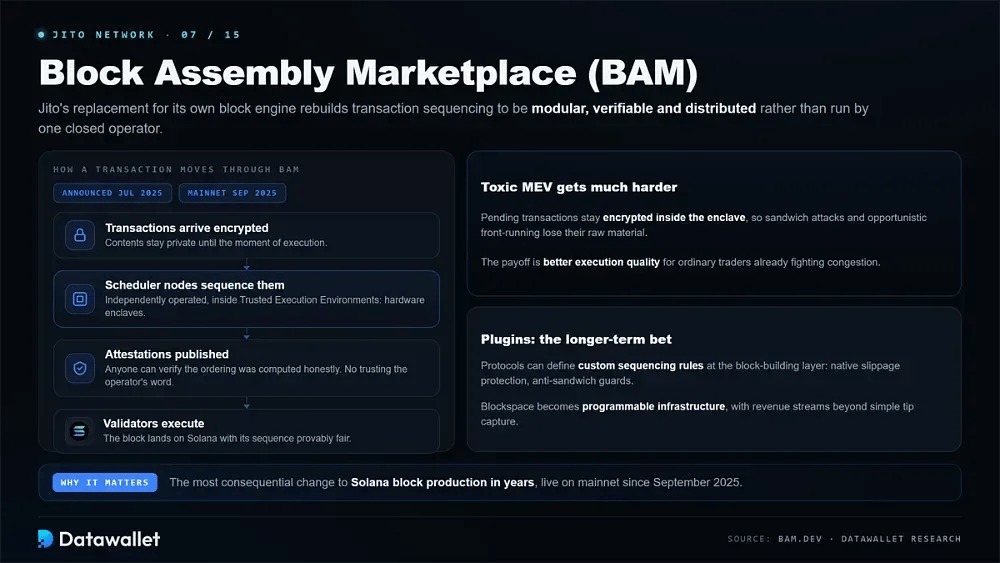
BAM es el sustituto que Jito propone para su propio motor de bloques y el cambio más trascendente en la producción de bloques de Solana en años. Anunciado en julio de 2025 y en funcionamiento en la mainnet ese mes de septiembre, reconstruye la secuenciación de transacciones para que sea modular, verificable y distribuida, en lugar de estar gestionada por un único operador cerrado.
El sistema enruta las transacciones a través de nodos programadores operados de forma independiente que se ejecutan dentro de entornos de ejecución de confianza, enclaves de hardware que mantienen privado el contenido de las transacciones hasta el momento de su ejecución. Cada nodo publica atestaciones criptográficas, lo que permite a cualquiera verificar que el orden se calculó de forma honesta, en lugar de fiarse de la palabra del operador.
Esa propiedad de privacidad ataca directamente el MEV tóxico. Como las transacciones pendientes permanecen cifradas dentro del enclave, los ataques sándwich y el front-running oportunista resultan mucho más difíciles de ejecutar, lo que mejora la calidad de ejecución de los traders habituales, que ya lidian con las comisiones de red de Solana durante la congestión.
El marco de Plugins de BAM es la apuesta a más largo plazo. Los protocolos pueden definir reglas de secuenciación personalizadas en la capa de construcción de bloques, como protección nativa contra slippage o salvaguardas anti-sandwich, convirtiendo el espacio en bloques en infraestructura programable y creando fuentes de ingresos que Jito puede monetizar más allá de la simple captura de propinas.
La adopción de BAM y la compensación en ingresos
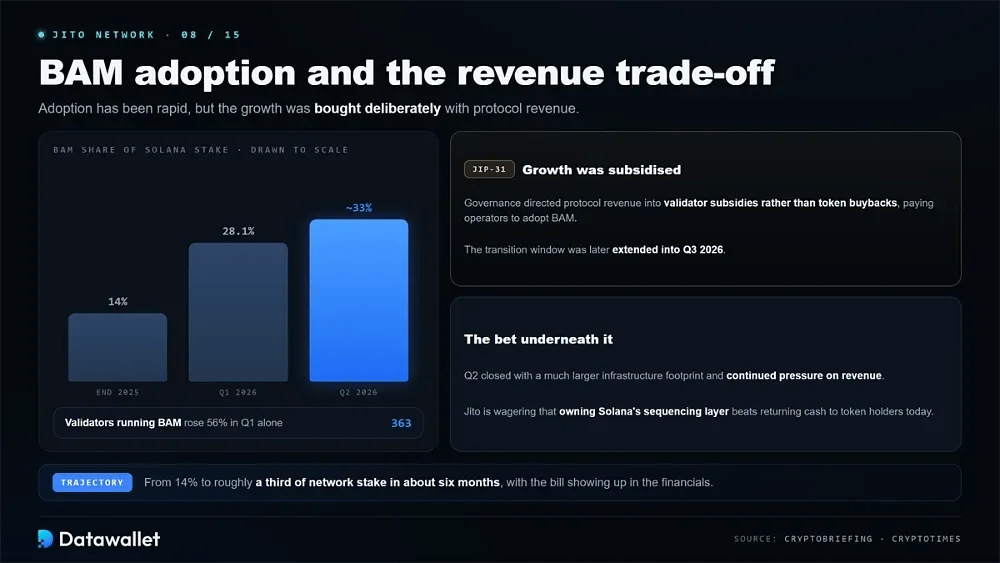
La adopción ha sido rápida. La cuota de BAM en el stake de Solana subió de alrededor del 14 % a finales de 2025 al 28,1 % en el primer trimestre de 2026, con un aumento del 56 % en el número de validadores hasta 363, y alcanzó aproximadamente el 33 % del stake de la red en el segundo trimestre.
Ese crecimiento se compró de forma deliberada. Mediante la propuesta de gobernanza JIP-31, Jito destinó los ingresos del protocolo a subvenciones para validadores en lugar de a recompras de tokens, pagando de hecho a los operadores para que adoptaran BAM durante una ventana de transición que más tarde se amplió hasta el tercer trimestre de 2026.
El equilibrio se aprecia en las cuentas. Jito terminó el segundo trimestre con una infraestructura mucho mayor, pero con presión continua sobre los ingresos, apostando por que controlar la capa de secuenciación de Solana será más valioso a largo plazo que devolver efectivo hoy a los titulares de tokens.
JTX: la plataforma de trading de Jito
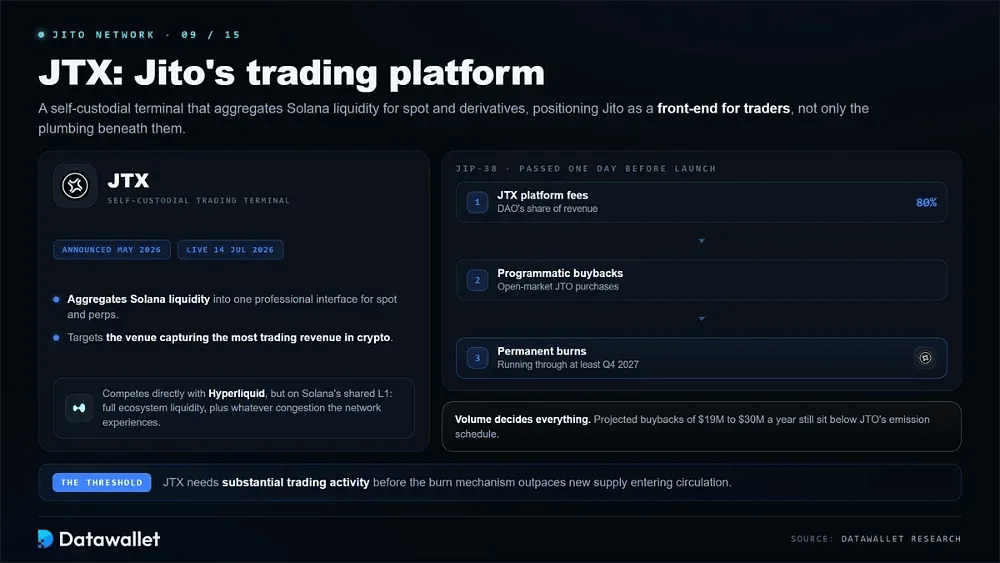
JTX es el terminal de trading de autocustodia de Jito, anunciado en mayo de 2026 y lanzado el 14 de julio de 2026. Agrega la liquidez de Solana en una interfaz profesional para operar en spot y derivados, y posiciona a Jito como un front-end para traders y no solo como la infraestructura que hay debajo.
Estratégicamente, apunta al mercado que capta más ingresos de trading del sector cripto. JTX compite directamente con Hyperliquid, aunque funciona sobre la Layer 1 compartida de Solana en lugar de una cadena diseñada a medida, de modo que accede a todo el ecosistema de liquidez de Solana, pero hereda la congestión que sufra la red.
La economía del token es lo que hace significativo a JTX. La propuesta de gobernanza JIP-38, aprobada un día antes del lanzamiento, destina toda la parte de la DAO de los ingresos de JTX, que es el 80 % de las comisiones de la plataforma, a recompras programáticas de JTO en el mercado abierto y a quemas permanentes que se ejecutarán al menos hasta el cuarto trimestre de 2027.
Que esto importe depende por completo del volumen. Las recompras previstas, de aproximadamente 19 a 30 millones de dólares al año, siguen por debajo del calendario de emisión de JTO, así que JTX necesita una actividad de trading considerable antes de que el mecanismo de quema supere a la nueva oferta que entra en circulación.
Tokenomics de JTO
El token de gobernanza de Jito sustenta la toma de decisiones del protocolo: sus titulares votan sobre la política de validadores, la asignación de la tesorería, los parámetros de comisiones y las actualizaciones del protocolo. Jito evitó deliberadamente una venta pública y optó por distribuirlo mediante un airdrop retroactivo a usuarios tempranos, validadores y titulares de JitoSOL.
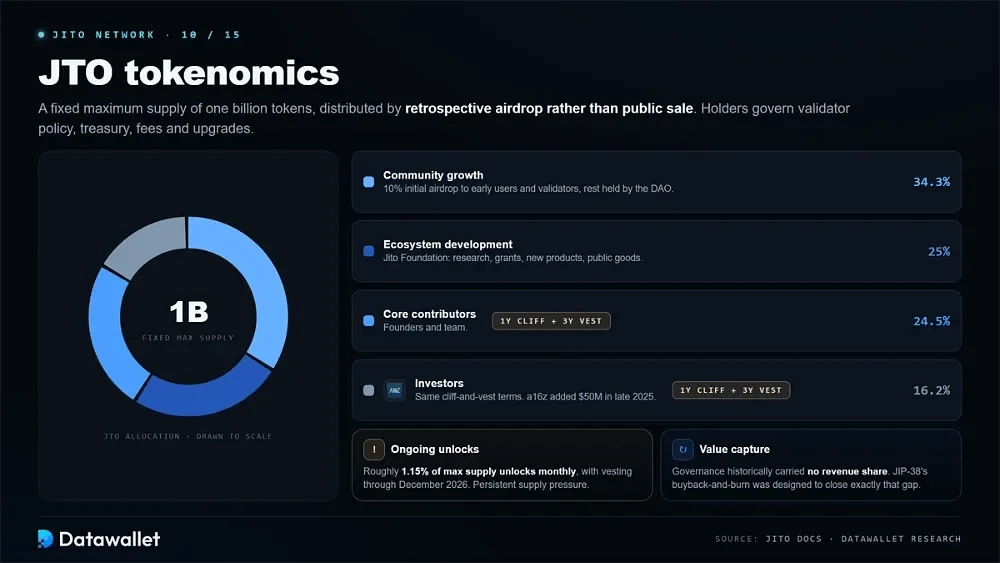
JTO tiene un suministro máximo fijo de mil millones de tokens, distribuidos de la siguiente manera:
- Crecimiento de la comunidad (34,3 %): la mayor asignación, que abarca el airdrop inicial del 10 % para los primeros usuarios y validadores, además de los tokens que conserva la DAO para futuras iniciativas e incentivos de la comunidad.
- Desarrollo del ecosistema (25 %): en manos de la Jito Foundation para financiar investigación, subvenciones, desarrollo de nuevos productos e iniciativas de bien público en todo el ecosistema de Solana.
- Colaboradores principales (24,5 %): reservado para fundadores y miembros del equipo, con consolidación gradual durante tres años tras un periodo inicial de un año, para alinear los incentivos a largo plazo con el rendimiento del protocolo.
- Inversores (16,2 %): asignados a los primeros patrocinadores y firmas de capital riesgo con las mismas condiciones de cliff y vesting que el equipo; más tarde, a16z crypto añadió una inversión estratégica de 50 millones de dólares a finales de 2025.
- Desbloqueos en curso: aproximadamente el 1,15 % del suministro máximo se desbloquea cada mes, y la consolidación (vesting) del equipo y de los inversores continúa hasta diciembre de 2026, lo que genera una presión de oferta persistente sobre el token.
- Captura de valor: JTO ha ofrecido históricamente derechos de gobernanza sin reparto directo de ingresos, una carencia que el mecanismo de recompra y quema JTX del JIP-38 se diseñó específicamente para cerrar.
Precio de JTO y presión de la oferta
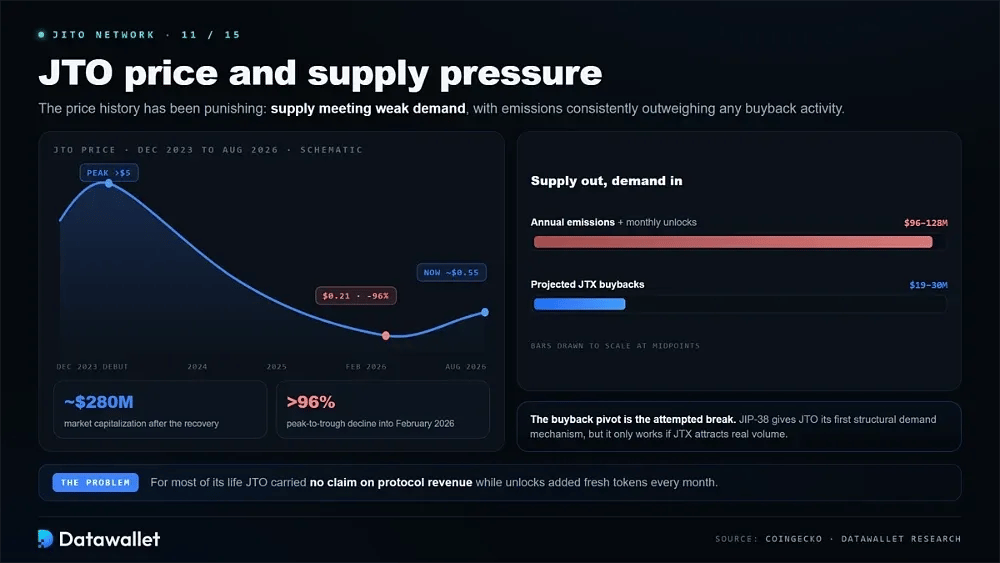
El historial de precios de JTO ha sido duro. Tras debutar en diciembre de 2023 y alcanzar un máximo superior a 5 $, el token cayó hasta unos 0,21 $ en febrero de 2026, un descenso superior al 96 %, antes de recuperarse hasta alrededor de 0,55 $ con una capitalización de mercado cercana a 280 millones de dólares.
El problema de fondo ha sido una oferta que se encuentra con una demanda débil. Las emisiones anuales, valoradas entre 96 millones de dólares y 128 millones de dólares, han superado de forma constante cualquier actividad de recompra, mientras que los desbloqueos mensuales añaden tokens nuevos a un mercado en el que JTO no daba derecho a los ingresos del protocolo.
El giro hacia la recompra es el intento de Jito de romper esa dinámica. Dirigir los ingresos de JTX a quemas programáticas crea el primer mecanismo de demanda estructural que ha tenido JTO, aunque su eficacia depende por completo del volumen de operaciones que la nueva plataforma consiga atraer.
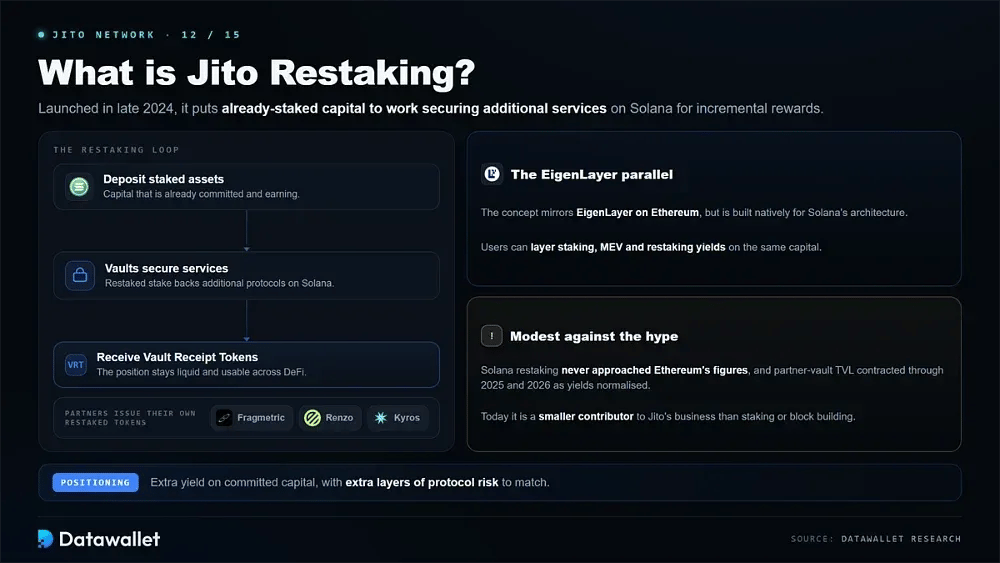
¿Qué es el restaking de Jito?
Jito Restaking, lanzado a finales de 2024, permite a los usuarios poner a trabajar activos en staked para asegurar servicios adicionales en Solana, y obtener recompensas adicionales sobre capital que ya está comprometido. El concepto se asemeja a EigenLayer en Ethereum, pero está diseñado de forma nativa para la arquitectura de Solana.
Los depositantes reciben Vault Receipt Tokens que representan su posición restaked, que siguen siendo líquidos y utilizables en DeFi. Protocolos socios como Fragmetric, Renzo y Kyros emiten sus propios tokens restaked sobre esta infraestructura, lo que permite a los usuarios combinar rendimientos de staking, MEV y restaking.
La escala ha sido modesta en comparación con el entusiasmo inicial. El restaking en Solana nunca se acercó a las cifras de Ethereum, y el TVL de las vaults asociadas se contrajo a lo largo de 2025 y 2026 a medida que los rendimientos del restaking se normalizaron, lo que lo deja como un contribuyente menor al negocio global de Jito en comparación con el staking o la construcción de bloques.
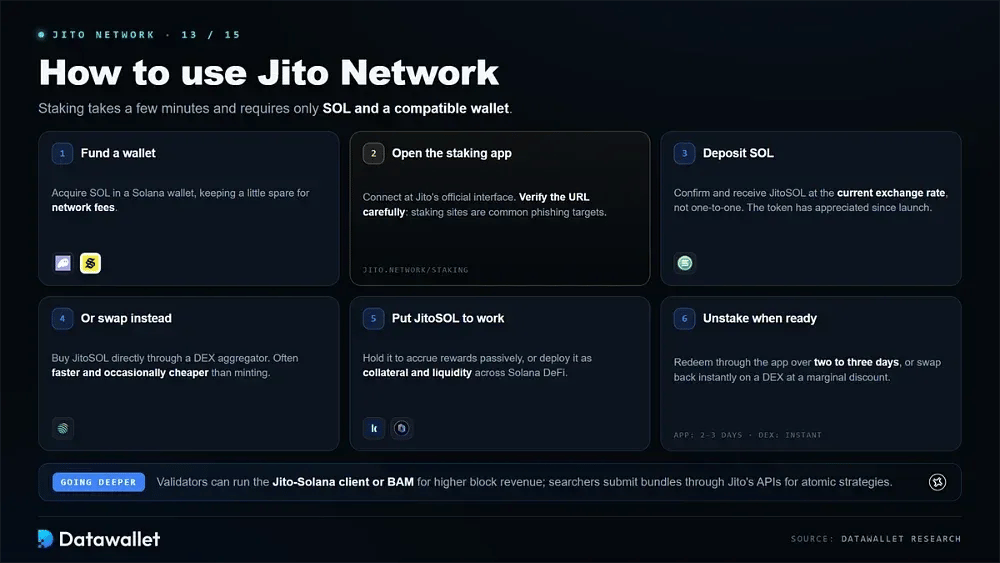
Cómo usar Jito Network
Empezar con Jito lleva unos minutos y solo requiere SOL y un wallet compatible. Los pasos siguientes cubren el staking, la tenencia y la salida:
- Fondea un wallet: adquiere SOL en un wallet de Solana como Phantom o Solflare y conserva una pequeña cantidad de reserva para cubrir las comisiones de transacción de la red.
- Abre la aplicación de staking: visita la interfaz oficial de staking de Jito y conecta tu wallet, comprobando con cuidado la URL, ya que los sitios de staking son objetivos habituales de phishing.
- Haz un depósito de SOL: Introduce la cantidad para hacer stake y confirma la transacción; recibirás JitoSOL al tipo de cambio actual y no uno a uno, ya que el token se ha revalorizado desde su lanzamiento.
- O haz un swap: También puedes obtener JitoSOL directamente mediante un swap a través de un agregador de DEX como Jupiter, que puede ser más rápido y, en ocasiones, más barato que emitirlo.
- Pon JitoSOL a trabajar: mantenlo para acumular recompensas de staking y MEV de forma pasiva, o utilízalo como garantía y liquidez en los protocolos DeFi de Solana para obtener un rendimiento adicional.
- Haz unstake cuando quieras: canjea a través de la aplicación en unos dos o tres días, o sal de inmediato cambiando de nuevo a SOL en un DEX con un descuento marginal.
Los validadores también pueden ejecutar el cliente Jito-Solana o adoptar BAM para aumentar los ingresos por bloque y atraer delegación, mientras que los desarrolladores y los searchers pueden enviar bundles directamente a través de las API de Jito para ejecutar estrategias atómicas.
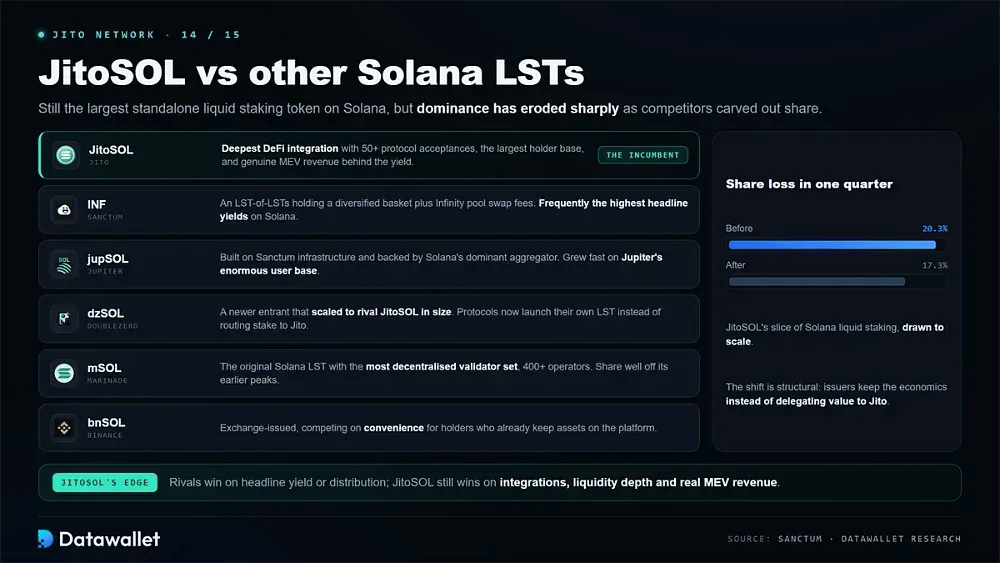
Jito frente a otros tokens de liquid staking de Solana
JitoSOL sigue siendo el mayor token de liquid staking independiente de Solana, pero su dominio ha caído con fuerza a medida que los competidores se han hecho con cuota. Compararlo con las principales plataformas de staking de Solana aclara dónde sigue liderando JitoSOL y dónde ha perdido terreno:
- Sanctum (INF): un LST de LST que mantiene una cesta diversificada y captura comisiones de swap de su pool Infinity, y que con frecuencia publica los rendimiento más altos del mercado de Solana.
- Jupiter (jupSOL): respaldado por el principal agregador de Solana y creado sobre la infraestructura de Sanctum, jupSOL creció con rapidez al combinar un rendimiento competitivo con la enorme base de usuarios de Jupiter.
- DoubleZero (dzSOL): un participante más reciente que creció rápido hasta rivalizar en tamaño con JitoSOL, y que ilustra cómo los protocolos lanzan cada vez más su propio LST en lugar de dirigir el stake a Jito.
- Marinade (mSOL): el LST original de Solana, que se distingue por el conjunto de validadores más descentralizado, con más de 400 operadores, aunque su cuota de mercado ha caído notablemente desde sus máximos anteriores.
- Binance (bnSOL): Un LST emitido por un exchange que capta directamente a usuarios custodial y compite en comodidad para quienes ya mantienen sus activos en la plataforma.
- La ventaja de JitoSOL: Jito conserva la integración más profunda en DeFi, con más de 50 aceptaciones de protocolos, la mayor base de titulares e ingresos MEV genuinos en lugar de incentivos subvencionados que respalden su rendimiento.
El cambio competitivo es estructural y no temporal. La cuota de JitoSOL en el mercado de liquid staking de Solana pasó de aproximadamente 20,3 % a 17,3 % en un solo trimestre, impulsada en gran parte por protocolos que se dan cuenta de que pueden emitir su propio LST y conservar la rentabilidad en lugar de delegar ese valor en Jito.
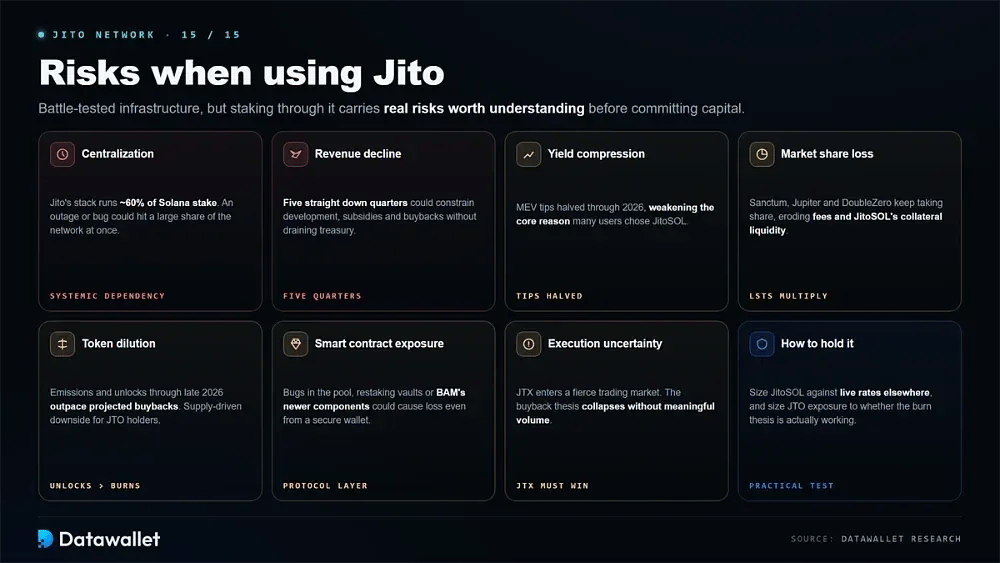
Riesgos al usar Jito
Jito es una infraestructura probada en la práctica, pero hacer staking a través de ella conlleva riesgos reales que conviene entender antes de comprometer capital. Las principales preocupaciones son:
- Preocupación por la centralización: Con la pila de construcción de bloques de Jito funcionando en aproximadamente el 60 % del stake de Solana, su infraestructura supone una dependencia sistémica, y una caída o un error podría afectar simultáneamente a una gran parte de la red.
- Descenso de los ingresos: los ingresos del protocolo han caído durante cinco trimestres consecutivos, y una debilidad prolongada podría limitar la capacidad de Jito para financiar el desarrollo, los subsidios y las recompras sin recurrir a las reservas de tesorería.
- Compresión del rendimiento: las propinas de MEV se redujeron a la mitad a lo largo de 2026, lo que estrecha la ventaja de JitoSOL frente al staking nativo y debilita el principal motivo por el que muchos usuarios lo eligieron en un principio.
- Pérdida de cuota de mercado: Los LST competidores de Sanctum, Jupiter y DoubleZero siguen ganando cuota, lo que reduce la base de comisiones de Jito y podría erosionar la profundidad de liquidez que hace útil a JitoSOL como colateral.
- Dilución del token: Las emisiones de JTO y los desbloqueos mensuales previstos hasta finales de 2026 superan las recompras proyectadas, por lo que mantener el token de gobernanza conlleva un riesgo de caída considerable por la oferta.
- Exposición a contratos inteligentes: los errores en el pool de staking, en las vaults de restaking o en los componentes más recientes de BAM podrían causar pérdidas, de modo que mantener JitoSOL en un wallet de autocustodia seguro no elimina el riesgo a nivel de protocolo.
- Incertidumbre de ejecución: JTX entra en un mercado de trading muy competitivo frente a plataformas consolidadas, y la tesis de la recompra se desmorona por completo si la plataforma no consigue atraer un volumen significativo.
Conclusiones
Jito construyó algo realmente importante en Solana: convirtió el MEV de un impuesto oculto en ingresos compartidos y dio a los stakers una prima de rendimiento que se mantuvo durante años. Su infraestructura sustenta ahora la mayor parte de la producción de bloques de la red, una posición notable para un protocolo con apenas unos años de vida.
La etapa actual es más difícil que la anterior. Los ingresos han caído durante cinco trimestres seguidos, JitoSOL pierde terreno frente a rivales que prefieren cada vez más emitir sus propios tokens, y JTO cotiza muy por debajo de su debut pese al arraigo operativo del protocolo.
La respuesta de Jito es la expansión en lugar del repliegue: destina ingresos a hacer crecer BAM y lanza JTX para crear un mecanismo directo de captura de valor. Para los stakers, JitoSOL sigue siendo una opción sólida y muy integrada que merece compararse con las tasas en directo de otras opciones. Para los titulares de JTO, la tesis depende ahora casi por completo de si la economía de staking de Solana y el volumen de JTX pueden superar el calendario de emisión del token.