Compara las principales plataformas de staking de Solana
1. Bybit
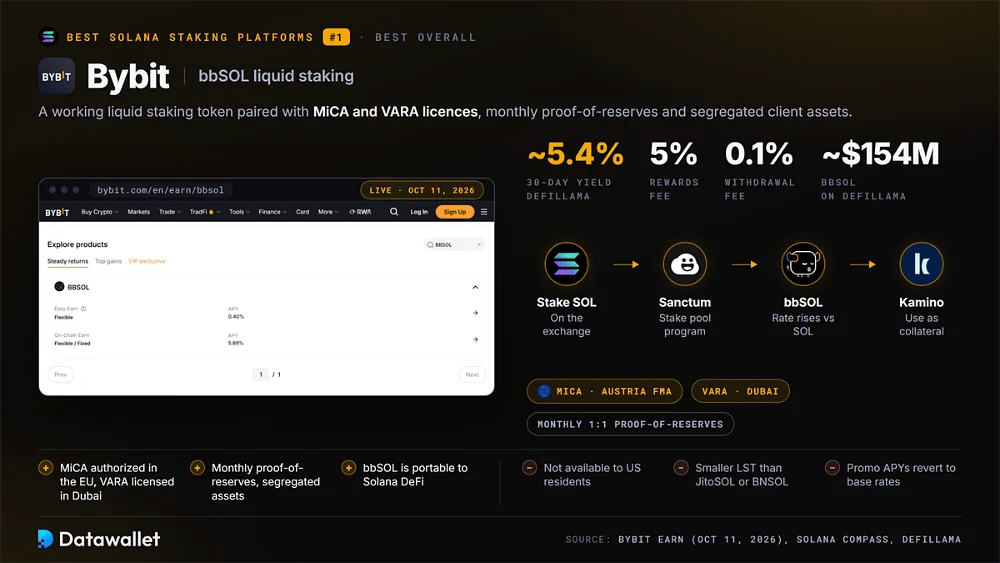
Bybit mantiene el primer puesto al combinar un producto de liquid staking que funciona con sólidas credenciales regulatorias. Bybit EU cuenta con autorización MiCA de la FMA de Austria, mientras que VARA otorga licencia a su entidad de Dubái. El exchange también publica una prueba de reservas mensual y segrega los activos de los clientes, una distinción cada vez más importante ahora que se ha cerrado el periodo transitorio de MiCA.
Basado en el programa de stake pool de Sanctum, bbSOL cobra una comisión del 5 % sobre las recompensas y una comisión de retiro del 0,1 %. La medición a 30 días de DefiLlama sitúa su yield cerca del 5,4 %. Las recompensas se reflejan en un tipo de cambio creciente de SOL, y no en un saldo de tokens que aumenta, y los titulares pueden sacar bbSOL del exchange para usarlo como garantía en Kamino y otros mercados monetarios de Solana.
El acceso y la escala son las principales contrapartidas. Bybit sigue sin estar disponible para residentes en EE. UU., y los aproximadamente 154 millones de dólares de bbSOL en DefiLlama siguen muy por debajo de Jito o BNSOL. Las tasas promocionales de Earn también son temporales. Elegir plazos de Locked Earn de 7 a 60 días elimina buena parte de la ventaja de liquidez que ofrece bbSOL. Nuestra reseña completa de Bybit explica las comisiones en detalle.
Ventajas
- Autorizado conforme a MiCA en la UE y con licencia VARA en Dubái.
- Prueba de reservas 1:1 mensual con activos de clientes segregados.
- bbSOL se puede usar en DeFi de Solana como garantía de préstamos.
Inconvenientes
- No disponible para residentes en EE. UU.
- Un LST más pequeño que JitoSOL o BNSOL, con una liquidez on-chain más limitada.
- Los APY promocionales vuelven a los tipos base al terminar las campañas.
2. Jito
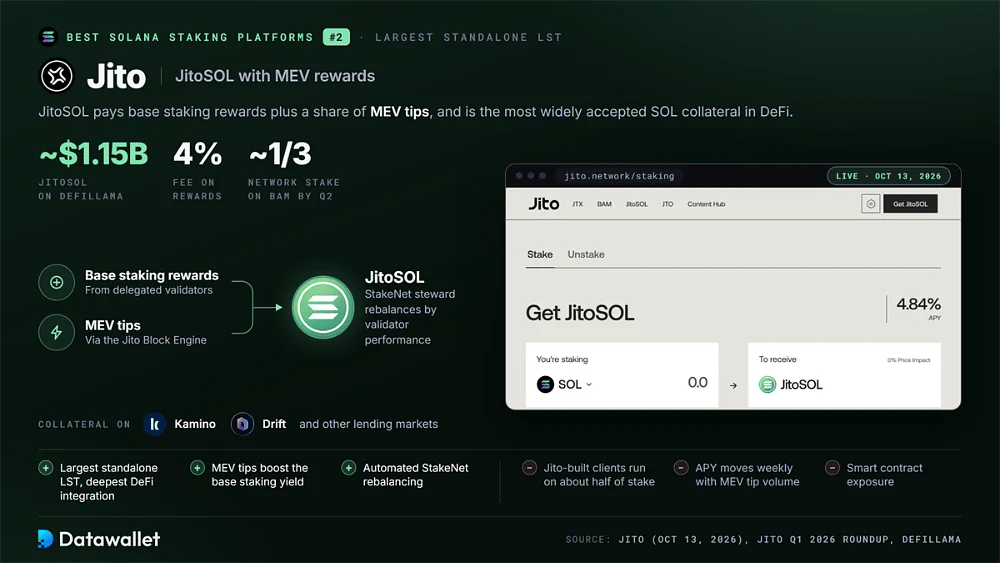
Jito ocupa el segundo puesto en gran parte porque JitoSOL sigue siendo el mayor token de liquid staking independiente de Solana. Mantiene unos 1.150 millones de dólares según DefiLlama. El stake pool dirige SOL hacia validadores que usan el software de construcción de bloques de Jito, lo que permite a los titulares recibir recompensas de staking base junto con una parte de las propinas de MEV canalizadas a través del Jito Block Engine.
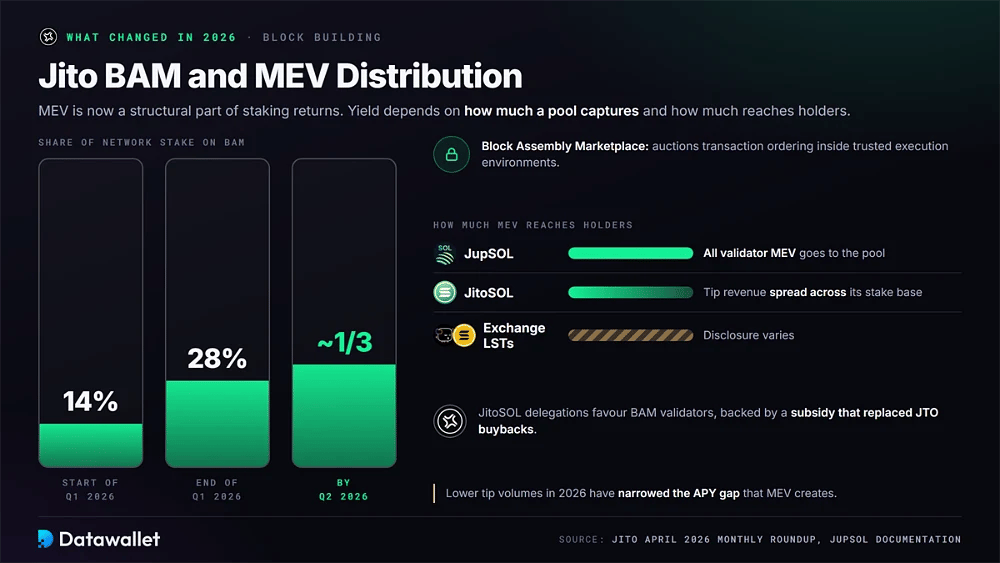
BAM, el Block Assembly Marketplace de Jito, marcó buena parte de su desarrollo en 2026. Los datos del T1 de Jito registraron que el stake en BAM pasó del 14 a 28 % de la red y llegó a aproximadamente un tercio en el T2. Las delegaciones de JitoSOL favorecen a los validadores de BAM. El token sigue además entre las formas de colateral en SOL más aceptadas en Kamino, Drift y otros mercados de préstamos.
Ese alcance conlleva preocupaciones por la concentración y un perfil de rentabilidad variable. El software de cliente creado por Jito funciona en aproximadamente la mitad del stake activo, lo que reaviva el debate sobre la centralización al estilo de Lido. Los propios informes de Jito muestran además que los ingresos por propinas disminuyeron al debilitarse la actividad on-chain durante 2026. Los holders asumen el riesgo de los contratos inteligentes y el pool deduce un 4 % de las recompensas.
Ventajas
- El mayor LST independiente de Solana, con la integración más profunda en DeFi.
- Las propinas MEV del Jito Block Engine aumentan el rendimiento base del staking.
- Un gestor automatizado de StakeNet reequilibra el stake según el rendimiento del validador.
Inconvenientes
- Concentración de clientes y de construcción de bloques en una gran parte del stake.
- El APY varía de una semana a otra con el volumen de propinas MEV.
- Exposición a contratos inteligentes más allá del staking nativo.
3. Binance
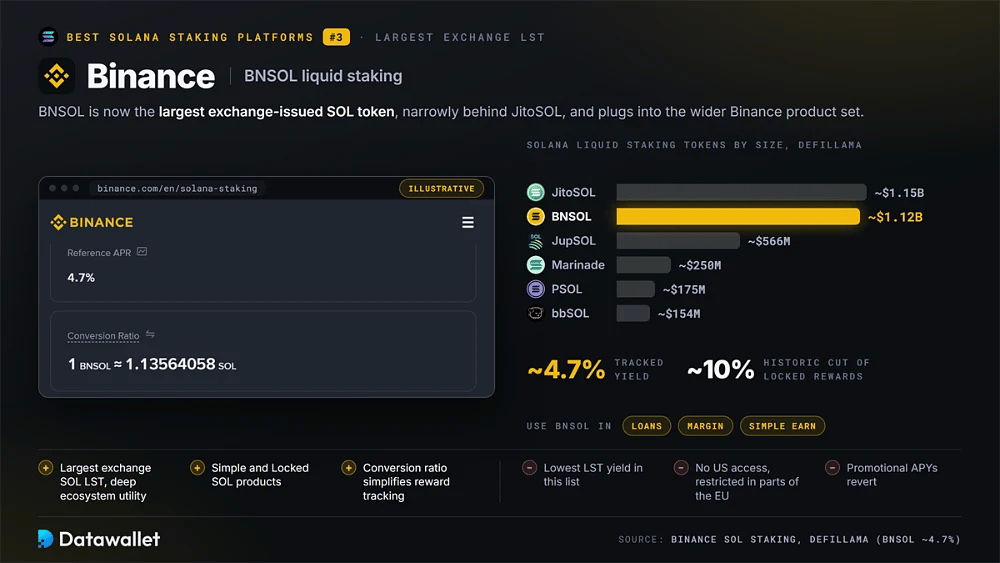
Binance sube al tercer puesto porque BNSOL se ha convertido en el mayor LST emitido por un exchange en Solana. Mantiene aproximadamente 1.120 millones de dólares según DefiLlama, justo por detrás de JitoSOL. Las recompensas se acumulan mediante una ratio de conversión de BNSOL a SOL creciente, de modo que el saldo de tokens no cambia y no hace falta reclamar las recompensas manualmente.
Su mayor ventaja es la integración dentro del ecosistema de Binance. BNSOL puede usarse con Binance Loans, margin y Simple Earn. Los usuarios que prefieran compromisos fijos también pueden elegir los productos Locked SOL. DefiLlama sitúa BNSOL en torno al 4,7 %, por debajo de productos on-chain competidores, lo que refleja en parte la comisión de Binance sobre las recompensas de staking.
La jurisdicción y las comisiones son las principales limitaciones. Binance.com sigue no disponible para usuarios de EE. UU., Binance.US tiene una gama de productos más reducida y el alta de clientes está restringida en varios Estados de la UE por las normas de MiCA. Históricamente, Binance se ha quedado con alrededor del 10 % de las recompensas de staking bloqueadas. Además, los APY promocionales tienden a bajar cuando terminan sus campañas.
Ventajas
- El mayor LST de SOL emitido por un exchange, con gran utilidad en el ecosistema de Binance.
- Los productos Simple y Locked de SOL son adecuados para principiantes y usuarios activos.
- La ratio de conversión de BNSOL simplifica el seguimiento de las recompensas.
Inconvenientes
- El yield de LST más bajo de esta lista, de aproximadamente 4,7 %.
- No está disponible para usuarios de EE. UU. y está restringido en algunas zonas de la UE.
- Los APY promocionales vuelven a su nivel normal al terminar las campañas.
4. Phantom
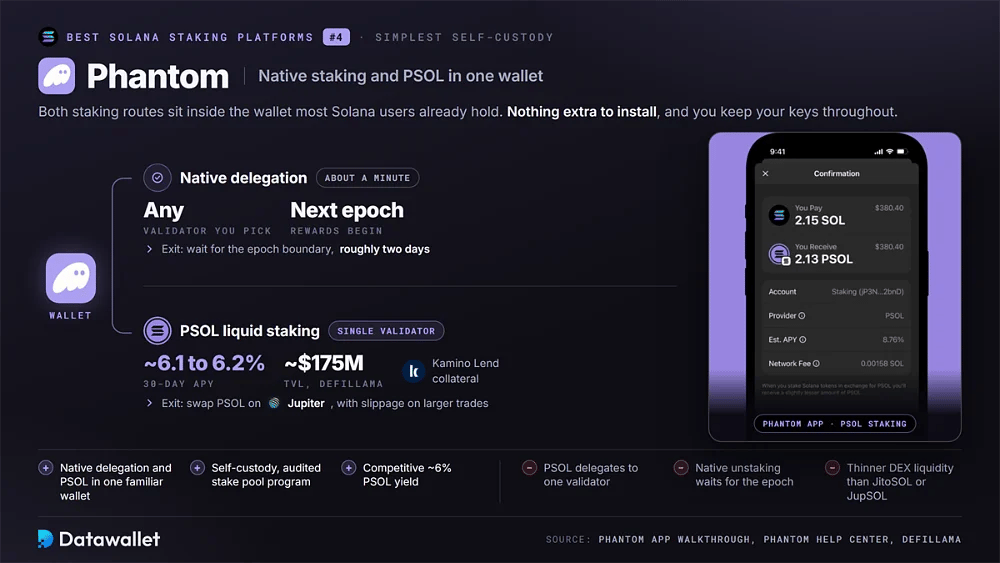
Phantom sigue siendo la opción de autocustodia más sencilla porque la delegación nativa y el liquid staking de PSOL están integrados en la wallet que la mayoría de los usuarios de Solana ya tiene. No hace falta instalar nada adicional. El proceso de staking nativo, desde elegir un validador hasta recibir recompensas en la época siguiente, lleva aproximadamente un minuto.
PSOL ha alcanzado unos 175 millones de dólares en TVL en DefiLlama. Su APY a 30 días ronda el 6,1–6,2 %, lo que lo sitúa entre los LST emitidos por wallets más sólidos. En lugar de acuñar unidades adicionales, PSOL aumenta de valor frente a SOL a medida que se acumulan las recompensas. Esa estructura simplifica el seguimiento del coste base, y ahora PSOL puede usarse como garantía en Kamino Lend.
La concentración y la mecánica de salida siguen siendo los puntos débiles. PSOL delega en un único validador, lo que vincula el rendimiento del pool a un solo operador. El unstaking nativo sigue exigiendo esperar al límite de la época, es decir, unos dos días. Los titulares pueden salir más rápido intercambiando PSOL en Jupiter, aunque las operaciones mayores sufren más slippage porque la liquidez en DEX es modesta.
Ventajas
- Delegación nativa y PSOL en una wallet conocida.
- Autocustodia en todo momento con un programa de stake pool auditado.
- Rendimiento competitivo de ~6 % en PSOL con compatibilidad con colateral en Kamino.
Inconvenientes
- PSOL delega en un único validador.
- El unstaking nativo espera a la desactivación de la época.
- Liquidez en DEX menor que la de JitoSOL o JupSOL.
5. Jupiter
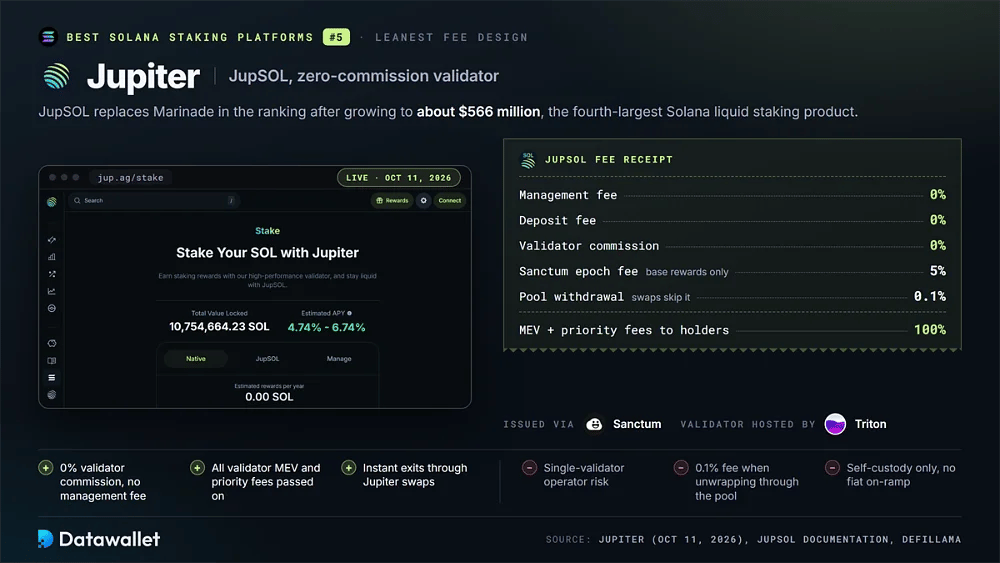
Jupiter sustituye a Marinade en este ranking después de que JupSOL creciera hasta unos 566 millones de dólares de TVL. Ahora es el cuarto mayor producto de liquid staking de Solana en DefiLlama, mientras que el TVL líquido de Marinade ha bajado hasta cerca de 250 millones de dólares. JupSOL se emite a través de la infraestructura de Sanctum y delega en el validador de Jupiter, alojado por Triton.
Su diseño de comisiones es inusualmente ajustado. La documentación de JupSOL no indica comisión de gestión ni de depósito y señala una comisión de validador del 0 %. Una comisión de época de Sanctum del 5 % se aplica solo a las recompensas base, excluidos MEV y las comisiones de prioridad. El pool recibe todos los pagos de MEV y las comisiones de prioridad generados por el validador de Jupiter.
La estructura genera el mismo problema de concentración en un operador que se observa con PSOL. Como JupSOL depende de un único validador, una caída o un descenso del rendimiento afecta a todo el pool. Además, desenvolver a través del pool conlleva una comisión de retiro del 0,1 %. Los swaps instantáneos de Jupiter suelen evitar ese cargo, y JupSOL se acepta como garantía en Jupiter Lend.
Ventajas
- 0 % de comisión de validador y sin comisión de gestión.
- El 100 % del MEV del validador y de las comisiones de prioridad se transfirió a los titulares.
- Salidas instantáneas a través del agregador de swap de Jupiter.
Inconvenientes
- La delegación en un único validador concentra el riesgo del operador.
- Comisión del 0,1 % en los retiros que se desenvuelven a través del pool.
- Solo autocustodia, sin acceso de entrada fiat ni asistencia para la cuenta.
6. Kraken
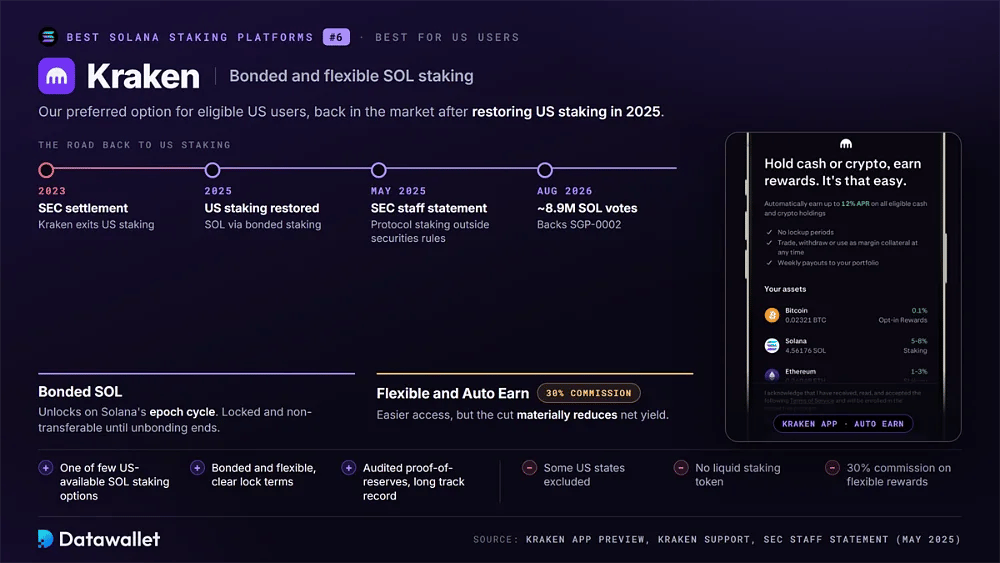
Kraken sigue siendo nuestra opción preferida para los usuarios estadounidenses elegibles. El exchange restableció el staking en EE. UU. en 2025 tras su anterior acuerdo con la SEC y ofrece SOL mediante staking con bonding. La incertidumbre regulatoria se redujo aún más tras la declaración del personal de la SEC de mayo de 2025, que concluyó que determinadas actividades de staking de protocolo quedan fuera del marco de valores que había expulsado a Kraken del staking en EE. UU. en 2023.
La visión general de staking de Kraken incluye ahora productos bloqueados y flexibles. El staking flexible y Auto Earn llevan una comisión del 30 %. El SOL bloqueado se desbloquea según el ciclo de épocas de Solana. Los validadores de Kraken también fueron visibles durante la votación sobre la inflación de agosto de 2026, cuando el exchange movió la mayor parte de sus aproximadamente 8,9 millones de SOL a favor de SGP-0002.
Los usuarios de EE. UU. siguen teniendo limitaciones importantes. Algunos estados siguen excluidos del staking, y Kraken no ofrece un token de liquid staking comparable a bbSOL o BNSOL. Las comisiones del staking flexible reducen de forma notable el rendimiento neto. Además, los SOL en bonding permanecen bloqueados y no transferibles hasta que termina el unbonding, lo que limita la flexibilidad de los traders activos.
Ventajas
- Una de las pocas opciones de staking de SOL disponibles en EE. UU.
- Productos bloqueados y flexibles con condiciones de bloqueo claras.
- Prueba de reservas auditada y una larga trayectoria regulatoria.
Inconvenientes
- Algunos estados de EE. UU. quedan excluidos del staking.
- No hay ningún token de staking líquido equivalente a bbSOL, BNSOL o JitoSOL.
- Comisión del 30 % sobre las recompensas de staking flexible.
7. Coinbase
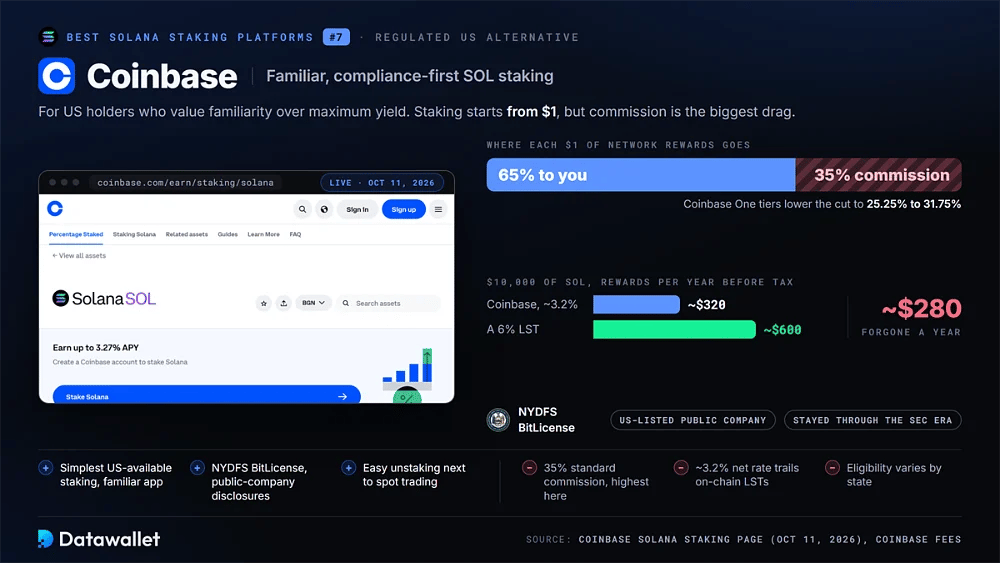
Coinbase sigue siendo la alternativa regulada estadounidense recomendada para quienes priorizan la familiaridad por encima del máximo rendimiento. Su página de staking de Solana indica una tasa de recompensa estimada de aproximadamente 3,2 %. Los usuarios pueden obtener recompensas con saldos desde 1 $, sujeto a la elegibilidad regional para staking.
El mayor lastre es la comisión. Coinbase cobra 35 % de las recompensas de la red con su tarifa estándar de staking, mientras que los niveles de Coinbase One reducen esa tasa a entre 25,25 % y 31,75 %. Para una posición de SOL de 10.000 $, la diferencia entre esa estructura y un LST del 6 % equivale a unos 280 $ de SOL no obtenidos al año antes de impuestos.
El posicionamiento regulatorio es donde Coinbase destaca. La empresa cotiza en bolsa en EE. UU., cuenta con una BitLicense del NYDFS y siguió ofreciendo staking durante la etapa de acciones coercitivas de la SEC. Las declaraciones del personal de la agencia en 2025 sobre el staking de protocolo y el staking líquido han reducido desde entonces buena parte de esa incertidumbre. Para los inversores estadounidenses que priorizan el cumplimiento normativo, esa disyuntiva sigue siendo defendible.
Ventajas
- El staking de SOL más sencillo disponible en EE. UU., en una aplicación conocida.
- BitLicense del NYDFS y divulgaciones de empresa cotizada.
- Unstaking sencillo dentro de la misma interfaz que el trading spot.
Inconvenientes
- 35 % de comisión estándar, la más alta de esta lista.
- La tasa de recompensa neta, cercana al 3,2 %, queda por detrás de los LST on-chain.
- La disponibilidad varía según el estado y el nivel de verificación.
Cómo elegir una plataforma de staking de Solana
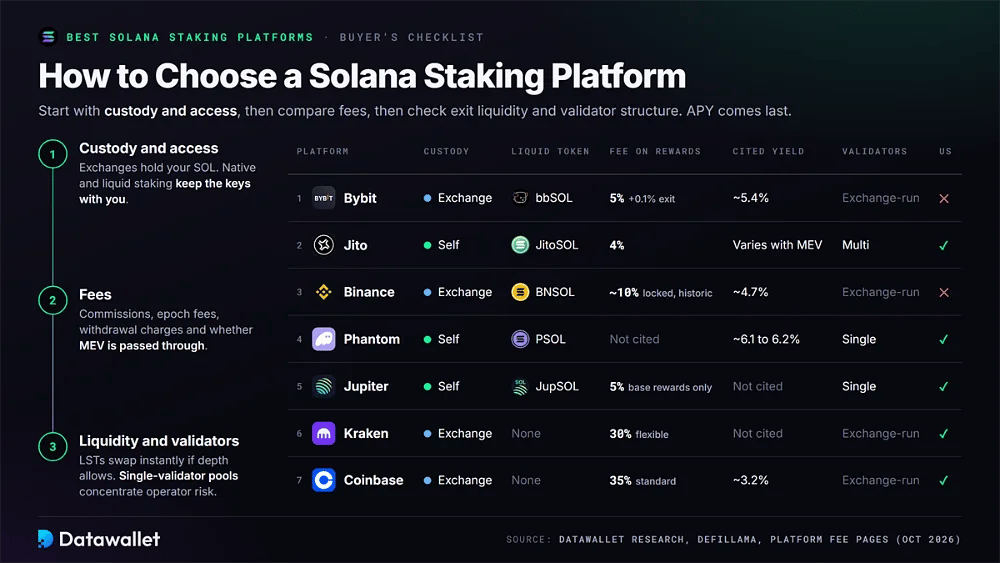
Empieza por la custodia y el acceso, en lugar de fijarte solo en el APY destacado. El staking en un exchange deja el control de tus SOL en manos de la plataforma, mientras que la delegación nativa mantiene tus claves contigo. El staking líquido también conserva la autocustodia, pero introduce riesgo de contrato inteligente y de diseño del token a cambio de transferibilidad y uso en DeFi.
Las comisiones cobran cada vez más importancia a medida que baja el rendimiento nominal del staking de Solana. Compara las comisiones de los validadores, las deducciones de recompensas del exchange, las comisiones por época, los costes de retiro y si se trasladan MEV o comisiones de prioridad. Un rendimiento anunciado más alto puede dar menos SOL tras las comisiones cuando una plataforma se queda con una gran parte de las recompensas de la red.
La liquidez y la estructura de validadores deberían completar la comparación. El stake nativo suele esperar a la desactivación por época, mientras que los LST pueden intercambiarse de inmediato si la profundidad de mercado es suficiente. Los pools con varios validadores reparten la exposición a los operadores de forma más amplia; los productos con un único validador, como PSOL y JupSOL, concentran el riesgo de rendimiento y de alojamiento en un solo operador.
¿Qué es el staking de Solana?
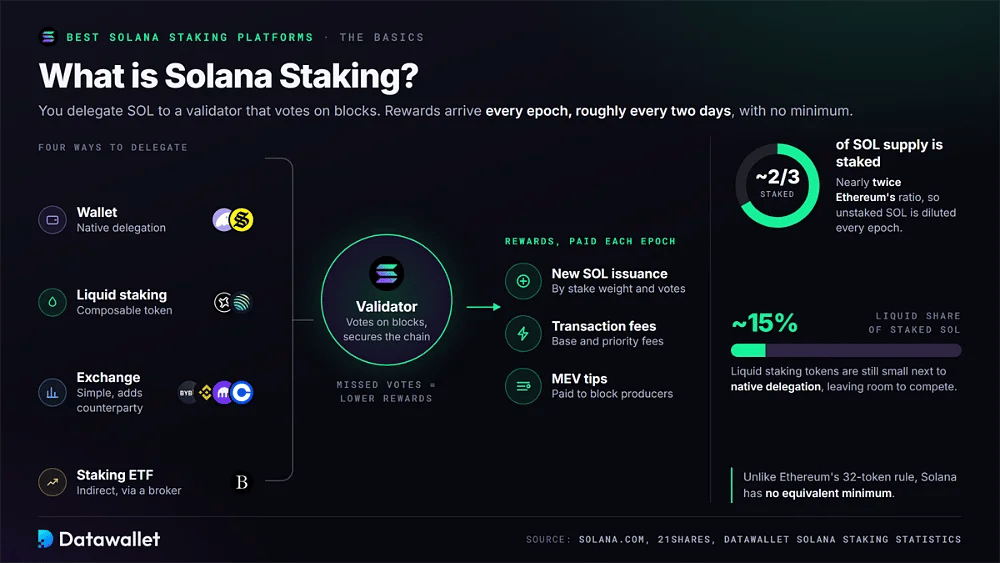
El staking de Solana es el proceso de delegar SOL en un validador que vota bloques y ayuda a asegurar la red de prueba de participación. A diferencia del requisito de 32 tokens de Ethereum, Solana no tiene un mínimo equivalente. Los titulares pueden delegar casi cualquier cantidad a través de una wallet, un protocolo de liquid staking, una cuenta en un exchange o, de forma indirecta, mediante un ETF de staking.
Las recompensas de staking proceden de SOL de nueva emisión, comisiones de transacción y de prioridad, además de propinas MEV pagadas a los productores de bloques. La emisión se distribuye en cada época, aproximadamente una vez cada dos días, según el peso de stake y el rendimiento de voto del validador. Por tanto, los validadores que pierden votos ofrecen menores recompensas a sus delegadores.
Alrededor de dos tercios del suministro de SOL están en staking, casi el doble de la proporción de staking de Ethereum. Como resultado, el SOL unstaked se diluye en cada época. Los tokens de liquid staking representan solo en torno al 15 % del SOL en staking, lo que deja margen para que los exchanges, los ETF y los proveedores de LST compitan con la delegación nativa. Nuestras estadísticas de staking de Solana siguen estos cambios.
Esta guía trata las principales vías de staking como productos distintos y no como versiones intercambiables del mismo servicio. Los exchanges ofrecen sencillez, pero añaden riesgo de contraparte. El staking líquido sacrifica algo de simplicidad del protocolo a cambio de componibilidad, mientras que la delegación nativa mediante Phantom o Solflare es lo más cercano a participar directamente sin comprar hardware de validador.
¿Merece la pena el staking de SOL?
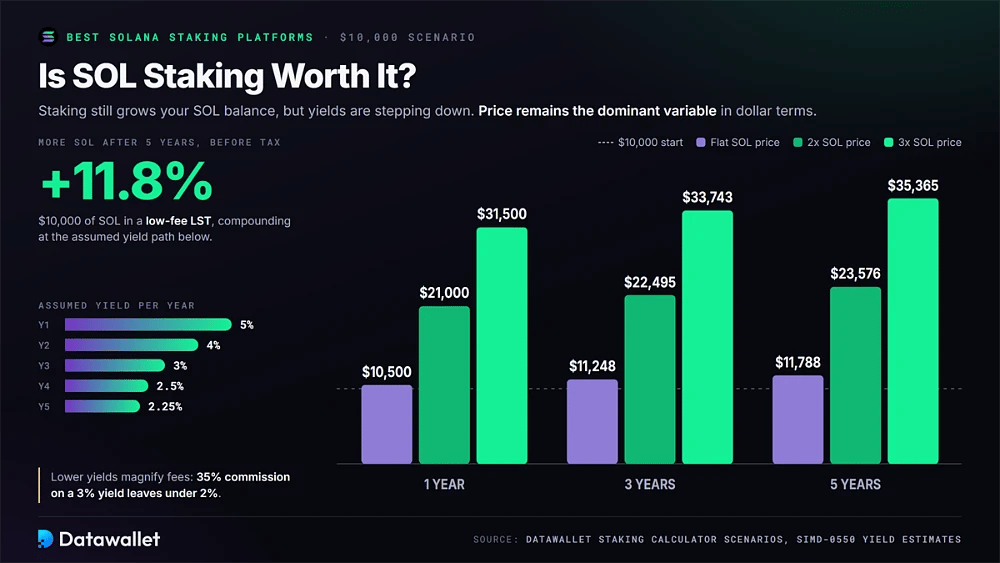
Para quienes mantienen a largo plazo y quieren acumular más SOL, el staking puede seguir teniendo sentido, aunque la economía cambió de forma sustancial en 2026. La inflación fue del 3,82 % en junio, y se espera que la votación aprobada SGP-0002 reduzca el rendimiento nominal del staking desde aproximadamente 5,8 % hasta 4,3 %, y después 3 % y 2,25 % en tres años.
Imagina 10.000 $ en SOL colocados en un LST de bajas comisiones. Si genera un 5 % el primer año, seguido de 4 %, 3 %, 2,5 % y 2,25 %, lo que coincide en líneas generales con el nuevo calendario más un MEV modesto, el saldo termina los cinco años con aproximadamente un 11,8 % más de SOL antes de impuestos. Su valor en dólares sigue dependiendo principalmente del precio de mercado de SOL.
Escenarios de ejemplo:
- 1 año: precio de SOL sin cambios: 10.500 $; precio de SOL 2x: 21.000 $; precio de SOL 3x: 31.500 $.
- 3 años: precio de SOL sin cambios: 11.248 $; precio de SOL 2x: 22.495 $; precio de SOL 3x: 33.743 $.
- 5 años: precio de SOL sin cambios: 11.788 $; precio de SOL 2x: 23.576 $; precio de SOL 3x: 35.365 $.
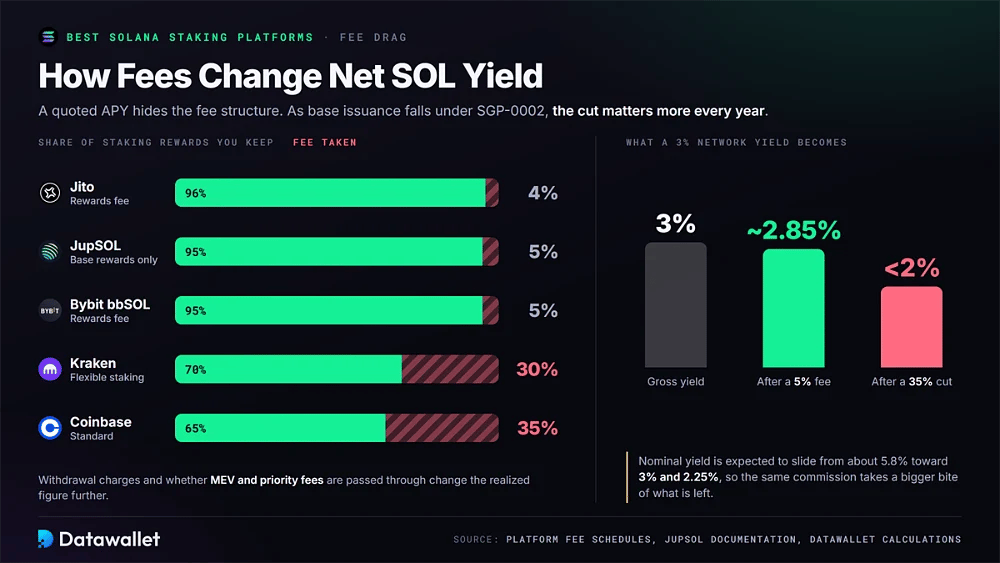
Puedes probar distintas hipótesis con la calculadora de staking de criptomonedas de Datawallet. El precio sigue siendo la variable dominante. Sin embargo, unos rendimientos base más bajos amplifican las diferencias de comisiones: una comisión del 35 % aplicada a un rendimiento del 3 % deja menos del 2 %, mientras que un LST que cobra 0–5 % conserva la mayor parte de las recompensas en cada época.
Riesgos del staking de Solana
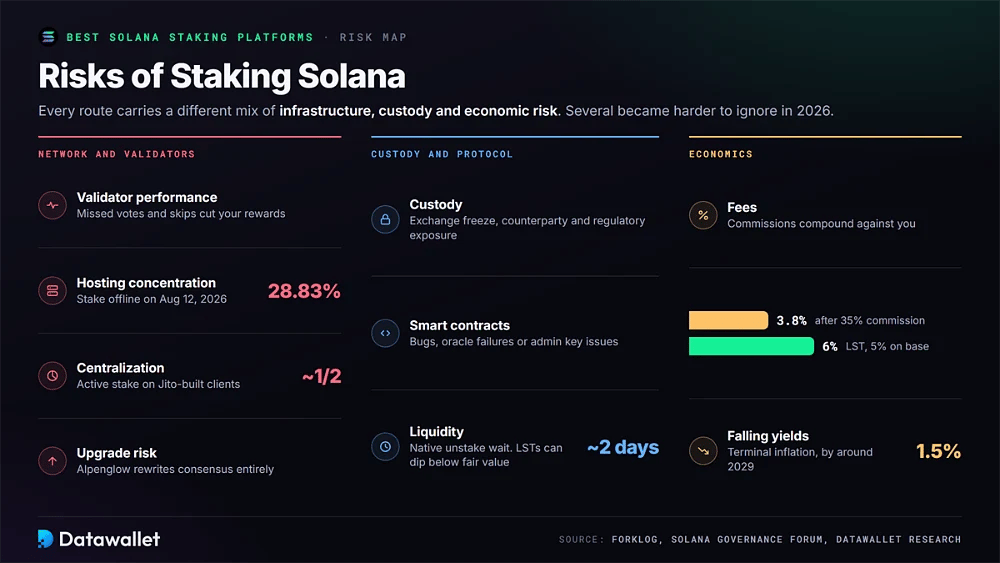
Cada vía de SOL staking expone a los titulares a una combinación distinta de riesgos de custodia, infraestructura, protocolo y liquidez. Varios se volvieron más difíciles de ignorar durante 2026, en particular la concentración del alojamiento de validadores y la disminución de la emisión futura.
Principales riesgos que debes revisar antes de hacer stake de SOL en cualquier sitio:
- Rendimiento del validador: Los votos perdidos, el mal tiempo de actividad o las altas tasas de omisión reducen las recompensas, y esas pérdidas se trasladan directamente a los delegadores en proporción al stake que poseen.
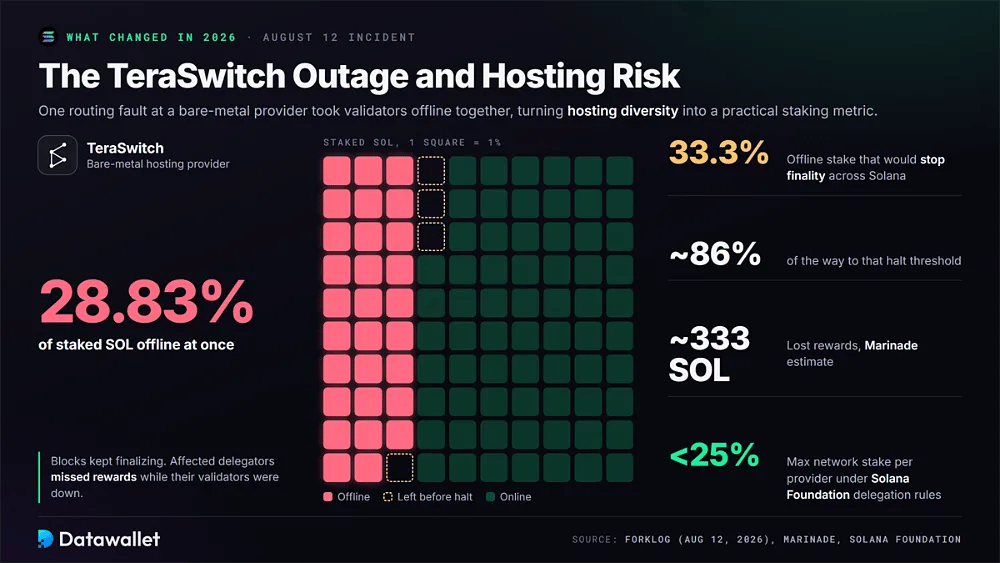
- Concentración del alojamiento: El 12 de agosto de 2026, un fallo de enrutamiento de TeraSwitch dejó sin conexión el 28,83 % del stake, cerca del umbral del 33,3 % que detendría la finalidad en Solana.
- Custodia: el staking en exchanges concentra SOL en un único custodio, lo que añade exposición a la contraparte, al bloqueo de cuentas y a la regulación, algo que la delegación nativa en autocustodia y los tokens de liquid staking on-chain evitan en gran medida.
- Liquidez: El unstaking nativo espera al límite de la época, aproximadamente dos días, y los LST como JitoSOL o PSOL pueden cotizar por debajo de su valor razonable cuando los mercados están bajo tensión.
- Contratos inteligentes: el liquid staking, los bucles de préstamos y el restaking dependen del código del protocolo, por lo que los errores, los fallos de los oráculos o los problemas con claves de administrador pueden afectar a los fondos aunque Solana funcione con normalidad.
- Comisiones: Las comisiones se acumulan en tu contra, de modo que una rentabilidad de staking en un exchange del 3,8 % tras una comisión del 35 % queda por detrás de un LST del 6 % que cobra un 5 % sobre las recompensas base durante varios años.
- Caída del rendimiento: SGP-0002 acelera la desinflación hacia la tasa terminal de Solana del 1,5 % hacia 2029, por lo que el yield de staking actual no es una fuente de ingresos estable a largo plazo con fines de planificación.
- Riesgo de actualización: Alpenglow sustituye por completo el motor de consenso de Solana, y cualquier error de la primera versión durante el despliegue podría interrumpir la producción de bloques y pausar temporalmente la acumulación de recompensas para todos los stakers.
- Centralización: los clientes creados por Jito funcionan con aproximadamente la mitad del stake activo, y que un LST o un cliente domine el peso de la red sigue siendo una preocupación abierta de gobernanza en Solana.
Las formas más seguras de hacer staking de SOL
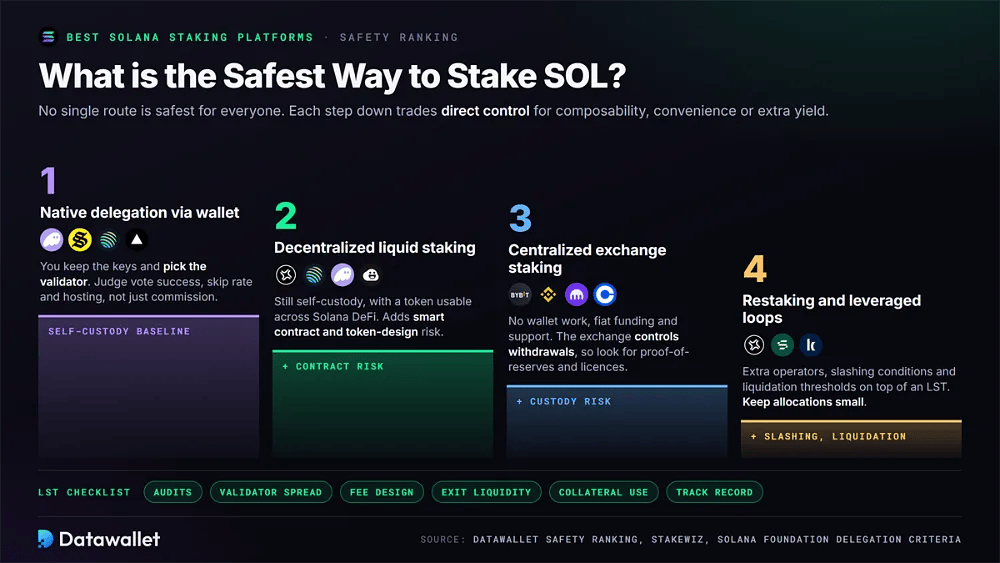
No existe una única vía de staking más segura para todos los titulares. La respuesta depende de la capacidad técnica, el tamaño del saldo, las necesidades de liquidez y la preferencia de custodia. La delegación nativa ofrece el mayor control directo. El liquid staking y los productos de los exchanges ceden parte de ese control a cambio de componibilidad, comodidad o custodia regulada.
1. Delegación nativa mediante wallet
El staking directo a través de Phantom, Solflare o Jupiter Stake es la base de la autocustodia. Eliges el validador y delegas cualquier importe mientras conservas tus claves privadas. El stake permanece en el programa de stake nativo de Solana, y las recompensas se capitalizan automáticamente en la cuenta de stake al final de cada época.
La comisión por sí sola ya no basta para evaluar a un validador. Tras el incidente de TeraSwitch, merecen más atención los operadores con buen éxito de votos, tasas bajas de omisión y alojamiento fuera de los centros de datos dominantes. Herramientas como Stakewiz ayudan a comparar esos factores. Los criterios de delegación de la Solana Foundation también limitan la concentración del alojamiento, lo que ofrece un punto de referencia útil.
2. Liquid staking descentralizado
Jito, Jupiter, Phantom y los pools basados en Sanctum forman la siguiente categoría más segura. Sus productos de liquid staking te permiten mantener la autocustodia mientras recibes un token que puede usarse en todo el DeFi de Solana. A cambio, aceptas una exposición adicional a contratos inteligentes y riesgos vinculados al diseño del token.
Qué comprobar antes de elegir un token de liquid staking de Solana:
- Auditorías: confirma que el programa del stake pool cuenta con varias auditorías independientes, idealmente los programas compartidos de SPL o Sanctum en lugar de código personalizado con poco historial en producción.
- Spread de validador: los pools con varios validadores como JitoSOL diluyen el riesgo del operador, mientras que los LST de un solo validador, como JupSOL y PSOL, vinculan el rendimiento a las decisiones de infraestructura y al historial de disponibilidad de un único operador.
- Diseño de comisiones: compara dónde se aplican las comisiones, ya que algunos pools cobran solo sobre las recompensas base y trasladan íntegramente a los titulares el MEV y las comisiones de prioridad en cada época.
- Liquidez de salida: Comprueba la profundidad en DEX y la liquidez de reserva, porque los pools poco profundos obligan a los grandes titulares a retrasar el unstaking o a asumir un slippage notable en sesiones volátiles o liquidaciones forzosas.
- Uso como garantía: una aceptación más amplia en Kamino, Jupiter Lend y mercados similares aumenta su utilidad, pero las estrategias de looping amplifican el riesgo de liquidación si el LST pierde brevemente la paridad con SOL en momentos de estrés.
- Historial: Prefiere los LST que procesaron los retiros sin problemas durante episodios de estrés como la caída de octubre de 2025, cuando la infraestructura de Sanctum mantuvo los reembolsos funcionando con normalidad para los titulares.
3. Staking en exchanges centralizados
Usar Bybit, Binance, Kraken o Coinbase elimina buena parte del trabajo operativo. Estos exchanges gestionan la selección de validadores, la contabilización de recompensas y el unstaking por cuenta del usuario. Ese modelo puede convenir a principiantes, pequeños tenedores o a quien valore más el servicio de atención al cliente y la financiación en fiat que gestionar directamente carteras y frases semilla.
La custodia es el principal inconveniente. El exchange controla el acceso, la elegibilidad y los retiros, por lo que un bloqueo o una insolvencia pueden afectar a los SOL en staked igual que a cualquier otro saldo de la plataforma. Los candidatos más sólidos publican una prueba de reservas auditada y operan bajo marcos de licencias claros, entre ellos la autorización MiCA en la UE o una BitLicense de la NYDFS.
4. Restaking y estrategias apalancadas
Jito (Re)staking, Solayer y los bucles de préstamos apalancados son estrategias avanzadas, no sustitutos del staking ordinario. Añaden operadores adicionales, posibles condiciones de slashing o umbrales de liquidación sobre un LST existente. Por tanto, cada fuente adicional de rendimiento introduce otra forma en que la posición puede fallar.
Estos enfoques son más adecuados para usuarios con experiencia que entiendan tanto los servicios subyacentes como los mercados de colateral. Es probable que la caída de la emisión base bajo SGP-0002 haga que estos productos se comercialicen de forma más agresiva. Para los usuarios que priorizan la seguridad, siguen por debajo de la delegación nativa, el liquid staking descentralizado y el staking en exchanges en nuestro ranking, y recomendamos mantener asignaciones pequeñas.
¿Tiene Solana slashing?
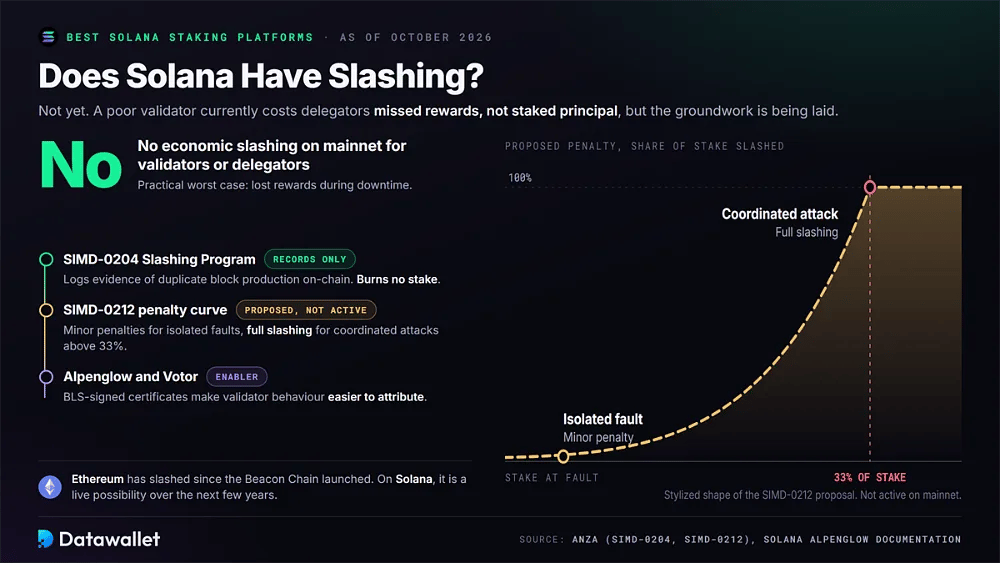
En octubre de 2026, Solana sigue sin aplicar penalizaciones económicas (slashing) a validadores ni delegadores en mainnet. Esta distinción a menudo se malinterpreta. Para los delegadores habituales, elegir un mal validador supone actualmente el riesgo de perder recompensas, no una pérdida directa del principal staked.
El Slashing Program de SIMD-0204 puede registrar on-chain pruebas de producción duplicada de bloques, pero no quema stake. SIMD-0212 propone una curva de sanciones que va desde penalizaciones menores por fallos aislados hasta el slashing total por ataques coordinados que superen el 33 % del stake. Aún no está activo en mainnet.
Alpenglow cambia la arquitectura circundante. Votor utiliza certificados firmados con BLS junto con certificados explícitos de omisión y de recompensa de notarización, lo que facilita atribuir el comportamiento de los validadores. Por tanto, el slashing futuro debe considerarse una posibilidad real en los próximos años, lo que da hoy una ventaja a los validadores con un sólido historial operativo.
Sigue siendo una diferencia estructural importante con Ethereum, donde el slashing existe desde que se lanzó la Beacon Chain, como explicamos en nuestra guía de staking de Ethereum. Para los delegadores de Solana en 2026, el peor caso práctico sigue siendo perder recompensas durante periodos de inactividad o incidentes de red. El incidente de TeraSwitch de agosto lo demostró cuando el stake afectado dejó de generar recompensas temporalmente.
Qué cambió para el staking de Solana en 2026
Cuatro novedades cambiaron de forma sustancial el staking de Solana durante 2026. La gobernanza aceleró la desinflación, Alpenglow inició su transición de consenso, Jito amplió su papel en la construcción de bloques y una gran caída de hosting dejó al descubierto la concentración de la infraestructura. Cada una afecta de manera distinta a la elección de la plataforma de staking.
SGP-0002 y una desinflación más rápida
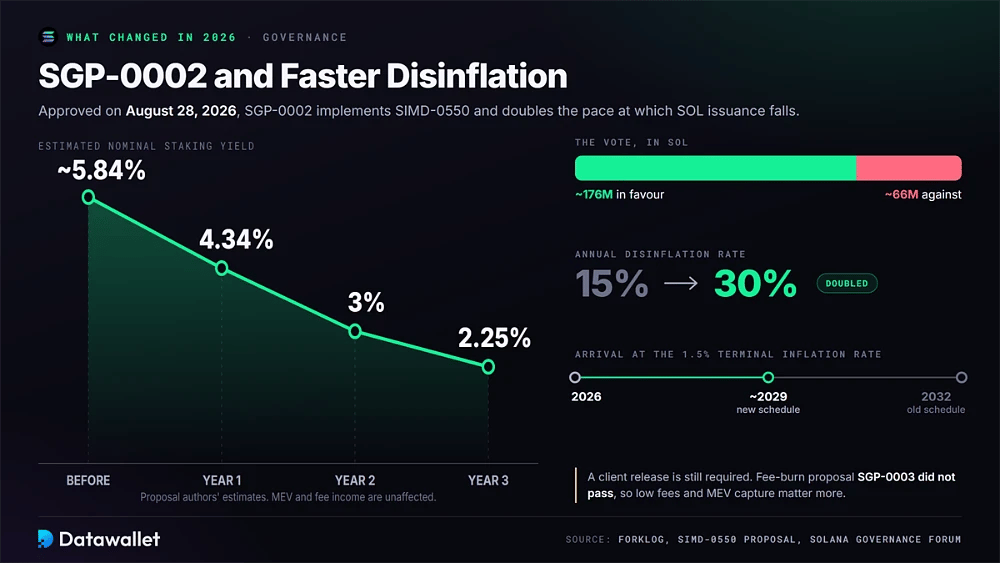
El nuevo marco de gobernanza on-chain de Solana aprobó el SGP-0002 el 28 de agosto de 2026. La medida implementa el SIMD-0550, que duplica la desinflación anual del 15 a 30 %. Unos 176 millones de SOL votaron a favor y 66 millones en contra tras un esfuerzo tardío de presión por parte de Helius. Aún se necesita una versión del cliente para su implementación.
El objetivo de inflación terminal del 1,5 % se mantiene, pero ahora se espera que Solana lo alcance hacia 2029 en lugar de 2032. Los autores de la propuesta estiman que el rendimiento nominal del staking descenderá de aproximadamente 5,84 % a 4,34 % en el primer año, seguido de 3 % y 2,25 %. Los ingresos por MEV y comisiones no se ven afectados.
SGP-0003, una propuesta relacionada de quema de comisiones, no obtuvo aprobación, por lo que las comisiones base todavía no se queman a tasas más altas. Eso aumenta la importancia relativa de unas comisiones de plataforma bajas y de una captura eficaz de MEV. A medida que disminuya la emisión, las comisiones de prioridad y el MEV deberían representar una parte mayor del total de rendimientos del staking.
Alpenglow y finalidad más rápida
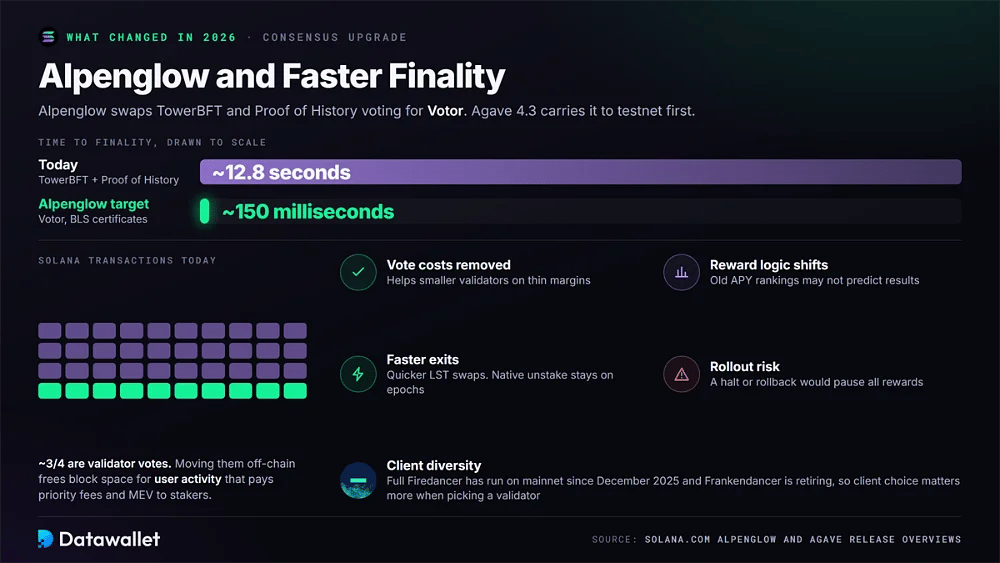
Alpenglow sustituye TowerBFT y la votación de Proof of History por Votor. Su objetivo es una finalidad de unos 150 milisegundos, frente a los aproximadamente 12,8 segundos actuales. Agave 4.3 incluye la activación, que comenzará con un despliegue en testnet. En el momento de escribir esto no se había confirmado ninguna época de activación en mainnet.
Qué significa Alpenglow para los stakers y delegadores de SOL:
- Costes de voto: Los votos pasan a off-chain como mensajes firmados con BLS, lo que elimina las comisiones de transacción de voto que ahora afectan a los validadores y mejora la economía de los operadores pequeños que trabajan con márgenes ajustados.
- Espacio en bloque: Las transacciones de voto consumen hoy aproximadamente tres cuartas partes de las transacciones de Solana, por lo que su eliminación libera espacio en los bloques para la actividad de los usuarios, que genera comisiones de prioridad y MEV para los stakers.
- Lógica de recompensas: las recompensas pasan en parte a la notarización y a los certificados de omisión, por lo que las métricas de rendimiento de los validadores cambiarán y los rankings históricos de APY podrían no predecir con fiabilidad los resultados posteriores a la activación para los delegadores.
- Salidas más rápidas: La finalidad en menos de un segundo acelera las confirmaciones en exchanges y los intercambios de LST, aunque el unstaking nativo sigue el calendario de épocas en lugar de volverse instantáneo tras la activación para los stakers.
- Riesgo de despliegue: Una reescritura del consenso de este tamaño conlleva el riesgo propio de una primera versión, de modo que una breve parada o una reversión durante la activación pausaría la acumulación de recompensas en toda la red para todos los staker.
- Diversidad de clientes: Firedancer completo funciona en mainnet desde diciembre de 2025 y Jump está retirando Frankendancer, por lo que la elección del cliente se convierte en un factor más importante al elegir validador para los delegadores prudentes.
Jito BAM y distribución de MEV
MEV es ahora un componente estructural de la rentabilidad del staking en Solana. BAM de Jito subasta el orden de las transacciones dentro de entornos de ejecución de confianza y había asegurado aproximadamente un tercio del stake de la red en el T2 de 2026. Las delegaciones de JitoSOL se desplazan de forma preferente hacia los validadores de BAM, apoyadas en parte por un subsidio que sustituyó a las recompras de JTO.
Como resultado, los rendimientos del staking dependen más de cuánto MEV captura un pool y de cuánto llega a los titulares. JupSOL envía todo el MEV del validador al pool, mientras que JitoSOL distribuye los ingresos por propinas entre su base de stake. La información que ofrecen los exchanges sobre los LST varía. Los menores volúmenes de propinas durante 2026 también han reducido la brecha de APY generada por el MEV.
La caída de TeraSwitch y el riesgo del alojamiento
Un fallo de enrutamiento en el proveedor de servidores bare-metal TeraSwitch el 12 de agosto de 2026 dejó sin conexión de forma simultánea a validadores que representaban el 28,83 % de los SOL en staked. Eso equivalía a cerca del 86 % del umbral del 33,3 % necesario para detener la finalidad. Los bloques siguieron finalizándose, aunque los delegadores afectados perdieron recompensas. Marinade estimó unos 333 SOL en recompensas perdidas.
La caída hizo de la diversidad de alojamiento una métrica práctica del staking y no solo una preocupación teórica. Las reglas de delegación de Solana Foundation ya limitan a los participantes a proveedores con menos del 25 % del stake de la red, y Marinade dijo que revisaría sus límites de distribución. Las comparativas de plataformas deberían incluir ahora cómo se distribuye el stake entre centros de datos y sistemas autónomos.
Cómo afectan las comisiones al rendimiento neto de SOL
El APY que anuncia una plataforma no refleja la rentabilidad completa si no se incluye su estructura de comisiones. Las comisiones del exchange pueden absorber una parte sustancial de las recompensas de la red, mientras que algunos pools de staking líquido cobran solo sobre la emisión base y no tocan los ingresos por MEV ni por tarifas de prioridad. Los costes de retiro también pueden modificar el rendimiento realizado.
Esta diferencia importa más con el SGP-0002 porque la emisión base está disminuyendo. La comisión estándar del 35 % de Coinbase, la comisión del 30 % de Kraken por staking flexible, la comisión del 4 % de Jito sobre las recompensas y la comisión del 5 % de JupSOL por época sobre las recompensas base generan resultados netos cada vez más distintos a medida que los rendimientos nominales del staking bajan.
ETF de staking de Solana frente a hacer staking de SOL directamente
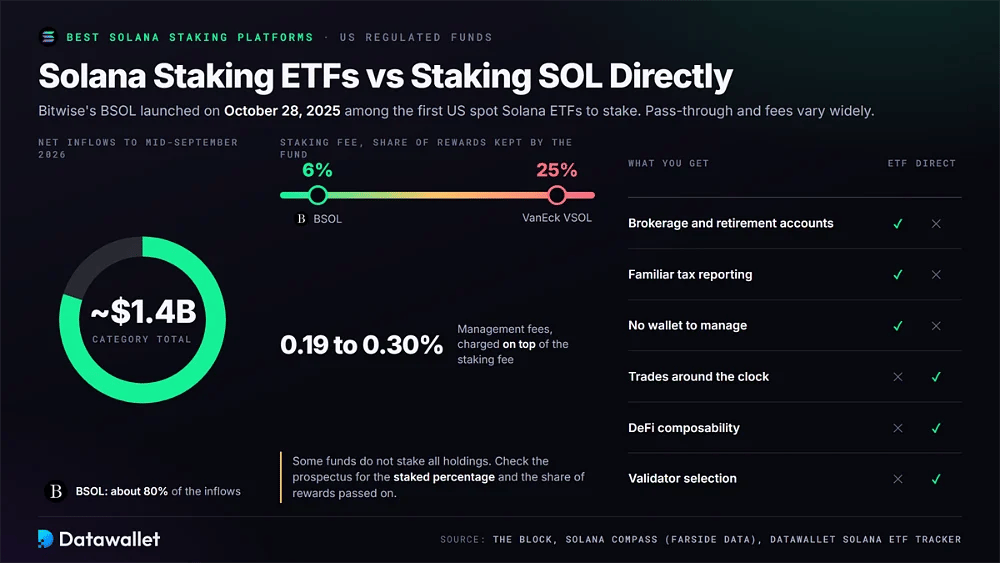
Los inversores de EE. UU. ya pueden obtener exposición al staking de Solana a través de fondos regulados. BSOL, de Bitwise, se lanzó el 28 de octubre de 2025 como uno de los primeros ETF spot de Solana de EE. UU. en hacer staking de sus activos. A mediados de septiembre de 2026, la categoría había atraído unos 1.400 millones de dólares en entradas netas, de los cuales BSOL representaba alrededor del 80 %.
Las tarifas trasladadas y las comisiones varían mucho entre productos. Los datos de Farside citados por Solana Compass sitúan las comisiones de staking entre el 6 % de BSOL y el 25 % de VSOL de VanEck, además de comisiones de gestión de 0,19–0,30 %. Algunos ETF de Solana no hacen stake de todos sus activos, por lo que conviene revisar el folleto para conocer tanto el porcentaje staked como la parte de las recompensas que se traslada a los inversores.
Los ETF pueden tener sentido para inversores que buscan exposición al staking a través de cuentas de bróker o de jubilación. Ofrecen una declaración fiscal conocida y eliminan la gestión de wallets. A cambio, los inversores aceptan el lastre de las comisiones, la negociación en horario de mercado, la ausencia de composabilidad DeFi y la falta de control sobre la selección de validadores. Nuestro seguimiento de ETF de Solana recoge los flujos diarios.
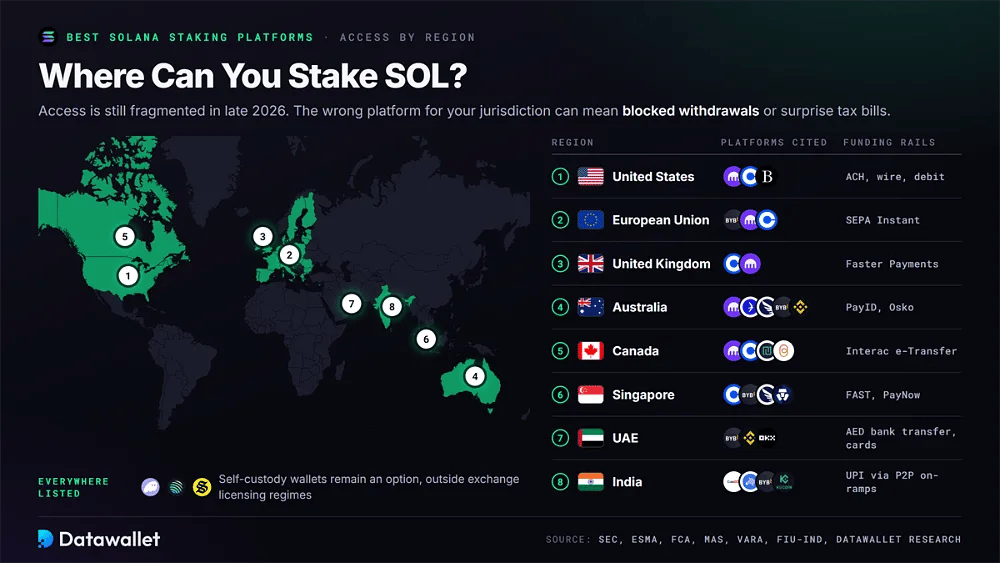
¿Dónde puedes hacer staking de SOL? Acceso país por país
El acceso al staking de Solana sigue fragmentado a finales de 2026. Elegir una plataforma que no se ajuste a tu jurisdicción puede provocar retiros bloqueados, restricciones de cuenta o consecuencias fiscales inesperadas. Los siguientes resúmenes abarcan ocho de las mayores regiones entre los lectores de Datawallet.
Estados Unidos
La mayoría de los usuarios de EE. UU. pueden hacer stake de SOL a través de Kraken o Coinbase, usar wallets de autocustodia con delegación nativa o compatibilidad con LST, o comprar ETF de staking de Solana spot mediante una cuenta de corretaje. Bybit y Binance.com siguen sin estar disponibles. Binance.US ofrece menos opciones que la plataforma internacional de Binance.
La declaración de mayo de 2025 de la SEC concluyó que el staking de protocolo queda, por lo general, fuera del test de Howey. Una declaración del personal de agosto de 2025 aplicó un razonamiento similar a los recibos de liquid staking. ACH, transferencia bancaria y tarjetas de débito son métodos de fondeo habituales. Según las directrices del IRS, las recompensas de staking tributan como ingresos cuando se reciben. Nuestra guía de los mejores exchanges de criptomonedas de EE. UU. compara las plataformas disponibles.
Unión Europea (zona MiCA)
El acceso a exchanges regulados es más amplio para los usuarios de la UE. Bybit EU recibió la autorización de MiCA de la FMA de Austria en mayo de 2025 y ofrece sus servicios en toda el EEE mediante pasaporte. Kraken y Coinbase también operan entidades autorizadas con arreglo a MiCA en Irlanda y Luxemburgo. SEPA y SEPA Instant siguen siendo las principales vías de depósito, con transferencias entrantes normalmente gratuitas.
El periodo transitorio de MiCA terminó el 1 de julio de 2026. Por tanto, los proveedores sin autorización ya no pueden ofrecer servicios de custodia a clientes de la UE. La autocustodia mediante Phantom, Jupiter o Solflare queda fuera del ámbito de MiCA, mientras que Binance restringió el alta de clientes en varios Estados miembros durante la transición.
Reino Unido
Reino Unido sigue en un periodo de transición. Coinbase, Kraken y otros proveedores registrados en la FCA ofrecen actualmente staking de SOL, mientras que los servicios de autocustodia quedan fuera del perímetro regulatorio. El nuevo régimen de criptoactivos de la FCA abrió la recepción de solicitudes de autorización el 30 de septiembre de 2026 y entrará plenamente en vigor el 25 de octubre de 2027, con normas explícitas de divulgación y consentimiento para el staking minorista.
La mayoría de las plataformas admiten depósitos en GBP mediante Faster Payments con liquidación en el mismo día. HMRC suele considerar las recompensas de staking como ingresos diversos en el momento de recibirlas, y después aplica el tratamiento de ganancias de capital cuando esos tokens se venden o se transmiten. Por ello, los usuarios de wallet deben conservar registros por época en lugar de depender de un exchange para generar informes.
Australia
Los titulares australianos pueden hacer stake de SOL con Kraken, cuya operativa local la gestiona Bit Trade Pty Ltd, registrada en AUSTRAC. Swyftx, Independent Reserve, Bybit, Binance y los wallets de autocustodia también están disponibles. Los depósitos en AUD suelen llegar en minutos mediante PayID u Osko, mientras que las transferencias bancarias entrantes suelen ser gratuitas.
La ATO clasifica las recompensas como ingresos ordinarios al valor de mercado en el momento de recibirlas. Esos tokens de recompensa pasan después a ser activos CGT independientes cuando se venden más adelante. Las normas de licencias propuestas para las plataformas de activos digitales podrían endurecer aún más los requisitos del staking custodial. Los usuarios deben conservar el valor en AUD de cada recompensa.
Canadá
Los usuarios canadienses pueden usar Kraken, Coinbase, Newton, Bitbuy y wallets de autocustodia. El staking centralizado está supervisado por la CSA y los reguladores provinciales dentro del marco de compromiso de preregistro. Esas normas afectan a qué activos y rendimientos pueden promocionar las plataformas entre usuarios minoristas y exigen el registro como corredores restringidos o de inversión.
Interac e-Transfer, transferencias bancarias y débito preautorizado son opciones habituales de financiación en CAD, y muchos depósitos se liquidan en minutos. La CRA trata las recompensas de staking como ingresos cuando se acreditan en la wallet de la plataforma, aunque aún no se hayan vendido ni retirado. Los extractos del exchange deben conciliarse cada año con tus registros personales.
Singapur
Coinbase, Bybit, Independent Reserve y Crypto.com son accesibles para los usuarios de Singapur y tienen, o están tramitando, licencias de la MAS en virtud de la Payment Services Act. Phantom y Jupiter también admiten rutas de staking en autocustodia de uso generalizado al margen de las licencias de la MAS, aunque la MAS ha endurecido los requisitos para las empresas que atienden a clientes en el extranjero.
FAST, PayNow y las transferencias bancarias permiten financiar en SGD, normalmente sin comisiones. IRAS determina el tratamiento fiscal del staking según si la actividad es de naturaleza patrimonial o de ingresos. Por tanto, el staking frecuente o a escala comercial tiene más probabilidades de tributar como renta que la delegación pasiva ocasional de titulares individuales a largo plazo.
Emiratos Árabes Unidos
Los usuarios de EAU pueden hacer staking en Bybit, regulado por VARA en Dubái, así como en Binance, OKX o wallets de autocustodia. Las plataformas suelen aceptar AED mediante transferencias bancarias locales o tarjetas, seguidas de la conversión de AED a USDT antes de que los usuarios compren y hagan staking de SOL en la misma cuenta.
Por lo general, los particulares no pagan impuesto sobre la renta personal por la actividad con criptomonedas. La situación puede variar según la residencia, la clasificación de zona franca o la actividad a escala empresarial conforme al marco del impuesto de sociedades. Quien tenga vínculos con otra jurisdicción debería determinar también si los ingresos de staking deben declararse en su país de origen.
India
El acceso conforme a la normativa es más limitado en India. Las plataformas nacionales registradas en FIU-IND, como CoinDCX y ZebPay, tienen menús de staking limitados. Bybit y KuCoin volvieron tras obtener el registro de FIU-IND durante 2024-2025. Los canales bancarios siguen siendo restrictivos con las criptomonedas, por lo que muchos usuarios canalizan fondos de UPI a través de P2P o de on-ramps conformes.
El marco de VDA de India aplica un impuesto del 30 % sobre las ganancias más una retención TDS del 1 % sobre las transferencias, y limita de forma drástica las deducciones. Las recompensas de staking suelen tratarse como ingresos en el momento de su recepción. Por ello, los swap frecuentes de LST pueden generar eventos de TDS adicionales, lo que complica el registro más que la delegación nativa directa.
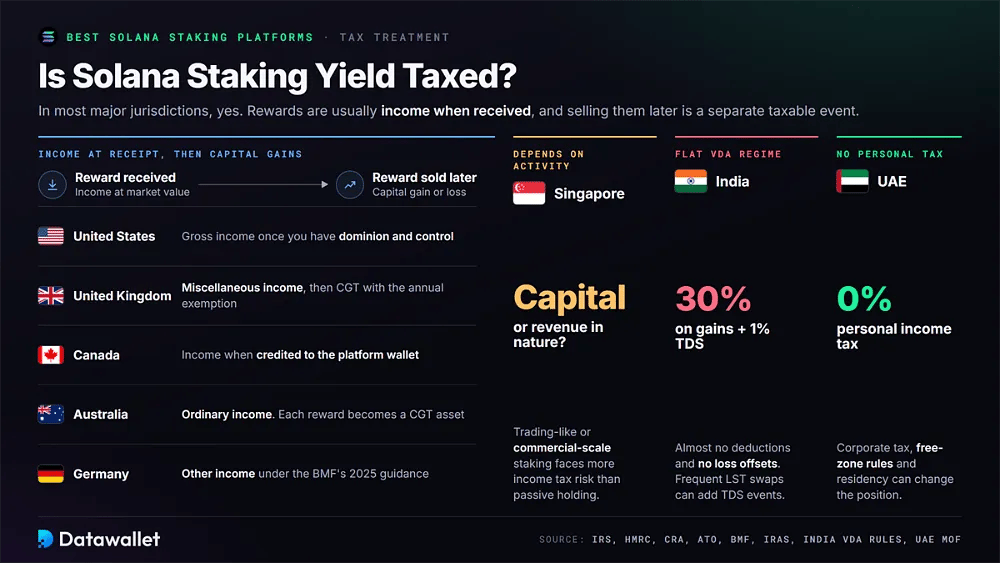
¿Tributa el rendimiento del staking de Solana?
En la mayoría de las grandes jurisdicciones, el rendimiento del staking de Solana tributa, aunque el momento y la clasificación varían según el país y la estructura de la cuenta. Las recompensas suelen tributar como ingresos cuando se reciben. Vender más tarde esos tokens de recompensa puede generar una ganancia o pérdida patrimonial distinta.
Tratamientos regionales habituales que conviene comprobar antes de presentar la declaración a nivel local:
- Estados Unidos: las recompensas se consideran ingresos brutos cuando obtienes el dominio y el control, se valoran a valor razonable de mercado en el momento de la recepción, y las ventas posteriores generan ganancias de capital por separado.
- Reino Unido: HMRC generalmente trata las recompensas como ingresos diversos en el momento de su recepción, y la posterior venta de esos tokens tributa por el impuesto sobre las ganancias de capital, con la exención anual.
- Canadá: Las recompensas de las plataformas centralizadas son ingresos cuando se abonan en el wallet de la plataforma, incluso antes de que las vendas o las retires a autocustodia o a otra cuenta de exchange.
- Australia: La ATO considera las recompensas ingresos ordinarios a valor de mercado en el momento de su recepción, y los tokens de recompensa pasan a ser activos sujetos al CGT con su propio coste base para su posterior enajenación.
- Alemania: las recompensas pueden tratarse como otros ingresos, generalmente valoradas al precio de mercado en el momento de la recepción, según la guía de 2025 del BMF sobre criptoactivos y staking.
- Singapur: la tributación de IRAS depende de si la actividad es de naturaleza patrimonial o de renta, de modo que el staking de tipo trading o de escala comercial afronta un mayor riesgo de impuesto sobre la renta que la tenencia pasiva.
- India: El régimen de VDA aplica un impuesto del 30 % sobre las ganancias más un TDS del 1 % sobre las transferencias, con casi ninguna deducción y sin compensación de pérdidas con otros ingresos.
- EAU: las personas físicas suelen estar exentas del impuesto sobre la renta, pero el impuesto de sociedades, las normas de las zonas francas y la condición de residente pueden cambiar la situación efectiva de los grandes tenedores o de las empresas.
Conclusiones
A finales de 2026, el staking de Solana es más una forma de acumular SOL a largo plazo que una fuente de ingresos fiable. Una desinflación más rápida debería reducir los rendimientos base durante los próximos tres años. Eso hace cada vez más importantes las comisiones bajas, una liquidez de salida fiable, un traspaso eficaz del MEV y una infraestructura de validadores bien distribuida.
Bybit, Jito y Binance cubren la gama más amplia de necesidades, con custodia regulada y los mayores LST. Phantom y Jupiter encajan mejor con usuarios de autocustodia centrados en comisiones bajas. Kraken y Coinbase siguen siendo las opciones prácticas en EE. UU. Antes de comprometer SOL, compara custodia, jurisdicción, APY neto y condiciones de unstaking, y vuelve a evaluar las asignaciones cuando Alpenglow entre en funcionamiento.
Nuestra metodología
Revisamos más de 20 vías de staking en Solana, incluidas herramientas de delegación nativa, protocolos de liquid staking, exchanges centralizados, stake pools, ETF de staking y productos de restaking. Las cifras de TVL y rendimiento se contrastaron con los datos de DefiLlama durante octubre de 2026.
Así evaluamos y clasificamos cada plataforma:
- Rendimiento: comparamos las cifras de APY a 30 días en directo de DefiLlama, Solana Compass y los paneles de las plataformas, descartando las tasas promocionales temporales que suelen volver a la normalidad cuando terminan las campañas de marketing.
- Comisiones: revisamos las comisiones de los validadores, las comisiones de época, las comisiones del exchange y los cargos por retiro, y comprobamos si las comisiones se aplican a las recompensas base, al MEV o a ambas fuentes de ingresos.
- Cuota de mercado: Usamos los rankings de TVL de DefiLlama para confirmar la escala y la liquidez, lo que nos llevó a añadir Jupiter y eliminar Marinade en esta actualización de octubre de 2026.
- Modelo de staking: clasificamos a cada proveedor como nativo, líquido, stake pool, exchange, ETF o restaking, porque cada estructura cambia la custodia y la exposición al riesgo del usuario final.
- Liquidez: Comprobamos la profundidad de los LST en DEX, las opciones de unstake diferido, las comisiones de retiro y si las salidas dependen del ciclo de desactivación de épocas de Solana, de unos dos días, o de intercambios instantáneos mediante agregadores.
- Calidad del validador: valoramos el spread del validador, el rendimiento de voto, la diversidad de clientes y la concentración en centros de datos, un factor que el incidente de TeraSwitch de agosto de 2026 convirtió en urgente para todos los delegadores.
- Acceso regional: Consideramos la elegibilidad por estado de EE. UU., la autorización MiCA, el estado ante la FCA, el registro en AUSTRAC y otros marcos que determinan quién puede usar legalmente cada plataforma en la práctica actual.
- Transparencia: dimos preferencia a las plataformas que publican datos de rendimiento, tarifas de comisiones, prueba de reservas, conjuntos de validadores y mecanismos de reembolso verificables frente a las que se apoyan en afirmaciones de marketing y paneles opacos.
- Adecuación al caso de uso: clasificamos las plataformas por perfil práctico de usuario, incluidas la mejor regulada, la mayor en LST, la autocustodia más sencilla, las comisiones más bajas, las aptas para EE. UU. y alternativas centradas en el cumplimiento para inversores estadounidenses prudentes.