Qu'est-ce qu'EigenLayer ?
Chaque nouvel oracle, bridge, rollup ou couche de disponibilité des données part du même problème : il lui faut son propre ensemble de validateurs et sa propre sécurité économique avant que quiconque lui fasse confiance. Construire cela de zéro est lent et coûteux, et la plupart des réseaux restent fragiles pendant des années avant d'être réellement sécurisés.
Ethereum, de son côté, détient des millions d'ETH staked qui ne sécurisent qu'une seule chose : lui-même. EigenLayer a été conçu en réponse à ce déséquilibre. Si les ETH staked offrent déjà une sécurité crédible, ils peuvent remplir plusieurs fonctions à la fois.
Ce mécanisme est le restaking. Un staker réutilise des ETH ou des jetons de liquid staking déjà engagés sur Ethereum et affecte le même capital à la sécurisation d'autres protocoles. Les ETH continuent de valider Ethereum, soutiennent des services supplémentaires et rapportent des récompenses additionnelles pour la sécurité apportée.
Fondé par Sreeram Kannan et Eigen Labs, EigenLayer a été lancé sur le mainnet d'Ethereum en 2023, ses premiers AVSs arrivant en 2024. Il reste le protocole de restaking dominant, sécurisant plus de 4 millions d'ETH et environ 90 % de la valeur restaked totale, selon DefiLlama. Le total restaked a culminé près de 20 milliards de dollars fin 2024 ; le chiffre en dollars suit désormais le prix de l'ETH, il vaut donc mieux consulter directement la valeur en temps réel.
Depuis 2025, le restaking est devenu la base de quelque chose de plus vaste. EigenLayer se trouve désormais sous EigenCloud, qui vise à transformer cette sécurité mutualisée en une plateforme générale pour les applications vérifiables.
Comment fonctionne le restaking sur Eigenlayer
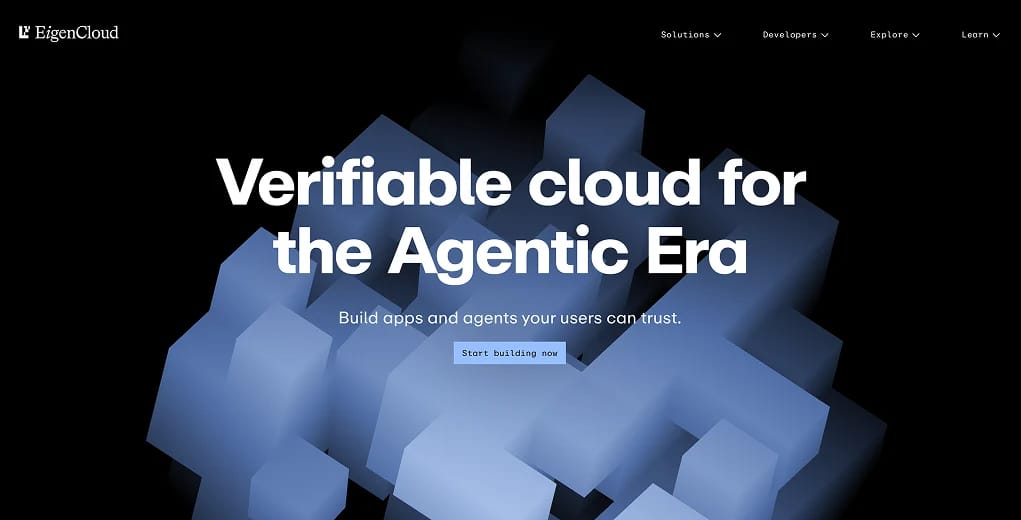
Le restaking permet à un seul dépôt d'ETH de sécuriser plusieurs réseaux à la fois. Suivre ce dépôt à travers le système montre comment les éléments s'articulent :
- Dépôt : un utilisateur engage de l'ETH natif ou des jetons de liquid staking pris en charge. Les validateurs natifs se connectent via EigenPods, un contrat qui oriente leurs identifiants de retrait vers EigenLayer, tandis que les détenteurs de jetons comme le stETH de Lido font du restake sans exploiter de matériel de validateur.
- Délégation : la plupart des restakers confient leur position à un opérateur, qui exécute le logiciel off-chain dont chaque service a besoin. Le staker conserve l'exposition économique ; l'opérateur effectue le travail.
- Sécurité des AVS : les opérateurs affectent ce stake à des Actively Validated Services, c'est-à-dire les oracles, les ponts et les couches de données situés du côté de la demande sur la place de marché. Un même opérateur peut en servir plusieurs à la fois.
- Slashing : si vous enfreignez les règles d'un service auquel vous avez adhéré, le stake qui le garantit est sanctionné.
Cette dernière étape n'est devenue réelle qu'en avril 2025, lorsque le slashing a été activé sur le mainnet via la mise à niveau ELIP-002. Elle est facultative : les opérateurs et les stakers acceptent des conditions précises avant toute pénalité. Pour éviter qu'une même part d'ETH ne soit placée derrière cinq services à la fois, EigenLayer attribue des portions définies de stake à des groupes d'opérateurs définis grâce à l'Unique Stake Allocation, détaillée dans la documentation d'EigenLayer.
Une mise à niveau ultérieure, ELIP-006, a ajouté la redistribution en juillet 2025. Les fonds sanctionnés (slashed) peuvent désormais être brûlés ou envoyés à un destinataire désigné, au lieu d'être simplement détruits. Les ensembles redistribuables rapportent souvent davantage, mais cette récompense supplémentaire s'accompagne d'un risque plus élevé de sanction.
Qu'est-ce qu'EigenCloud ?
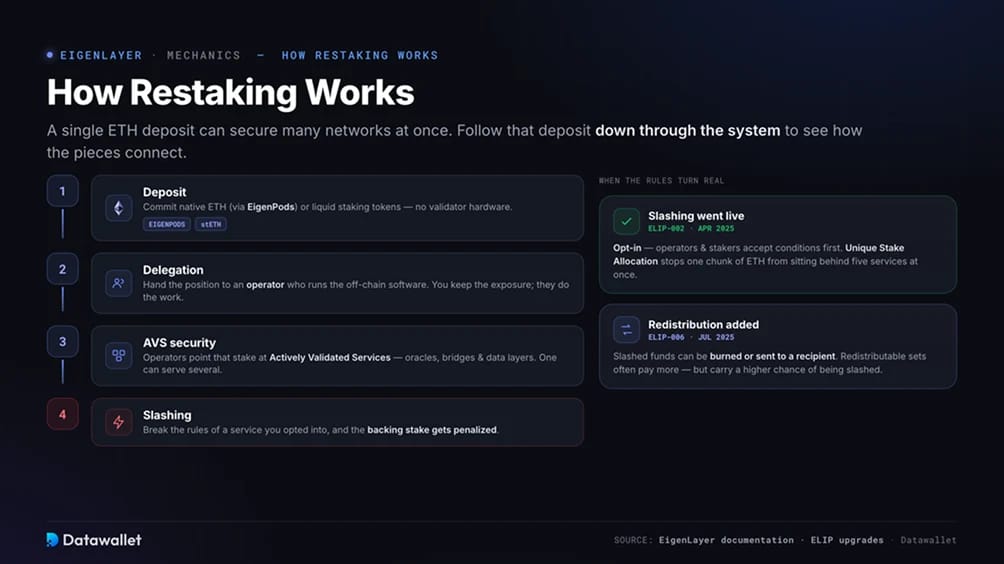
Le 17 juin 2025, Eigen Labs a rebaptisé la plateforme EigenCloud et élargi son ambition. Le restaking est resté le socle de sécurité, mais l'objectif est passé de la sécurisation d'autres protocoles à la création d'un cloud vérifiable sur lequel tout développeur peut construire.
Le raisonnement part d'une lacune qu'Ethereum n'a jamais comblée. Les blockchains ont rendu les applications infalsifiables, mais pas librement programmables. Les smart contracts sont limités et coûteux pour les calculs lourds, ce qui a concentré la plupart des applications crypto autour de la finance et laissé le reste de l'espace de conception vide.
La réponse d'EigenCloud consiste à faire de la vérifiabilité un service programmable, afin que les développeurs puissent exécuter off-chain des logiciels ordinaires à l'échelle du cloud tout en prouvant qu'ils se sont exécutés correctement. Eigen Labs présente cela comme le moment AWS de la crypto : là où un cloud classique loue de la puissance de calcul, EigenCloud permet aux développeurs de louer de la confiance, adossée à de l'ETH staked et à l'EIGEN.
Ce pivot est aussi une expansion de marché, qui dépasse les développeurs spécialisés en crypto pour toucher le vivier bien plus vaste des ingénieurs logiciels grand public. Pour le financer, a16z crypto a acheté pour 70 millions de dollars d'EIGEN à la Eigen Foundation en juin 2025, en plus de sa précédente série B de 100 millions de dollars dans Eigen Labs.
Eigen Labs a supprimé environ 25 % de ses effectifs en juillet 2025 afin de se concentrer pleinement sur le développement d'EigenCloud.
Au cœur de la pile EigenCloud
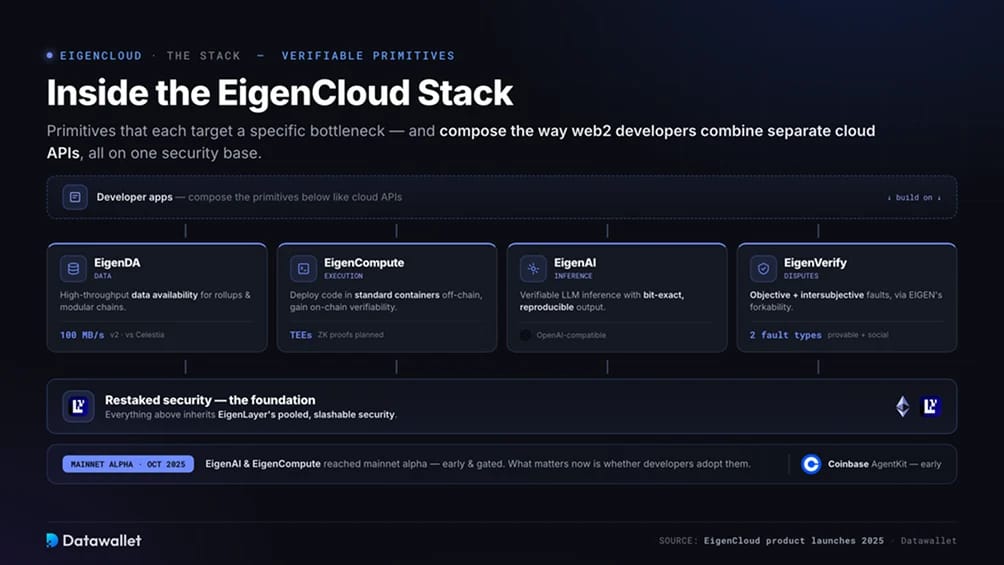
EigenCloud est conçu autour d'un ensemble de primitives qui ciblent chacune un goulot d'étranglement précis et se combinent comme les développeurs web2 associent des API cloud distinctes.
- EigenDA (données) : une couche de disponibilité des données à haut débit pour les rollups et les chaînes modulaires, adossée à une sécurité restaked. Sa version v2 a porté le débit jusqu'à 100 Mo/s, et plusieurs rollups en dépendent déjà. Face à une couche DA souveraine comme Celestia, EigenDA s'appuie sur une sécurité alignée sur Ethereum plutôt que sur son propre ensemble de validateurs.
- EigenCompute (exécution) : exécution off-chain vérifiable, où les développeurs déploient du code dans des conteneurs standard et obtiennent une vérifiabilité on-chain. L'alpha mainnet utilise des environnements d'exécution de confiance, avec une sécurité cryptoéconomique et des preuves zero-knowledge prévues.
- EigenAI (inférence) : inférence de LLM vérifiable avec une API compatible OpenAI. Elle vise une sortie reproductible au bit près, car les modèles renvoient normalement des réponses différentes au même prompt, ce qui rend leurs résultats impossibles à vérifier ou à contester.
- EigenVerify (résolution des litiges) : un cadre traitant à la fois les fautes objectives (prouvables par ré-exécution ou par preuves) et intersubjectives, en s'appuyant sur la forkabilité d'EIGEN pour pénaliser les nœuds malveillants.
EigenAI et EigenCompute ont atteint l'alpha mainnet en octobre 2025, avec des équipes pionnières dont Coinbase, dont l'AgentKit est en cours de raccordement pour exécuter des agents sur EigenCompute et utiliser EigenAI pour l'inférence. Ces produits sont récents et l'accès est restreint ; l'essentiel est donc de savoir si les développeurs les adopteront.
Ce que l'on construit sur EigenLayer
Les AVSs transforment la sécurité restaked en applications réelles, et plus de 200 sont en service ou en développement. Les catégories vont désormais bien au-delà des cas d'usage d'infrastructure initiaux :
- Les rollups et les séquenceurs s'appuient sur la sécurité restaked pour l'intégrité des données et l'ordonnancement, plutôt que de bâtir des réseaux de confiance isolés ;
- Les services de disponibilité des données maintiennent les données des rollup accessibles et vérifiables off-chain ;
- Les oracles et les ponts garantissent l'exactitude des flux de prix et la sécurité des transferts cross-chain ;
- L'inférence d'IA et les agents constituent le cas d'usage déterminant de 2026, EigenCloud se positionnant comme la couche où les agents peuvent détenir des actifs, signer des accords et être sanctionnés (slashing) en cas de mauvaise conduite ;
- Les marchés de prédiction et les jeux règlent des résultats du monde réel par une résolution des litiges intersubjective plutôt que par un opérateur de confiance.
L'angle des agents vérifiables est celui qu'Eigen Labs défend le plus fermement. À mesure que les agents d'IA passent de la génération de texte aux mouvements d'argent, le modèle de confiance se brise, et l'argument est qu'un logiciel autonome a besoin d'un socle où ses actions peuvent être vérifiées de manière indépendante. Reste à savoir si cela deviendra une infrastructure par défaut ou restera une thèse ; tout dépendra de l'adoption.
Le jeton EIGEN et sa tokenomics
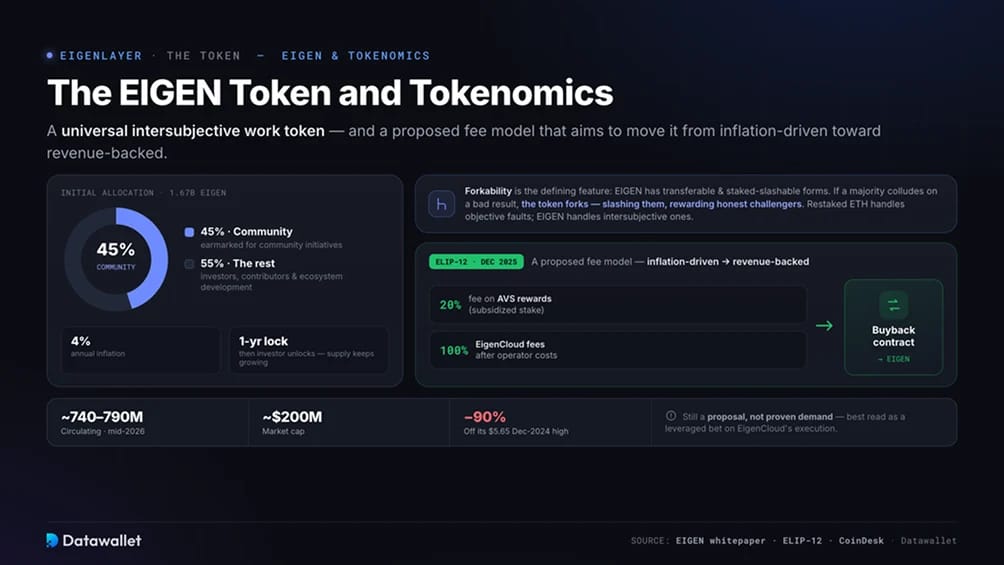
EIGEN est un jeton de travail intersubjectif universel. L'ETH restaked sécurise ce que le consensus d'Ethereum peut régler directement, tandis qu'EIGEN soutient les fautes intersubjectives, des litiges sur lesquels les observateurs s'accordent mais qu'aucun contrat ne peut prouver on-chain, comme un oracle signalant un faux prix. Sa caractéristique distinctive est la forkabilité : le jeton existe sous une forme transférable et sous une forme staked pouvant être sanctionnée (slashing), et si une majorité de stakers s'entendent sur un mauvais résultat, il peut être forké pour les sanctionner et récompenser les contestataires honnêtes, sans supposer une majorité honnête.
L'offre en un coup d'œil :
- Offre initiale : 1,67 milliard d'EIGEN, avec une inflation annuelle de 4 %.
- Répartition : 45 % pour les initiatives communautaires, le reste pour les investisseurs, les contributeurs et le développement de l'écosystème.
- Déblocages : les jetons des investisseurs sont débloqués progressivement après un verrouillage d'un an, de sorte que l'offre continue de croître.
- Situation à la mi-2026 : environ 740 à 790 millions en circulation, une capitalisation boursière proche de 200 millions de dollars, et un prix inférieur de plus de 90 % au plus haut de décembre 2024, à 5,65 $.
Tous les détails figurent dans le whitepaper d'EIGEN.
Le changement récent déterminant est ELIP-12, une proposition de décembre 2025 qui créerait un comité des incitations et lierait l'EIGEN à l'usage réel. Elle prévoit des frais de 20 % sur les récompenses AVS pour le stake subventionné et affecte 100 % des frais de service d'EigenCloud, après déduction des coûts des opérateurs, à un contrat de rachat, seuls les AVS payant des frais restant éligibles aux incitations. L'objectif, comme l'a rapporté CoinDesk, est de faire passer l'EIGEN d'un actif porté par l'inflation à un actif dont la valeur suit les revenus du réseau.
Cela reste une proposition, pas une demande avérée. Les revenus ont fortement baissé sur la période, et les rachats ne fonctionnent que si les services génèrent de vrais frais. Le long écart entre les fondamentaux d'EigenLayer et le prix de l'EIGEN est au cœur du débat ; le jeton se lit donc mieux comme un pari à effet de levier sur l'exécution d'EigenCloud que comme un substitut au restaking sur Ethereum.
Risques à comprendre
EigenLayer se situe à la base d'un système en couches, et chaque couche ajoute une façon de perdre de l'argent. Les points ci-dessous concernent aussi bien les restakers, les détenteurs de jetons de restaking liquide que les acheteurs d'EIGEN :
- Le slashing est désormais applicable : chaque AVS fixe ses propres conditions, ces conditions diffèrent, et la gouvernance peut les modifier ; le risque, jusque-là théorique avant avril 2025, est donc désormais bien réel.
- Dépendance à l'opérateur : la plupart des utilisateurs délèguent, si bien que la disponibilité d'un opérateur, sa gestion des clés et ses choix d'AVS influencent directement le résultat du staker.
- Effet de levier et réhypothécation : un montage courant consiste à faire du restaking d'ETH en un jeton de restaking liquide, puis à emprunter contre ce jeton pour acheter davantage d'ETH, de sorte que le même capital soutient plusieurs positions et que les pertes se cumulent si une couche fait défaut. Des protocoles comme Ether.fi facilitent cette pratique.
- Infrastructure environnante : les plus gros incidents touchent souvent les couches autour du restaking, pas ses contrats centraux. L'exploit de Kelp DAO d'avril 2026 a drainé environ 292 millions de dollars via un bridge cross-chain, gelé les marchés de prêt rsETH et mis le secteur sous tension, tandis que les contrats de restaking d'EigenLayer sont restés intacts.
- Dilution : les émissions continues et les déblocages programmés ajoutent une pression vendeuse, et le modèle de rachat proposé n'est pas encore en vigueur.
- Exécution et concurrence : les produits cloud et d'IA sont en grande partie en phase alpha, le secteur des infrastructures d'IA est encombré, et dans le restaking lui-même, Symbiotic et Karak se font concurrence sur Ethereum, Babylon apporte Bitcoin et Jito domine le marché de Solana.
- Incertitude réglementaire : le restaking est une nouvelle catégorie, et les conservateurs, les fonds et les plateformes d'échange peuvent être confrontés à des règles peu claires concernant la communication sur le slashing, les produits de yield et le traitement fiduciaire.
Rien de tout cela ne rend EigenLayer ininvestissable, mais cela signifie que le protocole doit être jugé comme une infrastructure avancée, et non comme un produit d'épargne passif.
Fondateur et équipe
Sreeram Kannan, souvent surnommé le père du restaking sur Ethereum, est le fondateur et PDG d'Eigen Labs et professeur associé à l'Université de Washington, où ses recherches portent sur la blockchain, la cryptographie et la théorie de l'information. Il a lancé le projet en 2021.
Sous sa direction, Eigen Labs a levé 100 millions de dollars lors d'une série B menée par a16z crypto, puis la société a procédé à un achat supplémentaire d'EIGEN de 70 millions de dollars lié à EigenCloud. Le changement de stratégie de 2025, y compris la réduction des effectifs, traduit une concentration délibérée des efforts sur la thèse du cloud vérifiable.
En résumé
EigenLayer a été le pionnier du restaking et reste la référence de la catégorie : il sécurise la majeure partie de la valeur restaked sur Ethereum et permet aux nouveaux protocoles d'hériter d'une sécurité crédible plutôt que de la construire de zéro. Avec le slashing et la redistribution en service, la conception initiale est enfin complète et applicable.
EigenCloud est le pari le plus ambitieux. Il s'appuie sur cette base de sécurité et tente d'en faire un cloud vérifiable pour l'ère de l'IA et des agents, avec des produits opérationnels dans EigenDA, EigenCompute, EigenAI et EigenVerify. L'infrastructure est de plus en plus active et la vision est cohérente.
La question qui reste ouverte est de savoir si les développeurs l'utiliseront assez pour générer les frais qui donneraient à l'EIGEN une trajectoire de valeur claire. Pour l'instant, EigenLayer se comprend avant tout comme une infrastructure sérieuse dont l'issue commerciale reste réellement ouverte ; faites donc vos propres recherches avant d'engager des capitaux.