





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Gate
 Coinbase Exchange
 Deribit Spot
 WEEX
 OKX
 Pionex
 Binance
 MEXC
 Hyperliquid
 Bitget
 Gate
 Bybit
 OKX
 WhiteBIT
 KuCoin
Ce qui fait bouger le prix d'Ethereum
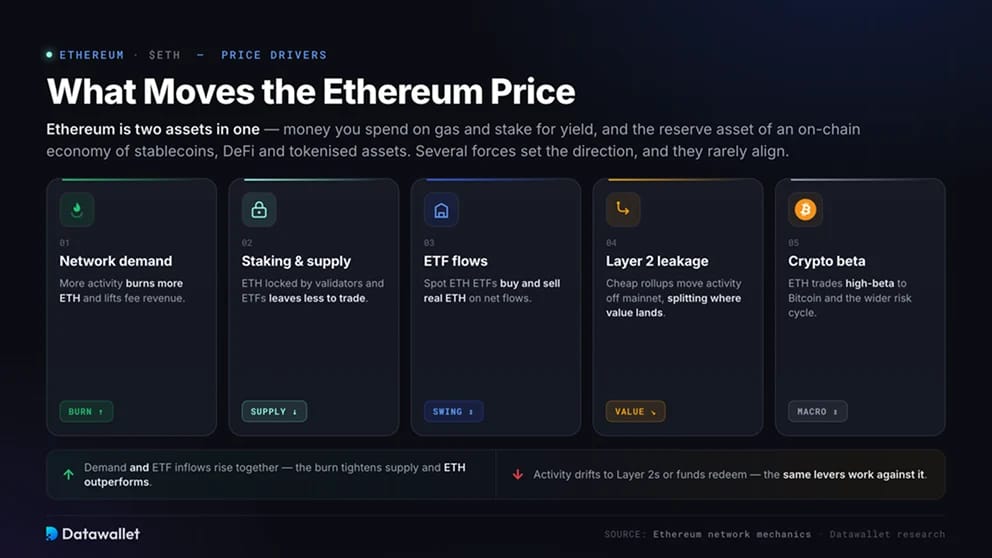
Ethereum est deux actifs en un. L'ETH est une monnaie que l'on dépense en gas et que l'on met en stake pour obtenir du rendement, ainsi que l'actif de réserve d'une économie on-chain de stablecoins, de DeFi et d'actifs tokenisés. Son prix reflète la demande pour les deux à la fois.
Plusieurs forces déterminent la direction, et elles s'alignent rarement :
- Demande du réseau : davantage d'activité brûle davantage d'ETH et augmente les revenus de frais ;
- Staking et offre : les ETH bloqués par les validateurs et les ETF laissent moins de volume à échanger ;
- Flux des ETF : les ETF spot Ethereum achètent et vendent de véritables ETH selon les flux nets ;
- Fuite vers les Layer 2 : les rollups peu coûteux déplacent l'activité hors du mainnet, ce qui répartit la valeur différemment ;
- Bêta crypto : ETH évolue avec un bêta élevé par rapport à Bitcoin et au cycle de risque plus large.
Lorsque la demande et les entrées dans les ETF augmentent ensemble, la destruction resserre l'offre et l'ETH surperforme. Lorsque l'activité migre vers les Layer 2s ou que les fonds sont rachetés, ces mêmes leviers jouent en sa défaveur.
Offre d'ETH, émission et destruction
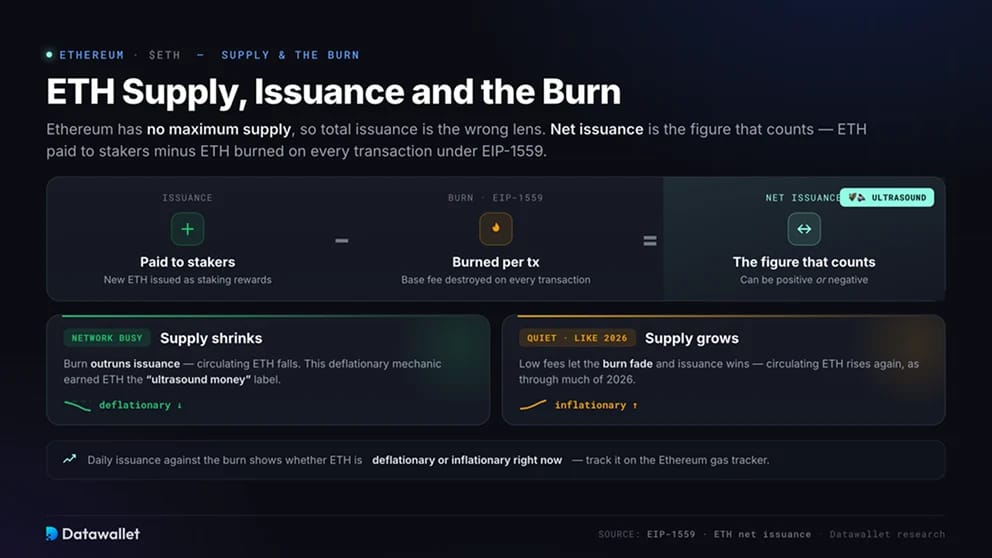
Ethereum n'a pas d'offre maximale, l'émission totale n'est donc pas le bon indicateur. Ce qui compte, c'est l'émission nette : les ETH versés aux stakers moins les ETH brûlés à chaque transaction selon l'EIP-1559. Lorsque le réseau est très sollicité, la combustion peut dépasser l'émission et l'offre en circulation diminue.
Ce mécanisme a valu à ETH l'étiquette d'« ultrasound money ». Sur des marchés calmes, comme une bonne partie de 2026, la faiblesse des frais atténue la combustion et l'offre recommence à croître. L'émission quotidienne comparée à la combustion sur notre suivi du gas d'Ethereum indique si ETH est actuellement déflationniste ou inflationniste.
Le staking d'Ethereum et le rendement de l'ETH
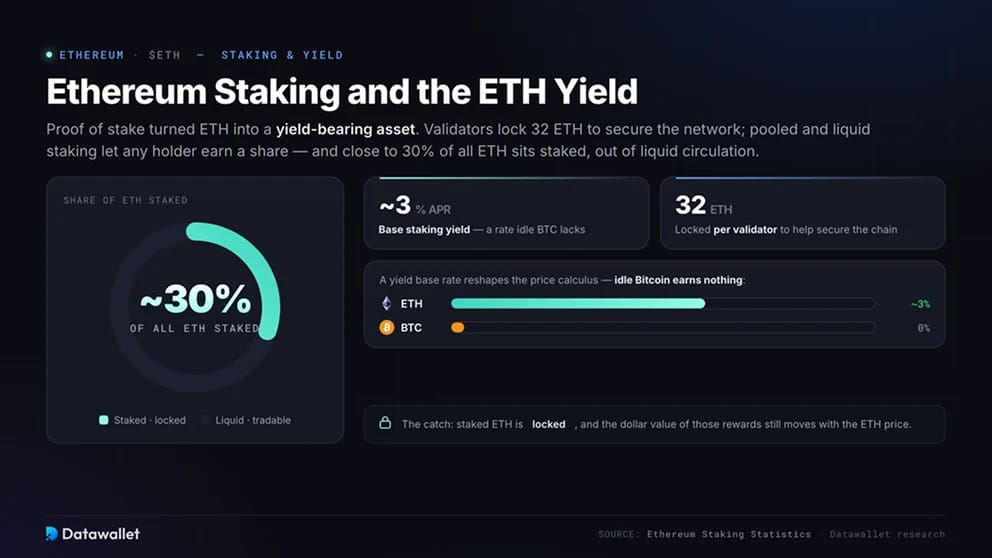
La preuve d'enjeu a transformé l'ETH en actif porteur de rendement. Les validateurs bloquent 32 ETH pour aider à sécuriser le réseau et percevoir des récompenses, tandis que le staking liquide et mutualisé permet à tout détenteur d'en obtenir une part. Près de 30 % de tous les ETH sont en staking, hors de la circulation liquide.
Le yield modifie le calcul de prix. Un rendement proche de 3 % donne à l'ETH un taux de base qui manque au Bitcoin inactif, et il a attiré des dizaines de milliards vers les validateurs et les produits de staking. Le revers : l'ETH staked est bloqué, et la valeur en dollars de ces récompenses varie toujours avec le prix de l'ETH.
Pour en savoir plus sur le staking, consultez notre rapport Statistiques du staking Ethereum.
ETF Ethereum spot et demande institutionnelle
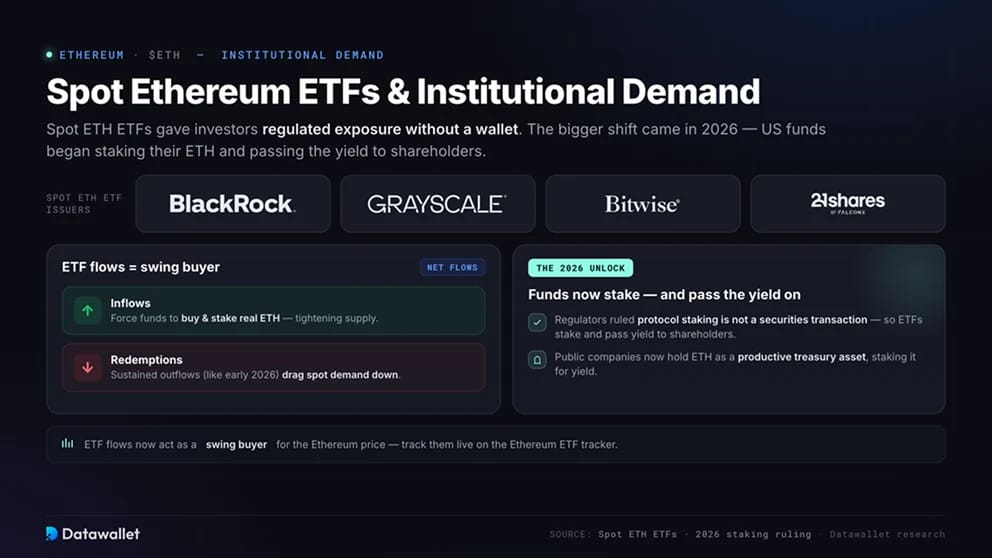
Les ETF Ethereum spot ont donné aux investisseurs une exposition réglementée à l'ETH sans wallet. Le changement majeur est survenu en 2026, lorsque des fonds américains ont commencé à staker leurs ETH et à reverser le rendement aux actionnaires, après que les régulateurs ont jugé que le staking de protocole n'est pas une opération sur titres. Des sociétés cotées détiennent aussi désormais de l'ETH comme actif de trésorerie productif, en le stakant pour obtenir du rendement.
Les flux des ETF jouent désormais le rôle d'acheteur marginal pour le prix d'Ethereum. Les entrées obligent les fonds à acheter et à placer en stake de véritables ETH, ce qui réduit l'offre, tandis que des rachats durables, comme les sorties début 2026, pèsent sur la demande spot. Suivez-les en direct sur notre suivi des ETF Ethereum.
Le débat sur l'accumulation de valeur entre ETH et couche 2
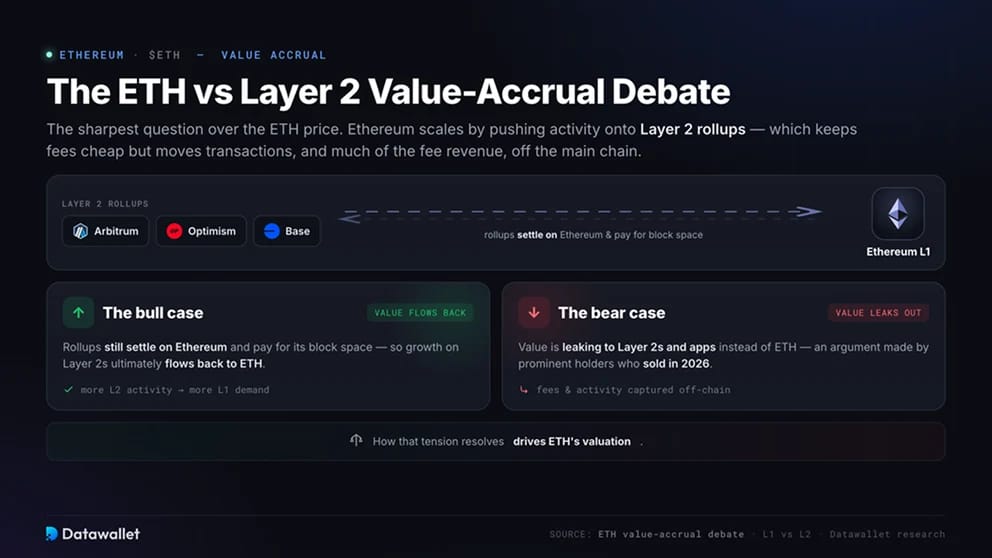
L'accumulation de valeur est la question la plus épineuse concernant le prix d'Ethereum. Ethereum monte en charge en déplaçant l'activité vers des rollups de couche 2, ce qui maintient des frais bas mais fait sortir de la chaîne principale les transactions, et une grande partie des revenus de frais.
Les partisans de la hausse soutiennent que les rollups se règlent toujours sur Ethereum et paient son espace de bloc, de sorte que la croissance profite à l'ETH. Les partisans de la baisse, dont d'importants détenteurs qui ont vendu en 2026, estiment que la valeur part plutôt vers les Layer 2s et les applications. L'issue de ce débat détermine la valorisation de l'ETH.
Ethereum, couche de règlement des stablecoins et des RWA
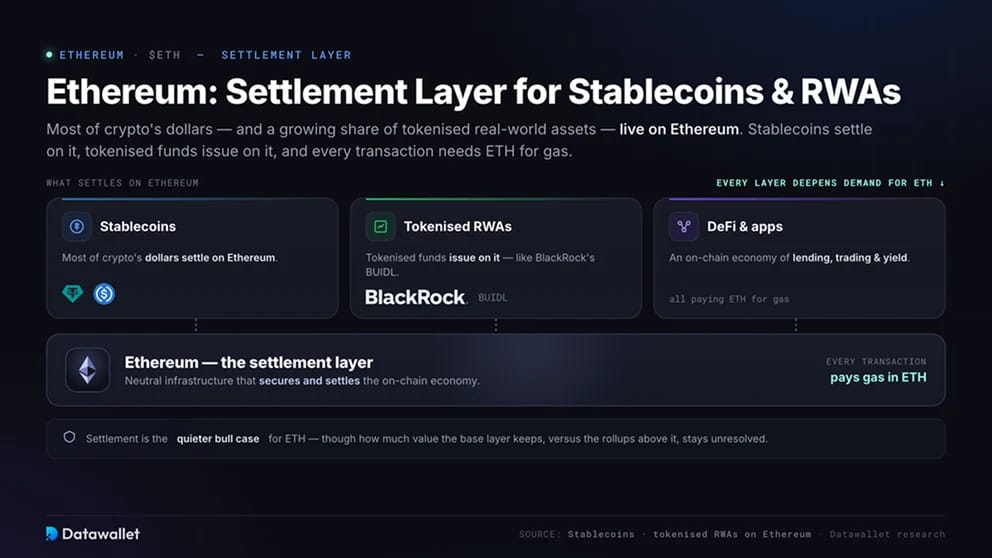
L'essentiel des dollars du secteur crypto et une part croissante des actifs réels tokenisés se trouvent sur Ethereum. Les stablecoins y sont réglés, des fonds tokenisés comme le BUIDL de BlackRock y sont émis, et chaque transaction nécessite de l'ETH pour payer le gas.
Le règlement est le scénario haussier plus discret pour ETH. À mesure que la finance passe on-chain, le rôle d'infrastructure neutre d'Ethereum renforce la demande pour l'ETH qui la sécurise et en paie l'usage. La part de cette valeur que conserve la couche de base, par rapport aux rollups qui la surplombent, reste incertaine.
Les risques qui influencent le prix d'Ethereum
ETH comporte des risques qui vont au-delà de la volatilité habituelle des cryptomonnaies :
- Fuite de valeur : les Layer 2s peu coûteux peuvent capter l'activité et les frais qui revenaient auparavant à ETH ;
- Concurrence : des blockchains plus rapides comme Solana se disputent les développeurs, les utilisateurs et la liquidité ;
- Pas de plafond d'offre : l'émission nette peut devenir positive en période calme, diluant les détenteurs ;
- Ventes des initiés et des ETF : les gros détenteurs et les rachats de fonds peuvent peser sur le cours, comme début 2026 ;
- Réglementation : les règles sur le staking, les ETF et les stablecoins continuent de conditionner l'accès des institutionnels.
Aucun de ces facteurs ne remet à lui seul en cause la thèse à long terme, mais ensemble ils expliquent pourquoi ETH a sous-performé Bitcoin durant ce cycle et pourquoi sa valorisation reste débattue.
Bref historique du prix d'Ethereum
L'ETH s'est vendu environ 0,31 $ lors de son financement participatif de 2014 et a été lancé en 2015. Il est monté à environ 1 400 $ début 2018, s'est effondré, puis a atteint environ 4 800 $ en 2021 avec l'essor de la DeFi et des NFT. Après The Merge en 2022, il s'est redressé et a atteint un record proche de 4 950 $ en août 2025.
Début 2026, la tendance s'est brutalement inversée : ETH a glissé vers 1 700 $ sous l'effet des craintes de récession, des sorties des ETF et des ventes d'initiés. À chaque cycle, ETH a suivi la demande d'espace de bloc sur Ethereum et la vigueur de son économie on-chain, amplifiée par un bêta élevé par rapport à Bitcoin. Observez où se situe l'effet de levier sur notre carte thermique des liquidation d'ETH en direct.