Top 10 des statistiques de staking sur Ethereum
Nous avons vérifié chaque chiffre ci-dessous le 5 octobre 2026 par rapport aux données de la file d'attente des validateurs, aux documents déposés par les émetteurs et aux rapports des protocoles.
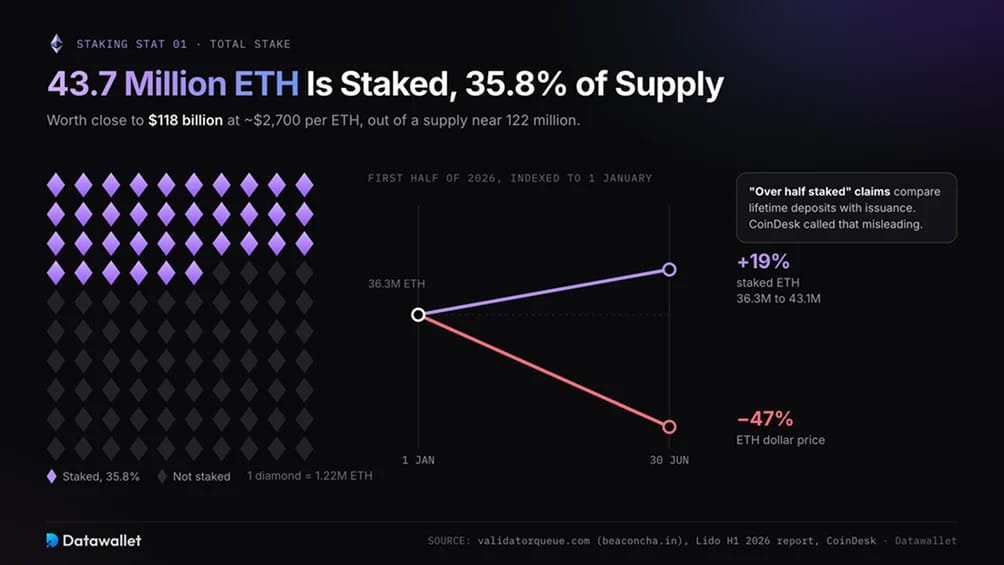
1. 43,7 millions d'ETH sont staked, soit 35,8 % de l'offre
Les validateurs détiennent 43,7 millions d'ETH, selon validatorqueue.com, qui tire ses chiffres de l'explorateur de blocs beaconcha.in. Cela représente 35,76 pour cent d'une offre proche de 122 millions d'ETH et vaut près de 118 milliards de dollars à un prix de l'ETH avoisinant les 2 700 $.
Le staking a progressé malgré un marché baissier. Le rapport du premier semestre de Lido a enregistré 36,3 millions d'ETH staked le 1er janvier et 43,1 millions le 30 juin. Cela représente une augmentation de 19 pour cent sur six mois au cours desquels l'ETH a perdu 47 pour cent de sa valeur en dollars.
Les affirmations selon lesquelles plus de la moitié de tous les ETH sont staked comparaient les dépôts à vie avec l'émission historique. CoinDesk a qualifié cette méthode de trompeuse. La part en direct de l'offre reste juste en dessous de 36 pour cent.
2. Le nombre de validateurs est tombé à environ 868 000
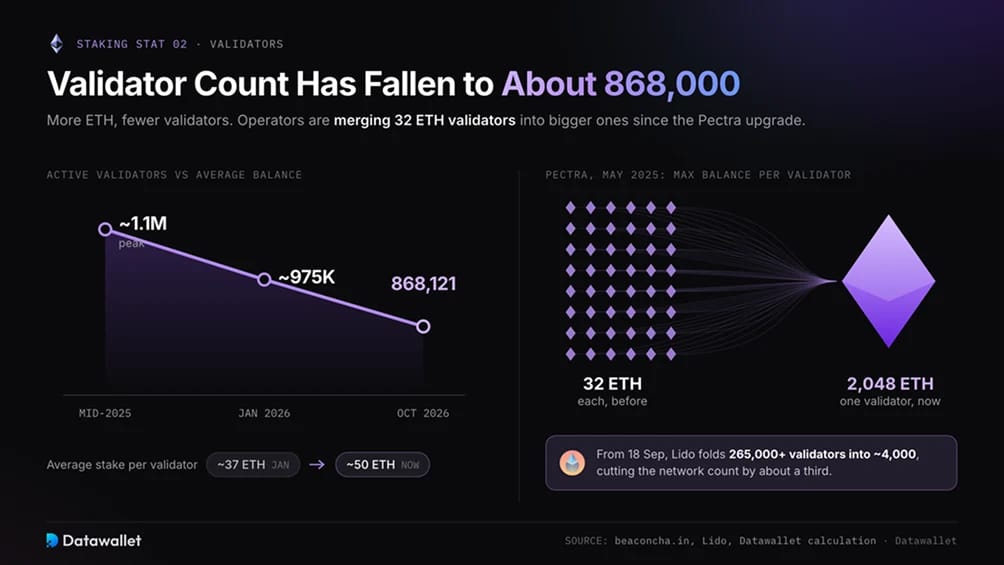
Ethereum compte 868 121 validateurs actifs, contre environ 975 000 en janvier et un pic proche de 1,1 million mi-2025. Les ETH staked augmentant sur la même période, le validateur moyen détient désormais environ 50 ETH selon notre calcul, bien au-dessus de l'ancien plafond de 32 ETH.
La mise à niveau Pectra de mai 2025 a rendu cette consolidation possible. Elle a fait passer le solde maximal qu'un seul validateur peut détenir de 32 ETH à 2 048 ETH, permettant aux opérateurs de fusionner des dizaines de validateurs en un seul. Les gains supérieurs à 32 ETH continuent de compter pour le stake du validateur fusionné, de sorte que les récompenses capitalisent automatiquement.
Le 18 septembre, Lido a entamé la plus grande fusion à ce jour. Ses opérateurs de nœuds regroupent plus de 265 000 validateurs en environ 4 000, ce qui, selon Lido, devrait réduire le nombre de validateurs du réseau d'environ un tiers. Chaque nœud aura moins de signatures à traiter. Cela allège les exigences matérielles et soutient les projets visant à rendre les transactions irréversibles plus rapidement.
3. Le rendement du staking avoisine 2,6 %
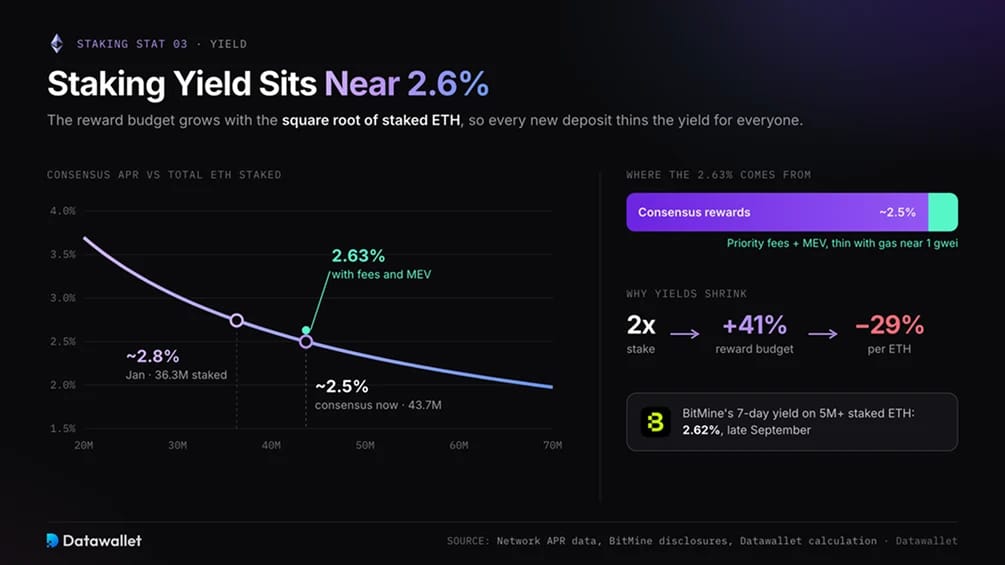
L'APR du staking à l'échelle du réseau, ou taux annuel en pourcentage avant les frais du fournisseur, est de 2,63 pour cent. Les publications hebdomadaires de BitMine rapportent un chiffre similaire. Fin septembre, son rendement sur sept jours pour plus de 5 millions d'ETH staked était de 2,62 pour cent.
La formule de récompense d'Ethereum explique ce déclin. Le budget total des récompenses augmente avec la racine carrée des ETH staked, ce qui signifie qu'un doublement du stake n'accroît le budget qu'environ 41 pour cent. Chaque validateur reçoit une part plus faible. Nos calculs estiment les seules récompenses de consensus à environ 2,5 pour cent avec les 43,7 millions d'ETH staked actuels, en baisse par rapport aux 2,8 pour cent environ enregistrés en janvier pour 36,3 millions.
Le yield restant provient des priority fees et de la MEV, abréviation de maximal extractable value. La MEV correspond au montant supplémentaire que les constructeurs de blocs versent aux validateurs pour avoir le droit d'ordonner les transactions. Ces deux sources de revenus sont faibles ce trimestre. Notre Ethereum gas tracker a souvent affiché des base fees proches de 1 gwei, une valeur très basse qui laisse peu de revenus de frais à partager.
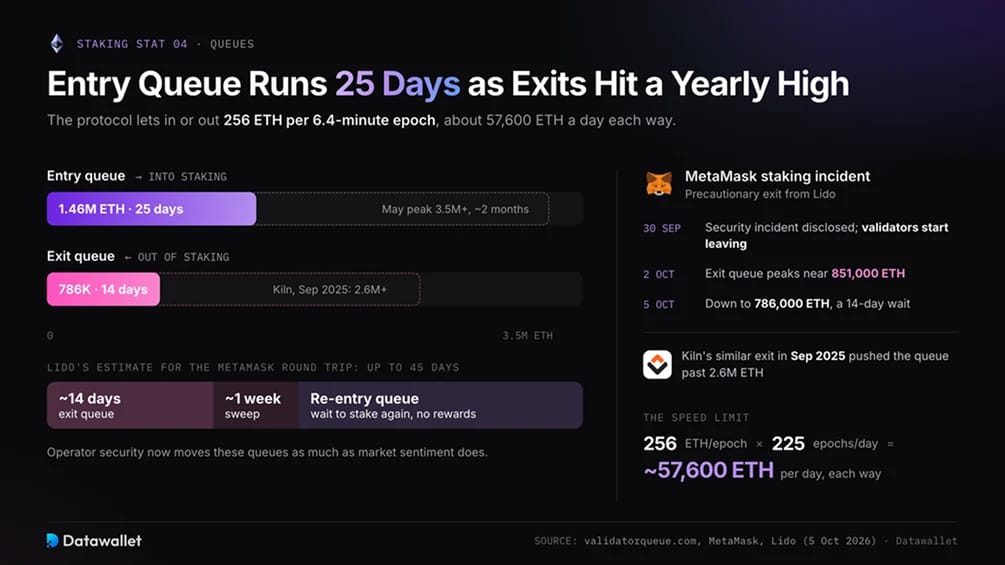
4. La file d'attente d'entrée atteint 25 jours tandis que les sorties enregistrent un record annuel
Ethereum limite le stake entrant ou sortant à 256 ETH par époque d'environ 6,4 minutes. Cela représente environ 57 600 ETH par jour dans chaque direction. La file d'attente d'entrée contient 1,46 million d'ETH, soit une attente d'environ 25 jours, contre un pic en mai supérieur à 3,5 millions d'ETH et une attente de deux mois.
Les sorties étaient proches de zéro jusqu'au 30 septembre. MetaMask a ensuite révélé un incident de sécurité dans son infrastructure de staking et a commencé à retirer ses validateurs de Lido par précaution. La file d'attente des sorties a atteint un pic proche de 851 000 ETH le 2 octobre avant de retomber à 786 000 ETH trois jours plus tard.
Une sortie prend désormais environ 14 jours dans la file d'attente, suivis d'une semaine environ pour le cycle de retrait qui verse les soldes sortants à l'adresse de leur propriétaire. Lido s'attend à ce que les ETH concernés soient à nouveau staked et estime que l'aller-retour pourrait prendre jusqu'à 45 jours. La sortie de précaution similaire effectuée par Kiln en septembre 2025 a poussé la file d'attente au-delà de 2,6 millions d'ETH. La sécurité des opérateurs fait désormais bouger ces files d'attente autant que le sentiment du marché.
5. Les institutions détiennent plus d'un tiers des ETH staked
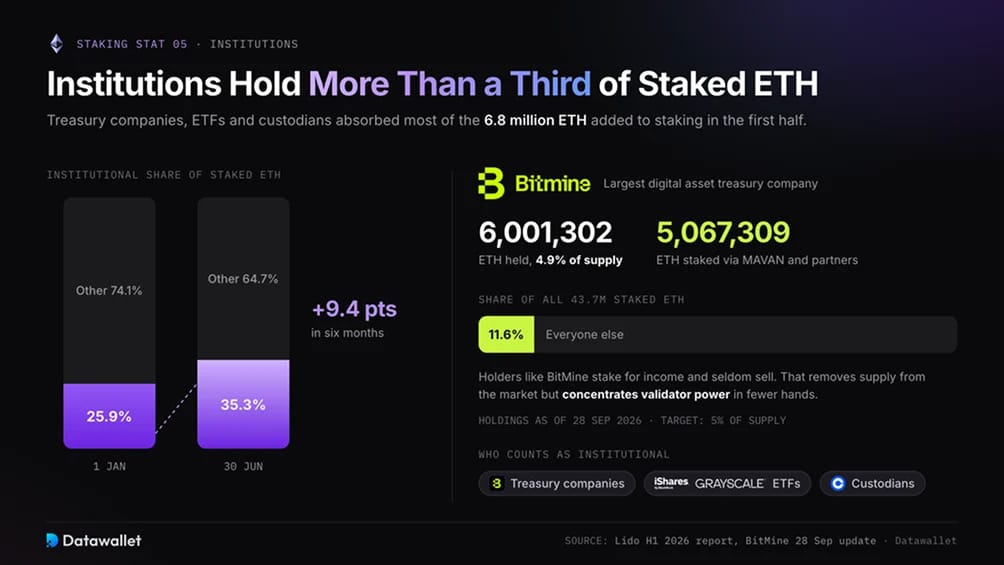
Les institutions ont absorbé la majeure partie des 6,8 millions d'ETH ajoutés au staking au cours du premier semestre. Le rapport de Lido montre que leur part est passée de 25,9 pour cent à 35,3 pour cent de tous les ETH staked sur ces six mois. Ce segment comprend les entreprises de trésorerie, les ETF et les dépositaires.
La plus grande source individuelle est BitMine Immersion Technologies. Sa mise à jour du 28 septembre liste des avoirs de 6 001 302 ETH, soit 4,9 pour cent de l'offre. Sur ce total, 5 067 309 ETH sont staked via son réseau de validateurs MAVAN et ses opérateurs partenaires. BitMine représente donc à lui seul environ 11,6 pour cent de tous les ETH staked.
BitMine est également la plus grande entreprise de trésorerie d'actifs numériques, une catégorie de sociétés cotées qui détiennent des cryptomonnaies en tant que réserve de bilan. Notre Ethereum treasuries tracker suit l'ensemble du groupe. La logique derrière l'objectif de 5 pour cent de BitMine est abordée dans notre article explicatif sur la thèse BitMine Ethereum. Ces détenteurs font du staking pour générer des revenus et vendent rarement, ce qui retire de l'offre du marché tout en concentrant le pouvoir de validation entre un plus petit nombre de mains.
6. Lido en tête avec environ 21 % alors que sa part diminue
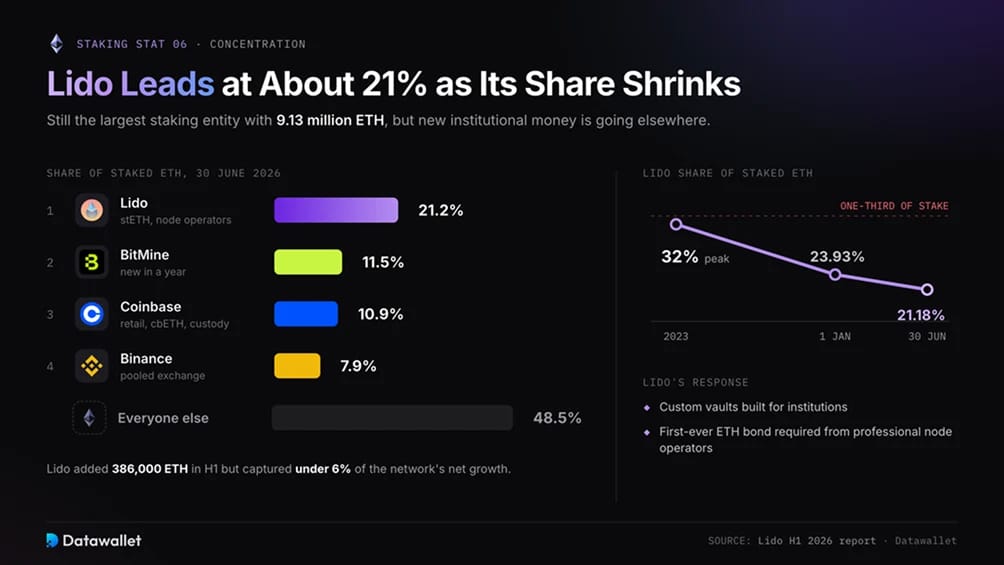
Lido reste la plus grande entité de staking, avec 9,13 millions d'ETH à la fin du mois de juin. Sa part est néanmoins tombée de 23,93 pour cent à 21,18 pour cent sur six mois. C'est bien en deçà de son pic de 32 pour cent atteint en 2023, lorsqu'un protocole s'approchant du tiers de l'ensemble des validateurs avait suscité des avertissements.
Bien que Lido ait ajouté 386 000 ETH au cours du premier semestre, il a capté moins de 6 pour cent de la croissance nette du réseau. La majeure partie des nouveaux capitaux institutionnels est allée aux dépositaires, aux exchanges et aux validateurs internes. Les principales entités au 30 juin étaient :
- Lido : 21,2 pour cent des ETH staked, répartis entre des opérateurs de nœuds indépendants et émis aux utilisateurs sous forme de stETH.
- BitMine : 11,5 pour cent, provenant d'une position de staking qui n'existait pas un an plus tôt.
- Coinbase : 10,9 pour cent à travers le staking de détail, son token cbETH et ses clients de conservation institutionnels.
- Binance : 7,9 pour cent, presque entièrement du staking mutualisé d'exchange.
En réponse, Lido construit des coffres personnalisés pour les institutions et exige pour la première fois des opérateurs de nœuds professionnels qu'ils déposent leurs propres ETH en guise de caution.
7. Les ETF de staking versent désormais des yield aux actionnaires
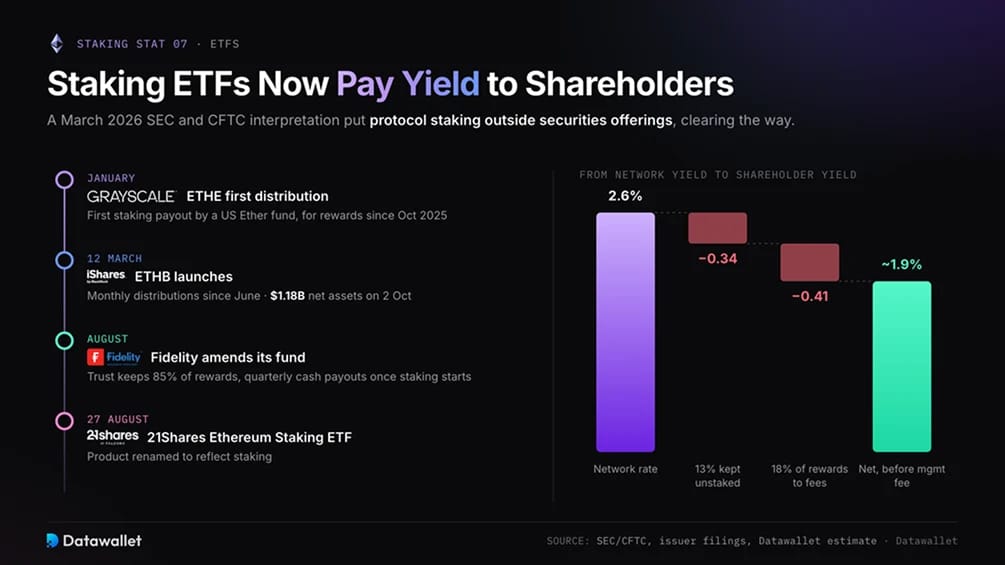
Les fonds spot Ether américains ne pouvaient pas faire de staking tant que les régulateurs n'avaient pas tranché la question juridique. La SEC, rejointe par la CFTC, a publié une interprétation de la manière dont le droit des valeurs mobilières s'applique aux crypto-actifs le 17 mars 2026. Elle considère le staking de protocole comme exclu de la définition d'une offre de titres, levant ainsi le principal obstacle pour les fonds générant du yield.
L'Ethereum Staking ETF (ETHE) de Grayscale a effectué la première distribution de staking par un fonds Ether américain en janvier pour les récompenses gagnées depuis octobre 2025. BlackRock a lancé son iShares Staked Ethereum Trust (ETHB) le 12 mars. Le fonds verse des distributions mensuelles depuis juin et détenait 1,18 milliard de dollars d'actifs nets au 2 octobre.
Un avenant d'août à l'Ethereum Fund de Fidelity prévoit que le trust conserve 85 pour cent des récompenses de staking, avec des distributions de trésorerie trimestrielles une fois le staking commencé. À compter du 27 août, 21Shares a rebaptisé son produit 21Shares Ethereum Staking ETF. Notre Ethereum ETF tracker liste les avoirs des fonds.
Les yield des actionnaires sont inférieurs au taux du réseau, car les fonds laissent une partie des ETH sans staking pour les rachats. Les promoteurs et les dépositaires prélèvent également une part des récompenses, tout comme les opérateurs de nœuds. Nous estimons un yield net proche de 1,9 pour cent avant les frais de gestion pour un fonds qui fait du staking sur environ 87 pour cent de ses ETH et reverse 82 pour cent des récompenses.
8. Le liquid staking détient environ 15 millions d'ETH
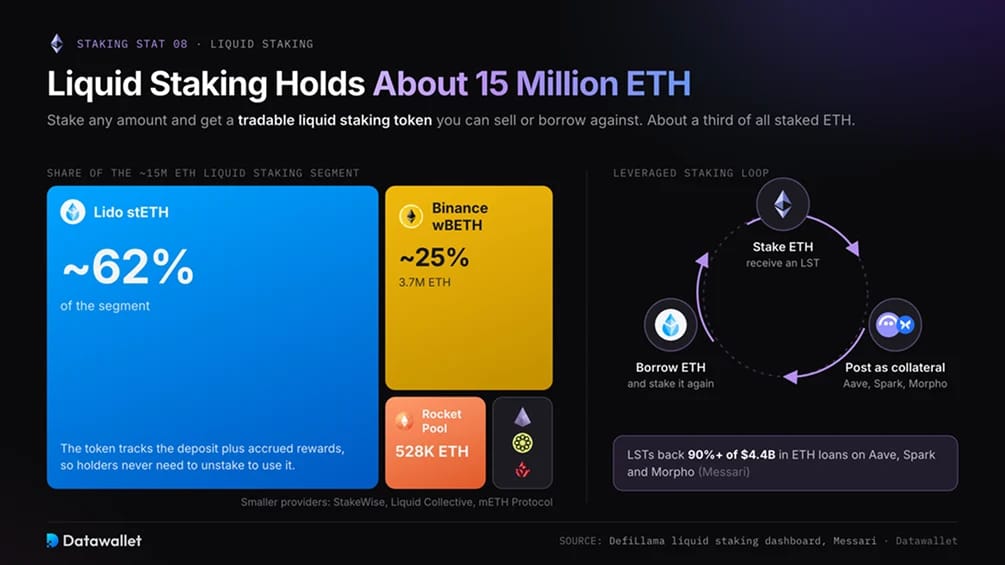
Le liquid staking permet aux détenteurs de staker n'importe quel montant en échange d'un jeton de liquid staking négociable, ou LST. Ce jeton suit le dépôt ainsi que les récompenses accumulées. Les détenteurs peuvent le vendre ou l'utiliser comme garantie de prêt sans unstaking de l'ETH sous-jacent. Notre guide sur les produits dérivés de liquid staking explique le fonctionnement.
Lors de notre dernière vérification, le tableau de bord du liquid staking de DefiLlama affichait environ 15 millions d'ETH dans ces protocoles, soit environ un tiers de tous les ETH staked. Le stETH de Lido représente environ 62 pour cent du segment. Le wBETH de Binance détient environ 25 pour cent, soit 3,7 millions d'ETH, suivi par Rocket Pool avec environ 528 000 ETH. StakeWise, Liquid Collective et mETH Protocol se situent derrière eux.
Une grande partie des prêts d'ETH dans la finance décentralisée (DeFi) dépend des garanties en LST. La recherche de Messari sur l'émission de staking a révélé que les LST soutenaient plus de 90 pour cent des 4,4 milliards de dollars de prêts libellés en ETH sur Aave, Spark et Morpho. Une grande partie de ces emprunts finance le leverage staking, où les détenteurs empruntent de l'ETH contre un LST et le stakent à nouveau. Notre examen des meilleures plateformes de liquid staking compare les principaux fournisseurs.
9. Le restaking a chuté à environ 5 milliards de dollars
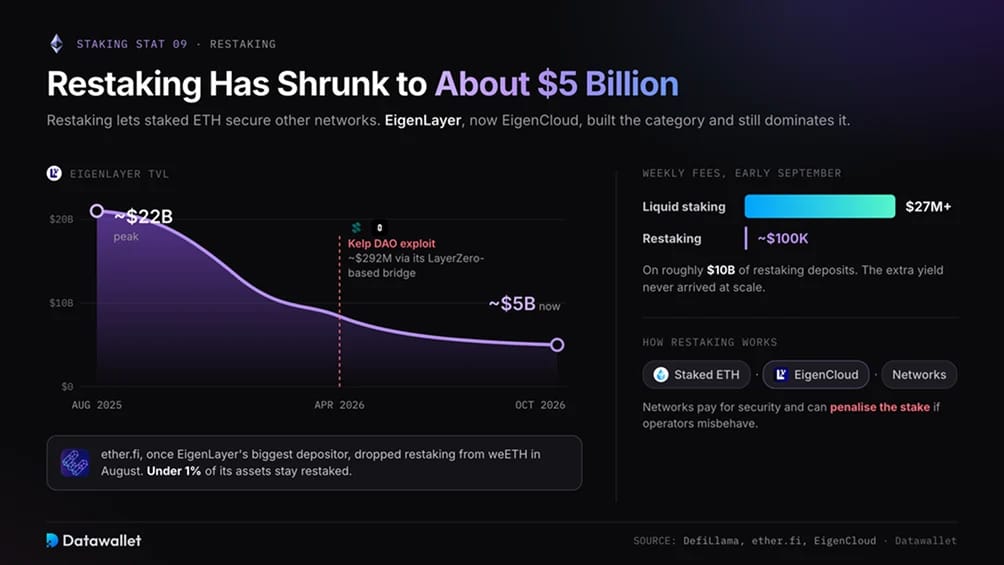
Le restaking utilise l'ETH staked comme garantie pour d'autres réseaux. Ces réseaux paient pour la sécurité et peuvent pénaliser le stake si les opérateurs se comportent mal. EigenLayer, désormais rebaptisé EigenCloud, a créé la catégorie et reste dominant. DefiLlama évalue sa valeur totale bloquée, soit la valeur en dollars des actifs déposés, à environ 5 milliards de dollars, en baisse par rapport au pic proche de 22 milliards de dollars atteint en août 2025.
Un piratage a accéléré les retraits d'un secteur qui souffrait déjà d'une économie fragile. En avril 2026, un attaquant a exploité le bridge cross-chain derrière le jeton de restaking de Kelp DAO pour environ 292 millions de dollars. La faille concernait la configuration de messagerie LayerZero sur laquelle le bridge s'appuyait, et les retraits se sont propagés à l'ensemble du secteur. Le yield supplémentaire n'est jamais non plus arrivé à grande échelle. Les données de début septembre de DefiLlama montraient environ 10 milliards de dollars de dépôts de restaking générant environ 100 000 dollars de frais par semaine, contre plus de 27 millions de dollars pour le liquid staking.
Autrefois principale source de dépôts d'ether.fi, EigenLayer a fourni le signal le plus clair de ce repli. En août, il a supprimé le restaking de son principal jeton weETH et a indiqué que moins de 1 pour cent de ses actifs y restaient restaked. EigenCloud s'est depuis repositionné autour du calcul vérifiable pour les services qu'il sécurise.
10. L'émission s'élève à près de 1,1 million d'ETH par an
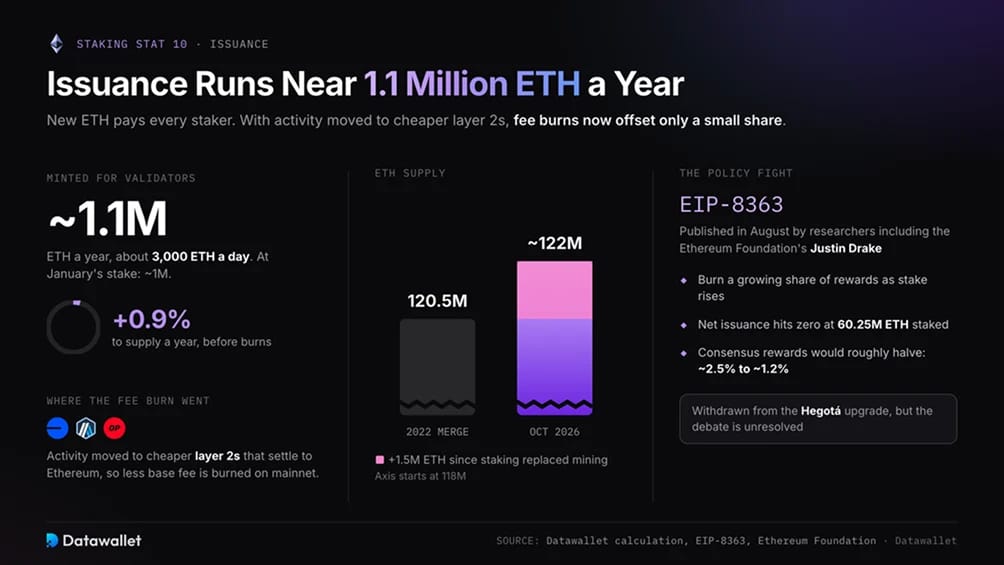
L'ETH nouvellement créé verse des récompenses sur chaque ETH staked. Avec 43,7 millions d'ETH staked, notre calcul de la formule de récompense du protocole évalue l'émission annuelle à environ 1,1 million d'ETH, soit environ 3 000 ETH par jour. Cela ajoute près de 0,9 pour cent à l'offre chaque année. Au niveau de stake de janvier, l'émission était d'environ 1 million d'ETH par an.
Ethereum brûle les frais de base de chaque transaction, ce qui compensait auparavant la majeure partie de l'émission. L'activité se concentre désormais sur des Layer 2 plus économiques qui se règlent sur Ethereum, laissant à la combustion le soin de couvrir seulement une petite part. L'offre a atteint environ 122 millions d'ETH, contre 120,5 millions lors de The Merge en 2022, lorsque le staking a remplacé le minage.
La dilution a provoqué le plus vif conflit politique de l'année. Des chercheurs, dont Justin Drake de la Fondation Ethereum, ont publié l'EIP-8363 en août. La proposition viserait à brûler une part croissante des récompenses des validateurs à mesure que le stake augmente, ramenant l'émission nette à zéro avec 60,25 millions d'ETH staked. Au ratio actuel, cela réduirait de moitié environ les récompenses de consensus à environ 1,2 pour cent. Ses auteurs l'ont retirée de l'examen pour la mise à niveau Hegotá, mais le différend sur le montant qu'Ethereum devrait payer pour sa sécurité reste entier.
Qu'est-ce que le staking Ethereum ?
Le staking d'Ethereum consiste à bloquer de l'ETH en tant que dépôt de garantie afin que le détenteur, ou un opérateur agissant en son nom, puisse faire fonctionner un validateur. Les validateurs proposent de nouveaux blocs et votent sur ceux proposés par les autres. En échange, le protocole verse de l'ETH nouvellement émis ainsi qu'une part des frais de transaction. Le staking a remplacé le minage en septembre 2022.
Les validateurs risquent leur dépôt s'ils agissent malhonnêtement. La signature de deux blocs contradictoires entraîne un slashing, qui détruit une partie du stake et éjecte le validateur du réseau. Devenir hors ligne comporte un coût bien moindre, une perte lente approximativement égale aux récompenses que le validateur aurait gagnées.
Les retraits sont autorisés au rythme défini par la file d'attente de sortie. Cette limite empêche l'ensemble des validateurs de changer plus rapidement que le réseau ne peut le suivre en toute sécurité. Les temps d'attente dépendent donc du nombre d'autres utilisateurs qui partent en même temps.
Comment staker de l'ETH : Comparaison des méthodes
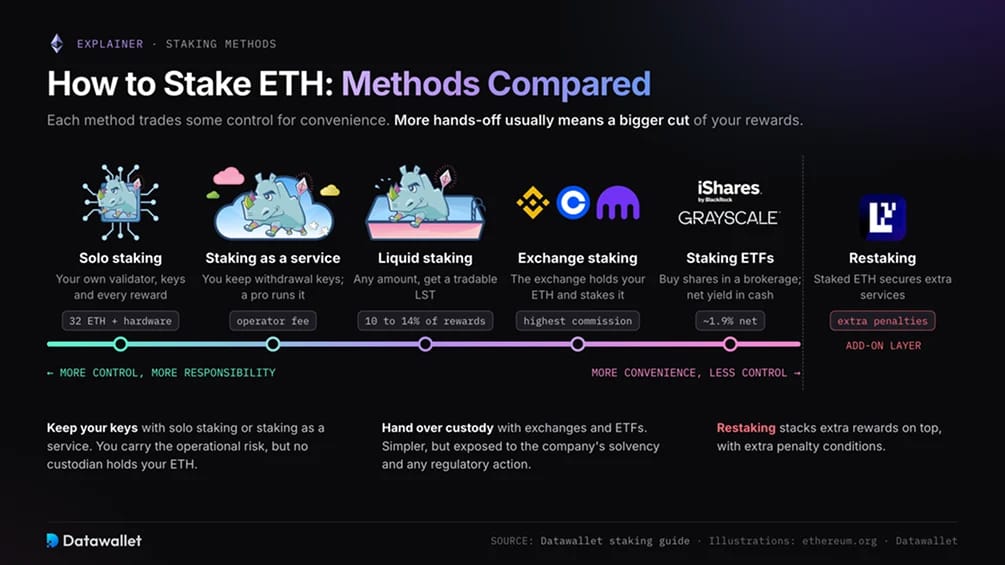
Les méthodes de staking offrent différents équilibres entre contrôle et commodité. Notre guide sur les meilleures plateformes de staking d'Ethereum classe les différents fournisseurs.
- Solo staking : Gérez votre propre validateur avec au moins 32 ETH et du matériel toujours en ligne. Vous conservez vos clés et l'intégralité des récompenses tout en assumant l'entière responsabilité du risque opérationnel.
- Staking as a service : Conservez les clés de retrait et fournissez l'ETH. Un opérateur professionnel fait fonctionner le validateur moyennant des frais.
- Liquid staking : Déposez n'importe quel montant auprès d'un protocole tel que Lido ou Rocket Pool en échange d'un LST. Les frais oscillent généralement entre 10 et 14 pour cent des récompenses.
- Exchange staking : Des plateformes telles que Binance, Coinbase et Kraken stakent en votre nom depuis votre compte. L'exchange a la garde de l'ETH et facture généralement la commission la plus élevée.
- ETF de staking : Achetez des parts de fonds via un compte-titres. Le fonds stake la majeure partie de son ETH et verse les récompenses nettes en espèces.
- Restaking : Utilisez des ETH staked ou un LST pour sécuriser des services supplémentaires. Les récompenses supplémentaires s'accompagnent de conditions de pénalité additionnelles.
Combien pouvez-vous gagner en faisant du staking sur Ethereum ?
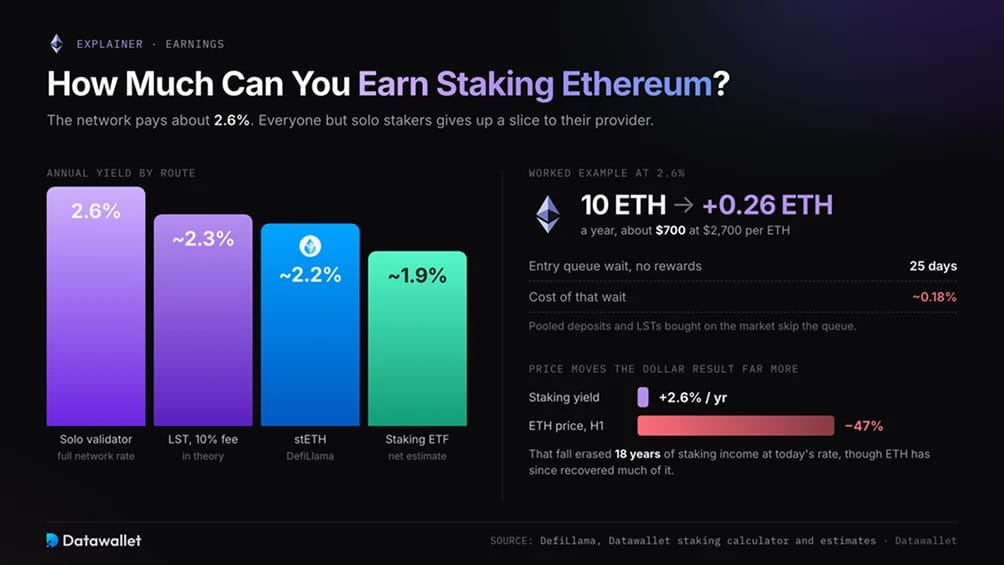
Un validateur solo gagne le taux de réseau complet d'environ 2,6 %. Les autres stakers doivent soustraire la part de leur fournisseur. Un protocole de liquid staking prélevant 10 % des récompenses laisse environ 2,3 %, bien que stETH rapportait près de 2,2 % sur DefiLlama lors de notre dernière vérification. Les ETF de staking rapportent net environ 1,9 %.
À 2,6 %, le staking de dix ETH pendant un an rapporte environ 0,26 ETH. Cela vaut environ 700 $ avec un ETH évalué à 2 700 $. Utilisez le calculateur de staking Datawallet pour simuler d'autres montants, taux et périodes de détention.
La file d'attente d'entrée de 25 jours ne rapporte aucune récompense, coûtant environ 0,18 % du dépôt avant le début du staking. Les fournisseurs de dépôts mis en commun et les LST achetés sur le marché ouvert évitent ce délai.
Le prix a un effet bien plus important sur le résultat en dollars que le yield. La chute de 47 % de l'ETH au cours du premier semestre 2026 a effacé dix-huit ans de revenus de staking au taux actuel, bien qu'il ait depuis regagné une grande partie de ce recul. Le staking augmente le nombre d'ETH dans une position tout en laissant sa valeur en dollars pleinement exposée au marché.
Tendances du staking Ethereum à surveiller
Les modifications de protocole au cours des douze prochains mois affecteront les gains des validateurs et la rapidité avec laquelle les stakers pourront sortir.
- Glamsterdam : La prochaine mise à niveau d'Ethereum arrive sur le réseau de test Sepolia le 6 octobre 2026. La Fondation Ethereum indique que la date du mainnet n'a pas été arrêtée. Notre guide explicatif sur Glamsterdam couvre toute sa portée.
- Paiements aux validateurs intégrés au protocole : Dans le cadre de la principale modification du staking apportée par Glamsterdam, le protocole gérera les paiements des constructeurs de blocs aux validateurs. Ces paiements transitent actuellement par des relais tiers auxquels les validateurs doivent faire confiance.
- Sorties plus rapides : L'EIP-8061, également inclus dans Glamsterdam, quadruple environ la limite de sortie sans modifier le plafond d'entrée. Nous estimons que l'actuelle file d'attente de sortie de 786 000 ETH se viderait en trois à quatre jours avec cette limite.
- Résistance à la censure dans Hegotá : Les listes d'inclusion sont au cœur de la mise à niveau suivant Glamsterdam. Elles permettent à un comité de validateurs rotatif d'imposer l'inclusion de transactions valides dans les blocs. Notre guide explicatif sur Hegotá couvre les détails.
- Réforme de l'émission : Le report de l'EIP-8363 a ajourné le débat sur la question de savoir si Ethereum surpaie pour sa sécurité. Un ratio de staking tendant vers 40 % remettra cette question sur la table.
- Le staking comme option par défaut pour les ETF : BlackRock, Grayscale, Fidelity et 21Shares se sont tous engagés dans le staking. Les fonds en ether qui ne font pas de staking affichent désormais un désavantage manifeste en matière de yield.
Risques du staking d'Ethereum
Un seul événement de perte peut surpasser des années de modestes récompenses de staking.
- Sécurité des opérateurs : Les incidents concernant MetaMask et Kiln ont tous deux nécessité des sorties de précaution massives. Aucun des opérateurs n'a signalé de slashing, mais les stakers ont perdu des récompenses pendant le cycle de sortie et de réintégration.
- Risque lié aux smart contracts et aux bridge : Les LST et les jetons de restaking reposent sur du code et des bridge cross-chain qui peuvent défaillir. L'exploit de Kelp DAO a gelé les marchés du prêt, y compris pour des utilisateurs n'ayant jamais touché au bridge défectueux.
- Retards de sortie : Partir prend environ trois semaines aujourd'hui, contre plus de six fin 2025. Les stakers ne peuvent pas compter sur la possibilité de vendre rapidement dans un marché en baisse.
- Écarts de prix des LST : Des sorties lentes peuvent faire passer le prix de marché d'un liquid staking token en dessous de la valeur de l'ETH qu'il représente. Cela peut amener les prêteurs à clôturer de force des positions de staking avec leverage.
- Slashing : Un validateur perd une partie de son stake pour avoir signé des blocs conflictuels. Pectra a réduit la pénalité initiale, bien que les pénalités augmentent toujours fortement lorsque de nombreux validateurs subissent un slashing en même temps.
- Risque de conservation : Faire du staking par l'intermédiaire d'un exchange ou d'un dépositaire expose l'ETH à la solvabilité de l'entreprise et à toute action réglementaire à son encontre.
- Risque réglementaire : Les règles régissant les récompenses peuvent changer. L'EIP-8363 a démontré qu'une proposition visant à réduire de moitié les revenus du staking peut émerger au cours d'un seul cycle de mise à niveau.
- Risque de prix : Les récompenses sont payées en ETH. Une baisse des prix peut laisser les stakers détenir un plus grand nombre de coins valant moins de dollars.
Dernières réflexions
Fin 2026, le staking d'Ethereum est devenu plus important et plus institutionnel qu'à aucun autre moment auparavant, tandis que les yields ont atteint de nouveaux plus bas. Le stake a augmenté d'un cinquième en neuf mois, porté principalement par des bilans et des fonds prévoyant de détenir sur plusieurs années.
Cette transition a résolu un problème de concentration tout en en créant un autre. La part de Lido est tombée à environ un cinquième, mais une seule entreprise de trésorerie contrôle désormais plus d'un dixième de tous les ETH en staking. La plus longue file d'attente de sortie de l'année a fait suite à un incident de sécurité chez un opérateur.
Les stakers individuels doivent s'attendre à environ 2,6 pour cent avant les frais et doivent compter plusieurs semaines pour entrer ou sortir. Tout yield supérieur au taux du réseau doit être considéré comme une compensation pour un risque supplémentaire.