Qu'est-ce que Lido ?
Lido est un protocole de staking liquide open source, surtout connu pour le staking d'Ethereum. Au lieu de gérer des validateurs, des clés ou d'engager 32 ETH, les utilisateurs effectuent un dépôt d'ETH et reçoivent des stETH, un jeton de staking liquide transférable. Il transforme le staking natif en garantie DeFi composable tout en préservant l'exposition aux récompenses de staking d'Ethereum.
Le projet a été lancé à l'époque de la Beacon Chain d'Ethereum en 2020, lorsque le staking d'ETH était possible mais que les retraits n'étaient pas encore actifs. Lido a contribué à définir le marché des produits dérivés de liquid staking, en donnant aux utilisateurs un jeton de reçu pouvant circuler dans la DeFi tandis que les ETH sous-jacents restaient staked auprès de validateurs professionnels.
Lido s'est ensuite étendu au-delà d'Ethereum, mais sa stratégie s'est recentrée. Terra a pris fin après l'effondrement de cet écosystème, tandis que la prise en charge de Polkadot, Kusama, Solana et Polygon a été abandonnée ou progressivement arrêtée. En juin 2026, Lido a également révoqué le statut de bridge canonique de wstETH sur zkSync Era, Mode, Scroll, Mantle, Swell, Zircuit, Soneium, Polygon PoS et Lisk.
Aujourd'hui, Lido reste l'un des plus grands protocoles de staking Ethereum en valeur sécurisée. DefiLlama affichait récemment environ 14,97 milliards de dollars de TVL, principalement sur Ethereum, avec 1,13 million de dollars de frais quotidiens. Les frais standard du protocole Lido s'élèvent à 10 % des récompenses de staking, répartis entre les opérateurs et la trésorerie de la DAO.
Comment fonctionne Lido ?
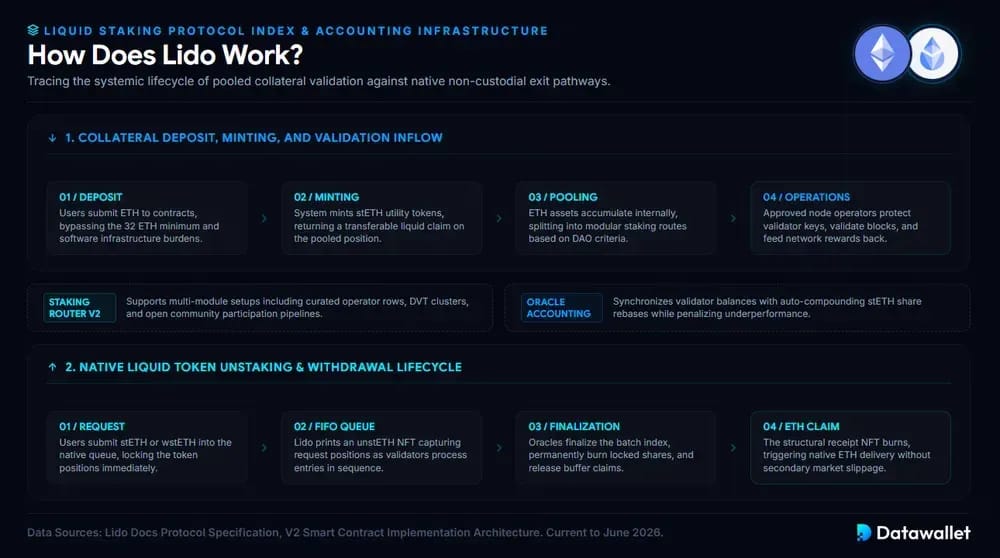
Lido transforme le staking d'ETH en un processus liquide et tokenisé. Les utilisateurs effectuent un dépôt d'ETH, le protocole l'achemine vers des validateurs, le stETH suit la position mutualisée, et les retraits ou les marchés secondaires offrent des voies de sortie.
Dépôts, stETH et opérateurs de nœuds
Lorsque les utilisateurs font du stake via Lido Docs, ils interagissent avec des smart contracts plutôt qu'avec des validateurs individuels. Le stETH reflète les ETH mutualisés, les récompenses des validateurs et les pénalités au niveau du protocole.
Le fonctionnement principal se présente ainsi :
- Dépôt : les utilisateurs envoient des ETH aux contrats de staking de Lido, évitant ainsi le minimum de 32 ETH requis pour un validateur et la charge opérationnelle liée à l'exploitation du logiciel client, des clés de validateur et de l'infrastructure.
- Création : le protocole crée des stETH lorsque des ETH sont déposés, produisant un droit tokenisé et transférable sur la position de staking mutualisée et son exposition aux récompenses accumulées.
- Mutualisation : l'ETH déposé est agrégé au sein du protocole, puis alloué à l'infrastructure de validateur approuvée selon des modules définis par la gouvernance et des règles de routage.
- Opérateurs : les opérateurs de nœuds font fonctionner les validateurs Ethereum, assurent la disponibilité, protègent les clés et effectuent la validation des blocs, tout en percevant une partie des frais de récompense de staking du protocole.
- Récompenses : les soldes de stETH se rebasent à mesure que les récompenses des validateurs s'accumulent ; les détenteurs voient ainsi leur solde augmenter tout en conservant un jeton utilisable dans les applications DeFi compatibles.
- Pénalités : si des validateurs sous-performent ou sont sanctionnés (slashing), les détenteurs de stETH se partagent cet impact économique via le système de comptabilité mutualisée, plutôt que de le voir porté par un seul validateur isolé.
- Gouvernance : les détenteurs de LDO gouvernent les paramètres du protocole, l'intégration des opérateurs, l'activité de trésorerie, les mises à niveau et les initiatives de décentralisation via le processus de la Lido DAO.
Routeur de staking et comptabilité de l'oracle
Le Staking Router, introduit avec Lido V2, a rendu Lido plus modulaire. Au lieu d'un ensemble unique et monolithique de validateurs, l'architecture prend en charge plusieurs modules de staking, dont des opérateurs sélectionnés, des clusters de technologie de validateur distribué et des voies communautaires conçues pour élargir progressivement la participation.
Les rapports des oracles mettent à jour la vision qu'a le protocole des soldes des validateurs, des récompenses, des pénalités, des retraits et des frais. Cette comptabilité maintient stETH aligné sur les ETH mutualisés qui le garantissent, tout en permettant de répercuter les récompenses entre les utilisateurs. Après V2, stETH est devenu de fait à capitalisation automatique, car les récompenses inutilisées peuvent être restaked.
Retraits et cycle de vie du stETH
Après l'ouverture des retraits sur Ethereum, Lido a ajouté des sorties natives. Les utilisateurs peuvent racheter leurs stETH via la file d'attente de retrait plutôt que de dépendre uniquement de la liquidité des AMM.
Le cycle de retrait suit généralement les étapes suivantes :
- Demande : un utilisateur soumet des stETH ou wstETH à la file d'attente de retrait, ce qui bloque le jeton pendant que le protocole calcule le montant d'ETH réclamable.
- File d'attente : les demandes sont traitées selon le principe du premier entré, premier sorti, avec des délais influencés par la longueur de la file, les sorties de validateurs, les limites d'Ethereum et la disponibilité du tampon de Lido.
- NFT : Lido émet un NFT unstETH représentant la demande de retrait en attente, avec sa position dans la file et le montant attendu une fois finalisée.
- Tampon : l'ETH disponible dans le tampon de Lido peut satisfaire rapidement les retraits ; sinon, des validateurs sont sortis afin de produire assez d'ETH pour les demandes en attente.
- Finalisation : Les mises à jour de l'oracle finalisent les lots, brûlent les parts de stETH verrouillées et marquent la position de retrait unstETH correspondante comme prête à être réclamée.
- Réclamation : l'utilisateur brûle le NFT unstETH et reçoit de l'ETH, ce qui achève le rachat natif sans avoir à vendre de stETH sur les marchés secondaires.
- Marchés : les utilisateurs qui ont besoin d'une liquidité plus rapide peuvent faire un swap de stETH ou de wstETH via des plateformes d'échange, bien que l'exécution dépende de la liquidité, du slippage et des prix du marché.
Comment faire du staking sur Lido Finance
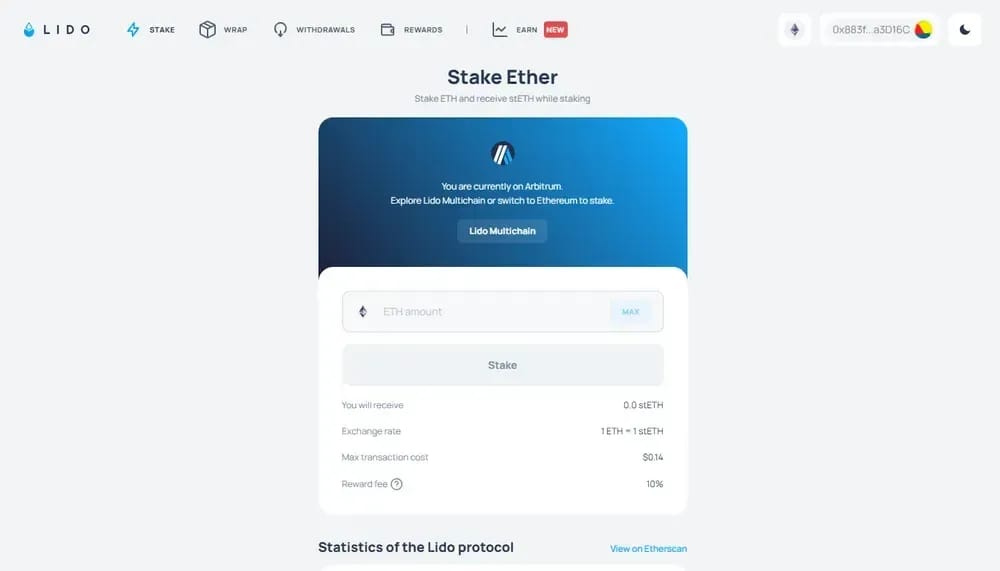
Le staking via Lido s'adresse aux utilisateurs qui veulent obtenir des récompenses de staking d'ETH sans gérer de validateur. Le processus reste on-chain, la sécurité du wallet demeure donc essentielle.
Suivez ces étapes avant de faire du staking d'ETH :
- Préparer le wallet : utilisez un wallet en self-custody compatible avec Ethereum, alimentez-le en ETH et gardez suffisamment d'ETH supplémentaires pour le gas et les transactions futures.
- Ouvrez l'application : accédez directement à l'application de staking Lido officielle, vérifiez attentivement le domaine et évitez les liens sponsorisés, les clones ou les demandes de wallet non sollicitées.
- Connecter le wallet : connectez votre wallet à l'application, vérifiez le réseau sélectionné et confirmez que vous utilisez le mainnet Ethereum ou la chaîne prise en charge visée.
- Saisissez le montant : choisissez le montant d'ETH à stake, en gardant à l'esprit que les récompenses sont variables, que le capital n'est pas sans risque et que l'utilisation de la DeFi ajoute une exposition supplémentaire.
- Vérifiez les conditions : contrôlez le taux indiqué, les frais sur les récompenses, le coût estimé des gas, l'interaction avec le contrat et les avertissements du wallet avant d'approuver la transaction de staking.
- Confirmez le stake : envoyez la transaction depuis votre wallet, attendez la confirmation, puis vérifiez que stETH apparaît dans votre wallet ou votre suivi de portefeuille.
- Suivre les récompenses : le stETH est à rebasing, de sorte que les soldes se mettent généralement à jour à mesure que les rapports d'oracle reflètent les récompenses de staking, les pénalités et les déductions de frais sur l'ensemble du pool.
- Encapsuler le jeton : convertissez le stETH en wstETH lorsque vous utilisez des projets DeFi, des bridges ou des réseaux qui exigent un format de jeton sans rebasing.
- Planifier la sortie : pour partir, demandez un retrait natif via Lido ou effectuez un swap de stETH sur un marché, en comparant le délai d'attente, la liquidité et l'impact sur le prix.
Que puis-je faire avec du stETH ?
Le stETH est plus qu'un reçu pour des ETH staked. C'est un jeton de liquid staking utilisé dans les marchés de prêt, les AMM, les vaults de rendement, les réseaux Layer 2, les systèmes de restaking et la DeFi cross-chain.
1. Utiliser stETH dans les protocoles de prêt DeFi
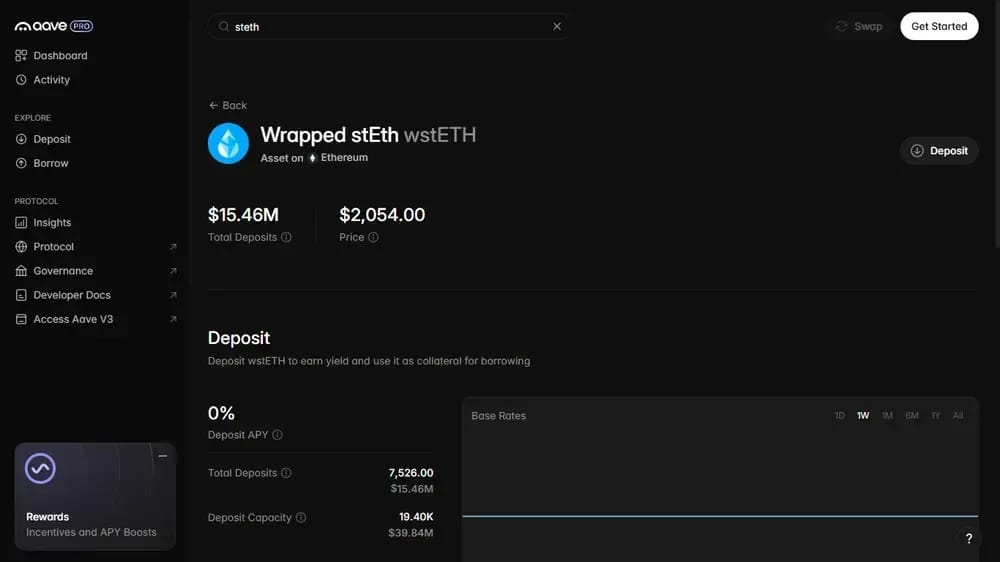
Les protocoles de prêt permettent aux utilisateurs de déposer du stETH ou du wstETH en garantie, puis d'emprunter des actifs tels que l'ETH ou des stablecoins. Aave a historiquement été l'une des plateformes les plus importantes, tandis que d'autres marchés de prêt prennent en charge des stratégies de garantie liées au stETH, comme le wstETH, selon des paramètres de risque spécifiques.
Le principal avantage est l'efficacité du capital : les utilisateurs conservent l'exposition aux récompenses de staking d'Ethereum tout en libérant de la liquidité. Le risque est la liquidation. Si les actifs empruntés augmentent, si la valeur des garanties baisse ou si les paramètres de risque changent, les positions à effet de levier peuvent se dénouer rapidement, surtout lors d'épisodes de décote du stETH ou de volatilité de l'ETH.
2. Fournir de la liquidité dans des pools AMM
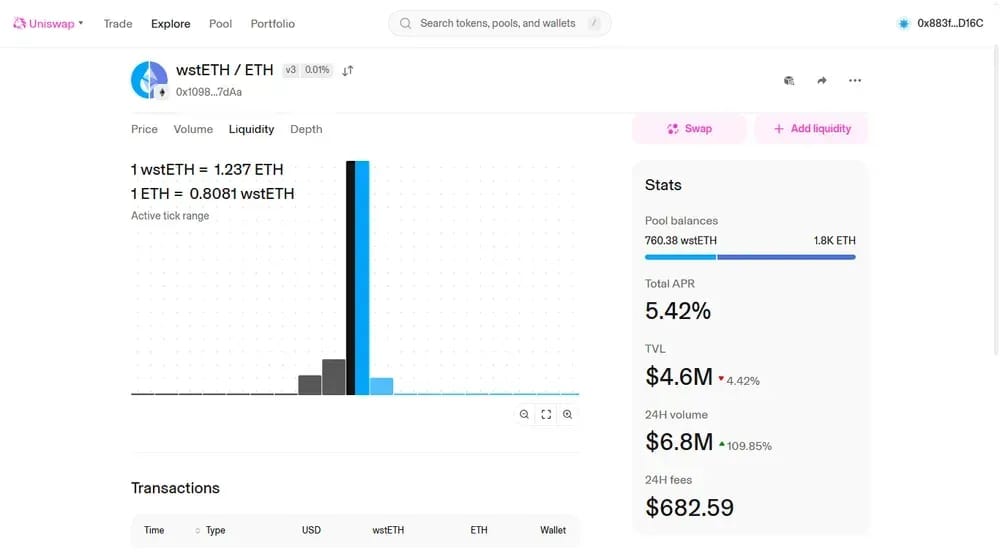
Les teneurs de marché automatisés tels que Curve, Balancer et Uniswap ont joué un rôle majeur dans la liquidité du stETH. Les pools aident les traders à effectuer des swap entre ETH, stETH, wstETH et des actifs apparentés, tout en offrant aux fournisseurs de liquidité la possibilité de gagner des frais de trading ou des incitations lorsqu'ils sont disponibles, comme 5,42 % d'APR sur wstETH/ETH via Uniswap v4.
La fourniture de liquidité n'est pas identique au staking. L'exposition à un pool peut inclure une perte impermanente, un risque de décrochage, une dérive de la composition des jetons, un risque lié aux contrats intelligents et des changements d'incitations. Une liquidité AMM profonde reste essentielle à l'utilité de stETH, car elle offre aux détenteurs une voie de sortie en dehors de la file d'attente de retrait.
3. Maximisez vos gains avec les agrégateurs de rendement
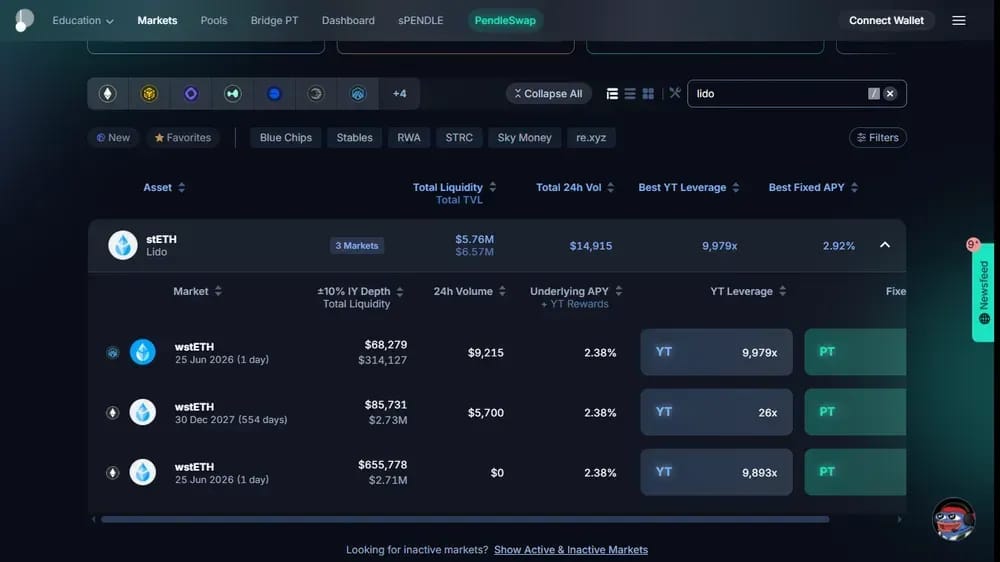
Les agrégateurs de rendement construisent des stratégies autour de stETH, wstETH, des marchés de prêt, des AMM, des marchés de rendement de type Pendle et des systèmes de vaults. Les utilisateurs effectuent un dépôt dans une stratégie, et le vault automatise la capitalisation, le rééquilibrage ou l'allocation entre les opportunités éligibles selon la conception du produit.
Cette commodité s'accompagne de couches de risque supplémentaires. Les contrats de stratégie, les curateurs, l'effet de levier, les hypothèses sur les oracles et les protocoles tiers peuvent tous influer sur les résultats. Les produits Lido Earn de Lido montrent que les vaults libellés en ETH et en USD sont de plus en plus structurés, mais les rendements restent variables.
4. Accéder à stETH sur les réseaux de couche 2 et les sidechains
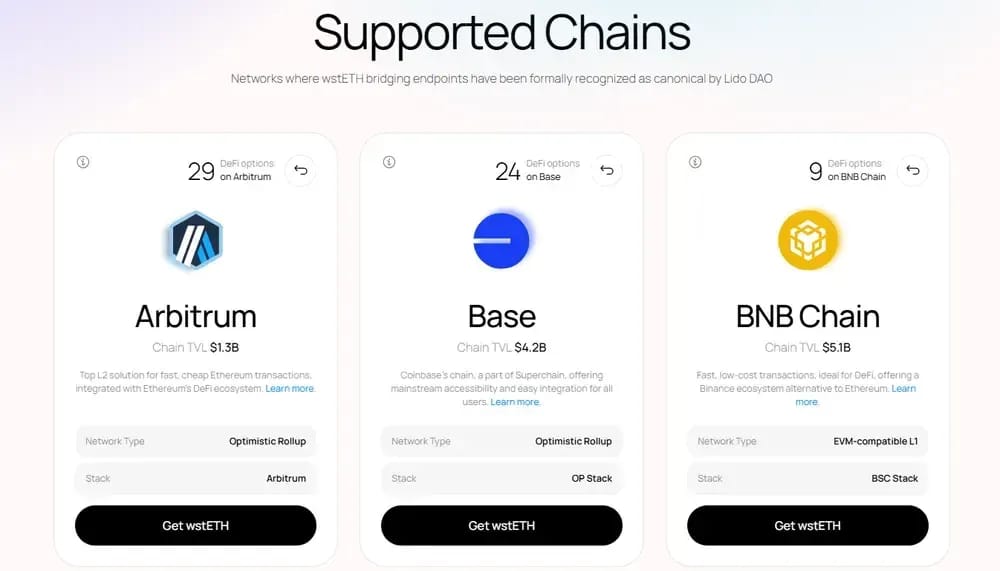
wstETH aide les ETH en staked à dépasser le mainnet Ethereum pour rejoindre des environnements moins coûteux. Lido Multichain a pris en charge des réseaux tels qu'Arbitrum, OP Mainnet, Base, Linea, BNB Chain, Unichain et d'autres, wstETH étant généralement préféré car ses soldes sans rebasing s'intègrent plus simplement.
Les utilisateurs doivent vérifier la prise en charge canonique actuelle avant de faire du bridging via des bridges crypto. En juin 2026, Lido a révoqué la reconnaissance de son bridge canonique sur plusieurs réseaux. Les jetons existants n'ont pas été invalidés, mais la surveillance, le support et l'aval de Lido ont été réduits.
Tokenomics de LDO
LDO est le jeton de gouvernance de la Lido DAO. Il ne représente pas un droit direct sur les récompenses de stETH, mais il confère à ses détenteurs un pouvoir de vote sur les décisions relatives au protocole et à la trésorerie.
Allocation
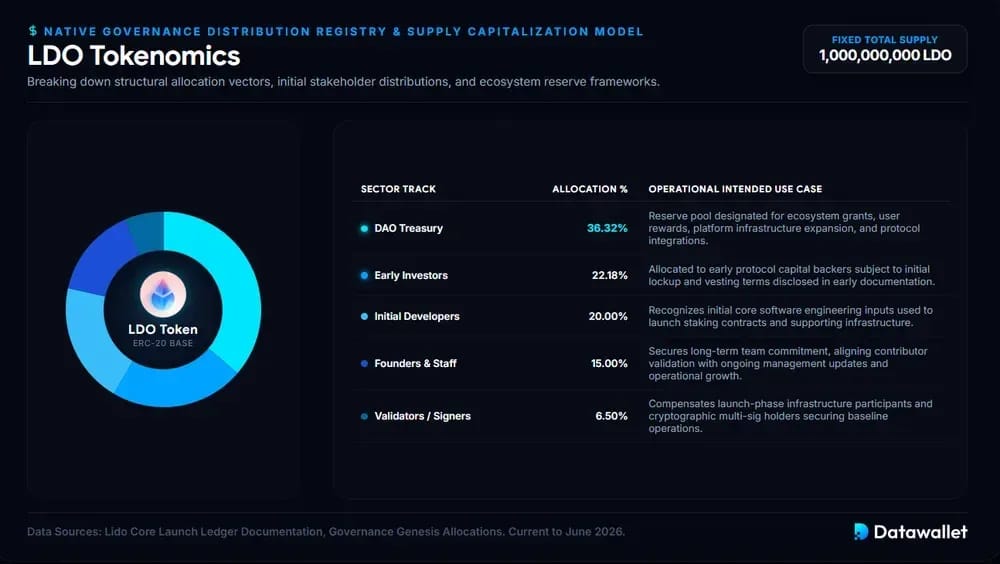
LDO a été lancé comme jeton de gouvernance ERC-20 avec une offre fixe d'un milliard de jetons. L'allocation initiale était concentrée entre la trésorerie, les investisseurs, les développeurs, les validateurs et les contributeurs.
Les principaux points de tokenomics comprennent l'allocation suivante :
- Offre : LDO a été lancé avec une offre totale de 1 000 000 000 jetons, créant dès l'origine une base de gouvernance fixe pour la DAO.
- Trésorerie : la trésorerie de la DAO a reçu 36,32 % de l'offre, offrant à la gouvernance une importante réserve pour les subventions, les incitations, le développement, les intégrations et les initiatives stratégiques.
- Investisseurs : les investisseurs ont reçu 22,18 % de l'offre, sous réserve des conditions initiales de blocage et d'acquisition progressive divulguées dans la documentation initiale du jeton de gouvernance de Lido.
- Développeurs : les premiers développeurs de Lido ont reçu 20 %, ce qui reflète le travail technique initial nécessaire pour lancer la DAO, les contrats de staking et l'infrastructure associée.
- Fondateurs : les fondateurs et les futurs employés ont reçu 15 %, ce qui aligne les contributeurs de long terme sur la croissance du protocole, la participation à la gouvernance et l'évolution opérationnelle.
- Validateurs : les validateurs et les détenteurs de signatures ont reçu 6,5 %, ce qui reconnaît les premiers acteurs de l'infrastructure impliqués dans le lancement du protocole et ses hypothèses de sécurité.
- Airdrop : les premiers stakers ont reçu un petit airdrop initial, tandis qu'une distribution plus large a dépendu des décisions de la trésorerie, des achats sur le marché, des incitations et de l'activité de gouvernance.
Utilité
Le rôle principal de LDO est la gouvernance. Sa valeur dépend des attentes du marché concernant le rôle de Lido, la politique de trésorerie, le pouvoir de vote, la décentralisation et l'économie future du protocole.
Parmi les principaux domaines d'utilité du LDO figurent les suivants :
- Vote : les détenteurs de LDO votent sur les propositions, le poids du vote étant proportionnel aux jetons détenus, sauf si les mécanismes de gouvernance sont modifiés par des mises à niveau approuvées.
- Paramètres : la gouvernance peut influencer les frais, les modules de staking, les ensembles d'opérateurs, les configurations d'oracles, les dépenses de la trésorerie et les mises à niveau du protocole via des processus formels de DAO.
- Trésorerie : LDO gouverne une importante trésorerie de DAO, qui peut financer le développement de l'écosystème, les travaux de sécurité, les programmes de liquidité, les subventions, la recherche et les budgets opérationnels.
- Opérateurs : les décisions de la DAO influencent l'intégration des opérateurs de nœuds, les limites de staking, les règles des modules, les exigences de performance et les initiatives de décentralisation au sein de l'infrastructure des validateurs.
- Mises à niveau : les changements majeurs du protocole, notamment V2, les améliorations du Staking Router et les modifications du système de gouvernance, reposent sur la coordination de la DAO et sur des mécanismes d'approbation.
- Incitations : le LDO peut financer des incitations à la liquidité, des intégrations et des programmes d'écosystème, bien que ces décisions dépendent de l'évolution des conditions de marché et des votes de gouvernance.
- Signalement : Détenir du LDO signale aussi une participation à la gouvernance du liquid staking, donnant aux parties prenantes voix au chapitre dans les débats sur la décentralisation d'Ethereum et le risque lié au protocole.
Lido est-il sûr ?
Lido présente plusieurs atouts de sécurité : contrats open source, audits multiples, programme de bug bounty, gouvernance DAO, opérateurs de nœuds professionnels et conception de staking non custodial. Il a aussi un long historique d'exploitation et s'est profondément intégré à la DeFi d'Ethereum, aux wallets, aux institutions et aux plateformes d'analyse.
Cela ne rend pas Lido exempt de risques. Les utilisateurs dépendent toujours du comportement des validateurs Ethereum, des smart contracts, des rapports d'oracles, de la gouvernance DAO, de l'infrastructure de bridge, de la liquidité du marché secondaire et des intégrations DeFi. Le stETH est conçu pour représenter une exposition à de l'ETH staked, et non pour éliminer les risques de marché, techniques ou de gouvernance.
Principaux risques
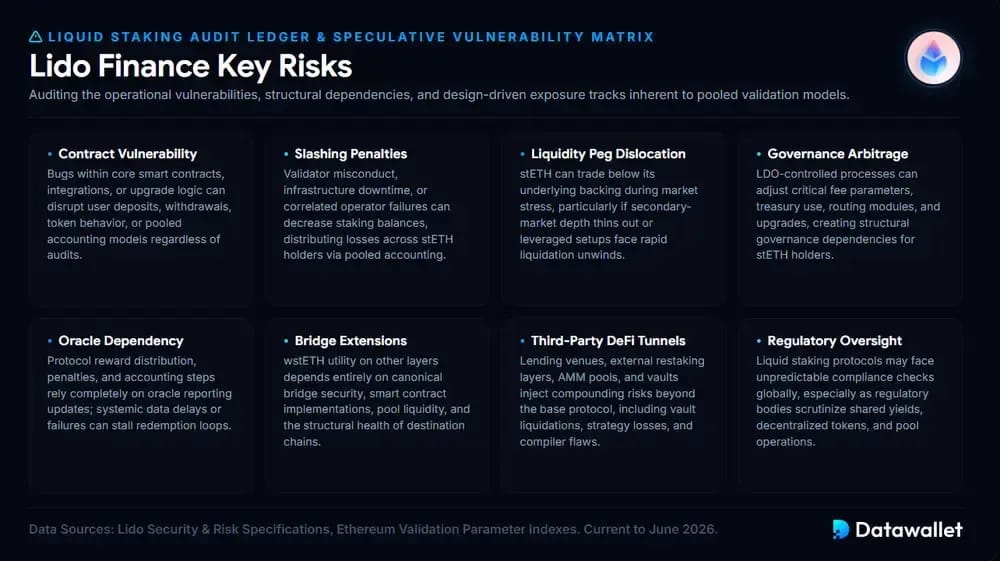
La sécurité du liquid staking dépend de la conception du protocole et du comportement des utilisateurs. Les principaux risques ne sont pas toujours évidents lorsque les récompenses et la liquidité semblent simples.
Passez en revue ces risques avant d'utiliser Lido :
- Contrat : un bug dans les smart contracts de Lido, les intégrations, les wrappers ou la logique de mise à niveau pourrait affecter les dépôts, les retraits, la comptabilité ou le comportement des jetons malgré les audits.
- Slashing : Les fautes d'un validateur, les interruptions de service ou les défaillances corrélées d'opérateurs peuvent réduire les soldes en staking, les pertes étant répercutées sur l'ensemble des détenteurs de stETH par la comptabilité mutualisée.
- Liquidité : le stETH peut s'échanger en dessous de l'ETH en période de tension, surtout lorsque la liquidité du marché secondaire se raréfie ou que des positions à effet de levier doivent être dénouées rapidement.
- Gouvernance : les décisions contrôlées par LDO peuvent modifier les paramètres, l'activité de la trésorerie, les opérateurs, les modules et les mises à niveau, ce qui crée un risque de gouvernance pour les détenteurs passifs de stETH.
- Oracle : le reporting de l'oracle est essentiel pour les récompenses, les pénalités, les retraits et la comptabilité ; des défaillances ou des retards peuvent perturber les soldes attendus ou le calendrier des rachats.
- Bridge : l'utilisation de wstETH sur d'autres chaînes dépend de la sécurité du bridge, du support canonique, de la liquidité, de l'exactitude des contrats et de la santé de l'infrastructure de la chaîne de destination.
- DeFi : le prêt, le restaking, les AMM et les vaults ajoutent des risques qui s'ajoutent à ceux de Lido lui-même, notamment la liquidation, les pertes liées aux stratégies, les erreurs des curateurs et les contrats tiers.
- Réglementation : le liquid staking peut faire l'objet d'un traitement réglementaire évolutif, surtout lorsque les services de staking, les jetons de gouvernance ou les produits de rendement sont examinés de près par les autorités.
Fondateurs
Lido est couramment associé à Konstantin Lomashuk, Vasiliy Shapovalov et Jordan Fish. Lomashuk est aussi lié à P2P Validator et à cyber.Fund, apportant une expérience en infrastructure de staking et en investissement crypto au positionnement initial de l'écosystème de Lido.
Vasiliy Shapovalov est l'un des contributeurs techniques les plus visibles de Lido. Son parcours couvre l'architecture de protocoles, l'infrastructure de validateur et l'ingénierie axée sur la sécurité, ce qui l'a placé au cœur de la conception de stETH, de l'implémentation du staking Ethereum de Lido, puis des discussions de gouvernance.
Jordan Fish, plus connu sous le nom de Cobie, est un investisseur et commentateur crypto de premier plan. Son implication a aidé Lido à gagner en visibilité dès le début dans les cercles d'Ethereum et de DeFi, même si le développement actuel de Lido va désormais bien au-delà d'un seul fondateur.
Lido face aux autres protocoles de liquid staking
Le principal atout de Lido est sa liquidité. stETH et wstETH sont largement intégrés dans la DeFi d'Ethereum, les produits institutionnels, les wallets, les passerelles et les plateformes d'analyse. Cet effet de réseau rend Lido pratique pour les utilisateurs attachés à la composabilité, mais il alimente aussi des débats récurrents sur la concentration des validateurs.
Les alternatives reposent sur des compromis différents. Rocket Pool met l'accent sur des opérateurs de nœuds décentralisés, StakeWise offre la flexibilité du staking par vault, l'ETH staked de Binance est lié à une plateforme d'échange et très liquide, et Coinbase cbETH privilégie l'accès à une plateforme d'échange réglementée. Le meilleur choix dépend de la préférence en matière de conservation, de l'utilité du jeton, des frais et des objectifs de décentralisation.
Voici un aperçu comparatif pratique :
Conclusion
Lido a rendu le staking d'Ethereum plus accessible en transformant l'exposition verrouillée d'un validateur en stETH, un jeton de liquid staking pouvant circuler dans la DeFi tout en reflétant les récompenses de staking.
Sa plus grande force est aussi sa principale controverse. Une liquidité profonde, des intégrations et une grande échelle rendent Lido utile, mais les défenseurs de la décentralisation d'Ethereum continuent de surveiller de près la répartition des opérateurs, la gouvernance et la part de marché.
Pour la plupart des utilisateurs, Lido se comprend surtout comme une infrastructure, et non comme un produit à rendement garanti. Le stETH peut être puissant, mais chaque couche supplémentaire, du bridging au prêt, au restaking ou aux vaults, peut ajouter du risque.