





 Azbit
 CoinUp.io
 KuCoin
 AlphaX
 Binance
 Biconomy.com
 WEEX
 Dexalot
 Poloniex
 WhiteBIT
 Binance
 Bybit
 Gate
 MEXC
 Bitget
 BingX
 Hyperliquid
 WhiteBIT
 OKX
 KuCoin
Ce qui fait bouger le prix d'Avalanche
Depuis deux ans, Avalanche décroche les partenariats institutionnels que toute Layer 1 convoite, de BlackRock à la FIFA, et pourtant l'AVAX a chuté. L'essentiel de cette adoption se règle en stablecoins et en actifs tokenisés plutôt qu'en jeton natif, ce qui explique pourquoi le prix suit davantage les mouvements du Bitcoin que ceux de son propre réseau.
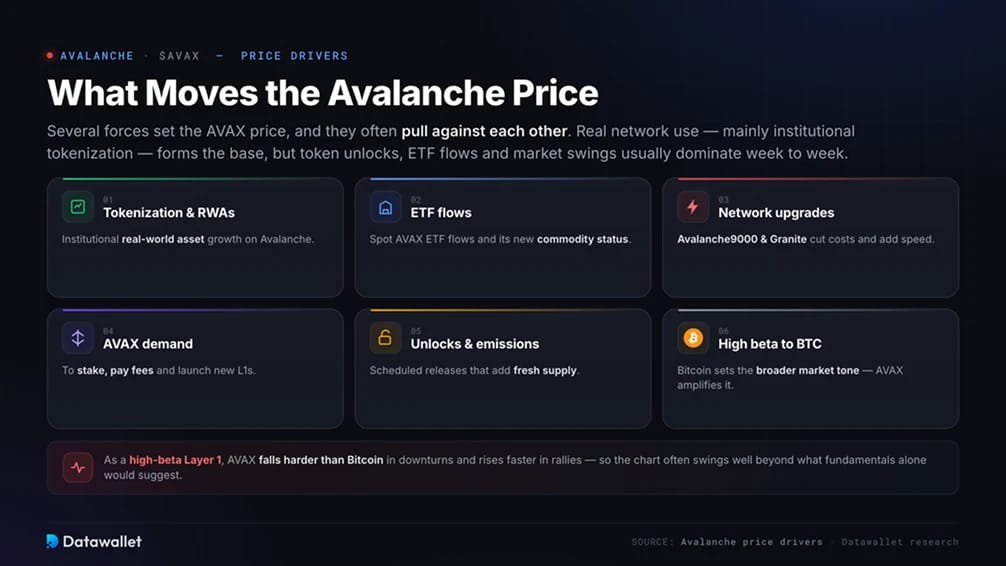
Les principaux facteurs que nous suivons :
- La tokenisation institutionnelle, la base de la demande, avec BlackRock, FIS, Securitize et Progmat au Japon, qui poussent les actifs réels on-chain vers 2 milliards de dollars.
- L'écart de captation de valeur, c'est-à-dire la question de savoir si cette croissance profite à l'AVAX, puisque Avalanche9000 a remplacé l'ancien stake de 2 000 AVAX par chaîne par de faibles frais mensuels.
- La demande des sociétés de trésorerie, nouvel acheteur en 2026, avec AVAT, cotée au Nasdaq, et AVAX One qui détiennent directement de l'AVAX, AVAT à elle seule détenant près de 3,5 % de l'offre en circulation.
- ETF spot et statut de matière première, du VAVX de VanEck aux fonds de staking de Grayscale et Bitwise, jusqu'à une classification de matière première numérique en 2026 qui a autorisé les dépositaires à détenir de l'AVAX.
- Les déblocages et émissions de jetons, qui ajoutent encore des dizaines de millions de dollars d'AVAX par mois, face à une combustion de frais qui reste faible au niveau d'usage actuel.
- Les mises à niveau du réseau comme Avalanche9000, Octane et Granite, qui maintiennent la chaîne moins chère et plus rapide que ses concurrentes, l'argument central auprès des entreprises.
- Bêta élevé par rapport au Bitcoin : un repli général frappe donc AVAX plus durement que BTC.
Le scénario haussier repose sur l'offre plafonnée d'Avalanche et la destruction de frais : une utilisation assez forte pourrait à terme dépasser les nouvelles émissions et resserrer le flottant. Ce n'est pas encore le cas, car l'activité qui arrive sur le réseau ne se traduit pas encore en demande pour le jeton, et les ETF et véhicules de trésorerie de 2026 sont le premier vrai test.
Offre d'AVAX, destruction des frais et staking
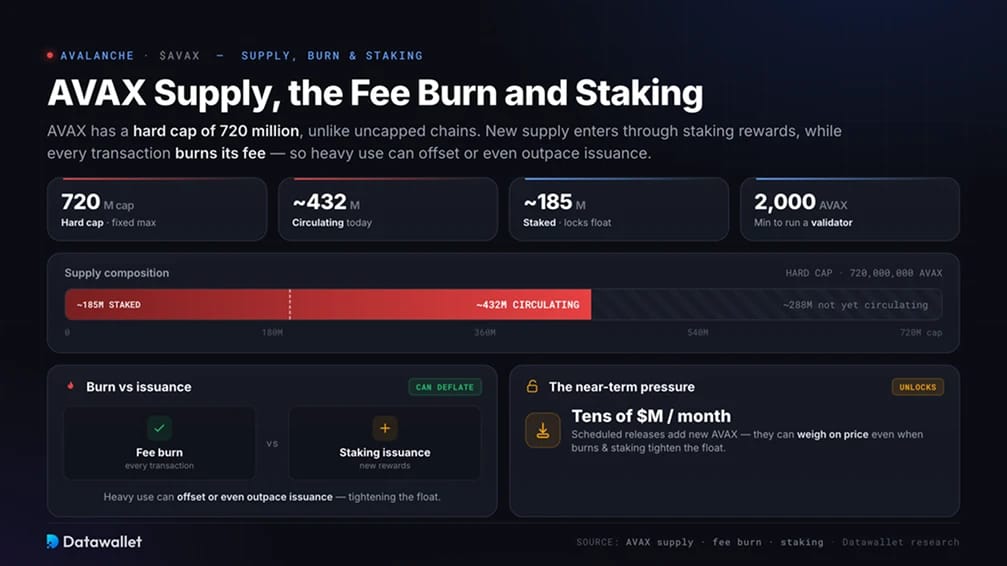
AVAX dispose d'un plafond strict de 720 millions de jetons, contrairement aux chaînes sans plafond. Les nouvelles unités arrivent via les récompenses de staking, tandis que chaque transaction brûle ses frais : un usage intensif peut donc compenser, voire dépasser l'émission. L'offre en circulation avoisine 432 millions.
Le staking sécurise le réseau et immobilise une partie de l'offre disponible. Environ 185 millions d'AVAX sont staked, l'exploitation d'un nœud validateur exige au moins 2 000 AVAX, et les rendements se situent entre le milieu et le haut de la fourchette à un chiffre. Estimez vos rendements de staking avec notre calculateur de staking crypto.
La pression à court terme vient des déblocages. Les libérations programmées ajoutent encore chaque mois des dizaines de millions de dollars de nouveaux AVAX, ce qui peut peser sur le prix même lorsque les destructions et le staking réduisent le flottant.
ETF spot Avalanche et demande institutionnelle
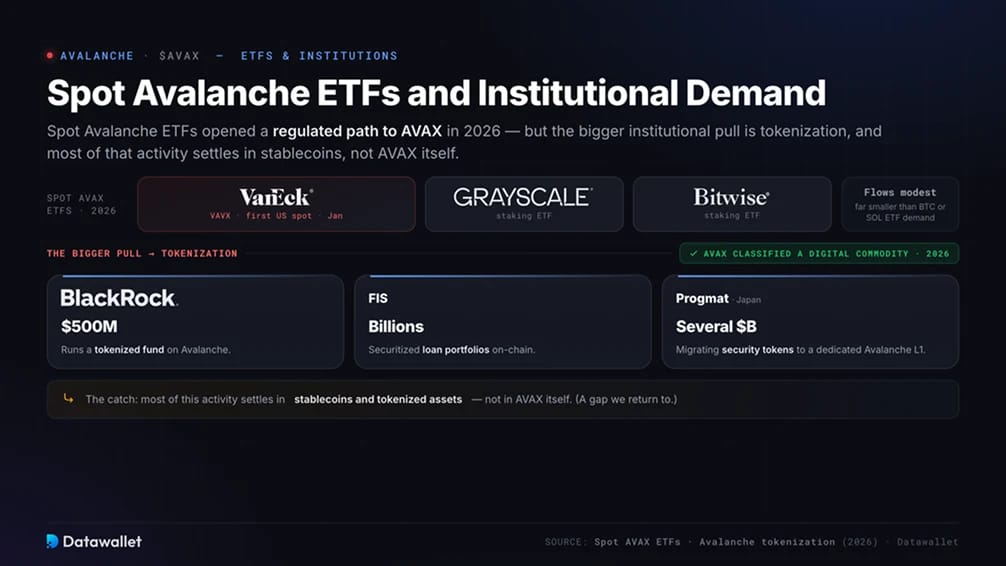
Les ETF spot Avalanche ont ouvert en 2026 une voie réglementée vers l'AVAX. VanEck a lancé en janvier le premier fonds spot AVAX américain (VAVX), suivi des ETF de staking de Grayscale et Bitwise, qui reversent le rendement du réseau aux détenteurs. Les flux restent modestes jusqu'ici, bien inférieurs à la demande pour les ETF Bitcoin ou Solana.
L'attrait principal réside dans la tokenisation. BlackRock exploite un fonds tokenisé de 500 millions de dollars sur Avalanche, FIS y a titrisé des milliards de dollars de prêts, et Progmat, au Japon, migre plusieurs milliards de dollars de jetons de sécurité vers un L1 Avalanche dédié. Les régulateurs américains ont également classé l'AVAX comme matière première numérique en 2026, autorisant les dépositaires à le détenir.
La plupart de cette activité se règle toutefois en stablecoins et en actifs tokenisés plutôt qu'en AVAX lui-même, un écart sur lequel nous revenons ci-dessous.
Les L1s d'Avalanche, les subnets et la finalité en moins d'une seconde
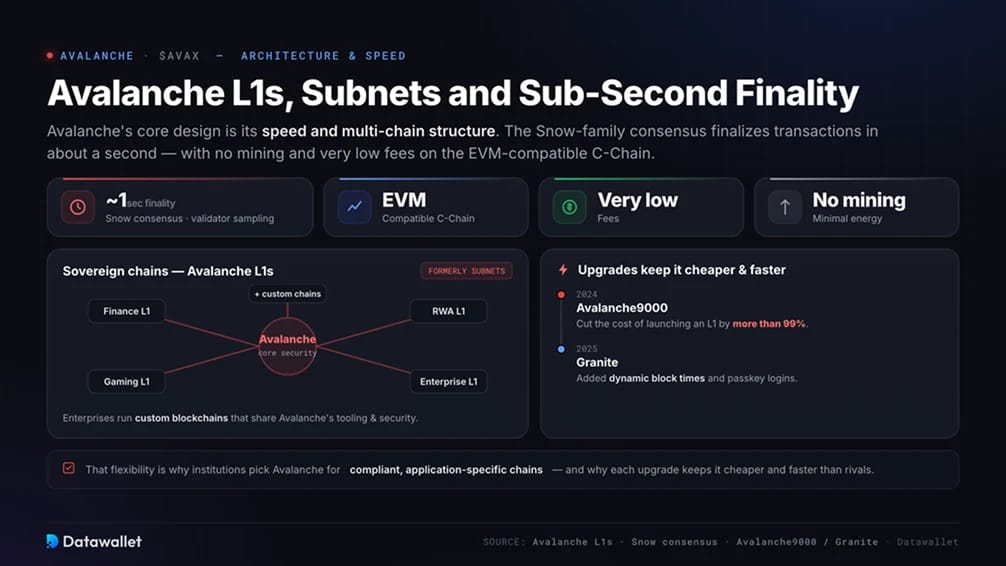
La conception d'Avalanche repose sur sa vitesse et sa structure multi-chaînes. Le consensus de la famille Snow finalise les transactions en environ une seconde grâce à des échantillonnages répétés de validateurs, sans minage et avec des frais très bas sur la C-Chain compatible EVM.
La fonctionnalité phare est celle des chaînes souveraines. Les Avalanche L1s, anciennement subnets, permettent aux entreprises et aux applications d'exploiter des blockchains personnalisées qui partagent les outils et la sécurité d'Avalanche. La mise à niveau Avalanche9000 de 2024 a réduit de plus de 99 % le coût de lancement de l'une d'elles, et la mise à niveau Granite de 2025 a ajouté des temps de bloc dynamiques et des connexions par passkey.
Cette flexibilité explique pourquoi les institutions choisissent Avalanche pour des chaînes conformes et spécifiques à une application, et pourquoi chaque mise à niveau rend le réseau moins cher et plus rapide que ses concurrents.
Avalanche, plateforme de tokenisation institutionnelle
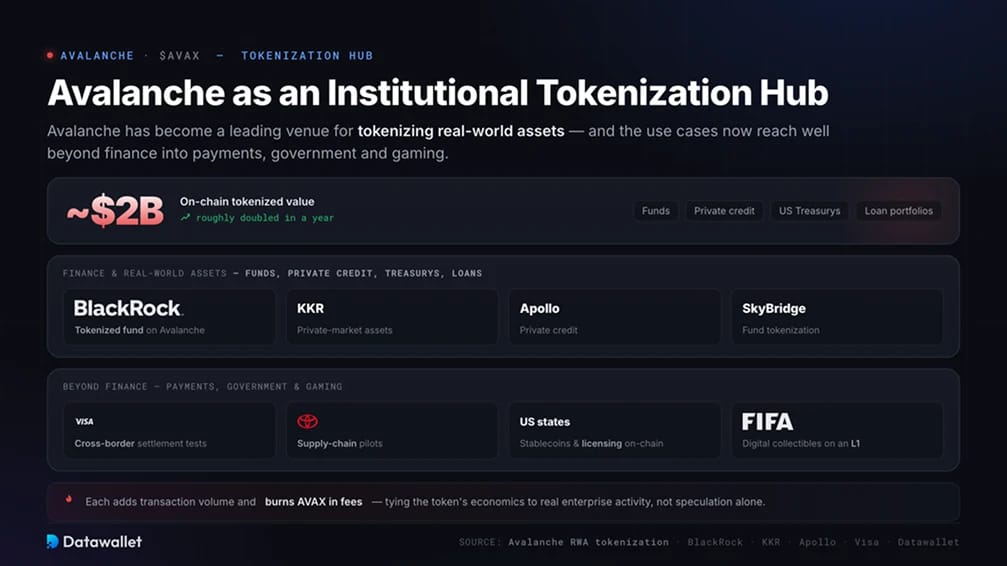
Avalanche est devenu une place de premier plan pour la tokenisation d'actifs du monde réel. La valeur tokenisée on-chain a à peu près doublé en un an pour atteindre environ 2 milliards de dollars, répartie entre fonds, crédit privé, bons du Trésor américain et portefeuilles de prêts d'acteurs tels que BlackRock, KKR, Apollo et SkyBridge.
Les cas d'usage dépassent la finance. Visa a testé Avalanche pour le règlement transfrontalier, des États américains ont émis des stablecoins et transféré on-chain la délivrance de licences commerciales, et Toyota a mené des projets pilotes de chaîne d'approvisionnement. Le jeu vidéo constitue un second front, avec des titres de jeux et les objets de collection numériques de la FIFA sur des L1s dédiés.
Chacun ajoute du volume de transactions et brûle de l'AVAX en frais, ce qui lie l'économie du jeton à une activité d'entreprise réelle, et pas seulement à la spéculation.
Le débat sur la capture de valeur d'Avalanche
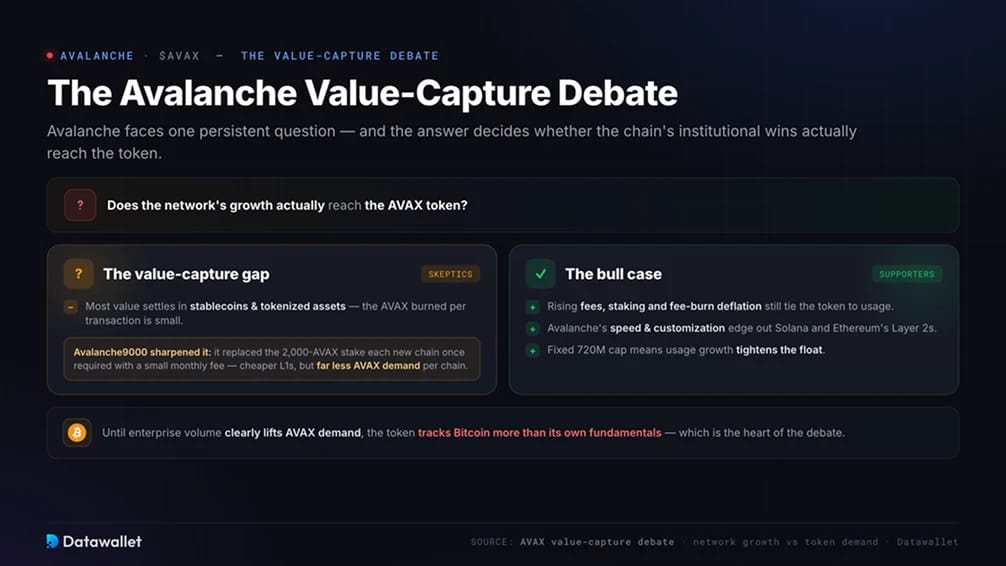
Avalanche fait face à une question persistante : la croissance du réseau profite-t-elle au jeton AVAX ? La chaîne s'impose dans la tokenisation institutionnelle réelle, mais l'essentiel de cette valeur est réglé en stablecoins et en actifs tokenisés, et la quantité d'AVAX détruite par transaction est faible.
Avalanche9000 a accentué cette tendance. En remplaçant le stake de 2 000 AVAX que chaque nouvelle chaîne exigeait auparavant par de petits frais mensuels, il a rendu le lancement des L1s bien moins coûteux, mais a réduit la demande d'AVAX que chacune génère. Davantage de chaînes ne verrouillent plus l'AVAX comme auparavant.
Les haussiers répliquent que la hausse des frais, le staking et la déflation liée à la combustion des frais continuent de lier le jeton à l'usage, et que la vitesse et la personnalisation d'Avalanche surpassent Solana et les Layer 2s d'Ethereum. Tant que le volume des entreprises ne soutiendra pas clairement la demande d'AVAX, le jeton suivra Bitcoin plus que ses propres fondamentaux.
Les risques qui pèsent sur le prix de l'AVAX
Plusieurs risques pèsent sur le prix de l'AVAX, et les détenteurs devraient dimensionner leurs positions en conséquence :
- Déblocages de jetons et émissions de staking qui ajoutent continuellement de l'offre
- L'écart de captation de valeur, si la croissance de l'écosystème et de la tokenisation ne parvient pas à générer une demande proportionnelle pour AVAX
- La baisse de la participation des validateurs et du staking, qui a fortement reculé au cours de 2025
- Forte concurrence de Solana, des Layer 2s d'Ethereum et d'autres chaînes de tokenisation
- Des flux des ETF modestes, qui peuvent s'inverser rapidement sur un marché faible
- Le risque d'exécution des mises à niveau, où une faille de sécurité frapperait une chaîne qui se vend sur sa supériorité technique
- Bêta élevé par rapport à Bitcoin : une baisse générale touche donc AVAX plus durement que BTC
Aucun de ces facteurs n'est propre à Avalanche, mais ensemble ils expliquent pourquoi l'AVAX a pris du retard alors même que son écosystème se développait.
Bref historique du prix d'Avalanche
Avalanche a lancé son mainnet en septembre 2020, avec un AVAX valant quelques dollars. L'essor de la DeFi et des NFTs en 2021 l'a porté à un record historique d'environ 147 $ en novembre, plaçant brièvement l'AVAX parmi les plus grandes cryptomonnaies.
Le marché baissier qui a suivi a été brutal. L'AVAX a chuté tout au long de 2022 et s'est échangé à quelques dizaines de dollars pendant deux ans, puis est passé d'environ 35 $ début 2025 à environ 12 $ en fin d'année, malgré une activité on-chain record et une adoption institutionnelle croissante.
L'AVAX a continué de baisser en 2026, s'échangeant près de 6 $ en milieu d'année, soit plus de 95 % sous son pic, alors même que des ETF sont lancés et que la tokenisation prend de l'ampleur. Son rétablissement dépend de la capacité de la croissance du réseau auprès des entreprises à se traduire enfin en demande pour le jeton.