





 EIGEN
 APT
 IO
 SEI
 STRK
 ARB
 zk
 ETHFI
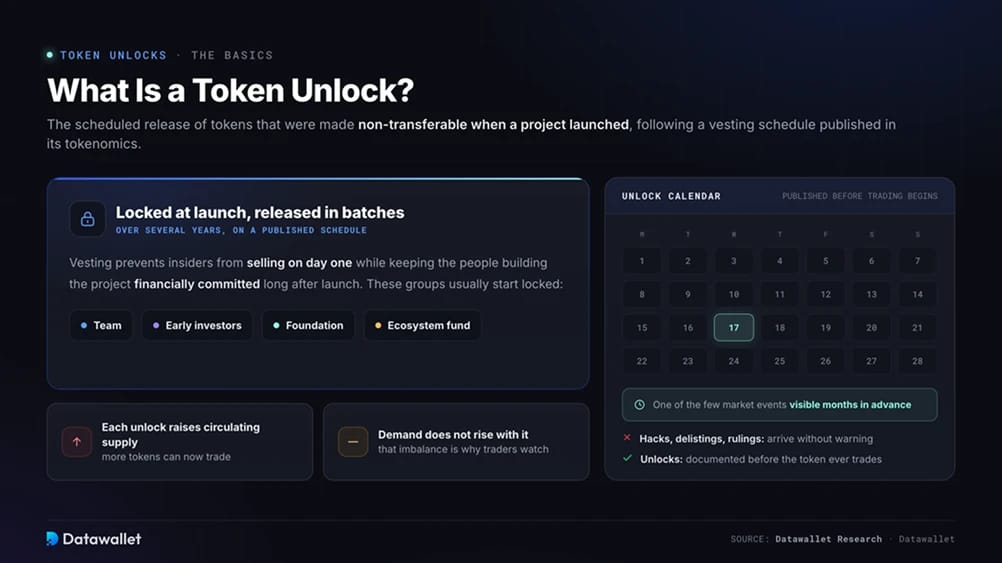
Qu'est-ce qu'une libération de tokens ?
Un déblocage de tokens correspond à la libération programmée de tokens rendus non transférables lors du lancement d'un projet crypto. Les équipes, les premiers investisseurs, les fondations et les fonds d'écosystème reçoivent généralement des allocations qui restent bloquées au lancement. Ces tokens sont ensuite libérés par lots sur plusieurs années selon un calendrier de vesting publié dans les documents de tokenomics du projet. Le vesting empêche les initiés de vendre dès le premier jour tout en maintenant l'engagement financier des bâtisseurs du projet bien après le lancement.
Chaque déblocage augmente l'offre en circulation, mais la demande n'augmente pas automatiquement avec elle. Ce déséquilibre fondamental explique pourquoi les traders surveillent de près les calendriers de déblocage. Des piratages, des retraits de cote et des décisions réglementaires peuvent survenir sans avertissement. Les déblocages sont documentés avant même qu'un token ne commence à être négocié, ce qui en fait l'un des rares événements de marché visibles des mois à avance.
Déblocages par paliers, vesting linéaire et émissions
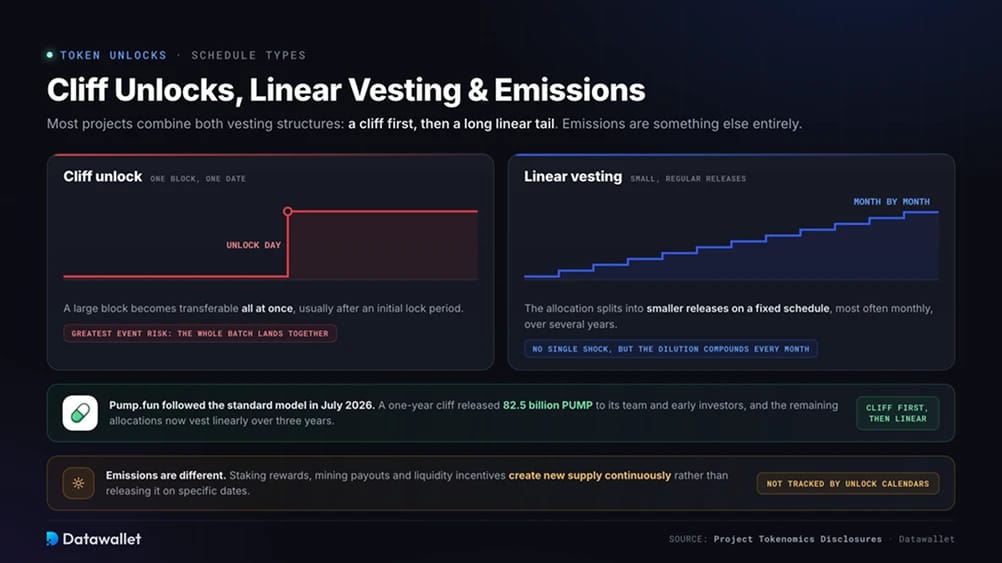
Un déblocage par paliers libère un bloc important de tokens à une date unique, généralement après une période de blocage initiale. Le vesting linéaire divise une allocation en libérations plus petites selon un calendrier fixe, le plus souvent mensuel, et les distribue sur plusieurs années. La plupart des projets utilisent ces deux structures. En juillet 2026, pump.fun a suivi ce modèle standard lorsqu'un palier d'un an a libéré 82,5 milliards de PUMP à son équipe et à ses premiers investisseurs. Les allocations restantes font désormais l'objet d'un vesting linéaire sur trois ans.
Les paliers présentent le plus grand risque événementiel, car l'intégralité du lot devient transférable en une seule fois. Un calendrier linéaire est moins susceptible de provoquer une réaction dramatique à une date précise, bien que sa dilution constante s'accumule chaque mois. Un token peut absorber onze libérations avant que la douzième n'arrive dans un marché plus faible.
Les émissions sont différentes. Les récompenses de staking, les paiements de minage et les incitations à la liquidité créent continuellement une nouvelle offre au lieu de la libérer à des dates spécifiques. Les calendriers de déblocage, y compris celui-ci, ne suivent que les événements de vesting programmés.
Comment les déblocages de tokens affectent le prix
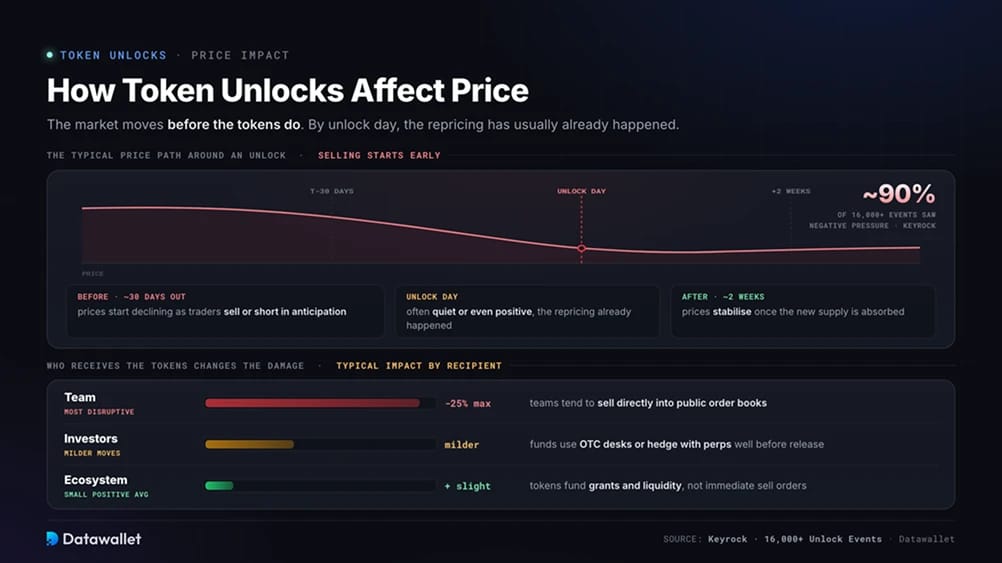
Le market maker Keyrock a analysé plus de 16 000 événements de déblocage et a constaté qu'environ 90 pour cent d'entre eux étaient suivis d'une pression baissière sur les prix, indépendamment de la taille de l'événement ou du type de destinataire. Les ventes commencent souvent tôt. Les prix commencent généralement à baisser environ 30 jours avant un déblocage alors que les traders anticipent l'offre supplémentaire, puis se stabilisent dans les deux semaines environ qui suivent. Au moment où les tokens sont libérés, le marché a souvent réévalué l'actif. Par conséquent, le jour du déblocage en soi peut être calme ou parfois positif.
Le destinataire influence également l'impact. Keyrock a découvert que les déblocages d'équipe étaient les plus perturbateurs, avec des baisses atteignant 25 pour cent, car les équipes ont tendance à vendre directement sur les carnets d'ordres publics. Les déblocages pour les investisseurs ont provoqué des mouvements plus modérés. Les fonds utilisent souvent des comptoirs de gré à gré, où de grandes transactions privées sont organisées hors plateforme, ou se couvrent via des marchés de perpetual futures bien avant la libération.
Les déblocages d'écosystème ont affiché en moyenne un léger rendement positif, car les tokens soutenaient généralement des subventions et des programmes de liquidité plutôt que des ordres de vente immédiats.
Pourquoi la taille d'un déblocage est mesurée par rapport à la capitalisation boursière
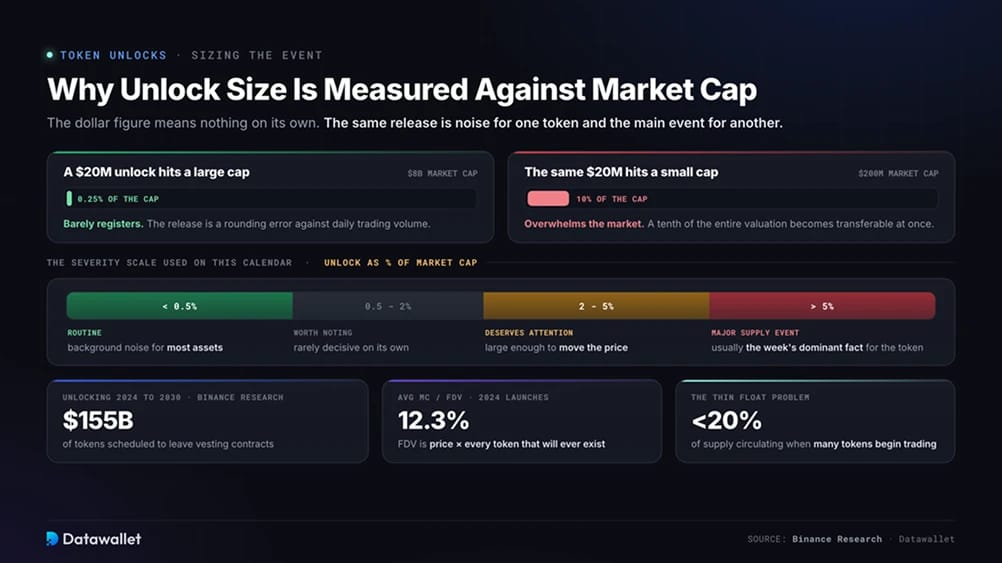
Une libération de 20 millions de dollars peut à peine affecter un token évalué à plusieurs milliards, tout en submergeant un token dont la capitalisation boursière est de 200 millions de dollars. Pour cette raison, chaque événement de ce calendrier est mesuré en pourcentage de la capitalisation boursière du token. Un déblocage inférieur à 0,5 pour cent est routinier. Les libérations comprises entre 2 et 5 pour cent méritent l'attention, tandis que tout ce qui dépasse 5 pour cent constitue généralement le fait le plus marquant affectant ce token au cours de la semaine.
Ce ratio est devenu plus important en raison de la structure des lancements de tokens récents. De nombreux actifs commencent à être négociés avec moins de 20 pour cent de leur offre totale en circulation. La découverte des prix s'effectue donc sur un flottant restreint, ce qui signifie qu'une petite part seulement de l'offre peut être négociée tandis que le reste demeure dans des contrats de vesting.
Binance Research a estimé qu'environ 155 milliards de dollars de tokens seraient débloqués entre 2024 et 2030. L'étude a également révélé que les tokens lancés en 2024 présentaient un ratio moyen entre capitalisation boursière et fully diluted valuation de seulement 12,3 pour cent. La fully diluted valuation, ou FDV, correspond au prix du token multiplié par l'ensemble des tokens qui existeront un jour. La différence entre la FDV et la capitalisation boursière fournit une mesure continue de la dilution à venir.
Les tokens débloqués sont-ils vendus ?
Une libération donne aux bénéficiaires la possibilité de transférer leurs tokens. Cela ne révèle pas ce qu'ils comptent en faire. Les équipes peuvent continuer à conserver leurs attributions ou vendre progressivement dans le cadre de politiques de trading internes. Les tranches d'investisseurs passent souvent par des desks OTC ou ont été couvertes des mois auparavant, ce qui signifie que la vente économique a eu lieu avant que les tokens ne changent de mains. Les attributions de la fondation et de l'écosystème financent généralement des subventions, des listings sur les exchanges et des prêts de market makers au lieu d'aller directement vers un ordre de vente. C'est pourquoi de nombreuses grandes libérations passent sans réaction visible sur les prix.
Les calendriers de vesting peuvent également changer. Les projets peuvent prolonger les périodes de blocage des initiés, brûler des attributions non acquises ou soumettre des conditions révisées à des votes de gouvernance. Chaque entrée reflète ici le calendrier publié actuel, et non une garantie.
Après une libération, l'activité on-chain offre un signal plus clair. Les transferts des wallets des bénéficiaires vers les adresses de dépôt des exchanges montrent une véritable intention de vente d'une manière que la date du calendrier ne peut pas faire.
Comment les projets compensent la pression des libérations
Une tendance déterminante du côté de l'offre au cours de ce cycle est l'utilisation des revenus du protocole pour contrer l'offre en cours de vesting. Les rachats achètent des tokens sur le marché ouvert, tandis que les burns les détruisent de façon permanente. Seul un burn, ou un rachat suivi d'un burn, réduit l'offre totale.
Hyperliquid dirige la majeure partie de ses frais de trading vers le rachat de HYPE. pump.fun divise ses revenus nets entre les rachats et les coûts opérationnels. Même les programmes agressifs suivent rarement le rythme d'une grande libération par palier (cliff), il vaut donc mieux considérer les rachats comme un soutien des prix plutôt que comme une annulation de l'offre entrante.
Certains projets modifient également les calendriers eux-mêmes. Plusieurs équipes ont prolongé les blocages d'initiés d'au moins un an, tandis que d'autres ont augmenté la proportion de l'offre en circulation au lancement. La pression s'accroît également pour obtenir une divulgation plus complète des conditions de prêt des market makers, permettant aux traders d'évaluer quelle part du flottant déclaré est réellement disponible au trading.
Les tokens combinant des calendriers transparents et des revenus réels ont absorbé les émissions bien mieux que ceux qui reposent uniquement sur la rareté.
Analyser les libérations en parallèle des données de positionnement
Une nouvelle offre se comporte différemment dans un marché encombré par rapport à un marché calme. Avant une émission importante, examinez les funding rates et l'open interest pour mesurer le leverage accumulé autour du token. Si une libération survient alors que le positionnement est tendu, elle peut déclencher des liquidations forcées valant bien plus que les tokens libérés.
Le marché au sens large compte également. Les libérations d'altcoins font face à une demande beaucoup plus faible lorsque la dominance du Bitcoin augmente que lorsque l'Altcoin Season Index montre des capitaux pivotant vers des actifs plus petits.
Si vous détenez des tokens avec des calendriers de vesting actifs, notre crypto portfolio tracker vous permet de suivre ces positions ainsi que les dates de cette page.
FAQ sur les libérations de tokens
Les libérations de tokens entraînent-elles toujours une baisse des prix ?
Non, bien que les probabilités penchent dans ce sens. L'étude de Keyrock portant sur plus de 16 000 événements a révélé qu'environ 90 pour cent ont généré une pression baissière sur les prix. La majeure partie de la baisse s'est produite au cours des 30 jours précédant la libération. Les tokens bénéficiant d'une forte demande, de programmes de rachat actifs ou dont les bénéficiaires limitent leurs ventes peuvent toujours absorber les émissions sans réaction visible.
Quelle est la différence entre une libération par palier (cliff) et un vesting linéaire ?
Un palier (cliff) libère un bloc important à une seule date, généralement après un blocage de 12 mois. Le vesting linéaire distribue l'attribution en petites portions régulières sur plusieurs années, habituellement par le biais de libérations mensuelles. Les paliers concentrent le choc d'offre, tandis que les calendriers linéaires l'étalent. La plupart des projets commencent par un palier et le font suivre d'un vesting linéaire.
Quand les marchés commencent-ils à intégrer une libération dans les prix ?
Généralement environ un mois à l'avance. Des recherches portant sur des milliers d'événements montrent que les prix commencent à s'affaiblir environ 30 jours avant l'émission, les traders vendant ou ouvrant des positions short par anticipation. Ils se stabilisent généralement dans les deux semaines qui suivent, une fois que la nouvelle offre a été absorbée.
Qu'est-ce qui caractérise une grande libération de tokens ?
La taille doit être évaluée par rapport à la capitalisation boursière du token lui-même. Une libération inférieure à 0,5 pour cent constitue un bruit de fond pour la plupart des actifs. Des émissions équivalentes à 2 à 5 pour cent de la capitalisation boursière peuvent faire bouger le prix. Tout ce qui dépasse 5 pour cent représente un événement d'offre majeur qui domine généralement le trading du token pendant plusieurs jours autour de la libération.
Les récompenses de staking sont-elles comptabilisées comme des libérations de tokens ?
Non. Les récompenses de staking, les paiements de minage et les incitations à la liquidité sont des émissions qui créent de l'offre en continu plutôt qu'à des dates programmées. Les calendriers de libération couvrent des événements de vesting discrets issus de plannings publiés. Les émissions sont plutôt reflétées dans le taux d'inflation d'un token.
Un calendrier de vesting peut-il changer après le lancement ?
Oui. Les équipes et les fondations peuvent prolonger les blocages, accélérer ou suspendre les libérations, brûler des attributions non acquises ou soumettre des conditions révisées à un vote de gouvernance. De tels amendements se produisent régulièrement, de sorte que les données de libération sont mises à jour en utilisant les dernières conditions publiées par chaque projet plutôt de rester figées au lancement.