




Que montre la carte thermique des liquidations de XRP ?
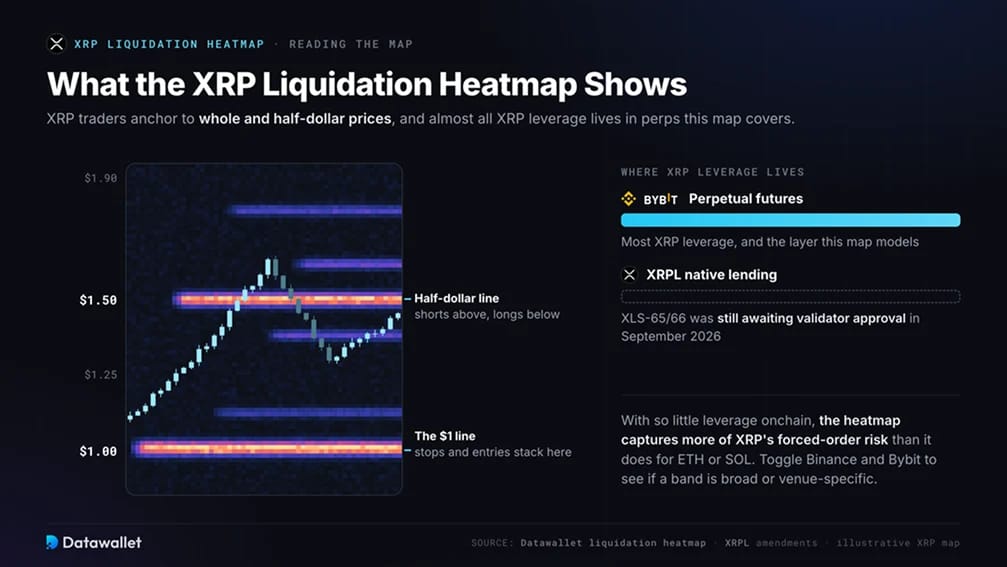
La heatmap de liquidation du XRP estime les prix auxquels les positions en contrats à terme perpétuels XRP/USDT à effet de levier sur Binance et Bybit seraient fermées de force. Les concentrations au-dessus du prix du XRP sont surtout des positions courtes qui seraient contraintes de racheter. Celles en dessous sont surtout des positions longues qui seraient contraintes de vendre.
Les traders de XRP s'ancrent fortement sur les prix en dollars entiers et en demi-dollars, si bien que les bandes lumineuses ont tendance à s'empiler autour de niveaux comme 1,00 $ et 1,50 $. Basculez entre Binance et Bybit pour vérifier si une bande reflète un positionnement large ou le flux d'ordres d'une seule plateforme. Utilisez ensuite le panneau des niveaux clés pour voir de quel côté du prix se trouve le plus grand pool.
XRP a une particularité qui rend cette carte exceptionnellement représentative : très peu d'effet de levier sur XRP se trouve onchain. Le protocole de prêt natif du XRP Ledger (XLS-65/66) attendait toujours l'approbation des validateurs en septembre 2026. La plupart de l'effet de levier sur XRP se situe donc dans des contrats à terme perpétuels, et non dans des prêts DeFi que la carte thermique ne peut pas voir.
Pourquoi l'effet de levier sur XRP migre-t-il vers des plateformes réglementées ?
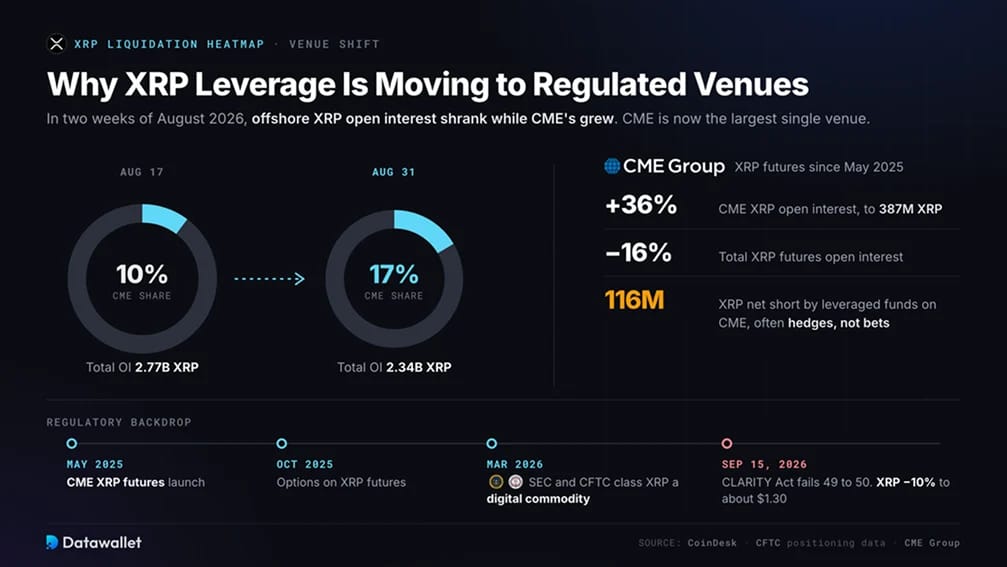
CME Group a lancé des contrats à terme sur XRP en mai 2025. Ils ont dépassé 1 milliard de dollars d'open interest en environ trois mois, le plus rapide de tous les nouveaux contrats du CME, et des options sur contrats à terme XRP ont suivi en octobre 2025.
Fin août 2026, le mouvement s'est accéléré. Entre le 17 août et le 31, l'open interest total des contrats à terme XRP a reculé de 16 % tandis que l'open interest du CME a progressé de 36 % pour atteindre 387 millions XRP, ce qui a fait passer la part du CME de 10 à 17 %. Les fonds à effet de levier sur le CME détenaient une position vendeuse nette d'environ 116 millions XRP. Début septembre, le CME était devenu la première plateforme pour les contrats à terme XRP en termes d'open interest.
Cela compte pour la lecture de la carte thermique à trois égards :
- Les clusters offshore représentent une part plus faible du marché : Binance et Bybit concentrent toujours l'effet de levier qui se propage le plus vite. Une part croissante du positionnement sur XRP se trouve désormais sur le CME, où les comptes sont entièrement couverts par une marge et institutionnels.
- Les hedge funds ne tradent pas comme les particuliers : les positions vendeuses institutionnelles sur le CME sont souvent des couvertures ou des opérations de base plutôt que des paris directionnels. Elles ne se dénouent pas comme les liquidations de stops des particuliers.
- La réglementation fait évoluer l'effet de levier rapidement : une interprétation conjointe de la SEC et de la CFTC en mars 2026 a classé XRP comme matière première numérique, et l'effet de levier s'est accumulé au printemps. Lorsque le CLARITY Act a échoué lors d'un vote de clôture au Sénat, 49 voix contre 50, le 15 septembre 2026, XRP a reculé d'environ 10 % pour s'établir près de 1,30 $ en une séance.
Que révèlent les plus grosses liquidations du XRP ?
- Purge de février : le 5 février, XRP a chuté de plus de 16 % à environ 1,29 $, la pire baisse parmi les principaux jetons ce jour-là. Environ 46 millions de dollars de positions XRP ont été liquidées, pour la plupart des positions longues. Le financement sur Binance est ensuite resté majoritairement négatif jusqu'au printemps, les traders se positionnant à la vente.
- Le rebond d'août : XRP a touché un plancher juste sous 1 $ à la mi-août, puis a rebondi d'environ 70 % jusqu'à près de 1,70 $ sous l'effet de la liquidation forcée des positions vendeuses.
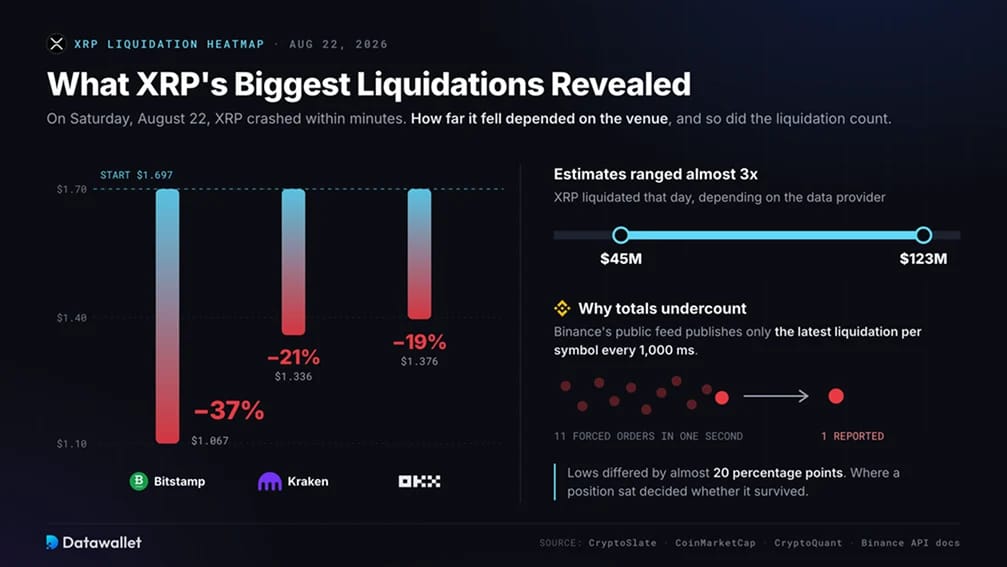
- La mèche du week-end : le samedi 22 août, le XRP s'est effondré en quelques minutes. Bitstamp a affiché une baisse de 37 %, de 1,697 $ à 1,067 $, tandis que Kraken et OKX ont reculé d'environ 20 %. Ce fut la plus importante journée de liquidation du XRP de 2026. Selon le fournisseur de données, les estimations des montants liquidés allaient d'environ 45 à 123 millions de dollars.
Les totaux de liquidations déclarés divergent autant parce que les plateformes d'échange ne déclarent pas toutes les liquidations. Le flux public de liquidations de Binance ne publie que la dernière liquidation par symbole toutes les 1 000 millisecondes. Lors d'une cascade rapide, des centaines d'ordres forcés peuvent se réduire à une poignée d'événements déclarés. Cette sous-estimation explique l'intérêt d'un modèle de la répartition de l'effet de levier en complément des totaux déclarés.
La mèche du 22 août a aussi montré à quel point la plateforme compte. Les plus bas différaient de près de 20 points de pourcentage d'une plateforme d'échange à l'autre. Les systèmes de prix de référence protègent les traders de contrats perpétuels d'une mèche sur une seule plateforme, mais seulement jusqu'à un certain point. Lorsque la liquidité est faible, la plateforme d'échange sur laquelle se trouve une position peut décider de sa survie.
Quels facteurs façonnent le positionnement sur XRP ?
- Flux des investisseurs particuliers coréens : XRP a été plus échangé que Bitcoin sur Upbit pendant 30 jours consécutifs entre le 23 août et le 21 septembre 2026, sans pour autant afficher de prime kimchi. La demande spot coréenne détermine souvent l'orientation intrajournalière de XRP, et les contrats perpétuels offshore amplifient le mouvement. Le guide de Datawallet sur les plateformes d'échange de cryptomonnaies en Corée du Sud présente Upbit et ses concurrents.
- Demande pour les ETF spot : les ETF XRP spot américains ont été lancés fin 2025. Ils ont enregistré une entrée hebdomadaire record de 110,5 millions de dollars fin août 2026, puis se sont stabilisés autour de 1,71 milliard de dollars d'entrées cumulées à la mi-septembre. La demande d'ETF sans effet de levier peut absorber les ventes forcées, mais seulement tant qu'elle continue d'affluer.
- Déblocages mensuels de l'escrow : Ripple débloque 1 milliard XRP de l'escrow le 1 de chaque mois et en reverrouille généralement 700 à 900 millions. Les traders se positionnent souvent autour de la date de déblocage, et de nouveaux regroupements tendent à se former dans les jours qui la précèdent.
- Liquidité des stablecoins : le stablecoin RLUSD de Ripple a atteint environ 2,4 milliards de dollars en circulation à la mi-septembre 2026. Cela approfondit la liquidité en dollars sur le XRP Ledger et offre aux futurs marchés de prêt XRPL un actif d'emprunt natif.
- Entreprises à trésorerie crypto : Evernorth, qui détient environ 473 millions de XRP, a obtenu son enregistrement auprès de la SEC en août 2026, avant un référencement prévu au Nasdaq sous le symbole XRPN.
Comment lire les clusters XRP ?
- Distinguez les clusters proches et lointains : les clusters situés à 5 à 10 % du cours spot sont des cibles actives. Les clusters formés au creux du cycle d'août, bien en dessous de 1,20 $, sont des niveaux structurels et non des aimants à court terme.
- Repérez le 1er du mois : consultez la vue 3d avant chaque libération de séquestre. L'effet de levier qui s'accumule avant une libération se dénoue souvent juste après.
- Surveillez les week-ends : Les carnets d'ordres peu profonds du week-end ont transformé un repli ordinaire en une mèche de 37 % sur une plateforme en août. Les amas denses à quelques pour cent du prix comportent davantage de risque du vendredi au dimanche.
- Surveillez les heures asiatiques : une forte activité sur Upbit pendant les heures de trading coréennes déclenche souvent les mouvements qui provoquent des grappes de liquidations offshore.
- Sachez ce qui manque : les contrats à terme et options du CME, les carnets d'ordres spot coréens et les flux des ETF spot ne figurent pas dans le modèle. Le modèle ne peut pas non plus distinguer une couverture d'un pari directionnel : une importante position vendeuse institutionnelle peut donc être un arbitrage de base plutôt qu'un pari sur la baisse des prix.