Qu'est-ce que Pendle Finance ?
Pendle Finance est un protocole décentralisé qui crée un marché onchain du rendement. Il permet aux utilisateurs de effectuer un dépôt d'actifs générateurs de rendement, puis les scinde en deux jetons distincts afin que le rendement futur puisse être acheté, vendu et échangé indépendamment du capital sous-jacent, un peu comme les instruments à revenu fixe de la finance traditionnelle.
Le mécanisme central est la tokenisation du rendement. Chaque dépôt produit un jeton de principal, remboursable à parité à l'échéance, et un jeton de rendement, qui diffuse le rendement variable de l'actif jusqu'à son expiration. Cela permet aux utilisateurs prudents de verrouiller un taux fixe garanti, tandis que les traders spéculent sur l'évolution des rendements, le tout dans un environnement sans autorisation.
Lancé en juin 2021 par les cofondateurs TN Lee et Vu Nguyen, Pendle a pris son essor pendant les vagues du liquid staking et du restaking, en intégrant des actifs comme le stETH de Lido, puis l'USDe d'Ethena. Sa valeur totale verrouillée est passée d'environ 230 millions de dollars début 2023 à un pic proche de 8,9 milliards de dollars en août 2025, portée par la demande de rendement structuré.
En 2026, Pendle est devenu une infrastructure DeFi essentielle, contrôlant entre 50 % et 60 % du secteur du trading de rendement, pratiquement sans concurrent direct encore debout. D'anciens rivaux tels qu'Element Finance et Yield Protocol ont changé de nom ou fermé, laissant Pendle dans ce que plusieurs analystes décrivent comme un quasi-monopole du revenu fixe onchain.
Comment fonctionne Pendle Finance ?
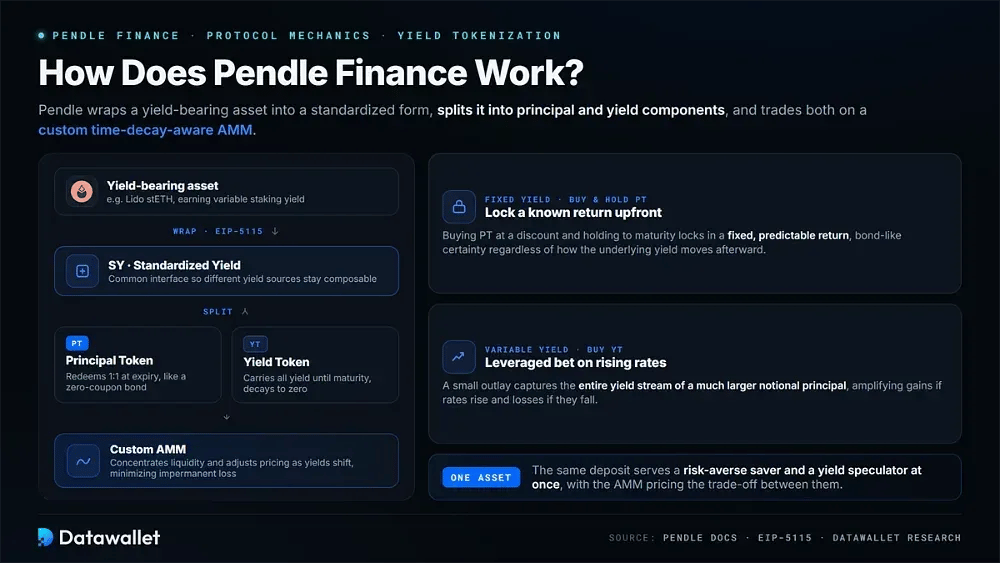
Pendle enveloppe un actif productif de rendement sous une forme standardisée, le scinde en composantes de capital et de rendement, et échange les deux sur un AMM personnalisé. Comprendre ces rouages permet de voir comment fonctionnent concrètement les stratégies de rendement fixe et variable sur des actifs comme le stETH de Lido :
- Rendement standardisé : Pendle commence par encapsuler les dépôts dans un jeton SY selon le standard EIP-5115, créant une interface commune qui permet à des sources de yield très différentes de se connecter au même système et de rester composables dans toute la DeFi.
- Jeton de principal : le PT représente le principal du dépôt et se négocie avec une décote avant l'échéance, remboursable à parité à l'expiration, un peu comme une obligation à coupon zéro offrant un rendement fixe et prévisible.
- Jeton de rendement : le YT porte tout le rendement futur jusqu'à l'échéance, ce qui permet aux détenteurs de gagner une exposition avec effet de levier à la hausse des taux ou de couvrir le risque de rendement, sa valeur diminuant jusqu'à zéro à l'approche de l'expiration.
- AMM personnalisé : Le teneur de marché de Pendle, sensible à la décroissance temporelle, concentre la liquidité et ajuste les courbes de prix à mesure que les rendements évoluent, réduisant la perte impermanente pour les fournisseurs de liquidité par rapport à une conception standard à produit constant.
- Stratégie de rendement fixe : acheter et conserver des PT jusqu'à l'échéance permet de verrouiller dès le départ un rendement connu, ce qui séduit les utilisateurs recherchant une prévisibilité proche de celle d'une obligation, quelle que soit l'évolution ultérieure du rendement sous-jacent.
- Stratégie de rendement variable : Acheter du YT revient à parier, avec effet de levier, que les rendements vont augmenter, puisqu'une petite mise permet de capter l'intégralité du flux de rendement d'un principal notionnel bien plus important.
Comprendre PT et YT à l'aide d'un exemple
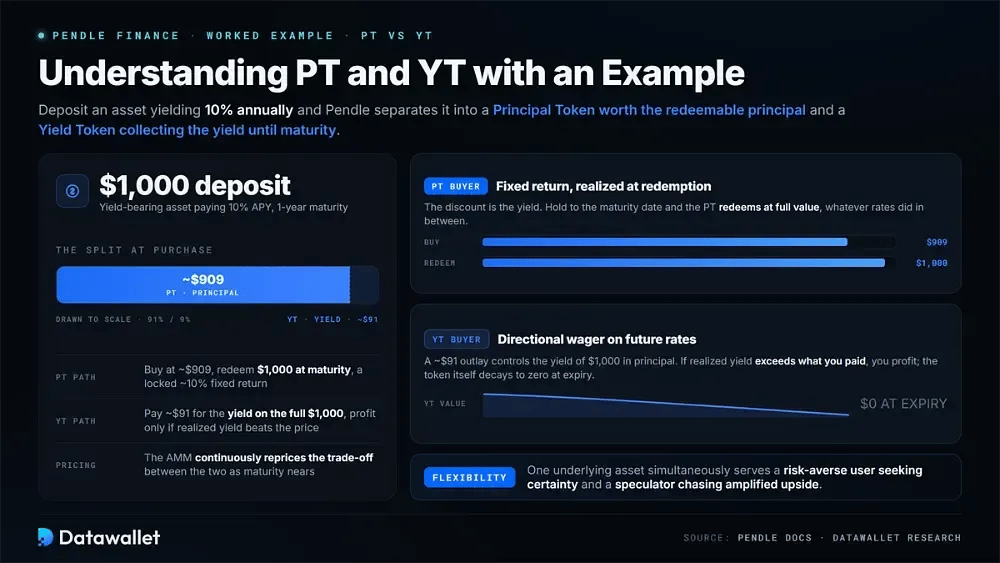
Un exemple simple rend la séparation concrète. Supposons que vous fassiez le dépôt d'un actif offrant un rendement de 10 % par an ; Pendle le sépare en un jeton de principal (PT), qui vaut le principal remboursable, et un jeton de rendement (YT), qui perçoit le rendement jusqu'à l'échéance.
Si vous achetez le PT avec une décote, vous verrouillez un rendement fixe réalisé lorsqu'il est remboursé à sa pleine valeur à la date d'échéance. Si vous achetez plutôt le YT, vous ne réalisez un profit que si le rendement réalisé dépasse ce que vous avez payé, ce qui en fait un pari directionnel sur les taux futurs.
Cette séparation est ce qui confère à Pendle sa flexibilité. Un même actif sous-jacent peut servir simultanément un utilisateur averse au risque en quête de certitude et un spéculateur à la recherche d'un potentiel de hausse amplifié, l'AMM valorisant en continu l'arbitrage entre les deux à mesure que l'échéance approche.
Produits et stratégies de Pendle
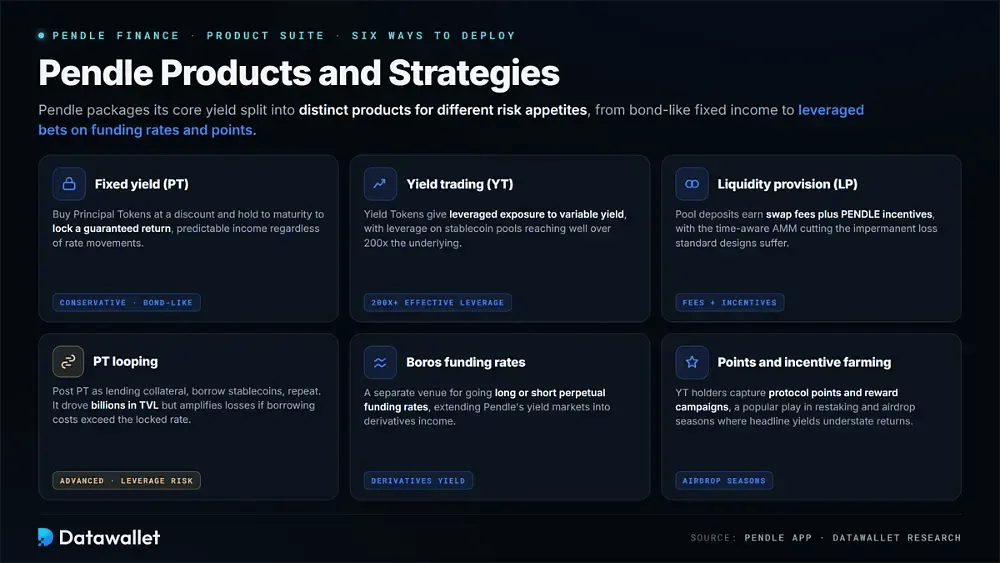
Pendle répartit son principe central de séparation du yield en plusieurs produits distincts, chacun répondant à un appétit pour le risque différent. Comprendre le rôle de chacun permet de voir comment les traders déploient réellement leur capital sur la plateforme :
- Rendement fixe (PT) : acheter des Principal Tokens avec une décote et les conserver jusqu'à l'échéance permet de verrouiller un rendement garanti. C'est le produit prudent, proche d'une obligation, qui séduit les utilisateurs souhaitant un revenu prévisible quelles que soient les variations des taux.
- Trading de rendement (YT) : l'achat de jetons de rendement donne une exposition à effet de levier au rendement variable, permettant aux traders haussiers d'amplifier leurs gains si les taux augmentent, l'effet de levier sur les pools de stablecoins dépassant largement 200x le sous-jacent.
- Fourniture de liquidité (LP) : un dépôt dans un pool rapporte des frais de swap ainsi que des incitations en PENDLE, l'AMM sensible au temps concentrant la liquidité près de l'échéance pour réduire la perte impermanente que subissent les modèles classiques.
- PT looping : les utilisateurs avancés déposent des PT en garantie sur des marchés de prêt, empruntent des stablecoins et répètent l'opération pour multiplier l'exposition à un rendement fixe, une stratégie qui a généré des milliards de TVL mais amplifie les pertes si les coûts d'emprunt dépassent le taux verrouillé.
- funding rates de Boros : la plateforme distincte Boros permet aux traders de prendre des positions longues ou courtes sur les funding rates des contrats perpétuels, étendant les marchés de yield de Pendle au-delà des actifs spot vers les revenus issus des produits dérivés.
- Points et incentive farming : les détenteurs de YT captent les points du protocole et les campagnes de récompenses issues des actifs sous-jacents, une stratégie prisée pendant les périodes de liquid restaking et d'airdrop, où les rendements affichés sous-estiment les rendements totaux.
Comment Pendle gagne de l'argent
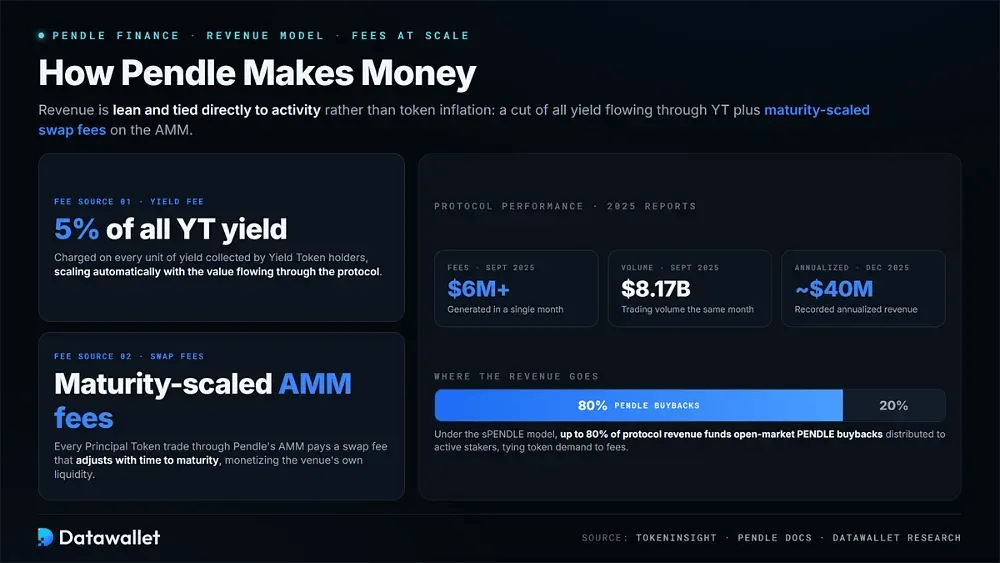
Le modèle de revenus de Pendle est sobre et directement lié à l'activité plutôt qu'à l'inflation des jetons. Il prélève 5 % de frais sur tout le yield collecté par les Yield Tokens, ainsi que des frais de swap proportionnels à l'échéance sur les transactions de Principal Tokens exécutées via son AMM.
Ces frais s'accumulent à grande échelle. En septembre 2025, le protocole a généré plus de 6 millions de dollars de frais pour un volume d'échanges d'environ 8,17 milliards de dollars, et dans le rapport de décembre 2025, il a enregistré environ 40 millions de dollars de revenus annualisés, dont 80 % financent désormais les rachats de PENDLE dans le cadre du modèle sPENDLE.
Rendements et APY de Pendle en 2026
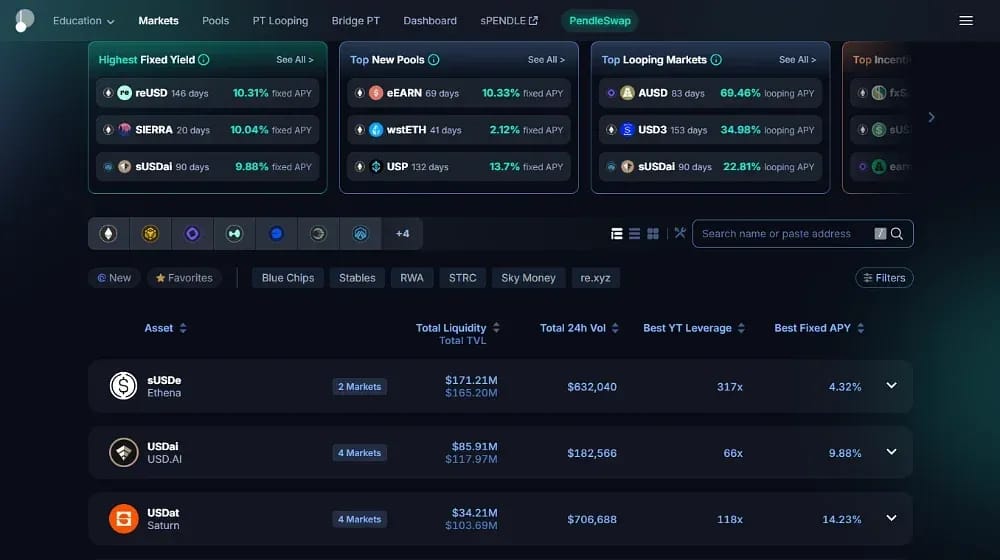
L'attrait principal de Pendle est le yield lui-même, et les taux varient fortement selon l'actif, l'échéance et les conditions de marché. Les chiffres ci-dessous reflètent des APY fixes représentatifs sur les principaux pools à la mi-2026, bien que les taux en direct évoluent constamment :
Deux facteurs expliquent le spread. Les pools de stablecoins liés à des protocoles plus récents ou plus risqués versent nettement plus que les actifs de staking de premier rang comme stETH, et l'APY fixe implicite d'un PT se situe généralement un à trois points sous le taux spot du sous-jacent, ce qui reflète la prime que les acheteurs paient pour la certitude plutôt que pour des taux de stablecoin flottants.
Les rendements dépendent aussi de la trajectoire et peuvent se comprimer rapidement. Le taux du sUSDe d'Ethena, par exemple, est passé de plus de 12 % à moins de 5 % en quelques mois, à mesure que le funding des contrats perpétuels refroidissait, ce qui est précisément la volatilité qui rend le verrouillage de taux de Pendle utile pour qui veut fixer un rendement avant qu'il ne s'estompe.
Pour ceux qui recherchent le rendement, le côté YT offre à la place un potentiel de hausse à effet de levier. Comme un YT ne coûte qu'une fraction du sous-jacent, une mise modeste permet de contrôler le flux de rendement d'un notionnel bien plus important, avec des gains démesurés si le rendement réalisé dépasse le taux implicite du marché, ou une perte totale de la prime du YT dans le cas contraire.
Comment utiliser Pendle Finance
Se lancer sur Pendle est simple dès que vous savez quelle stratégie correspond à vos objectifs. Le déroulé ci-dessous couvre la connexion, le choix d'un marché et l'ouverture d'une position à rendement fixe ou variable :
- Connecter un wallet : rendez-vous sur l'application Pendle et connectez un wallet en auto-conservation tel que MetaMask, puis sélectionnez le réseau sur lequel vous souhaitez trader, qu'il s'agisse d'Ethereum, d'Arbitrum ou d'une autre chaîne prise en charge.
- Parcourir les marchés : Explorez les pools disponibles, chacun indiquant l'actif sous-jacent, sa date d'échéance, l'APY fixe sur le PT et le rendement implicite sur le YT, afin de comparer les opportunités avant de vous engager.
- Choisissez une stratégie : décidez si vous souhaitez un rendement fixe en achetant des PT, une exposition au rendement avec effet de levier en achetant des YT, ou fournir de la liquidité pour percevoir des frais de swap et des incitations d'un pool donné.
- Acheter des PT pour un rendement fixe : achetez des Principal Tokens (jetons de principal) avec une décote pour verrouiller un rendement garanti, remboursable un pour un contre l'actif sous-jacent à l'échéance du pool.
- Achetez des YT pour un yield variable : acquérez des jetons de rendement (Yield Tokens) pour obtenir une exposition amplifiée à la hausse des rendements, en vous rappelant que le jeton s'amortit jusqu'à zéro à l'échéance ; le calendrier et la direction des taux comptent donc.
- Fournir de la liquidité : effectuez un dépôt dans un pool Pendle pour gagner une part des frais de trading ainsi que des incitations en PENDLE, l'AMM étant conçu pour limiter la perte impermanente par rapport à une plateforme d'échange classique.
- Gérer à l'échéance : échangez les PT arrivés à échéance contre le sous-jacent, réclamez le rendement accumulé des YT avant l'expiration, ou reportez les positions sur une nouvelle échéance pour conserver une exposition continue.
Qu'est-ce que Boros et le trading de funding rate ?
La plus grande expansion de Pendle est Boros, une plateforme qui étend le trading de rendement au-delà des actifs onchain, jusqu'aux funding rates des contrats à terme perpétuels. Lancée début 2025, elle a ouvert un marché entièrement nouveau, auparavant inaccessible via la finance décentralisée.
Boros fonctionne en tokenisant les funding rates en Yield Units. Chaque YU représente le flux de funding rate d'une unité d'un actif sous-jacent, par exemple un BTC sur Hyperliquid, ce qui permet aux traders de prendre des positions longues ou courtes sur les taux sans détenir l'actif ni parier sur l'orientation de son prix.
Le marché potentiel est énorme. Les funding rates des contrats perpétuels génèrent plus de 150 milliards de dollars de volume quotidien, et Boros permet aux traders de couvrir les coûts de financement, de verrouiller des taux fixes pour des stratégies de cash-and-carry ou de faire de l'arbitrage sur les écarts de taux entre plateformes d'échange. Les premiers tests auraient enregistré environ 5,5 milliards de dollars de volume notionnel et 730 000 $ de revenus.
Sur le plan stratégique, Boros est important car il diversifie les revenus de Pendle en les éloignant de la seule dépendance à la TVL. Alors que les frais du protocole principal montent et descendent avec les actifs déposés, Boros génère des revenus liés au trading qui peuvent résister aux cycles de la TVL, ce qui est central dans la thèse de croissance 2026 de l'équipe : devenir une plateforme de taux onchain complète.
Jeton $PENDLE et tokenomics de sPENDLE
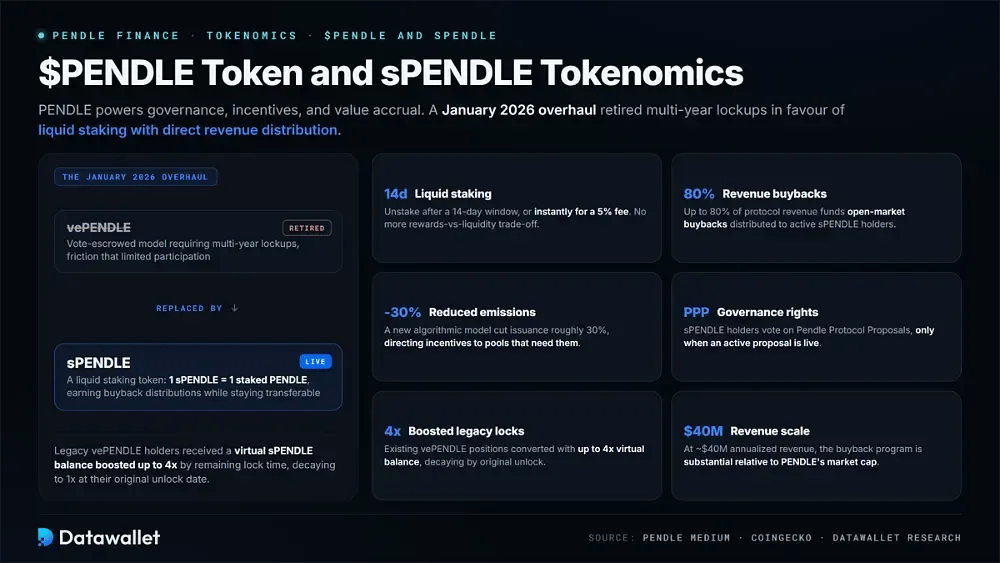
Le jeton PENDLE alimente la gouvernance, les incitations et la captation de valeur du protocole. Il s'agit d'un jeton utilitaire applicatif ERC-20 utilisé pour récompenser les fournisseurs de liquidité, orienter les émissions et, depuis une refonte majeure en 2026, redistribuer directement les revenus du protocole aux stakers via des rachats.
Le fonctionnement et la logique du nouveau système se décomposent comme suit :
- Liquid staking : sPENDLE représente un PENDLE staked et peut être unstaked après un délai de 14 jours, ou immédiatement moyennant des frais de 5 %, ce qui élimine l'arbitrage précédent entre percevoir des récompenses et conserver sa liquidité.
- Rachats financés par les revenus : Jusqu'à 80 % des revenus du protocole financent des rachats de PENDLE sur le marché libre, distribués aux détenteurs actifs de sPENDLE, ce qui lie directement la demande de jetons aux frais générés par le protocole.
- Émissions réduites : un nouveau modèle algorithmique d'émissions a réduit l'émission globale de jetons d'environ 30 %, en dirigeant les incitations vers les pools qui en ont réellement besoin, plutôt que par un vote manuel sur les gauges.
- Droits de gouvernance : les détenteurs de sPENDLE votent sur les propositions du protocole Pendle, conservant un contrôle décentralisé sur les décisions clés, tout en n'ayant à voter que lorsqu'une proposition est active.
- Verrouillages hérités bonifiés : les détenteurs existants de vePENDLE ont reçu un solde virtuel de sPENDLE majoré jusqu'à 4x selon la durée de verrouillage restante, avec une décroissance jusqu'à 1x à la date de déverrouillage d'origine.
- Ampleur des revenus : avec environ 40 millions de dollars de revenus annualisés pour le protocole, l'allocation de 80 % aux rachats représente un programme de rachat substantiel par rapport à la capitalisation boursière de PENDLE.
Le changement décisif est intervenu en janvier 2026, lorsque Pendle a retiré son modèle vePENDLE à verrouillage de vote au profit de sPENDLE, un jeton de liquid staking. Cette décision répondait à la contrainte des verrouillages de plusieurs années, qui limitaient la participation.
Répartition de l'allocation des jetons PENDLE
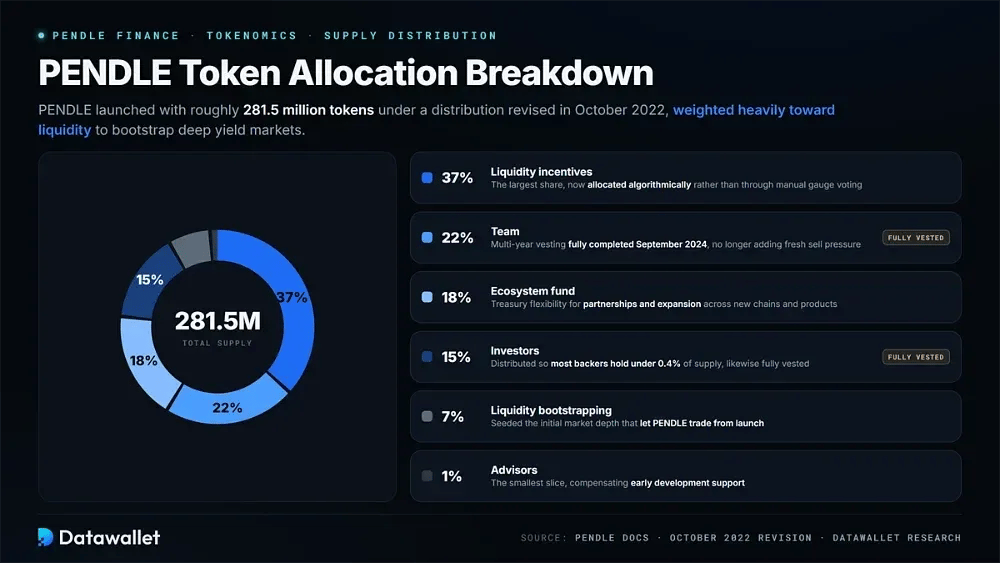
PENDLE a été lancé avec une offre totale d'environ 281,5 millions de jetons selon une répartition révisée en octobre 2022, fortement orientée vers la liquidité afin d'amorcer des marchés de rendement profonds. L'allocation se décompose comme suit :
- Incitations à la liquidité : 37 % vont à la plus grande part des fournisseurs de liquidité, ce qui reflète la priorité de l'équipe de bâtir des marchés de rendement profonds et liquides, désormais alloués de manière algorithmique plutôt que par un vote manuel sur les gauges.
- Équipe : 22 % sont réservés à l'équipe fondatrice selon un calendrier d'acquisition pluriannuel, arrivé à son terme en septembre 2024 et qui n'ajoute donc plus de nouvelle pression vendeuse.
- Fonds de l'écosystème : 18 % soutiennent les partenariats, les intégrations et les initiatives de croissance de l'écosystème, ce qui donne à la trésorerie du protocole la flexibilité nécessaire pour financer l'expansion vers de nouvelles chaînes et de nouveaux produits.
- Investisseurs : 15 % ont été attribués aux soutiens, délibérément répartis de sorte que la plupart des investisseurs individuels détiennent moins de 0,4 % de l'offre ; cette allocation est elle aussi entièrement acquise.
- Amorçage de la liquidité : 7 % ont servi à constituer la liquidité initiale qui a permis d'échanger PENDLE dès le lancement, établissant la profondeur de marché initiale nécessaire à un jeton fonctionnel.
- Conseillers : 1 % rémunèrent les conseillers qui ont soutenu le développement initial du protocole, la plus petite part de la distribution globale.
Prix et offre de PENDLE
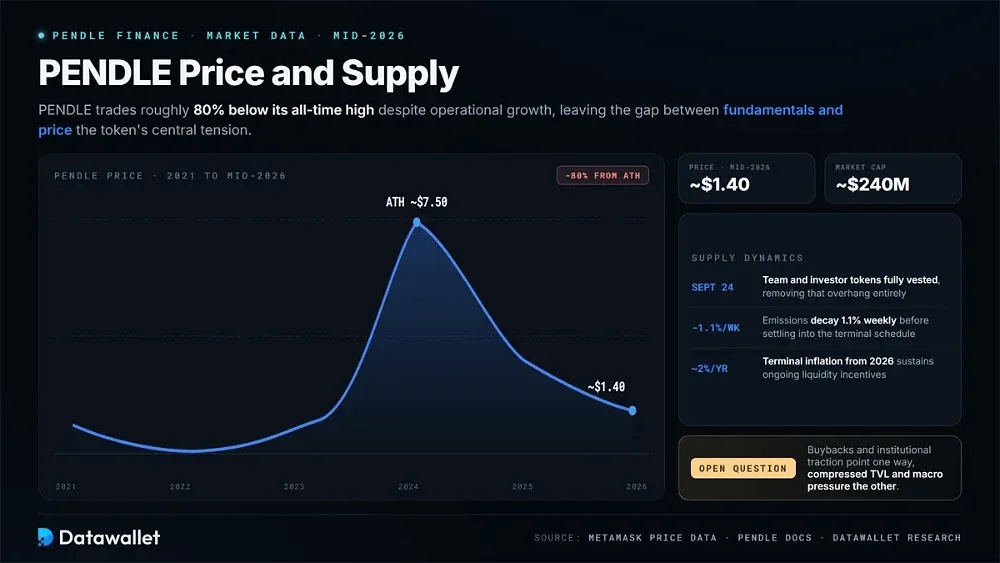
PENDLE a eu du mal à se hisser à la hauteur de son historique. Après un pic proche de 7,50 $, le jeton s'échangeait autour de 1,40 $ à la mi-2026, avec une capitalisation boursière proche de 240 millions de dollars, soit environ 80 % sous son plus haut historique malgré la croissance opérationnelle du protocole.
La dynamique de l'offre s'est nettement stabilisée. Les jetons de l'équipe et des investisseurs sont entièrement acquis depuis septembre 2024, ce qui supprime cette pression, et les émissions diminuent de 1,1 % par semaine avant de se stabiliser à un taux d'inflation terminal annuel d'environ 2 % à partir de 2026 afin de financer les incitations continues à la liquidité.
La tension centrale pour le jeton tient à l'écart entre les fondamentaux et le prix. Les rachats, la baisse des émissions et l'adoption institutionnelle vont dans un sens, tandis qu'une TVL comprimée et une pression macroéconomique plus large sur la demande de rendement vont dans l'autre, laissant la réévaluation de PENDLE en suspens.
Les citadelles et la poussée institutionnelle
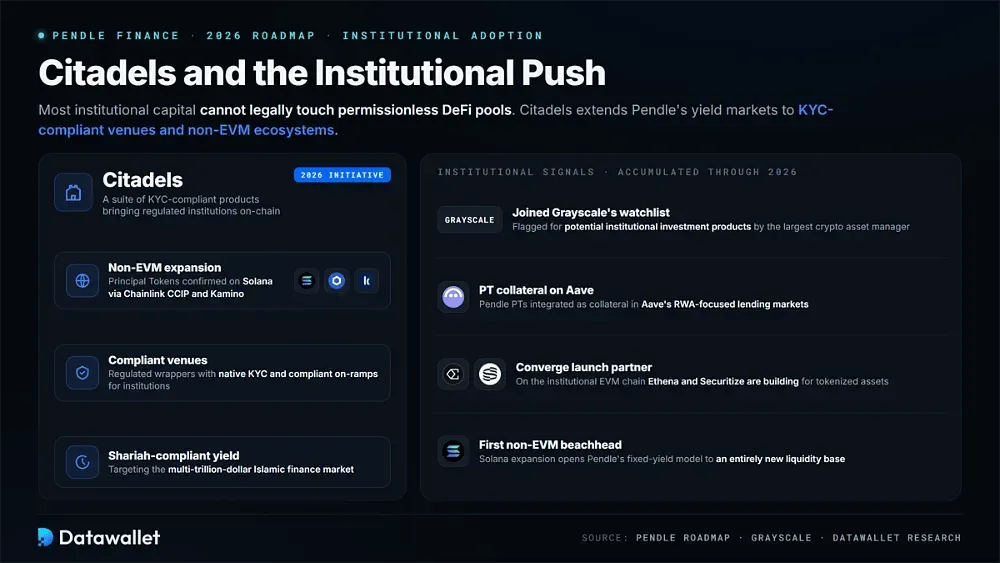
L'initiative 2026 la plus ambitieuse de Pendle est Citadels, une suite de produits conformes KYC conçus pour amener les institutions réglementées et la finance traditionnelle on-chain. Elle répond au fait que la plupart des capitaux institutionnels ne peuvent légalement pas toucher aux pools DeFi sans permission.
Citadels étend les marchés de principal et de rendement de Pendle aux écosystèmes non-EVM et aux plateformes conformes, avec notamment une extension confirmée des Principal Tokens à Solana via Chainlink CCIP et Kamino. Il vise aussi des produits de rendement conformes à la Shariah, ouvrant l'accès au marché de la finance islamique, qui représente plusieurs milliers de milliards de dollars.
Les signaux institutionnels se sont accumulés en 2026. Pendle a rejoint la liste de surveillance de Grayscale, ses jetons PT ont été intégrés comme garantie dans les marchés d'Aave axés sur les RWA, et il est devenu partenaire de lancement sur Converge, la chaîne EVM institutionnelle qu'Ethena et Securitize construisent avec un KYC natif et des passerelles d'entrée conformes pour les actifs tokenisés.
Pendle Finance est-il sûr ?
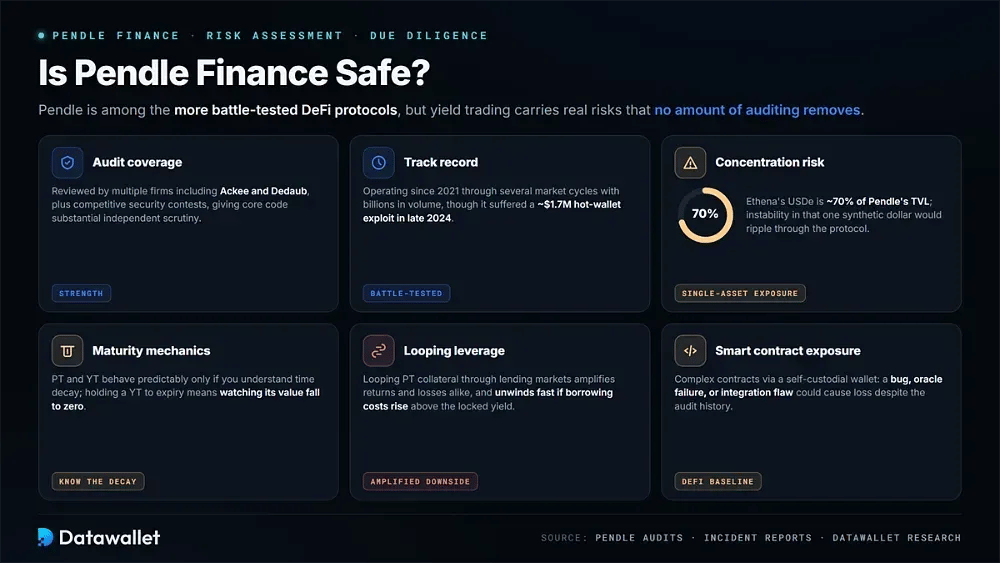
Pendle fait partie des protocoles DeFi les plus éprouvés, mais le trading de rendement comporte de vrais risques qu'aucun audit ne supprime. Les facteurs suivants méritent d'être examinés avant d'engager des capitaux :
- Couverture d'audit : les contrats intelligents de Pendle ont été examinés par plusieurs sociétés, dont Ackee et Dedaub, ainsi que dans le cadre d'audits compétitifs via des concours de sécurité, ce qui soumet son code principal à un examen indépendant approfondi.
- Historique : en activité depuis 2021 avec des milliards de volume cumulé, Pendle a traversé plusieurs cycles de marché, même s'il a subi fin 2024 une attaque d'environ 1,7 million de dollars visant un hot wallet.
- Risque de concentration : l'USDe d'Ethena représente environ 70 % de la valeur totale verrouillée de Pendle ; toute instabilité de ce dollar synthétique unique se répercuterait donc fortement sur le protocole.
- Mécanique d'échéance : les valeurs des PT et YT ne se comportent de façon prévisible que si les utilisateurs comprennent l'érosion temporelle, et détenir un YT jusqu'à l'échéance revient à voir sa valeur tomber à zéro à mesure que le rendement s'épuise.
- Effet de levier en boucle : les stratégies populaires qui font circuler la garantie PT dans des marchés de prêt amplifient les gains comme les pertes, et se dénouent rapidement si les coûts d'emprunt dépassent le rendement verrouillé.
- Exposition aux contrats intelligents : comme sur toute plateforme DeFi, les utilisateurs interagissent avec des contrats complexes via un wallet en auto-conservation, où un bogue, une défaillance d'oracle ou une faille d'intégration pourrait entraîner une perte malgré l'historique d'audits approfondi.
Pendle face aux autres protocoles de rendement
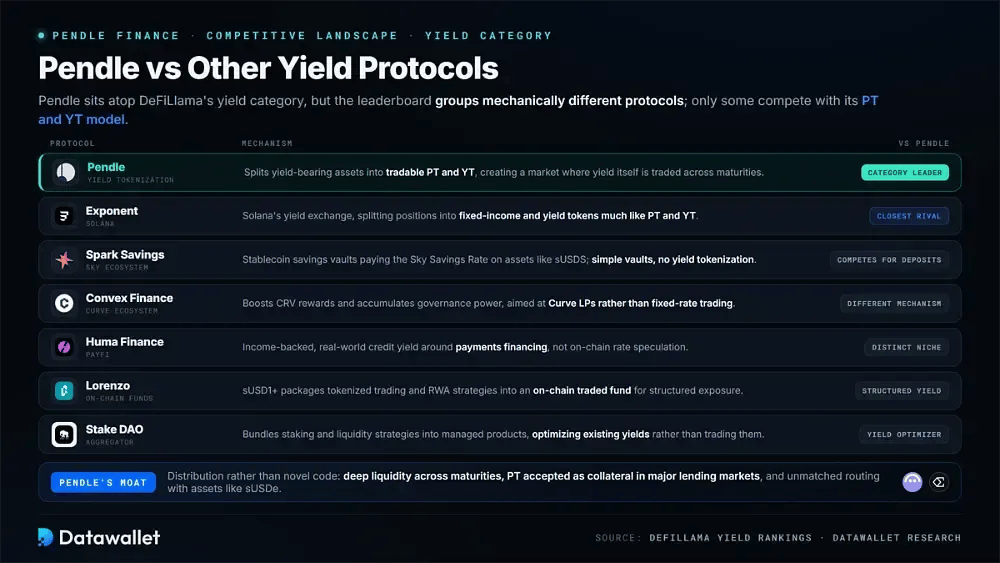
Pendle occupe la première place de la catégorie rendement de DeFiLlama, mais ce classement regroupe des protocoles de fonctionnement très différent, et seuls certains concurrencent directement son modèle PT et YT.
Voici comment se comparent les principaux lieux de yield :
- Spark Savings : produit de l'écosystème Sky proposant des coffres d'épargne en stablecoin qui versent le Sky Savings Rate sur des actifs comme sUSDS, Spark rivalise pour les dépôts en quête de rendement, mais utilise de simples coffres d'épargne plutôt que de tokeniser le rendement futur.
- Convex Finance : conçu autour de l'écosystème Curve, Convex amplifie les récompenses en CRV des fournisseurs de liquidité et accumule du pouvoir de gouvernance, un mécanisme totalement différent, destiné aux fournisseurs de liquidité de Curve plutôt qu'au trading de rendement à taux fixe.
- Exponent : Le rival le plus sérieux du modèle de Pendle, Exponent est la plateforme d'échange de yield de Solana. Elle scinde les positions en jetons à revenu fixe et en jetons de yield, un peu comme PT et YT, et fait ainsi office d'équivalent natif de Solana à Pendle.
- Huma Finance: protocole PayFi proposant un rendement issu de crédits réels adossés à des revenus, Huma occupe une niche distincte autour du financement des paiements, plutôt que la spéculation onchain sur les taux qui caractérise les principaux marchés de Pendle.
- Lorenzo : son produit sUSD1+ regroupe le trading tokenisé et des stratégies sur actifs du monde réel dans un fonds négocié onchain, visant une exposition structurée au yield plutôt que la séparation entre capital négociable et yield dont Pendle a été le pionnier.
- Stake DAO : agrégateur de rendement établi de longue date, qui regroupe des stratégies de staking et de liquidité dans des produits gérés, Stake DAO optimise les rendements existants plutôt que de créer un marché où le rendement lui-même s'échange.
L'avantage concurrentiel de Pendle : L'atout du protocole tient à la distribution plutôt qu'à un code inédit : liquidité profonde sur plusieurs échéances, acceptation des PT comme collatéral sur les principaux marchés de prêt, et routage et intégration inégalés avec des actifs comme sUSDe.
Conclusion
Pendle est discrètement devenu l'une des primitives les plus importantes de la DeFi, en construisant l'infrastructure du revenu fixe onchain, qui existait à peine il y a quelques années. En rendant le rendement futur négociable, il a offert au marché un moyen de fixer le prix des taux d'intérêt, sur lequel la finance traditionnelle s'appuie depuis des décennies.
Le chapitre actuel consiste à prouver la prochaine étape de croissance. Boros diversifie ses revenus au-delà de la TVL, Citadels courtise les institutions et la refonte de sPENDLE a réaligné la tokenomics autour des rachats, mais le jeton se négocie toujours bien en dessous de son sommet et la TVL repose largement sur un seul stablecoin.
Pour les utilisateurs, Pendle offre une boîte à outils réellement utile pour gérer le rendement, qu'il s'agisse de verrouiller des rendements fixes ou de spéculer sur les taux, à condition de bien comprendre les mécanismes. À mesure que le revenu fixe on-chain gagne en maturité et que davantage de protocoles comme Ethena intègrent ses jetons, le rôle de Pendle comme couche de marché des taux de l'écosystème semble de plus en plus solide.