
Qu'est-ce qu'Ethena ?
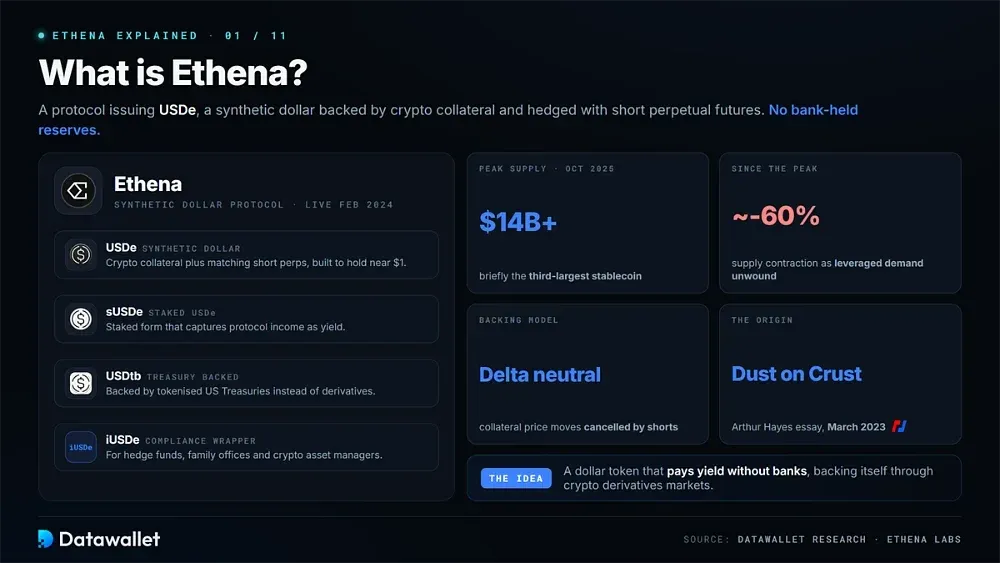
Ethena propose un jeton libellé en dollars qui peut verser du rendement sans dépendre de réserves détenues en banque. Son dollar synthétique USDe est adossé à des garanties en cryptomonnaies et couvert par des positions courtes équivalentes sur les marchés de contrats à terme perpétuels.
Ethena Labs a lancé USDe en février 2024. Plutôt que de s'appuyer sur des réserves bancaires, le jeton se garantit lui-même au moyen de produits dérivés crypto, en s'inspirant d'une idée de l'essai Dust on Crust d'Arthur Hayes, datant de mars 2023.
Outre l'USDe et sa forme staked, le sUSDe, Ethena émet l'USDtb, adossé à des bons du Trésor tokenisés. Il propose aussi l'iUSDe, une version enveloppée conforme aux exigences réglementaires, destinée aux hedge funds, aux family offices et aux gestionnaires d'actifs natifs de la crypto.
À son pic d'octobre 2025, l'USDe a dépassé 14 milliards de dollars d'offre en circulation et est brièvement devenu le troisième plus grand stablecoin. L'offre s'est ensuite contractée d'environ 60 % à mesure que la demande à effet de levier se dénouait et que les revenus de financement s'affaiblissaient.
Comment fonctionne USDe
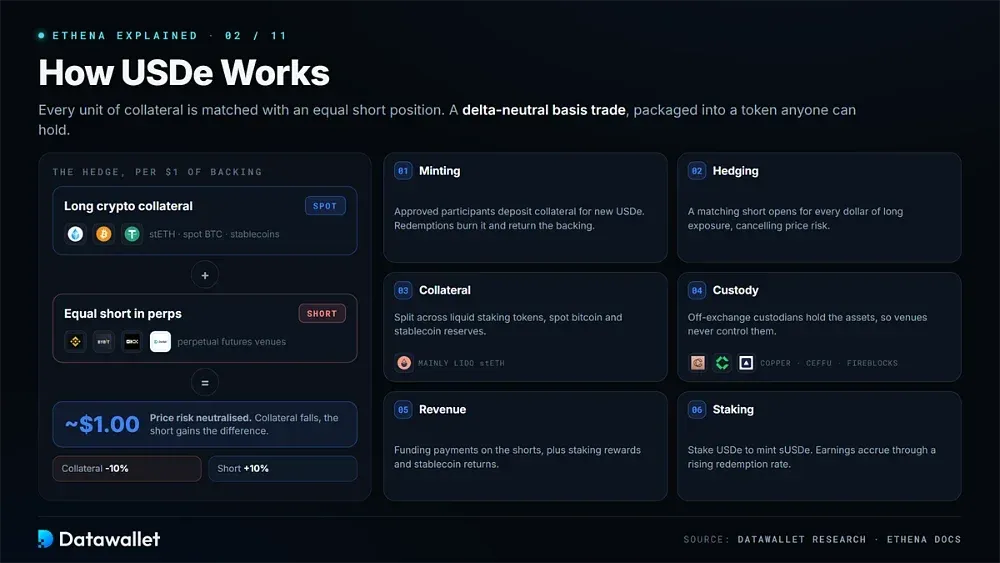
Chaque unité de garantie en cryptomonnaie adossée à USDe est compensée par une position vendeuse équivalente destinée à neutraliser la variation de prix de la garantie. Si la garantie perd de la valeur, la position vendeuse gagne, ce qui compense la baisse et aide USDe à rester proche d'un dollar.
Il s'agit d'un arbitrage de base delta-neutre, une stratégie que les hedge funds et les teneurs de marché utilisent depuis des années, intégrée dans un jeton que tout le monde peut détenir.
Le fonctionnement est le suivant :
- Émission : les participants agréés effectuent un dépôt de collatéral, comme des stablecoins ou de l'ETH staked, en échange d'USDe nouvellement émis. Les rachats détruisent le jeton et restituent le collatéral sous-jacent.
- Couverture : Ethena ouvre une position vendeuse équivalente en contrats à terme perpétuels pour chaque dollar d'exposition acheteuse en crypto, en utilisant des plateformes dont Binance, Bybit, OKX et Deribit pour neutraliser le risque de prix.
- Collatéral : les actifs sont répartis entre des jetons de liquid staking, principalement le stETH de Lido, du bitcoin spot et des réserves en stablecoins. La part staked génère aussi des récompenses Ethereum.
- Conservation : les garanties restent chez des dépositaires hors plateforme d'échange tels que Copper, Ceffu et Fireblocks, ce qui empêche les plateformes d'échange de prendre le contrôle direct des actifs qui garantissent USDe.
- Revenus : le protocole perçoit des paiements de financement sur ses positions vendeuses. Les récompenses de staking et les rendements des réserves de stablecoins détenues en garantie apportent un revenu supplémentaire.
- Staking : les détenteurs d'USDe peuvent faire du stake de leurs jetons pour créer des sUSDe. Les gains du protocole s'accumulent via un taux de rachat croissant plutôt que par de nouveaux jetons déposés dans le wallet du détenteur.
La documentation d'Ethena propose des schémas détaillant chaque étape pour quiconque souhaite une vue complète du fonctionnement.
Comment le sUSDe génère du rendement
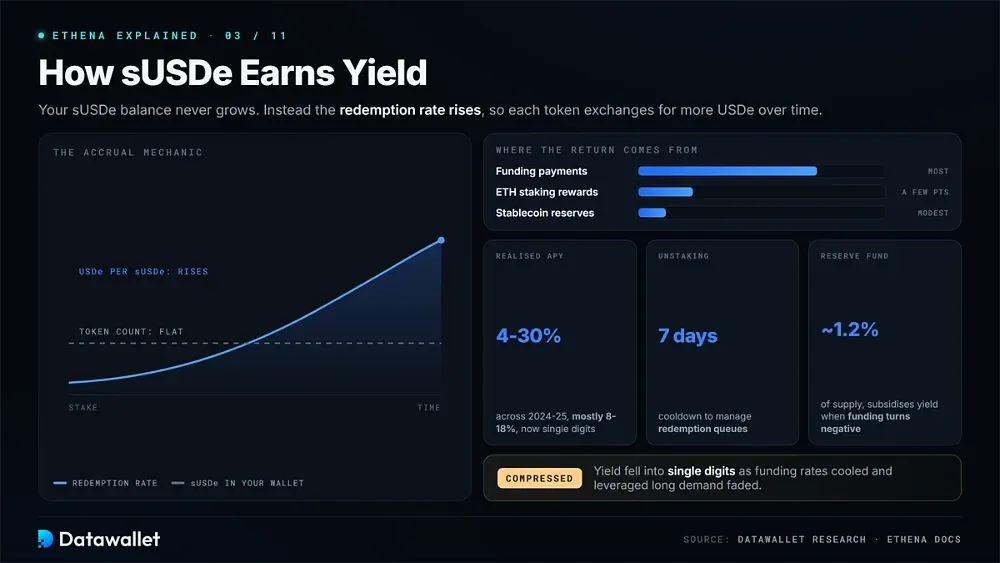
Lorsque l'USDe est staked, il est converti en sUSDe et commence à capter les revenus du protocole. Le nombre de jetons sUSDe dans votre solde reste identique. C'est le taux de rachat qui augmente, de sorte que chaque sUSDe peut être échangé contre davantage d'USDe au fil du temps.
L'essentiel du rendement provient des paiements de funding rate perçus sur les positions courtes en contrats perpétuels. Les récompenses de staking Ethereum sur le collatéral ajoutent quelques points de pourcentage, tandis que les réserves en stablecoin apportent un rendement fixe modeste.
Le rendement s'est nettement comprimé. L'APY réalisé s'est établi entre environ 4 à 30 % sur 2024 et 2025, la plupart des périodes se situant entre 8 % et 18 %. Il est ensuite tombé à un seul chiffre lorsque les funding rates se sont refroidis et que la demande de positions longues avec effet de levier a faibli.
L'unstaking est soumis à un délai de sept jours, instauré pour gérer les files de rachat en période de tension. Ethena conserve également une partie de ses revenus dans un fonds de réserve avoisinant 1,2 % de l'offre. Ce fonds peut soutenir le taux affiché lorsque les taux de financement deviennent négatifs.
Pourquoi le rendement a baissé
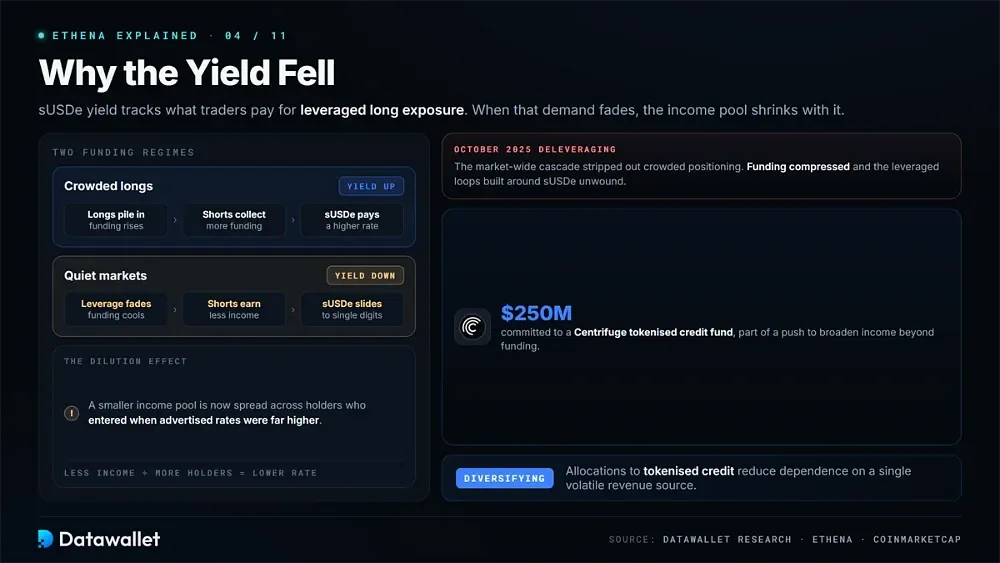
Le yield de sUSDe suit en grande partie ce que les traders sont prêts à payer pour une exposition longue à effet de levier. Les positions longues surchargées font grimper les funding rates, ce qui permet aux positions courtes d'Ethena d'encaisser davantage et à sUSDe de verser plus. Sur des marchés plus calmes, l'effet s'inverse.
Le désendettement d'octobre 2025 a balayé une grande partie de ces positions. Les funding rates se sont compressés et les boucles à effet de levier construites autour du sUSDe se sont dénouées. Dans le même temps, un pool de revenus plus réduit a été réparti entre des détenteurs entrés lorsque les taux affichés étaient bien plus élevés.
Ethena a depuis élargi ses sources de revenus. Le protocole alloue des capitaux à du crédit tokenisé, notamment via un engagement de 250 millions de dollars dans un fonds Centrifuge, ce qui réduit sa dépendance à une seule source de revenus volatile.
Qu'est-ce que USDtb ?
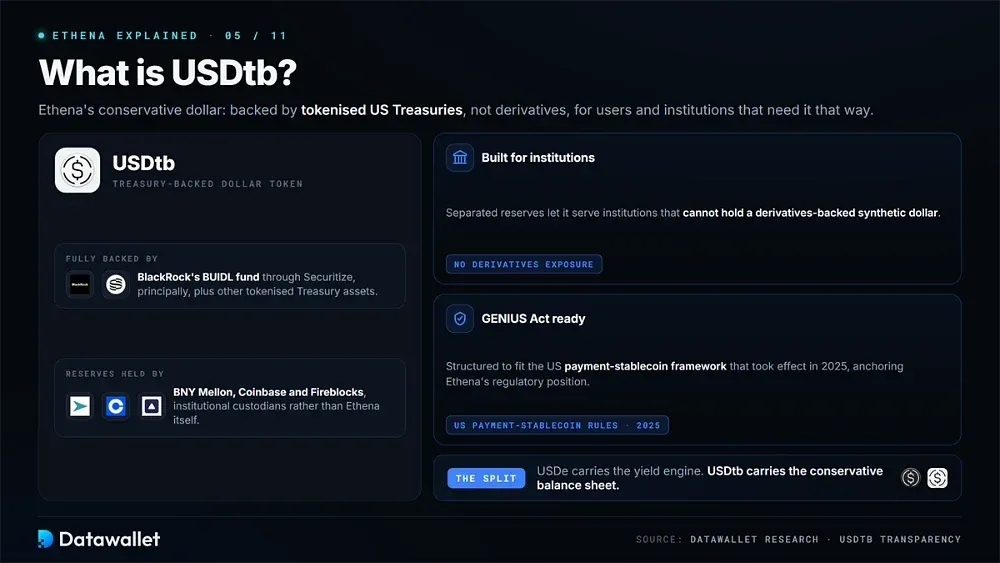
USDtb est le produit plus prudent d'Ethena pour les utilisateurs qui préfèrent un jeton en dollars adossé à des bons du Trésor plutôt qu'à des produits dérivés. Il est entièrement adossé à des actifs du Trésor américain tokenisés, principalement le fonds BUIDL de BlackRock via Securitize.
Des dépositaires institutionnels, dont BNY Mellon, Coinbase et Fireblocks, détiennent les réserves, et non Ethena lui-même. Cette séparation permet à l'USDtb de servir des institutions qui ne peuvent pas détenir un dollar synthétique adossé à des produits dérivés.
Le produit soutient également le positionnement réglementaire d'Ethena aux États-Unis. USDtb est structuré pour s'inscrire dans le cadre du GENIUS Act relatif aux stablecoins de paiement, entré en vigueur en 2025.
Comment l'USDe se compare aux autres stablecoins
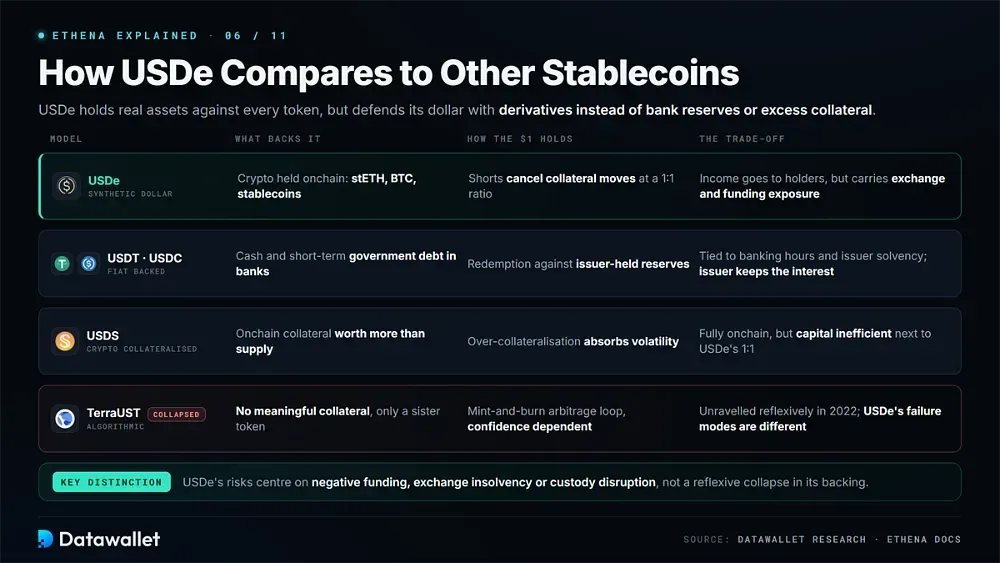
USDe appartient à une catégorie différente de celle des stablecoins que la plupart des gens détiennent déjà. Comparer leurs structures permet de mieux cerner les compromis.
USDe et stablecoins adossés à la monnaie fiat
USDT et USDC détiennent des liquidités et de la dette publique à court terme sur des comptes bancaires, ce qui les lie aux horaires bancaires, aux juridictions et à la solvabilité de l'émetteur. USDe, à l'inverse, détient des cryptos on-chain et compense son exposition au prix au moyen de produits dérivés.
Les émetteurs adossés à la monnaie fiat conservent les intérêts générés par leurs réserves. Ethena reverse ses revenus aux détenteurs de sUSDe, mais USDe comporte aussi une exposition aux plateformes d'échange et au financement que USDC n'a pas.
USDe face aux stablecoins adossés à des cryptomonnaies
USDS de Sky, anciennement DAI de MakerDAO, oblige les utilisateurs à déposer plus de collatéral que la valeur des stablecoins qu'ils créent. USDe peut fonctionner avec un ratio de un pour un, car sa couverture neutralise la volatilité au lieu de reposer sur un coussin de surcollatéralisation.
Cette structure améliore l'efficacité du capital. Elle signifie aussi qu'Ethena dépend des plateformes d'échange centralisées pour maintenir ses couvertures, ce qui crée une exposition à la contrepartie qu'évite un coffre de collatéral entièrement onchain.
USDe et stablecoins algorithmiques
Comparer USDe à TerraUST passe à côté d'une différence essentielle de conception. Terra n'avait pas de collatéral significatif et reposait sur une boucle d'arbitrage de création et de destruction avec un jeton jumeau pour défendre son ancrage. Ce système s'est effondré lorsque la confiance a disparu.
USDe détient des actifs réels en face de chaque jeton émis. Ses modes de défaillance tiennent donc surtout à un financement négatif prolongé, à l'insolvabilité d'une plateforme d'échange ou à une perturbation custodial, plutôt qu'à un effondrement réflexif de sa couverture.
Tokenomics d'ENA
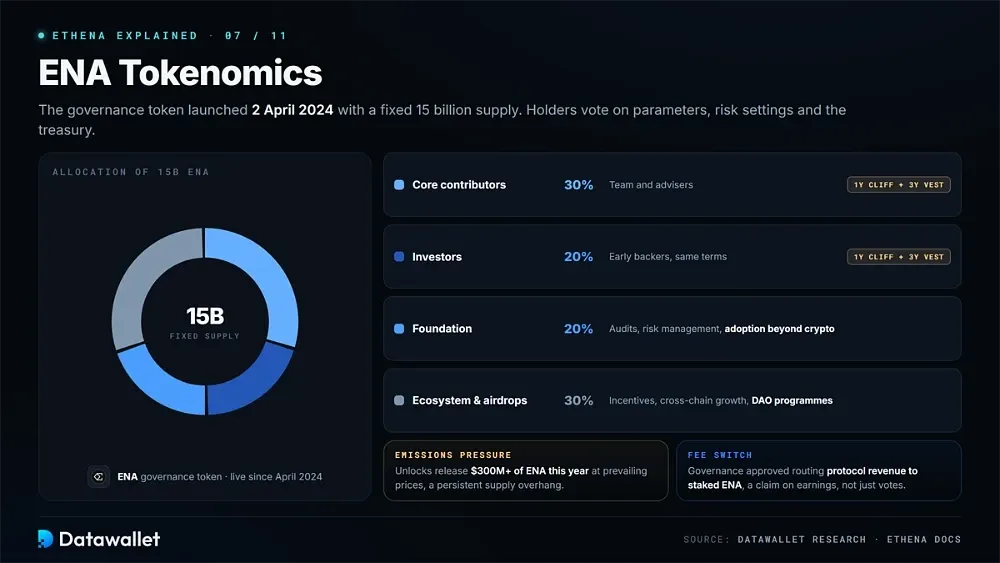
ENA est le jeton de gouvernance d'Ethena. Il a été lancé le 2 avril 2024 avec une offre fixe de 15 milliards, et ses détenteurs votent sur les paramètres du protocole, les réglages de risque et les décisions de trésorerie.
L'allocation se répartit en quatre parts :
- Contributeurs principaux (30 %) : Réservé à l'équipe d'Ethena Labs et à ses conseillers, avec un cliff d'un an suivi de trois ans de vesting linéaire.
- Investisseurs (20 %) : alloués aux premiers soutiens avec des conditions de cliff et de vesting identiques, alignant leur calendrier sur le développement du protocole.
- Fondation (20 %) : utilisée pour les audits, la gestion des risques et les efforts visant à étendre l'adoption de l'USDe au-delà des marchés natifs de la crypto.
- Écosystème et airdrop (30 %) : finance les campagnes d'incitation, l'expansion cross-chain, les partenariats avec des plateformes d'échange, puis des programmes contrôlés par la DAO.
- Pression des émissions : les déblocages programmés doivent libérer plus de 300 millions de dollars d'ENA sur l'année en cours aux prix actuels, ce qui crée un surplomb d'offre persistant pour le jeton.
- Fee switch : la gouvernance a approuvé l'envoi des revenus du protocole aux ENA staked, donnant au jeton un mécanisme conçu pour offrir un droit sur les revenus, et non plus seulement un droit de vote.
Prix de l'ENA et fee switch
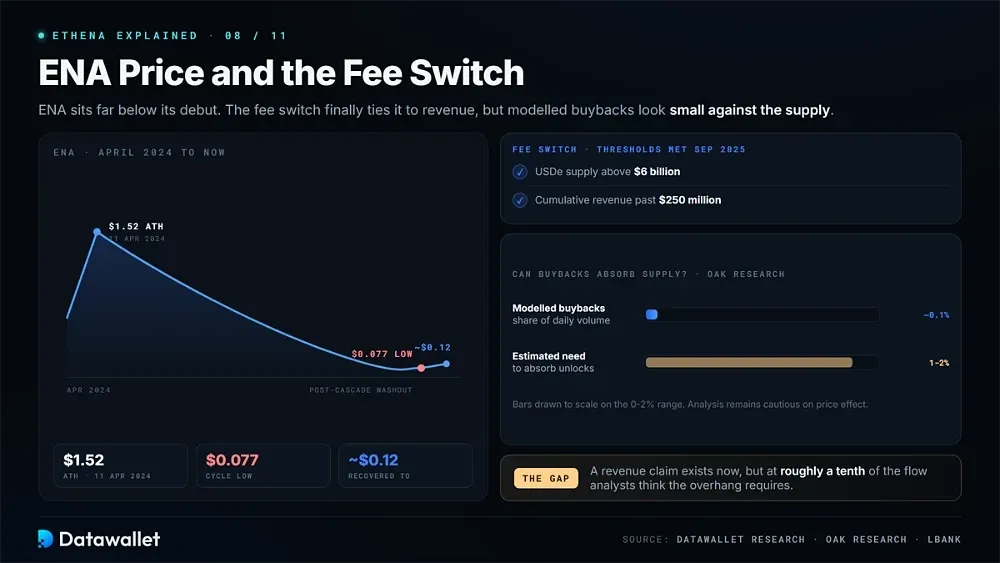
L'ENA est très en dessous de ses niveaux de lancement. Le jeton a atteint un record historique de 1,52 $ le 11 avril 2024. Deux ans plus tard, lors de la purge qui a suivi la cascade, il est tombé près de 0,077 $ avant de remonter autour de 0,12 $.
Le fee switch comble l'absence antérieure de lien direct entre le jeton et les revenus. Son activation exigeait que l'offre d'USDe dépasse 6 milliards de dollars et que les revenus cumulés du protocole dépassent 250 millions de dollars, des seuils qu'Ethena a indiqué avoir atteints en septembre 2025.
Les analyses indépendantes restent prudentes quant à l'effet potentiel sur le prix. OAK Research a modélisé les rachats à environ 0,1 % du volume quotidien d'ENA, bien en dessous des 1 à 2 % qu'il estime nécessaires pour absorber l'offre.
Converge et expansion institutionnelle
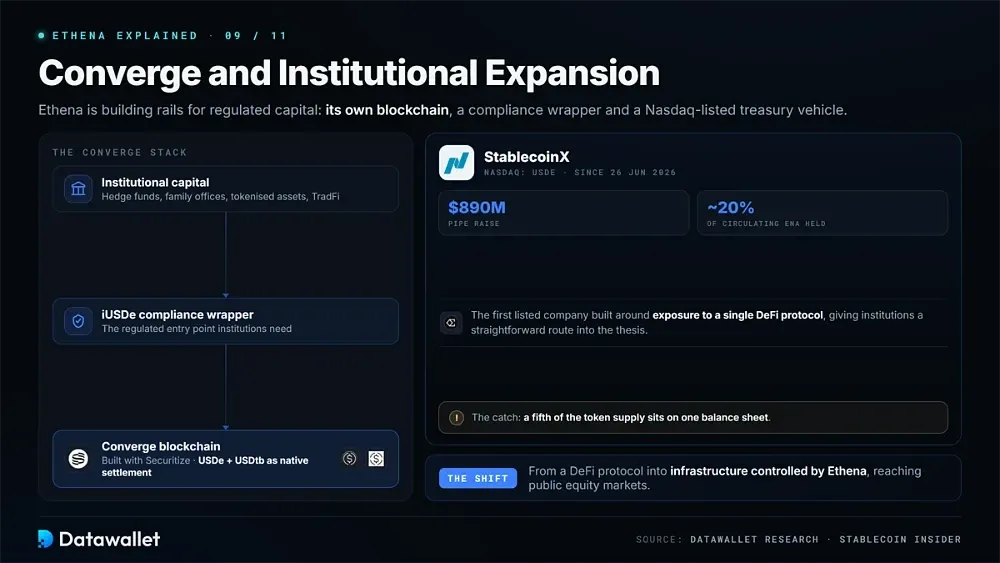
Converge fait passer Ethena du statut de protocole à celui d'infrastructure. Conçue avec la société de tokenisation Securitize, cette blockchain vise à amener des capitaux institutionnels réglementés sur des infrastructures contrôlées par Ethena.
USDe et USDtb servent d'actifs de règlement natifs de la chaîne. Cela place des actifs tokenisés et des capitaux de la finance traditionnelle aux côtés de la présence DeFi existante d'Ethena, tandis qu'iUSDe fournit l'enveloppe de conformité dont les institutions ont besoin pour participer.
Ethena dispose également d'un lien distinct avec les marchés actions publics. StablecoinX a commencé à être négocié sur le Nasdaq sous le ticker USDE le 26 juin 2026, après une levée PIPE de 890 millions de dollars. Sa trésorerie détient environ 20 % des ENA en circulation.
Cette concentration est au cœur du débat autour du véhicule. Une société cotée bâtie autour de l'exposition à un seul protocole DeFi offre aux institutions une voie directe vers cette thèse, mais elle place aussi un cinquième de l'offre de jetons sur un seul bilan.
Risques d'Ethena
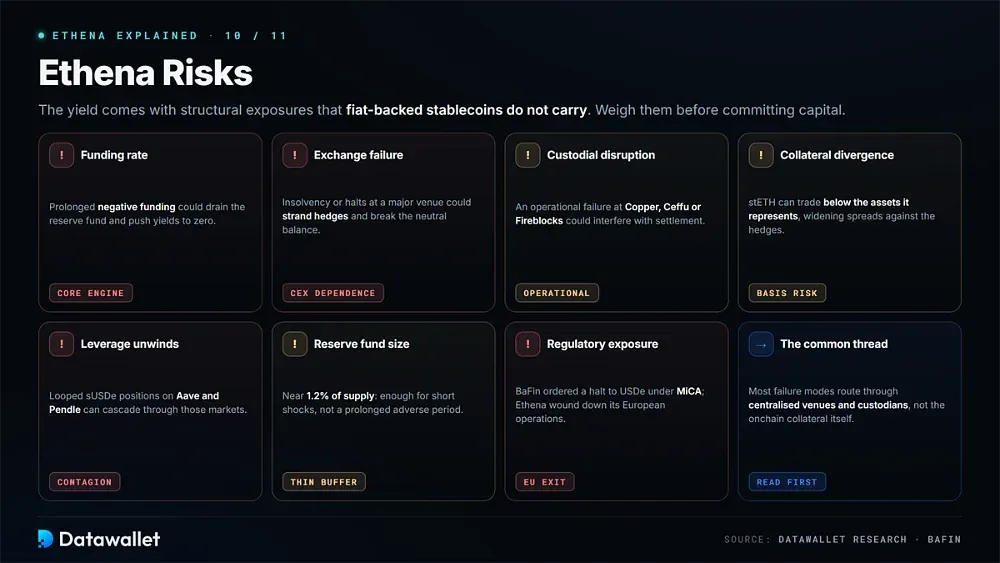
Le rendement d'Ethena introduit des expositions structurelles que les stablecoins ordinaires adossés à la monnaie fiat ne comportent pas. Tenez-en compte avant d'engager des capitaux :
- Risque lié au funding rate : les rendements dépendent d'un funding positif issu des positions courtes sur contrats perpétuels. Une période prolongée de funding négatif pourrait épuiser le fonds de réserve et ramener les rendements du sUSDe vers zéro.
- Défaillance d'une plateforme d'échange : les couvertures d'Ethena fonctionnent sur des plateformes centralisées. Une insolvabilité ou une suspension des échanges sur une grande plateforme d'échange pourrait bloquer des positions et perturber l'équilibre delta-neutre.
- Perturbation du custodial : des dépositaires hors plateforme d'échange détiennent les garanties. Une défaillance opérationnelle touchant Copper, Ceffu ou Fireblocks pourrait perturber le règlement, même si les plateformes d'échange ne contrôlent pas les actifs.
- Divergence des garanties : les jetons de liquid staking comme stETH peuvent se négocier en dessous de la valeur des actifs qu'ils représentent, ce qui élargit les écarts avec les produits dérivés utilisés pour la couverture.
- Dénouement de l'effet de levier : de larges positions en sUSDe servent dans des stratégies de prêt en boucle sur des plateformes telles qu'Aave et Pendle. Un dénouement rapide peut se propager en cascade sur ces marchés.
- Taille du fonds de réserve : le coussin pour les financements négatifs reste proche de 1,2 % de l'offre, suffisant pour absorber des chocs brefs plutôt qu'une période défavorable prolongée.
- Exposition réglementaire : la BaFin allemande a ordonné à Ethena GmbH de cesser de proposer l'USDe selon les règles de MiCA, ce qui a conduit le protocole à mettre fin à ses activités européennes.
Ce qu'a révélé le décrochage d'octobre 2025
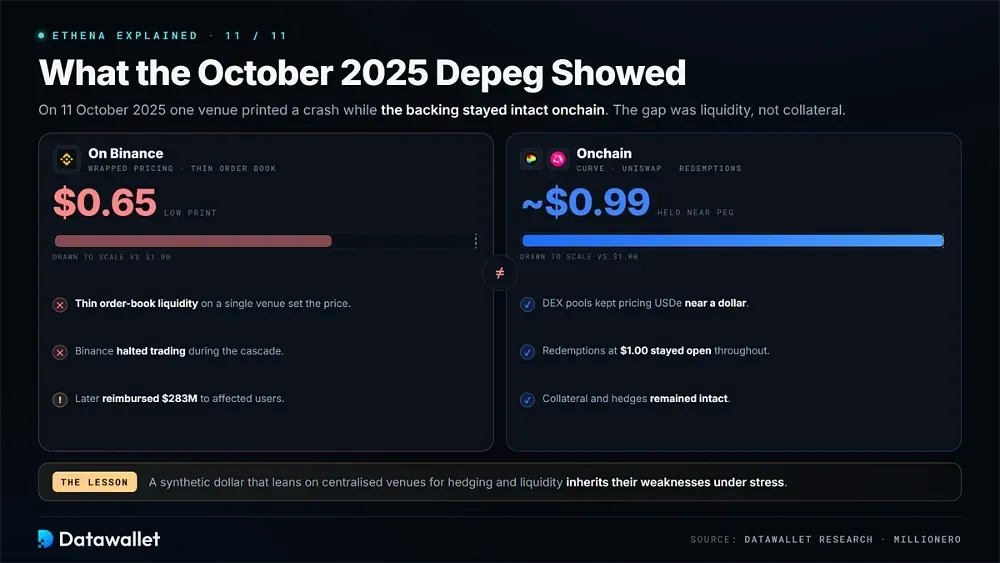
Lors d'une violente vague de ventes sur l'ensemble du marché le 11 octobre 2025, l'USDe est tombé jusqu'à 0,65 $ sur Binance. Les marchés onchain racontaient une autre histoire : l'USDe est resté proche de 0,99 $ sur Curve et Uniswap et pouvait toujours être remboursé à un dollar.
L'écart de prix résultait d'une faible liquidité du carnet d'ordres et de la valorisation d'un jeton enveloppé sur une seule place, et non d'une défaillance de la couverture de USDe. Binance a suspendu les échanges, puis a remboursé 283 millions de dollars aux utilisateurs concernés.
Même avec un collatéral onchain intact, un dollar synthétique qui dépend de plateformes centralisées pour la couverture et la liquidité secondaire reste exposé à leurs faiblesses en période de tension.
Conclusion
Ethena propose un compromis plutôt qu'un repas gratuit. En échange d'un jeton en dollars qui rémunère ses détenteurs plutôt que son émetteur, les utilisateurs acceptent une exposition aux produits dérivés, un risque de contrepartie sur les plateformes d'échange et un revenu variable.
Ce compromis a été mis à l'épreuve au cours de l'année écoulée. L'offre a chuté d'environ 60 % par rapport à son pic, les rendements sont passés sous la barre des 10 % et un régulateur européen a poussé le protocole hors de ce marché. Malgré ces événements, le mécanisme a tenu.
La prochaine phase dépend de la capacité de Converge, de USDtb et du crédit tokenisé à générer des revenus moins liés au cycle plus large de l'effet de levier de la DeFi. Toute personne détenant sUSDe devrait continuer à suivre les funding rates et comparer ses rendements avec d'autres rendements de stablecoins.