Top 10 des statistiques de tokenisation pour 2026
Ces repères décrivent le marché de la tokenisation à la mi-2026.
1. Les actifs réels on-chain atteignent 31,4 milliards de dollars
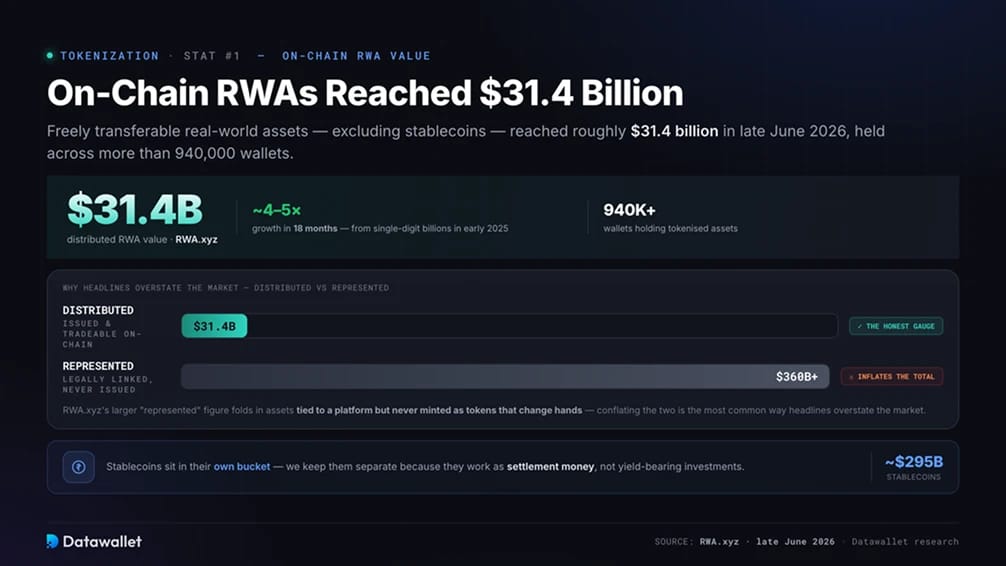
Les actifs réels tokenisés, comptabilisés comme des jetons librement transférables hors stablecoins, ont atteint environ 31,4 milliards de dollars fin juin 2026 selon RWA.xyz, répartis sur plus de 940 000 wallets. Cette base se situait à quelques milliards au début de 2025, le secteur a donc été multiplié par quatre à cinq en dix-huit mois.
Ce chiffre appelle une réserve. RWA.xyz indique aussi une valeur représentée bien plus élevée, supérieure à 360 milliards de dollars, qui inclut des actifs juridiquement liés à une plateforme mais jamais émis sous forme de jetons échangeables on-chain. La mesure fidèle de ce que les investisseurs peuvent acheter et vendre est le chiffre distribué, proche de 31,4 milliards de dollars, et confondre les deux est la façon la plus courante pour les titres de presse de surestimer le marché.
Les stablecoins forment une catégorie à part, d'une valeur proche de 295 milliards de dollars. Nous les séparons parce qu'ils servent de monnaie de règlement plutôt que d'investissements porteurs de rendement, une distinction détaillée dans notre analyse des statistiques des stablecoins.
2. BCG prévoit un marché de la tokenisation de 16 000 milliards de dollars d'ici 2030
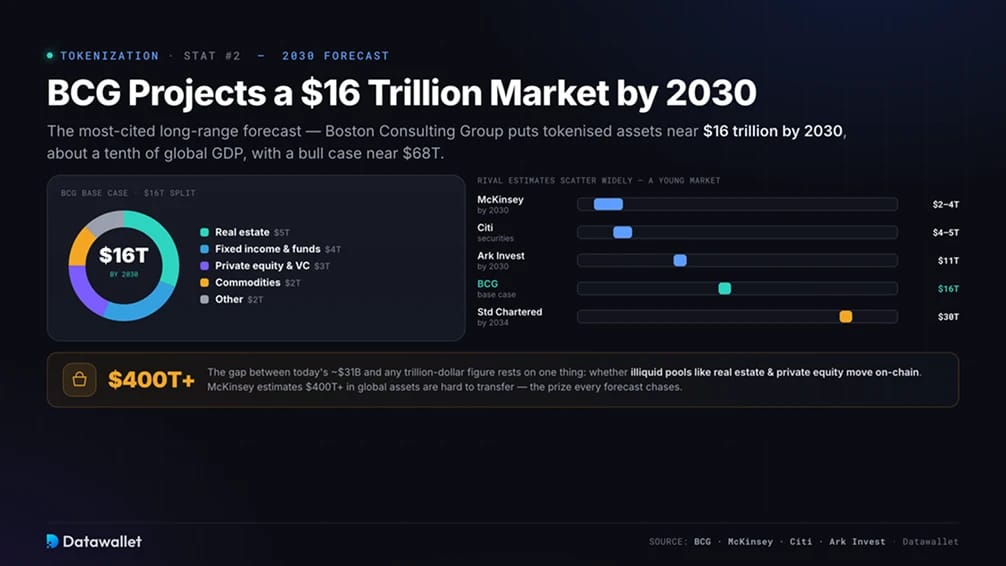
La prévision à long terme la plus citée est celle de Boston Consulting Group. Dans une étude publiée avec ADDX, plateforme d'échange de marchés privés, le cabinet estime que les actifs tokenisés atteindraient près de 16 000 milliards de dollars d'ici 2030, soit environ un dixième du PIB mondial. Ce total se répartit approximativement entre 5 000 milliards de dollars d'immobilier, 4 000 milliards de dollars de titres à revenu fixe et de fonds, 3 000 milliards de dollars de capital-investissement et de capital-risque, 2 000 milliards de dollars de matières premières et 2 000 milliards de dollars d'autres actifs, avec un scénario haussier proche de 68 000 milliards de dollars.
Les estimations concurrentes sont très dispersées, signe de la jeunesse du marché. McKinsey avance 2 000 à 4 000 milliards de dollars d'ici la fin de la décennie, Citi prévoit 4 000 à 5 000 milliards de dollars en titres tokenisés, Standard Chartered a évoqué 30 000 milliards de dollars d'ici 2034, et le rapport Big Ideas 2026 d'Ark Invest modélise 11 000 milliards de dollars d'ici 2030, soit encore moins de 1,4 % de l'ensemble des actifs financiers mondiaux.
L'écart entre les ~31 milliards de dollars actuels et tout chiffre de l'ordre du millier de milliards repose sur une variable : savoir si de vastes pools illiquides, comme l'immobilier et le capital-investissement, migrent réellement on-chain. McKinsey estime que plus de 400 000 milliards de dollars d'actifs mondiaux sont difficiles à transférer ou à évaluer, et ce pool est le prix que chaque prévision convoite.
3. Six classes d'actifs ont chacune dépassé le milliard de dollars
Durant l'essentiel de ses débuts, le secteur reposait en pratique sur un seul produit : les bons du Trésor américain tokenisés. Cela a changé. En 2026, au moins six catégories avaient franchi indépendamment le milliard de dollars on-chain, couvrant le crédit privé, l'or et les matières premières, les bons du Trésor américain, les obligations d'entreprise, la dette souveraine hors États-Unis et les fonds alternatifs institutionnels. Les actions tokenisées les ont depuis rejointes.
Cette diversité est importante pour la durabilité. Un marché reposant sur une seule classe d'actifs peut être déstabilisé par une seule décision réglementaire, alors qu'un marché réparti sur six est bien plus difficile à ébranler. Ce mélange montre aussi que les capitaux privilégient d'abord les instruments familiers, dette publique et d'entreprise, avant de se tourner vers des actifs plus difficiles à tokeniser comme l'immobilier et le capital-investissement.
4. Les bons du Trésor tokenisés ancrent le marché autour de 14 milliards de dollars
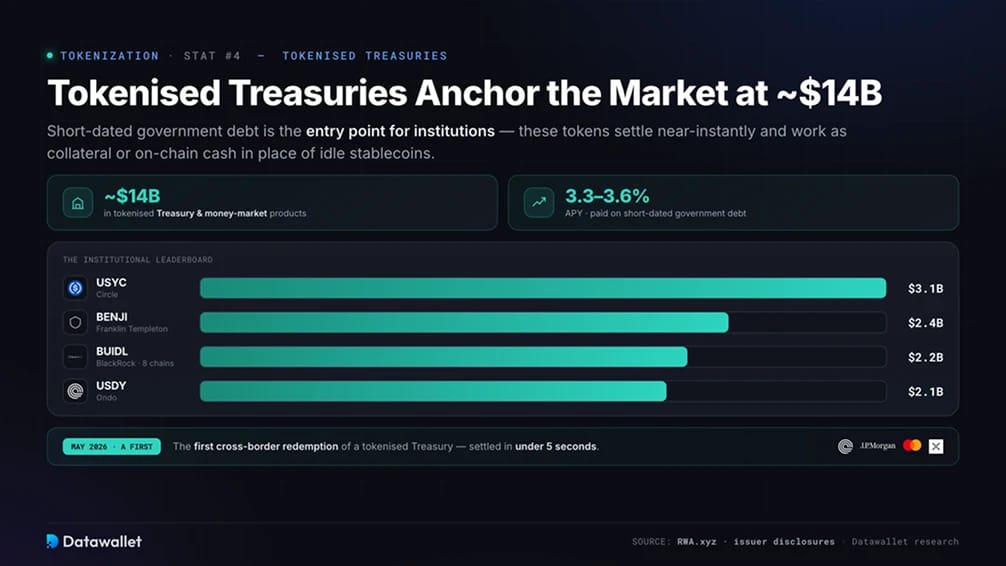
La dette publique à court terme est la porte d'entrée des institutions qui testent la finance on-chain, avec des produits de bons du Trésor et de fonds monétaires tokenisés d'environ 14 milliards de dollars. Ces jetons rapportent 3,3 à 3,6 %, se règlent quasi instantanément et servent de garantie ou de liquidités on-chain à la place de stablecoins inactifs.
Le classement est dominé par les institutionnels. L'USYC de Circle avoisine 3,1 milliards de dollars, le BUIDL de BlackRock détient environ 2,2 milliards de dollars sur huit chaînes après son arrivée dans la DeFi via Uniswap en février 2026, l'USDY d'Ondo atteint 2,1 milliards de dollars, et la gamme BENJI de Franklin Templeton, adossée au premier fonds commun de placement enregistré aux États-Unis à utiliser une blockchain publique comme registre, ajoute 2,4 milliards de dollars sur l'ensemble des catégories de parts.
En mai 2026, Ondo, JPMorgan, Mastercard et Ripple ont réalisé le premier remboursement transfrontalier d'un bon du Trésor tokenisé, réglé en moins de cinq secondes.
5. Le crédit privé est la plus grande catégorie, mené par Figure
En valeur représentée on-chain, le crédit privé est le premier segment, et un seul émetteur le domine. Le jeton de crédit immobilier de Figure affiche environ 19,3 milliards de dollars sur la blockchain Provenance. Cette valeur repose sur une infrastructure à accès restreint et est en grande partie représentée plutôt qu’échangée ouvertement ; elle gonfle donc la catégorie bien au-delà de ce que les investisseurs peuvent acheter librement.
Si l'on ne retient que les jetons qui circulent sur des chaînes publiques, le chiffre est plus faible, proche de 5 milliards de dollars, réparti entre des prêteurs comme Maple, dont les pools Syrup détiennent environ 2 milliards de dollars, et le fonds de crédit diversifié d'Apollo. Ces jetons rapportent généralement plus que les bons du Trésor, car ils financent de vrais emprunteurs, des desks de financement du commerce aux prêteurs des marchés émergents, face à un marché traditionnel d'environ 3 500 milliards de dollars dans le monde.

6. L'or tokenisé représente un marché de matières premières de 7,3 milliards de dollars
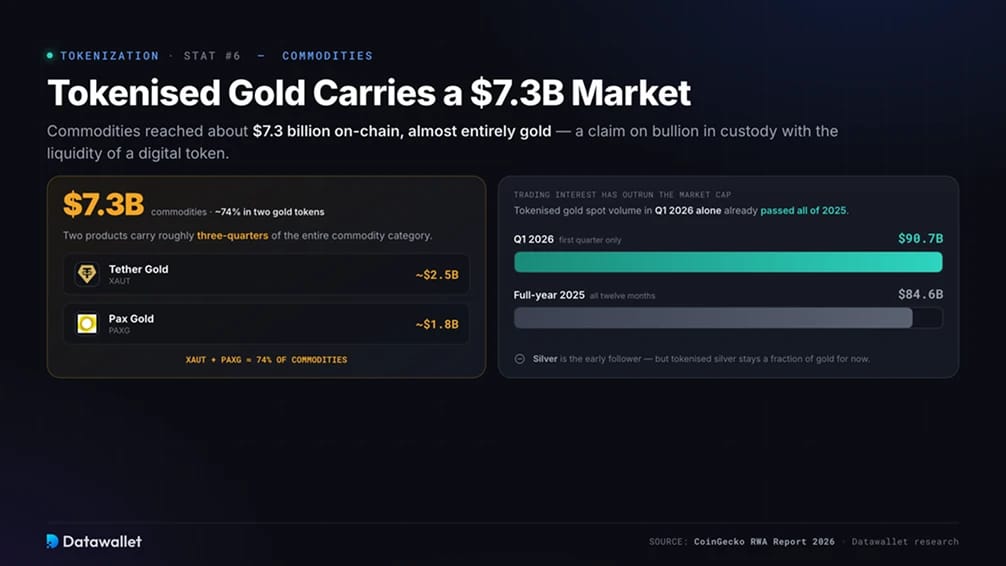
Les matières premières atteignaient environ 7,3 milliards de dollars on-chain, presque entièrement de l'or. L'or tokenisé donne à ses détenteurs un droit sur de l'or physique en conservation, avec la liquidité d'un jeton numérique, et deux produits représentent environ les trois quarts du segment : Tether Gold, près de 2,5 milliards de dollars, et Paxos Gold, autour de 1,8 milliard de dollars.
L'intérêt des traders a dépassé la capitalisation boursière affichée. Le volume spot de l'or tokenisé a atteint 90,7 milliards de dollars au premier trimestre 2026, dépassant déjà les 84,6 milliards de dollars enregistrés sur l'ensemble de 2025. L'argent suit de près, mais les produits tokenisés sur l'argent restent pour l'instant une fraction de ceux sur l'or.
7. Les actions tokenisées atteignent 1 milliard de dollars plus vite que toute catégorie précédente
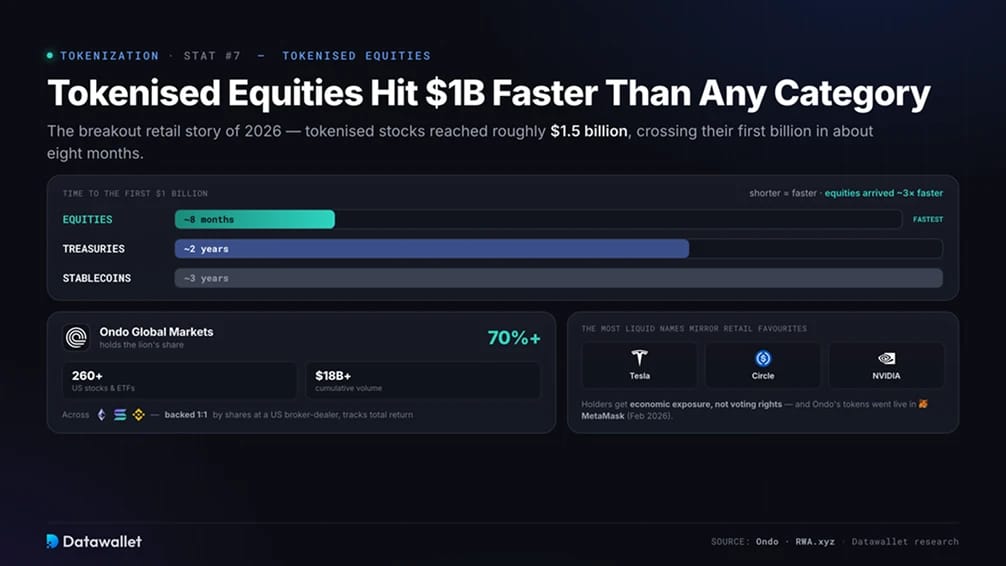
Le phénomène grand public de 2026 est celui des actions tokenisées. Le marché mondial des actions tokenisées a atteint environ 1,5 milliard de dollars, franchissant son premier milliard en huit mois environ. Les stablecoins ont mis environ trois ans pour atteindre ce seuil et les bons du Trésor tokenisés environ deux, ce qui montre la rapidité avec laquelle la demande est arrivée.
Ondo Global Markets se taille la part du lion, avec plus de 70 %, grâce à plus de 260 actions américaines et ETF tokenisés sur Ethereum, Solana et BNB Chain, et plus de 18 milliards de dollars de volume cumulé. Chaque jeton est adossé un pour un à des actions détenues auprès d'un courtier-négociateur enregistré aux États-Unis et suit le rendement total, dividendes inclus. La limite est importante : les détenteurs obtiennent une exposition économique au prix de l'action, pas la propriété légale ni les droits de vote, qui restent au dépositaire.
La distribution s'élargit rapidement. Les jetons d'Ondo sont arrivés sur MetaMask en février 2026, Broadridge a introduit le vote par procuration on-chain pour plus de 250 actions tokenisées, et un nouveau lot d'actions et d'ETF tokenisés par Ondo est arrivé en juin. Les titres les plus liquides reflètent les favoris des particuliers : Tesla, Circle et NVIDIA.
8. Ethereum règle la moitié de la valeur de tous les actifs tokenisés
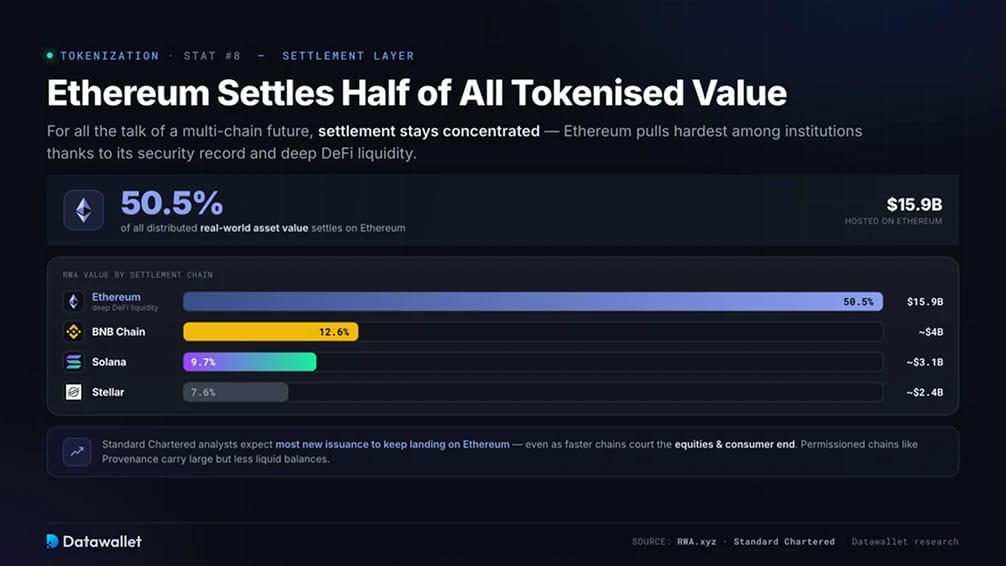
Malgré tout ce que l'on dit d'un avenir multi-chaînes, le règlement reste concentré. Ethereum héberge environ 15,9 milliards de dollars d'actifs du monde réel distribués, soit une part de 50,5 %, et attire surtout les institutions grâce à son historique de sécurité et à sa liquidité DeFi profonde.
Le peloton de poursuivants est très dispersé. BNB Chain détient environ 4 milliards de dollars (12,6 %), Solana environ 3,1 milliards de dollars (9,7 %) et Stellar près de 2,4 milliards de dollars (7,6 %), tandis que les chaînes à accès restreint comme Provenance portent des soldes importants mais moins liquides. Les analystes de Standard Chartered s'attendent à ce que la plupart des nouvelles émissions continuent d'arriver sur Ethereum, même si des chaînes plus rapides courtisent les actions et le segment grand public.
9. Wall Street construit la tuyauterie de la tokenisation
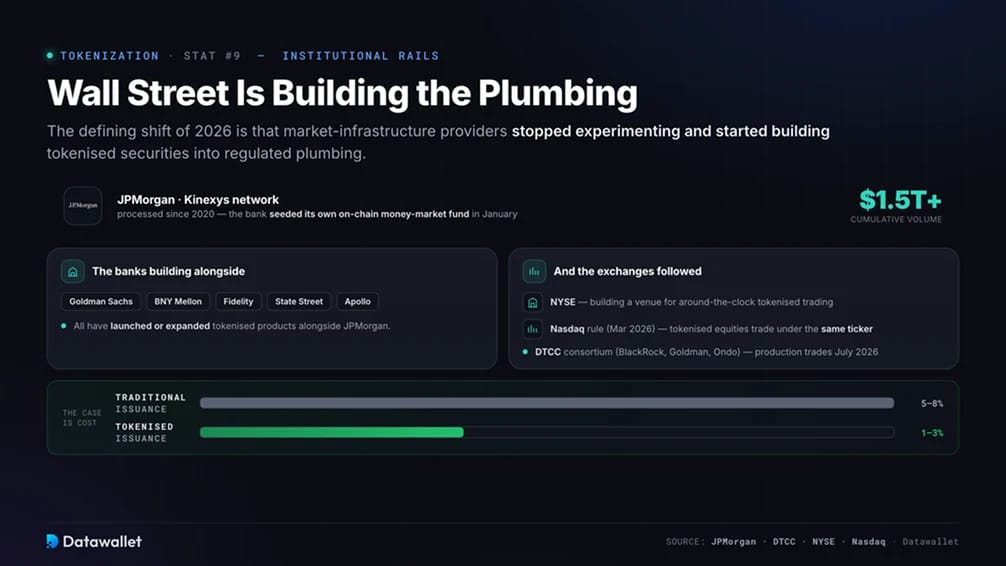
Le tournant de 2026 est que les fournisseurs d'infrastructures de marché ont cessé d'expérimenter pour se mettre à construire. Le réseau Kinexys de JPMorgan a traité plus de 1 500 milliards de dollars de volume cumulé depuis 2020, et la banque a alimenté son propre fonds monétaire on-chain en janvier. Goldman Sachs, BNY Mellon, Fidelity, State Street et Apollo ont tous lancé ou étendu des produits à ses côtés.
Les plateformes d'échange ont suivi. Le NYSE construit une plateforme pour la négociation en continu de titres tokenisés, la SEC a approuvé en mars 2026 une modification de règle du Nasdaq permettant aux versions tokenisées d'actions cotées d'être négociées sous le même symbole et avec les mêmes droits économiques, et la DTCC a formé un consortium de titres tokenisés avec BlackRock, Goldman Sachs et Ondo, avec des transactions en production prévues en juillet 2026.
L'argument de ces sociétés est le coût : les frais d'émission traditionnels sont estimés à 5 à 8 %, contre 1 à 3 % pour une émission tokenisée.
10. La SEC a confirmé que les titres tokenisés restent des titres financiers
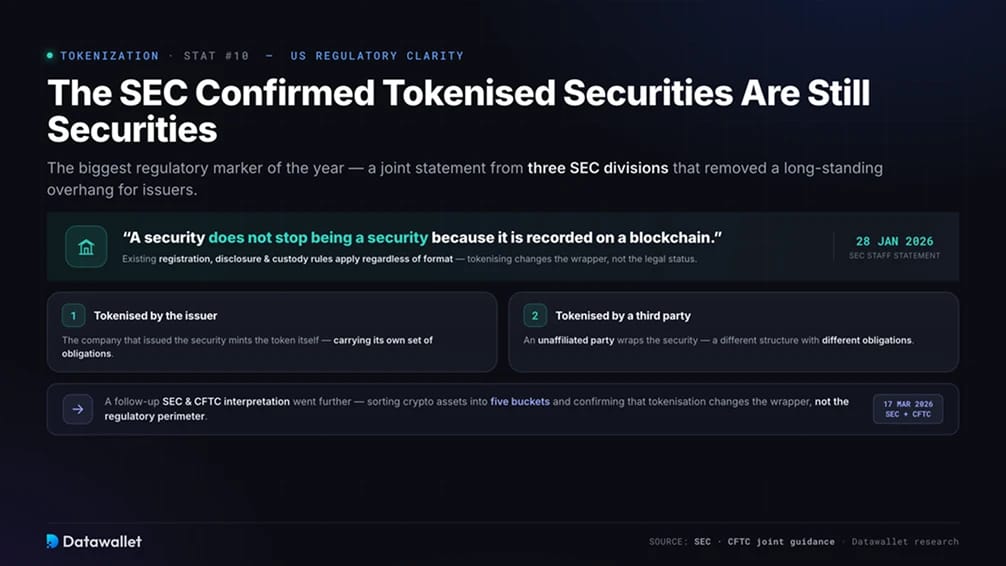
Le principal jalon réglementaire est survenu le 28 janvier 2026, lorsque des membres du personnel de trois divisions de la SEC ont publié une déclaration commune sur les titres tokenisés. Le message central est direct : un titre ne cesse pas d'être un titre parce qu'il est enregistré sur une blockchain, et les règles existantes d'enregistrement, d'information et de conservation s'appliquent quel que soit le format.
La déclaration distinguait deux structures : les titres tokenisés par l'émetteur et ceux tokenisés par des tiers non affiliés, chacune comportant des obligations différentes. Il s'agissait d'une orientation des services de la SEC et non d'une règle de la Commission, mais elle a levé une incertitude de longue date pour les émetteurs. Une interprétation conjointe de la SEC et de la CFTC du 17 mars 2026 est allée plus loin, en classant les crypto-actifs en cinq catégories et en confirmant que la tokenisation modifie l'enveloppe, et non le périmètre réglementaire.
Qu'est-ce que la tokenisation d'actifs ?
La tokenisation d'actifs émet un jeton blockchain qui représente la propriété d'un actif off-chain, ou une exposition économique à celui-ci. L'instrument sous-jacent, un bon du Trésor, un lingot d'or, une action ou un prêt, est détenu par un dépositaire réglementé, et un contrat intelligent émet des jetons qui suivent sa valeur et, le cas échéant, ses revenus.
La structure passe généralement par un cadre juridique. Un émetteur place l'actif dans une société ad hoc, une plateforme émet des jetons adossés à cet actif, et les paiements tels que les intérêts ou les dividendes sont reversés aux détenteurs on-chain ou par des distributions périodiques. Des règles de conformité, comme la limitation des détenteurs aux investisseurs vérifiés, peuvent être intégrées au jeton afin de l'accompagner.
La tokenisation change la façon dont un actif circule, sans toucher à sa substance juridique. Le jeton peut se régler en quelques secondes, s'échanger en continu, se fractionner et s'intégrer à des marchés de prêt ou de garantie, tandis que l'actif qu'il représente reste ce qu'il était.
Quels actifs sont tokenisés ?
Le marché s’est structuré en quelques catégories, chacune avec un profil de rendement, un niveau de liquidité et une surface de risque différents.
- Titres publics : bons du Trésor américain et fonds monétaires tokenisés, la plus grande catégorie distribuée, versant des rendements d'environ 3,3 à 3,6 % avec un solide soutien institutionnel.
- Crédit privé : des pools de prêt finançant entreprises et particuliers, le plus grand segment en valeur représentée mais concentré sur des infrastructures à accès restreint, avec des rendements plus élevés et une liquidité plus faible.
- Matières premières : presque exclusivement de l'or, avec l'argent en émergence, offrant une exposition on-chain à des lingots conservés dans des coffres.
- Actions et ETF : des actions tokenisées qui suivent des titres cotés, la catégorie de détail à la croissance la plus rapide, offrant une exposition au prix plutôt que des droits d'actionnaire.
- Dette d'entreprises et dette hors États-Unis : obligations d'entreprise tokenisées et dette souveraine hors des États-Unis, chacune dépassant désormais le milliard de dollars.
- Fonds alternatifs et privés : produits tokenisés de capital-investissement, de capital-risque et de réassurance destinés aux investisseurs qualifiés, y compris les premières émissions de fonds souverains.
- Immobilier : l’argument le plus accessible aux particuliers, mais le plus lent à passer à l’échelle, car la tokenisation d’un bien confère plus facilement une exposition économique fractionnée qu’un titre de propriété.
Notre sélection des meilleurs projets RWA présente les principales plateformes actives dans ces catégories.
Comment la tokenisation est-elle réglementée ?
La réglementation a été le principal frein à l'adoption institutionnelle, et 2026 a apporté les règles les plus claires à ce jour dans les grandes juridictions.
- États-Unis : La déclaration du personnel de la SEC de janvier 2026 a confirmé que les titres tokenisés relèvent du droit des valeurs mobilières existant, et une interprétation de mars, élaborée avec la CFTC, a réparti les crypto-actifs en cinq catégories. Le GENIUS Act a fixé les règles applicables aux stablecoins qui règlent ces transactions, tandis que le CLARITY Act, plus large et en cours d'examen au Sénat, répartirait la supervision entre les deux agences.
- Union européenne : MiCA encadre les marchés de crypto-actifs, et la Banque centrale européenne a commencé à accepter des actifs basés sur DLT comme garanties éligibles pour les opérations de crédit de l'Eurosystème à partir du 30 mars 2026, un signal significatif d'acceptation par les banques centrales.
- Royaume-Uni : l'Autorité de conduite financière finalise des règles pour les actifs tokenisés et l'émission de stablecoins, en traitant les jetons éligibles comme des instruments assimilables à de la monnaie plutôt que comme des produits spéculatifs.
- Asie : Singapour, Hong Kong et le Japon appliquent des régimes dédiés, et l'Agence japonaise des services financiers s'apprête à reclasser les cryptos en produits financiers, avec une baisse d'impôt proposée de 55 % à 20 % qui pourrait débloquer des capitaux nationaux dormants.
Selon les juridictions, le message est le même : la tokenisation modifie la tuyauterie des marchés sans réécrire le droit qui régit les actifs qui y circulent.
Qu'est-ce qui pourrait ralentir la tokenisation ?
La croissance est réelle, mais plusieurs contraintes détermineront quelles prévisions se réaliseront. Nous considérons la liquidité comme la plus sous-estimée.
- Marchés secondaires peu profonds : la plupart des actifs tokenisés sont conservés plutôt que négociés, et les gros transferts ont tendance à se regrouper autour de tailles de lots institutionnels plutôt que d'une activité de marché continue. Mettre un actif on-chain ne crée pas d'acheteurs pour lui.
- Valeur représentée et valeur distribuée : les totaux mis en avant s'appuient sur des chiffres représentés qui incluent des actifs situés sur des chaînes à accès restreint, de sorte que le marché réellement négociable est plus petit que ne le suggèrent les plus gros chiffres.
- Lacunes de propriété juridique : de nombreux jetons, y compris les actions tokenisées, confèrent une exposition économique sans titre juridique ni droits de vote, et la plupart des juridictions exigent encore un transfert traditionnel pour de véritables changements de propriété.
- Dépendance à la conservation et à l'oracle : un jeton ne se comporte comme son actif sous-jacent que si le dépositaire détient réellement cet actif et que l'oracle de prix reste exact. La défaillance de l'un ou l'autre maillon rompt l'ancrage à la réalité.
- Concentration : des émetteurs uniques dominent les plus grandes catégories, Figure dans le crédit privé et Ondo dans les actions, ce qui expose le marché à des risques propres à chaque plateforme.
- Risque lié aux smart contracts et à la réglementation : le code on-chain peut comporter des failles non découvertes, et les règles diffèrent encore fortement d'un pays à l'autre, ce qui complique l'émission transfrontalière.
Conclusion
La tokenisation a passé 2024 et 2025 à prouver qu'elle pouvait fonctionner, et 2026 à prouver qu'elle pouvait passer à l'échelle. Un marché de quelques milliards de dollars début 2025 porte désormais plus de 31 milliards de dollars de valeur négociable on-chain, six classes d'actifs ont chacune dépassé le milliard, et les institutions qui rejetaient autrefois les blockchains publiques construisent désormais dessus.
La direction semble arrêtée, même si la destination ne l'est pas. Que le marché atteigne les 16 000 milliards de dollars de BCG ou les 2 000 milliards de dollars de McKinsey d'ici 2030 dépend de la vitesse à laquelle les actifs illiquides migrent et de la profondeur des marchés secondaires, deux éléments tributaires de la clarté réglementaire apparue cette année.
Le chiffre qui compte est le ratio entre échanges et détention, plutôt que la capitalisation boursière affichée. Le jour où les actifs tokenisés s'échangeront aussi facilement que les actions et obligations qu'ils représentent, la tokenisation cessera d'être un secteur et deviendra la façon dont les marchés se règlent par défaut. D'ici là, la lecture avisée distingue la valeur distribuée de la valeur représentée, et les actifs à rendement des stablecoins qui les font circuler.
Notre méthodologie
Cet article s'appuie sur des tableaux de bord on-chain en direct, des études institutionnelles, des publications de régulateurs et des données d'émetteurs pour évaluer la tokenisation en 2026.
- Données on-chain : RWA.xyz pour la valeur des actifs distribués et représentés, le nombre de détenteurs, la part de réseau et la taille de chaque produit, recoupées avec les informations publiées par les émetteurs.
- Prévisions de marché : Boston Consulting Group avec ADDX, McKinsey, Citi, Standard Chartered et Ark Invest pour les projections à long terme, présentées sous forme de fourchette plutôt que d'un chiffre unique.
- Sources réglementaires : la déclaration de la SEC sur les titres tokenisés, l'interprétation conjointe de la SEC et de la CFTC, ainsi que les documents des régulateurs de l'UE et d'Asie pour le traitement propre à chaque juridiction.
- Activité institutionnelle : annonces publiques et dépôts de BlackRock, Franklin Templeton, JPMorgan, la DTCC, Ondo et des principales plateformes d'échange concernant les lancements de produits et les évolutions d'infrastructure.
- Réserve sur les données : de nombreux chiffres proviennent de tableaux de bord en direct ; les valeurs évoluent donc à mesure que les émetteurs créent ou rachètent des jetons et que les prix du marché varient.