Qu'est-ce que Ether.fi ?
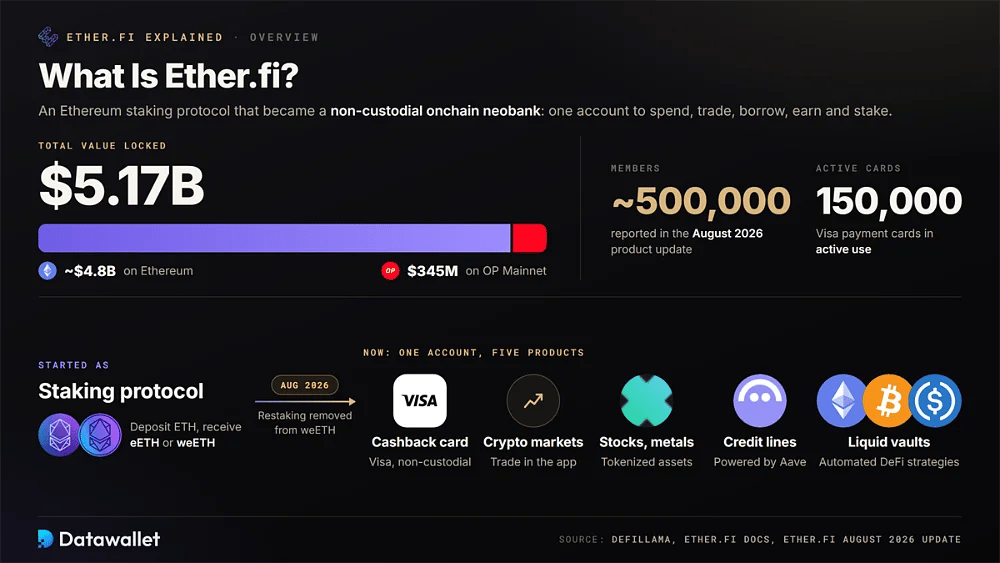
Ether.fi est né comme un protocole de staking d'Ethereum et est devenu depuis une néobanque on-chain non custodial. Les déposants reçoivent de l'eETH, un jeton de staking liquide à rebasing, ou du weETH, sa version enveloppée sans rebasing conçue pour les intégrations DeFi, les marchés de collatéral et les transferts entre plusieurs réseaux.
La documentation du protocole présente Ether.fi comme un compte unique pour dépenser, trader, emprunter, gagner des revenus et faire du staking. Sa gamme de produits comprend une carte Visa avec cashback, des marchés crypto, des actions et métaux tokenisés, des lignes de crédit propulsées par Aave, ainsi que des vaults Liquid qui automatisent des stratégies DeFi pour l'ETH, le BTC et les stablecoins.
Son envergure reste importante malgré une année agitée pour les protocoles de staking. DefiLlama recense environ 5,17 milliards de dollars de valeur totale verrouillée, dont environ 4,8 milliards de dollars sur Ethereum et 345 millions de dollars sur OP Mainnet. Lors de sa mise à jour produit d'août 2026, l'entreprise a fait état d'environ 500 000 membres et de 150 000 cartes de paiement actives.
Le changement stratégique le plus important est intervenu en août 2026, lorsque Ether.fi a retiré le restaking de weETH et mis fin à sa position sur EigenLayer. Ce choix la place plus clairement parmi les plateformes de liquid staking que parmi les protocoles de restaking. Les frais de carte, le prêt et le trading contribuent désormais davantage aux revenus auparavant soutenus par les incitations de staking.
Comment fonctionne Ether.fi ?
Ether.fi fonctionne en regroupant les dépôts des utilisateurs, en finançant des validateurs Ethereum et en émettant des jetons liquides qui représentent la créance de chaque déposant. Le système repose sur trois composants principaux : le pool de dépôts, le wrapper de jetons et les opérations des validateurs qui produisent les récompenses de staking sous-jacentes.
1. LiquidityPool et dépôts
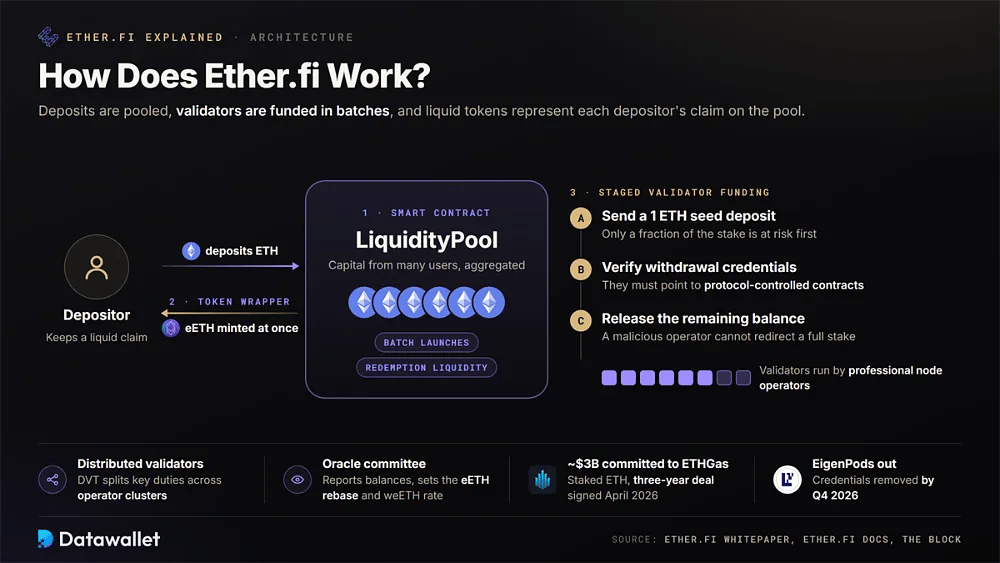
Les dépôts d'ETH entrent dans un contrat intelligent appelé LiquidityPool. Plutôt que d'associer chaque déposant à un validateur dédié, le pool agrège le capital de nombreux utilisateurs. Cela permet à Ether.fi de lancer des validateurs par lots, de maintenir la liquidité pour les rachats et d'émettre immédiatement des eETH afin que les déposants puissent commencer à accumuler des récompenses sans attendre l'activation du validateur.
Le financement du validateur est échelonné pour réduire le risque lié à l'opérateur. Selon le whitepaper, le pool envoie d'abord un dépôt initial de 1 ETH et vérifie que les identifiants de retrait pointent vers des contrats contrôlés par le protocole. Ce n'est qu'après cette confirmation qu'il libère le solde restant, ce qui empêche un opérateur malveillant de rediriger l'intégralité d'un stake de validateur.
2. Couche de tokenisation
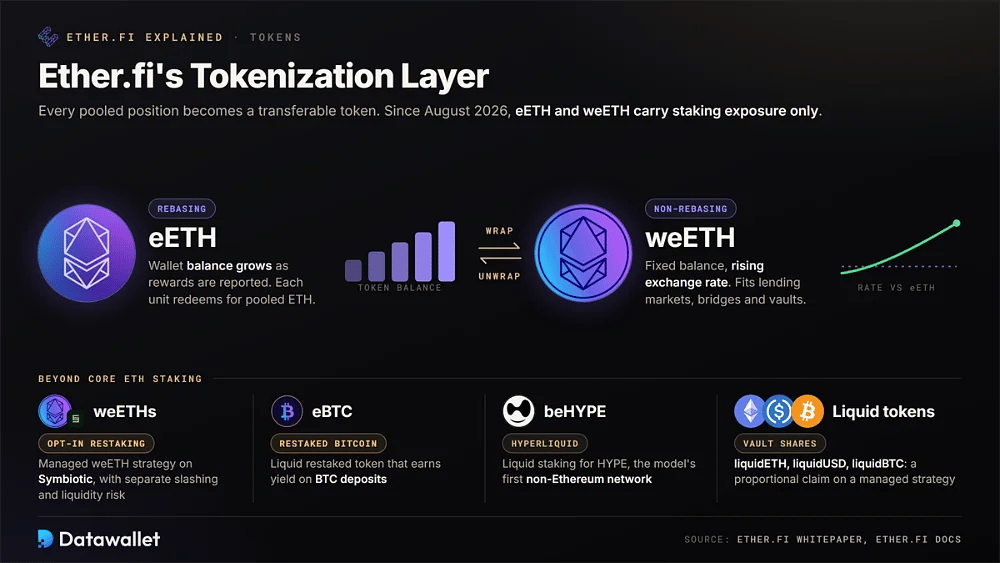
Une fois l'ETH entré dans le pool, Ether.fi convertit chaque position en jeton transférable. La gamme s'étend désormais au-delà d'Ethereum, tandis que la restructuration d'août 2026 a séparé le restaking des produits ETH de base. Les eETH et weETH standard offrent donc une exposition au staking sans ajouter automatiquement de risque de restaking.
Les principaux jetons de la gamme d'Ether.fi fonctionnent comme suit :
- eETH : le jeton de liquid staking de base se rebase automatiquement. Les soldes des wallets augmentent à mesure que les récompenses de consensus et d'exécution d'Ethereum sont comptabilisées, tandis que chaque unité reste remboursable contre de l'ETH mutualisé.
- weETH : cette version enveloppée conserve un solde de jetons fixe tandis que son taux de change face à l'eETH augmente, ce qui la rend mieux adaptée aux marchés de prêt, aux ponts et aux vaults qui ne peuvent pas gérer les soldes à rebasage.
- weETHs : une stratégie gérée sur option, utilisant weETH et Symbiotic, pour les détenteurs qui souhaitent encore des récompenses de restaking et acceptent des risques distincts de slashing, de liquidité et de dépendance.
- eBTC : un jeton Bitcoin restaked liquide qui génère du yield sur les dépôts de BTC, en appliquant au Bitcoin le format transférable porteur de rendement qu'Ether.fi a d'abord développé pour les stakers d'Ethereum.
- beHYPE : un jeton de liquid staking pour HYPE sur Hyperliquid, qui étend le modèle de jeton de reçu d'Ether.fi à un réseau autre qu'Ethereum dans le cadre de son expansion vers le staking multi-actifs.
- Jetons liquides : les déposants du vault reçoivent des jetons de part, dont liquidETH, liquidUSD et liquidBTC. Chacun représente une créance proportionnelle sur une stratégie gérée et sur les gains accumulés en son sein.
3. Opérations de validateur
Des opérateurs de nœuds professionnels gèrent les validateurs qui soutiennent le pool. La conception d'origine d'Ether.fi utilise la technologie de validateur distribué pour répartir les responsabilités liées aux clés entre des groupes d'opérateurs. Un comité d'oracles transmet les soldes et les récompenses aux contrats, qui ajustent ensuite le rebase de l'eETH et le taux de change onchain du weETH.
Le protocole simplifie ces opérations après sa sortie du restaking. Sa documentation sur le staking indique que la suppression des identifiants de retrait EigenPod est prévue d'ici le T4 2026. En avril 2026, Ether.fi a également engagé environ 3 milliards de dollars d'ETH staked auprès d'ETHGas dans le cadre d'un accord de trois ans, fournissant de la liquidité de validateur à la place de marché d'espace de bloc de l'entreprise.
La sortie d'Ether.fi du restaking
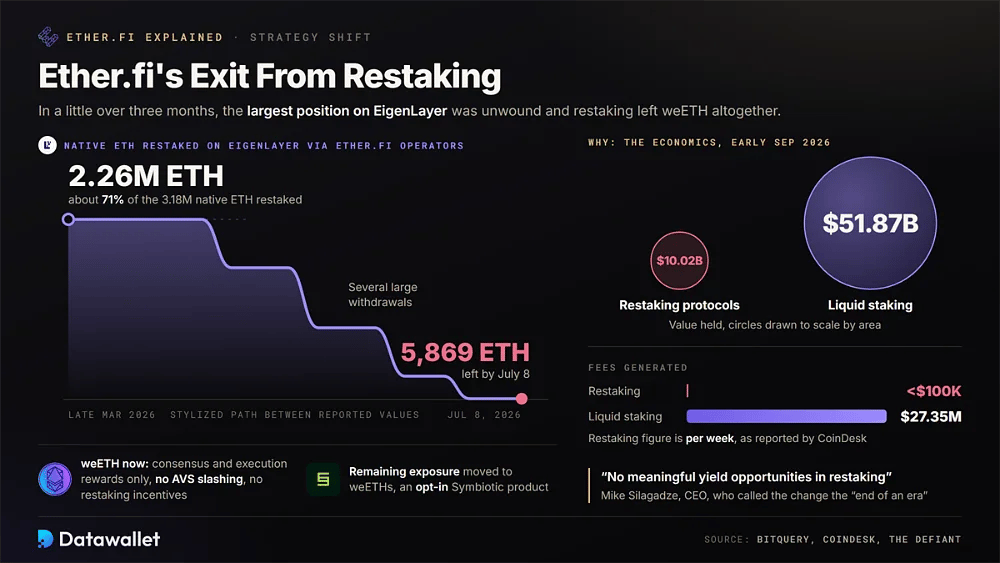
EigenLayer a joué un rôle central dans la croissance initiale d'Ether.fi, les dépôts étant automatiquement restaked pour générer des points et des récompenses supplémentaires. Cette structure a pris fin en août 2026. L'équipe a supprimé le restaking de weETH et transféré l'exposition restante vers weETHs, un produit Symbiotic optionnel. Le directeur général Mike Silagadze a décrit ce changement comme la « fin d'une époque ».
Les données Onchain illustrent la rapidité du dénouement. L'analyse de Bitquery a montré que les opérateurs de nœuds d'Ether.fi contrôlaient 2,26 millions des 3,18 millions d'ETH natifs restaked sur EigenLayer fin mars 2026, soit environ 71 %. Au 8 juillet, après plusieurs retraits importants, la position était tombée à 5 869 ETH.
L'économie a motivé la décision. CoinDesk a rapporté que les protocoles de restaking détenaient 10,02 milliards de dollars début septembre 2026, mais généraient moins de 100 000 $ de frais hebdomadaires. Le staking liquide, en comparaison, a rapporté 27,35 millions de dollars sur 51,87 milliards de dollars. Silagadze a déclaré qu'il n'y avait « aucune opportunité de rendement significative dans le restaking », tandis que les stakers percevaient aussi un risque supplémentaire.
Pour les détenteurs de weETH, le résultat est un profil de risque plus simple et une source de rendement plus directe. Le jeton perçoit désormais les récompenses de consensus et d'exécution d'Ethereum sans exposition au slashing des AVS, une distinction importante pour les marchés de prêt qui ont durci leurs exigences de collatéral après l'exploit du bridge de Kelp en avril. Les détenteurs ne reçoivent plus les incitations de restaking qui augmentaient auparavant les rendements.
Modèles de rendement d'Ether.fi
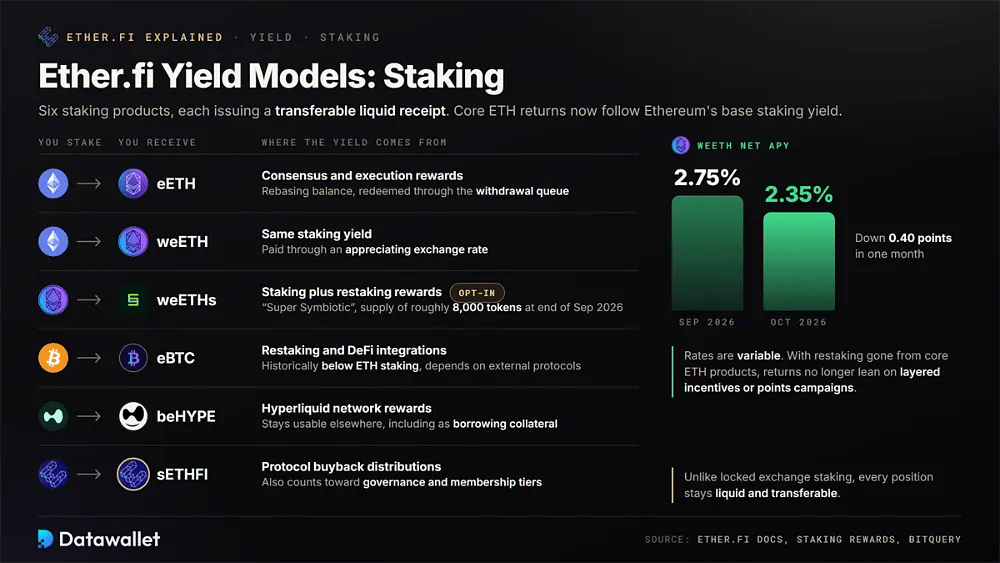
Ether.fi répartit désormais le rendement principalement entre des jetons de staking directs et des stratégies de coffres gérés. Les taux restent variables. Depuis le retrait du restaking des produits ETH principaux, leurs rendements suivent le rendement de staking de base d'Ethereum plutôt que de dépendre de programmes d'incitation superposés ou de campagnes de points.
1. Staking
L'offre de staking comprend ETH, BTC, HYPE et le jeton de gouvernance d'Ether.fi. Chaque produit émet un reçu liquide transférable, ce qui distingue ce modèle du staking verrouillé sur les plateformes d'échange et de nombreuses autres plateformes de staking Ethereum.
Les produits de staking actuels et leurs sources de récompenses comprennent :
- eETH : génère les récompenses de consensus et d'exécution d'Ethereum via un solde à rebasage. Les rachats passent par la file de retrait du protocole, dont le délai dépend de la liquidité du pool et des sorties de validateurs.
- weETH : perçoit le même rendement de staking via un taux de change qui s'apprécie. Staking Rewards indiquait un APY net de 2,35 % en octobre 2026, contre 2,75 % un mois plus tôt.
- weETHs : présentée comme Super Symbiotic, cette stratégie optionnelle ajoute des récompenses de restaking à weETH. Bitquery a mesuré une offre d'environ 8 000 jetons à la fin de septembre 2026.
- eBTC : Vise un rendement sur les dépôts de Bitcoin via le restaking et des intégrations DeFi. Les rendements historiques sont généralement restés inférieurs à ceux du staking d'ETH et dépendent fortement de protocoles externes.
- beHYPE : stakes des HYPE sur Hyperliquid tout en émettant un jeton liquide, ce qui permet aux détenteurs de continuer à percevoir les récompenses du réseau tout en utilisant l'actif ailleurs, notamment comme garantie d'emprunt.
- sETHFI : les utilisateurs qui font du stake d'ETHFI reçoivent des sETHFI. Ils rapportent des jetons distribués via le programme de rachat du protocole, tout en comptant pour la participation à la gouvernance et l'accès à des niveaux d'adhésion supérieurs.
2. Liquid Vaults
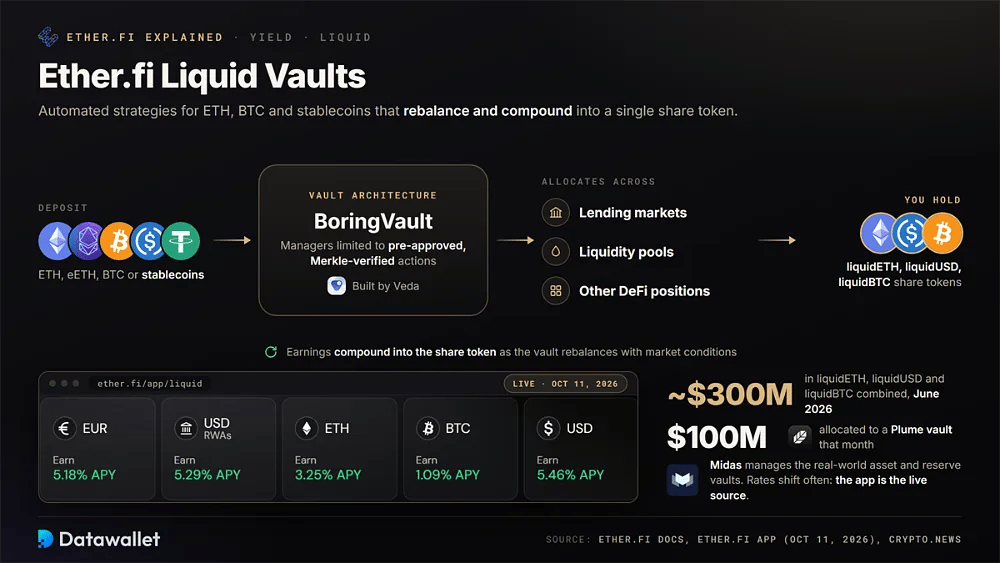
Le produit Liquid d'Ether.fi s'adresse aux utilisateurs qui souhaitent des stratégies automatisées plutôt qu'une exposition à un seul actif générant du rendement. Les dépôts peuvent inclure de l'ETH, de l'eETH, du BTC ou des stablecoins. Les vaults allouent ce capital entre des marchés de prêt, des pools de liquidité et d'autres positions DeFi, se rééquilibrent selon l'évolution des conditions et capitalisent les gains dans le jeton de part.
La plupart des vaults utilisent l'architecture BoringVault de Veda, qui sépare les rôles opérationnels et limite les gestionnaires à des actions pré-approuvées et vérifiées par Merkle. Midas gère les vaults d'actifs du monde réel et de réserve. En juin 2026, les vaults phares liquidETH, liquidUSD et liquidBTC détenaient environ 300 millions de dollars au total. Ether.fi a également alloué 100 millions de dollars à un vault Plume ce mois-là.
Les rendements des vaults changent fréquemment, ce qui fait de l'application la seule source fiable pour les taux actuels. Les stratégies en stablecoins offrent généralement plus que le staking d'ETH, car elles comportent un risque supplémentaire de prêt et de liquidité. Comparer ces rendements avec d'autres taux d'intérêt sur stablecoins peut aider à déterminer si cette complexité supplémentaire est rémunérée.
Comment utiliser Ether.fi
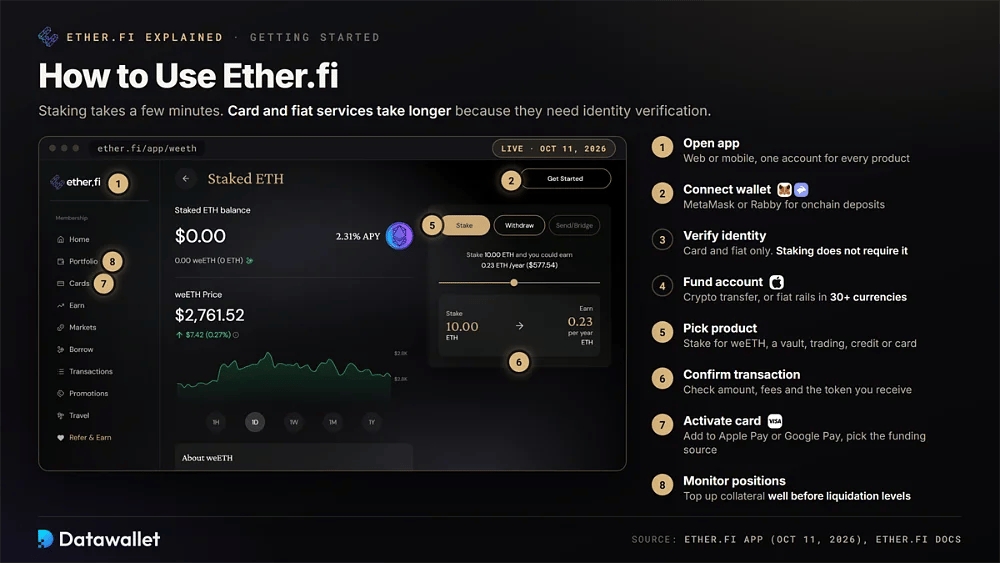
Le staking de base peut être configuré en quelques minutes, tandis que les services de carte et de monnaie fiat prennent plus de temps, car ils exigent une vérification d'identité. Ether.fi regroupe ses produits sous un seul compte, ce qui permet au même solde global de prendre en charge plusieurs fonctionnalités.
Un parcours d'inscription type suit ces huit étapes :
- Ouvrez l'application : rendez-vous sur le site d'Ether.fi ou téléchargez l'application mobile, puis créez un compte pour les positions de staking, les parts de vault, les soldes de carte et l'activité de trading.
- Connecter un wallet : associez un wallet externe tel que MetaMask ou Rabby pour les dépôts on-chain. Notre guide des meilleurs wallets Ethereum compare des options d'auto-conservation adaptées au staking.
- Vérifier votre identité : effectuez la vérification d'identité pour accéder à la carte ou aux comptes en monnaie fiat. Le staking Onchain ne l'exige pas, et une seule vérification est réutilisée pour les fonctionnalités de paiement prises en charge.
- Alimenter le compte : transférez des cryptos depuis un wallet ou une plateforme d'échange, ou utilisez des circuits en monnaie fiat prenant en charge plus de 30 devises et moyens de paiement, dont Apple Pay et Cash App.
- Choisissez le produit : sélectionnez le staking d'ETH pour weETH, un coffre Liquid, le trading de cryptos ou d'actifs tokenisés, une ligne de crédit ou l'alimentation par carte.
- Confirmez la transaction : vérifiez le montant, les frais et le jeton que vous recevrez. Approuvez la transaction afin que le contrat intelligent puisse créer la position et mettre à jour le solde du compte.
- Activez la carte : Commandez la carte Visa, associez-la à Apple Pay ou Google Pay, et choisissez si les achats utilisent des soldes en stablecoins ou des fonds empruntés.
- Surveillez vos positions : suivez les récompenses, le cashback, la performance des vaults et la santé de vos emprunts depuis le tableau de bord. Ajoutez du collatéral bien avant que les prix n'approchent des seuils de liquidation.
Tokenomics d'ETHFI
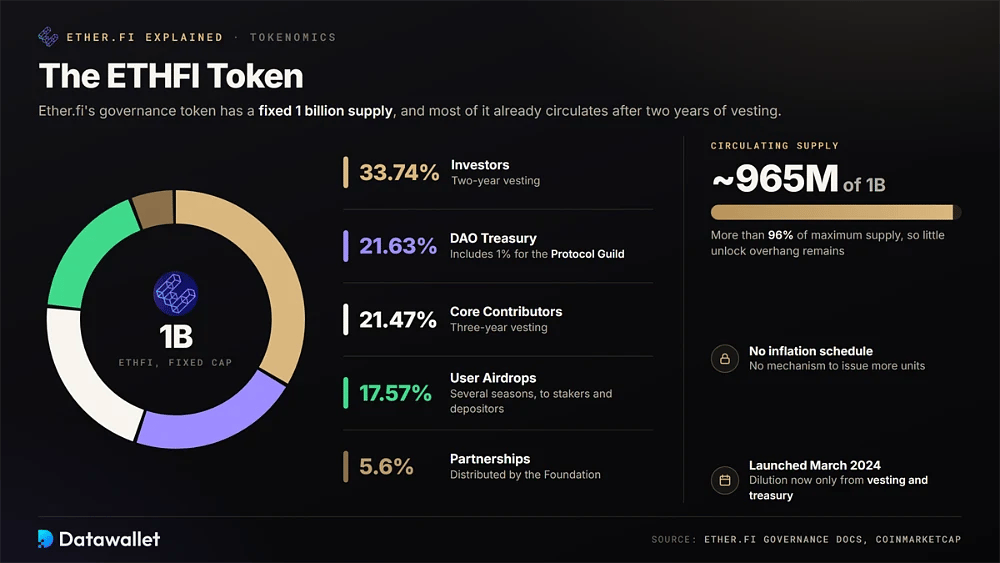
ETHFI est le jeton de gouvernance d'Ether.fi et le mécanisme par lequel une partie des revenus du protocole parvient aux participants de long terme. L'offre est fixée à 1 milliard de jetons, dont la plupart circulent déjà après deux ans de vesting et de distributions d'airdrop.
Offre
L'offre d'ETHFI a été répartie entre les investisseurs, les contributeurs, la trésorerie et les utilisateurs lors du lancement du jeton en mars 2024. Aucune émission supplémentaire n'est possible. La dilution future ne peut donc provenir que des déblocages de vesting restants et des distributions de la trésorerie.
La répartition officielle et l'offre actuelle se présentent ainsi :
- Plafond d'offre : l'offre totale et l'offre maximale sont toutes deux fixées à 1 milliard d'ETHFI. Le jeton n'a pas de calendrier d'inflation ni de mécanisme permettant d'émettre des unités supplémentaires.
- Investisseurs : 33,74 % ont été alloués aux investisseurs selon un calendrier d'acquisition de deux ans, ce qui fait des premiers soutiens la plus importante catégorie individuelle de la distribution initiale.
- Trésorerie de la DAO : 21,63 % appartiennent à la trésorerie de la DAO pour le développement de l'écosystème, les subventions et la liquidité. Cette allocation comprend un engagement de 1 % envers la Protocol Guild, qui soutient les contributeurs principaux d'Ethereum.
- Contributeurs principaux : 21,47 % sont réservés à l'équipe principale selon un calendrier d'acquisition progressive sur trois ans, ce qui prolonge les incitations des contributeurs au-delà de la période de lancement initiale du protocole.
- Airdrop utilisateurs : 17,57 % ont été distribués sous forme d'airdrop aux utilisateurs sur plusieurs saisons, récompensant les stakers, les déposants de vaults et d'autres participants ayant contribué à l'activité pendant la croissance d'Ether.fi.
- Partenariats : 5,6 % sont réservés aux partenariats et distribués par la Fondation, soutenant généralement des intégrations, des programmes de liquidité et des relations d'écosystème destinés à étendre la portée d'ETHFI.
- En circulation : CoinMarketCap indique environ 965 millions d'ETHFI en circulation, soit plus de 96 % de l'offre maximale, ce qui laisse relativement peu d'offre à débloquer par la suite par rapport à des jetons plus récents.
Utilité
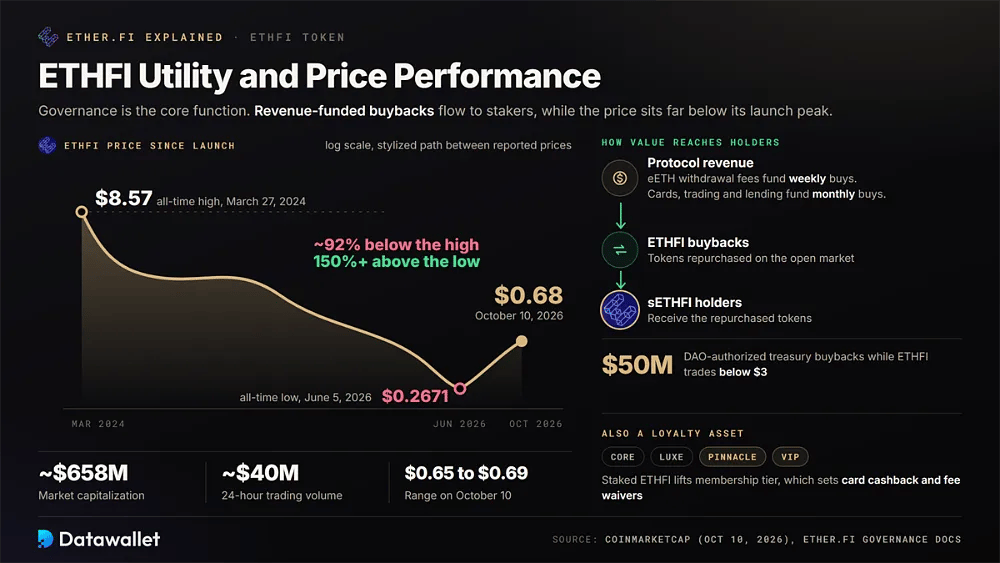
La gouvernance est la fonction centrale d'ETHFI. Les détenteurs peuvent voter sur les frais du protocole et les mises à niveau des contrats, approuver les opérateurs de nœuds, attribuer des subventions et décider de la diversification de la trésorerie. L'Ether.fi Foundation exécute ces décisions. Le staking d'ETHFI produit du sETHFI, qui reçoit des distributions de rachat et contribue à accéder à des niveaux d'adhésion supérieurs dans l'application.
L'accumulation de valeur du jeton est liée au programme de rachat. Les revenus des frais de retrait d'eETH financent des achats hebdomadaires d'ETHFI, tandis qu'une partie des revenus de la gamme de produits élargie soutient des achats mensuels. Les jetons rachetés sont distribués aux détenteurs de sETHFI. La DAO a également agréé jusqu'à 50 millions de dollars de rachats sur la trésorerie tant que l'ETHFI se négocie sous 3 $.
L'adhésion donne au jeton un cas d'usage grand public supplémentaire. Les niveaux Core, Luxe, Pinnacle et VIP déterminent les taux de cashback de la carte Cash et les exonérations de frais, ce qui fait de l'ETHFI staked en partie un actif de fidélité. La mise à jour d'août 2026 d'Ether.fi a également lié les rachats programmatiques directement aux revenus générés par les cartes, le trading et le prêt.
Performance du prix
CoinMarketCap cotait ETHFI à environ 0,68 $ le 10 octobre 2026. Sa capitalisation boursière était proche de 658 millions de dollars, avec environ 40 millions de dollars de volume d'échanges sur 24 heures. Le jeton s'est échangé entre 0,65 $ et 0,69 $ ce jour-là, tandis que l'offre en circulation s'élevait à environ 965 millions sur un maximum de 1 milliard.
L'ETHFI reste environ 92 % sous son plus haut historique du 27 mars 2024, à 8,57 $, atteint peu après son lancement. Le jeton a néanmoins progressé de plus de 150 % depuis son plus bas historique de 0,2671 $ du 5 juin 2026. Ce rebond a coïncidé avec la sortie d'Ether.fi du restaking et le lancement de ses produits de néobanque.
Qu'est-ce que la carte Ether.fi Cash Card ?
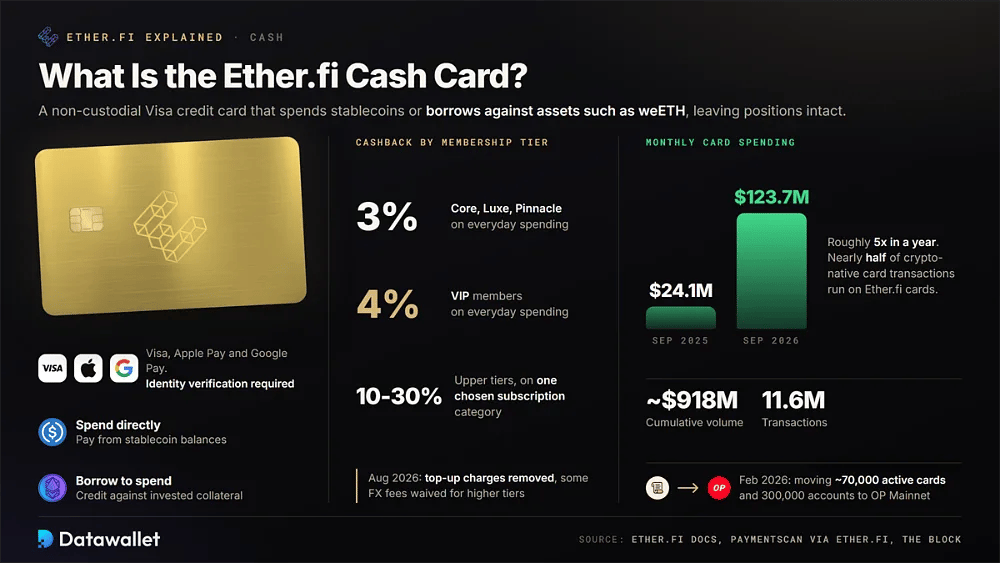
Ether.fi Cash est une carte de crédit Visa non custodial liée à un compte Ether.fi. Les utilisateurs peuvent soit dépenser directement leurs soldes de stablecoins, soit emprunter en garantissant des actifs tels que weETH, ce qui permet de conserver les positions investies tout en finançant les achats du quotidien. La carte est compatible avec Apple Pay et Google Pay et nécessite une vérification d'identité.
Les récompenses dépendent du niveau d'adhésion. Ether.fi annonce 3 % de cashback sur les dépenses courantes pour les membres Core, Luxe et Pinnacle et 4 % pour les membres VIP. Les niveaux supérieurs peuvent aussi obtenir 10 à 30 % de remise sur une catégorie d'abonnement sélectionnée. La mise à jour d'août 2026 a supprimé les frais de recharge et levé certains frais de change pour les niveaux supérieurs.
L'infrastructure sous-jacente a changé en 2026. En février, Ether.fi a annoncé que Cash allait migrer de Scroll vers OP Mainnet, déplaçant environ 70 000 cartes actives et 300 000 comptes afin d'accéder à une liquidité de swap plus profonde et à une prise en charge d'actifs plus large. Les données de The Block ont montré que les cartes Ether.fi traitaient près de la moitié des transactions par carte de paiement natives de la crypto.
L'utilisation des cartes a progressé rapidement. Les chiffres de Paymentscan cités par Ether.fi font état de 123,7 millions de dollars de dépenses en septembre 2026, contre 24,1 millions de dollars un an plus tôt. Le volume cumulé a atteint environ 918 millions de dollars pour 11,6 millions de transactions, plaçant Cash parmi les cartes de débit crypto et produits de crédit les plus utilisés aujourd'hui.
L'expansion de la néobanque d'Ether.fi en 2026
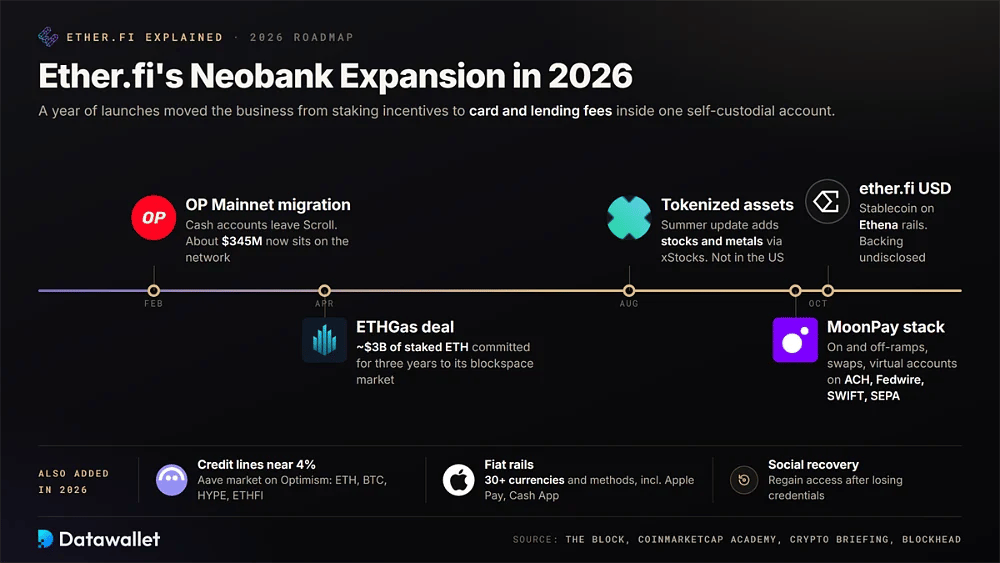
En 2026, Ether.fi s'est éloigné d'une activité centrée sur les incitations au staking et a ajouté davantage de services de type bancaire. Ces lancements ont élargi les fonctions disponibles via un seul compte en auto-conservation et expliquent en partie pourquoi les frais de carte et de prêt jouent désormais un rôle central dans les revenus.
Les principales étapes en matière de produits et de partenariats cette année :
- OP Mainnet : la migration de février a transféré les comptes Cash de Scroll vers la chaîne phare d'Optimism. DefiLlama enregistre désormais environ 345 millions de dollars de valeur Ether.fi sur le réseau.
- Accord ETHGas : Ether.fi a engagé en avril environ 3 milliards de dollars d'ETH staked pour trois ans, afin d'apporter de la liquidité de validateur à la place de marché institutionnelle d'espace de bloc Ethereum d'ETHGas.
- Actifs tokenisés : la mise à jour d'été d'août a introduit le trading d'actions et de métaux tokenisés via xStocks. Les actifs restent dans des coffres en auto-conservation, bien que le service ne soit pas disponible aux États-Unis.
- Lignes de crédit : un marché Aave dédié sur Optimism permet d'emprunter à près de 4 % contre de l'ETH, du BTC, du HYPE et de l'ETHFI, ce qui place Ether.fi en concurrence avec les plateformes de prêt crypto établies sur le coût.
- Canaux en monnaie fiduciaire : les dépôts et les retraits prennent en charge plus de 30 devises et moyens de paiement, dont Apple Pay et Cash App, ce qui réduit le besoin d'alimenter les comptes via des plateformes d'échange externes.
- Récupération sociale : les utilisateurs peuvent retrouver l'accès à leur compte après avoir perdu leurs identifiants, ce qui répond à un important problème d'utilisabilité qui a empêché de nombreux utilisateurs grand public d'adopter l'auto-conservation.
- Dispositif MoonPay : l'intégration de MoonPay d'octobre ajoute des passerelles d'entrée et de sortie intégrées, des swaps cross-chain et des comptes virtuels compatibles avec ACH, Fedwire, SWIFT et SEPA, le déploiement se poursuivant au cours des prochains mois.
- ether.fi USD : un stablecoin en dollars annoncé début octobre utilisera l'infrastructure en marque blanche d'Ethena pour les réserves et les remboursements. Ses garanties, ses conditions de rendement et sa date de lancement n'ont pas encore été communiquées.
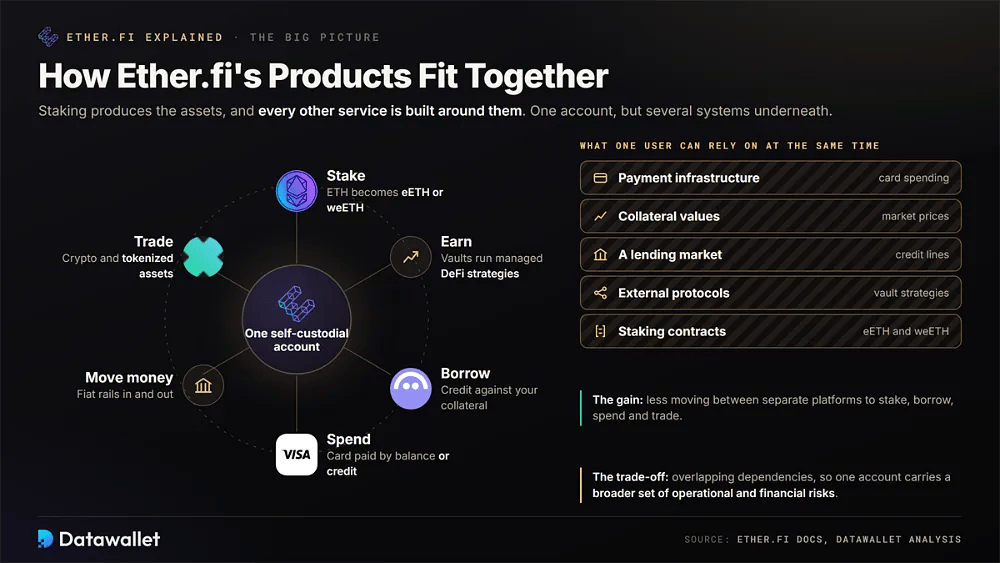
Comment les produits d'Ether.fi s'articulent
La structure actuelle d'Ether.fi relie le staking à des services construits autour des actifs obtenus. L'ETH peut devenir de l'eETH ou du weETH, tandis que des vaults placent les actifs pris en charge dans des stratégies DeFi gérées. Le même compte donne aussi accès à l'emprunt, aux paiements par carte, aux passerelles en monnaie fiat et au trading de cryptomonnaies ou d'actifs tokenisés.
Cette intégration réduit le besoin de passer d'une plateforme à l'autre, mais elle crée aussi des dépendances qui se recoupent. Un utilisateur peut dépendre simultanément de contrats de staking, d'un marché de prêt, de valeurs de collatéral, d'une infrastructure de paiement et de protocoles externes. La commodité d'un compte unique s'accompagne donc d'un éventail plus large de risques opérationnels et financiers.
Fondateurs d'Ether.fi
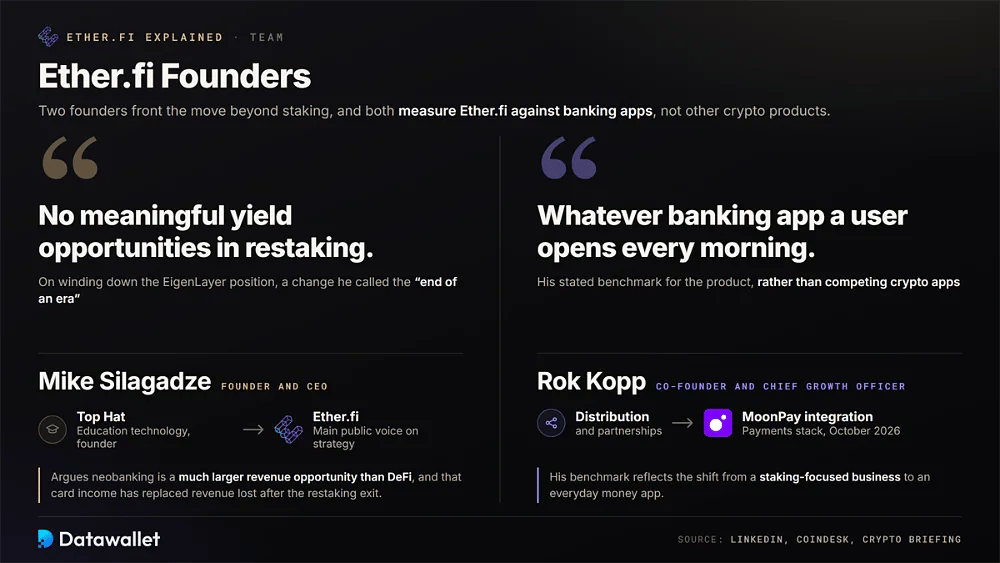
Ether.fi est dirigée par son fondateur et directeur général Mike Silagadze, qui a auparavant fondé l'entreprise de technologies éducatives Top Hat. Il est la principale voix publique du virage stratégique d'Ether.fi, estimant que la néobanque offre un potentiel de revenus bien supérieur à la DeFi et que les revenus de la carte ont remplacé ceux perdus après l'abandon du restaking.
Cofondateur et directeur de la croissance, Rok Kopp supervise la distribution et les partenariats, y compris l'intégration de MoonPay. Il a déclaré que la référence de l'entreprise est « l'application bancaire qu'un utilisateur ouvre chaque matin » plutôt que les produits crypto concurrents, ce qui reflète l'évolution d'Ether.fi au-delà d'une activité centrée sur le staking.
Ether.fi est-il sûr ?
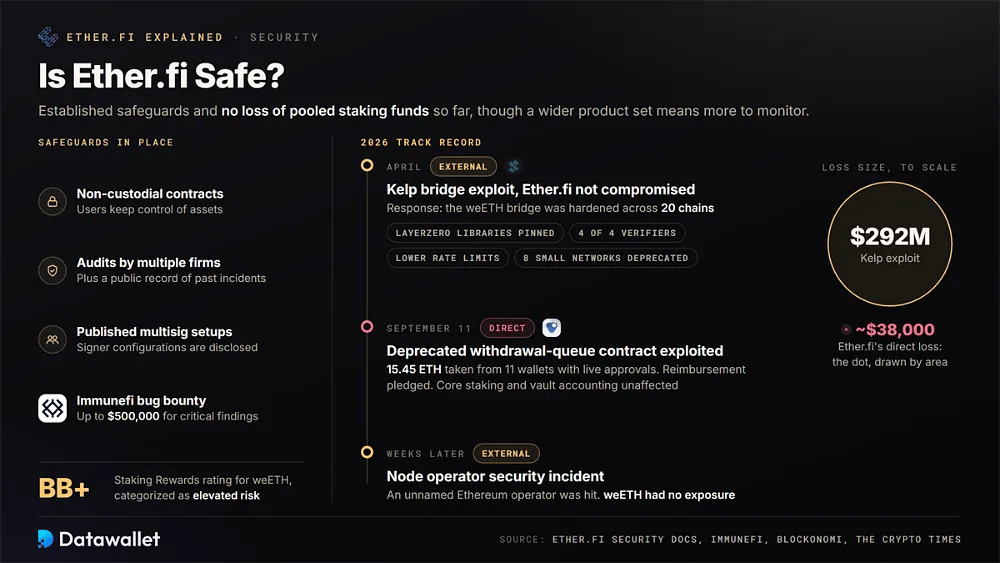
Ether.fi dispose de plusieurs mesures de sécurité éprouvées. Son système repose sur des contrats non custodial, a fait l'objet d'audits par plusieurs sociétés, publie ses configurations multisig et exploite un programme de bug bounty Immunefi qui verse jusqu'à 500 000 $ pour les failles critiques découvertes dans les smart contracts. La documentation de sécurité du protocole contient également un historique public des incidents passés.
Ces garanties n'éliminent pas le risque DeFi. Staking Rewards attribue à weETH une note BB+, classée en risque élevé. L'expansion d'Ether.fi vers les ponts, les vaults, le crédit et les paiements augmente aussi le nombre de systèmes et de dépendances que les utilisateurs doivent surveiller.
Historique de sécurité
L'un des plus grands tests est venu d'un incident externe. Ether.fi n'a pas été compromis lors de l'exploit du bridge Kelp d'avril 2026, d'un montant de 292 millions de dollars, mais a ensuite renforcé le bridge weETH sur 20 chaînes. Les changements comprenaient la fixation des bibliothèques de messages LayerZero, l'exigence d'attestations des quatre réseaux de vérificateurs et la réduction des limites de débit. Le protocole a aussi commencé à abandonner le bridging de weETH sur huit réseaux plus petits.
Ether.fi a subi un incident direct le 11 septembre 2026. Un attaquant a exploité un ancien contrat de file d'attente de retraits développé par Veda pour le coffre Liquid et a prélevé environ 15,45 ETH, soit près de 38 000 $, dans 11 wallets qui avaient encore des autorisations de jetons. Silagadze a promis un remboursement. Les contrats de staking principaux et la comptabilité actuelle des coffres n'ont pas été touchés.
Plusieurs semaines plus tard, Ether.fi a indiqué qu'un incident de sécurité impliquant un opérateur de nœud Ethereum non nommé n'avait laissé weETH exposé à aucun risque. Dans l'ensemble de ces événements, les fonds de staking mutualisés n'ont pas été perdus. L'exploitation directe de l'ancien contrat a été relativement limitée et s'est accompagnée d'un engagement de remboursement, tandis que le protocole a répondu aux incidents plus larges de l'écosystème en réduisant ses dépendances aux bridge et aux contreparties.
Risques
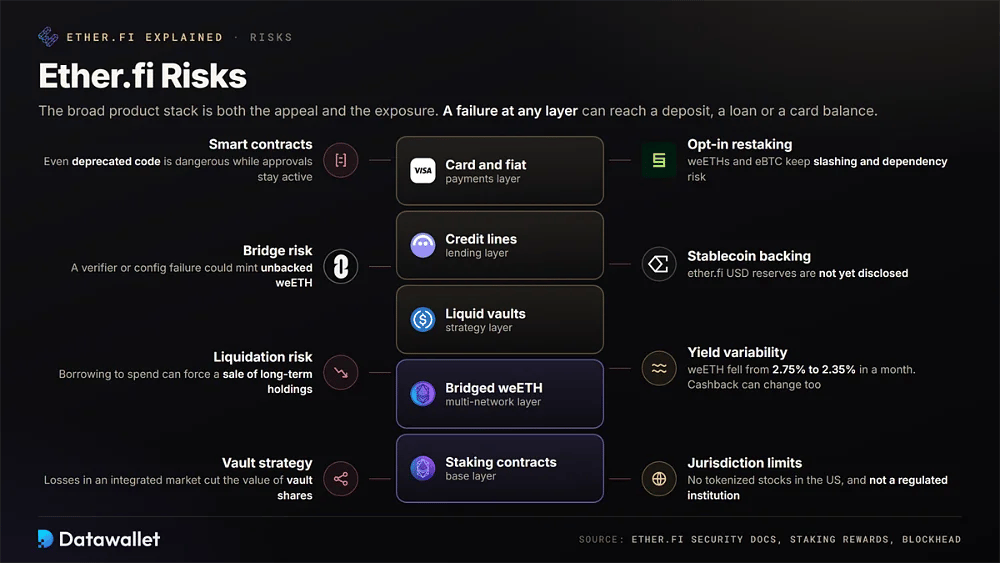
La large offre de produits d'Ether.fi est à la fois un atout majeur et une source de risque. Les utilisateurs qui effectuent un dépôt d'actifs, empruntent contre une garantie ou conservent un solde sur une carte doivent comprendre comment une défaillance à chaque niveau pourrait affecter leur position.
Les principaux risques à peser avant d'utiliser la plateforme sont les suivants :
- Contrats intelligents : Le staking, les coffres, le crédit et les comptes de carte reposent tous sur des contrats intelligents. L'exploit de la file d'attente héritée en septembre a montré que même un code obsolète peut rester dangereux lorsque des utilisateurs ont des approbations actives.
- Risque de bridge : weETH est disponible sur plusieurs réseaux grâce à la messagerie LayerZero. Une défaillance d'un vérificateur ou de la configuration pourrait produire des jetons non adossés, soit le même mécanisme sous-jacent que dans l'exploit Kelp d'avril.
- Risque de liquidation : financer des achats par carte en empruntant contre une garantie volatile crée une exposition à la liquidation. Un recul soudain du marché peut transformer des dépenses ordinaires en vente forcée de placements à long terme.
- Stratégie des vaults : les vaults liquides reposent sur des protocoles externes et sur les décisions de gestionnaires. Les pertes dans un marché de prêt intégré ou dans un liquidity pool peuvent donc réduire la valeur des parts de vault des déposants.
- Restaking optionnel : les détenteurs de weETHs et d'eBTC acceptent toujours les risques de slashing, de liquidité et de dépendance liés à Symbiotic et à d'autres systèmes de restaking. Les eETH et weETH standard ne comportent plus ces expositions.
- Adossement du stablecoin : Ether.fi n'a pas divulgué les réserves qui soutiennent l'ether.fi USD prévu. Si le stablecoin dépend de l'USDe d'Ethena, les détenteurs hériteraient d'une exposition aux taux de financement et aux plateformes de produits dérivés, absente des stablecoins adossés aux bons du Trésor.
- Variabilité du rendement : les gains peuvent évoluer rapidement. Le weETH est passé de 2,75 % à 2,35 % en un mois, et les taux de cashback et les récompenses d'adhésion peuvent aussi être modifiés par l'entreprise.
- Limites de juridiction : le trading d'actions tokenisées n'est pas disponible aux États-Unis, l'émission de cartes varie selon les pays et Ether.fi indique ne pas être une institution financière réglementée, ce qui limite la protection des consommateurs.
Conclusion
Fin 2026, Ether.fi a largement dépassé le protocole de restaking liquide qui a lancé ETHFI. Son modèle associe désormais le staking d'Ethereum à des paiements par carte, du crédit, du trading et une infrastructure de monnaie fiat, ce qui le place parmi les projets DeFi les plus ambitieux, cherchant à concurrencer les applications bancaires grand public, et pas seulement d'autres protocoles.
La logique financière est de plus en plus claire. Les frais de restaking ont diminué, tandis que les dépenses par carte Ether.fi ont dépassé 120 millions de dollars par mois et représentent désormais près de la moitié des revenus. Une partie de ces revenus finance des rachats d'ETHFI, ce qui donne à l'ETHFI staked un lien plus direct avec la performance de l'activité qu'avec les seuls droits de gouvernance.
Davantage de fonctionnalités signifie aussi davantage de complexité. Chaque fonctionnalité ajoute un risque lié aux contrats, aux contreparties ou à la réglementation, tandis que des produits tels que le stablecoin et le déploiement de MoonPay ne sont pas encore pleinement opérationnels. Ether.fi convient surtout aux utilisateurs expérimentés qui privilégient l'auto-conservation et le rendement intégré, tout en surveillant de près les garanties, les autorisations de jetons et les conditions des produits.