
Pendant une décennie, Washington n'a pas réussi à déterminer quel régulateur gouverne la crypto. Le CLARITY Act a été conçu pour répondre à cette question et, en quatorze mois, il a progressé plus loin que toute autre législation précédente sur la structure du marché, obtenant l'approbation de la Chambre avec 78 voix démocrates et franchissant deux commissions du Sénat.
Sa progression a pris fin le 15 septembre 2026, au seuil procédural décisif du Sénat. La clôture a échoué par 49 voix contre 50. Tous les démocrates ont voté non, laissant le projet de loi crypto ayant fait l'objet du plus intense lobbying de l'histoire des États-Unis à onze voix d'un débat qu'il n'a jamais pu avoir.
Voici ce que fait ce projet de loi, pourquoi il a échoué et ce qui se passe maintenant. 👇
Qu'est-ce que le CLARITY Act ?
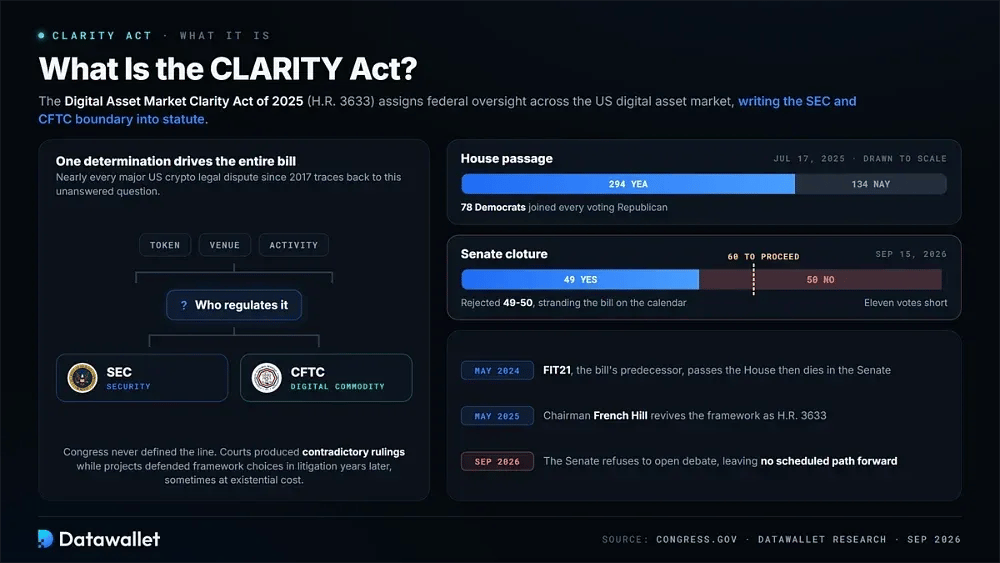
Le CLARITY Act, officiellement intitulé Digital Asset Market Clarity Act de 2025 (H.R. 3633), attribue la supervision fédérale à l'ensemble du marché des actifs numériques aux États-Unis. Il définit quand un token relève de l'autorité de la SEC en tant que valeur mobilière et quand il se qualifie de matière première numérique réglementée par la CFTC.
Cette frontière a motivé la quasi-totalité des principaux litiges juridiques liés à la crypto aux États-Unis depuis 2017. Le Congrès ne l'ayant jamais définie, les deux agences ont pu revendiquer des territoires qui se chevauchent. Les tribunaux ont rendu des décisions contradictoires, tandis que les projets ont choisi un cadre réglementaire pour finir par défendre ce choix dans des litiges des années plus tard, parfois à un coût existentiel.
Cette législation est née du FIT21, qui avait été adopté par la Chambre en mai 2024 avant d'être abandonné au Sénat. Le président de la commission des services financiers de la Chambre, French Hill, a relancé ce cadre en mai 2025. Le 17 juillet 2025, la Chambre l'a adopté par 294 voix contre 134, 78 démocrates s'étant joints à l'ensemble des républicains votants.
À partir de là, la bataille s'est entièrement déplacée vers le Sénat, où 60 voix étaient requises rien que pour entamer le débat. Ce test a eu lieu le 15 septembre 2026. L'assemblée l'a rejeté par 49 voix contre 50, laissant le projet de loi en suspens au calendrier, sans issue programmée.
Pourquoi le Clarity Act est crucial
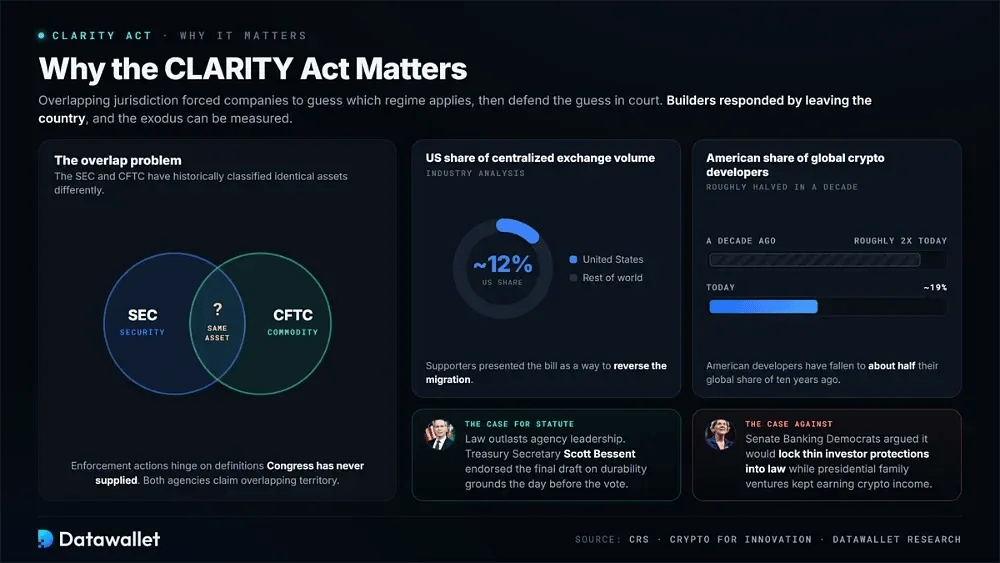
Le problème central réside dans le chevauchement des compétences. La SEC et la CFTC ont historiquement classé des actifs identiques de manière différente, obligeant les entreprises à déterminer elles-mêmes quel régime s'applique. Les mesures d'exécution peuvent alors dépendre de définitions que le Congrès n'a jamais fournies. Les développeurs ont réagi en quittant le pays.
L'impact économique peut être mesuré. Les analyses du secteur estiment que la part des États-Unis dans le volume des exchanges centralisés est proche de 12 %. Les développeurs de projets crypto américains représentent désormais environ 19 % du total mondial, soit environ la moitié de leur part d'il y a dix ans. Les partisans du projet de loi l'ont présenté comme un moyen d'inverser cette migration.
Inscrire ce cadre dans la loi lui confère également une durabilité qui dépasse les responsables dirigeant actuellement les agences. Les règles adoptées par une SEC favorable aujourd'hui peuvent être annulées par une instance hostile demain, ce qui explique pourquoi le secteur a insisté pour obtenir une législation plutôt que de simples directives des agences. Le secrétaire au Trésor, Scott Bessent, a approuvé le projet de loi final du Sénat précisément pour ces raisons, la veille du vote.
Les critiques ont considéré cette même permanence comme un écueil. Les démocrates de la commission bancaire du Sénat ont soutenu que le projet de loi graverait dans le marbre de faibles protections pour les investisseurs, tandis que les entreprises familiales du président continueraient de percevoir des revenus crypto que la législation ne restreindrait pas de manière significative. Cette objection est finalement devenue décisive lors du vote en séance plénière.
Fonctionnement du CLARITY Act
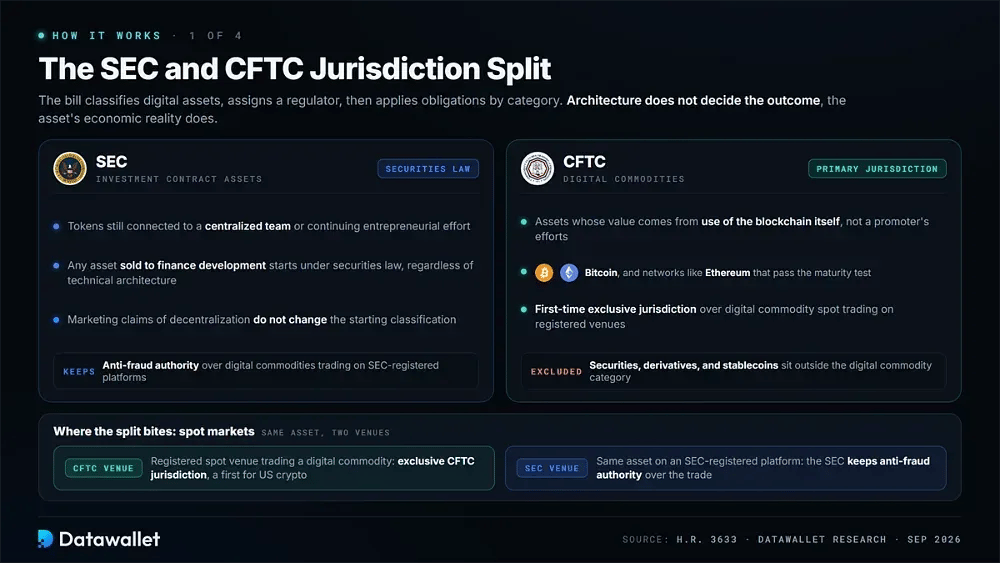
Dans son principe, le projet de loi classe les actifs numériques, attribue l'autorité réglementaire, puis applique des obligations en fonction de la catégorie obtenue. La question cruciale est de savoir si une blockchain est devenue suffisamment décentralisée pour que son token quitte entièrement la supervision de la SEC.
1. Répartition des compétences entre la SEC et la CFTC
La SEC conserve son autorité sur les actifs de contrats d'investissement. Cela inclut les tokens toujours liés à une équipe centralisée, à une levée de capitaux ou à un effort entrepreneurial continu. Tout actif vendu pour financer le développement relève initialement du droit des valeurs mobilières, indépendamment de son architecture technique ou de la manière dont son marketing décrit sa décentralisation.
La compétence principale sur les matières premières numériques revient à la CFTC. Il s'agit d'actifs dont la valeur provient de l'utilisation de la blockchain elle-même. Les valeurs mobilières, les dérivés et les stablecoins sont exclus de cette catégorie, qui englobe des actifs tels que Bitcoin et, sous réserve du test de maturité ci-dessous, des réseaux tels que Ethereum qui ont pris leur indépendance par rapport à leurs équipes fondatrices.
Cette distinction prend toute son importance sur les marchés spot. Pour la première fois, la CFTC obtiendrait la compétence exclusive sur le trading spot de matières premières numériques sur les plateformes enregistrées. La SEC conserverait toutefois une autorité en matière de lutte contre la fraude pour ces mêmes actifs lorsqu'ils sont négociés sur des plateformes enregistrées auprès d'elle.
2. Le test de la blockchain mature
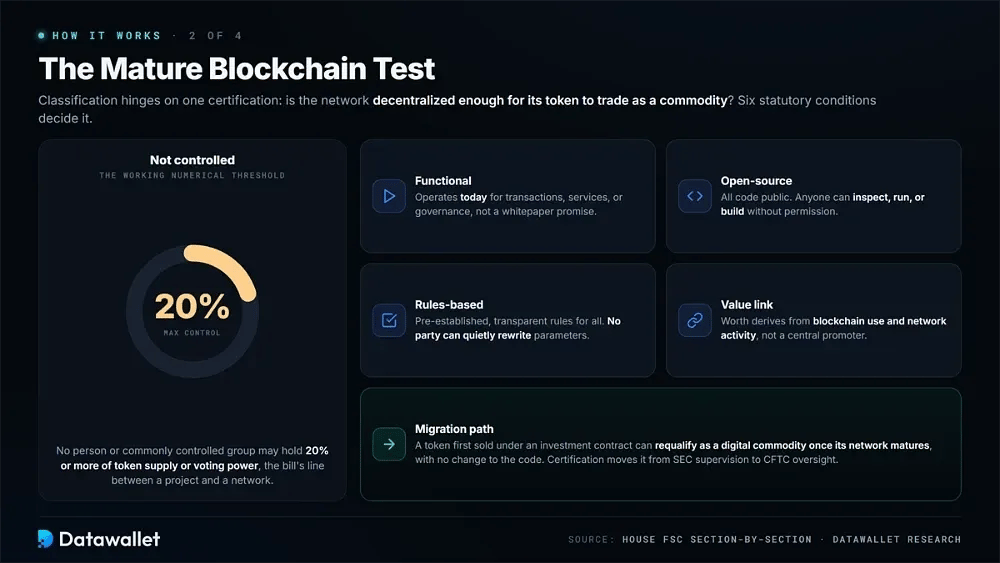
La classification dépend en fin de compte d'une certification connue sous le nom de test de la blockchain mature. Elle marque le stade à partir duquel un réseau est suffisamment décentralisé pour que son token soit négocié en tant que matière première. Le résumé section par section de la Chambre énonce les conditions requises.
Une blockchain doit satisfaire à ces exigences réglementaires pour être qualifiée de mature :
- Fonctionnelle : Le réseau doit effectivement fonctionner pour des transactions, des services ou de la gouvernance dès aujourd'hui, plutôt que d'exister sous la forme d'une promesse de whitepaper concernant des fonctionnalités que les développeurs prévoient de déployer plus tard.
- Open-source : l'ensemble du code sous-jacent doit être public, permettant à quiconque d'inspecter, d'exécuter ou de construire sur le réseau sans demander la permission d'un opérateur qui en contrôle l'accès.
- Fondé sur des règles : les opérations doivent suivre des règles préétablies et transparentes appliquées de manière cohérente à tous les participants, et non des paramètres qu'une seule partie peut modifier discrètement à sa guise.
- Non contrôlé : aucune personne ou aucun groupe sous contrôle commun ne peut détenir 20 % ou plus de l'offre de jetons ou des droits de vote, soit le seuil numérique de travail du projet de loi pour la décentralisation.
- Lien de valeur : la valeur de l'actif doit découler de l'utilisation réelle de la blockchain et de l'activité du réseau plutôt que des efforts de gestion continus d'un promoteur central identifiable.
- Voie de migration : un jeton initialement vendu dans le cadre d'un contrat d'investissement peut ensuite être requalifié en matière première numérique une fois son réseau mûri, sans nécessiter de modification du code.
3. Auto-certification et enregistrement
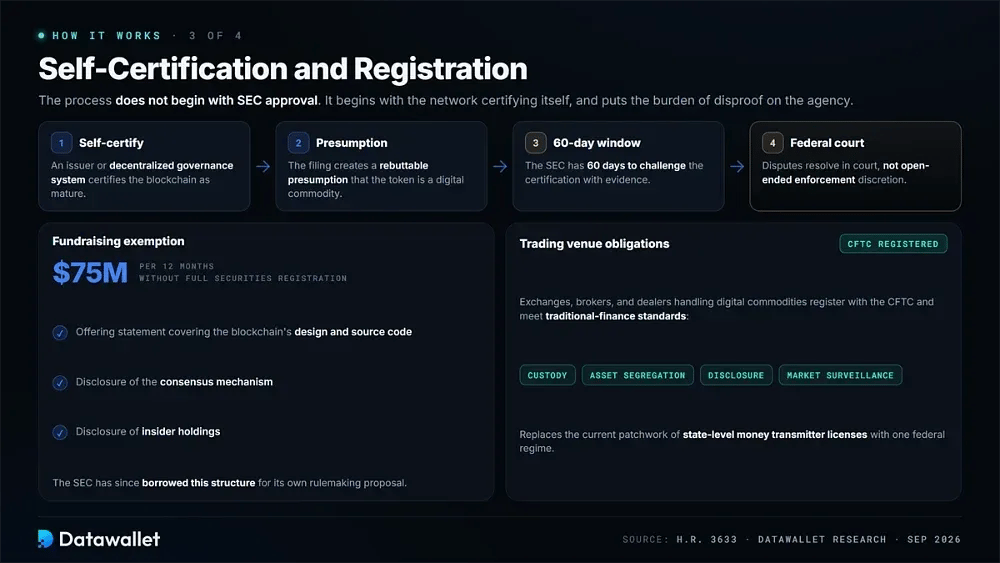
Le processus ne commence pas par l'approbation de la SEC. Un émetteur ou un système de gouvernance décentralisée peut auto-certifier une blockchain comme mature, créant ainsi une présomption réfragable. L'agence dispose alors de 60 jours pour contester cette certification, les litiges étant finalement réglés devant un tribunal fédéral plutôt que par le biais d'un pouvoir discrétionnaire d'application de la loi sans limite.
La levée de fonds bénéficie d'une exemption distincte. Les projets pouvaient lever jusqu'à 75 millions de dollars sur 12 mois sans enregistrement complet en tant que valeurs mobilières, à condition de déposer une déclaration d'offre couvrant la conception et le code source de la blockchain, son mécanisme de consensus et les avoirs des initiés. La SEC a depuis emprunté cette structure pour sa propre proposition de réglementation.
Les plateformes de trading font face à des exigences plus conventionnelles. Les bourses, les courtiers et les négociants gérant des matières premières numériques devraient s'enregistrer auprès de la CFTC. Ils devraient également respecter les normes de la finance traditionnelle en matière de conservation, de ségrégation des actifs des clients, de divulgation et de surveillance du marché, remplaçant ainsi la mosaïque actuelle de licences de transferts de fonds au niveau des États.
4. L'exclusion de la DeFi et des développeurs
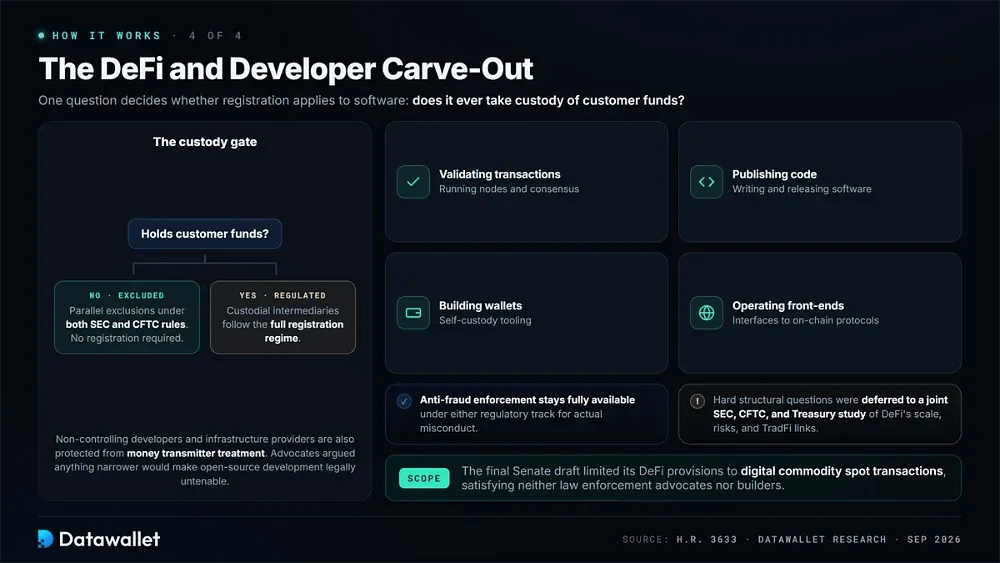
Les logiciels qui ne prennent jamais la custodie des fonds des clients reçoivent des exclusions parallèles en vertu des règles de la SEC et de la CFTC. Les activités telles que la validation des transactions, la publication de code, la création de wallet et l'exploitation d'interfaces front-end se trouvent en dehors des exigences d'enregistrement. La lutte contre la fraude pour les manquements avérés reste pleinement applicable sous l'une ou l'autre voie réglementaire.
Une autre disposition protège les développeurs non décisionnaires et les fournisseurs d'infrastructure contre le statut de transmetteurs de fonds. Les partisans des plateformes d'échange décentralisées ont fait valoir lors des négociations qu'une protection plus étroite rendrait le développement open-source juridiquement intenable. Le projet final du Sénat a limité ses dispositions relatives à la DeFi aux transactions spot de matières premières numériques.
La législation prévoyait également une étude conjointe de la SEC, de la CFTC et du Trésor sur l'échelle, les risques et les liens de la DeFi avec les marchés traditionnels. Au lieu de régler les questions structurelles les plus difficiles dans la loi, les législateurs les ont reportées à une réglementation ultérieure. Le compromis n'a pleinement satisfait ni les partisans de l'application de la loi ni les développeurs qu'il couvrait.
Chronologie du Clarity Act
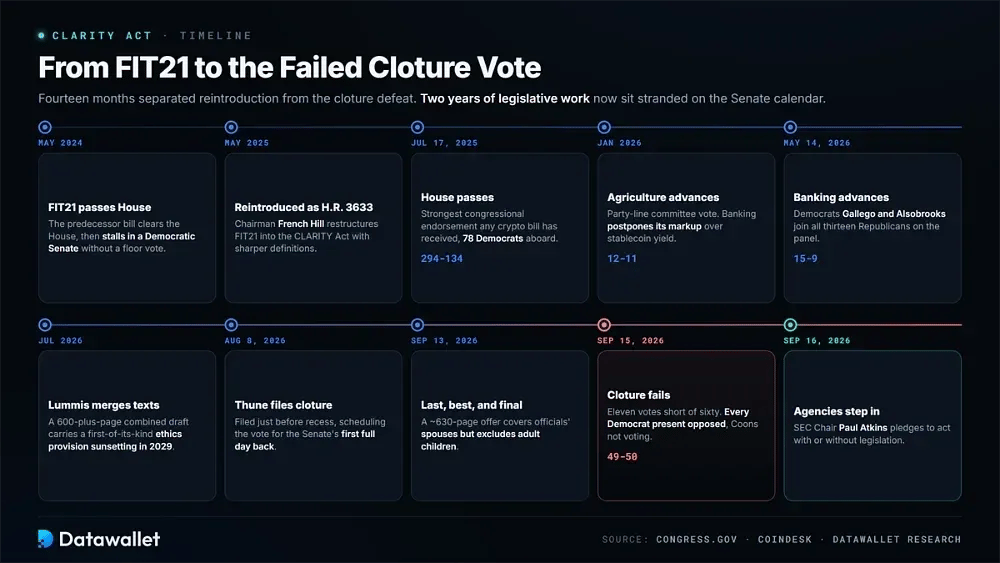
Le temps législatif consommé à chaque étape aide à expliquer pourquoi le vote rejeté a de l'importance. Cet historique s'appuie sur les mesures législatives officielles et les reportages contemporains sur les quatorze mois séparant la réintroduction et l'échec de la motion de clôture.
Le parcours du projet de loi, du FIT21 au vote de clôture rejeté :
- Mai 2024 : le projet de loi prédécesseur FIT21 est adopté par la Chambre des représentants avec un soutien bipartisan, puis s'enlise dans un Sénat contrôlé par les démocrates qui ne lui accorde jamais de vote en séance plénière.
- Mai 2025 : le président French Hill réintroduit le cadre sous le nom de H.R. 3633, restructurant le FIT21 dans le Clarity Act avec des définitions plus nettes et des exemptions révisées.
- Juillet 2025 : la Chambre adopte le projet de loi par 294 voix contre 134 le 17 juillet, avec 78 démocrates favorables, soit le soutien parlementaire le plus fort qu'une législation crypto ait jamais reçu.
- Janvier 2026 : la commission de l'Agriculture du Sénat fait avancer son texte connexe par un vote de 12 contre 11 selon les lignes partidaires, tandis que la commission bancaire du Sénat reporte son propre examen en raison de différends sur le yield des stablecoins.
- Mai 2026 : la commission bancaire du Sénat fait avancer le projet de loi par 15 voix contre 9 le 14 mai, les démocrates Ruben Gallego et Angela Alsobrooks se joignant aux treize républicains du panel.
- Juillet 2026 : la sénatrice Cynthia Lummis publie un texte fusionné de plus de 600 pages combinant les projets de la commission bancaire et de l'Agriculture, assorti d'une disposition éthique inédite qui expire en 2029.
- 8 août 2026 : le leader de la majorité John Thune dépose une motion de clôture juste avant la suspension des travaux, programmant le vote de procédure pour le premier jour complet de retour du Sénat en septembre.
- 13 septembre 2026 : les républicains font circuler une offre finale d'environ 630 pages comportant des restrictions éthiques révisées couvrant les conjoints des fonctionnaires mais excluant les enfants adultes, présentée comme la dernière, la meilleure et la définitive.
- 15 septembre 2026 : la motion de clôture échoue par 49 voix contre 50, soit onze voix de moins que les soixante requises, avec tous les démocrates présents opposés et le sénateur Chris Coons ne prenant pas part au vote.
- 16 septembre 2026 : le président de la SEC Paul Atkins s'engage à ce que l'agence agisse avec ou sans législation, déplaçant le centre de gravité réglementaire vers la réglementation par les agences.
Pourquoi le Clarity Act a échoué le 15 septembre
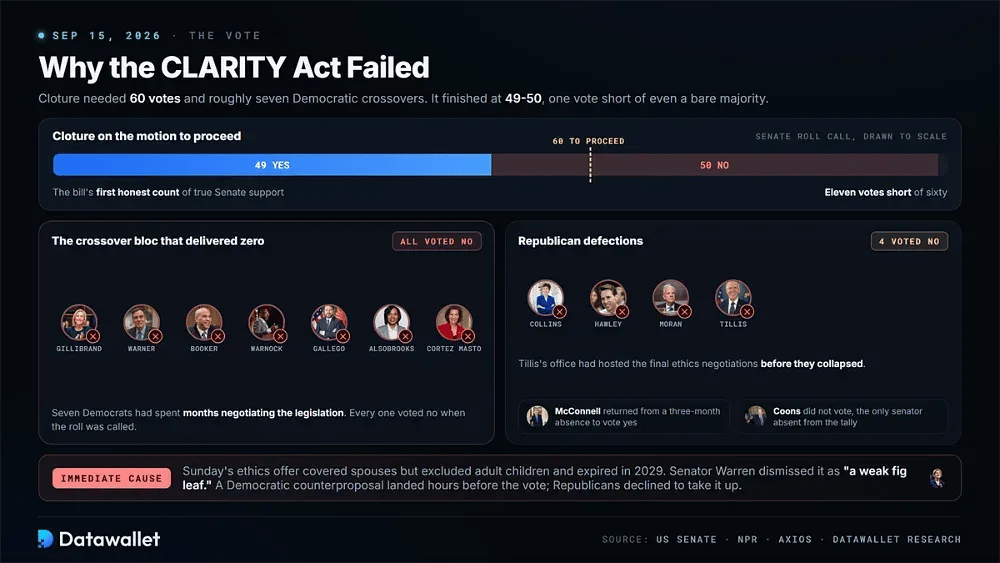
La procédure du Sénat a laissé peu de marge d'erreur. La clôture sur la motion d'examen nécessitait 60 voix avant que le débat, les amendements ou un vote sur l'adoption finale ne puissent commencer. Les républicains avaient donc besoin d'environ sept ralliements démocrates. Au lieu de cela, le décompte s'est arrêté à 49 contre 50, soit une voix de moins que la simple majorité.
Le soutien démocrate a complètement disparu. Les sénateurs Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks et Cortez Masto avaient passé des mois à négocier la législation, mais tous ont voté contre. Un bloc censé produire sept votes transversaux n'en a apporté aucun, donnant au projet de loi son premier véritable décompte de soutien au Sénat.
Les républicains ont également perdu des voix. Quatre se sont opposés à la clôture : Susan Collins, Josh Hawley, Jerry Moran et Thom Tillis. Le bureau de Tillis avait accueilli les dernières négociations sur l'éthique avant leur effondrement. Mitch McConnell est revenu après une absence de trois mois pour voter oui, mais ces défections ont éliminé toute marge d'erreur.
L'éthique a été la cause immédiate. L'offre finale de dimanche interdisait aux fonctionnaires et à leurs conjoints de tirer profit d'actifs numériques, mais excluait les enfants majeurs. Les questions d'application sont restées sans réponse et la disposition expirait en janvier 2029. La sénatrice Elizabeth Warren l'a qualifiée de « faible feuille de vigne ». Les démocrates ont présenté une contre-proposition quelques heures avant le vote, que les républicains ont refusé d'examiner.
Les trois litiges qui ont fait couler le projet de loi
Les arguments qui ont finalement tué la législation ne portaient pas sur son cadre juridictionnel fondamental. Le large soutien en faveur d'un partage de la surveillance entre la SEC et la CFTC s'est maintenu jusqu'aux dernières étapes. Les négociateurs n'ont en revanche pas réussi à résoudre les différends supplémentaires rattachés à ce consensus.
La clause d'éthique
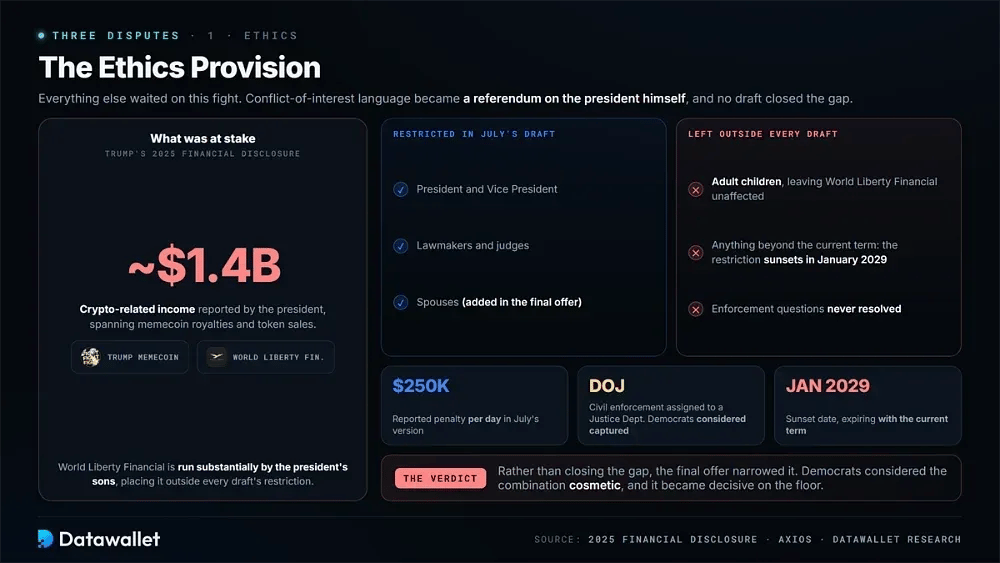
Tout le reste est resté en suspens à cause de la bataille éthique. La déclaration financière de Trump pour 2025 a révélé environ 1,4 milliard de dollars de revenus liés aux cryptomonnaies, notamment des redevances de memecoin et des ventes de jetons associées à World Liberty Financial. Par conséquent, le libellé sur les conflits d'intérêts est devenu un référendum sur le président lui-même.
La limite a changé à chaque projet de version. Celle de juillet interdisait au président, au vice-président, aux législateurs, aux juges et à leurs conjoints d'émettre ou de parrainer des actifs numériques en échange d'une rémunération. Les sanctions étaient rapportées jusqu'à 250 000 dollars par jour. L'application civile a ensuite été confiée à un ministère de la Justice que les démocrates considéraient comme inféodé.
Plutôt que de combler l'écart, l'offre finale l'a réduit. Les enfants majeurs sont restés en dehors de la restriction, laissant World Liberty Financial, dirigé en grande partie par les fils du président, intact. L'échéance de janvier 2029 signifiait également que la contrainte expirerait avec le mandat actuel. Les démocrates ont jugé cette combinaison purement cosmétique.
Stablecoin yield
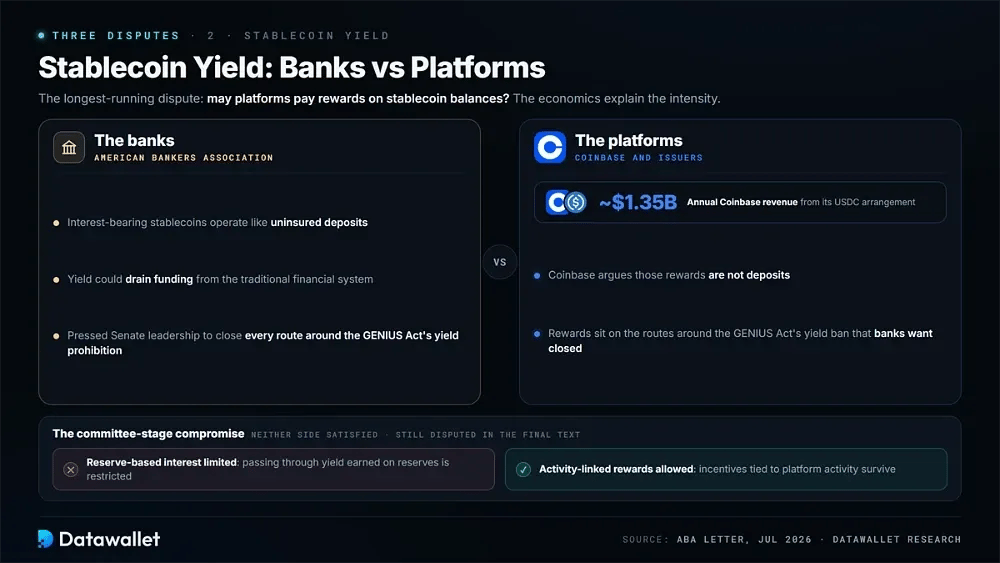
La question de savoir si les plateformes peuvent verser des rewards sur les soldes de stablecoin est devenue le litige le plus long. Les banques ont soutenu que les stablecoins générant du yield fonctionnent comme des dépôts non assurés et pourraient drainer des fonds du système financier traditionnel. L'American Bankers Association a fait pression sur la direction du Sénat pour fermer toutes les issues contournant l'interdiction de yield de la loi GENIUS.
L'ampleur des aspects économiques aide à expliquer l'intensité. Coinbase gagne environ 1,35 milliard de dollars par an grâce à son accord sur l'USDC et soutient que ces rewards ne sont pas des dépôts. Pendant la phase de commission, les négociateurs ont proposé de limiter les intérêts basés sur les réserves tout en autorisant les rewards liés à l'activité. Aucune des deux parties n'a été pleinement satisfaite et la question est restée litigieuse dans le texte final.
DeFi et finance illicite
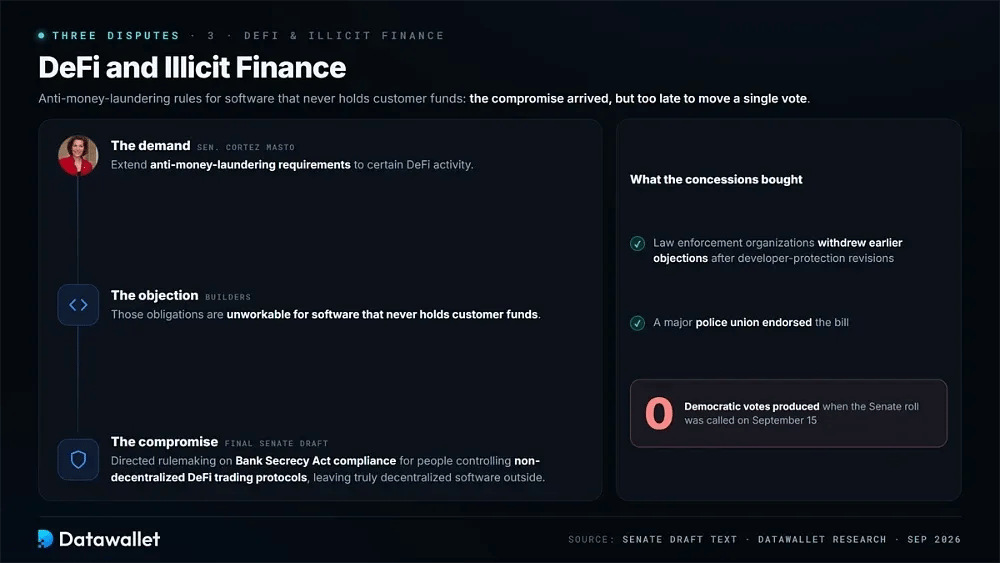
La sénatrice Catherine Cortez Masto a cherché à étendre les exigences anti-blanchiment à certaines activités DeFi. Les développeurs ont affirmé que ces obligations étaient intenables pour des logiciels qui ne détiennent jamais les fonds des clients. Le projet de loi final du Sénat a tenté un compromis en ordonnant l'élaboration de règles sur la conformité à la loi sur le secret bancaire pour les personnes contrôlant des protocoles de trading DeFi non décentralisés.
Ce mouvement est arrivé trop tard pour modifier le vote. Les organisations chargées de l'application de la loi ont retiré leurs objections initiales après la révision des protections pour les développeurs, et un syndicat de police majeur a soutenu le projet de loi. Malgré cela, les concessions n'ont produit aucune voix démocrate lors de l'appel nominal du Sénat le 15 septembre.
Comment les marchés ont réagi à l'échec du vote
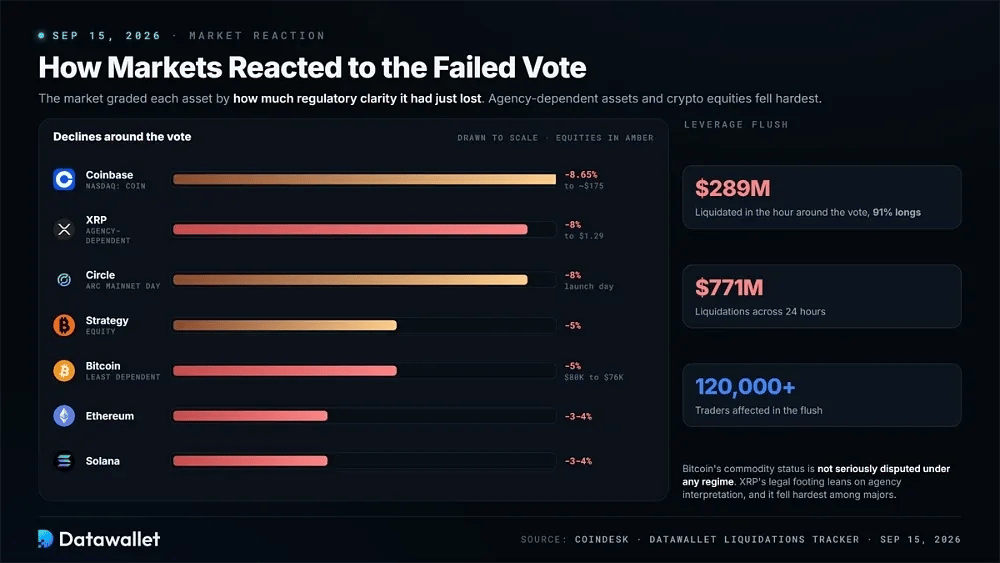
Le Bitcoin est passé de près de 80 000 dollars dans la nuit à environ 76 000 dollars à l'annonce du décompte des votes, une baisse relativement mesurée pour l'actif le moins dépendant de la législation. Les altcoins ont chuté plus brutalement. Le XRP a perdu près de 8 % pour s'établir à 1,29 dollar, tandis que l'Ethereum et le Solana ont chacun reculé d'environ 3 à 4 %.
La leverage a amplifié la vente massive. Environ 289 millions de dollars de positions ont été liquidées au cours de l'heure entourant le vote, et environ 91 % étaient des positions acheteuses (longs). Sur 24 heures, les liquidations ont atteint 771 millions de dollars et ont touché plus de 120 000 traders. Vous pouvez suivre ce type de nettoyage en temps réel sur le tracker de liquidations crypto de Datawallet.
Les actions ont subi les pertes les plus raides. Coinbase a chuté de 8,65 % pour atteindre environ 175 dollars. Circle a baissé d'environ 8 % le jour même du lancement de son mainnet Arc aux côtés de BlackRock et BNY, tandis que Strategy a reculé de 5 %. Les marchés ont réévalué les entreprises dont les modèles supposaient qu'un cadre réglementaire était proche.
Le schéma en lui-même était instructif. Les actifs tels que le XRP, dont le statut juridique dépend davantage de l'interprétation des agences que de la loi, ont subi les baisses les plus importantes. La classification du Bitcoin en tant que matière première, en revanche, ne fait pas l'objet d'un litige sérieux sous aucun régime. En effect, le marché a évalué chaque actif en fonction de la clarté réglementaire qu'il venait de perdre.
Cotes des marchés de prédiction pour le Clarity Act
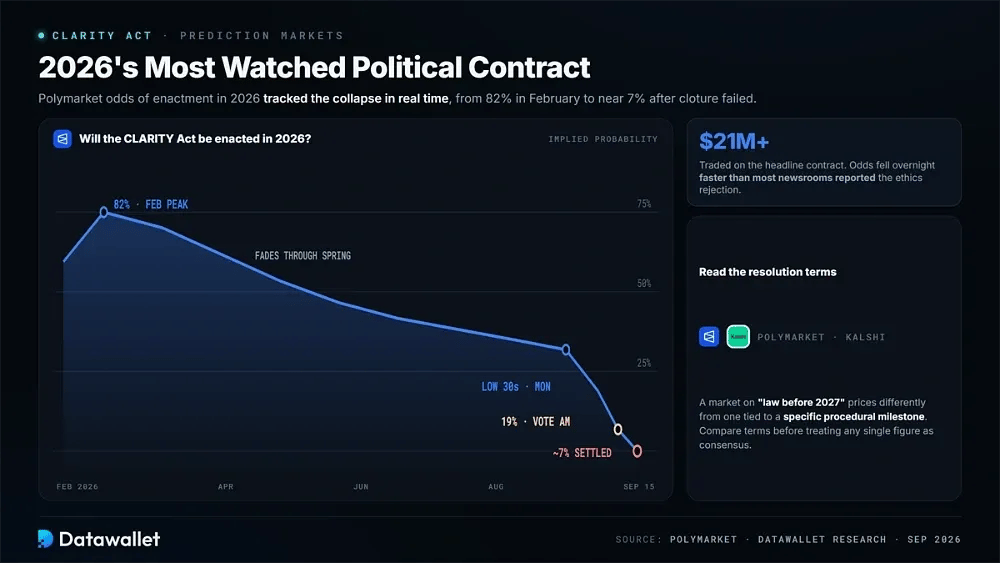
La législation est devenue le contrat politique le plus suivi de 2026, et l'historique des prix a suivi de près son effondrement. Sur Polymarket, les probabilités d'adoption en 2026 ont atteint 82 % en février avant de s'étioler au printemps. Elles s'élevaient à 19 % le matin du vote et se sont stabilisées autour de 7 % après l'échec de la clôture.
Le volume de trading a renforcé le signal. Plus de 21 millions de dollars ont changé de mains sur le contrat principal. Les probabilités ont chuté du début des années 30 dans la nuit de lundi pour atteindre la dizaine mardi, indiquant que les traders ont traité le rejet par les démocrates de la dernière offre éthique plus rapidement que ne l'ont rapporté la plupart des rédactions.
La structure de chaque contrat reste importante lors de la comparaison des plateformes. Un marché se demandant si le projet de loi deviendra une loi avant 2027 aura une tarification différente d'un marché lié à une étape procédurale spécifique. Cette distinction est visible lors de la comparaison des listes de Polymarket et de Kalshi construites autour de la même question sous-jacente. Les conditions de résolution doivent donc être lues avant de considérer un chiffre unique comme un consensus.
Le plan B de la SEC et de la CFTC
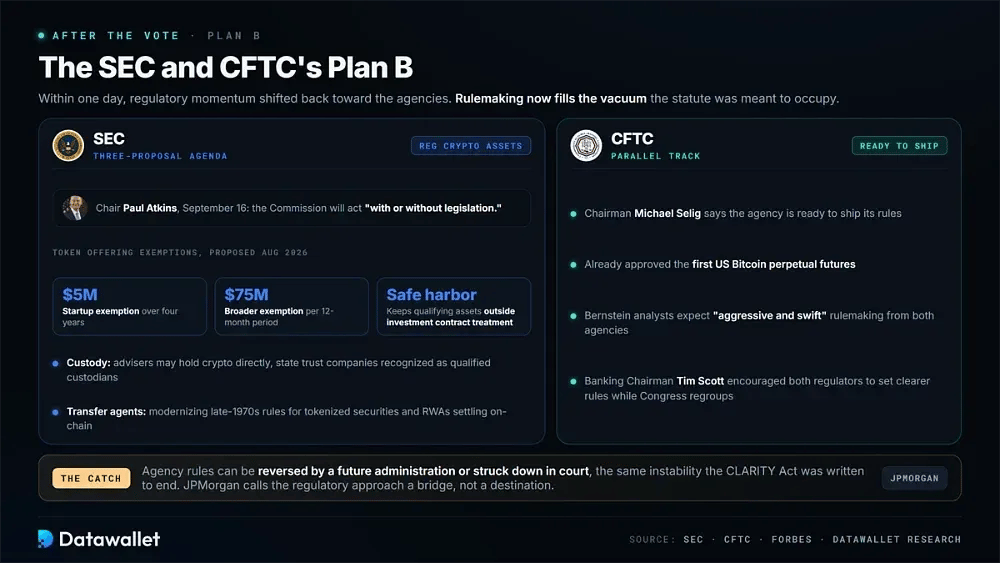
Dès le lendemain du vote, la dynamique réglementaire est redevenue favorable aux agences. Le président de la SEC, Paul Atkins, s'est engagé à ce que la Commission agisse « avec ou sans législation ». Le président de la commission bancaire, Tim Scott, a également encouragé les deux régulateurs à établir des règles plus claires pour les actifs numériques pendant que le Congrès se réorganise.
La SEC dispose déjà d'un véhicule en place. Le règlement sur les actifs cryptographiques (Regulation Crypto Assets), proposé en août, fournirait une exemption pour les startups pour les offres de jetons allant jusqu'à 5 millions de dollars sur quatre ans. Une exemption plus large permettrait 75 millions de dollars par période de 12 mois, tandis qu'un port d'attache conditionnel (safe harbor) maintiendrait les actifs éligibles en dehors du traitement des contrats d'investissement.
Deux propositions supplémentaires complètent l'ordre du jour. L'une permettrait aux conseillers en investissement de détenir directement des cryptomonnaies et de reconnaître les sociétés de fiducie d'État en tant que dépositaires qualifiés. L'autre moderniserait les règles sur les agents de transferts datant de la fin des années 1970 pour les titres tokenisés et les actifs du monde réel (RWA) s'établissant on-chain.
La CFTC fait avancer ses propres travaux en même temps. Le président Michael Selig a déclaré que l'agence était prête à publier ses règles après avoir déjà approuvé les premiers futures perpétuels sur le Bitcoin aux États-Unis. La voie législative étant bloquée pour l'année, les analystes de Bernstein s'attendent désormais à une réglementation « agressive et rapide » de la part des deux agences.
L'action réglementaire présente une faiblesse familière. Les règles émises en vertu de l'autorité existante peuvent être annulées par une future administration ou contestées en justice. Il s'agit de la même instabilité que le CLARITY Act a été conçu pour éliminer, raison pour laquelle JPMorgan et d'autres qualifient cette approche réglementaire de bridge plutôt que de destination finale.
Que va-t-il se passer pour le CLARITY Act ?
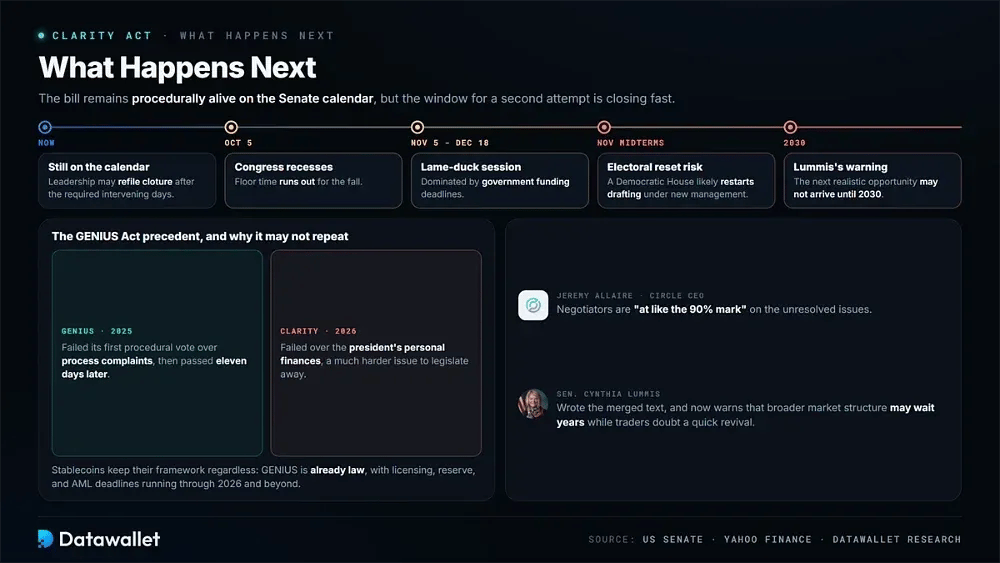
La législation reste procéduralement active. Elle figure toujours au calendrier du Sénat, et les dirigeants pourraient déposer une nouvelle motion de clôture après les jours intermédiaires requis. Les partisans soulignent à plusieurs reprises le GENIUS Act, qui avait échoué lors de son premier vote de procédure avant d'être adopté onze jours plus tard.
Le PDG de Circle, Jeremy Allaire, affirme que les négociateurs se trouvent « à environ 90 % » sur les points en suspens. Les traders sont moins convaincus que le précédent du GENIUS Act se répétera. La différence est structurelle : le GENIUS a initialement échoué en raison de doléances procédurales, tandis que le CLARITY a achoppé sur les finances personnelles du président, un problème beaucoup plus difficile à résoudre par la législation.
Le temps presse également. Le Congrès suspend ses travaux le 5 octobre. La session de transition (lame-duck session) du 5 novembre au 18 décembre sera dominée par le financement du gouvernement, et si les démocrates remportent le contrôle de la Chambre en novembre lors des élections de mi-mandat, le cadre sera probablement remis sur la table sous une nouvelle direction et avec des exigences entièrement nouvelles.
La régulation des stablecoins se poursuit indépendamment de cette issue. Le GENIUS Act est déjà une loi, et ses délais en matière de licence, de réserves et de lutte contre le blanchiment d'argent s'étendent jusqu'en 2026 et au-delà. Les jetons de paiement conservent donc leur cadre fédéral en attendant que la structure globale du marché se mette en place. La sénatrice Lummis a averti que la prochaine occasion réaliste pour cette dernière pourrait ne pas se présenter avant 2030.
Risques et questions ouvertes
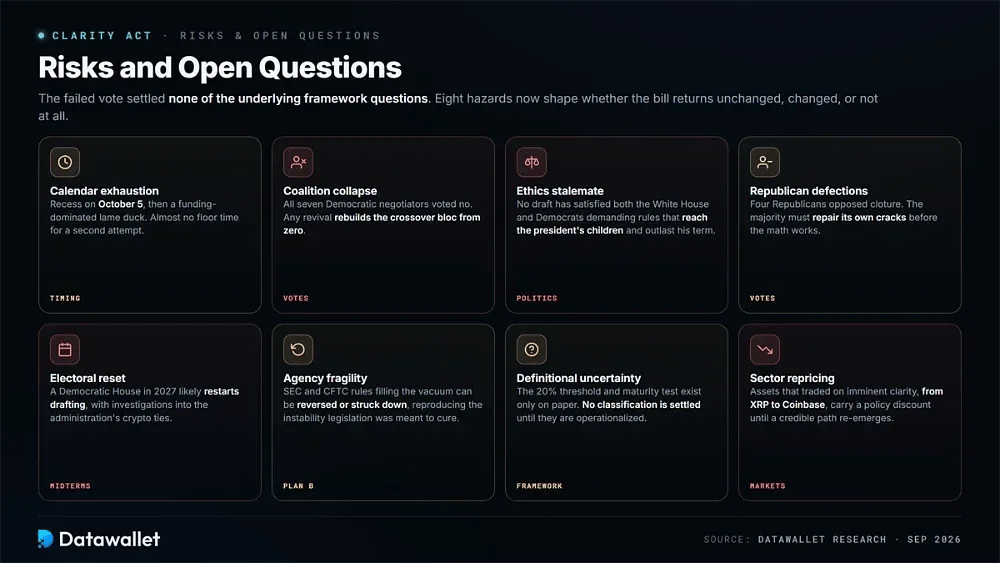
Le vote de clôture manqué n'a résolu aucune des questions fondamentales du cadre, et chaque groupe impliqué fait désormais face à une forme différente d'exposition. Ces risques détermineront si le CLARITY Act reviendra inchangé, sous une autre forme, ou s'il ne reviendra pas du tout.
Les principaux risques qui pèsent actuellement sur la structure du marché crypto américain :
- Épuisement du calendrier : le Congrès suspend ses travaux le 5 octobre et la session de transition est dominée par les échéances de financement, ne laissant pratiquement aucun temps de parole réaliste pour une seconde tentative de clôture.
- Effondrement de la coalition : les sept négociateurs démocrates ont voté non, ce qui signifie que toute relance devra reconstruire le bloc transpartisan à partir de zéro plutôt que de convertir un ou deux récalcitrants restants.
- Impasse éthique : aucun projet n'a satisfait à la fois une Maison-Blanche protégeant les entreprises familiales et des démocrates exigeant des restrictions qui atteignent les enfants du président et survivent à son mandat.
- Défections républicaines : quatre républicains se sont opposés à la clôture, de sorte qu'une négociation démocrate parfaite exige désormais de réparer les fissures au sein de la majorité avant que le calcul ne fonctionne.
- Réinitialisation électorale : une Chambre démocrate en 2027 relancerait probablement complètement la rédaction, et de nouvelles majorités devraient ouvrir des enquêtes touchant aux liens de l'administration avec la crypto.
- Fragilité des agences : les règles de la SEC et de la CFTC qui comblent actuellement le vide peuvent être annulées par de futures administrations ou invalidées en justice, reproduisant l'instabilité que la législation était censée corriger.
- Incertitude des définitions : le seuil de contrôle de 20 % et le test de maturité n'existent que sur le papier, de sorte qu'aucune classification de jeton n'est définitive tant qu'une agence ou qu'une loi ne les rend pas opérationnels.
- Revalorisation du secteur : les actifs et les actions qui ont négocié sur la base d'une clarté réglementaire imminente, du XRP à Coinbase, portent désormais une décote politique qui persiste jusqu'à ce qu'une voie crédible réapparaisse.
Dernières réflexions
Aucun projet de loi sur la structure du marché crypto n'a été aussi près d'être adopté que le CLARITY Act, et pourtant il lui a manqué onze voix. Son cadre fondamental : la clarté juridictionnelle, un test de maturité et des voies d'enregistrement définies, continue de bénéficier d'un large soutien dans les deux partis. La politique environnante s'est révélée fatale.
Le 15 septembre a également démontré que la politique crypto ne se résume plus seulement à la crypto. Les définitions des jetons et le financement de la CFTC n'ont pas fait échouer le projet de loi. C'est l'éthique présidentielle qui l'a fait, liant son avenir au cycle politique plus large plutôt qu'aux simples budgets de lobbying de l'industrie.
D'ici la fin de l'année, surveillez trois signaux : si Thune programme une nouvelle tentative de clôture avant le 5 octobre, l'avancement de Regulation Crypto Assets à la SEC, et la manière dont les élections de mi-mandat de novembre redessinent les commissions responsables du prochain projet. Rien de tout cela ne constitue un conseil en investissement.