Que sont les produits dérivés de liquid staking ?
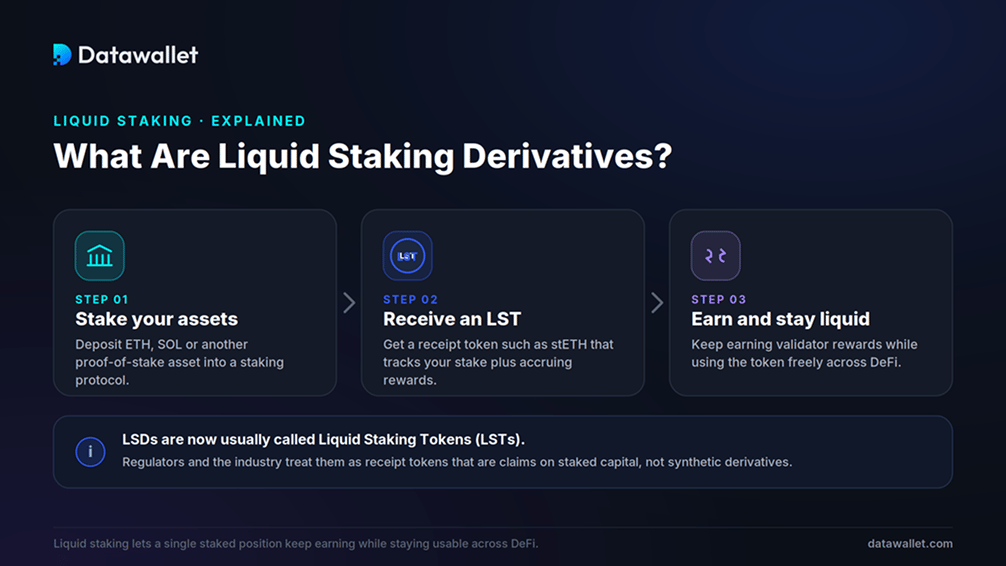
Un produit dérivé de liquid staking est un jeton qu'un protocole émet lorsque vous effectuez un dépôt d'actifs dans son service de staking. Il représente votre créance sur le stake mutualisé ainsi que les récompenses accumulées, et vous pouvez le conserver, le vendre, le prêter ou l'utiliser comme garantie pendant que les jetons sous-jacents restent verrouillés dans la couche de consensus.
Le terme « dérivé » est un héritage du passé. Les organismes sectoriels et les régulateurs américains préfèrent désormais « jeton de liquid staking » ou « jeton de reçu de staking », car ces actifs sont des créances directes sur du capital staked plutôt que des instruments synthétiques qui suivent un prix. Nous utilisons ici LSD et LST de manière interchangeable, LST étant le terme le plus exact.
Ils existent parce que le staking natif impose un compromis. Faire fonctionner un validateur Ethereum exige de bloquer 32 ETH dans la couche de consensus, où ils restent inactifs au-delà d'un rendement de base. Le liquid staking supprime ce blocage grâce à un reçu liquide : le même capital sécurise le réseau et travaille simultanément ailleurs.
Le modèle a décollé après le passage d'Ethereum à la preuve d'enjeu lors de la Merge en septembre 2022, puis s'est accéléré lorsque la mise à niveau Shapella a activé les retraits de staking en avril 2023. Avec des retraits actifs, les LST pouvaient être échangés contre l'actif sous-jacent, ce qui a ancré leur valeur.
Comment fonctionnent les produits dérivés de liquid staking ?
Un protocole de liquid staking se place entre vous et les validateurs. Il mutualise les dépôts, délègue aux opérateurs de nœuds et émet un jeton qui suit votre position. Les mécanismes varient selon le protocole, mais le cycle de vie reste constant.
1. Dépôt, mutualisation et frappe
Lorsque vous effectuez un dépôt d'ETH, de SOL ou d'un autre actif pris en charge, le protocole le met en commun et crée un montant équivalent de son jeton de staking dans votre wallet. Le dépôt est ensuite staked auprès d'un ensemble de validateurs, ce qui vous évite le solde minimum et le travail d'exploitation d'un nœud.
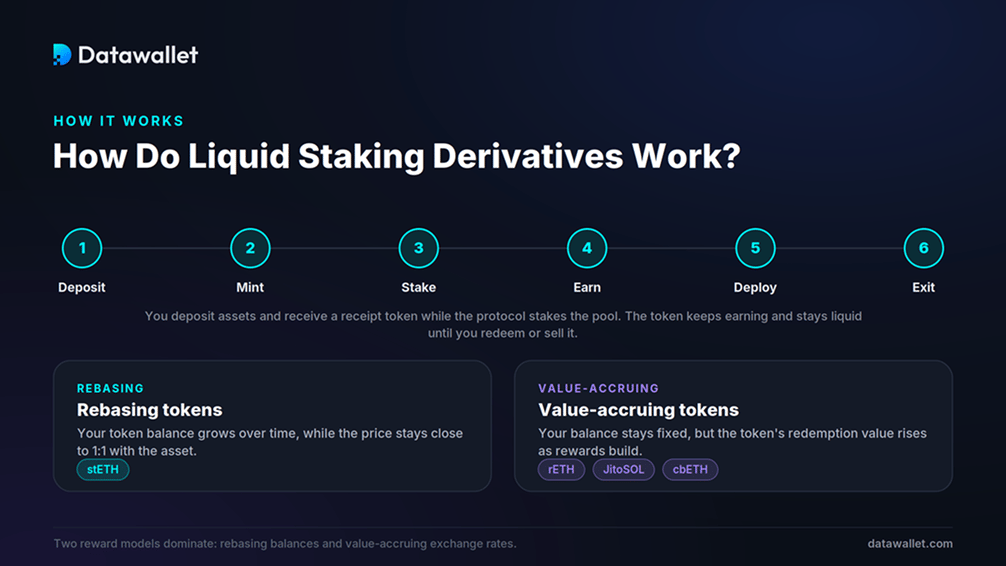
Le cycle de vie de base fonctionne ainsi :
- Dépôt : envoyez un actif comme ETH ou SOL vers le contrat intelligent du protocole via son application ou un wallet connecté.
- Mint : le protocole émet un jeton de reçu (stETH, rETH, JitoSOL) qui enregistre votre part du pool et les éventuelles récompenses dues.
- Stake : les fonds mutualisés sont délégués à des opérateurs de nœuds qui valident les transactions et perçoivent des récompenses de consensus.
- Gains : votre jeton reflète automatiquement les récompenses accumulées, sans réclamation ni validateur à maintenir.
- Déployer : placez ce jeton sur des marchés de prêt, des pools de liquidité ou d'autres stratégies pendant que le dépôt reste staked.
- Sortie : rachetez via la file de retrait du protocole, ou vendez sur le marché secondaire pour une sortie immédiate.
2. Comment les récompenses de staking s'accumulent
La manière dont un LST reflète les récompenses compte pour la comptabilité, la fiscalité et les intégrations DeFi. Deux modèles dominent.
- Jetons à rebasage : votre solde augmente chaque jour pour refléter les récompenses, tout en conservant une valeur d'environ 1:1 avec l'actif sous-jacent. Le stETH de Lido fonctionne ainsi, et la plupart des détenteurs l'enveloppent en wstETH, sans rebasage, pour les protocoles DeFi qui attendent un solde fixe.
- Jetons à valorisation croissante : votre solde reste fixe, mais la valeur de remboursement du jeton augmente à mesure que les récompenses s'accumulent. Le rETH de Rocket Pool, le cbETH de Coinbase, le sfrxETH de Frax et le JitoSOL de Jito reposent sur cette conception : un jeton peut ainsi être échangé peu à peu contre plus d'une unité de l'actif de base.
Les protocoles prélèvent une part des récompenses à titre de frais. Lido facture 10 %, répartis entre les opérateurs de nœuds et la trésorerie de sa DAO, tandis que Rocket Pool facture davantage en échange d'un ensemble d'opérateurs plus décentralisé.
3. Remboursement, retraits et ancrage
Un LST conserve sa valeur grâce à la possibilité de rachat et à l'arbitrage. Comme vous pouvez échanger le jeton contre l'actif sous-jacent via la file d'attente de retrait, les traders l'achètent dès qu'il se négocie sous sa juste valeur et le rachètent pour réaliser un profit, ce qui ramène le prix vers la parité.
Le délai est le point faible. Les files de sortie ne sont pas instantanées et Ethereum ne traite qu'un nombre limité de retraits de validateurs à la fois ; les rachats peuvent donc prendre plusieurs jours en cas de sorties massives. Quiconque a besoin de liquidité immédiate vend sur une plateforme d'échange décentralisée, où des pools profonds maintiennent généralement des prix serrés, mais les écarts peuvent se creuser en période de tension.
Principaux protocoles de liquid staking
Le liquid staking est la plus grande catégorie de la DeFi. Une poignée de protocoles détiennent l'essentiel de la valeur, répartie entre Ethereum et Solana.
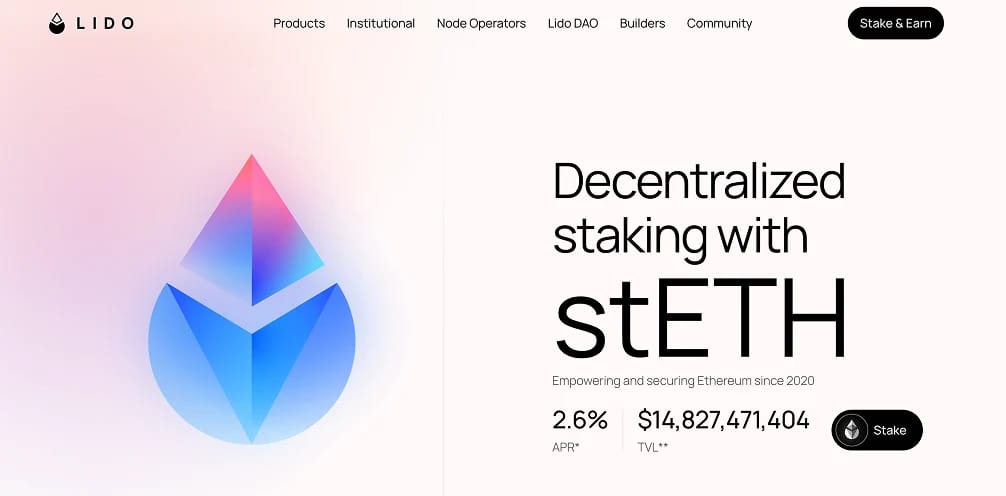
- Lido (stETH) : le leader d'Ethereum, qui détient près de la moitié du secteur avec plus de 20 milliards de dollars staked. Le stETH est le LST le plus largement intégré, accepté comme garantie sur les principales plateformes de prêt et de liquidité. Notre présentation de Lido détaille le protocole.
- Rocket Pool (rETH) : l'option Ethereum centrée sur la décentralisation, bâtie sur un réseau d'opérateurs de nœuds sans autorisation. Elle sacrifie une part de profondeur de liquidité au profit d'une meilleure résistance à la censure.
- Binance Staked ETH (WBETH) : l'un des plus importants jetons de staking d'ETH en valeur, émis via Binance et utilisé dans son écosystème ainsi que sur des plateformes DeFi prises en charge.
- Jito (JitoSOL) : le principal LST de Solana, avec des milliards de SOL en staking. Jito capte la valeur maximale extractible issue de l'ordonnancement des transactions et la reverse aux stakers, ce qui porte son rendement au-dessus du staking Solana standard. Consultez notre guide sur Jito et JitoSOL.
- Marinade et Sanctum (Solana) : le mSOL de Marinade a été l'un des premiers standards de Solana, tandis que Sanctum alimente un large éventail de LST Solana, élargissant le choix de validateurs et de jetons.
- ether.fi (eETH et weETH) : le plus grand protocole de liquid restaking, qui associe le staking de base et le restaking EigenLayer dans un seul jeton. Consultez notre guide ether.fi.
Parmi les autres options établies figurent cbETH de Coinbase, mETH de Mantle, sfrxETH de Frax, StakeWise et LsETH de Liquid Collective. Pour un classement à jour, consultez nos meilleures plateformes de liquid staking.
Principaux cas d'usage des produits dérivés de liquid staking
L'intérêt d'un LST est qu'une seule position remplit plusieurs fonctions à la fois. Les détenteurs combinent les récompenses de validateur avec une activité DeFi pour accroître le rendement du même capital.
- Collatéral : des jetons comme wstETH sont acceptés sur les protocoles de prêt, ce qui permet aux détenteurs d'emprunter en s'appuyant sur une position staked sans unstaking.
- Prêt : fournir des LST aux marchés monétaires rapporte des intérêts en plus du rendement du staking, ce qui superpose deux sources de revenus.
- Fourniture de liquidité : les paires LST et actif sous-jacent sur les plateformes d'échange décentralisées génèrent des frais de trading, car les deux actifs évoluent de près et limitent la perte impermanente.
- Restaking : les LST peuvent être restaked via EigenLayer pour sécuriser des services supplémentaires et gagner une seconde couche de récompenses.
- Boucle d'effet de levier : certains utilisateurs empruntent en garantissant avec un LST, achètent davantage et recommencent pour amplifier leur exposition, une tactique très risquée décrite dans notre guide de la stratégie de bouclage.
- Gestion de trésorerie : les fonds et les trésoreries détiennent des LST pour conserver du yield sur les actifs inactifs tout en restant capables de bouger rapidement.
Liquid staking et restaking
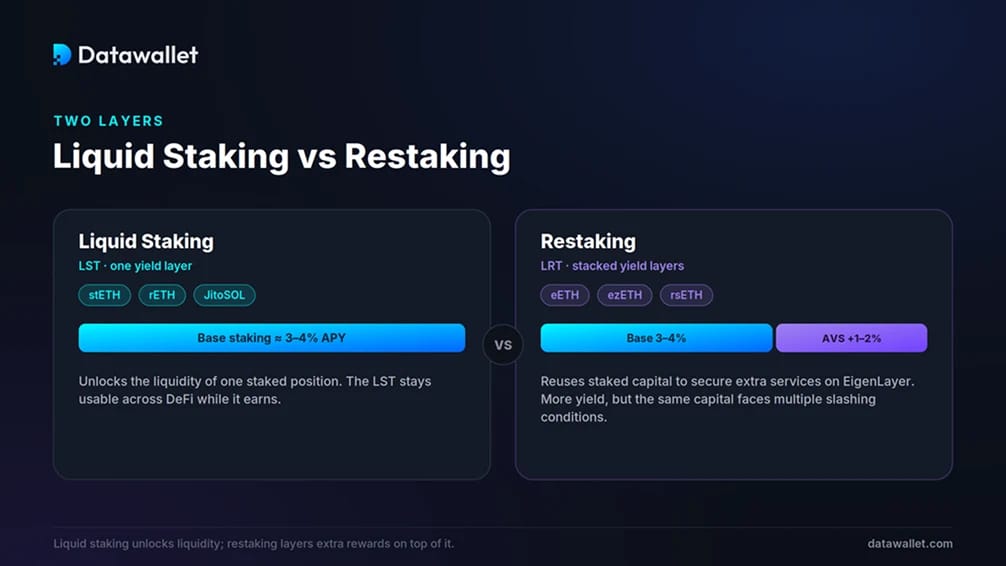
Le liquid staking et le restaking se situent à des niveaux différents. Le liquid staking libère la liquidité d'une position en staked. Le restaking réutilise ce capital en staked pour sécuriser des protocoles supplémentaires, ce qui ajoute à la fois du rendement et du risque.
Dans un modèle de restaking, vous engagez des ETH staked ou un LST sur un réseau comme EigenLayer, où ils soutiennent des Actively Validated Services tels que des oracles, des ponts et des couches de disponibilité des données. Chaque service fixe ses propres conditions de slashing et verse ses propres récompenses : votre collatéral répond donc à plus d'un ensemble de règles.
La plupart des utilisateurs y accèdent via des jetons de restaking liquide (LRT). Vous effectuez un dépôt d'ETH ou d'un LST dans un protocole comme ether.fi, Renzo ou Kelp et recevez un jeton (eETH, ezETH, rsETH) qui reste utilisable dans la DeFi. EigenLayer domine largement ce marché.
Le compromis est direct. Le restaking peut relever d'un à deux points un rendement Ethereum typique de 3 à 4 % grâce aux récompenses de services, mais il cumule le risque lié aux contrats intelligents et expose le même capital à plusieurs conditions de slashing. Les stratégies de boucle de rendement promettant des rendements bien plus élevés reposent sur l'emprunt et la récursivité, qui peuvent se dénouer rapidement lors d'un mouvement brutal.
Tendances et statistiques du liquid staking
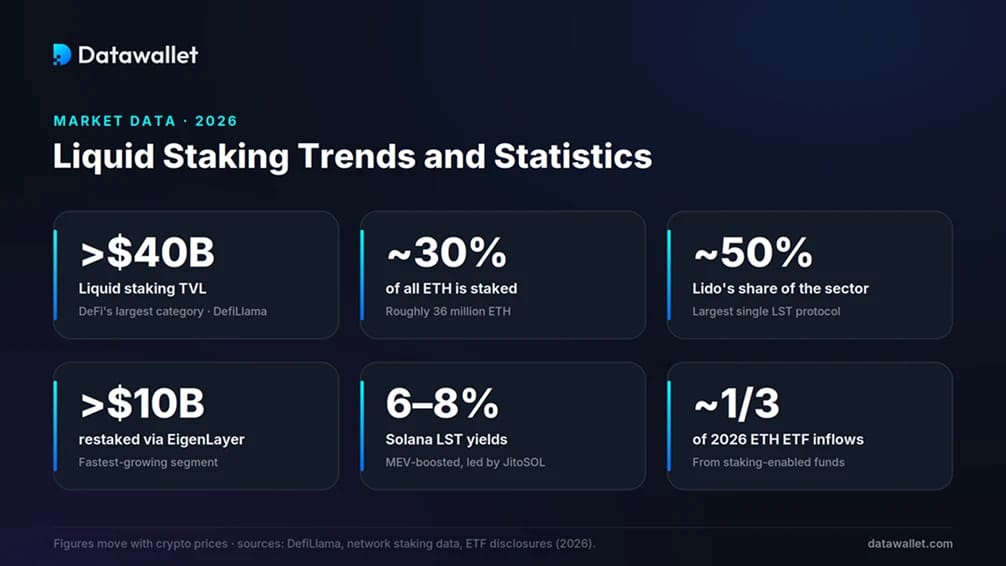
Quelques chiffres montrent à quel point le staking est devenu central pour Ethereum comme pour la DeFi, et quelle place occupe le liquid staking en 2026.
- Taille du secteur : le liquid staking est la plus grande catégorie de la DeFi, avec une valeur supérieure à 40 milliards de dollars mi-2026 selon DefiLlama, après un pic proche de 86 milliards de dollars en août 2025. Le total évolue avec les prix des cryptomonnaies.
- Participation sur Ethereum : environ 30 % de tous les ETH, soit à peu près 36 millions de coins, sont désormais staked, avec des rendements natifs proches de 3 %, selon nos statistiques de staking d'Ethereum.
- Domination de Lido : Lido détient près de la moitié de la valeur totale en liquid staking et environ un quart des ETH en staked, une concentration qui entretient le débat sur la décentralisation.
- Croissance du restaking : EigenLayer sécurise bien plus de 10 milliards de dollars en ETH restaked et contrôle la majeure partie du marché du restaking, le segment du secteur qui connaît la croissance la plus rapide.
- Rendements de Solana : les LST de Solana comme JitoSOL versent souvent 6 à 8 %, soit plus que les équivalents sur Ethereum, grâce aux récompenses MEV. Consultez nos statistiques de staking sur Solana.
- Flux institutionnels : les fonds avec staking ont généré environ un tiers des flux vers les ETF Ethereum en 2026, ce qui a porté les files d'entrée des validateurs à des plus hauts pluriannuels.
Avantages et inconvénients des produits dérivés de liquid staking
Les produits dérivés de liquid staking améliorent l'efficacité du capital et abaissent la barrière d'entrée au staking, mais ils ajoutent des risques que le staking natif évite. Le tableau présente les principaux compromis.
Les produits dérivés de liquid staking sont-ils sûrs ?
Le liquid staking est l'un des domaines les plus éprouvés de la DeFi, et les plus grands protocoles ont derrière eux des années d'audits et de programmes de bug bounty. Cet historique réduit le risque sans l'éliminer, car un LST cumule plusieurs expositions distinctes qu'il convient d'évaluer séparément.
L'avertissement le plus net est survenu en juin 2022, lorsque le stETH est tombé à environ 0,94 ETH, voire brièvement moins. Les retraits n'étaient pas encore actifs, le jeton ne pouvait donc pas être échangé contre des ETH. Alors que l'effondrement de Terra se propageait et que des prêteurs comme Celsius et Three Arrows Capital cédaient du stETH sur une liquidité réduite, le prix a glissé sous la parité, comme l'a documenté Nansen. Il s'est redressé dès que Shapella a permis les remboursements en 2023.
Risques liés à l'utilisation des produits dérivés de liquid staking
Avant de considérer un LST comme une version sûre et pleinement liquide de l'actif sous-jacent, les détenteurs devraient évaluer les principales catégories de risques.
- Risque lié aux contrats intelligents : les contrats LST et de restaking peuvent contenir des bugs, et les audits réduisent le risque d'exploitation sans l'éliminer. Notre présentation de l'audit des contrats intelligents explique comment il est évalué.
- Risque de slashing : les validateurs qui se déconnectent ou enfreignent les règles de consensus s'exposent à des pénalités qui réduisent la valeur adossée au jeton.
- Risque de décrochage : un LST peut s'écarter de son sous-jacent lors de ventes massives, ce qui pénalise les vendeurs forcés et déclenche des cascades de liquidation pour les détenteurs à effet de levier.
- Risque de liquidité et de sortie : les files d'attente de retrait ne sont pas instantanées et Ethereum limite les sorties quotidiennes de validateurs ; les prix sur le marché secondaire peuvent donc s'écarter fortement en cas de ruée vers la sortie.
- Risque de centralisation : Lido détient à lui seul environ un quart des ETH en staking, et une concentration de cette ampleur soulève des questions sur l'influence des validateurs et sur la gouvernance.
- Risque de restaking et de looping : le restaking expose le même collatéral à plusieurs conditions de slashing, tandis que les positions en boucle peuvent être liquidées rapidement lorsque les marchés se retournent.
L'avenir du liquid staking
Le changement récent le plus important est réglementaire. En août 2025, la Division of Corporation Finance de la SEC a déclaré que le liquid staking n'implique ni l'offre ni la vente de valeurs mobilières. La SEC et la CFTC ont ensuite codifié ce point de vue dans une interprétation conjointe du 17 mars 2026, confirmant que le liquid staking n'est pas une opération sur valeurs mobilières et que les jetons de reçu de staking ne sont pas des valeurs mobilières. Cela a levé un obstacle qui tenait de nombreuses institutions américaines à l'écart.
Les produits ont suivi les règles. Le premier ETF de staking Ethereum américain a été lancé fin 2025, l'ETHE de Grayscale a commencé à reverser les récompenses de staking aux actionnaires en janvier 2026, et BlackRock a coté son fonds Ethereum staked en mars 2026. Les ETF de staking Solana de Bitwise et VanEck sont arrivés à peu près au même moment. Vous pouvez suivre les flux sur notre suivi des ETF Ethereum.
L'infrastructure a mûri en parallèle. La mise à niveau V3 de Lido a introduit stVaults, un cadre modulaire permettant aux institutions et aux développeurs d'exécuter des configurations de staking personnalisées tout en exploitant la liquidité de stETH. La mise à niveau Pectra a relevé le plafond de solde des validateurs à 2 048 ETH via EIP-7251 et simplifié les retraits, facilitant les opérations des grands stakers.
Conclusion
Les produits dérivés de staking liquide ont résolu le problème d'origine de la preuve d'enjeu : le choix entre gagner du yield et garder son capital utilisable. En émettant un reçu négociable pour une position staked, ils ont transformé des garanties inactives en capital actif et sous-tendent désormais une large part de la DeFi.
La catégorie est aussi devenue plus stratifiée. Le restaking, les boucles d'effet de levier et les LST multichaînes peuvent accroître les rendements, mais chacun ajoute un risque qu'une simple position staked évite. L'épisode du stETH en 2022 montre que la liquidité et l'ancrage au cours tiennent dans des marchés calmes, mais peuvent se rompre sous tension.
Pour la plupart des utilisateurs, les vraies questions sont la sécurité du protocole, la profondeur de liquidité et le niveau de complexité qu'ils acceptent. Avec une réglementation plus claire et des produits institutionnels en service, le liquid staking semble appelé à rester un élément central de l'économie on-chain, tant que les détenteurs considèrent chaque couche de rendement comme une décision à part entière.