¿Qué se considera un banco favorable a las criptomonedas en el Reino Unido?
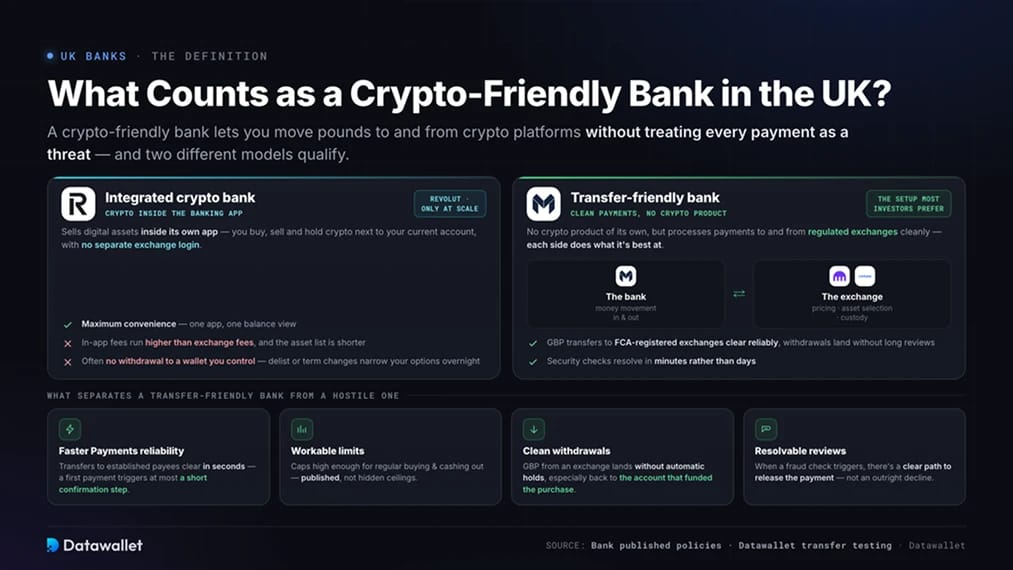
Un banco favorable a las criptomonedas te permite mover libras desde y hacia plataformas cripto sin tratar cada pago como una amenaza. En la práctica, eso significa que las transferencias en GBP a exchanges registrados en la FCA se completan con fiabilidad, los retiros a tu cuenta llegan sin revisiones largas y cualquier control de seguridad puede resolverse en minutos en lugar de días.
Cumplen los requisitos dos modelos distintos.
Bancos cripto integrados
Un banco cripto integrado vende activos digitales dentro de su propia app. Compras, vendes y mantienes criptomonedas junto a tu cuenta corriente, sin un inicio de sesión de exchange aparte. Revolut es el único banco del Reino Unido que opera así a gran escala.
La comodidad tiene costes. Las comisiones de trading dentro de la app son más altas que las de un exchange, la lista de activos es más corta y a menudo no puedes retirar las monedas a una wallet que controles. Si el banco excluye un activo o cambia sus condiciones, tus opciones se reducen de la noche a la mañana.
Bancos favorables a las transferencias
Un banco compatible con transferencias no ofrece ningún producto cripto propio, pero procesa sin problemas los pagos hacia y desde exchanges regulados. Mantienes el banco para mover dinero y usas un exchange para los precios, la selección de activos y la custodia, la configuración que prefieren la mayoría de los inversores activos.
Qué diferencia a un banco que facilita las transferencias de uno hostil:
- Fiabilidad de Faster Payments: las transferencias a beneficiarios de exchange ya establecidos se completan en segundos, y un primer pago a un nuevo beneficiario activa, como mucho, un breve paso de confirmación.
- Límites razonables: los posibles topes a los pagos con criptomonedas son lo bastante altos para comprar y retirar con normalidad, y el banco los publica en lugar de aplicar límites ocultos.
- Retiros sin complicaciones: las GBP que llegan desde un exchange se acreditan sin retenciones automáticas, sobre todo cuando vuelven a la cuenta que financió la compra.
- Revisiones resolubles: cuando salta un control antifraude, el banco ofrece una vía clara para liberar el pago en lugar de rechazarlo sin más.
Los mejores bancos favorables a las criptomonedas en el Reino Unido
La tabla siguiente resume la situación de cada uno de los principales bancos del Reino Unido. Los niveles de restricción reflejan las políticas publicadas y nuestras propias pruebas de transferencias con exchanges registrados ante la FCA.
1. Revolut
Revolut encabeza este ranking como el único banco del Reino Unido que trata las criptomonedas como un producto y no como un riesgo que contener. Puedes operar con más de 200 criptomonedas dentro de la aplicación principal, y los traders activos disponen de Revolut X, una interfaz de exchange independiente con libros de órdenes más profundos y comisiones más bajas.
Su situación regulatoria también cambió este año. En marzo, la PRA levantó las restricciones de su licencia y Revolut Bank UK Ltd comenzó a operar como banco plenamente autorizado, lo que otorga a los depósitos admisibles la protección del Financial Services Compensation Scheme de hasta 120.000 £ por persona. Los saldos en criptomonedas se mantienen en una entidad de Revolut distinta y no cuentan con la cobertura de la FSCS, por lo que solo están protegidas tus libras.
Los puntos débiles son el coste y la custodia. Las comisiones de trading dentro de la app parten de 1,49 % salvo que pagues un plan, y la mayoría de las monedas no se pueden retirar a un wallet privado. Detallamos la tabla completa de comisiones en nuestra guía de comisiones de criptomonedas de Revolut. Para posiciones más grandes, usa Revolut para transferencias en GBP y compra en un exchange completo.
2. Monzo
Monzo es la opción más clara para las transferencias entre los bancos digitales del Reino Unido. Publica su política abiertamente, nombra en sus páginas de ayuda exchanges compatibles como Coinbase y procesa Faster Payments hacia plataformas registradas en segundos.
La limitación es su límite para criptomonedas, fijo en 5.000 £ por cualquier periodo móvil de 30 días, introducido en abril del año pasado. Monzo no lo aumentará, ni siquiera en los planes de pago, y los pagos a Binance se rechazan directamente tras una advertencia al consumidor de la FCA. Si inviertes menos de 5.000 £ al mes, ninguna de las dos restricciones te afectará.
3. Lloyds Bank
Lloyds destaca entre los bancos tradicionales porque no publica límites de transferencia para pagos en criptomonedas. Los pagos con Faster Payments a exchanges registrados en la FCA suelen completarse y, en nuestras pruebas, un beneficiario ya habitual se comporta como cualquier otra transferencia.
El banco bloquea desde 2018 las compras de criptomonedas con tarjeta de crédito, y los pagos a Binance están detenidos en todas las marcas de Lloyds Banking Group. Trata Lloyds como una cuenta de transferencia bancaria, envía un primer pago pequeño para dar de alta cada nuevo beneficiario de un exchange y aumenta los importes a partir de ahí.
4. Banco cooperativo
Co-operative Bank, ahora parte de Coventry Building Society, adopta el enfoque más discreto de esta lista. No publica ninguna política sobre criptomonedas, lo cual tiene dos caras. No hay límites declarados que tener en cuenta, pero tampoco hay un compromiso documentado al que recurrir si se retiene un pago.
Enviamos una transferencia de 1.000 £ por Faster Payments a un exchange registrado en la FCA desde una cuenta de Co-op y el depósito se acreditó de inmediato. Lo sensato es hacer un pequeño pago de prueba a cualquier exchange nuevo y, después, transferencias habituales una vez que el beneficiario tenga un historial limpio.
5. Todo el país
Nationwide se sitúa en el punto medio del mercado. Su política publicada permite hasta 5.000 £ al día en transferencias Faster Payments para comprar criptomonedas y no fija un límite mensual. Ese tope diario favorece las compras periódicas y las retiradas escalonadas, aunque quien mueva sumas mayores de una vez necesitará otro banco.
Nationwide restringe actualmente los pagos con tarjeta de débito a plataformas de criptomonedas, las compras con tarjeta de crédito están prohibidas y la cuenta juvenil FlexOne no puede comprar criptomonedas en absoluto. Desde que absorbió Virgin Money, Nationwide ha ido alineando las dos marcas, así que es de esperar que las cuentas de Virgin Money sigan las mismas normas.
Bancos del Reino Unido que bloquean o limitan los pagos con criptomonedas
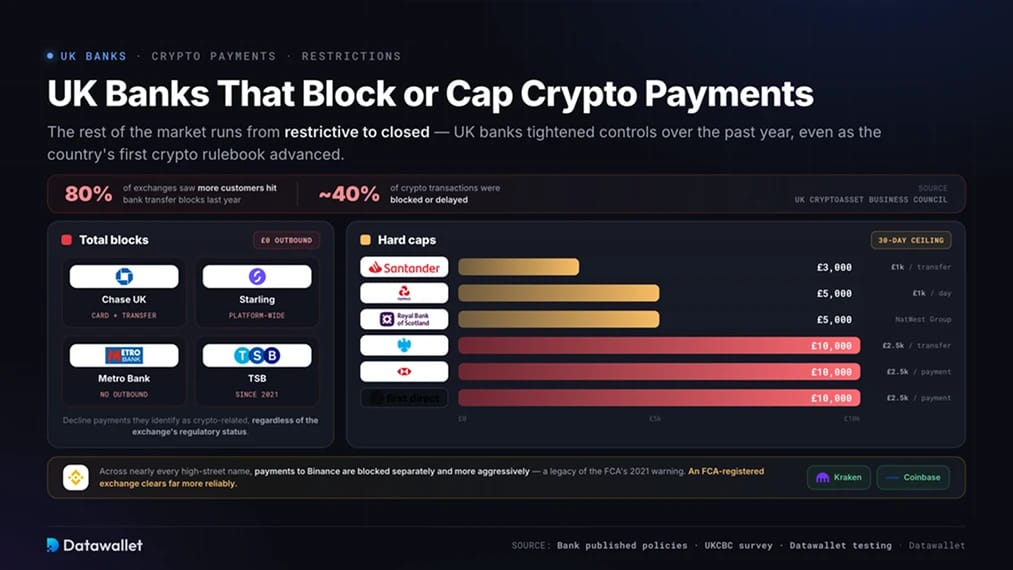
El resto del mercado va de restrictivo a cerrado. Los bancos de Reino Unido endurecieron sus controles en lugar de relajarlos durante el último año, incluso mientras el primer reglamento completo sobre cripto del país avanzaba en el Parlamento. Una encuesta del Reino Unido Cryptoasset Business Council concluyó que el 80 % de los exchanges vio a más clientes afectados por bloqueos de transferencias bancarias el año pasado, con cerca del 40 % de las transacciones cripto bloqueadas o retrasadas.
Bancos con bloqueos totales
Estos cuatro bancos rechazan los pagos que identifican como relacionados con criptomonedas, independientemente del estatus regulatorio del exchange de destino.
- Chase UK: rechaza todos los pagos salientes a proveedores de cripto, tanto con tarjeta como por transferencia bancaria, aunque sigue aceptando fondos que vuelven desde exchanges.
- Starling Bank: aplica un bloqueo en toda la plataforma al envío de dinero a exchanges de criptomonedas mediante tarjeta o transferencia.
- Metro Bank: no procesa pagos salientes a exchanges de criptomonedas conocidos.
- TSB: Restringe todos los pagos con criptomonedas y lo hace desde 2021.
Ninguna de ellas es viable como cuenta principal para criptomonedas. Si tienes cuenta en alguna, abre una segunda antes de fondear cualquier exchange.
Bancos con límites estrictos
Estos bancos procesan pagos con criptomonedas, pero aplican límites que hacen poco fiables las transacciones frecuentes o de mayor importe.
- Barclays: bloqueó todas las compras con tarjeta desde junio del año pasado y, desde diciembre, introdujo límites en Faster Payments de 2.500 £ por transacción y 10.000 £ por mes natural. El límite mensual cuenta los pagos de todas tus cuentas, incluidas las conjuntas y las de empresa.
- HSBC: Limita los pagos con criptomonedas a 2.500 £ por transacción y 10.000 £ en cualquier periodo móvil de 30 días, con la misma norma para transferencias bancarias y tarjetas de débito. Se rechazan las compras con tarjeta de crédito.
- NatWest: limita las transferencias de criptomonedas a 1.000 £ al día y 5.000 £ en cualquier periodo de 30 días, incluidos los pagos intentados y rechazados, medido por persona en todas las cuentas.
- RBS: aplica los mismos controles de NatWest Group. Los pagos con criptomonedas se supervisan de forma continua y están limitados a 5.000 £ en cualquier periodo móvil de 30 días.
- Santander: limita los pagos a exchanges a 1.000 £ por transferencia y 3.000 £ en cualquier periodo móvil de 30 días, y tiene antecedentes de rechazar los primeros pagos a nuevos beneficiarios de exchanges.
- First Direct: limita los pagos individuales a 2.500 £ con un tope de 10.000 £ en cualquier periodo de 30 días.
En casi todos los bancos tradicionales, los pagos a Binance se bloquean por separado y con más dureza que los pagos a otros exchanges, herencia de la advertencia de la FCA de 2021 sobre Binance Markets Limited. Si tu banco permite transferencias de cripto, un exchange registrado en la FCA como Kraken o Coinbase se procesará con mucha más fiabilidad.
¿Por qué bloquean los bancos del Reino Unido las transacciones con criptomonedas?
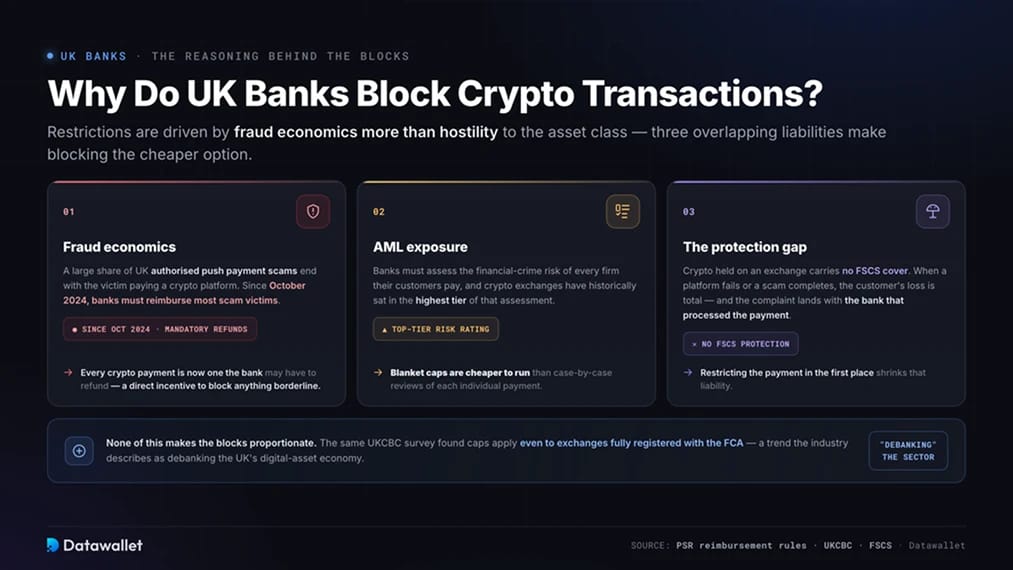
Las restricciones bancarias responden más a la economía del fraude que a una hostilidad hacia esta clase de activos. Una gran parte de las estafas de pago autorizado push del Reino Unido termina con la víctima enviando dinero a una plataforma de criptomonedas, y desde octubre de 2024 los bancos deben reembolsar a la mayoría de las víctimas. Cada pago en criptomonedas que un banco deja pasar es ahora un pago que quizá tenga que devolver, lo que da a los equipos antifraude un incentivo económico para bloquear cualquier cosa dudosa.
La exposición a la lucha contra el blanqueo de capitales añade una segunda capa. Los bancos deben evaluar el riesgo de delito financiero de las empresas a las que pagan sus clientes, y los exchange de criptomonedas han estado históricamente en el nivel más alto de esa evaluación. Los límites generales son más baratos de aplicar que las revisiones caso por caso.
El tercer factor es la brecha de protección. Las criptomonedas depositadas en un exchange no cuentan con la cobertura del FSCS, de modo que, cuando una plataforma quiebra o se consuma una estafa, la pérdida del cliente es total y la reclamación recae en el banco que procesó el pago. Restringir los pagos desde el principio reduce esa responsabilidad.
Nada de esto hace que los bloqueos sean proporcionados. La misma encuesta de UKCBC constató que los bloqueos se aplican incluso a exchanges plenamente registrados en la FCA, y el sector ha descrito la tendencia como un debanking de la economía de activos digitales del Reino Unido. Pero explica por qué el endurecimiento continuó durante un periodo en el que llegaba la regulación.
Cómo cambian el panorama las nuevas normas de criptomonedas de Reino Unido
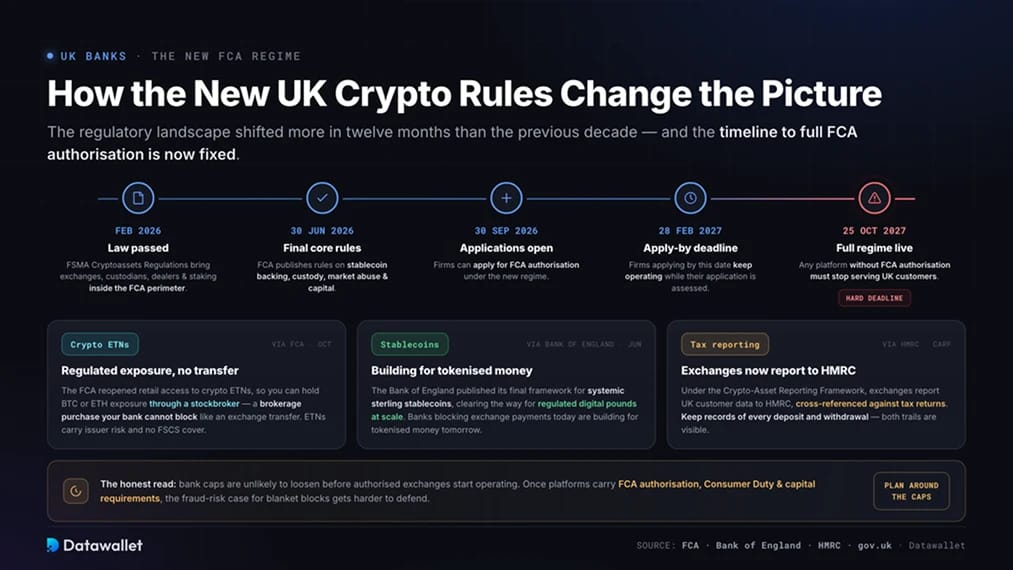
El panorama regulatorio del Reino Unido cambió más en los últimos doce meses que en la década anterior, y la política de los bancos tendrá que responder tarde o temprano. El Parlamento aprobó en febrero el Financial Services and Markets Act 2000 (Cryptoassets) Regulations, que sitúa por primera vez a los exchanges, custodios, intermediarios y proveedores de staking dentro del perímetro regulatorio completo de la FCA.
El calendario ya está fijado. La FCA publicó el 30 de junio sus normas básicas definitivas para el régimen, que abarcan el respaldo de stablecoin, la custodia, el abuso de mercado y los requisitos de capital mínimo. Las empresas pueden solicitar la autorización a partir del 30 de septiembre, las que lo hagan antes del 28 de febrero de 2027 pueden seguir operando mientras se evalúa su solicitud, y a partir del 25 de octubre de 2027 cualquier plataforma sin autorización de la FCA deberá dejar de atender a clientes del Reino Unido.
Otras tres novedades son relevantes para quien esté sopesando qué banco elegir:
- Exposición regulada sin transferencias: la FCA reabrió el acceso minorista a los exchange traded notes de criptomonedas en octubre, así que ahora puedes mantener exposición a Bitcoin o Ethereum a través de un bróker en un exchange reconocido del Reino Unido. Tu banco no puede bloquear una compra en un bróker como bloquea una transferencia a un exchange, aunque los ETN conllevan riesgo del emisor y no tienen cobertura del FSCS.
- Normas sobre stablecoins: el Banco de Inglaterra publicó en junio su marco definitivo para las stablecoins sistémicas en libras esterlinas, allanando el camino a libras digitales reguladas emitidas a gran escala. Los bancos que hoy bloquean pagos a exchanges se están preparando para el dinero tokenizado del mañana.
- Declaración fiscal: con el Marco de Información sobre Criptoactivos, los exchanges que atienden a usuarios del Reino Unido informan ahora a HMRC de los datos de transacciones de los clientes, que los contrasta con las declaraciones de impuestos. Conserva registros de cada depósito y retiro, porque tus extractos bancarios y el historial de tu exchange son visibles para la autoridad fiscal.
Lo realista es que los límites de los bancos difícilmente se relajarán antes de que los exchanges autorizados empiecen a operar bajo el régimen completo. Cuando las plataformas cuenten con autorización de la FCA, obligaciones de Consumer Duty y requisitos de capital, a los bancos les resultará más difícil defender el riesgo de fraude como justificación de los bloqueos generalizados. Hasta entonces, planifica en función de los límites en lugar de esperar a que se levanten.
Cómo configurar transferencias en GBP fiables
Unos cuantos hábitos eliminan la mayor parte de las fricciones que señalan los usuarios del Reino Unido:
- Envía primero un pago de prueba: una transferencia de 10 £ a un nuevo beneficiario de exchange da a conocer el destino al modelo de riesgo de tu banco antes de que se mueva dinero real.
- Reutiliza los mismos datos del beneficiario: los sistemas antifraude puntúan los patrones de pago, así que repetir nombres y referencias del beneficiario hace que cada transferencia posterior parezca rutinaria.
- Retira al la cuenta de origen: retirar GBP a la misma cuenta desde la que hiciste el depósito evita los controles de nuevo beneficiario que retrasan los retiros a cuentas desconocidas.
- Mantén una segunda cuenta bancaria: Los controles antifraude se activan sin previo aviso, así que una cuenta de respaldo en otro banco evita que un pago retenido te deje fuera de un movimiento del mercado.
- Prefiere Faster Payments a las tarjetas: los pagos con tarjeta pasan por filtros de categoría de comercio que los bancos usan para rechazar compras de criptomonedas, mientras que las transferencias entre cuentas sufren menos bloqueos automáticos y no tienen comisiones de procesamiento de tarjeta.
¿Cuál es el exchange de criptomonedas más seguro del Reino Unido?
Coinbase es nuestra elección para los usuarios británicos porque sus autorizaciones de la FCA, su gestión protegida de GBP y la auditoría propia de una empresa cotizada van más allá que el resto del mercado.
- Situación regulatoria en el Reino Unido: Coinbase atiende a clientes del Reino Unido a través de CB Payments Ltd, autorizada por la FCA como entidad de dinero electrónico y registrada para actividades con criptoactivos (número de registro #900635).
- Saldos en GBP protegidos: las libras mantenidas en Coinbase se conservan como dinero electrónico protegido, separado de los fondos propios de la empresa, de modo que los clientes tienen prioridad sobre los acreedores generales si la firma quebrara.
- Transparencia de empresa cotizada: Coinbase Global cotiza en Nasdaq y presenta estados financieros auditados externamente, por lo que los activos de sus clientes son verificados por auditores independientes en lugar de ser autodeclarados.
- Controles de seguridad auditados: Coinbase completa informes SOC 1 y SOC 2 y mantiene en torno al 98 % de los activos digitales de sus clientes en almacenamiento en frío sin conexión, alejados de sistemas expuestos a internet.
- Compatibilidad con GBP pensada para los bancos del Reino Unido: los depósitos y retiros gratuitos por Faster Payments se mueven de cuenta a cuenta, el tipo de pago que los bancos del Reino Unido rechazan menos cuando endurecen las normas sobre los comercios cripto.
Ningún exchange elimina el riesgo por completo y nada de lo que se mantiene en ninguna plataforma cuenta con la protección del FSCS. Pero para un usuario del Reino Unido que combine una cuenta bancaria con un solo exchange, Coinbase ofrece protecciones en libras esterlinas más sólidas y una auditoría externa más clara que cualquier rival que hayamos probado. Nuestra reseña completa de Coinbase cubre comisiones, productos y profundidad de la plataforma.
Conclusiones
La cuestión de la banca favorable a las criptomonedas en Reino Unido tiene una respuesta más clara que hace un año. Revolut combina ahora una licencia bancaria completa con trading dentro de la aplicación, Monzo ofrece la experiencia de transferencia más limpia con un límite fijo, y Lloyds, Co-op y Nationwide siguen siendo viables para invertir mediante transferencia bancaria. El resto de la banca tradicional va desde limitada hasta cerrada.
Aun así, la estructura importa más que el banco elegido. Mantén una cuenta principal fiable y otra de respaldo, financia los exchanges mediante Faster Payments en lugar de tarjetas, prueba cada nuevo beneficiario con una transferencia pequeña y retira los fondos a la cuenta desde la que los ingresaste.
El terreno regulatorio también está cambiando para los bancos. Con la autorización de la FCA abriéndose a los exchanges en septiembre y el régimen completo llegando en octubre de 2027, la justificación de los bloqueos generalizados se debilitará. Hasta entonces, elige un banco de los primeros de esta lista y organiza tu configuración en torno a los límites publicados.