¿Qué es Uniswap v4?
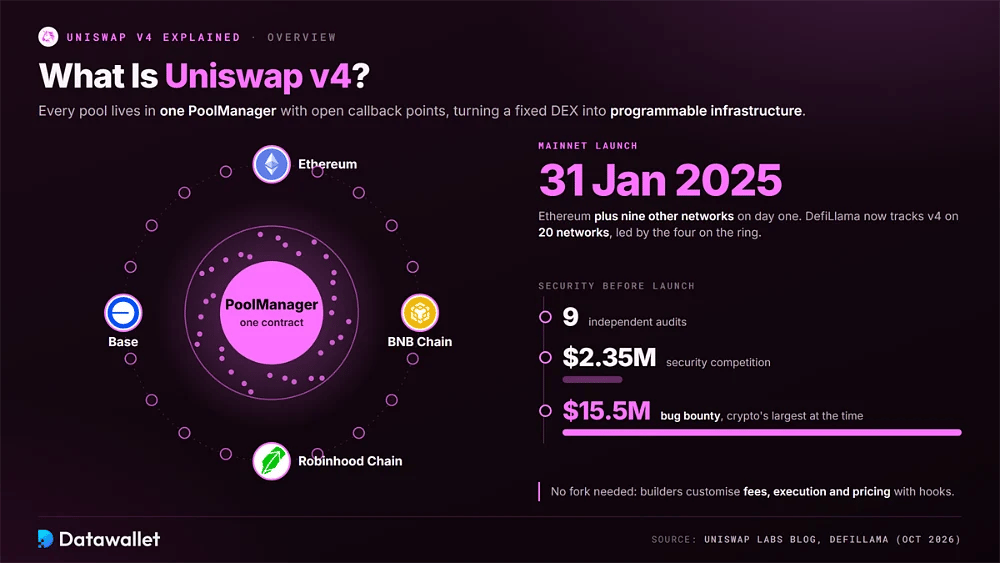
Uniswap v4 es la cuarta versión principal del protocolo Uniswap. Se puso en marcha en Ethereum y otras nueve redes el 31 de enero de 2025, tras nueve auditorías independientes, una competición de seguridad de 2,35 millones de dólares y un programa de recompensas por errores de 15,5 millones de dólares que fue el mayor jamás ofrecido en el sector cripto hasta entonces.
Su cambio principal es estructural, no cosmético. Las versiones anteriores desplegaban un contrato nuevo para cada pool, mientras que la v4 aloja todos los pools en un único PoolManager y expone puntos de callback que pueden usar contratos externos. Así, Uniswap pasó de ser un producto fijo a una infraestructura programable en la que los desarrolladores personalizan comisiones, ejecución y precios sin hacer forks.
En octubre de 2026, DefiLlama registra la v4 en 20 redes, encabezadas por Ethereum, BNB Chain, Robinhood Chain y Base. Es ya el destino habitual de los nuevos experimentos de exchange descentralizado, desde plataformas de acciones tokenizadas hasta pools resistentes a MEV, y compite con la v3 por la mayor parte del valor total bloqueado de Uniswap.
Cómo funciona Uniswap v4
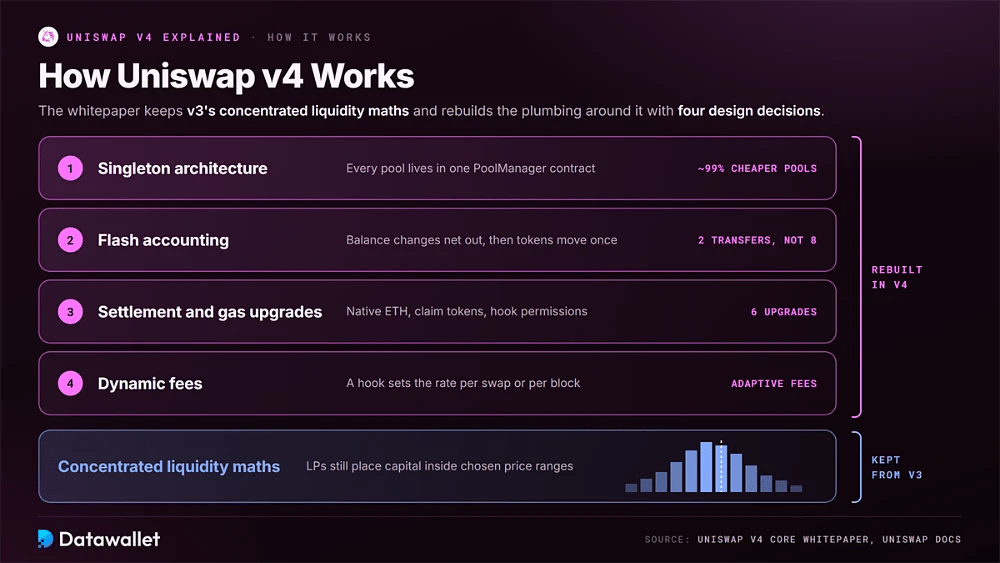
El whitepaper principal de la v4 conserva las matemáticas de liquidez concentrada introducidas en la v3 y reconstruye la infraestructura a su alrededor. Cuatro decisiones de diseño explican la mayoría de las mejoras que han visto traders y proveedores de liquidez desde el lanzamiento, desde un enrutamiento más barato hasta comisiones adaptativas.
1. Arquitectura singleton
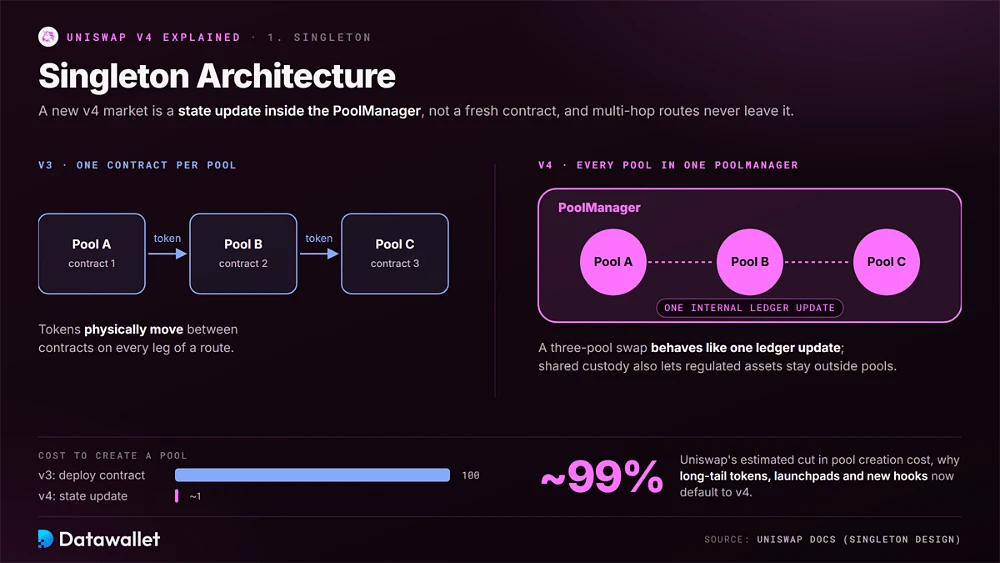
Cada pool de la v4 reside dentro del contrato PoolManager, así que lanzar un nuevo mercado es una actualización de estado en lugar del despliegue de un contrato nuevo. Uniswap estima que esto reduce los costes de creación de pools en aproximadamente un 99 %, por lo que los tokens de cola larga, las launchpads y los hooks experimentales usan ahora por defecto la v4 en lugar de versiones anteriores.
Mantener todos los saldos en un mismo lugar también cambia el trading multisalto. Los tokens ya no viajan entre contratos de pools distintos en cada tramo de una ruta, de modo que un swap a través de tres pools funciona como una única actualización de un libro contable interno. Esa custodia compartida es también lo que permite que funciones más recientes, como los pools con permisos, mantengan los activos regulados fuera del pool.
2. Flash Accounting
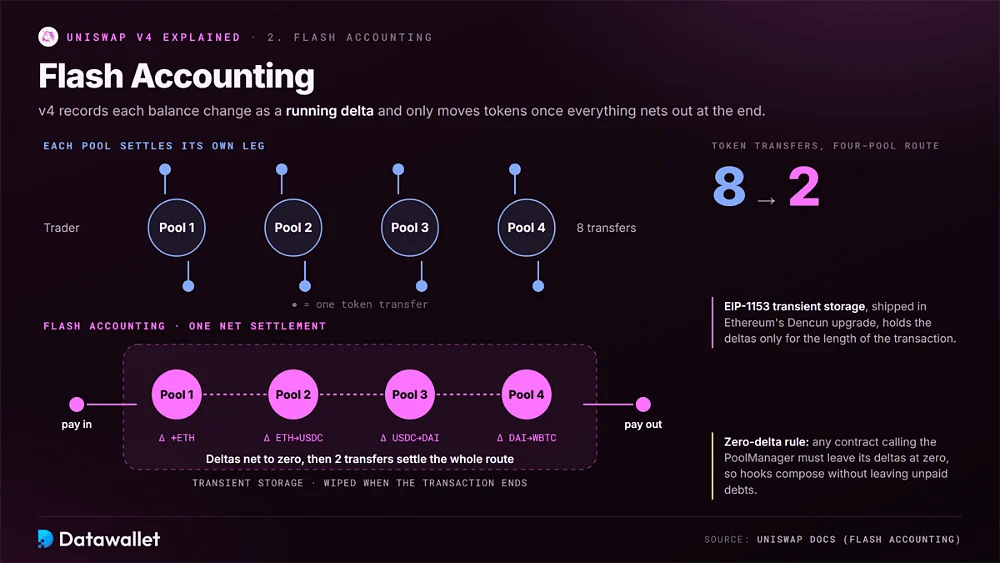
Flash accounting registra cada cambio de saldo como un delta acumulado durante una transacción y solo mueve los tokens cuando todo se compensa al final. Se basa en el almacenamiento transitorio de la EIP-1153, que llegó con la actualización Dencun de Ethereum y permite que los contratos guarden datos temporales que se borran al completarse la transacción.
El efecto práctico es que hay menos transferencias de tokens. Una ruta que pasa por cuatro pools se liquida con dos transferencias en lugar de ocho, y cualquier contrato que interactúe con el PoolManager debe dejar sus deltas en cero antes de que termine la llamada. Esa regla es la que permite componer lógica compleja de hooks sin exponer el singleton a deudas impagadas.
3. Mejoras de liquidación y de gas
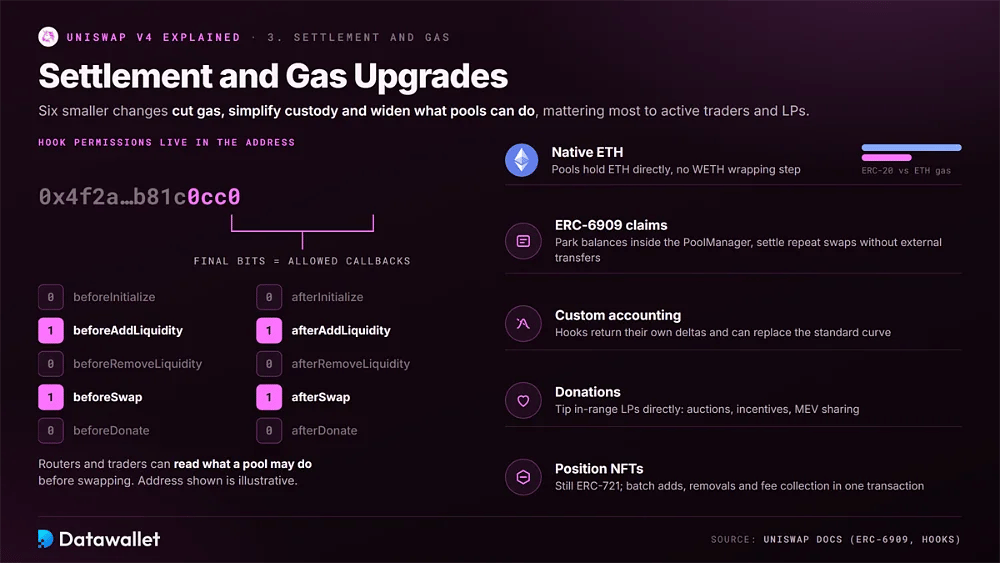
Además del singleton y el flash accounting, la v4 incluye varios cambios menores que reducen el gas, simplifican la custodia y amplían lo que pueden hacer los pools. Cada uno importa sobre todo a los traders activos y a los gestores de liquidez.
Las mejoras que conviene conocer antes de operar o aportar liquidez son:
- ETH nativo: los pools pueden mantener ETH directamente en lugar de WETH, lo que elimina el paso de wrapping de la v2 y la v3 y reduce aproximadamente a la mitad el gas de transferencia en comparación con un token ERC-20 estándar.
- Reclamaciones ERC-6909: los traders y los creadores de mercado pueden depositar saldos dentro del PoolManager como tokens de reclamación y liquidar swaps repetidos contra ellos sin pagar una transferencia externa cada vez.
- Permisos de hooks: los callbacks permitidos de un hook se codifican en los últimos bits de la dirección de su contrato, de modo que los routers y los traders pueden verificar qué puede hacer un pool antes de hacer un swap.
- Contabilidad personalizada: los hooks pueden devolver sus propios deltas de saldo, lo que permite a un pool sustituir por completo la curva estándar. Así es como los hooks de agregadores y los pools con permisos reutilizan la capa de liquidación de la v4.
- Donaciones: una función específica de donación permite a cualquiera dar una propina directamente a los proveedores de liquidez en rango, una pieza básica para subastas, programas de incentivos y esquemas de reparto de MEV que pagan a los LP.
- NFTs de posición: las posiciones de liquidez se siguen acuñando como NFTs ERC-721 a través del PositionManager, pero las llamadas desbloqueadas permiten a los LP agrupar adiciones, retiradas y cobro de comisiones en una sola transacción.
4. Comisiones dinámicas
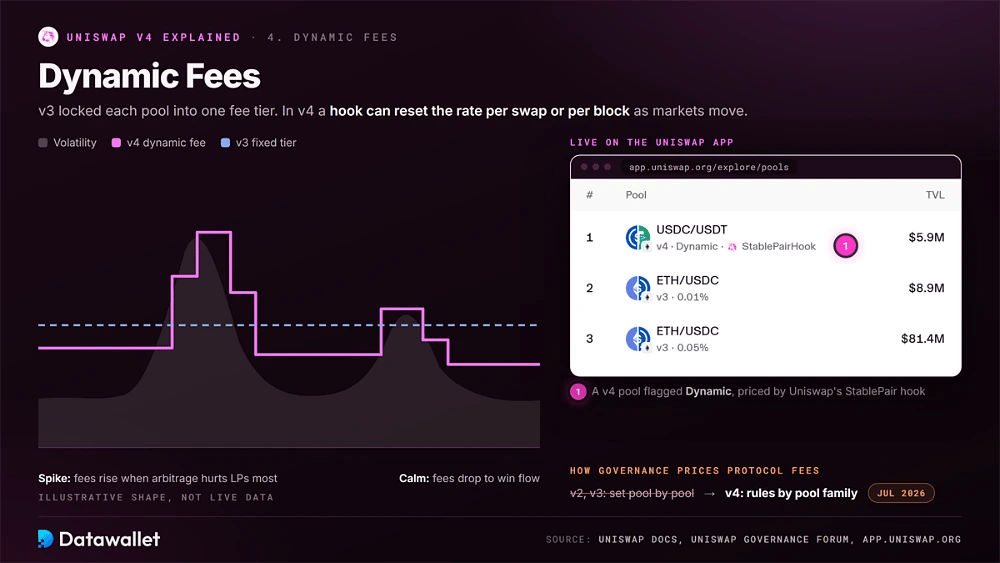
La versión 3 fijaba cada pool en un nivel de comisión establecido en su creación. En la v4, un pool marcado para comisiones dinámicas permite que su hook fije la tarifa por swap o por bloque, de modo que los proveedores de liquidez pueden cobrar más cuando se dispara la volatilidad y el arbitraje es más perjudicial, y reducir las comisiones cuando los mercados se calman.
Las comisiones dinámicas también obligaron a la gobernanza a replantearse los ingresos del protocolo. Como un pool de la v4 puede tener prácticamente infinitas configuraciones de comisiones, el marco de comisiones de julio de 2026 agrupa los pools en familias y calcula la parte del protocolo a partir de reglas, en lugar de configurar cada pool a mano como hizo la gobernanza con la v2 y la v3.
Explicación de los hooks de Uniswap v4
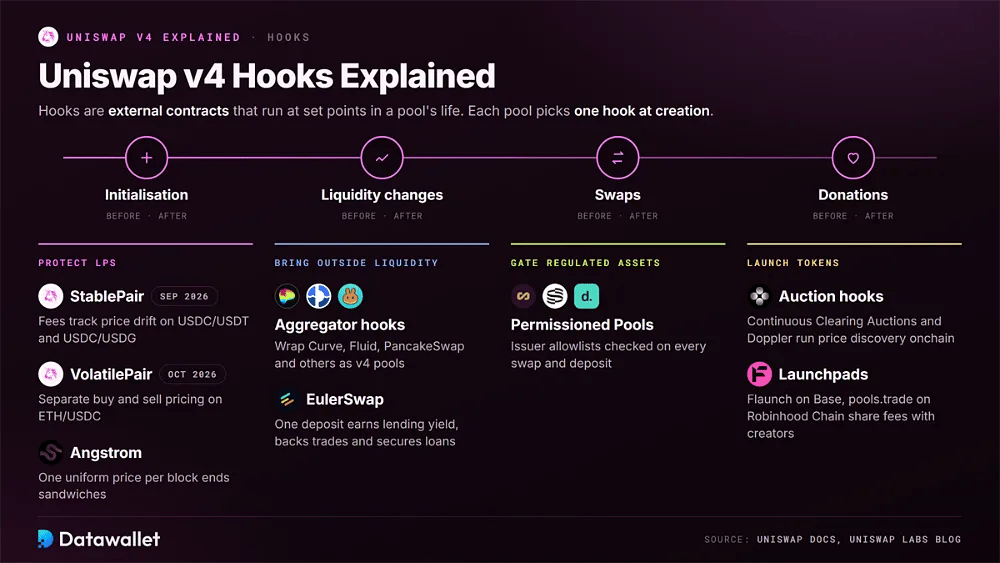
Los hooks son contratos externos que se ejecutan en puntos concretos del ciclo de vida de un pool: inicialización, swaps, cambios de liquidez y donaciones. Cada pool elige un hook al crearse, y esa elección define su comportamiento.
Entre los hooks que han marcado la actividad de Uniswap v4 en 2025 y 2026 se incluyen:
- StablePair: lanzado por Uniswap Labs en septiembre de 2026 para USDC/USDT y USDC/USDG, vincula las comisiones a la desviación del precio y subasta las operaciones que restauran la paridad para que los LP conserven más valor de arbitraje.
- VolatilePair: en funcionamiento en Ethereum desde el 14 de octubre de 2026, empezando por ETH/USDC, este hook fija precios distintos para compras y ventas y añade un recargo temporal tras movimientos bruscos para amortiguar el arbitraje.
- Pools con permisos: un estándar abierto publicado en julio de 2026 que permite a los emisores aplicar listas de permitidos en cada swap y depósito, creado con Superstate, Securitize y Dowgo para valores tokenizados.
- Hooks de agregadores: envoltorios que presentan Curve, Fluid, PancakeSwap y otras plataformas externas como pools de la v4, de modo que Uniswap enruta a través de liquidez externa y sigue cobrando una comisión de protocolo sobre ese flujo.
- EulerSwap: conecta la ejecución de swaps con las bóvedas de préstamos de Euler, de modo que un único depósito genera rendimiento de préstamos, respalda operaciones y sirve de garantía para pedir prestado, lo que lo convirtió en uno de los hooks más activos de 2025.
- Angstrom: el hook de Sorella Labs liquida las operaciones de cada bloque a un precio uniforme, lo que hace estructuralmente imposibles los ataques sándwich y devuelve el valor del arbitraje a los proveedores de liquidez en lugar de a los searchers.
- Hooks de subasta: Continuous Clearing Auctions y Doppler realizan el descubrimiento de precios de tokens totalmente onchain, y la gobernanza trata ahora los pools iniciados mediante las subastas de compensación de Uniswap como una familia de comisiones aparte.
- Launchpads: Flaunch en Base y pools.trade en Robinhood Chain lanzan tokens directamente en pools de la v4, y usan hooks para compartir las comisiones de trading con los creadores y bloquear la liquidez inicial.
Hooks de agregador: Uniswap v4 se convierte en un agregador
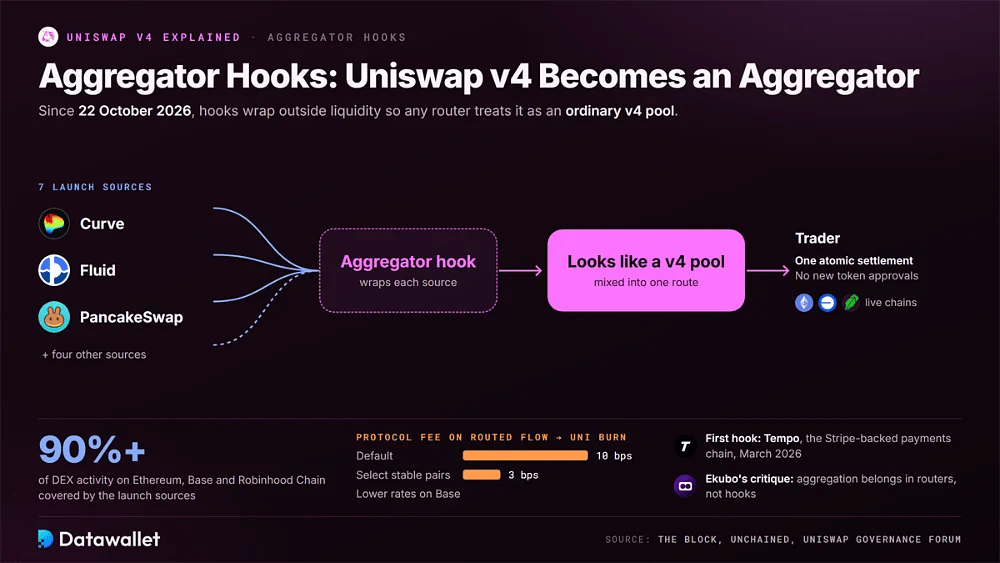
El 22 de octubre de 2026, Uniswap Labs activó los hooks de agregador para la aplicación web y la API en Ethereum, Base y Robinhood Chain. Cada hook envuelve una fuente de liquidez externa para que cualquier router la trate como un pool v4 normal, y los siete venues de lanzamiento cubren más del 90 % de la actividad de DEX en esas cadenas.
Para los traders, el cambio es invisible pero útil. Una sola ruta puede combinar pools nativos de Uniswap con liquidez de Curve, Fluid o PancakeSwap, liquidarse de forma atómica en una sola transacción y no requerir nuevas aprobaciones de tokens. El primer aggregator hook se puso en marcha en Tempo, la cadena de pagos respaldada por Stripe, en marzo de 2026.
Para los titulares de UNI, esto tiene relevancia económica. El flujo enrutado a través de estos wrappers paga comisiones de protocolo que alimentan la quema, que el marco de julio de la gobernanza fija en 10 puntos básicos por defecto y 3 pb en determinados pares estables, con tasas más bajas en Base. Críticos como Ekubo sostienen que la agregación corresponde a los routers, no a los hooks.
Cómo se ejecutan las operaciones en Uniswap v4
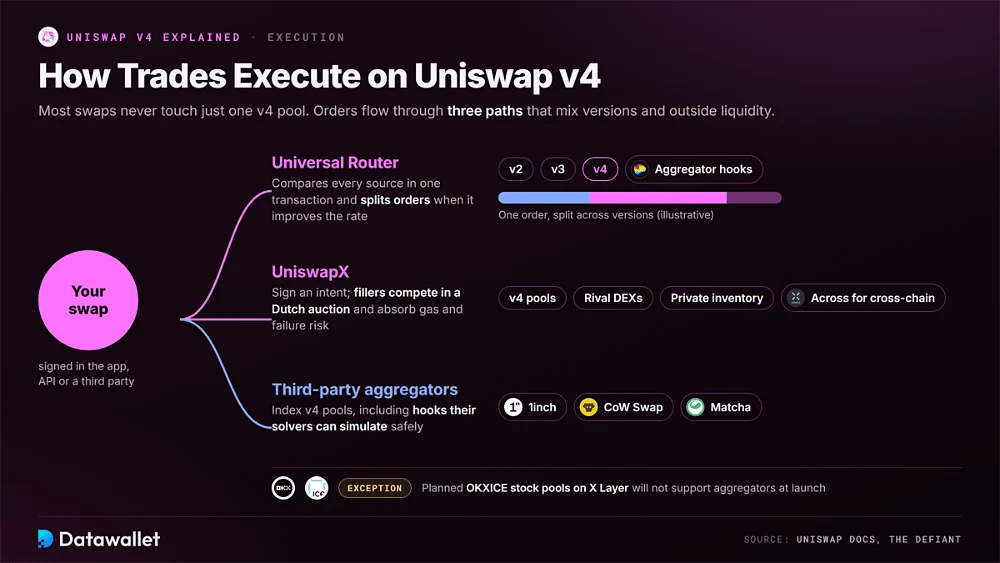
La mayoría de los swaps en la aplicación de Uniswap no tocan un único pool v4. El Universal Router compara precios entre la liquidez de v2, v3, v4 y ahora de los hooks de agregador en una sola transacción, y reparte las órdenes entre versiones cuando eso mejora el precio final. Por eso v4 ganó volumen de forma gradual y no mediante una migración forzosa.
Las órdenes más grandes se liquidan cada vez más a través de UniswapX, el sistema basado en intenciones en el que los usuarios firman una orden y los fillers compiten por ejecutarla mediante una subasta holandesa. Los fillers recurren a pools v4, DEX rivales e inventario privado, y asumen el gas y el riesgo de fallo. El mismo diseño impulsa los swaps cross-chain mediante una integración con el bridge Across.
Agregadores de terceros como 1inch, CoW Swap y Matcha indexan pools v4, incluidos los que usan hooks y que sus solvers pueden simular con seguridad, de modo que los pools competitivos captan volumen de cualquier agregador de DEX. La excepción son los venues cerrados: los pools de acciones OKXICE previstos en X Layer no admitirán agregadores en el lanzamiento.
Adopción de Uniswap v4: las cifras de octubre de 2026
Al principio la adopción fue lenta. v4 se lanzó sin incentivos y la liquidez de primer nivel permaneció en v3 hasta principios de 2025. Después el crecimiento llegó por oleadas: integraciones de agregadores a mediados de 2025, el lanzamiento de Robinhood Chain en julio de 2026 y hooks creados por Labs para stablecoins y activos tokenizados en el tercer trimestre.
A 24 de octubre de 2026, DefiLlama muestra 484.000 millones de dólares de volumen acumulado en v4, incluidos 245.000 millones de dólares en Ethereum, 71.000 millones de dólares en Unichain y 40.000 millones de dólares en cada una de Robinhood Chain y BNB Chain. El volumen a treinta días ronda los 33.600 millones de dólares y los proveedores de liquidez han ganado unos 540 millones de dólares en comisiones de swap acumuladas.
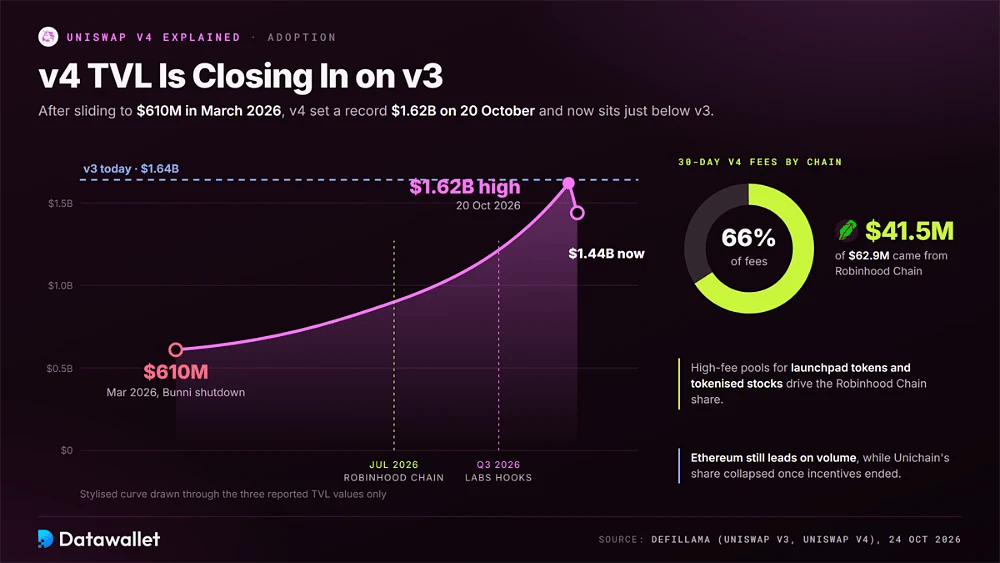
El TVL se ha recuperado con fuerza. Tras caer hasta unos 610 millones de dólares en marzo de 2026, en parte por el cierre de Bunni, v4 marcó un máximo histórico de 1.620 millones de dólares el 20 de octubre y ahora mantiene 1.440 millones de dólares, cerca de los 1.640 millones de dólares de v3. Sigue la diferencia en nuestro panel de TVL.
Los datos de comisiones muestran de dónde procede la nueva actividad. Robinhood Chain generó aproximadamente 41,5 millones de dólares de los 62,9 millones de dólares de comisiones de v4 en 30 días, cerca de dos tercios del total, reflejo de pools de comisiones altas para tokens de launchpad y acciones tokenizadas. Ethereum sigue liderando en volumen, mientras que la cuota de Unichain se ha desplomado desde que terminaron los incentivos.
Acciones tokenizadas y Permissioned Pools en Uniswap v4
Las acciones tokenizadas se convirtieron en 2026 en el nuevo mercado más importante de v4. Robinhood Chain aportó la primera oleada de volumen real de tokens de acciones, los Permissioned Pools dieron a los emisores herramientas de cumplimiento y OKXICE planea ofrecer negociación regulada mediante hooks de v4.
Robinhood Chain: el nuevo motor de crecimiento de v4
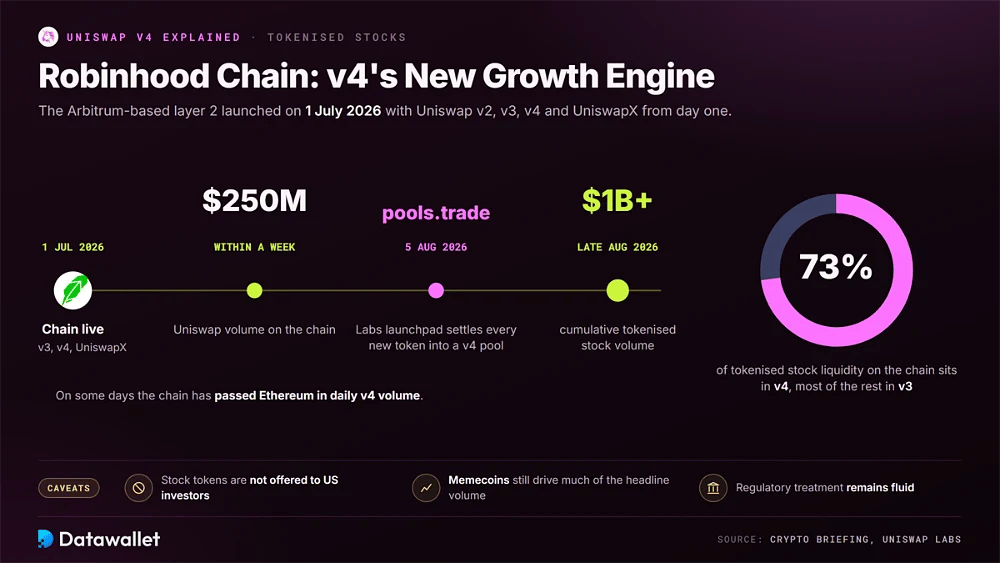
Robinhood Chain, una capa 2 basada en Arbitrum, entró en funcionamiento el 1 de julio de 2026 con Uniswap v2, v3, v4 y UniswapX disponibles desde el primer día. Uniswap superó allí los 250 millones de dólares de volumen en una semana y, a finales de agosto, su volumen acumulado de acciones tokenizadas en la cadena había superado los 1.000 millones de dólares.
v4 concentra aproximadamente el 73 % de la liquidez de acciones tokenizadas en Robinhood Chain, y v3 la mayor parte del resto. Uniswap Labs también lanzó pools.trade el 5 de agosto de 2026, un launchpad que liquida cada nuevo token en un pool v4, lo que ayudó a que la cadena superara a Ethereum en volumen diario de v4 en algunos días.
Hay salvedades. Los tokens de acciones de Robinhood no se ofrecen a inversores de EE. UU., las memecoins siguen impulsando buena parte del volumen destacado de la cadena y el tratamiento regulatorio de los valores tokenizados sigue siendo cambiante. Si vas a mover fondos allí, sigue nuestra guía sobre bridging a Robinhood Chain y confirma qué activos puedes poseer legalmente.
Permissioned Pools y el venue de OKXICE
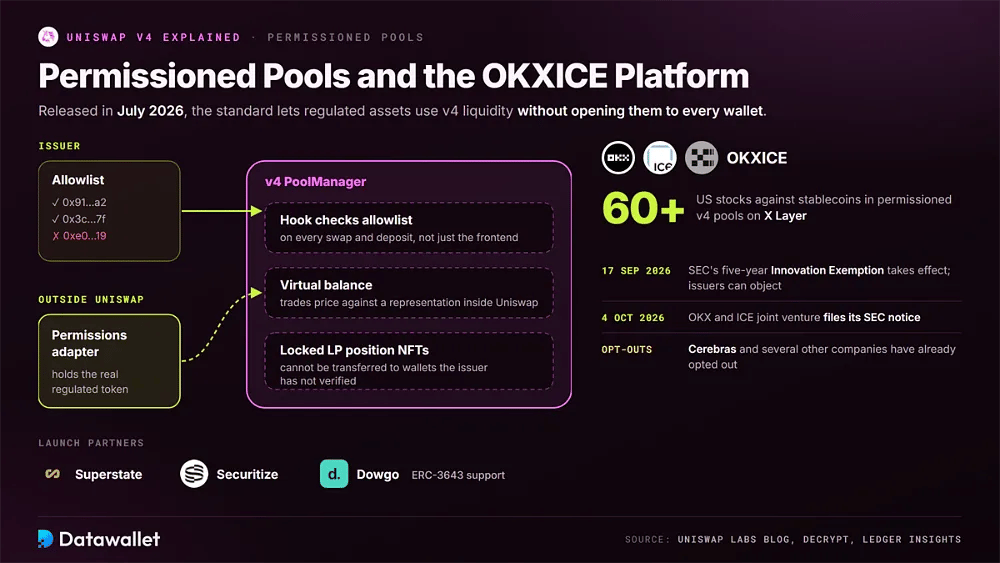
Los Permissioned Pools, lanzados en julio de 2026, permiten que los activos regulados usen la liquidez de v4 sin abrirla a todos los wallet. El diseño es relevante porque el mismo enfoque da forma a venues institucionales, incluida la plataforma de acciones prevista de OKX e ICE.
Así funciona en la práctica el modelo con permisos:
- Listas de permitidos del emisor: El emisor controla qué wallets pueden operar o aportar liquidez, y un hook comprueba esa lista en cada swap y depósito en lugar de confiar en restricciones del frontend.
- Saldos virtuales: el token regulado nunca entra en el PoolManager; un adaptador de permisos lo custodia mientras la contabilidad de v4 fija los precios de las operaciones frente a una representación virtual que solo existe dentro de Uniswap.
- Posiciones bloqueadas: Los NFTs de posiciones de liquidez en los pools con permisos no se pueden transferir, lo que impide que los LP aprobados pasen exposición regulada a wallets que el emisor no ha verificado.
- Socios de lanzamiento: Superstate, Securitize y Dowgo ayudaron a diseñar el estándar; Dowgo añadió compatibilidad con ERC-3643 y Securitize amplió su trabajo previo con Uniswap en tokens de DS Protocol.
- Venue OKXICE: la empresa conjunta de OKX e ICE presentó una notificación ante la SEC el 4 de octubre de 2026 para negociar más de 60 acciones estadounidenses frente a stablecoins en pools v4 con permisos en X Layer.
- Base regulatoria: El venue se apoya en la exención por innovación de cinco años de la SEC, vigente desde el 17 de septiembre de 2026, que permite a los emisores oponerse; Cerebras y varias otras empresas ya se han excluido.
Unichain: la capa 2 construida en torno a v4
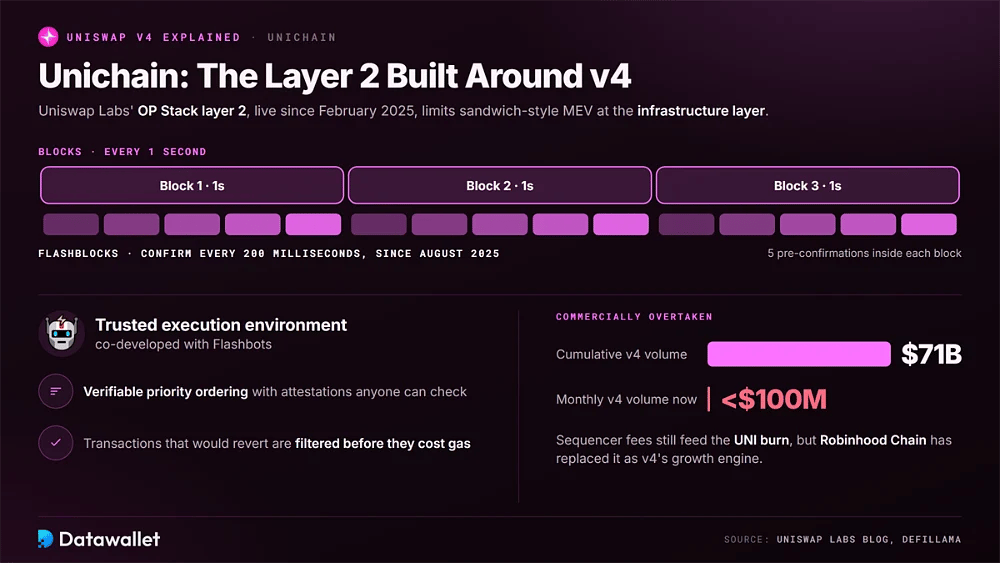
Unichain es la capa 2 de Uniswap Labs basada en OP Stack, lanzada en mainnet en febrero de 2025 como un venue de liquidación construido en torno al protocolo. Produce bloques de un segundo y, desde agosto de 2025, Flashblocks que confirman las transacciones cada 200 milisegundos dentro de un entorno de ejecución de confianza desarrollado conjuntamente con Flashbots.
Ese entorno de hardware aplica un orden de prioridad verificable, con atestaciones que cualquiera puede comprobar, y filtra las transacciones que se revertirían antes de que cuesten gas a los usuarios. Pocos rollups exponen su secuenciación a auditoría de este modo, por lo que Unichain sigue siendo el ejemplo más claro de limitación del MEV de tipo sandwich en la capa de infraestructura y no dentro de los pools.
Comercialmente, Unichain ha sido superada. Aún representa unos 71.000 millones de dólares del volumen acumulado de v4, pero DefiLlama registra ahora menos de 100 millones de dólares de volumen mensual de v4 allí. Sus comisiones de sequencer siguen alimentando la quema de UNI, pero Robinhood Chain la ha sustituido como motor de crecimiento de v4. Añádela a MetaMask con nuestra guía de la red Unichain.
MEV y economía de los LP en Uniswap v4
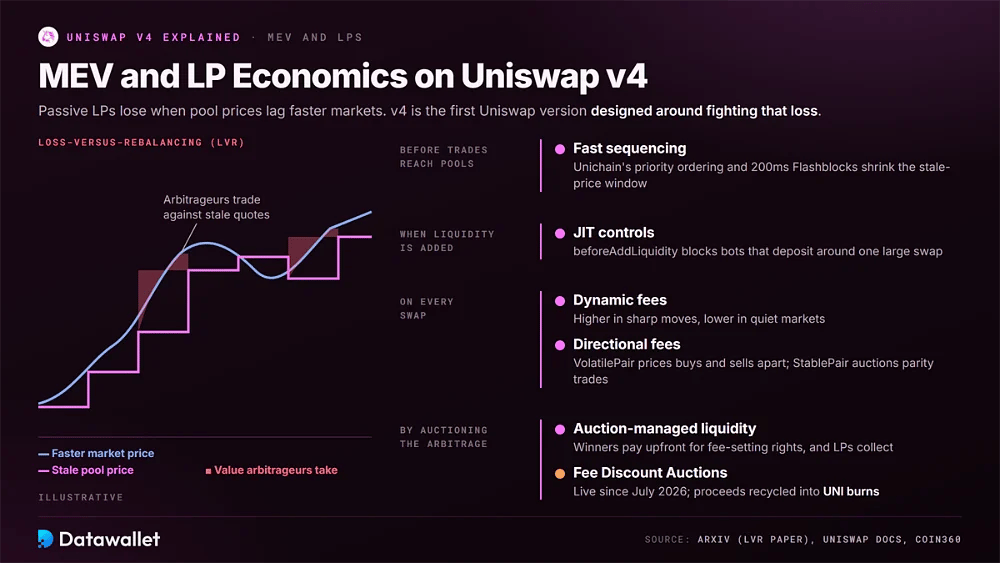
Los LP pasivos pierden dinero cuando los precios del pool van por detrás de venues más rápidos y los arbitrajistas operan contra cotizaciones obsoletas. La investigación lo denomina loss-versus-rebalancing, y v4 es la primera versión de Uniswap diseñada para combatirlo.
Las herramientas de mitigación que ya funcionan en producción incluyen:
- Comisiones dinámicas: Los hooks suben las comisiones durante movimientos bruscos de precio y las bajan en mercados tranquilos, gravando el arbitraje cuando es más rentable sin perder competitividad para el flujo de operaciones ordinario.
- Comisiones direccionales: VolatilePair cobra por separado las compras y las ventas, y StablePair exime de comisiones a las operaciones que alejan más el precio de la paridad mientras subasta las que lo restablecen.
- Liquidez gestionada mediante subastas: algunos hooks subastan el derecho a fijar la comisión de un pool y a captar su arbitraje, convirtiendo la pérdida frente al reequilibrio (LVR) en un pago inicial que vuelve a los proveedores de liquidez.
- Controles JIT: la devolución de llamada beforeAddLiquidity permite a los pools bloquear la liquidez just-in-time, en la que los bots hacen un depósito en torno a un swap grande para quedarse con comisiones y retiran antes de que se beneficien los LP residentes.
- Subastas de comisiones: las Protocol Fee Discount Auctions, que celebraron sus primeras subastas en directo en julio de 2026, venden breves periodos de swaps sin comisión y reciclan lo recaudado en quemas de UNI.
- Secuenciación rápida: en Unichain, el orden de prioridad aplicado por hardware y los Flashblocks de 200 milisegundos reducen el margen en el que se pueden aprovechar precios desactualizados, lo que recorta el LVR antes de que las operaciones lleguen a los pools.
UNIfication y el interruptor de comisiones de v4
La mayor novedad de Uniswap desde su lanzamiento ocurrió en la gobernanza. UNIfication se aprobó en diciembre de 2025 con 125,3 millones de UNI a favor, y la Propuesta 100 extendió las comisiones del protocolo a los pools v4 el 27 de julio de 2026.
El despliegue de comisiones que afecta ahora a los traders y LP de v4 incluye:
- Quema del tesoro: UNIfication quemó 100 millones de UNI del tesoro, aproximadamente lo que habrían destruido las comisiones si el interruptor hubiera estado activo desde que el token se lanzó en 2020.
- Pools antiguos: las comisiones del protocolo se activaron en los pools v2 y v3 desde el 28 de diciembre de 2025 y llegaron a 11 cadenas a mediados de 2026, financiando unos 7,5 millones de UNI en quemas hasta julio.
- Propuesta 100: aprobada con 46,6 millones de UNI frente a 1,27 millones, activó las comisiones de v4 simultáneamente en Ethereum, Arbitrum, Base, BNB Chain, Polygon, OP Mainnet y Robinhood Chain.
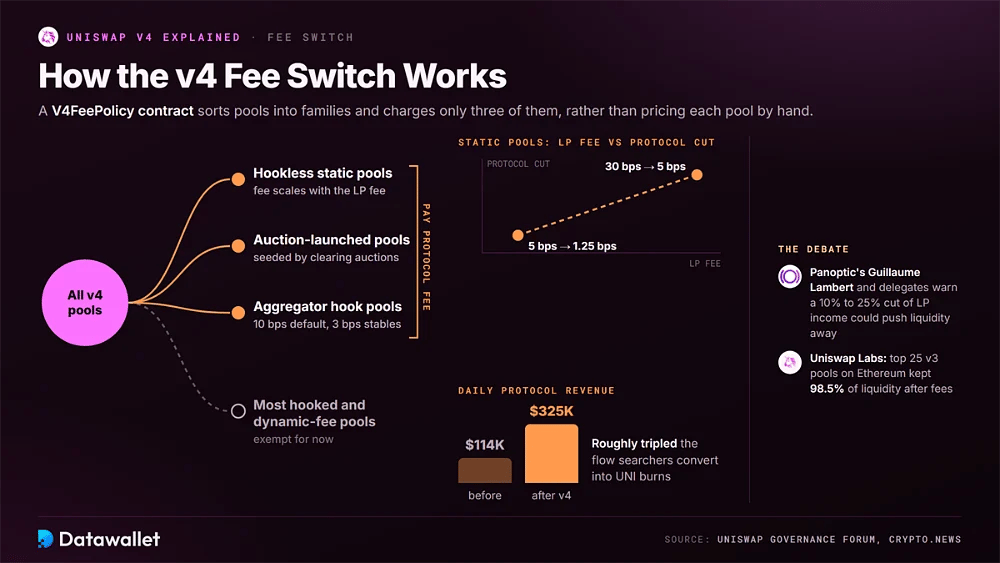
- Familias de comisiones: en lugar de fijar el precio de cada pool, un contrato V4FeePolicy clasifica los pools en familias y aplica comisiones solo a los pools estáticos sin hooks, los pools lanzados mediante subasta y los pools con hooks de agregador.
- Curva de comisiones: los pools estáticos pagan una parte al protocolo que escala con la comisión de LP, de modo que un pool de 30 pb aporta 5 pb y uno de 5 pb aporta 1,25 pb.
- Impacto en los ingresos: los ingresos diarios del protocolo pasaron de unos 114.000 $ a 325.000 $ tras activarse las comisiones de v4, casi triplicando el flujo que los searchers convierten en quemas de UNI.
- Pools con hooks: la mayoría de los pools basados en hooks y de comisión dinámica siguen exentos, mientras que se planeó una votación complementaria de la Parte 2 para llevar las comisiones de v4 a las demás cadenas con comisiones habilitadas.
El despliegue no ha estado exento de fricciones. El fundador de Panoptic, Guillaume Lambert, y varios delegados advirtieron de que quedarse con 10 a 25 % de los ingresos de los LP en v4 podría llevar la liquidez a otra parte. Uniswap Labs respondió que los 25 mayores pools v3 de Ethereum conservaron el 98,5 % de su liquidez tras las comisiones, y prometió ajustar si v4 sale perjudicada.
Uniswap v4 frente a v3
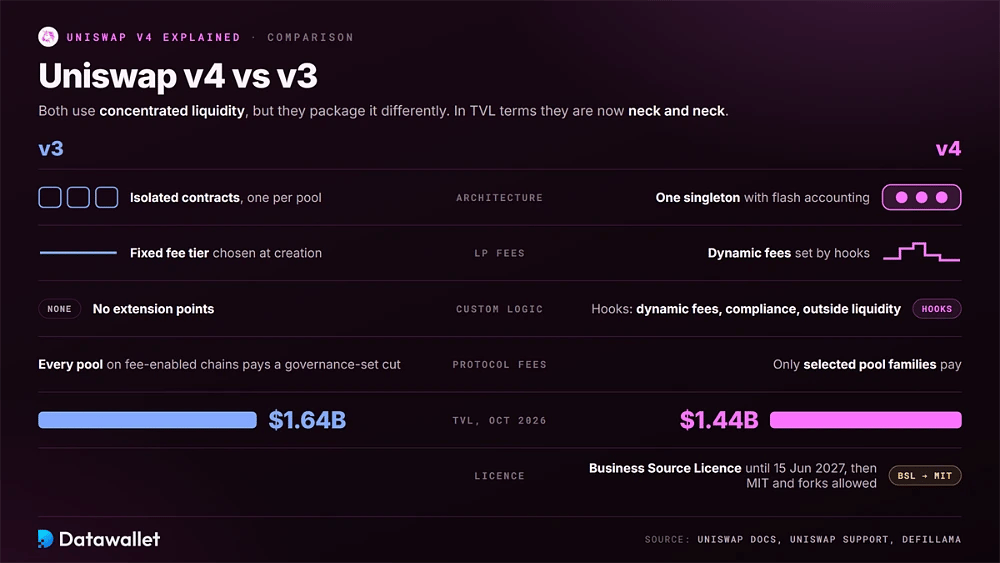
Ambas versiones usan liquidez concentrada, pero la plantean de forma distinta. Los pools v3 son contratos aislados con niveles de comisión fijos y sin puntos de extensión, mientras que los pools v4 comparten un singleton, liquidan mediante contabilidad flash y pueden incorporar lógica de hooks que va desde comisiones dinámicas hasta comprobaciones de cumplimiento y envoltorios de liquidez externa.
Los traders ven rutas de varios saltos más baratas y acceso a pools que v3 no puede alojar, como valores con permisos y mercados resistentes a MEV. Los LP obtienen nuevas estrategias, pero deben entender cada hook. En términos de TVL, las versiones están ahora igualadas, con v3 en 1.640 millones de dólares y v4 en 1.440 millones de dólares.
Las comisiones se aplican ahora a ambas, aunque de forma distinta. Todos los pools v3 de las cadenas con comisiones habilitadas pagan una parte fijada por la gobernanza, mientras que v4 solo cobra a determinadas familias de pools. Además, el código de v4 está bajo una Business Source Licence hasta el 15 de junio de 2027, cuando pasa a MIT y los forks directos serán posibles.
Riesgo de los hooks: la lección de Bunni
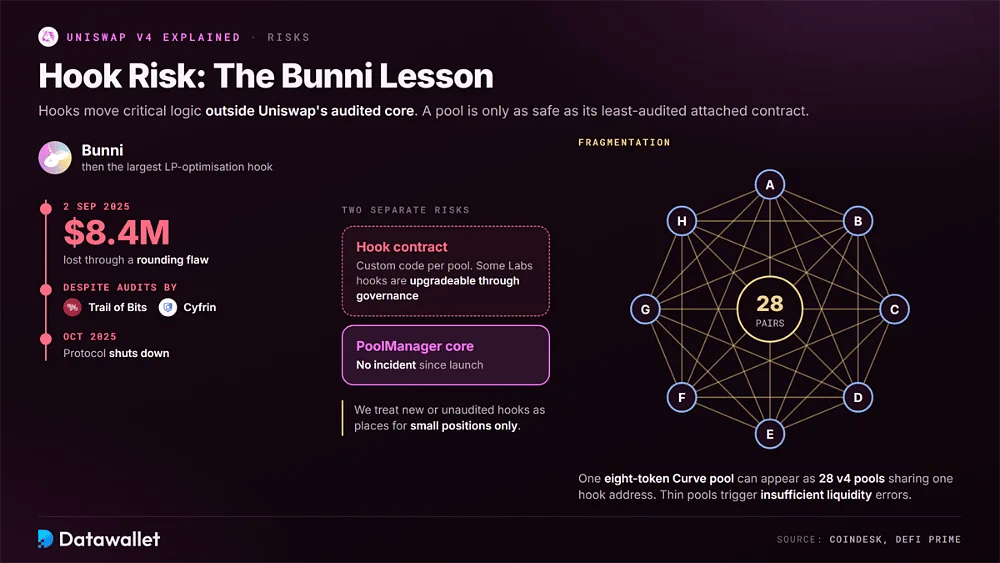
Los hooks sacan lógica crítica del núcleo auditado de Uniswap, y 2025 mostró el coste. Bunni, entonces el mayor hook de optimización para LP, perdió unos 8,4 millones de dólares el 2 de septiembre de 2025 por un fallo de redondeo, pese a las auditorías de Trail of Bits y Cyfrin. El equipo cerró el protocolo ese octubre.
El propio PoolManager ha funcionado sin incidentes desde su lanzamiento, así que el riesgo del protocolo y el riesgo de los hooks son cuestiones distintas. Un pool es tan seguro como su contrato asociado menos auditado. Tratamos los hooks nuevos o sin auditar como lugares para posiciones pequeñas, y algunos hooks creados por Labs ahora son actualizables mediante la gobernanza, lo que añade un supuesto de confianza distinto.
La fragmentación es el segundo coste. Un mismo par puede existir en muchos pools v4 con distintos hooks, además de v3 y v2, y los hooks de agregador pueden mostrar un pool de Curve de ocho tokens como 28 pools v4 que comparten la dirección de un hook. Los pools con poca liquidez pueden provocar errores de liquidez insuficiente, así que el enrutamiento importa más que nunca.
Conclusiones
Uniswap v4 se propuso dejar de competir en funciones y empezar a competir como infraestructura, y 2026 validó en gran medida esa apuesta. Los mercados de acciones tokenizadas, los mercados de stablecoin, las plataformas de lanzamiento e incluso la liquidez de DEX rivales se conectan ya a v4 mediante hooks, mientras que el volumen acumulado ha superado los 484.000 millones de dólares en menos de dos años.
La cuestión abierta ha pasado de si v4 genera ingresos a cuánto puede quedarse sin ahuyentar a los LP. Las comisiones fluyen ahora desde determinados pools v4 y rutas de agregador hacia quemas de UNI, pero los pools con hooks siguen mayormente exentos. Para conocer los orígenes del protocolo, consulta nuestra guía sobre qué es Uniswap.