Die besten steuerfreundlichen Länder für Krypto im Jahr 2026
Um die kryptofreundlichsten Jurisdiktionen für 2026 zu bewerten, haben wir nationale Steuergesetze, Aufenthaltswege und die Regulierung digitaler Vermögenswerte anhand von Primärquellen überprüft und anschließend die Einrichtungsgeschwindigkeit, den Zugang zu Bankdienstleistungen und die praktische Anwendung jeder Regel statt ihrer theoretischen Fassung gewichtet.
Wir haben Orte priorisiert, an denen das steuerliche Ergebnis belastbar ist, der Weg zur Aufenthaltserlaubnis realistisch bleibt und alltägliche Funktionen wie das Auszahlen und das Eröffnen eines Bankkontos den Hauptvorteil für gewöhnliche Anleger nicht stillschweigend aufheben.
Die folgenden zehn Länder bieten für 2026 die beste Kombination aus niedriger Krypto-Steuer, erreichbarer Aufenthaltsgenehmigung und rechtlicher Klarheit:
1. VAE (Dubai)
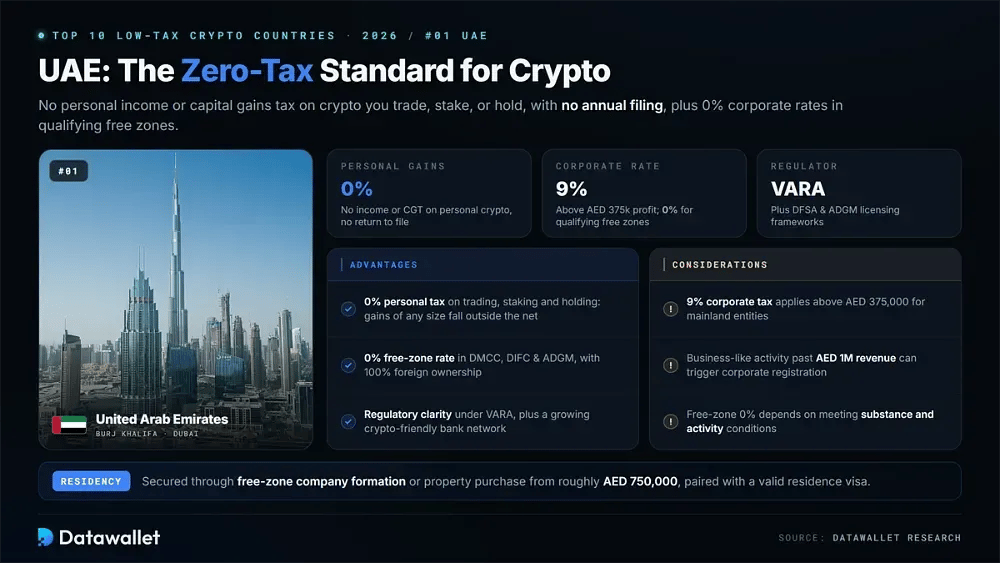
Die VAE bleiben 2026 das herausragende Ziel und erheben für Privatpersonen keine Einkommen- oder Kapitalertragsteuer auf Krypto. Ob Sie handeln, Staking betreiben oder einfach halten: Gewinne aus privaten Aktivitäten fallen unabhängig von der Höhe nicht unter die Steuer, und es ist keine jährliche Erklärung erforderlich.
Unternehmen unterliegen einer bundesweiten Körperschaftsteuer von 9 % auf Gewinne über 375.000 AED, doch Unternehmen in qualifizierten Freizonen wie DMCC, DIFC und ADGM können sich für berechtigte Einkünfte weiterhin einen Satz von 0 % sichern. Diese Zonen bieten 100 % ausländisches Eigentum und eine schlanke Lizenzierung, die für Börsen und Blockchain-Unternehmen geeignet sind.
Regulatorische Klarheit ist hier ein echtes Unterscheidungsmerkmal. Dubais Virtual Asset Regulatory Authority beaufsichtigt Krypto-Unternehmen direkt, während ein wachsendes Bankennetz Unternehmen für digitale Vermögenswerte bedient. Vielverdienende Privatpersonen sollten eine neuere Schwelle beachten: Eine geschäftsähnliche Tätigkeit mit mehr als AED 1 Million Umsatz kann eine Unternehmensregistrierung auslösen.
Wichtigste Punkte:
- Private Gewinne: Keine Einkommen- oder Kapitalertragsteuer auf Krypto, das privat gehalten oder gehandelt wird, und keine Erklärung abzugeben.
- Körperschaftsteuersatz: 9 % oberhalb von AED 375.000, aber 0 % für qualifizierte Personen in Freizonen, die die Anforderungen an Substanz und Geschäftstätigkeit erfüllen.
- Regulierung: VARA, DFSA und ADGM bieten Lizenzrahmen, die Börsen und Verwahrern betriebliche Sicherheit geben.
- Aufenthaltsrecht: Erhältlich über die Gründung eines Unternehmens in einer Freizone oder den Immobilienkauf ab etwa AED 750.000, zusammen mit einem gültigen Aufenthaltsvisum.
- Lokale Plattformen: Einwohner zahlen in Dirham auf VARA-lizenzierten Krypto-Börsen in den VAE wie Rain und Gate ein, die direkt an lokale AED-Bankverbindungen angebunden sind.
2. Georgien
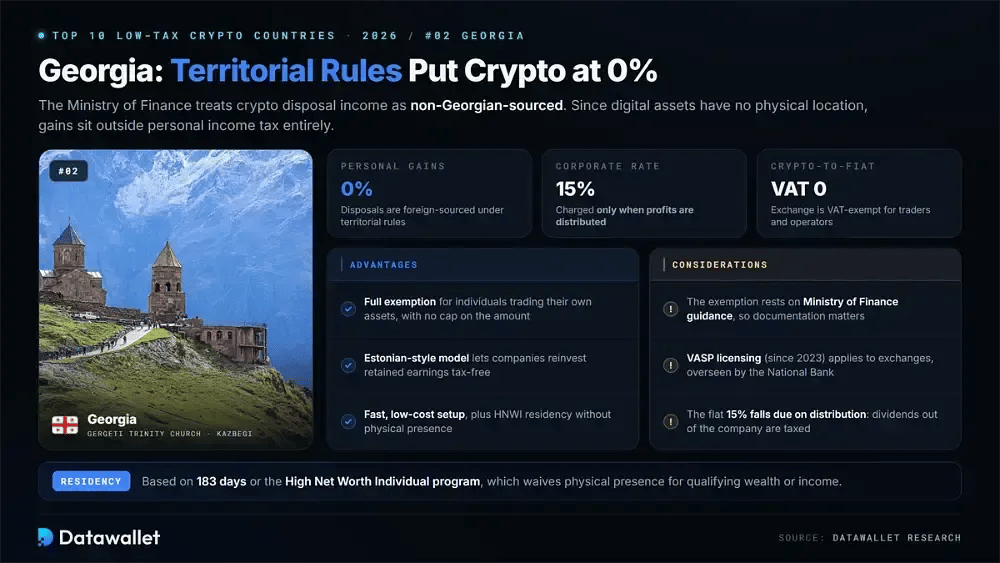
Georgien bietet eine der einfachsten Möglichkeiten, für Privatpersonen auf 0 % zu kommen, da das Finanzministerium Einkünfte aus der Veräußerung von Kryptowährungen als nicht aus georgischen Quellen stammend nach dem Territorialprinzip behandelt. Da digitale Vermögenswerte keinen physischen Standort haben, liegen Gewinne für Einwohner vollständig außerhalb der Einkommensteuer.
Unternehmen arbeiten nach einem estnischen Modell: Die pauschale 15 % Körperschaftsteuer fällt nur an, wenn Gewinne ausgeschüttet werden, sodass Unternehmen einbehaltene Gewinne steuerfrei reinvestieren können. Der Umtausch von Krypto in Fiatgeld ist zudem von der MwSt. befreit, was das Leben für Trader und Börsenbetreiber gleichermaßen vereinfacht.
Die Gründung ist schnell und günstig, und das Land hat 2023 eine VASP-Regulierung eingeführt, um lizenzierte Börsen zu formalisieren. Die Ansässigkeit erhält man entweder über die 183-Tage-Regel oder das Programm für Personen mit hohem Nettovermögen, das steuerliche Ansässigkeit ohne physische Präsenz gewährt, sofern Vermögens- oder Einkommenskriterien erfüllt sind.
Wichtigste Punkte:
- Private Gewinne: Für Privatpersonen, die mit eigenen Vermögenswerten handeln, vollständig steuerfrei, ohne Obergrenze für den steuerfreien Betrag.
- Körperschaftsteuersatz: Pauschal 15 %, nur auf ausgeschüttete Gewinne erhoben, nach dem reinvestitionsfreundlichen estnischen Modell.
- Einrichtung: Schnelle, kostengünstige Registrierung mit einem sich entwickelnden VASP-Lizenzregime unter Aufsicht der Nationalbank.
- Wohnsitz: Maßgeblich sind 183 Tage oder das HNWI-Programm, das für qualifizierte Spitzenverdiener auf die physische Anwesenheit verzichtet.
3. El Salvador
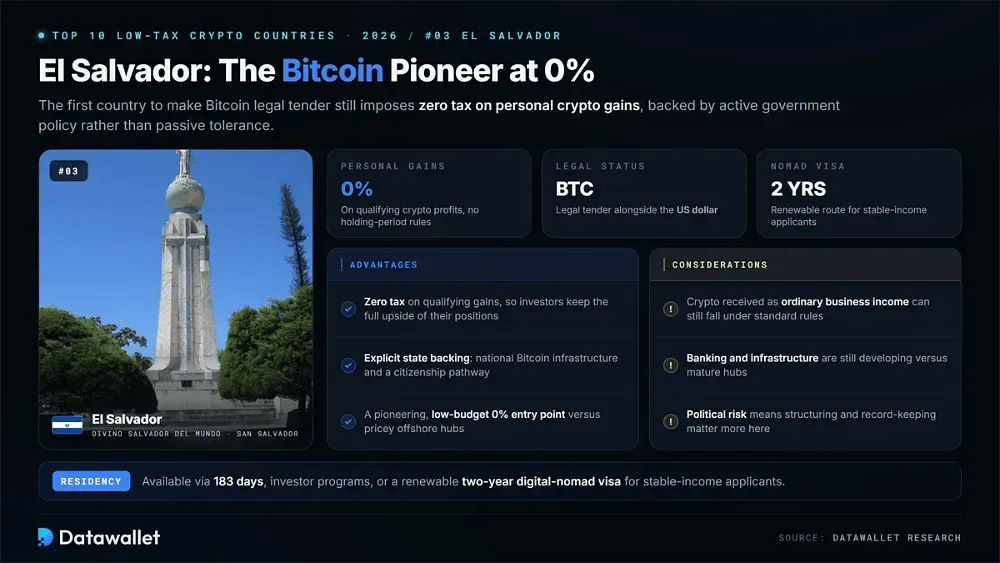
El Salvador war Vorreiter als das erste Land, das Bitcoin als gesetzliches Zahlungsmittel einführte, und erhebt weiterhin keine Steuer auf private Krypto-Gewinne. Wertzuwächse bei qualifizierten digitalen Vermögenswerten bleiben steuerfrei, sodass Anleger und Trader das volle Aufwärtspotenzial ihrer Positionen behalten.
Die Regierung untermauert diese Haltung mit aktiver Politik statt passiver Duldung, von einer nationalen Bitcoin-Infrastruktur bis zu einem Weg zur Staatsbürgerschaft. Dennoch ist die günstige Behandlung an bestimmte Rechtsvorschriften geknüpft, sodass Krypto, die als gewöhnliches Geschäftseinkommen eingenommen wird, weiterhin unter die üblichen Einkommensregeln fallen kann.
Der Kompromiss ist die Reife. Bankzugang, Infrastruktur und politisches Risiko bleiben reale Faktoren, weshalb El Salvador für Anleger geeignet ist, die einen pionierhaften Einstieg mit kleinem Budget und 0 % mehr schätzen als Perfektion. Die Ansässigkeit richtet sich nach der 183-Tage-Regel, einem Investorenweg oder einem zweijährigen Digital-Nomad-Visum.
Wichtigste Punkte:
- Private Gewinne: Keine Steuer auf qualifizierte Krypto-Gewinne, ohne Unterscheidung nach Haltedauer für typische Anleger.
- Rechtlicher Status: Bitcoin ist neben dem US-Dollar gesetzliches Zahlungsmittel, gestützt auf eine ausdrückliche Regierungspolitik.
- Zu beachten: Eine noch im Aufbau befindliche Bank- und Infrastruktur bedeutet, dass Strukturierung und Dokumentation wichtiger sind als in etablierten Finanzzentren.
- Aufenthalt: Möglich nach 183 Tagen, über Investorenprogramme oder mit einem verlängerbaren Digital-Nomad-Visum für Antragsteller mit stabilem Einkommen.
4. Cayman Islands
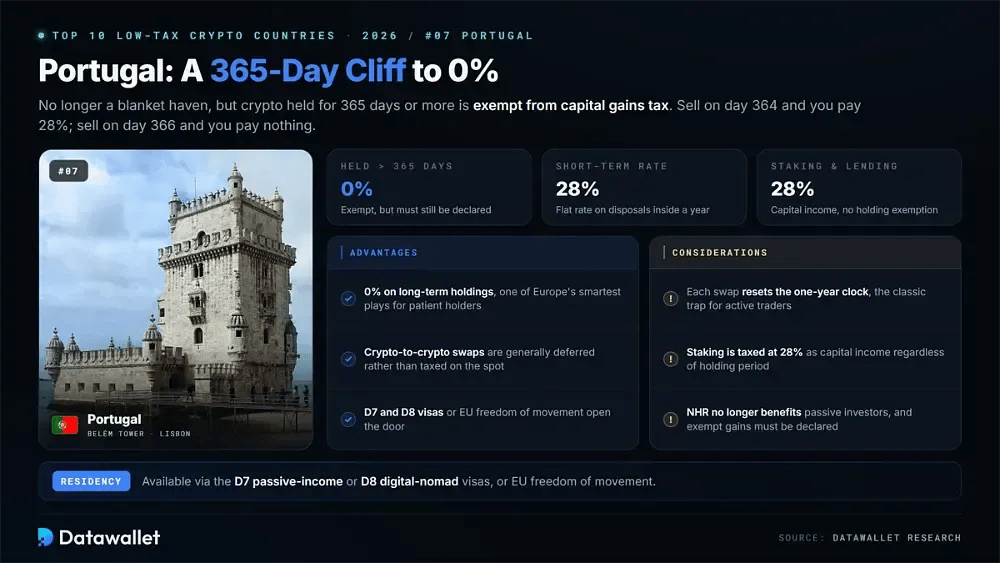
Die Cayman Islands bleiben eine maßgebliche Steueroase ohne Steuern und erheben keine Einkommen-, Kapitalertrag- oder Unternehmenssteuer auf Privatpersonen oder die meisten Unternehmen. Für Fonds, Börsen und vermögende Inhaber macht das sie zu einem der strukturell einfachsten Standorte für Aktivitäten mit digitalen Vermögenswerten.
Krypto-Unternehmen arbeiten unter einem klar definierten Regulierungsrahmen statt in einem rechtsfreien Raum, wobei Lizenzierung und AML-Pflichten von den lokalen Behörden verwaltet werden. Diese Mischung aus fehlender direkter Besteuerung und klarer Aufsicht ist der Grund, warum so viele Offshore-Krypto-Vehikel hier ihren Sitz haben.
Der Vorbehalt für 2026 ist Transparenz, nicht Steuer. Die Cayman Islands haben CARF-Vorschriften mit Wirkung ab Januar 2026 erlassen, sodass Anbieter nun Nutzerdaten für den automatischen Austausch erheben und melden. Sie zahlen vor Ort weiterhin nichts, aber Ihre Heimatbehörde kann diese Daten erhalten, weshalb ein echter Wohnsitz und eine ordnungsgemäß regulierte Handelsplattform unerlässlich sind.
Wichtigste Punkte:
- Persönliche Gewinne: Keine persönliche Einkommen- oder Kapitalertragsteuer, unabhängig von Handelsvolumen oder Vermögensgröße.
- Unternehmenssteuersatz: Keine Körperschaftsteuer; Krypto-Unternehmen müssen stattdessen Lizenz- und AML-Anforderungen erfüllen.
- Meldepflichten: CARF ist im Januar 2026 in Kraft getreten; der erste automatische Austausch soll 2027 folgen.
- Wohnsitz: Erlangt über Aufenthaltsprogramme durch Investition, die in der Regel an umfangreiche Immobilienkäufe geknüpft sind.
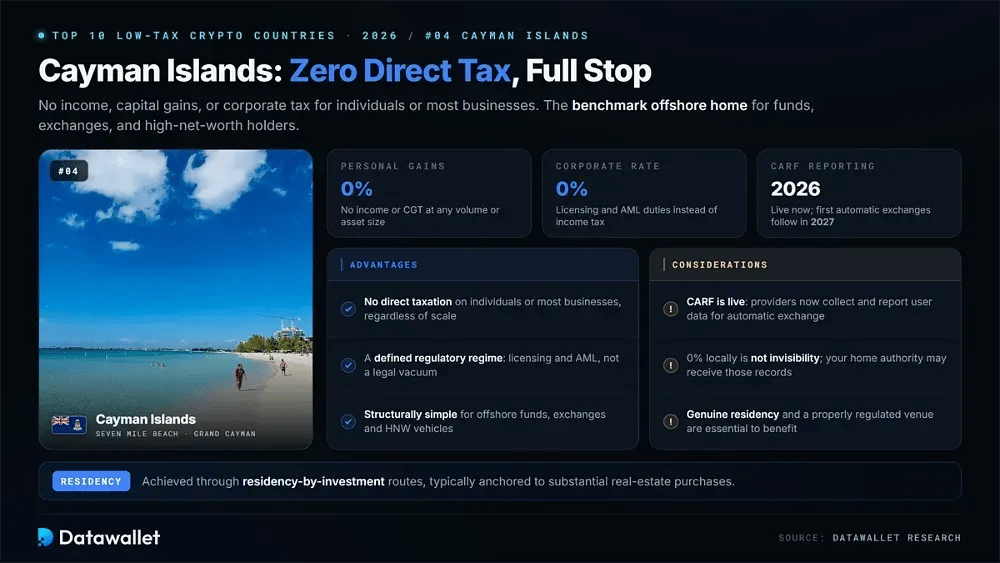
5. Singapur
Singapur erhebt keine Kapitalertragsteuer, daher sind Gewinne aus privaten Krypto-Investitionen oder dem Handel für Privatpersonen in der Regel steuerfrei. In Verbindung mit einem erstklassigen Rechtssystem und einer tiefen Finanzinfrastruktur bleibt der Stadtstaat ein erstklassiger Standort für ernsthaftes Krypto-Kapital.
Die Körperschaftsteuer liegt bei wettbewerbsfähigen 17 %, und Krypto-Unternehmen können Innovationsanreize nutzen, doch Unternehmen, die Krypto als Zahlungsmittel akzeptieren oder professionell handeln, unterliegen weiterhin der Einkommensteuer. Die Monetary Authority of Singapore beaufsichtigt die Branche mit klaren, vertrauenswürdigen Richtlinien.
Die Lizenzierung nach dem Payment Services Act ist streng, aber berechenbar, was Institutionen anspricht, die Sicherheit über Schlupflöcher stellen. Der Aufenthaltsstatus beruht in der Regel auf der 183-Tage-Regel oder dem Global Investor Programme, einem investitionsintensiven Weg mit Kosten im Millionenbereich.
Wichtigste Punkte:
- Private Gewinne: Keine Kapitalertragsteuer, daher sind individuelle Anlagegewinne in der Regel steuerfrei.
- Körperschaftsteuersatz: 17 %, mit Zuschüssen und Anreizen für qualifizierte, innovationsorientierte Krypto-Unternehmen.
- Regulierung: MAS bietet eine transparente Lizenzierung nach dem Payment Services Act, die Institutionen als Glaubwürdigkeitsmerkmal betrachten.
- Wohnsitz: Basierend auf 183 Tagen oder dem Global Investor Programme, das Zusagen in Millionenhöhe in US-Dollar verlangt.
- On-Ramps: SGD-Einzahlungen werden über PayNow bei MAS-regulierten Börsen in Singapur wie Independent Reserve und Coinhako abgewickelt, was für compliance-bewusste Anleger geeignet ist.
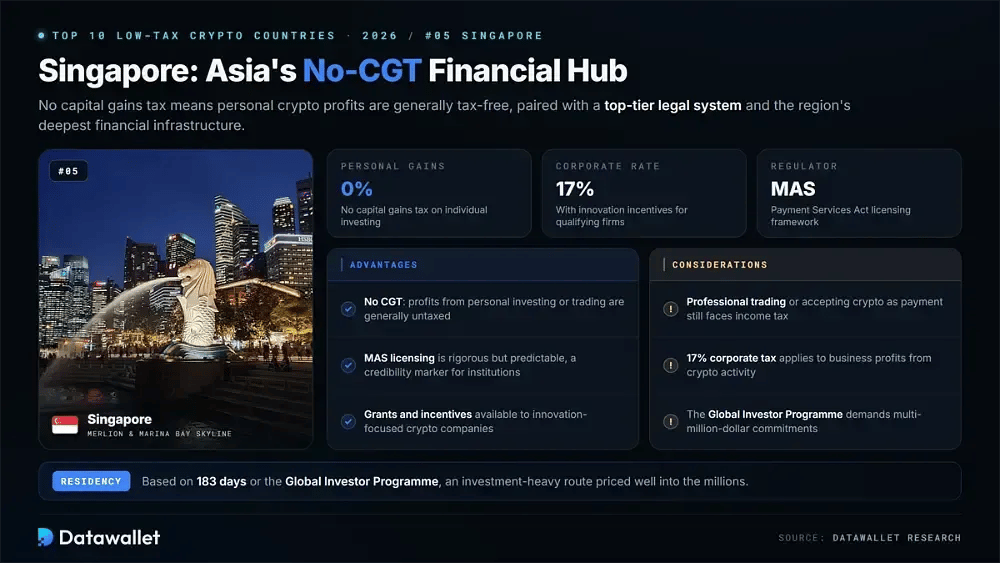
6. Deutschland
Deutschland ist ein unwahrscheinlicher, aber echter Zufluchtsort für geduldige Anleger, denn private Kryptowerte, die nach einer Haltefrist von 12 Monaten verkauft werden, sind vollständig steuerfrei, unabhängig von der Höhe des Gewinns. Es ist ein regelbasiertes System, das langes Halten belohnt und schnellen Umschlag benachteiligt.
Wer innerhalb eines Jahres verkauft, versteuert Gewinne zu progressiven Einkommensteuersätzen, die 40 % übersteigen können, und systematischer, hochfrequenter Handel birgt das Risiko einer Umqualifizierung als gewerblicher Handel. Für einen disziplinierten Halter ergibt sich jedoch ein sauberer Satz von 0 % auf langfristige private Gewinne, ohne dass ein Umzug außerhalb der EU nötig ist.
Für Anleger mit Wohnsitz in der EU ist dies oft leichter zugänglich als die Suche nach einer Offshore-Residenz, da es auf einer inländischen Regelung statt auf einem Sondervisum beruht. Es belohnt Struktur und Dokumentation und passt gut zu einem Buy-and-Hold-Ansatz bei Kernanlagen.
Wichtigste Punkte:
- Private Gewinne: 0 % auf privat gehaltene Kryptowerte, die länger als 12 Monate gehalten werden, ohne Obergrenze für die Befreiung.
- Kurzfristige Kosten: Veräußerungen innerhalb eines Jahres werden mit progressiven Einkommensteuersätzen besteuert, die über 40 % steigen können.
- Einstufung: Hochfrequenzhandel oder systematischer Handel kann zur Einstufung als professioneller Händler führen und die Ausnahme entfallen lassen.
- Zugang: Verfügbar durch die Freizügigkeit in der EU, ohne Kosten und Reibungsverluste einer Verlagerung ins Ausland.
- Wo gehandelt wird: Langfristige Anleger kaufen Major-Coins an von der BaFin beaufsichtigten deutschen Börsen wie Bitpanda, finanzieren per SEPA-Euro-Überweisung und halten über die Einjahresfrist hinaus.
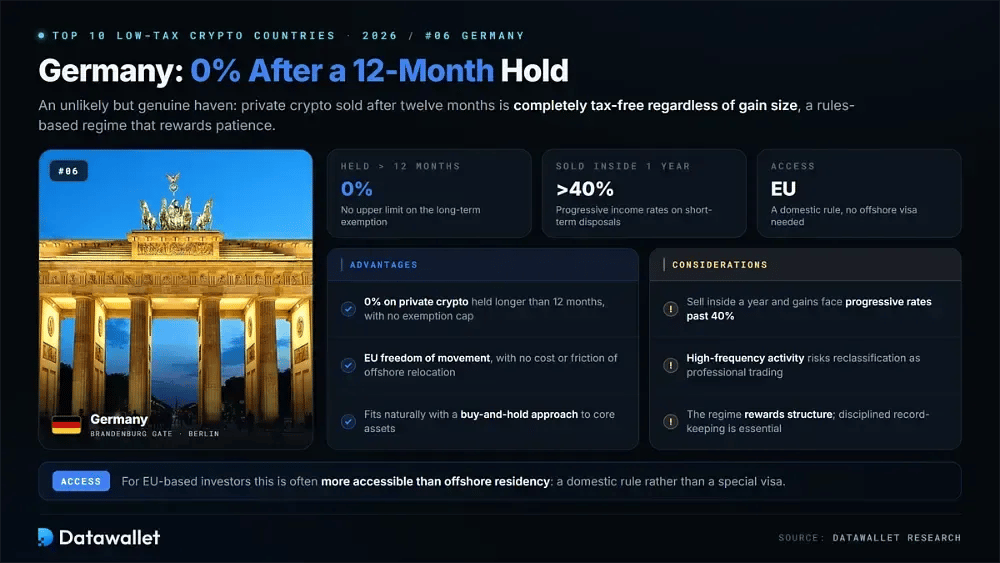
7. Portugal
Portugal ist kein pauschales 0 %-Land mehr, bleibt aber eine der klügsten Optionen Europas für langfristige Halter. Kryptowährungen, die 365 Tage oder länger gehalten werden, sind von der Kapitalertragsteuer befreit, während für kürzere Haltedauern ein Pauschalsatz von 28 % gilt.
Die Befreiung ist eine Klippe, keine Rampe: Wer an Tag 364 verkauft, zahlt 28 %, wer an Tag 366 verkauft, zahlt nichts. Krypto-zu-Krypto-Swaps werden in der Regel aufgeschoben statt besteuert, allerdings setzt ein Swap die Haltefrist zurück, was die klassische Falle für aktive Trader ist.
Passives Einkommen wie Staking wird unabhängig von der Haltedauer mit 28 % als Kapitaleinkommen besteuert, und selbst steuerfreie langfristige Gewinne müssen dennoch erklärt werden⟧. Der Aufenthalt läuft über die Visa D7 für passives Einkommen oder D8 für digitale Nomaden oder über die EU-Freizügigkeit.
Wichtigste Punkte:
- Private Gewinne: 0 % auf Krypto, das länger als 365 Tage gehalten wird; kurzfristige Veräußerungen werden mit einem Pauschalsatz von 28 % besteuert.
- Swaps: Krypto-zu-Krypto-Trades werden in der Regel aufgeschoben, aber jeder swap setzt die einjährige Haltefrist zurück.
- Passives Einkommen: Staking- und Lending-Erträge werden als Kapitaleinkünfte mit 28 % besteuert, ohne Haltefrist-Befreiung.
- Aufenthalt: Möglich über die Visa D7 oder D8 oder über die EU-Freizügigkeit, auch wenn NHR passiven Anlegern keine Vorteile mehr bietet.
- Zugangswege: Einwohner Portugals handeln auf MiCA-lizenzierten Börsen in Portugal wie Coinbase und Binance, mit SEPA-Instant-Einzahlungen, die in Sekunden abgewickelt werden.
8. Malta
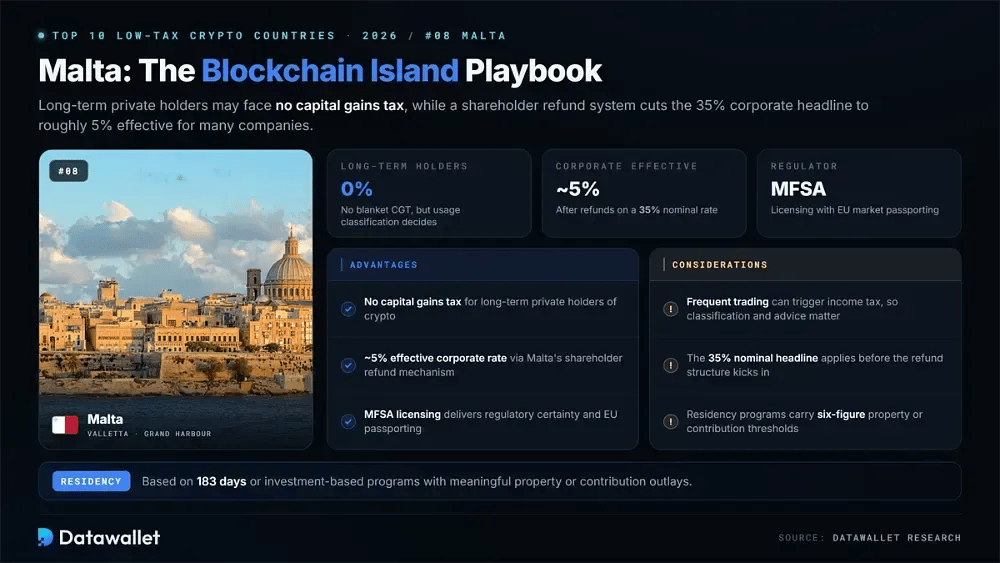
Malta bezeichnet sich weiterhin als „Blockchain-Insel“, mit einer steuerlichen Behandlung von Privatpersonen, die davon abhängt, wie Krypto genutzt wird. Langfristige Privatanleger zahlen unter Umständen keine Kapitalertragsteuer, während häufige Trader Einkommensteuer auslösen können, weshalb Einstufung und Beratung wichtig sind.
Die Körperschaftsteuer liegt nominal bei hohen 35 %, doch das Erstattungssystem Maltas senkt den effektiven Satz für viele Unternehmen auf etwa 5 %. Diese Struktur hat zusammen mit einem klar definierten Lizenzrahmen eine Gruppe von Blockchain-Unternehmen angezogen, die EU-Legitimität suchen.
Unternehmen erhalten Lizenzen über die Malta Financial Services Authority, die Compliance verlangt, aber regulatorische Sicherheit und Zugang zum breiteren europäischen Markt bietet. Die Aufenthaltserlaubnis erfolgt über die 183-Tage-Regel oder über investitionsbasierte Programme mit nennenswerten Immobilien- oder Beitragsschwellen.
Wichtigste Punkte:
- Private Gewinne: Für langfristige Halter gibt es keine pauschale Kapitalertragsteuer, häufiger Handel kann jedoch als Einkommen besteuert werden.
- Körperschaftsteuersatz: nominal 35 %, durch Maltas Erstattungsmechanismus für Anteilseigner üblicherweise auf effektiv etwa 5 % reduziert.
- Regulierung: Die Lizenzierung durch die MFSA sorgt für Compliance-Sicherheit und EU-Passporting in den gesamten EU-Markt.
- Wohnsitz: Basiert auf 183 Tagen oder auf Investitionsprogrammen, die in der Regel Immobilien- oder Beitragsausgaben im sechsstelligen Bereich erfordern.
- CEXs handeln: Maltesische Anleger nutzen von der MFSA regulierte Börsen in Malta wie eToro und Uphold und zahlen per SEPA und Karte in Euro ein.
9. Schweiz
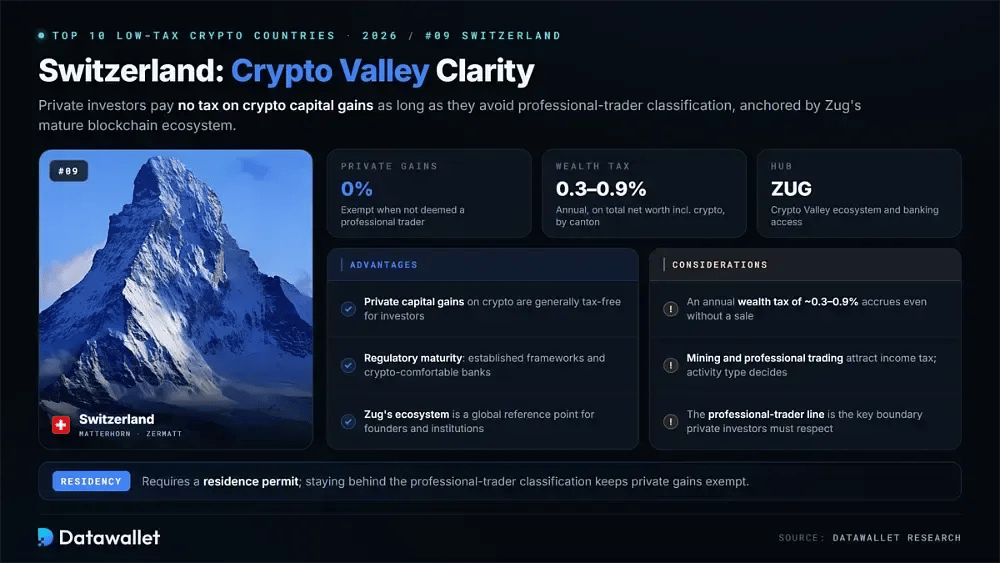
Der Ruf der Schweiz als „Crypto Valley“ beruht auf einer realen Regel: Für Privatanleger sind Kapitalgewinne aus Kryptowährungen in der Regel steuerfrei, solange Sie nicht als professioneller Händler eingestuft werden. Diese Klarheit sowie das Blockchain-Ökosystem des Kantons Zug machen das Land zu einem globalen Referenzpunkt.
Der Haken sind Einkommen- und Vermögensteuern. Mining und professioneller Handel unterliegen der Einkommensteuer, und eine jährliche Vermögensteuer zwischen etwa 0,3 % und 0,9 % gilt für Ihr gesamtes Nettovermögen, sodass bei einem großen Bestand auch ohne Verkauf eine kleine jährliche Belastung anfällt.
Regulatorische Reife ist der Anziehungspunkt für Gründer und Institutionen, mit etablierten Regelwerken und Banken, die Kunden mit digitalen Vermögenswerten gern bedienen. Für den Aufenthalt ist eine Genehmigung erforderlich, und die Einstufung als professioneller Händler ist die entscheidende Grenze, die Privatanleger nicht überschreiten dürfen.
Wichtigste Punkte:
- Persönliche Gewinne: Private Kursgewinne mit Krypto sind in der Regel steuerfrei, sofern Sie nicht als professioneller Trader gelten.
- Vermögensteuer: Je nach Kanton fällt auf das Nettovermögen, einschließlich Krypto, eine jährliche Abgabe von etwa 0,3–0,9 % an.
- Einkommensteuer: Mining und professioneller Handel werden als Einkommen besteuert, daher bestimmt die Art der Tätigkeit das Ergebnis.
- Ökosystem: Zugs „Crypto Valley“ bietet große regulatorische Klarheit und Zugang zu Bankdienstleistungen für Unternehmen und Fonds.
- CHF-Plattformen: Schweizer Franken gelangen per Banküberweisung auf an FINMA-Vorgaben ausgerichtete Schweizer Börsen und sorgen für saubere Unterlagen für die jährliche Vermögenssteuererklärung.
10. Bulgarien
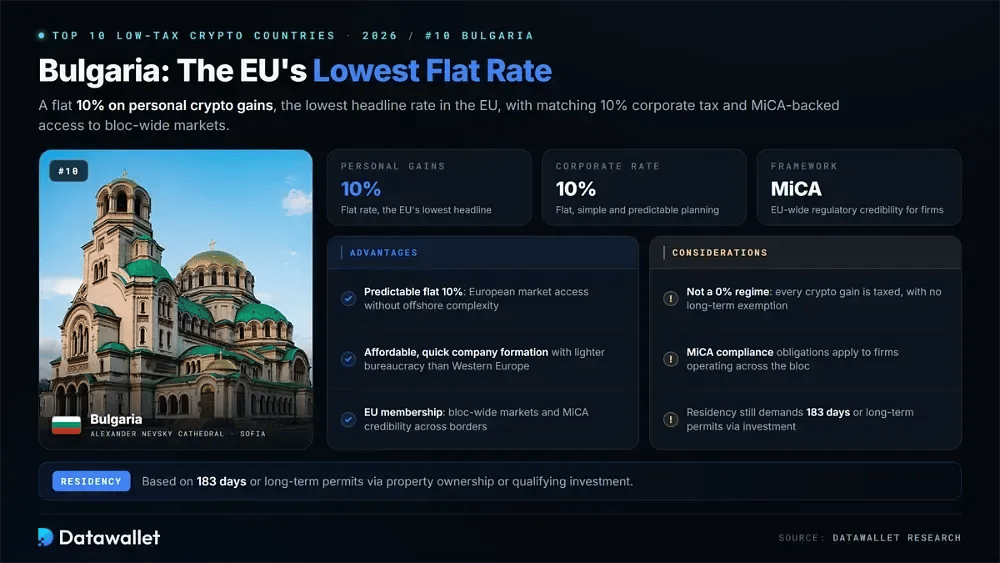
Bulgarien rundet die Liste mit dem niedrigsten ausgewiesenen Satz der EU ab und wendet auf Kryptogewinne eine pauschale Einkommensteuer von 10 % an. Für Anleger, die europäischen Marktzugang ohne Offshore-Komplexität wünschen, ist diese Planbarkeit ein starkes Argument.
Die Körperschaftsteuer ist ebenfalls ein Pauschalsatz von 10 %, was die Planung für Krypto-Unternehmen vereinfacht und Bulgariens Bestreben unterstützt, zu einem aufstrebenden Blockchain-Standort zu werden. Die Unternehmensgründung ist erschwinglich und im Vergleich zu Westeuropa relativ schnell, mit weniger bürokratischen Hürden.
Als EU-Mitglied bietet Bulgarien Zugang zu den Märkten des gesamten Binnenmarkts und zum Regulierungsrahmen MiCA, was grenzüberschreitend tätigen Unternehmen Glaubwürdigkeit verleiht. Der Wohnsitz richtet sich nach der 183-Tage-Regel oder nach langfristigen Wegen über Immobilienbesitz oder Investitionsgenehmigungen.
Wichtigste Punkte:
- Persönliche Gewinne: Pauschale Einkommensteuer von 10 % auf Krypto-Gewinne, der niedrigste Nominalsatz in der EU.
- Unternehmenssteuersatz: Einheitliche Körperschaftsteuer von 10 %, die Unternehmen ein einfaches und berechenbares Planungsumfeld bietet.
- Gründung: Kostengünstige, effiziente Unternehmensregistrierung mit Zugang zum EU-Markt und weniger Bürokratie als in Westeuropa.
- Wohnsitz: Basierend auf 183 Tagen oder langfristigen Aufenthaltsgenehmigungen durch Immobilienbesitz oder qualifizierende Investitionen.
- Euro-Zahlungswege: Seit der Euro-Einführung finanzieren Bulgaren ihre Konten bei MiCA-lizenzierten Börsen in Bulgarien wie OKX und Coinbase per einfacher SEPA-Überweisung, ohne Umtauschschritt.
Wie Krypto 2026 weltweit besteuert wird
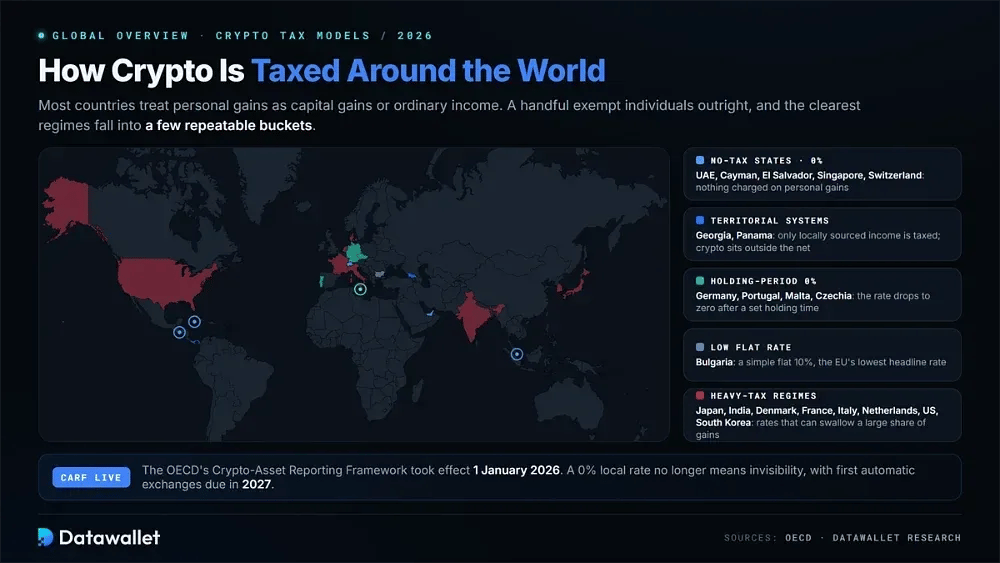
Die Besteuerung von Krypto unterscheidet sich weiterhin enorm, wobei die meisten Länder persönliche Gewinne entweder als Kapitalerträge oder als gewöhnliches Einkommen behandeln. Einige wenige befreien Gewinne von Privatpersonen vollständig, während andere häufige Trader mit hohen Einkommensteuersätzen belegen und Entlastungen langfristigen Haltern vorbehalten.
Die klarsten Modelle lassen sich in wenige Gruppen einteilen. Staaten ohne Steuer wie die VAE und die Kaimaninseln erheben direkt nichts, Territorialsysteme wie Georgien und Panama besteuern nur inländisches Einkommen, und Haltefristsysteme wie Deutschland und Portugal senken den Satz nach einer bestimmten Zeit auf null. Unternehmensregeln bleiben jedoch oft bestehen, selbst wo private Gewinne steuerfrei sind.
Die neue Realität: CARF und globale Meldepflichten
Die prägende Veränderung 2026 ist Transparenz, nicht die Zinssätze. Das Crypto-Asset Reporting Framework der OECD trat am 1. Januar 2026 in Kraft und verpflichtet Krypto-Dienstleister, die steuerliche Ansässigkeit und Transaktionsdaten ihrer Nutzer zu erfassen. In der EU sorgt die parallele DAC8-Richtlinie für dieselben Pflichten.
Dutzende Jurisdiktionen haben sich verpflichtet, wobei die ersten automatischen Austausche für 2027 geplant sind und eine weitere Gruppe 2028 folgt. Entscheidend ist: Ein lokaler Satz von 0 % bedeutet nicht mehr Unsichtbarkeit: Selbst die VAE und die Cayman Islands melden Daten, die an Ihre Heimatbehörde fließen.
Verwenden Sie die folgenden Punkte als praktische Checkliste:
- Steuersatz versus Meldung: Ein Satz von 0 % betrifft, was Sie vor Ort schulden, nicht, ob Ihre Aktivität grenzüberschreitend gemeldet wird.
- Der Wohnsitz ist entscheidend: Wo Sie Steuern schulden, richtet sich nach dem tatsächlichen steuerlichen Wohnsitz, nicht danach, wo Ihr Börsenkonto geführt wird.
- Der 183-Tage-Mythos: Wer sich einfach nur weniger Tage irgendwo aufhält, beendet damit selten allein seine Pflichten im Heimatland.
- US-Bürger: Die USA besteuern das weltweite Einkommen nach der Staatsbürgerschaft, daher entfallen allein durch einen Umzug die bundesstaatlichen Steuererklärungspflichten nicht.
- Aufzeichnungen werden wichtiger: Mit dem laufenden automatischen Datenaustausch sind saubere Transaktionsaufzeichnungen nun eine Compliance-Notwendigkeit, keine Option.
- Struktur statt Geheimhaltung: Der belastbare Vorteil entsteht durch rechtliche Einordnung und echte Substanz, nicht durch Verschleierung.
Wie langfristige Halter belohnt werden
Ein wiederkehrendes Thema 2026 ist die Belohnung für Geduld. Mehrere Länder senken den Steuersatz auf null, sobald eine Haltefrist überschritten ist. Das begünstigt Buy-and-Hold-Anleger gegenüber Hochfrequenzhändlern und verändert, wie disziplinierte Halter ihre Verkäufe nach dem Kalender planen.
Deutschland und Portugal befreien langfristige private Gewinne nach zwölf Monaten, die Schweiz befreit private Gewinne vollständig, und Rechtsordnungen wie Tschechien befreien Krypto, das über drei Jahre gehalten wird, bis zu einer Jahresobergrenze. Für Inhaber, die abwarten können, verwandeln diese Regelungen eine große potenzielle Steuerschuld in null, ohne Europa zu verlassen.
Strategien, um Krypto-Steuern legal zu senken
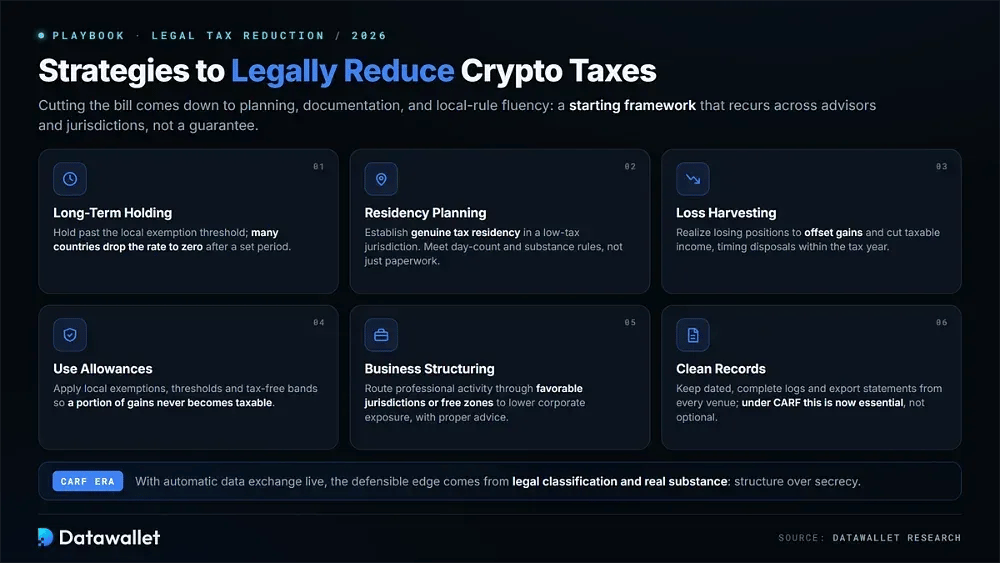
Die Krypto-Steuerlast legal zu senken, ist eine Frage von Planung, Dokumentation und dem Verständnis der lokalen Regeln. Die Kombination aus der richtigen Jurisdiktion, sorgfältiger Aufzeichnung und, wo sinnvoll, spezialisierter Krypto-Steuersoftware ermöglicht es Ihnen, mehr zu behalten und dabei vollständig regelkonform zu bleiben.
Die wirksamsten Ansätze wiederholen sich tendenziell bei Beratern und in verschiedenen Rechtsordnungen. Betrachten Sie das Folgende daher als Ausgangsrahmen und nicht als Garantie:
- Langfristiges Halten: Halten Sie Assets über die lokale Freigrenze hinaus, da viele Länder den Steuersatz nach einer bestimmten Frist auf null senken.
- Wohnsitzplanung: Begründen Sie einen echten steuerlichen Wohnsitz in einer Niedrigsteuerjurisdiktion und erfüllen Sie die Tageregeln und Substanzanforderungen, statt sich auf Papierarbeit zu verlassen.
- Verlustrealisierung: Realisieren Sie Verlustpositionen, um Gewinne auszugleichen und das zu versteuernde Einkommen zu senken, und planen Sie den Zeitpunkt der Veräußerungen innerhalb des Steuerjahres sorgfältig.
- Freibeträge nutzen: Wenden Sie lokale Ausnahmen, Schwellenwerte und steuerfreie Bereiche an, sodass ein Teil der Gewinne gar nicht erst steuerpflichtig wird.
- Unternehmensstruktur: Leiten Sie berufliche Aktivitäten mit fachkundiger Beratung über günstige Jurisdiktionen oder Freizonen, um das Unternehmensrisiko zu senken.
- Saubere Aufzeichnungen: Führen Sie datierte, vollständige Transaktionsprotokolle und exportieren Sie Auszüge von jeder Börse und jeder Krypto-Debitkarte, was unter CARF nun unverzichtbar ist.
Der Puerto-Rico-Weg ohne Verzicht auf die US-Staatsbürgerschaft
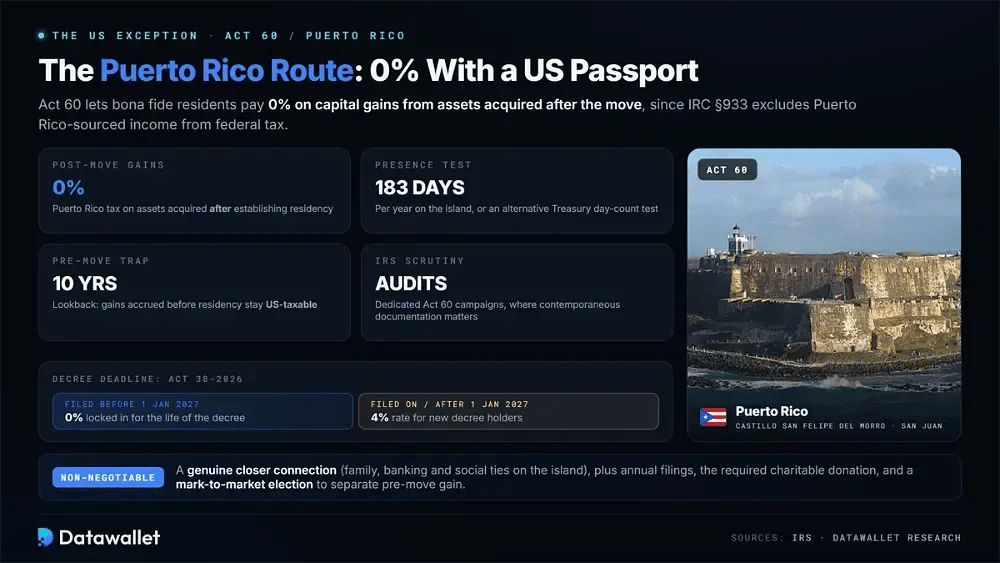
Für amerikanische Anleger haben die meisten Krypto-Oasen einen Haken, denn die USA besteuern ihre Staatsbürger auf das weltweite Einkommen, unabhängig davon, wo sie leben. Puerto Rico ist die seltene Ausnahme: Es bietet einen inländischen Weg zu niedrigen Krypto-Steuern, ohne den US-Pass aufzugeben.
Nach Act 60 können Bona-fide-Einwohner 0 % Steuern in Puerto Rico auf Kursgewinne aus Vermögenswerten zahlen, die sie nach Begründung ihres Wohnsitzes erworben haben, da IRC Section 933 aus Puerto Rico stammende Einkünfte von der Bundessteuer ausnimmt. Bei Kryptowährungen mit hohem künftigem Wertzuwachs ist die Ersparnis gegenüber den Sätzen auf dem Festland erheblich.
Es gibt eine feste Frist, die man beachten sollte. Für Anträge auf ein Dekret, die am oder nach dem 1. Januar 2027 eingereicht werden, gilt nach Gesetz 38-2026 ein Satz von 4 % statt 0 %, wobei bestehende Dekretinhaber ihre Konditionen von 0 % behalten. Eine Einreichung vor diesem Datum sichert die großzügigeren Regeln für die gesamte Laufzeit des Dekrets.
Der Vorteil ist erheblich, aber an Bedingungen geknüpft, und die IRS prüft Angaben genau. Betrachten Sie die folgenden Anforderungen daher als unverhandelbar und nicht als Richtwerte, die man ungefähr einhält:
- Anwesenheitstest: Verbringen Sie mindestens 183 Tage im Jahr in Puerto Rico oder erfüllen Sie einen der alternativen Tageszähl-Tests nach den Vorschriften des Finanzministeriums.
- Engere Verbindung: Machen Sie Puerto Rico zu Ihrem echten Zuhause und konzentrieren Sie Familie, Bankgeschäfte und soziale Bindungen auf die Insel statt auf das Festland.
- Falle vor dem Umzug: Gewinne, die vor der Ansässigkeit angefallen sind, bleiben bis zu einem Rückblickzeitraum von zehn Jahren US-bezogen und steuerpflichtig.
- Mark-to-Market: Mit Liquid Crypto können Sie eine Bewertung zum Zeitpunkt Ihres Umzugs wählen und so den steuerpflichtigen Gewinn vor dem Umzug sauber vom steuerfreien Wertzuwachs nach dem Umzug trennen.
- Jährliche Pflichten: Halten Sie das Dekret durch jährliche Meldungen, die vorgeschriebene Spende und vollständige Transaktionsunterlagen aufrecht, um Prüfungen zu bestehen.
- Durchsetzungsrisiko: Die IRS führt spezielle Prüfkampagnen zu Act 60 durch, daher ist zeitnahe Dokumentation wichtiger als der ausgewiesene Satz.
Lohnt sich Puerto Rico für Krypto-Anleger?
Act 60 belohnt ein bestimmtes Profil: Anleger, die nach dem Umzug ein Portfolio aufbauen, oder solche, die Vermögenswerte halten, von denen nach Erlangung des Wohnsitzes ein starker Wertzuwachs erwartet wird. Für diese Gruppe können die Mechanismen eine hohe künftige Bundessteuerrechnung legal und ohne ausländischen Pass auf wenig oder nichts reduzieren.
Es passt allerdings zu weniger Menschen, als das Marketing nahelegt. Wer hohe Gewinne aus der Zeit vor dem Umzug hält, unterliegt der zehnjährigen Rückschau, und der Umzug ist eine echte Lebensveränderung und keine Formalität. Den Umzug mit einem sicheren Krypto-Wallet und sorgfältigen Aufzeichnungen zu verbinden, ist unerlässlich, bevor Sie etwas verkaufen.
Länder, in denen Krypto hoch besteuert wird
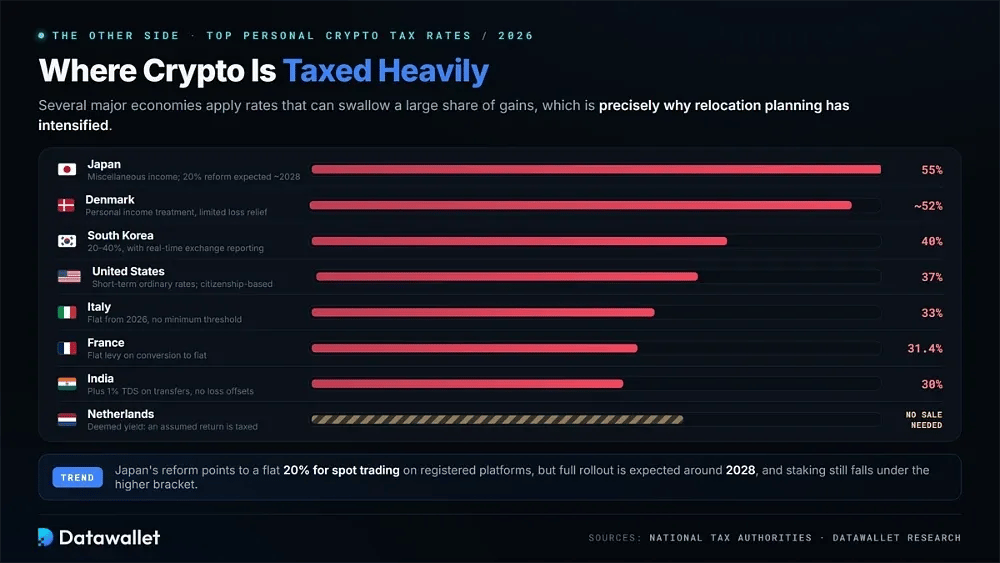
Zu wissen, wo Krypto niedrig besteuert wird, ist nur die halbe Wahrheit, denn oft treibt der Wegzug aus einem belastenden Steuersystem die Entscheidung an. Mehrere große Volkswirtschaften erheben Sätze, die einen großen Teil der Gewinne aufzehren können, weshalb die Wegzugsplanung genau deshalb zugenommen hat.
Japan gehört zu den strengsten Ländern: Gewinne wurden bisher als sonstige Einkünfte mit einem Steuersatz von bis zu 55 % eingestuft. Eine Reform von 2026 geht in Richtung eines einheitlichen Satzes von 20 % für den Spot-Handel auf registrierten Plattformen, doch die vollständige Umsetzung wird um 2028 erwartet, und Staking fällt weiterhin unter die höhere Stufe.
Indien bleibt eine der strengsten Rechtsordnungen und erhebt pauschal 30 % Steuer plus 1 % TDS auf Transfers, ohne die Möglichkeit, Verluste mit Gewinnen zu verrechnen. Diese Kombination hat erhebliches Volumen zu peer-to-peer- und Offshore-Plattformen verlagert, statt die zugrunde liegende Steuerlast zu senken.
Mehrere entwickelte Volkswirtschaften besteuern Kryptowährungen ebenfalls stark. Es lohnt sich, die Belastung zu ermitteln, bevor Sie davon ausgehen, dass Ihr heimischer Steuersatz unvermeidbar oder mit dem eines Nachbarlandes vergleichbar ist:
- Dänemark: Die Behandlung als persönliches Einkommen treibt die effektiven Sätze auf bis zu etwa 52 %, bei nur begrenzten Möglichkeiten zum Verlustausgleich.
- Frankreich: Auf Gewinne aus der Umwandlung in Fiatgeld gilt eine Pauschalsteuer von 31,4 %, während professionelle Trader deutlich höheren Sätzen unterliegen können.
- Italien: Ab 2026 gilt für Kryptogewinne ohne Mindestschwelle ein pauschaler Satz von 33 %, zusätzlich zu einer geringen jährlichen Vermögensabgabe.
- Niederlande: Ein System der fiktiven Rendite besteuert einen angenommenen Ertrag auf Ihre Bestände, sodass Sie auch dann Steuern schulden können, wenn Sie nichts verkauft haben.
- Vereinigte Staaten: Kurzfristige Gewinne werden mit den regulären Einkommensteuersätzen von bis zu 37 % besteuert, und die staatsbürgerschaftsbasierte Besteuerung folgt US-Bürgern weltweit.
- Südkorea: Die Steuersätze liegen bei etwa 20 bis 40 %, gestützt auf eine Echtzeit-Meldung der Börsen, die kaum Raum für Auslassungen lässt.
Risiken für Krypto-Anleger bei einem Umzug ins Ausland
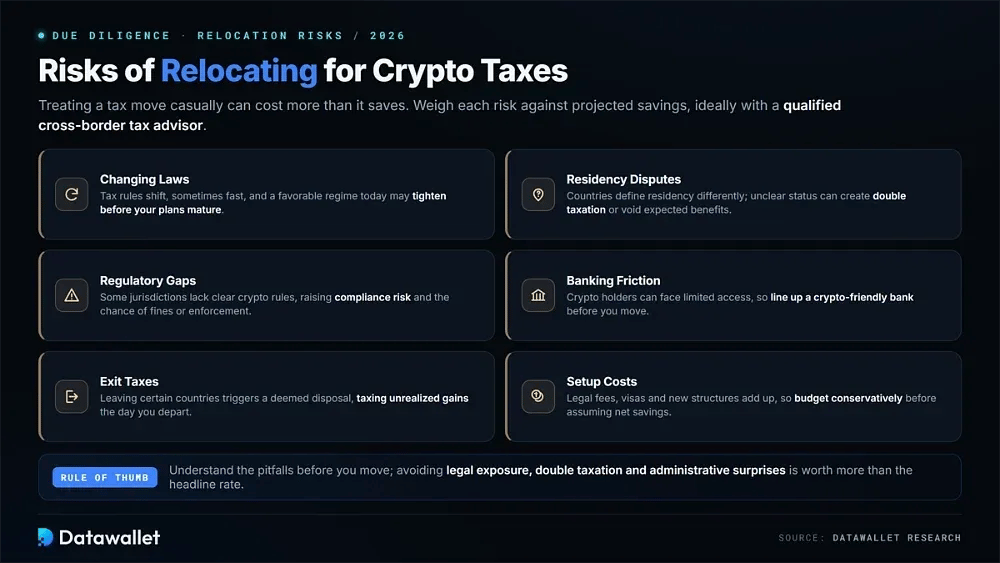
Ein Umzug aus steuerlichen Gründen birgt echte Risiken, und ein nachlässiger Umgang damit kann mehr kosten, als er einspart. Wer die häufigsten Fallstricke vor dem Umzug kennt, vermeidet rechtliche Risiken, Doppelbesteuerung und teure administrative Überraschungen.
Bevor Sie einen Umzug ins Ausland beschließen, wägen Sie jedes der folgenden Risiken sorgfältig gegen die erwarteten Steuerersparnisse ab, idealerweise gemeinsam mit einem qualifizierten grenzüberschreitenden Steuerberater, der Ihre Situation kennt:
- Sich ändernde Gesetze: Steuerregeln ändern sich, teils schnell, sodass sich ein heute günstiges Regime verschärfen kann, bevor Ihre Pläne aufgehen.
- Streit um den Wohnsitz: Länder definieren den Wohnsitz unterschiedlich, und ein unklarer Status kann zu Doppelbesteuerung führen oder erwartete Vorteile entfallen lassen.
- Regulatorische Lücken: In einigen Rechtsordnungen fehlen klare Krypto-Regeln, was das Compliance-Risiko sowie die Gefahr von Bußgeldern oder Durchsetzungsmaßnahmen erhöht.
- Bankenhürden: Krypto-Halter können auf eingeschränkten Bankzugang stoßen. Suchen Sie sich daher vor dem Umzug eine kryptofreundliche Bank.
- Wegzugsteuern: Der Wegzug aus bestimmten Ländern kann eine fiktive Veräußerung auslösen, bei der nicht realisierte Gewinne am Tag Ihrer Abreise besteuert werden.
- Einrichtungskosten: Rechtskosten, Visa und neue Finanzstrukturen summieren sich, planen Sie daher vorsichtig, bevor Sie von Nettoersparnissen ausgehen.
Fazit
Einem Krypto-Steuersatz von 0 % nachzujagen lohnt sich selten, wenn die Qualifizierung sechsstellige Kosten verursacht oder Ihre Bank jede Auszahlung in Bargeld sperrt. Die besten Jurisdiktionen verbinden echte steuerliche Entlastung, einen realistischen Zugangsweg und eine funktionierende Infrastruktur, weshalb die stärksten Empfehlungen für 2026 nicht immer die spektakulärsten sind.
Da CARF in Kraft ist und Wohnsitzregeln genauer geprüft werden, ergibt sich der dauerhafte Vorteil nun aus Struktur und Substanz statt aus Geheimhaltung. Ob Sie hauptberuflich handeln, ein Krypto-Unternehmen führen oder einfach halten: Prüfen Sie Ihren Wohnsitz und die Haltefristen vor dem Verkauf und kombinieren Sie die passende Jurisdiktion mit einer sicheren Krypto-Wallet und sauberen Aufzeichnungen.
Unsere Methodik
Unsere Rankings basieren auf einer Länderprüfung von Krypto-Steuerregeln, Aufenthaltsoptionen, regulatorischen Rahmenbedingungen und dem praktischen Zugang für Anleger im Jahr 2026.
Wir haben die offizielle steuerliche Behandlung, Meldepflichten, Anforderungen an die Unternehmensgründung, die Nutzbarkeit des Bankwesens und die praktische Schwierigkeit verglichen, die Vorteile der jeweiligen Jurisdiktion tatsächlich zu erhalten. Sechs Faktoren bestimmten die endgültige Reihenfolge.
- Steuerliche Behandlung: Bewertet wurde, wie jedes Land Krypto-Gewinne, Handelseinkünfte, Staking-Erträge, Unternehmenseinnahmen und langfristige Bestände besteuert, wobei klare Befreiungen oder niedrige Steuersätze Vorrang hatten.
- Zugang zur Ansässigkeit: Wir haben geprüft, ob Anleger realistisch über Tageregeln, Digital-Nomad-Visa, Investitionsprogramme, Firmengründung oder immobilienbasierte Wege steuerlich ansässig werden können.
- Regulatorische Klarheit: Bewertet wurden die Stärke und Transparenz des Krypto-Rahmens jedes Landes, einschließlich der Lizenzvorschriften für Börsen, Verwahrer, Fonds und Blockchain-Unternehmen.
- Praktikabilität bei Bankgeschäften und Auszahlung: Wir haben berücksichtigt, wie einfach Krypto-Anleger Konten eröffnen, digitale Assets in Fiatgeld umtauschen, Gelder international bewegen und ohne wiederkehrende Compliance-Hürden arbeiten können.
- Berichts- und Compliance-Risiko: Berücksichtigt wurden CARF, DAC8, lokale Meldepflichten, Börsenberichte, Prüfungsrisiken und die Frage, ob ein Steuersatz von 0 % dennoch eine detaillierte Offenlegung erfordert.
- Gesamteignung für Anleger: Steuerersparnis im Verhältnis zu Einrichtungskosten, rechtlicher Komplexität, Lebensstilanforderungen, politischer Stabilität und Eignung für Halter, aktive Trader, Gründer und vermögende Anleger.
Länder wurden bevorzugt, wenn ihre steuerlichen Vorteile rechtlich vertretbar und praktisch zugänglich waren und durch funktionierende Aufenthalts- und Bankinfrastruktur gestützt wurden. Rechtsordnungen mit unklaren Regeln, unrealistischen Zugangsvoraussetzungen oder Vorteilen, die stark von Geheimhaltung abhängen, wurden nicht berücksichtigt.