Was sind kryptofreundliche Banken in den USA?
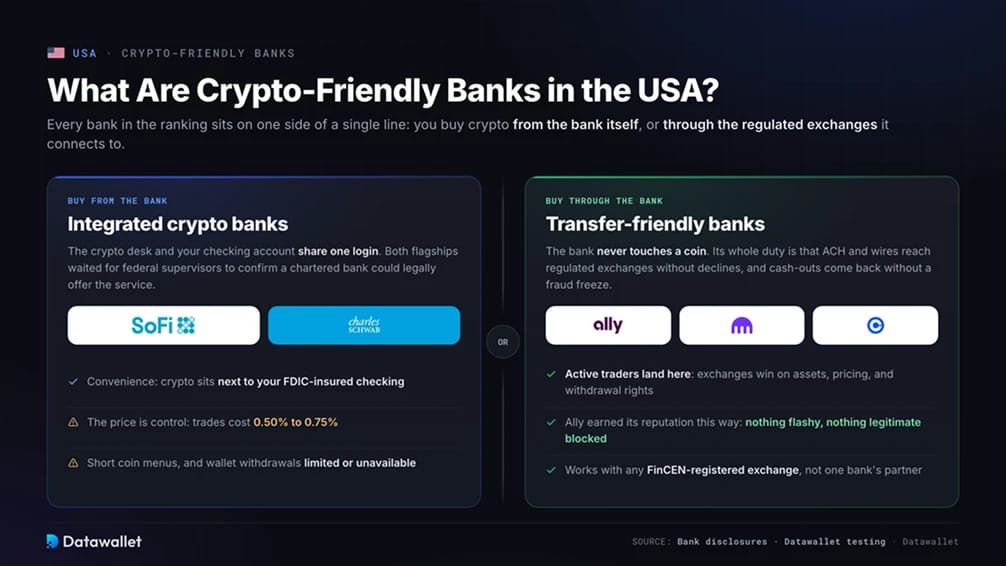
Krypto-freundlich hat in den USA eine weitere Bedeutung als fast überall sonst, weil amerikanische Banken digitale Vermögenswerte inzwischen im Rahmen ihrer eigenen Banklizenzen verkaufen dürfen. Jede Bank in unserem Ranking liegt auf einer Seite einer klaren Linie: Sie kaufen Krypto entweder bei der Bank selbst oder über eine der regulierten Krypto-Börsen in den USA, mit denen sie verbunden ist.
Integrierte Krypto-Banken
Wer bei der Bank kauft, nutzt für den Krypto-Handel und das Girokonto denselben Login. SoFi und Schwab betreiben die wichtigsten Programme, und beide warteten darauf, dass die Bundesaufsicht bestätigte, dass eine zugelassene Bank diesen Service rechtmäßig anbieten darf, eine Frage, die bis Anfang 2025 offen blieb.
Der Preis für diesen Komfort ist die Kontrolle. Trades kosten bei den großen Anbietern 0,50 bis 0,75 %, das Coin-Angebot bleibt im Vergleich zu jeder Börse kurz, und die Auszahlung von Coins in eine selbst kontrollierte Wallet ist eingeschränkt oder nicht möglich.
Überweisungsfreundliche Banken
Der Kauf über die Bank bedeutet, dass die Bank nie eine Münze anfasst. Ihre ganze Aufgabe besteht darin, dass ACH-Überweisungen, das übliche US-System für Geldtransfers zwischen Bankkonten, und ausgehende Überweisungen Börsen wie Kraken und Coinbase ohne Ablehnung erreichen und dass Ihre Auszahlungen ohne Betrugssperre zurückkommen.
Aktive Trader landen meist hier, da eine Börse bei Anzahl der Assets, Preisgestaltung und Auszahlungsrechten jedes Bankprogramm übertrifft. Ally hat sich seinen Ruf unter Krypto-Nutzern auf diese Weise erarbeitet: ohne Schnickschnack und ohne legitime Transaktionen zu blockieren.
Die besten kryptofreundlichen Banken in den USA
Wir bewerten US-Banken danach, wie sie mit realen Krypto-Aktivitäten umgehen. Das umfasst den direkten Handel, wo er möglich ist, sowie die Zuverlässigkeit von ACH- und Überweisungen an Börsen, die beim Netzwerk zur Bekämpfung von Finanzkriminalität (FinCEN) registriert sind, der Bundesbehörde, die Finanzdienstleister für Geldtransfers beaufsichtigt.
Hier ist unsere Vergleichstabelle der kryptofreundlichsten Banken in den USA:
1. SoFi
SoFi führt unser Ranking an, weil es die Lücke zwischen Bankkonto und Börsenkonto geschlossen hat. SoFi Crypto startete im November 2025 und machte SoFi zur ersten landesweit zugelassenen, FDIC-versicherten US-Bank, die Krypto-Handel für Privatkunden anbietet; Mitglieder können Käufe von Bitcoin, Ethereum, Solana und Dutzenden weiteren Coins direkt vom Giro- oder Sparkonto finanzieren.
SoFi hatte zuvor schon Krypto angeboten, stellte den Dienst 2023 aber ein, als Bedingung für den Erhalt seiner Banklizenz. Der Neustart unter dem Office of the Comptroller of the Currency (OCC), der Bundesaufsichtsbehörde für nationale Banken, zeigt, wie stark sich die Haltung der Aufsicht verändert hat.
Der Kompromiss ist die Markttiefe. Eine spezialisierte Börse schlägt SoFi weiterhin bei Coin-Auswahl, Ordertypen und Preisen für große Trades, und bei SoFi gehaltenes Krypto genießt keinen FDIC-Schutz, da die Einlagensicherung nur Dollar abdeckt.
2. Chase
Chase belegt den zweiten Platz durch die überraschendste Kehrtwende im US-Bankwesen. Im Juli 2025 kündigte JPMorganChase eine strategische Partnerschaft mit Coinbase an, die Chase-Kreditkarten bei Coinbase, die direkte Verknüpfung von Bank- und Wallet-Konto sowie die Umwandlung von Ultimate-Rewards-Punkten in USDC umfasst.
Die Finanzierung per Karte wurde zuerst freigeschaltet, die Kontoverknüpfung und die Prämienfunktionen sollen noch in diesem Jahr bei den Kunden ankommen. Für die rund 80 Millionen Menschen, die ihr Konto bei Chase führen, beseitigt das den Großteil der Reibung, die früher mit Coinbase-Einzahlungen verbunden war.
Krypto-Käufe per Kreditkarte können unter die Bedingungen für Bargeldvorschüsse fallen, die Gebühren und sofortige Zinsen mit sich bringen, daher würden wir weiterhin per Verknüpfung mit einem Girokonto oder per ACH einzahlen. Die Partnerschaft gilt zudem nur für Coinbase, und Chase hat anderen Börsen keine gleiche Behandlung eingeräumt.
3. Charles Schwab
Schwab hat im Mai Schwab Crypto gestartet und bietet Privatkunden direkten spot-Handel mit Bitcoin und Ethereum zu 0,75 % pro Trade. Charles Schwab Premier Bank fungiert als Verwahrstelle, und Paxos übernimmt die Ausführung.
Für alle, die bereits ein Depot oder Bankkonto bei Schwab führen, liegt der Reiz darin, Krypto neben Aktien und Fonds in einer Ansicht zu sehen, abgesichert durch ein Institut, das Billionen an Kundenvermögen verwaltet.
Es werden nur zwei Coins unterstützt, Kunden können noch keine Kryptowährungen einzahlen oder auszahlen, und Einwohner von New York und Louisiana sind ausgeschlossen. Schwab erklärt, weitere Assets und Transfers würden folgen, nennt aber keinen festen Termin.
4. Revolut
Revolut bleibt die stärkste Fintech-Option für Menschen, die Krypto und alltägliche Zahlungen in einer App wünschen. Kunden in den USA erhalten In-App-Handel mit einer breiten Auswahl an Coins, und Revolut X bietet zusätzlich eine börsenähnliche Oberfläche mit erweiterten Ordertypen und niedrigeren Handelsgebühren.
Bankdienstleistungen in den USA werden über Lead Bank erbracht, ein Mitglied der Federal Deposit Insurance Corporation (FDIC). Die Dollar-Seite des Kontos unterliegt daher der üblichen Einlagensicherung, die Krypto-Seite hingegen nicht.
Die größte Schwäche ist die eingeschränkte Freiheit bei der Verwahrung. Nur ausgewählte Coins können an eine externe Wallet ausgezahlt werden, sodass die meisten Bestände in Revolut gesperrt bleiben, und die Handelskosten in der Haupt-App liegen höher als bei großen Börsen.
5. Ally Bank
Ally ist die Bank, die wir empfehlen, wenn jemand ein einfaches Girokonto sucht, das bei Überweisungen an Börsen nie Probleme macht. Ally bietet selbst keinen Krypto-Handel an. ACH- und Wire-Überweisungen an bei FinCEN registrierte Börsen werden ohne die Händlersperren abgewickelt, die viele große Banken plagen.
Wichtig für die Planung ist das Limit für Neukunden. Externe Überweisungen sind in den ersten 90 Tagen des Kontos auf insgesamt 25.000 $ begrenzt. Wer eine große erste Einzahlung an eine Börse plant, sollte das Konto daher deutlich vor dem Bedarf eröffnen.
Ally Invest bietet außerdem Spot-Bitcoin-Exchange-Traded-Funds (ETFs) für alle an, die Preisexposure innerhalb eines Brokerage-Kontos wünschen, statt Coins direkt zu halten.
6. Cash App
Cash App setzt auf einen einzelnen Vermögenswert statt auf viele. Die App unterstützt Bitcoin-Käufe ab 1 $, Auszahlungen an Wallets unter Ihrer Kontrolle und Sofortzahlungen über das Lightning Network, die schnelle Zahlungsschicht von Bitcoin. Im Februar senkte sie die Gebühren für Bitcoin-Käufe auf null oder nahe null und erhöhte die Auszahlungslimits für berechtigte Nutzer.
Cash App ist eine Finanzplattform und keine zugelassene Bank; die Bankdienstleistungen werden von Partnerinstituten erbracht, und die Debitkarte wird von der Sutton Bank, Member FDIC, ausgegeben. Einige Bitcoin-Funktionen sind für Einwohner von New York nicht verfügbar.
Wenn Sie sich nur für Bitcoin interessieren, ist dies das umfassendste Paket auf der Liste. Wenn Sie andere Assets möchten, benötigen Sie zusätzlich eine Börse.
7. Fifth Third Bank
Fifth Third ist die Regionalbank, die wir am genauesten beobachten. Sie hat eine eigene Arbeitsgruppe für Krypto eingerichtet, die Strategie für digitale Vermögenswerte auf Vorstandsebene verankert und Analysten gegenüber erklärt, Stablecoin- und Krypto-Infrastrukturunternehmen Reservekonten und Zahlungsdienste anbieten zu wollen. Bereits zuvor hat sie mit Unternehmen wie Stripe und Fireblocks zusammengearbeitet.
Für einen Privatkunden ist Fifth Third heute eher eine überweisungsfreundliche Wahl als ein Krypto-Produkt. Standardüberweisungen an große regulierte Börsen funktionieren, und die öffentliche Forschung der Bank betrachtet Stablecoins als zentrale Zahlungsinfrastruktur und nicht als Bedrohung.
Wir platzieren es im Mittelfeld, weil eine Absicht noch kein Produkt ist und seine Krypto-Referenzen eine Wette auf die Richtung bleiben, bis etwas ausgeliefert wird.
8. Customers Bank
Customers Bank bedient die Branchenseite von Krypto. Das Netzwerk Customers Bank Instant Token (CBIT) ermöglicht es Börsen, Stablecoin-Emittenten und Handelsfirmen, US-Dollar-Zahlungen rund um die Uhr untereinander abzuwickeln, womit sie nach 2023 zu den wenigen Banken gehörte, auf die sich Krypto-Unternehmen verlassen konnten.
Im August 2024 stellte die Federal Reserve die Bank unter eine schriftliche Vereinbarung wegen Mängeln bei ihrem Risikomanagement für digitale Vermögenswerte und ihren Kontrollen zur Geldwäschebekämpfung (AML), den Prüfungen, mit denen Banken kriminelle Gelder stoppen. Die Bank betreibt CBIT weiter, während sie diese Feststellungen behebt.
Für Privatpersonen, die ein Coinbase-Konto finanzieren, ist Customers Bank das falsche Werkzeug. Für ein Krypto-Unternehmen, das eine Dollar-Abwicklung rund um die Uhr (24/7) benötigt, ist es eine von sehr wenigen Optionen.
Nicht kryptofreundliche Banken in den USA
Die Sperrliste ist in diesem Jahr kürzer geworden, aber nicht verschwunden. Die verbleibenden Hürden liegen fast ausschließlich auf der Kreditkartenseite, wo Emittenten Krypto-Transaktionen entweder direkt ablehnen oder sie als Bargeldvorschüsse berechnen.
- Capital One: Erlaubt keine Kreditkartenkäufe von Kryptowährungen und lehnt seit Langem ACH-Überweisungen an Börsen unter Betrugsregeln ab. Wir stufen sie als die unzuverlässigste große Bank für die Finanzierung von Börsen ein.
- Bank of America: Die Kartenvereinbarungen stufen Krypto als bargeldähnliche Transaktion ein, was Bargeldvorschussgebühren und sofortige Zinsen auslöst. Normale Banküberweisungen an regulierte Börsen funktionieren meist, Karten sind hier jedoch eine schlechte Finanzierungsmethode.
- Wells Fargo: Blockiert Kreditkartentransaktionen bei Händlern, die hauptsächlich Kryptowerte verkaufen. Privatkunden können lizenzierte Börsen weiterhin per ACH oder Überweisung finanzieren, und vermögende Kunden erhalten über die Beratungssparte Zugang zu Bitcoin-Fondsprodukten.
Wenn eine Bank Krypto wie einen Bargeldvorschuss berechnet oder ihre Zahlungsabwickler vor Krypto-Händlern warnen, lassen Sie Ihre Kreditkarten außen vor und finanzieren Sie Börsen stattdessen per Banküberweisung.
Warum blockieren US-Banken einige Krypto-Zahlungen?
Banken blockieren Kryptozahlungen, wenn ihre Risikosysteme die Transaktion als wahrscheinlichen Betrug, wahrscheinlichen Scam oder schwer rückgängig zu machen einstufen. Ein großer Teil der Zahlungsbetrügereien endet damit, dass das Opfer Geld an eine Krypto-Plattform sendet, und sobald die Überweisung abgeschlossen ist, ist eine Rückholung nahezu unmöglich. Deshalb greifen Banken ein, bevor das Geld das Konto verlässt.
AML-Pflichten bilden einen weiteren Filter. Banken müssen überwachen, wohin Kundengelder fließen, und eine Zahlung an eine nicht registrierte Offshore-Plattform birgt deutlich mehr Compliance-Risiko als eine an eine bei FinCEN registrierte Börse. Deshalb werden Überweisungen an Kraken, Coinbase oder Gemini weit häufiger ausgeführt als Überweisungen an unbekannte Handelsplätze.
Auch Kartennetzwerke schaffen eigene Hürden. Krypto-Käufe tragen einen eigenen Händlerkategoriecode, mit dem ein Emittent jede Transaktion dieser Kategorie mit einer einzigen Regel ablehnen oder neu bepreisen kann. Dieser eine Schalter erklärt, warum eine Bank Ihre Debitkarte bei einer Börse sperren kann, während sie Ihre ACH-Überweisung an dasselbe Unternehmen problemlos verarbeitet.
Was hat sich in diesem Jahr für Krypto-Banking in den USA geändert?
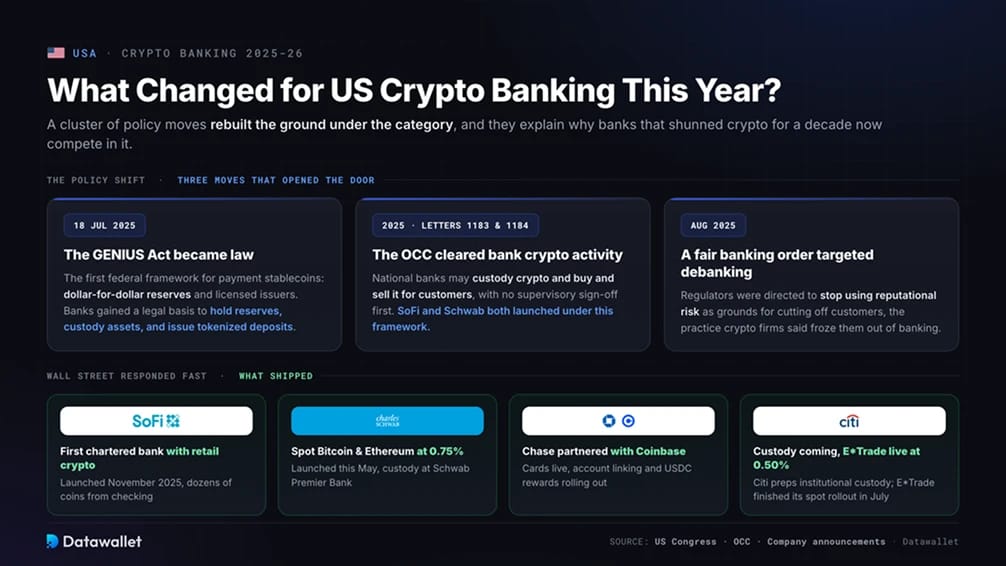
Mehrere politische Maßnahmen haben die Grundlage dieser Kategorie neu geschaffen und erklären, warum Banken, die Krypto ein Jahrzehnt lang mieden, nun darin konkurrieren.
- Der GENIUS Act wurde Gesetz: Der am 18. Juli 2025 unterzeichnete GENIUS Act schuf den ersten bundesweiten Rahmen für Zahlungs-Stablecoins und verlangt Reserven im Verhältnis 1:1 zum Dollar sowie lizenzierte Emittenten. Er gab Banken eine rechtliche Grundlage, Stablecoin-Reserven zu halten, die Vermögenswerte in Verwahrung zu nehmen und tokenisierte Einlagen auszugeben.
- Die OCC gab Bankgeschäfte mit Krypto frei: Die Interpretive Letters 1183 und 1184 bestätigten, dass nationale Banken Krypto verwahren, für Kunden kaufen und verkaufen sowie externe Anbieter nutzen dürfen, und schafften die alte Regel ab, wonach Banken zuvor die Freigabe der Aufsicht benötigten. SoFi und Schwab starteten beide unter diesem Rahmen.
- Eine faire Bankenverordnung richtete sich gegen Debanking: Eine Executive Order vom August 2025 wies die Aufsichtsbehörden an, Reputationsrisiken nicht mehr als Grund für die Kündigung von Kunden heranzuziehen, eine Praxis, mit der Krypto-Unternehmen nach eigener Darstellung aus dem Bankensystem gedrängt wurden.
Wall Street reagierte schnell. Neben SoFi und Schwab hat E*Trade von Morgan Stanley im Juli den Rollout des Spot-Handels mit Bitcoin, Ethereum und Solana zu 0,50 % pro Trade abgeschlossen, und Citi bereitet einen institutionellen Krypto-Verwahrdienst vor, während mehrere Großbanken Stablecoins prüfen.
Die Verbraucher-Gimmicks gingen in die andere Richtung. Quontic, die erste FDIC-versicherte Bank mit einer Debitkarte mit Bitcoin-Rewards, bietet stattdessen jetzt eine Cashback-Version dieses Kontos an. Der Markt hat sich von Neuheiten-Vorteilen hin zu direkter Handels- und Abwicklungsinfrastruktur bewegt.
Welche ist die sicherste Krypto-Börse in den USA?
Coinbase ist unsere Empfehlung für die sicherste Börse in Verbindung mit einem US-Bankkonto. Sie wird von einem börsennotierten Unternehmen an der Nasdaq betrieben, sodass ihre Finanzen und die Kundenbestände in geprüften Unterlagen bei der SEC erscheinen, ein Maß an Transparenz, das keine private US-Börse erreicht.
Die Verwahrung unterliegt einer bankähnlichen Aufsicht. Coinbase Custody Trust Company ist eine Trust-Gesellschaft mit beschränktem Zweck, zugelassen vom New York State Department of Financial Services, was sie Kapital-, AML- und Prüfungsanforderungen unterwirft. Die Plattform hält rund 98 % der Kundenvermögen in Offline-Cold-Storage.
Sie ist außerdem die Börse, mit der US-Banken am engsten verbunden sind. Die Partnerschaft mit Chase verbindet die größte US-Bank direkt mit Coinbase, sodass Einzahlungen großer Banken die Risikoprüfungen mit weniger Sperren durchlaufen als Zahlungen an schwach regulierte Handelsplätze.
Fazit
Unsere Empfehlung für die meisten US-Nutzer ist ein Aufbau mit zwei Konten. Nutzen Sie als Hauptkonto eine Bank mit direktem Krypto-Produkt oder nachweislich funktionierenden Überweisungen, halten Sie ein zweites überweisungsfreundliches Konto als Reserve bereit und handeln Sie ernsthaft auf einer bei FinCEN registrierten Börse.
Laden Sie Börsen per ACH oder Überweisung statt per Karte auf, senden Sie an jede neue Plattform zunächst eine kleine Testüberweisung und zahlen Sie auf dasselbe Konto aus, von dem Sie eingezahlt haben, damit beide Seiten den Geldweg nachvollziehen können.
Die Entwicklung geht endlich in Ihre Richtung. Da nationale Banken Krypto jetzt direkt verkaufen und Aufsichtsbehörden Banken nicht mehr dazu drängen dürfen, Krypto-Kunden fallen zu lassen, geht die Zeit zu Ende, in der man raten musste, ob die Einzahlung zurückgewiesen wird.