Die führenden Schweizer Krypto-Börsen im Vergleich
1. Bybit
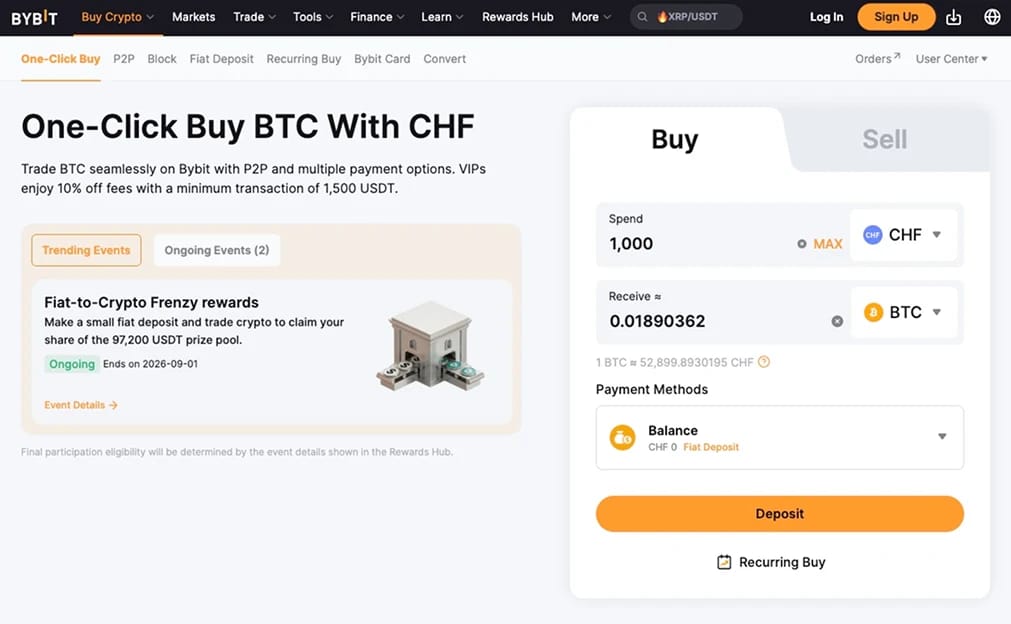
Bybit belegt bei der schieren Leistungsfähigkeit den Spitzenplatz, da keine Plattform, die ein Nutzer aus der Schweiz eröffnen kann, beim Angebot mithalten kann. Sie listet mehr als 2.800 Assets für Spot, Perpetuals und Optionen bei einer pauschalen Spot-Gebühr von 0,1 % und bietet zusätzlich Copy-Trading, Grid-Bots und Bybit Earn. Die Schweiz steht nicht auf der Sperrliste von Bybit, sodass ein reguläres globales Konto ohne Bybit.eu eröffnet werden kann, und die Tiefe deckt alles vom ersten Bitcoin-Kauf bis zum Futures-Handel an einem Ort ab.
Die Finanzierung ist flexibler, als der Ruf von Bybit vermuten lässt. Schweizer Nutzer können CHF direkt über den Zahlungspartner von zen.com einzahlen, daneben SEPA für Euro, Karten, Apple Pay, Google Pay und Samsung Pay. Wir haben ein zen.com-Konto verknüpft und CHF mit einem Klick eingezahlt, wobei das Guthaben innerhalb von Minuten handelbar war, mit einem Aufschlag deutlich unter einem Kartenkauf. Auch Karten und Ein-Klick-Käufe funktionieren, mit einem Spread von etwa 2 %.
Zwei Dinge sind bedenkenswert. Bybit besitzt keine FINMA-Zulassung, sodass Sie im Streitfall nur den Support der Plattform haben und nichts Lokales dahinter steht; allerdings verfügt Bybit über eine MiCA-Lizenz für den Betrieb in ganz Europa. Außerdem zählt jeder Swap als Veräußerung, daher sollten Sie Ihren Handelsverlauf regelmäßig exportieren, statt später ein ganzes Jahr nachzubauen. Unser Bybit-Testbericht behandelt das übrige Produktangebot.
Vorteile
- 2.800+ Assets über Spot, Futures, Optionen, Copy-Trading und Earn bei 0,1 % Gebühren.
- Direkte CHF-Einzahlungen über zen.com, außerdem SEPA, Karten, Apple Pay, Google Pay und Samsung Pay.
- Monatliche Proof-of-Reserves-Prüfungen decken die Kundenguthaben im Verhältnis 1:1 ab.
Nachteile
- Der CHF-Zahlungsweg läuft über zen.com, einen separaten Anbieter, den Sie vor der Einzahlung verknüpfen.
- Keine FINMA-Lizenz, sodass keine Schweizer Aufsichtsbehörde hinter der Plattform steht.
- Das auf Derivate ausgerichtete Layout lenkt neue Nutzer in Richtung Hebel.
2. Kraken
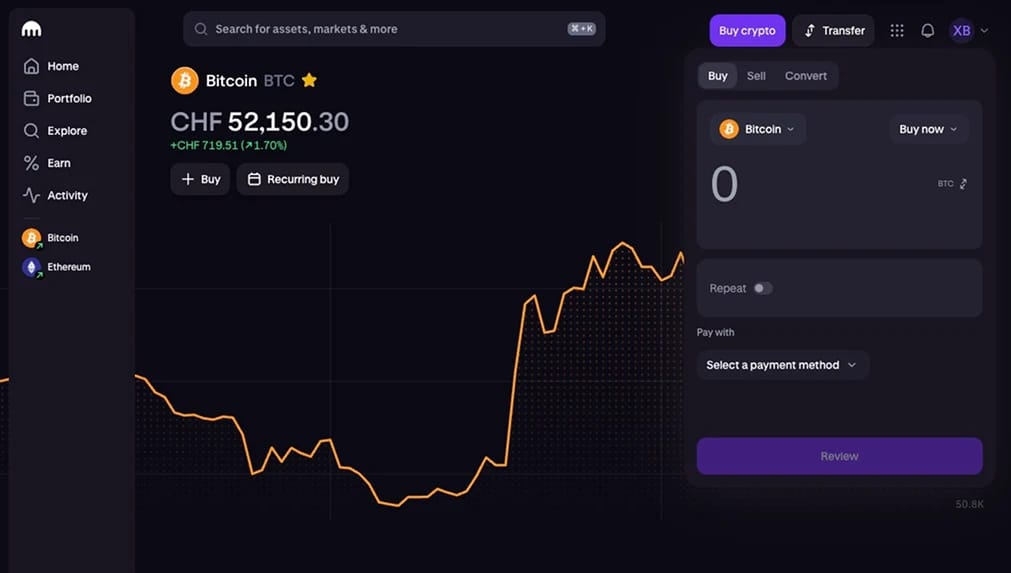
Kraken ist die erste Wahl für Schweizer Nutzer, die Verwahrungssicherheit höher gewichten als die Anzahl der Coins, und bietet dazu die sauberste Lösung für Einzahlungen in Franken. Die Börse ist seit 2011 ohne größeren Sicherheitsvorfall in Betrieb, veröffentlicht Proof-of-Reserves-Prüfungen, die bestätigen, dass Kundenguthaben 1:1 gedeckt sind, und hält den Großteil der Vermögenswerte in cold storage. Für alle, die einen nennenswerten Betrag lieber auf einer Börse als in self-custody halten, hat diese Bilanz echtes Gewicht.
Der Vorteil bei der Finanzierung gilt speziell für die Schweiz. Über die Partnerschaft mit der Bank Frick in Liechtenstein akzeptiert Kraken direkte CHF-Überweisungen über das SIC-System, wickelt sie während der Bankzeiten in Echtzeit ab und ermöglicht den Handel gegen CHF oder ein EUR/CHF-Paar. Unsere CHF-Test-Einzahlung von einem Schweizer Konto kam am selben Geschäftstag als handelbare Franken an, und die Auszahlung zurück wurde ohne FX-Schritt abgewickelt.
Kraken Pro bietet Spot-Preise von 0,40 % Maker und 0,80 % Taker beim Basisvolumen für über 475 Assets, dazu Staking und einen OTC-Desk für große Volumen. Die vollständige Aufschlüsselung finden Sie in unserem Kraken-Test. Der einzige Nachteil: Die Listing-Politik ist konservativ, sodass neuere Small Caps spät oder nie kommen, und der Sofortkauf-Bildschirm außerhalb von Kraken Pro enthält einen Spread, den eine Limit-Order vermeidet.
Vorteile
- Eine 14-jährige Betriebshistorie mit geprüften 1:1-Reserven und Cold Storage.
- Direkte CHF-Einzahlungen über SIC sowie CHF- und EUR/CHF-Paare, die die Umrechnung in Dollar überflüssig machen.
- Kraken Pro, Preise, Staking und ein OTC-Desk für größere Orders.
Nachteile
- Ein vorsichtiger Listing-Ansatz bedeutet weniger Altcoins als bei den globalen Plattformen hier.
- Sofortkäufe außerhalb von Kraken Pro enthalten einen Spread, der Gelegenheitsorders benachteiligt.
- CHF-Überweisungen werden nur während der Schweizer Bankzeiten in Echtzeit abgewickelt, nicht über Nacht.
3. OKX
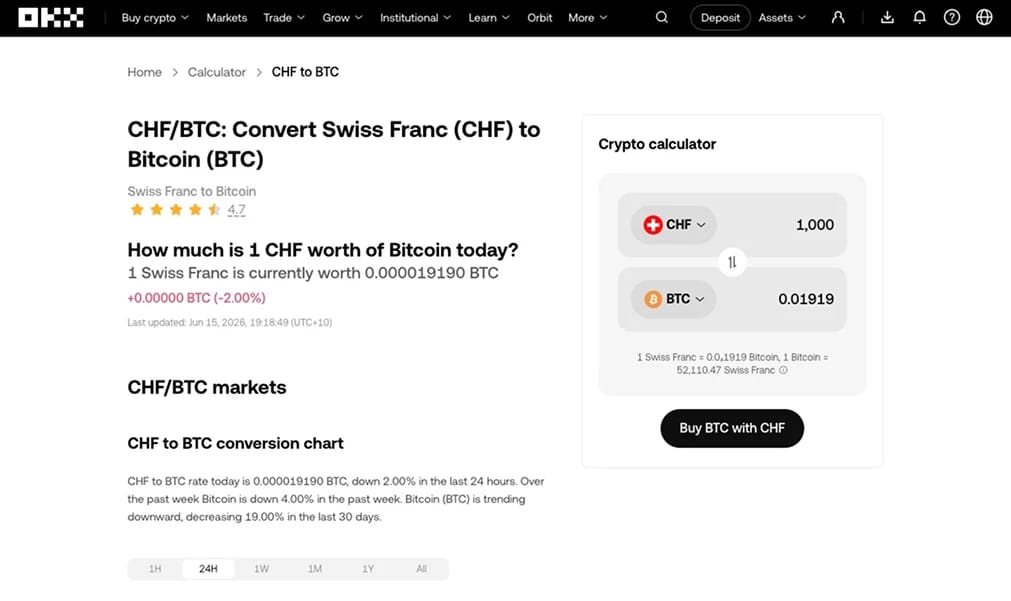
OKX ist der Kostenführer und die richtige Wahl für alle, die über das einfache Halten hinausgehen möchten. Die Spot-Gebühren von 0,08 % Maker und 0,10 % Taker sind die niedrigsten unter den großen Plattformen, die die Schweiz bedienen, und die App enthält eine Web3-Wallet, die ohne separate Installation Zugang zu DeFi, DEX-Handel und on-chain-Token eröffnet. Für die große Zahl an Ingenieuren und on-chain-Nutzern in der Schweiz beseitigt dieses Ein-App-Setup echte Reibungspunkte.
Der Franken ist per Karte oder über den P2P-Marktplatz verfügbar, da OKX keinen direkten CHF-Banküberweisungskanal hat. Unser P2P-Test, abgewickelt per Banküberweisung, wurde nach etwa zehn Minuten aus dem Treuhandkonto freigegeben, mit einem Spread innerhalb von 2 % des mittleren USDT-Marktpreises. Die Börse veröffentlicht monatliche Proof-of-Reserves-Bescheinigungen und listet über 350 Spot-Assets sowie ein vollständiges Angebot an Derivaten.
Der Nachteil für die Schweiz entspricht dem von Bybit: Die Finanzierung per Banküberweisung ist schwächer als bei Kraken, sodass Karten oder eine USDT-Überweisung die praktischen Einstiege bleiben. OKX einigte sich außerdem Anfang 2025 mit US-Behörden wegen Mängeln bei der Geldwäschebekämpfung, ein Compliance-Makel, den die saubereren Bilanzen hier nicht aufweisen, und die Web3-Ebene vergrößert die Angriffsfläche, die ein Ersteinsteiger nie braucht. Die Plattform wird in unserem OKX-Testbericht umfassend behandelt.
Vorteile
- 0,08 % Maker- und 0,10 % Taker-Gebühren, die günstigsten Orderbuch-Preise in dieser Liste.
- Integrierte Web3-Wallet für den Zugang zu DeFi und DEX in einer App.
- Monatlicher Proof of Reserves mit konsistenter Veröffentlichungshistorie.
Nachteile
- Kein direkter CHF-Kanal, daher sind Karten und P2P die einzigen Franken-Zugänge.
- Der US-Vergleich von 2025 belastet eine ansonsten solide Bilanz.
- Die Tiefe von Web3 bringt eine Komplexität mit sich, die ein einfacher Spot-Käufer überspringen kann.
4. Binance
Binance bietet die tiefsten Orderbücher der Branche, und bei den großen Coins zählt diese Tiefe. Orders in BTC und ETH bewegen den Preis kaum bei Größen, die dünnere Orderbücher sichtbar verschieben würden, 500+ Assets werden vor BNB-Rabatten zu 0,1 % gehandelt, und Earn, Launchpool und Auto-Invest runden die passive Seite ab. Bei reiner Liquidität kann hier nichts anderes mithalten. Es ist die größte Börse der Welt mit über 320 Millionen Nutzern.
Für die Schweiz geht es ehrlicherweise vor allem um die Finanzierung. Binance unterstützt für Einwohner der Schweiz keine direkten Bankeinzahlungen in CHF oder EUR, sodass Franken per Karte oder über eine P2P-Order auf die Plattform gelangen. Viele lokale Nutzer finanzieren ein Euro-Guthaben über einen Dienst wie Revolut und nutzen von dort aus eine Bridge, was funktioniert, aber einen zusätzlichen Umrechnungsschritt und ein weiteres Konto in der Kette bedeutet.
Die Vorgeschichte bringt den zweiten Vorbehalt. Der US-Vergleich von 2023 bleibt der schwerste Compliance-Makel der Branche, und der schwache Fiatgeld-Zugang bedeutet, dass Binance eher für Trader geeignet ist, die bereits Stablecoins halten, als für Sparer, die erstmals von einer Schweizer Bank aus einzahlen. Gebührenstufen und Produkte erläutern wir in unserem Binance-Test.
Vorteile
- Die tiefste Spot-Liquidität aller Plattformen, die ein Schweizer Nutzer erreichen kann.
- Mehr als 500 Assets bei 0,1 % Spot-Gebühren mit Earn, Launchpool und einem langjährigen SAFU-Fonds.
- Karten- und P2P-Einzahlungen funktionieren, sobald ein Konto verifiziert ist.
Nachteile
- Keine direkten Banküberweisungen in CHF oder EUR als Einzahlung für Einwohner der Schweiz.
- Der US-Vergleich von 2023 bleibt der schwerste Compliance-Makel der Branche.
- Die Funktionsfülle erschwert es, die App für einen ersten Kauf schnell zu erlernen.
5. Bitpanda
Bitpanda ist der Broker für Menschen, die Krypto neben anderen Anlageklassen in einem einzigen Konto halten möchten. Die Plattform mit Sitz in Wien besitzt seit Anfang 2025 eine MiCA-Lizenz und bietet eine übersichtliche, einsteigerfreundliche App. Neben über 600 Kryptowährungen bietet sie Bruchteilskontrakte auf Aktien und ETFs, Edelmetalle und eine Bitpanda Card zum Ausgeben von Guthaben, alles gemeinsam verwaltet.
Sowohl CHF- als auch EUR-Banküberweisungen werden problemlos abgewickelt, und Karten, Apple Pay und Google Pay ermöglichen schnellere Aufladungen. Wir konnten einen Schweizer Ausweis ohne Probleme verifizieren und hatten eine SEPA-Einzahlung am nächsten Geschäftstag handelbar. Die Verfügbarkeit je Produkt finden Sie auf unserer Seite Bitpanda-Länder.
Die Kosten sind der Haken. Standardkäufe und -verkäufe enthalten einen im Preis eingerechneten Aufschlag von rund 1,49 %, mehr als das Zehnfache der Orderbuch-Gebühr von 0,1 % bei Bybit oder Binance. Dieser Unterschied fällt bei einem monatlichen Sparplan von CHF 50 kaum auf, schlägt bei einer Position von CHF 5.000 aber deutlich zu Buche. Passen Sie Ihre Nutzung daher entsprechend an.
Vorteile
- MiCA-lizenziert, mit Krypto, Aktien, ETFs und Metallen in einem regulierten Konto.
- Ausgereifte App mit Einzahlung per SEPA, Karte, Apple Pay und Google Pay.
- Schweizer Ausweisdokumente wurden bei der Verifizierung reibungslos akzeptiert.
Nachteile
- Der Kauf-/Verkaufsaufschlag von 1,49 % ist die teuerste Preisgestaltung in dieser Liste.
- Die Oberfläche kann für Einsteiger weiterhin unübersichtlich wirken.
- Eine Preisgestaltung über den Spread ist weniger transparent als ein offenes Orderbuch.
6. SwissBorg
SwissBorg ist die heimische Option, entwickelt in Lausanne und ausgerichtet auf Einwohner der Schweiz, die Kryptowerte einfach halten möchten, ohne eine vollständige Börse zu nutzen. Die App akzeptiert direkte Banküberweisungen in CHF, leitet Orders über mehrere Handelsplätze, um den Kurs zu verbessern, und bietet Rendite, Auto-Invest und Portfolio-Tools in einem Mobile-first-Layout, das eher zu gelegentlichem Rebalancing als zu aktivem Daytrading passt.
Die Unterstützung des Franken ist der lokale Vorteil. Eine CHF-Überweisung kommt ohne den Umweg über Euro oder Dollar an, den die meisten globalen Plattformen verlangen, und die Verifizierung mit Schweizer Dokumenten ist unkompliziert. SwissBorg unterliegt der Schweizer Geldwäschereiaufsicht und listet mehr als 100 Assets, weniger als die globalen Börsen, aber genug für ein gängiges Portfolio.
Bei den Preisen verliert sie an Boden. Der Gesamt-Spread liegt je nach Mitgliedsstufe bei etwa 0,5 bis 1,5 % und damit deutlich über einer Limit-Order bei Kraken Pro; die kuratierte Asset-Liste schließt sie für alle aus, die Long-Tail-Token suchen. Als sauberer, auf den Schweizer Franken ausgerichteter Einstieg für Halter schließt sie dennoch eine Lücke, die die Offshore-Plattformen offenlassen.
Vorteile
- Direkte Banküberweisungen in CHF ohne erzwungene Umrechnung in Euro oder Dollar.
- Eine in der Schweiz entwickelte Mobile-first-App mit Smart Order Routing und Rendite-Produkten.
- Schweizer AML-Aufsicht und einfache Verifizierung mit lokalen Dokumenten.
Nachteile
- Gestaffelte Spreads von 0,5 bis 1,5 % liegen über den Preisen im Orderbuch.
- Mit 100+ Assets liegt sie hinter jeder globalen Plattform hier zurück.
- Yield-Produkte werben mit variablen Sätzen, die man vor einer Entscheidung genau prüfen sollte.
So wählen Sie eine Krypto-Börse in der Schweiz aus
Für Anleger in der Schweiz lautet die Hauptfrage nicht, welche Börse die meisten Coins listet. Entscheidend ist, wie günstig und zuverlässig Sie Franken ein- und auszahlen können und ob die Plattform dazu passt, wie Sie Krypto tatsächlich nutzen möchten.
- Entscheiden Sie, ob Sie direkt CHF benötigen oder eine Umrechnung akzeptieren. Kraken, Bybit, Bitpanda und SwissBorg nehmen Franken direkt von einem Schweizer Konto an; OKX und Binance akzeptieren Karten, Euro oder eine Stablecoin-Überweisung, wobei jeweils ein Aufschlag oder ein FX-Schritt hinzukommt. Senden Sie zunächst einen kleinen Betrag, da die Akzeptanz je nach Bank variiert.
- Testen Sie Ihre eigene Bank, bevor Sie höhere Beträge einsetzen. Schweizer Banken gehen unterschiedlich mit Überweisungen an Krypto-Plattformen um, und ein kleiner Kauf per Kreditkarte zeigt, ob Ihre Bank die Zahlung durchlässt, bevor Sie größere Summen einsetzen. Wenn Ihre Bank bereits Handel in der App anbietet, etwa PostFinance oder Swissquote, vergleichen Sie deren Spread mit einer Limit-Order an einer Börse, bevor Sie aus Bequemlichkeit dabei bleiben.
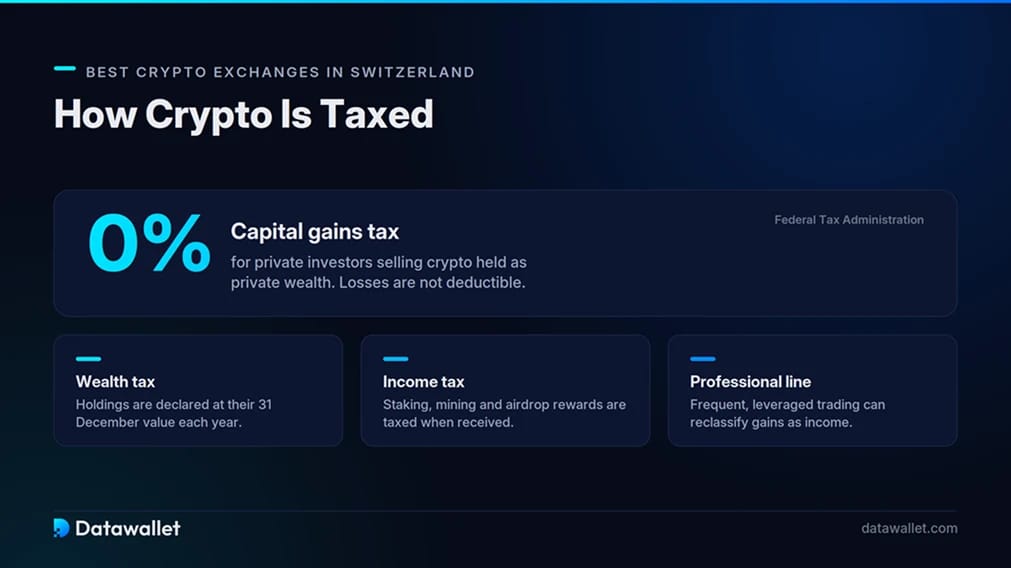
- Bewahren Sie Anschaffungsnachweise ab dem ersten Kauf auf. Private Kapitalgewinne sind steuerfrei, aber Sie deklarieren dennoch jeden Bestand für die Vermögensteuer zu seinem Wert am 31. Dezember, und Staking- oder Mining-Einkünfte werden bei Zufluss besteuert. Speichern Sie Börsenabrechnungen und Transferbestätigungen, damit die kantonale Steuererklärung eine Kopierarbeit und keine Rekonstruktion ist.
- Wählen Sie die Plattform passend zu Ihrem Vorgehen. Langfristige Anleger passen zu Kraken plus Hardware-Wallet, aktive Trader zu Bybit oder OKX, Multi-Asset-Anleger zu Bitpanda und Einsteiger, die in Franken denken, zu SwissBorg. Wer gezielt Stablecoins kaufen möchte, sollte unseren Leitfaden zum Kauf von USDT in der Schweiz lesen.
Regulierung von Krypto und Bitcoin in der Schweiz
Die Schweiz reguliert Krypto über bestehendes, für digitale Vermögenswerte angepasstes Finanzrecht unter der Aufsicht der FINMA. Der Rahmen gehört zu den klarsten der Welt:
- Das DLT-Gesetz: Das Distributed Ledger Technology Act ist seit dem 1. August 2021 in Kraft, wobei die Bestimmungen zu registerbasierten Wertpapieren bereits seit Februar 2021 gelten, und änderte mehrere Bundesgesetze, um tokenisierten Vermögenswerten Rechtssicherheit zu geben.
- Token-Klassifizierung: FINMA ordnet jeden Token einer von drei Kategorien zu: Zahlung, Nutzung oder Anlage, dazu eine hybride Restkategorie. Bitcoin und Ether sind Zahlungs-Token und werden nicht als Wertpapiere behandelt, während Anlage-Token, die sich wie Eigen- oder Fremdkapital verhalten, dem Wertpapierrecht unterliegen. Die Klassifizierung richtet sich nach der wirtschaftlichen Funktion des Tokens, nicht nach seiner Bezeichnung.
- AML-Pflichten: Dienstleister, die Schweizer Kunden bedienen, gelten nach dem Anti-Money Laundering Act als Finanzintermediäre und müssen die Identität prüfen und Transaktionen überwachen. Die Schwellenwerte für die Kundenidentifizierung bei Krypto-Transaktionen liegen niedrig, weshalb selbst kleinere Einzahlungen bei Offshore-Anbietern KYC auslösen.
- Banken sind dabei, nicht außen vor: Anders als in den meisten Rechtsordnungen dürfen Schweizer Banken Krypto direkt anbieten. PostFinance und die Zürcher Kantonalbank haben 2024 Handel und Verwahrung eingeführt, UBS hat im Januar 2026 ausgewählten Privatkunden den Handel mit Bitcoin und Ethereum geöffnet, und rund 20 Banken bieten inzwischen irgendeine Form von Krypto-Dienstleistung an.
- CARF-Meldepflicht ab 2026: Seit dem 1. Januar 2026 erheben Schweizer Krypto-Dienstleister Transaktionsdaten nach dem Crypto-Asset Reporting Framework der OECD; der automatische Austausch dieser Informationen wird schrittweise eingeführt. Entwürfe für Änderungen auf Bundesebene, die eigene Lizenzen für Stablecoin-Emittenten und Kryptoinstitute vorsehen, befanden sich bis Anfang 2026 ebenfalls in der Vernehmlassung.
Privatpersonen unterliegen keiner Einschränkung bei der Nutzung von Offshore-Plattformen, doch diese Plattformen schulden nach Schweizer Recht nichts. Eine von der FINMA beaufsichtigte Bank oder ein Schweizer Anbieter mit Lizenz ist der einzige Kanal, der von einer inländischen Aufsichtsbehörde abgesichert ist.
Wie werden Kryptowährungen in der Schweiz besteuert?
Die steuerliche Behandlung ist der Hauptgrund, warum die Schweiz das Label „Krypto-Nation“ trägt. Die Eidgenössische Steuerverwaltung wendet auf Privatpersonen Folgendes an:
- Keine Kapitalertragsteuer: Kryptowährungen zählen zum privaten Vermögen, also zur gleichen Kategorie wie Aktien und Anleihen, sodass ein privater Anleger beim Verkauf auf den Gewinn nichts zahlt. Kaufen Sie Bitcoin zu CHF 10.000 und verkaufen Sie zu CHF 50.000, bleibt der Gewinn von CHF 40.000 steuerfrei.
- Die Grenze zum professionellen Händler: Die Befreiung gilt nur, wenn Sie sich auf der privaten Seite der FTA-Praxis bewegen. Zu den Safe-Harbour-Kriterien gehören: Vermögenswerte mindestens sechs Monate halten, ein Jahresumsatz unter dem Fünffachen Ihres Portfoliowerts zu Jahresbeginn, Gewinne unter der Hälfte Ihres Gesamteinkommens, keine Fremdfinanzierung und Derivate nur zur Absicherung.
- Die Vermögensteuer gilt in jedem Fall: Kantone und Gemeinden erheben jährlich eine Vermögensteuer auf das gesamte Vermögen einschließlich Krypto, bewertet zum Marktpreis am 31. Dezember. Die FTA veröffentlicht Jahresendkurse für wichtige Coins. Der Satz ist moderat und kantonale Freibeträge gelten, aber jeder Bestand muss deklariert werden.
- Einkommensteuer auf Erträge: Staking-, Mining-, Lending- und Airdrop-Erträge werden bei Zufluss mit ihrem Frankenwert als Einkommen besteuert, und zwar auf Bundes-, Kantons- und Gemeindeebene. In Kryptowährung gezahlter Lohn wird genauso behandelt.
Im Vergleich zu den Regelungen in unserem Leitfaden zu den besten steuergünstigen Krypto-Ländern liegt die Schweiz für private Anleger weit oben, doch an der Grenze zum professionellen Händler geraten viele in Schwierigkeiten.
Dies sind allgemeine Informationen und keine Steuerberatung. Klären Sie Ihren Status daher mit einem Schweizer Steuerberater, da die Unterscheidung zwischen privat und gewerblich von Kanton zu Kanton getroffen wird.
Verbreitung von Kryptowährungen in der Schweiz
Nur wenige Länder haben Krypto so tief in das Finanzwesen integriert wie die Schweiz. Die Zahlen und die Institutionen spiegeln das wider:
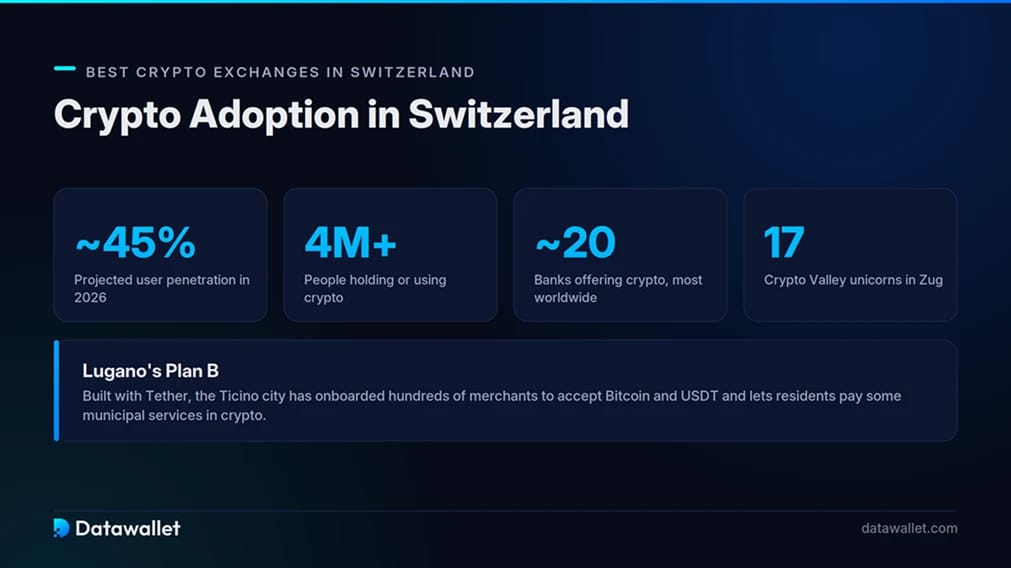
- Eine große Nutzerbasis: Statista Market Insights prognostiziert für 2026 eine Nutzerdurchdringung von knapp 45 %. Das entspricht mehr als 4 Millionen Menschen, die digitale Vermögenswerte halten oder nutzen, und liegt deutlich über dem weltweiten Durchschnitt.
- Crypto Valley: Der Kanton Zug ist Zentrum eines Blockchain-Clusters, der sich auf Zürich, Genf und das Tessin ausgeweitet hat und rund 17 Unicorns hervorgebracht hat, und das bei einer Bevölkerung, die nur einen Bruchteil größerer Konkurrenten ausmacht. Zug selbst akzeptiert Kryptowährungen für bestimmte Steuer- und Verwaltungszahlungen, die über regulierte Intermediäre abgewickelt werden.
- Luganos Plan B: Die mit Tether aufgebaute Initiative der Tessiner Stadt hat Hunderte Händler für die Akzeptanz von Bitcoin und USDT gewonnen und ermöglicht Einwohnern, einige städtische Dienstleistungen in Krypto zu bezahlen. Es ist das konkreteste Experiment für Alltagszahlungen im Land.
- Bankentiefe: Rund 20 Banken, die Krypto anbieten, mehr als in jedem anderen Land, verschaffen der Schweiz eine regulierte Privatkundenebene, die den meisten Märkten fehlt. Allein PostFinance eröffnete 36.000 Krypto-Verwahrungskonten und wickelte im ersten Jahr über 565.000 Trades ab, und Swissquote erzielt inzwischen rund ein Zehntel seiner Erträge mit digitalen Vermögenswerten.
Das umfassendere globale Bild finden Sie auf unserer Seite zu den Statistiken zur Krypto-Verbreitung. Die Schweiz zeichnet sich weniger durch die Kennzahl selbst aus als durch die institutionelle Infrastruktur dahinter.
So kaufen Sie Bitcoin in der Schweiz
Der saubere Weg verbindet direkte Einzahlungen in Franken mit Unterlagen, die das kantonale Steueramt akzeptiert. Die Reihenfolge, die wir verwenden:
- Konto eröffnen: Käufer, die primär Franken nutzen, sollten mit Kraken oder SwissBorg für direktes CHF beginnen, Euro-Sparer können SEPA zu Kraken oder Bitpanda nutzen, und Trader, die bereits Stablecoins halten, können Bybit, OKX oder Binance per Transfer finanzieren.
- Klares KYC: Ein Reisepass oder Personalausweis plus ein Selfie wurden auf jeder getesteten Plattform innerhalb weniger Stunden verifiziert. Geben Sie Ihren Namen genau wie gedruckt ein, einschließlich Diakritika, sofern das Formular sie akzeptiert.
- Gelder einzahlen: Senden Sie, wo unterstützt, eine direkte CHF-Überweisung über SIC, eine SEPA-Zahlung in EUR oder einen Kartenkauf für mehr Tempo. Beginnen Sie klein, um zu bestätigen, dass Ihre Bank die Zahlung durchlässt, skalieren Sie dann und bewahren Sie die Bestätigung als Anschaffungsnachweis auf.
- BTC kaufen: Nutzen Sie die Orderbuch-Ansicht und platzieren Sie eine Limit-Order auf BTC/CHF, BTC/EUR oder BTC/USDT. Sofortkauf-Ansichten rechnen über Spreads von 1 % oder mehr ab, die eine Limit-Order umgeht.
- Vermögenswerte sichern: Alles, womit Sie nicht aktiv handeln, gehört in Ihre eigene Wallet. Unser Leitfaden zu den besten Krypto-Wallets behandelt Hardware- und Software-Optionen.
Der Ausstieg verläuft umgekehrt: in CHF verkaufen, auf Ihr Schweizer Konto auszahlen und den Bestand zum Jahresende sowie etwaige Erträge in Ihrer kantonalen Steuererklärung angeben.
Fazit
Die Schweiz bietet eine seltene Mischung: ein klares Gesetz, ein Steuersystem, das private Kapitalgewinne befreit, und ein Bankensystem, das sich für Teilnahme statt Blockade entschieden hat. Die Einschränkung ist praktischer Natur, denn nur einige Plattformen verarbeiten Franken reibungslos, und genau das prägt die folgenden Abwägungen.
Bybit liegt bei der Gesamtleistung vorn, mit dem breitesten Produktangebot und den niedrigsten Pauschalgebühren, die ein Schweizer Nutzer erreichen kann. Kraken ist die Wahl für Sicherheit und direkte CHF-Einzahlungen, OKX punktet bei den Kosten, Binance bei der Liquidität, Bitpanda spricht Anleger an, die Krypto neben Aktien und Metallen wollen, und SwissBorg ist die heimische Option.
Für einen breiteren regionalen Überblick behandelt unser Leitfaden zu den besten Krypto-Börsen in Europa den MiCA-regulierten Markt in ganz Europa.
Unsere Methodik
Wir haben jede Plattform bewertet, indem wir die Schritte nachvollzogen haben, die eine in der Schweiz ansässige Person in der Praxis unternimmt: Registrierung mit Reisepass oder Personalausweis, Finanzierung per direkter CHF-Überweisung, EUR-SEPA, Karten und Stablecoin-Transfers, Ausführung von Spot-Trades und Auszahlung von Franken auf ein lokales Konto. Sechs Kriterien bestimmen die Rankings:
- Trust Score: Eine Bewertung auf einer Skala von 5 Punkten, die Sicherheitshistorie, Transparenz der Reserven, regulatorischen Status und Betriebsjahre berücksichtigt.
- CHF-Einzahlungszugang: Ob der Franken direkt oder über eine Umrechnung einfließt, getestet anhand von SIC-Überweisungen, SEPA, in der Schweiz ausgegebenen Karten und P2P-Abwicklung nach Tempo und Kosten.
- Gebühren: Die ausgewiesenen Maker- und Taker-Sätze sowie die vollständigen Kosten für Hin- und Rückweg, einschließlich Spreads, Kartenaufschlägen und eines etwaigen FX-Schritts, den der Franken mit sich bringt.
- Angebot an Assets: Abdeckung von großen Coins und Stablecoins über Long-Tail-Token und Derivate bis zu angrenzenden Anlageklassen.
- Steuerliche Praxistauglichkeit: Ob Auszüge als Nachweis für Anschaffung und Jahresendbewertung nach den Schweizer Vermögens- und Einkommensteuerregeln standhalten.
- Lokale Nutzbarkeit: KYC-Hürden bei Schweizer Dokumenten, App-Leistung und die Qualität des CHF-Auszahlungswegs.
Wir haben den Zugang zur Einzahlung gegen Produkttiefe, Sicherheit und Kosten abgewogen, statt eine einzelne Achse entscheiden zu lassen, da keine Plattform hier in jeder Kategorie führt. Die Tests liefen von März bis Juni 2026.