Сравнение лучших платформ для стейкинга Эфириум
1. Bybit
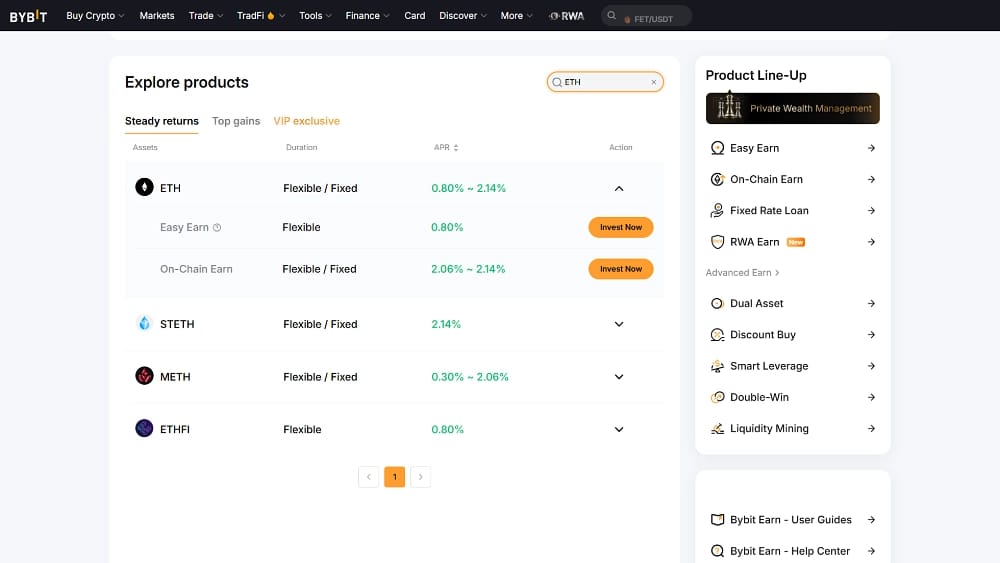
Bybit занимает первое место, потому что раздел Earn объединяет несколько способов получения доходности на Эфириум в одном аккаунте биржи. Через On-Chain Earn пользователи могут в один клик конвертировать спот-ETH в stETH, mETH или cmETH. Отображаемые ставки соответствуют базовому протоколу, включая около 2,2 % у Lido для stETH.
Главное преимущество — широкий набор продуктов. Easy Earn предлагает гибкие сбережения, On-Chain Earn охватывает ликвидный стейкинг, а Advanced Earn добавляет структурированные стратегии для активных трейдеров. Минимальные суммы невелики. mETH также может служить залогом внутри Unified Trading Account, как объясняется в нашем обзоре Bybit.
Это не прямой стейкинг через валидатор. Bybit сохраняет хранение активов, включает комиссию за услугу в отображаемую доходность и передаёт пользователю риски смарт-контрактов каждого токена ликвидного стейкинга. Тем не менее платформа занимает первое место для тех, кто ценит удобство и ликвидность биржи.
Плюсы
- Несколько маршрутов доходности по ETH, включая выпуск stETH, mETH и cmETH.
- Тарифы Earn подходят как новичкам в стейкинге, так и активным трейдерам.
- Внешний кошелёк, бриджинг и управление газом не требуются.
Минусы
- Кастодиальный продукт, поэтому пользователи полагаются на безопасность и платёжеспособность Bybit.
- Комиссия за обслуживание включена в курсы и не указывается отдельной строкой.
- Токены ликвидного стейкинга добавляют риск протокола по сравнению с обычным ETH.
2. Lido
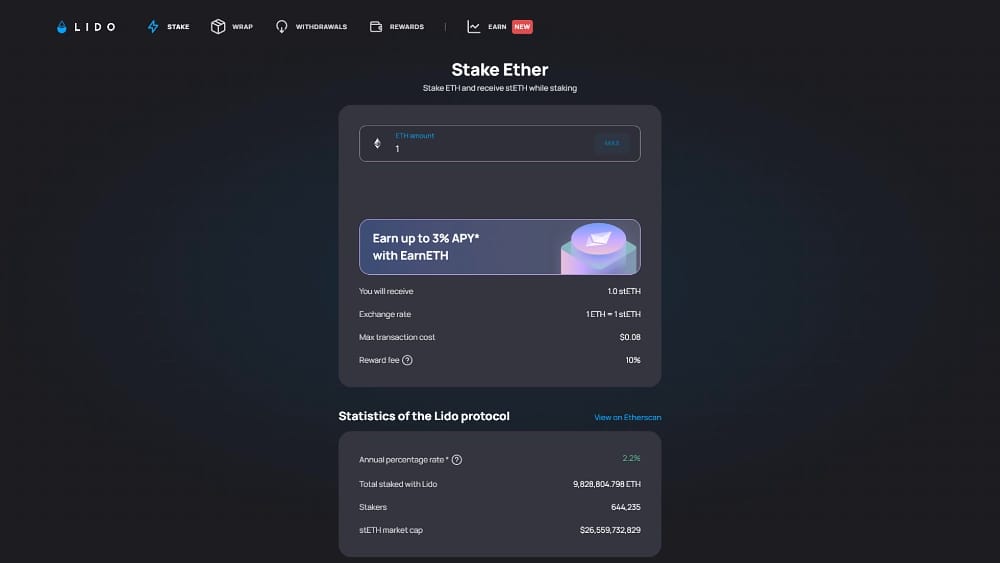
Lido по-прежнему остаётся крупнейшим протоколом стейкинга в сети Эфириум: на нём находится около 9,84 млн ETH и более 26 млрд долларов в TVL. Фиксированного минимального пополнения нет. Stakers получают stETH — ликвидный токен, который сейчас приносит ориентировочно 2,2 % APR после вычета комиссии Lido в размере 10 % с вознаграждений.
Ликвидность и широкий круг операторов обеспечивают ему лидерство. stETH ежедневно ребейзится, может быть обёрнут в wstETH для использования в DeFi и связан с более чем 100 интеграциями. Более 600 операторов запускают валидаторы в кураторских, распределённых и community-модулях. В V3 также появились stVaults для индивидуальных институциональных конфигураций, подробнее о них в нашем обзоре Lido.
Его главные слабости связаны с протоколом. 30 сентября 2026 года оператор MetaMask Staking начал выходить из своих валидаторов Lido после инцидента с безопасностью инфраструктуры. Часть вознаграждений была упущена, пока этот ETH снова стоял в очереди. Lido заявила, что держателям stETH действовать не требовалось, но инцидент показывает реальность операторского риска.
Плюсы
- Размещайте в стейкинге любое количество ETH без собственного оборудования валидатора.
- У stETH самая высокая ликвидность среди токенов для стейкинга.
- Более 600 операторов нод распределяют риск валидатора.
Минусы
- Комиссия протокола в размере 10 % удерживается из наград за стейкинг.
- Инциденты у операторов могут временно снижать APR протокола.
- Риски смарт-контрактов и управления по-прежнему касаются держателей stETH.
3. Binance
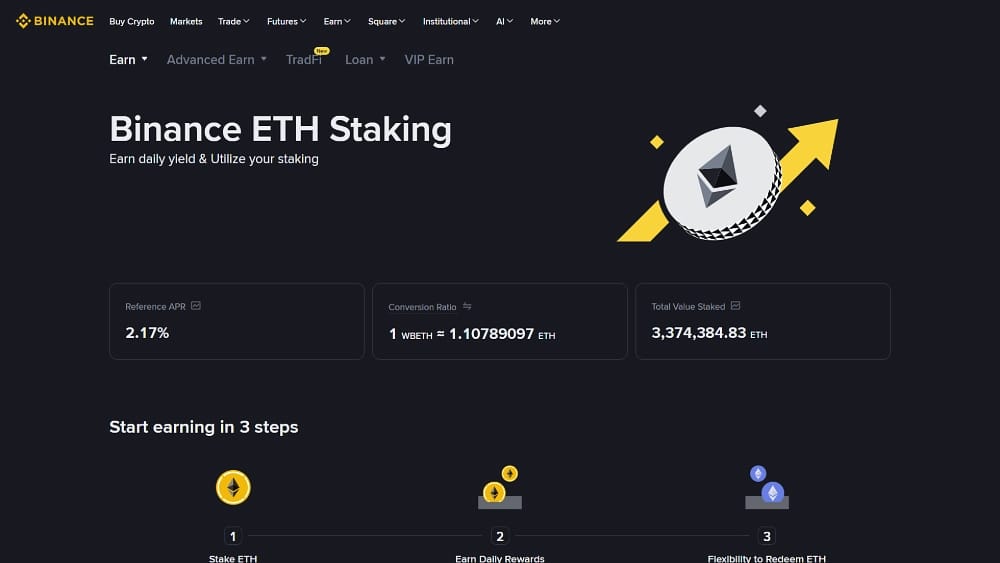
Binance — самая сильная альтернатива Bybit среди бирж. Его продукт для стейкинга ETH выпускает WBETH, второй по стоимости токен ликвидного стейкинга. DefiLlama фиксирует в продукте примерно 10,1 млрд долларов и среднюю доходность около 2,2 % после того, как Binance удерживает 10 % вознаграждений.
WBETH накапливает стоимость, а не изменяет баланс через ребейз, поэтому количество токенов у держателя остаётся прежним, а курс конвертации в ETH ежедневно растёт. Его можно продавать, использовать как залог или вывести на личный кошелёк в сети Эфириум или BNB Chain. Это даёт пользователям больше гибкости, чем стейкинг с привязкой к аккаунту. В нашем обзоре Binance рассматривается биржа в целом.
Главный недостаток — централизация. Binance выступает единственным эмитентом и оператором валидатора WBETH. Погашение ETH ограничено ежедневными квотами, а доступность зависит от местных правил. Продукт наиболее разумен для тех, кто уже доверяет Binance и хочет получать ликвидную доходность по ETH с минимальной настройкой.
Плюсы
- WBETH остаётся доступным для торговли и переводов, пока начисляются вознаграждения.
- Около 10 млрд долларов депозитов поддерживает глубокую вторичную ликвидность.
- Возможен вывод средств на самостоятельное хранение в сети Эфириум или BNB Chain.
Минусы
- Единый централизованный эмитент контролирует стейкинг и погашения.
- Дневные квоты на погашение могут замедлять крупный выход в ETH.
- Доступно не во всех юрисдикциях, включая США.
4. Rocket Pool
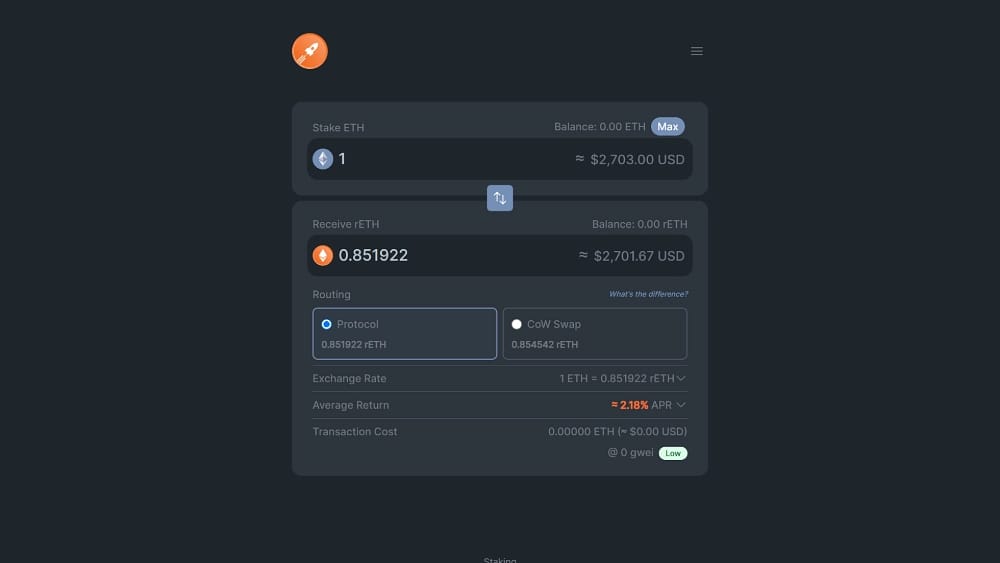
Rocket Pool выделяется для тех, кому важна работа валидаторов не меньше, чем сама доходность. rETH обеспечен открытой сетью независимых операторов нод. По данным DefiLlama, TVL составляет около 1,4 млрд долларов, а средняя доходность — около 2,2 %.
Протокол существенно изменился после запуска Saturn One 18 февраля 2026 года. Операторы нод теперь могут создавать мегапул-валидаторы с залогом 4 ETH, к которым добавляются 28 ETH из пула пополнения. Для держателей rETH эффективная комиссия остаётся на уровне 14 %, как и с 2023 года.
По сравнению с биржей Rocket Pool требует больше усилий. Ликвидность rETH ниже, чем у stETH или WBETH, его рыночная цена может отклоняться от стоимости погашения, а для работы узла нужны серьёзные технические знания. Мы рекомендуем его в первую очередь пользователям, ориентированным на Эфириум, которым нужна децентрализация, заложенная в модель стейкинга.
Плюсы
- Операторы нод без разрешений снижают зависимость от какой-либо одной организации.
- rETH автоматически накапливает стоимость без ребейза балансов кошельков.
- Saturn One позволяет операторам запускать валидаторы с 4 ETH.
Минусы
- Меньший TVL означает более низкую ликвидность, чем у stETH или WBETH.
- rETH может торговаться с премией или дисконтом.
- Работа узла требует оборудования, бесперебойной работы и технического обслуживания.
5. Ether.fi
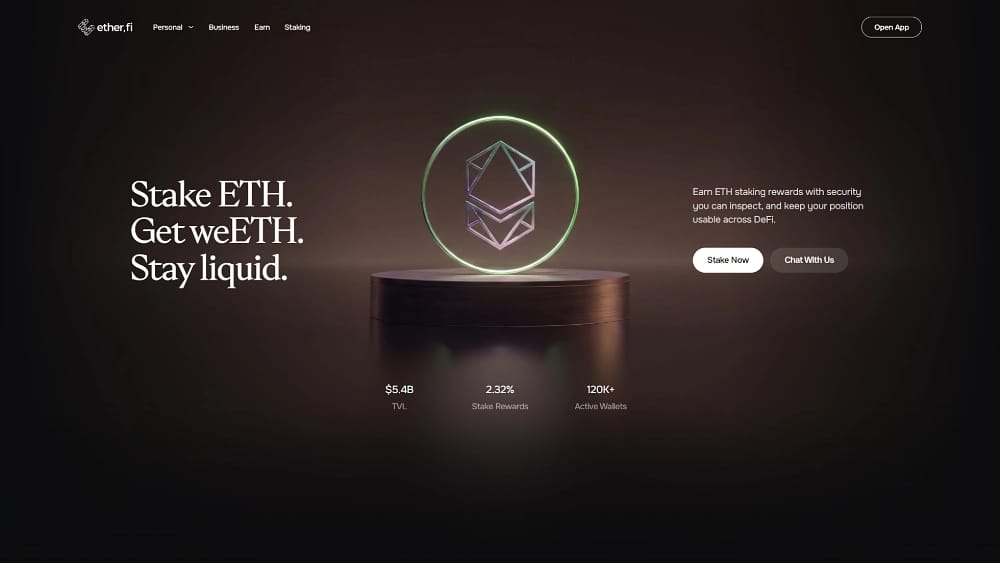
Ether.fi — крупнейший протокол, ориентированный на restaked ETH. На его странице стейкинга указан TVL в 5,42 млрд долларов, более 120 000 активных кошельков и ставка вознаграждения 2,33 % для weETH. Токен без ребейза может оставаться активным на рынках кредитования, с фиксированной ставкой и торговли, а базовый ETH при этом приносит вознаграждения валидатора.
Доходность с повышенным риском теперь опциональна, а не автоматическая. Управляемое хранилище рестейкинга weETHs заявляет 3,5 % APY для пользователей, готовых принять дополнительный риск протокола. Ether.fi также расширился до более широкого предложения со счётом, кредитованием и платёжной картой.
Рестейкинг в 2026 году по-прежнему требует осторожности. Апрельский эксплойт Kelp DAO на 292 млн долларов затронул конкурирующий токен через его мост, а не Ether.fi, но доверие ослабло во всей категории. Ether.fi также раскрывает риски слэшинга и смарт-контрактов, поэтому мы рекомендуем его только уверенным пользователям DeFi.
Плюсы
- Ставка вознаграждения weETH в 2,33 % немного опережает большинство обычного стейкинга.
- Дополнительное хранилище рестейкинга нацелено на более высокую доходность для опытных пользователей.
- Более 25 аудитов и действующая программа вознаграждений за поиск ошибок.
Минусы
- Слои рестейкинга добавляют риски слэшинга и зависимость от смарт-контрактов.
- После эксплойта в апреле 2026 года проявился риск заражения всей категории.
- Растущее приложение может запутать пользователей, которым нужен простой стейкинг.
6. Coinbase
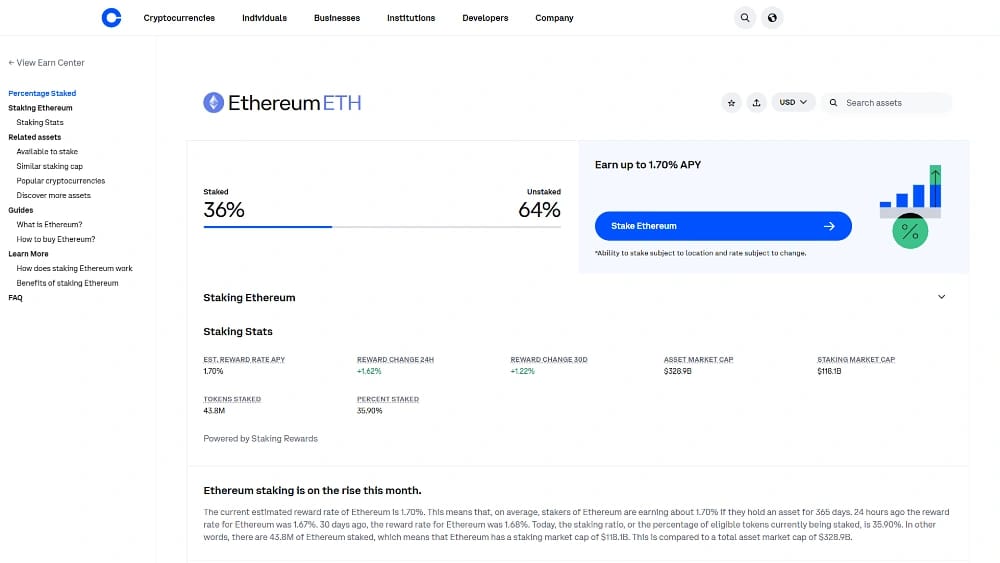
Coinbase — наш выбор для подходящих пользователей из США, которые предпочитают стейкинг через публичную регулируемую биржу. На её странице стейкинга указан текущий APY для Эфириум — 1,71 %. Доступность зависит от местоположения, а ставка меняется вместе с состоянием сети.
Эта более низкая доходность в основном объясняется стандартной комиссией Coinbase на вознаграждения в размере 35 % по сравнению с 10 %, типичными для протоколов ликвидного стейкинга. Пользователи получают привычный интерфейс, налоговые формы по итогам года и возможность оборачивать staked ETH в cbETH для более быстрой ликвидности. Подробнее — в нашем обзоре Coinbase.
Институциональное использование внушает некоторую уверенность. Coinbase выступает и кастодианом, и провайдером стейкинга для staked-ETF на Эфириум от BlackRock. Однако позиции без обёртки нужно unstaked, прежде чем их можно будет продать или перевести. Этот процесс подчиняется очереди на вывод в сети Эфириум, которая в начале октября 2026 года достигала примерно двух недель.
Плюсы
- Регулируемая публичная биржа, знакомая инвесторам из США.
- Обёртка cbETH даёт ликвидный выход из стейкинга.
- Стейкинг доступен даже при очень малых балансах ETH.
Минусы
- Комиссия 35 % даёт здесь самую низкую доходность.
- Доступность зависит от штата, страны и статуса аккаунта.
- Unstaking в периоды высокой загрузки проходит через очередь выхода Эфириум.
7. Liquid Collective
Liquid Collective замыкает рейтинг. Протокол ликвидного стейкинга, запущенный в 2023 году, создан для институциональных клиентов, а не для анонимных пользователей DeFi. В LsETH заблокировано около 738 млн долларов TVL, а по данным DefiLlama, средний APY составляет 2,33 % после удержания протоколом 10 % наград за стейкинг.
Соответствие требованиям — основа дизайна. Для выпуска или погашения LsETH нужны проверки KYC и AML. Валидаторы работают у Coinbase, Figment, Staked, Blockdaemon, Galaxy и ParaFi. Каждый держатель также защищён программой покрытия слэшинга, включающей покрытие Nexus Mutual. Доступ предоставляют провайдеры, включая Coinbase Prime, Anchorage Digital и Bitcoin Suisse.
Эти ограничения также определяют, кто может пользоваться продуктом. Розничные пользователи не могут напрямую выпускать LsETH без одобренной платформы, хотя токен торгуется на Uniswap и Base. Его интеграции DeFi и ликвидность уступают stETH, поэтому Liquid Collective лучше подходит фондам, казначействам и компаниям с формальными требованиями к комплаенсу.
Плюсы
- Выпуск с обязательным KYC подходит фондам, к которым предъявляются требования комплаенса.
- Покрытие слэшинга, включая покрытие Nexus Mutual, защищает каждого держателя.
- Валидаторы распределены между шестью корпоративными операторами узлов.
Минусы
- Прямой выпуск закрыт для пользователей без одобренных платформ.
- Ниже ликвидность и меньше интеграций с DeFi, чем у stETH.
- Набор операторов с разрешённым доступом менее децентрализован, чем у конкурентов.
Что такое стейкинг Эфириум?
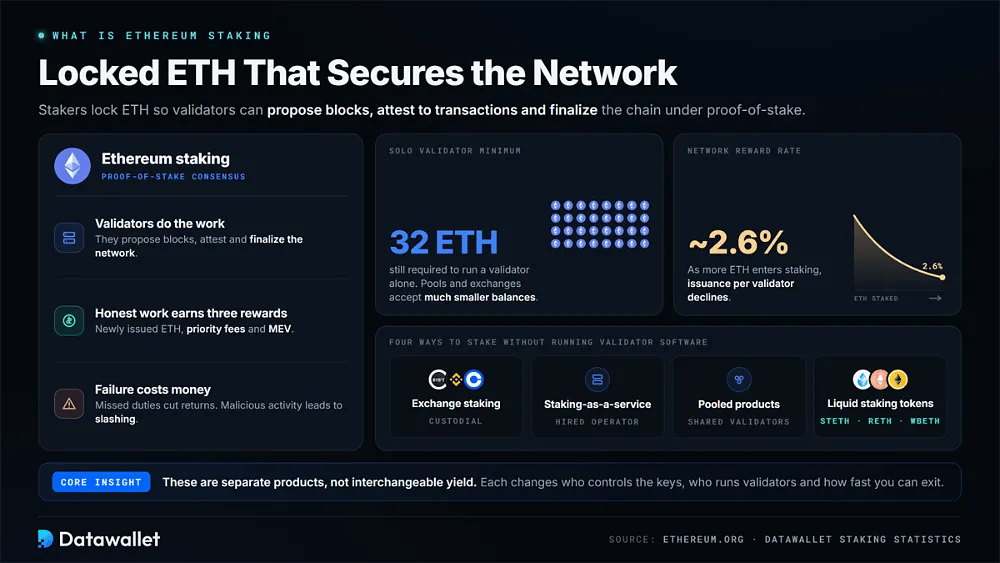
Стейкинг Эфириума предполагает блокировку ETH, чтобы валидаторы могли предлагать блоки, подтверждать транзакции и финализировать сеть по механизму proof-of-stake. Для самостоятельного валидатора по-прежнему нужно 32 ETH. Биржи, пулы стейкинга и протоколы ликвидного стейкинга снижают этот порог, позволяя участвовать с гораздо меньшими балансами.
Добросовестные валидаторы получают вновь выпущенные ETH, приоритетные комиссии и MEV. Пропуск обязанностей снижает доход, а доказуемо вредоносные действия могут привести к слэшингу. По мере роста объёма ETH в стейкинге эмиссия на одного валидатора снижается. В результате ставка вознаграждения сети упала примерно до 2,6 %, эту закономерность мы отслеживаем в отчёте о статистике стейкинга.
Большинство стейкеров никогда сами не запускают программное обеспечение валидатора. Вместо этого они выбирают между кастодиальным стейкингом на бирже, стейкингом как услугой, пулами или токенами ликвидного стейкинга, такими как stETH, rETH и WBETH. От выбора подхода зависит, кто контролирует ключи, кто управляет валидаторами и как быстро можно выйти из позиции.
Именно из-за этих различий мы оцениваем платформы для стейкинга как отдельные продукты, а не как взаимозаменяемые способы получать доходность. Биржи упрощают участие, но добавляют риск контрагента. Ончейн-протоколы добавляют риск смарт-контрактов, а рестейкинг вводит ещё один уровень. На длительных периодах уровень комиссий, условия вывода средств и структура токена часто важнее небольших различий в APY.
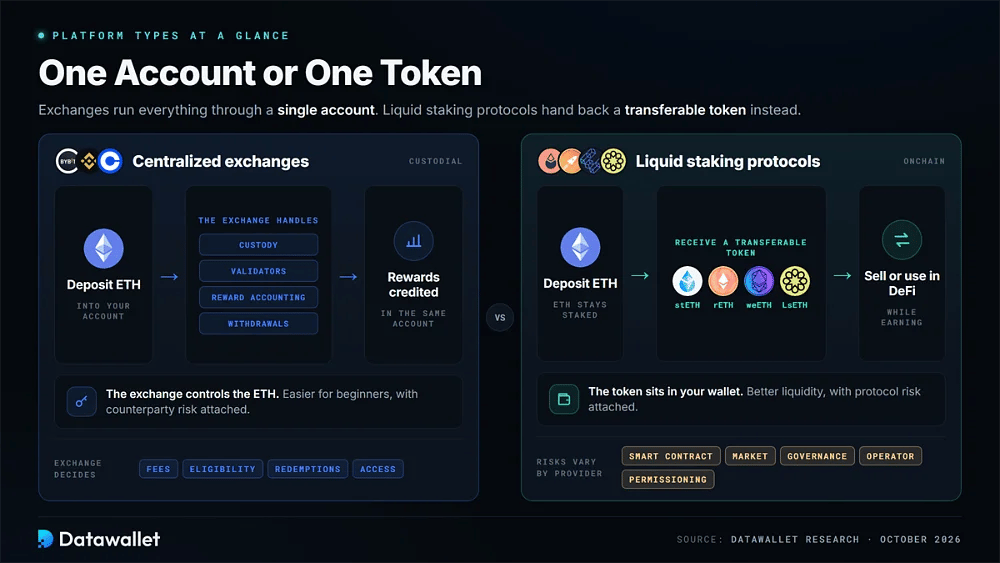
Типы платформ для стейкинга Эфириум: краткий обзор
Централизованные биржи берут на себя хранение, работу валидатора, учёт вознаграждений и вывод средств через единый аккаунт. Это упрощает стейкинг для новичков, но биржа контролирует ETH и определяет комиссии, условия допуска, правила погашения и доступ. Bybit, Binance и Coinbase используют варианты этой модели.
Протоколы ликвидного стейкинга используют другой подход. Пользователи получают передаваемые токены, такие как stETH, rETH, weETH или LsETH, пока базовые ETH остаются staked. Эти токены повышают ликвидность и позволяют использовать DeFi, но создают риски смарт-контрактов, рынка, управления, операторов или ограничений доступа в зависимости от провайдера.
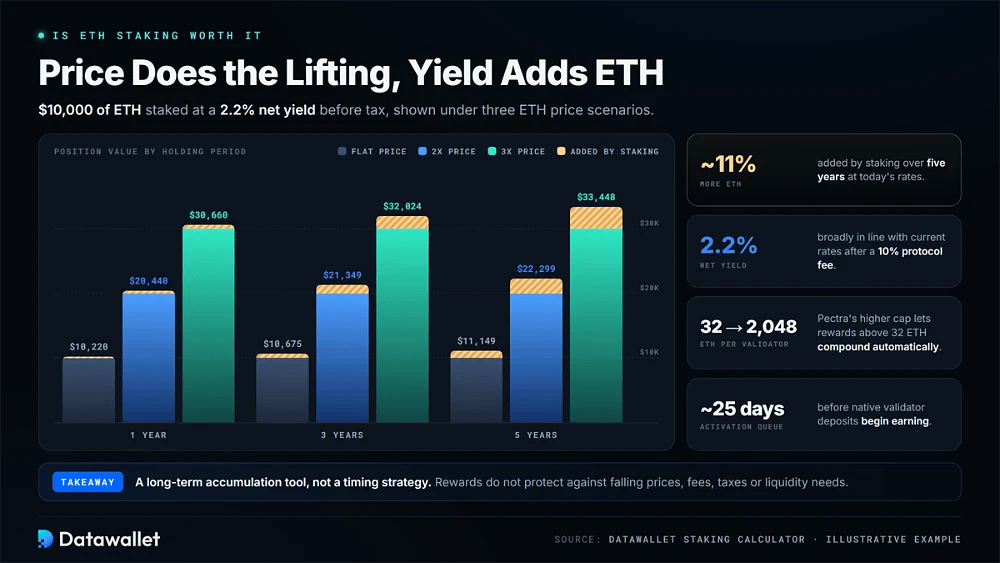
Стоит ли заниматься стейкингом ETH?
Стейкинг ETH больше всего подходит долгосрочным держателям, которые в любом случае владели бы ETH и хотят, чтобы их баланс со временем рос. Вознаграждения выплачиваются в ETH, поэтому увеличивают уже имеющуюся позицию. Однако они не защищают от падения цены ETH, комиссий провайдера, налогов или неожиданной потребности в ликвидности.
Обновление Pectra изменило экономику для крупных stakers. Оно повысило максимальный эффективный баланс валидатора с 32 ETH до 2 048 ETH, позволив автоматически реинвестировать вознаграждения свыше 32 ETH. Мелкие держатели могут добиться схожего эффекта с помощью токенов с накоплением стоимости, включая wstETH, rETH и weETH.
Рассмотрим простой пример: 10 000 $ в ETH при чистой доходности 2,2 % до налогов, что в целом соответствует текущим ставкам после комиссии протокола в 10 %. В таблице показано, как меняется позиция при трёх сценариях цены ETH. Наш калькулятор стейкинга позволяет смоделировать другие допущения.
В каждом случае цена ETH влияет гораздо сильнее, чем доходность стейкинга. При нынешних ставках стейкинг добавляет примерно 11 % ETH за пять лет. Поэтому он полезнее как инструмент долгосрочного накопления, а не стратегия выбора момента. Пополнение нативных валидаторов также проходит очередь активации около 25 дней, прежде чем начнётся получение вознаграждений.
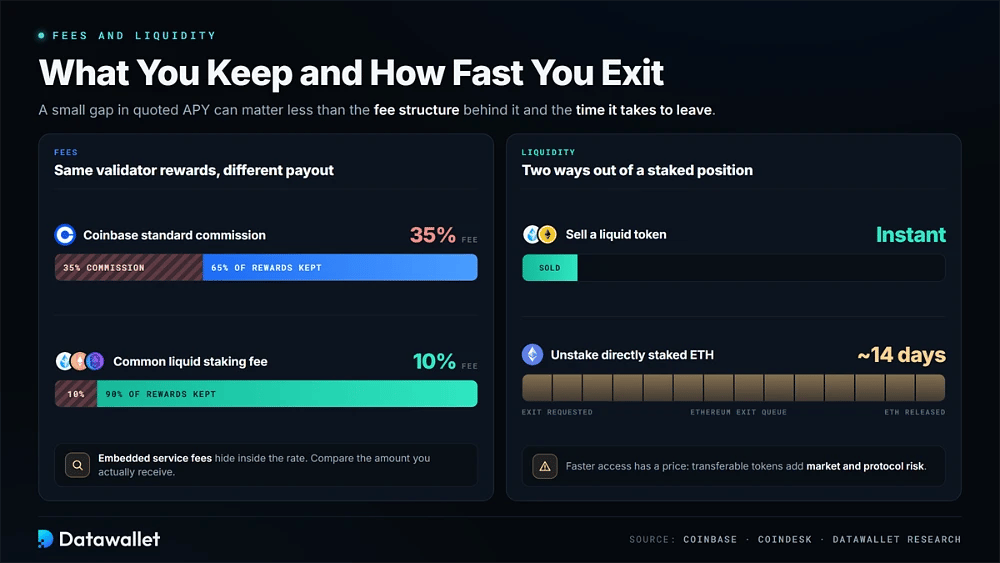
Как комиссии и ликвидность влияют на доходность стейкинга
Небольшая разница в заявленной APY может значить меньше, чем структура комиссий за ней. Стандартная комиссия Coinbase с вознаграждения в 35 % ощутимо больше, чем 10 %, обычные для ряда продуктов ликвидного стейкинга. Встроенные комиссии за обслуживание также делают важным сравнение суммы, которую пользователи действительно получают.
Ликвидность влияет на практическую ценность этой доходности. Ликвидные токены, такие как stETH и WBETH, можно продать, не дожидаясь выхода валидатора, тогда как напрямую staked ETH остаётся в очереди Эфириума. Более быстрый доступ может быть ценным, но передаваемые токены стейкинга несут собственные рыночные и протокольные риски.
Нарративы о стейкинге Эфириума в 2026 году
Стейкинг Эфириума в 2026 году заметно отличается от того, каким он был годом ранее. Регулируемые инвестиционные фонды теперь распределяют награды за стейкинг между акционерами, протоколы переработали часть инфраструктуры валидаторов, а рекордное участие продолжает снижать доходность. Эти изменения влияют на то, как следует сравнивать платформы в этом рейтинге.
ETF на staked ETH и регуляторная ясность
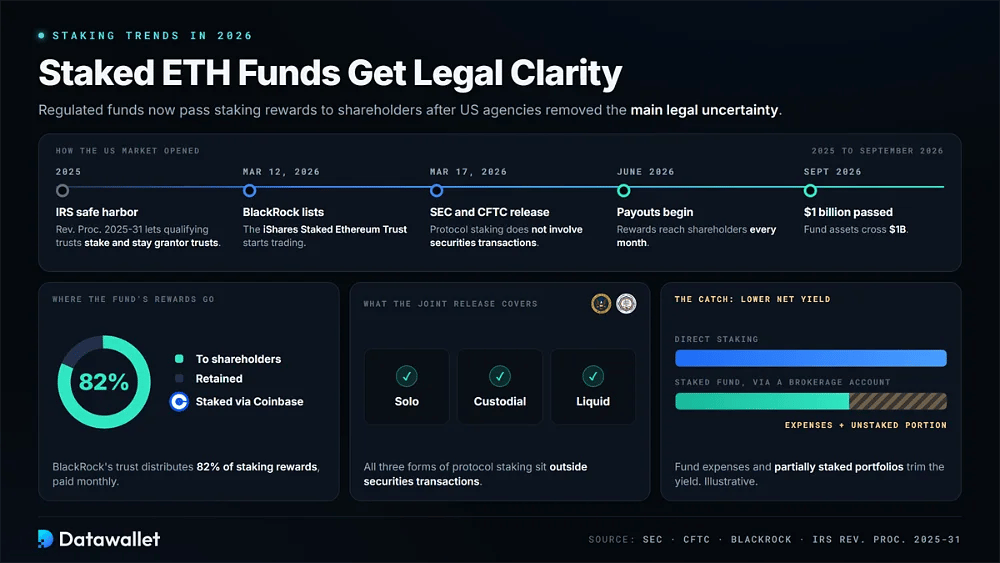
Вашингтон принёс крупнейшее структурное изменение года. 17 марта 2026 года SEC и CFTC совместно опубликовали интерпретационное разъяснение, в котором говорится, что протокольный стейкинг, будь то самостоятельный, кастодиальный или ликвидный, не предполагает сделок с ценными бумагами. Это устранило главную правовую неопределённость вокруг американских продуктов для стейкинга.
Эмитенты фондов отреагировали быстро. BlackRock запустила iShares Staked Ethereum Trust 12 марта 2026 года. Фонд делает stake через Coinbase и ежемесячно распределяет 82 % вознаграждений между акционерами, выплаты начались в июне. К сентябрю активы превысили 1 млрд долларов. Наш трекер ETF на Эфириум отслеживает потоки эмитентов.
Налоговые разъяснения тоже изменились. Revenue Procedure 2025-31 от IRS установила безопасную гавань, позволяющую подходящим трастам делать stake без потери статуса траста учредителя. Поэтому физические лица могут получить экспозицию на staked ETH через обычные брокерские счета, хотя расходы фонда и частично staked портфели удерживают чистую доходность ниже прямого стейкинга.
Ключевые события, влияющие на доходность стейкинга
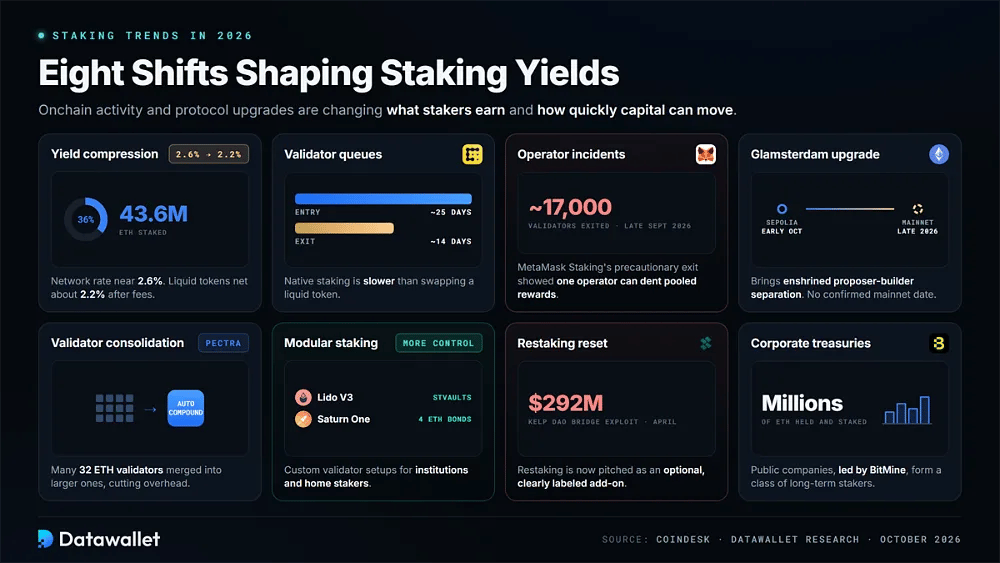
Изменения в регулировании — лишь часть картины. Ончейн-активность и обновления протоколов также меняют доходы stakers и скорость перемещения капитала. Эти события оказались наиболее значимыми в нашем обновлении в конце 2026 года.
Самые важные изменения в сфере стейкинга, которые стоит понимать сейчас:
- Сжатие доходности: около 43,6 млн ETH, почти 36 % предложения, находится в стейкинге, что снижает ставку вознаграждения сети примерно до 2,6 %, а доходность токенов ликвидного стейкинга после комиссий — почти до 2,2 %.
- Очереди валидаторов: Новые пополнения валидаторов сейчас ждут активации около 25 дней, а выход занимает почти 14 дней, по данным CoinDesk, из-за чего нативный стейкинг медленнее обмена ликвидных токенов.
- Инциденты операторов: Превентивный выход примерно 17 000 валидаторов MetaMask Staking в конце сентября 2026 года показал, как проблема с безопасностью одного оператора может снизить вознаграждения во всём объединённом протоколе.
- Обновление Glamsterdam: следующий форк Эфириума, Glamsterdam, вводит встроенное разделение ролей предлагающего и строителя блоков, ожидается в тестовой сети Sepolia в начале октября 2026 года и нацелен на основную сеть в конце 2026 года без подтверждённой даты.
- Консолидация валидаторов: после Pectra операторы объединили множество валидаторов с 32 ETH в более крупные с автокомпаундингом, сократив инфраструктурные расходы и подняв средние балансы валидаторов значительно выше прежнего лимита в 32 ETH.
- Модульный стейкинг: Lido V3 представил stVaults для индивидуальных конфигураций валидаторов, а Saturn One от Rocket Pool снизил залог оператора до 4 ETH, дав институциональным участникам и домашним stakers больше контроля над настройкой.
- Перезагрузка рестейкинга: апрельский эксплойт моста Kelp DAO на 292 млн долларов подорвал доверие к токенам ликвидного рестейкинга, и рестейкинг всё чаще представляют как необязательную, чётко обозначенную опцию, а не как вариант по умолчанию.
- Корпоративные казначейства: публичные компании теперь держат и отдают в стейкинг миллионы ETH ради доходности, лидирует BitMine; так формируется класс долгосрочных stakers, за которым следит наш трекер казначейств Эфириума.
Как выбрать платформу для стейкинга Эфириум
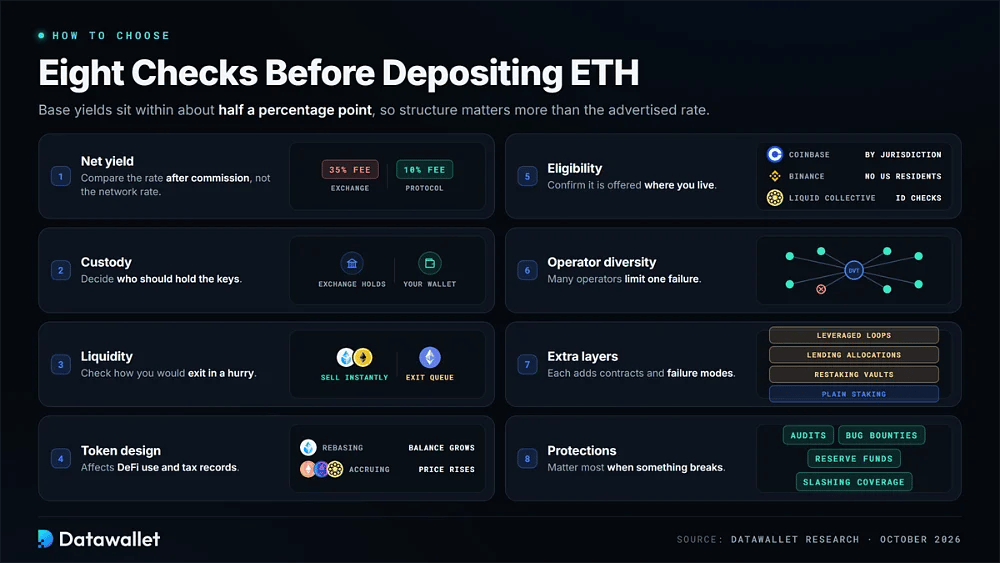
Сравнивать платформы проще, когда вы решили, какие факторы важнее всего. Базовая доходность сейчас сгруппирована в пределах примерно половины процентного пункта, поэтому структурные различия обычно влияют сильнее, чем заявленная ставка за многолетний период владения.
Выполните эти проверки перед пополнением любым количеством ETH:
- Чистая доходность: сравнивайте ставку после комиссии, а не ставку сети. Комиссия биржи в 35 % и комиссия протокола в 10 % дают очень разную итоговую отдачу при одних и тех же наградах валидатора.
- Хранение: решите, кто должен держать ключи. Биржи контролируют ваш ETH от вашего имени, а протоколы ликвидного стейкинга позволяют держать токены в кошельке, которым вы управляете сами.
- Ликвидность: проверьте, как вы сможете быстро выйти из позиции. Токены, такие как stETH и WBETH, можно продать мгновенно, тогда как нативный unstaking зависит от очереди на выход в сети Эфириум.
- Дизайн токена: Ребейзинговые токены вроде stETH увеличивают ваш баланс ежедневно, а токены с накоплением стоимости, такие как rETH, weETH и LsETH, растут в цене; это влияет на совместимость с DeFi и ведение налогового учёта.
- Допуск: убедитесь, что продукт предлагается там, где вы живёте. Coinbase ограничивает стейкинг по юрисдикциям, Binance исключает резидентов США, а Liquid Collective требует проверки личности через одобренные платформы.
- Разнообразие операторов: посмотрите, кто управляет валидаторами. Протоколы с множеством независимых операторов или технологией распределённых валидаторов ограничивают ущерб от сбоя или инцидента безопасности у одного оператора.
- Дополнительные уровни: определите, есть ли что-то помимо обычного стейкинга. Хранилища рестейкинга, распределения в кредитование и кредитные петли с плечом могут повысить доходность, но каждый такой элемент добавляет в вашу позицию контракты, контрагентов и риски сбоев.
- Защита: изучите аудиты, программы вознаграждения за найденные уязвимости, резервные фонды и любое покрытие потерь от слэшинга. Эти меры сильно различаются у разных поставщиков и важнее всего в редкий день, когда что-то ломается.
Риски стейкинга Эфириум
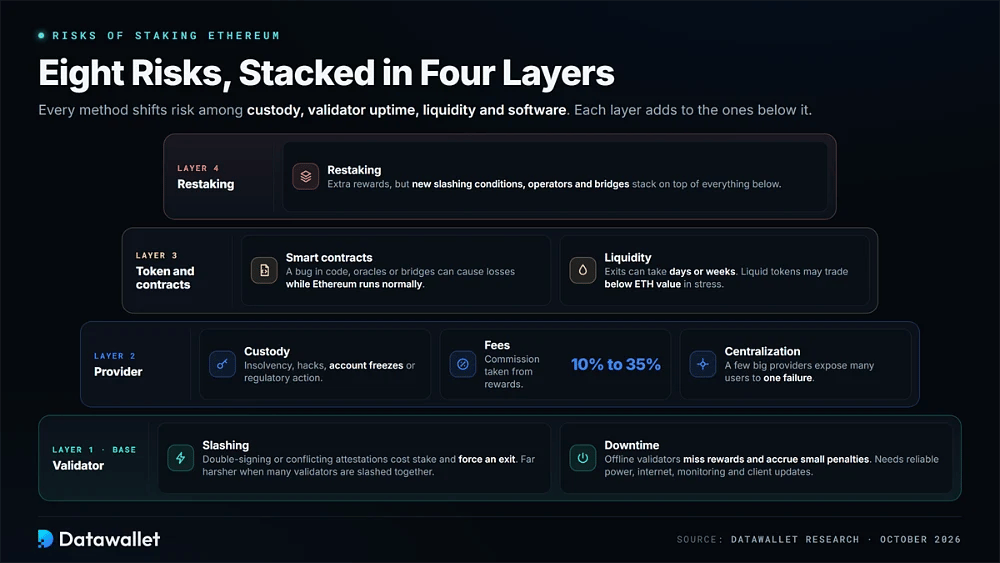
Доход от стейкинга сопряжён с компромиссами. Каждый метод перераспределяет риск между хранением, работой валидатора, ликвидностью и программным обеспечением. События 2026 года подтвердили, что даже известные провайдеры и широко используемые продукты могут сталкиваться со сбоями.
Основные риски, которые стоит изучить перед стейкингом любых ETH:
- Слэшинг: валидаторы, которые дважды подписывают блок или отправляют противоречивые аттестации, теряют часть своего стейка и принудительно исключаются; штрафы значительно строже, если множество валидаторов подвергается слэшингу примерно в одно время.
- Простои: Валидаторы, находящиеся офлайн, теряют вознаграждения и получают небольшие штрафы, поэтому одиночным операторам нужны надёжное питание, интернет, мониторинг и обновления клиента, чтобы доходность оставалась близкой к средней по сети.
- Хранение: стейкинг на бирже означает, что платформа контролирует ваш ETH, что подвергает вас риску банкротства, взломов, блокировки аккаунта или действий регуляторов, которые могут задержать или заблокировать доступ к средствам.
- Ликвидность: Нативный unstaking может занимать дни или недели при длинной очереди на выход, а токены ликвидного стейкинга во время рыночного стресса могут торговаться ниже стоимости ETH.
- Смарт-контракты: ликвидный стейкинг и рестейкинг зависят от кода протоколов, оракулов и мостов, поэтому ошибка или неверная настройка могут привести к убыткам, даже если сам Эфириум работает нормально.
- Комиссии: Комиссии от 10 % до 35 % от вознаграждения напрямую уменьшают доходность, а спреды, комиссии за погашение или плата за хранилище могут снизить заявленную ставку ещё сильнее.
- Централизация: Высокая концентрация stake у нескольких провайдеров ослабляет устойчивость Эфириума и подвергает большое число пользователей риску сбоя одного оператора, управленческого решения или предписания регулятора.
- Рестейкинг: restaked ETH обеспечивает безопасность дополнительных сервисов за дополнительное вознаграждение, но добавляет новые условия слэшинга, операторов и зависимость от мостов к базовым рискам стейкинга, перечисленным выше.
Как безопаснее всего делать стейкинг ETH?
Универсально самого безопасного способа стейкинга не существует. Лучший вариант зависит от технического опыта, объёма ETH, важности самостоятельного хранения и того, какую дополнительную сложность вы готовы принять ради большей ликвидности или доходности.
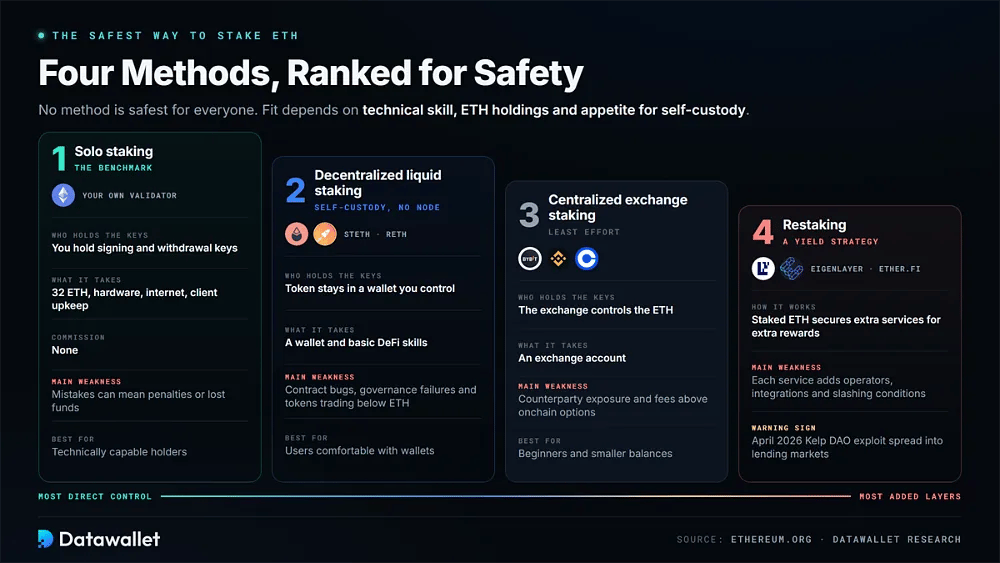
1. Соло-стейкинг
Соло-стейкинг остаётся эталоном прямого контроля. Оператор валидатора хранит и ключи подписи, и ключи вывода, запускает инфраструктуру и получает награды протокола без комиссии. Ethereum.org называет домашний стейкинг подходом, который больше всего способствует децентрализации, поэтому мы используем его как точку отсчёта.
Этот контроль сопряжён со значительной ответственностью. Для валидатора требуется 32 ETH, надёжное оборудование и интернет, регулярное обслуживание клиента и безопасное хранение ключей. Ошибки могут привести к штрафам или потере средств. Для технически подготовленных держателей мы считаем это самым безопасным путём. Он плохо подходит тем, кто не готов обслуживать узел.
2. Децентрализованный ликвидный стейкинг
Децентрализованный ликвидный стейкинг лучше подходит пользователям, которым нужно самостоятельное хранение без обслуживания инфраструктуры. Lido и Rocket Pool объединяют депозиты среди валидаторов и выпускают токены, такие как stETH или rETH. Эти активы представляют staked ETH с вознаграждениями и при этом остаются в кошельке, которым управляет владелец.
Компромисс смещается в сторону рисков контракта и рынка. Ошибки в коде, сбои управления или инциденты на стороне оператора могут повлиять на токен, а рыночные цены в стрессовых условиях могут опускаться ниже ETH. Мы высоко оцениваем этот вариант для пользователей, которые уже умеют обращаться с кошельками и базовыми инструментами DeFi.
3. Стейкинг на централизованной бирже
Стейкинг на бирже сводит операционные усилия к минимуму. Bybit, Binance и Coinbase берут на себя валидаторы, учёт вознаграждений и отчётность через привычные интерфейсы аккаунта. Такой вариант хорошо подходит новичкам, небольшим балансам ETH и пользователям, которые уже держат средства на надёжной, хорошо регулируемой бирже и ценят удобство.
Главная слабость — риск контрагента. Биржа контролирует ETH, а доступ зависит от её безопасности, правил вывода средств и требований к допуску. Комиссии также могут быть выше, чем у ончейн-альтернатив. Мы считаем стейкинг на бирже операционно доступным для новичков, но уступающим ончейн-вариантам по прозрачности и самостоятельному хранению.
4. Рестейкинг
Рестейкинг следует рассматривать как стратегию доходности, а не как подход, ориентированный на безопасность. Протоколы вроде EigenLayer позволяют использовать staked ETH для защиты дополнительных сервисов ради дополнительных вознаграждений. Ликвидные токены рестейкинга от провайдеров, включая Ether.fi, упаковывают эту экспозицию в переводимые активы, которые могут обращаться в DeFi.
Каждая дополнительная услуга добавляет отдельных операторов, интеграции и условия слэшинга. Эксплойт Kelp DAO в апреле 2026 года показал, как быстро проблемы могут распространяться между токенами рестейкинга и рынками кредитования. Для пользователей, которые ставят безопасность на первое место, мы размещаем рестейкинг ниже соло-стейкинга, обычного ликвидного стейкинга и продуктов надёжных бирж.
Как работает слэшинг в стейкинге Эфириума?
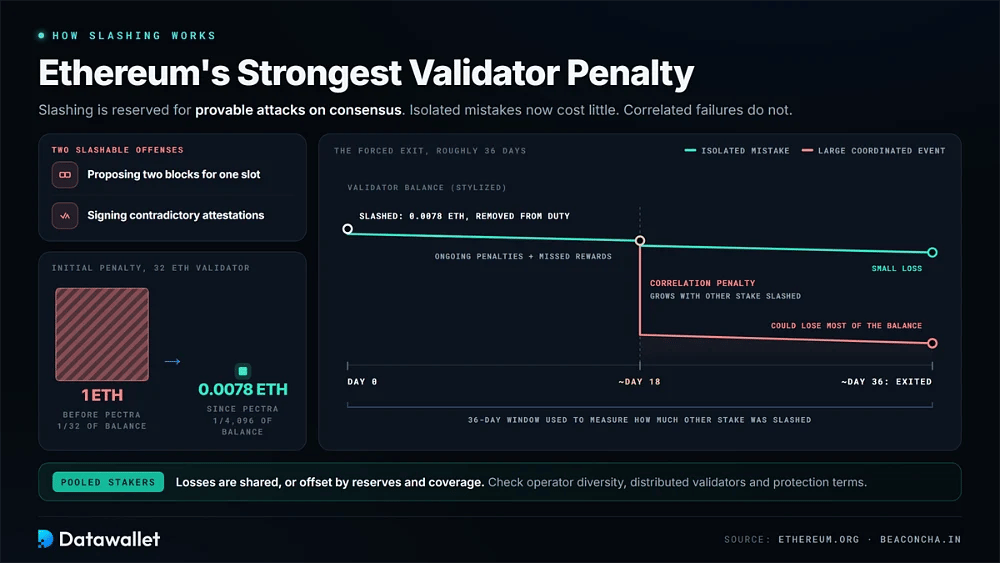
Слэшинг — самое строгое наказание валидатора в Эфириум. Он применяется только за доказуемые атаки на консенсус, прежде всего за предложение двух блоков в одном слоте или подписание противоречивых аттестаций. После слэшинга валидатор отстраняется от активной работы, теряет часть своего stake и проходит процедуру выхода, которая длится примерно 36 дней.
Pectra резко снизил стоимость единичных ошибок. Первоначальный штраф снизился с 1/32 эффективного баланса валидатора до 1/4 096. Для валидатора с 32 ETH это составляет около 0,0078 ETH. Дальнейшие потери обычно связаны с текущими штрафами и упущенными наградами в период выхода.
Коррелированные сбои представляют большую угрозу. Примерно на 18-й день добавочный штраф растёт в зависимости от того, какая доля других stake была срезана в окружающем 36-дневном окне. При крупном скоординированном событии валидаторы могут потерять большую часть своих балансов. Публичные обозреватели, например Beaconcha.in, фиксируют каждый слэшинг и его причину.
Участники пулов, как правило, делят убытки от слэшинга, а не несут их по отдельности. Затраты могут распределяться между держателями токенов или покрываться резервами и программами защиты. Поэтому при сравнении провайдеров ликвидного стейкинга стоит внимательно изучать разнообразие операторов, распределённые системы валидаторов и опубликованные условия защиты.
Облагается ли налогом доходность стейкинга Эфириума?
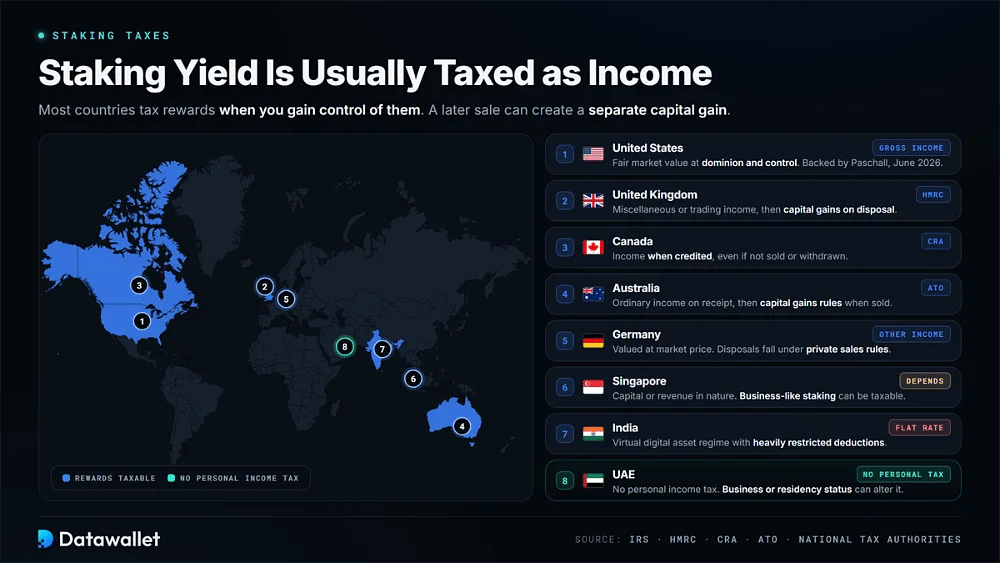
В большинстве юрисдикций награды за стейкинг облагаются налогом. Обычно их считают доходом с момента, когда получатель получает над ними контроль, а последующая продажа может создать отдельный прирост капитала. Некоторые юрисдикции с низкими налогами относятся к частным держателям более благоприятно.
Как основные юрисдикции сейчас относятся к наградам за стейкинг ETH:
- США: вознаграждения считаются валовым доходом по справедливой рыночной стоимости, как только вы получаете власть и контроль над ними; эту позицию поддержал Налоговый суд в решении по делу Paschall в июне 2026 года.
- Великобритания: HMRC, как правило, рассматривает награды за стейкинг как прочий или торговый доход на момент получения, а последующее отчуждение этих токенов может также повлечь обязанность уплатить налог на прирост капитала.
- Канада: CRA, как правило, считает вознаграждения от централизованных платформ доходом в момент их зачисления на ваш счёт, даже если вы не продавали и не выводили их.
- Австралия: ATO считает вознаграждения за стейкинг обычным доходом по рыночной стоимости на момент получения, а эти токены затем становятся активами, к которым при продаже применяются правила налога на прирост капитала.
- Германия: вознаграждения за стейкинг могут относиться к прочим доходам и оцениваться по рыночной цене на момент получения, а последующие продажи облагаются отдельно по правилам о частных сделках.
- Сингапур: режим зависит от того, носит ли ваша деятельность капитальный или доходный характер, поэтому частый или похожий на предпринимательский стейкинг может облагаться налогом, даже при отсутствии налога на прирост капитала.
- Индия: криптовалюта подпадает под режим виртуальных цифровых активов, при котором прибыль облагается налогом по фиксированной ставке, а вычеты, кроме стоимости приобретения, сильно ограничены.
- ОАЭ: как правило, физические лица не платят подоходный налог с вознаграждений за стейкинг, хотя бизнес, статус резидента и обязательства в других странах всё же могут изменить результат.
Выводы
Стейкинг Эфириум в 2026 году лучше рассматривать как способ со временем накопить дополнительные ETH, а не как источник гарантированного дохода. При доходности около 2–2,6 % выбор платформы гораздо больше зависит от хранения, комиссий, ликвидности, условий допуска и уровня риска протокола, который вы готовы принять.
Bybit, Lido и Binance охватывают самый широкий круг типовых потребностей. Rocket Pool, Ether.fi, Coinbase и Liquid Collective ориентированы на более узкие группы пользователей — от stakers, ценящих децентрализацию, до регулируемых институтов. Какую бы платформу вы ни выбрали, проверяйте актуальные ставки, разберитесь, как работает вывод, и не размещайте в стейкинге ETH, который может срочно понадобиться.
Наша методология
Мы оценили более 20 платформ для стейкинга Эфириум: централизованные биржи, протоколы ликвидного стейкинга, сети операторов нод, приложения для рестейкинга и институциональных провайдеров. Затем в октябре 2026 года все показатели были повторно проверены по официальным дашбордам и DefiLlama.
Вот как мы оценивали и ранжировали каждую платформу:
- Доходность: мы записывали актуальную чистую ставку APR или APY со страницы каждого провайдера, где она доступна, сверяли её с DefiLlama и игнорировали истёкшие рекламные ставки и бонусные кампании.
- Комиссии: мы сравнили комиссии с вознаграждений, комиссии протоколов, доли операторов узлов и встроенные сборы за услуги, отдавая предпочтение платформам, которые прямо указывают, какая доля вознаграждений валидатора доходит до пользователя.
- Модель стейкинга: мы классифицировали каждый продукт как биржевой стейкинг, ликвидный стейкинг, стейкинг через ноды, рестейкинг или институциональный стейкинг с ограниченным доступом, поскольку лежащая в основе структура определяет большую часть рисков.
- Ликвидность: мы изучили, получают ли пользователи передаваемый токен, насколько глубоки его вторичные рынки и как работает погашение, когда очередь на вывод в Эфириум перегружена.
- Хранение: мы различали платформы, которые хранят ETH пользователей, протоколы, где пользователи держат токены в собственных кошельках, и гибридные модели, использующие квалифицированных кастодианов.
- Доступность: мы оценивали минимальные депозиты, понятность интерфейса, поддерживаемые регионы, доступность в США, требования к идентификации и то, сможет ли новичок освоить стейкинг без специальных знаний о кошельках.
- Контроль рисков: мы изучили аудиты, программы вознаграждения за уязвимости, разнообразие операторов, резервные фонды или фонды покрытия, историю слэшинга и то, как каждый провайдер реагировал на инциденты в 2025 и 2026 годах.
- Прозрачность: мы отдавали предпочтение провайдерам, которые публикуют актуальные данные о доходности, комиссиях, TVL и валидаторах, чётко описывают механику токенов и простым языком раскрывают риски до пополнения.
- Соответствие профилю: мы отнесли каждую платформу к профилю, которому она подходит лучше всего: новичкам, stakers, ориентированным на децентрализацию, активным пользователям DeFi, подходящим инвесторам из США или институтам, связанным требованиями комплаенса.