
En 2026, Hyperliquid a transformé sa plateforme d'échange en infrastructure. Des développeurs y déploient désormais leurs propres marchés de contrats perpétuels sur sa Layer 1, les actions et matières premières tokenisées dominent ses paires les plus actives, et Coinbase lui verse l'essentiel du rendement des réserves sur les USDC présents sur les comptes des traders.
Lighter a pris la voie opposée. Plutôt que de louer son moteur, il s'est intégré aux applications grand public, devenant la couche de contrats perpétuels derrière Robinhood Wallet, tout en gardant le trading de détail gratuit et en prouvant chaque exécution grâce à des circuits zero-knowledge réglés sur Ethereum.
Lisez notre comparatif complet pour savoir quelle plateforme mérite votre collatéral. 👇
Lighter vs Hyperliquid : présentation
Lighter est une plateforme d'échange de contrats à terme perpétuels conçue comme un zk-rollup spécifique à une application sur Ethereum, où chaque appariement, chaque vérification de marge et chaque liquidation est prouvé par une preuve de validité publiée sur le mainnet. Elle compense environ 43 milliards de dollars de volume de perp sur 30 jours, détient 525 millions de dollars de TVL et ne facture rien aux particuliers.
Hyperliquid exploite sa propre Layer 1 avec un carnet d'ordres central entièrement onchain et une finalité inférieure à la seconde. Elle traite environ 245 milliards de dollars de volume de contrats perpétuels sur 30 jours sur les marchés des cryptomonnaies, des actions et des matières premières, a compensé 4 800 milliards de dollars au total, et affecte la quasi-totalité de ses revenus de frais au rachat de HYPE.
Les deux rivalisent désormais sur la distribution plutôt que sur la technologie pure. Lighter alimente les contrats perpétuels au sein de Robinhood Wallet, tandis que Hyperliquid loue son moteur d'appariement à des builders via HIP-3.
Le tableau ci-dessous compare les deux plateformes selon les critères qui déterminent où votre ordre est exécuté, ce qu'il coûte et ce qu'il advient des frais que vous payez :
Lighter et Hyperliquid : comparaison des contrats perpétuels
Les deux plateformes utilisent des carnets d'ordres centralisés à cours limité plutôt que des AMM mutualisés ; les vraies différences portent donc sur la latence, la conception de la margin et la manière dont chaque plateforme prouve que votre exécution était équitable, et non sur le chiffre d'leverage affiché.
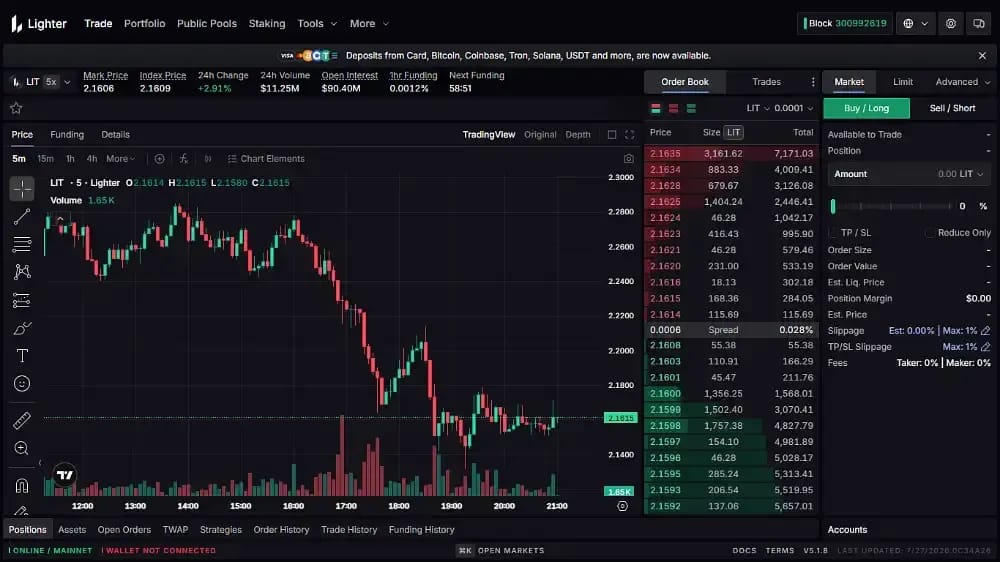
Contrats perpétuels de Lighter
Le séquenceur de Lighter publie sur Ethereum des preuves de validité pour chaque action qu'il effectue, ce qui permet à la plateforme d'échange de fonctionner à une vitesse proche de celle d'une plateforme d'échange centralisée, tout en laissant les traders vérifier eux-mêmes les calculs plutôt que de faire confiance a posteriori à un opérateur.
Les mécanismes suivants définissent le moteur de contrats à terme perpétuels de Lighter :
- Appariement vérifiable : des circuits zk personnalisés prouvent la priorité prix-temps, les contrôles de marge et les calculs de liquidation sur Ethereum, de sorte que les traders vérifient que le séquenceur a respecté les règles au lieu de lui faire confiance.
- Issue de secours : le mode Desert gèle le rollup après quatorze jours de censure, ce qui permet aux utilisateurs de reconstituer leurs soldes à partir des données d'Ethereum et de effectuer des retraits sans aucune coopération de l'opérateur.
- Marge par paliers : les principales cryptos comme BTC et ETH atteignent 50x, tandis que les capitalisations moyennes ont une marge initiale plus stricte et que les contrats expérimentaux restent isolés pour contenir la volatilité sur l'ensemble du carnet.
- Tarification de la latence : les comptes standard exécutent à environ 300ms, les comptes premium à 200ms, et les stakers détenant 500 000 LIT exécutent à 140ms, les ordres post-only n'étant jamais pénalisés davantage.
- Types d'ordres : les ordres au marché, à cours limité, TWAP, stop-loss et take-profit passent par l'application ou par une API institutionnelle prenant en charge les sous-comptes, les clés privées et une connectivité algorithmique à haute vitesse.
- Financement horaire : chaque marché déployé est actuellement financé selon un cycle d'une heure, payé directement entre positions longues et courtes, Lighter ne prélevant aucune commission sur ces transferts.
- Filet de sécurité séparé : LLP répartit le capital par type de marché, de sorte qu'une compression sur un contrat pré-lancement peu liquide ne peut pas vider la stratégie qui cote les paires BTC et ETH.
- Financement Multi-Chain : les dépôts arrivent depuis Ethereum, Arbitrum, Base, Solana, Avalanche et HyperEVM, avec l'USDC comme collatéral principal et l'ETH accepté pour les positions en marge multi-actifs.
Contrats perpétuels Hyperliquid
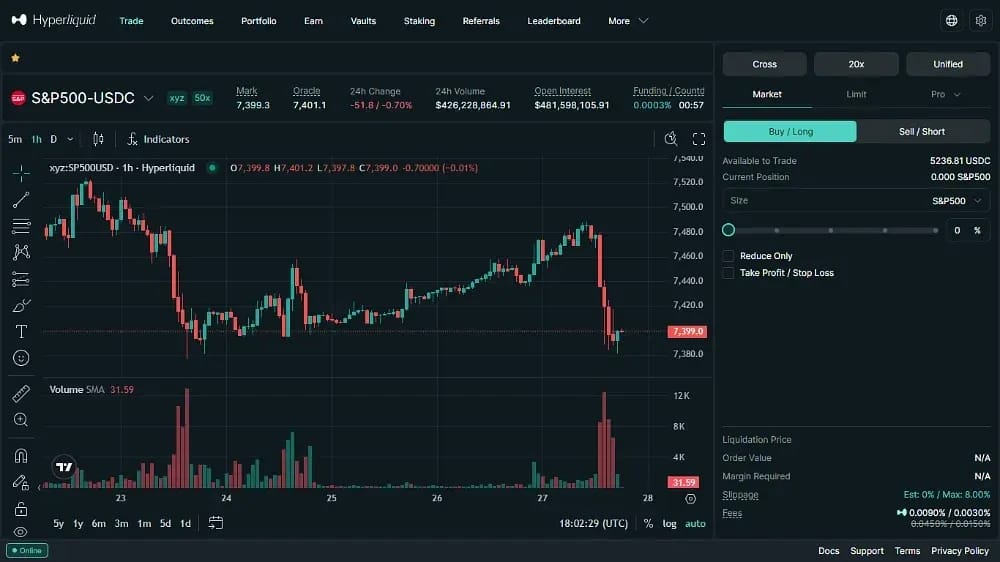
Hyperliquid conserve l'intégralité du carnet d'ordres sur son propre ensemble de validateurs ; la vérification consiste donc à surveiller un registre public plutôt qu'à contrôler une preuve, et chaque paramètre de risque est appliqué par le même consensus HyperBFT.
Voici les caractéristiques déterminantes du carnet de contrats perpétuels de Hyperliquid :
- Moteur HyperCore : la couche d'appariement conserve onchain chaque ordre, annulation et liquidation avec une finalité en un bloc, offrant la réactivité d'une plateforme d'échange centralisée sans séquenceur off-chain détenant le carnet d'ordres.
- Paliers de marge : les marchés natifs plafonnent à 40x, et la marge de maintenance par paliers réduit l'effet de levier effectif à mesure que le notionnel augmente, ramenant les positions à huit chiffres autour de trois à dix fois.
- HLP Backstop : le vault communautaire fait du market making, absorbe les liquidations et prend l'autre côté du PnL des traders, en rémunérant les déposants grâce aux spreads, au financement et aux frais.
- Prix de référence : un indice composite des prix des plateformes d'échange externes et de l'état du carnet interne détermine les prix de référence, ce qui limite la manipulation des oracles qui avait pénalisé les premières plateformes de produits dérivés onchain.
- Auto-deleveraging : lorsque le fonds d'assurance ne peut pas absorber un compte en faillite, l'ADL clôture les positions des contreparties gagnantes au prix de faillite, classées selon le profit latent et l'effet de levier.
- Builder Codes : des interfaces tierces acheminent les flux vers le même carnet d'ordres et partagent les frais, générant 16,4 millions de dollars pour les builders rien qu'au deuxième trimestre 2026.
- Financement horaire : le financement est réglé chaque heure à partir d'un calcul de prime, ce qui lisse les variations de valorisation au prix du marché que créent les cycles de huit heures sur la plupart des plateformes de contrats à terme centralisées.
- Collatéral en USDC : la marge croisée est le mode par défaut, les positions sont réglées en USDC, et l'accord de mai 2026 sur l'actif de cotation aligné a rendu ce collatéral moins coûteux à utiliser pour trader.
Produits de Lighter et de Hyperliquid : comparaison
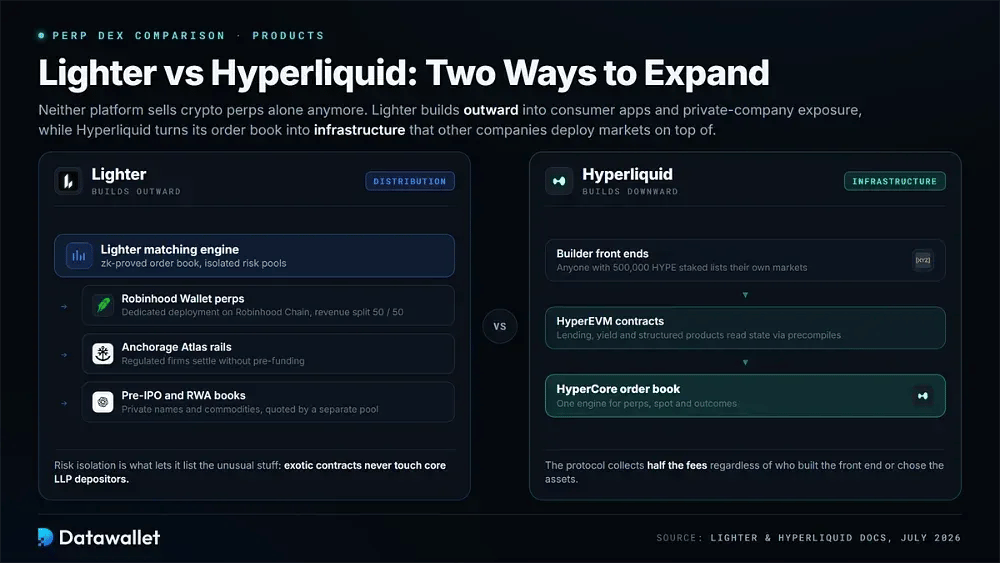
Aucune des deux plateformes ne vend plus uniquement des contrats perpétuels crypto. Lighter s'étend vers les applications grand public et l'exposition aux sociétés non cotées, tandis qu'Hyperliquid transforme son carnet d'ordres en infrastructure sur laquelle d'autres entreprises déploient leurs marchés.
Produits de Lighter
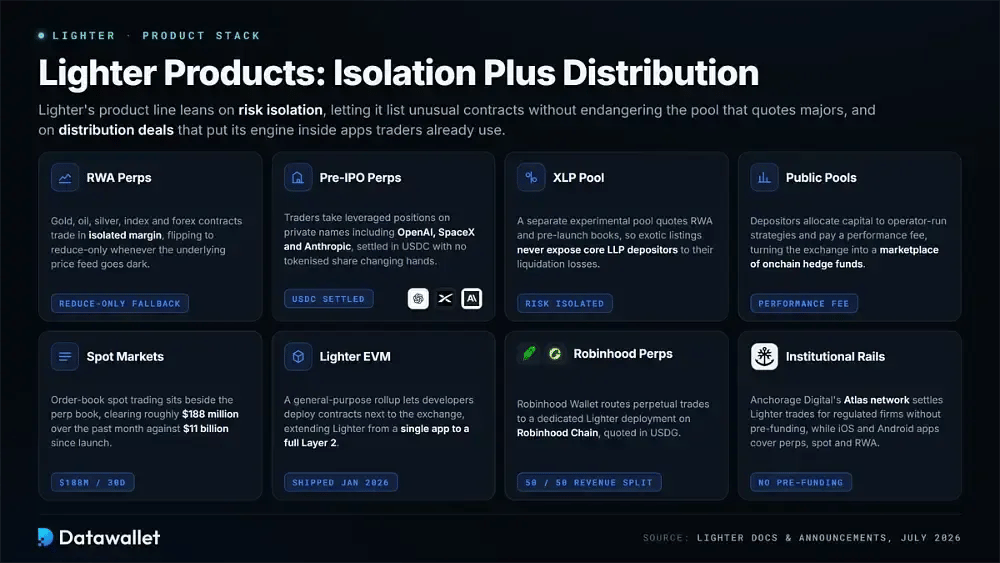
La gamme de produits de Lighter repose sur l'isolation des risques, ce qui lui permet de lister des contrats inhabituels sans mettre en danger le pool qui cote les principales cryptomonnaies, ainsi que sur des accords de distribution qui placent son moteur dans des applications que les traders utilisent déjà.
Voici les principaux produits disponibles dans l'écosystème Lighter :
- Contrats perpétuels RWA : les contrats sur l'or, le pétrole, l'argent, les indices et le forex se négocient en marge isolée et passent en mode réduction seule dès que le flux de prix du marché sous-jacent s'interrompt.
- Contrats perpétuels pre-IPO : les traders prennent des positions à effet de levier sur des sociétés privées, dont OpenAI, SpaceX et Anthropic, réglées en USDC sans qu'aucune action tokenisée ne change de mains.
- Pool XLP : un pool expérimental distinct cote les RWA et les marchés de pré-lancement, de sorte que les cotations exotiques n'exposent jamais les déposants du pool LLP principal à leurs pertes de liquidation.
- Pools publics : les déposants allouent des capitaux à des stratégies gérées par des opérateurs et paient une commission de performance, ce qui transforme la plateforme d'échange en place de marché de hedge funds onchain.
- Marchés spot : Le trading spot à carnet d'ordres coexiste avec le carnet des contrats perpétuels et a traité environ 188 millions de dollars au cours du dernier mois, contre 11 milliards de dollars depuis son lancement.
- Lighter EVM : un rollup polyvalent lancé en janvier 2026 permet aux développeurs de déployer des contrats à côté de la plateforme d'échange, faisant passer Lighter d'une application unique à une couche complète Layer 2.
- Contrats perpétuels Robinhood : Robinhood Wallet achemine les transactions sur contrats perpétuels vers un déploiement Lighter dédié sur Robinhood Chain, cotées en USDG, les revenus étant répartis à parts égales entre les deux sociétés.
- Infrastructures institutionnelles : le réseau Atlas d'Anchorage Digital règle les transactions Lighter pour des entreprises réglementées sans préfinancement, tandis que les applications iOS et Android couvrent les contrats perpétuels, le spot et les marchés RWA.
Produits Hyperliquid
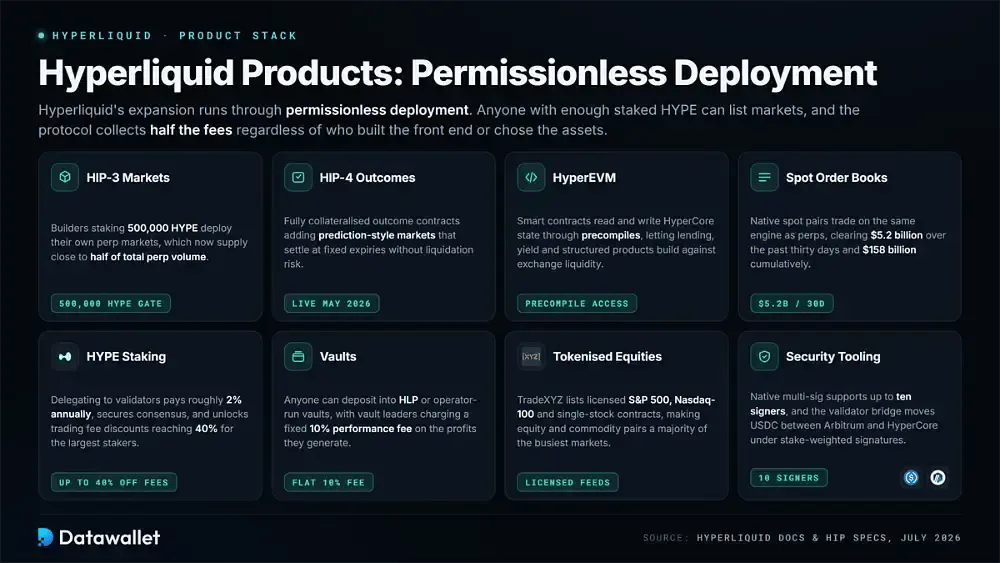
L'expansion de Hyperliquid passe par le déploiement sans autorisation. Toute personne disposant de suffisamment de HYPE staked peut référencer des marchés, et le protocole perçoit la moitié des frais, quel que soit le créateur de l'interface ou le choix des actifs.
Les produits ci-dessous définissent l'écosystème Hyperliquid actuel :
- Marchés HIP-3 : les builders qui font du staking de 500 000 HYPE déploient leurs propres marchés de contrats perpétuels, qui représentent désormais près de la moitié du volume total des contrats perpétuels de Hyperliquid.
- Résultats HIP-4 : des contrats de résultat entièrement collatéralisés ont été lancés en mai 2026, ajoutant des marchés de type prédiction qui se règlent à des échéances fixes sans risque de liquidation.
- HyperEVM : les smart contracts lisent et écrivent l'état de HyperCore via des précompilations, ce qui permet de construire des produits de prêt, de rendement et des produits structurés directement sur la liquidité de la plateforme d'échange.
- Carnets d'ordres spot : les paires spot natives s'échangent sur le même moteur que les contrats perpétuels, avec 5,2 milliards de dollars compensés au cours des trente derniers jours et 158 milliards de dollars cumulés.
- Staking de HYPE : la délégation aux validateurs rapporte environ 2 % par an, sécurise le consensus et donne droit à des remises sur les frais de trading allant jusqu'à 40 % pour les plus gros stakers.
- Vaults : tout le monde peut effectuer un dépôt dans HLP ou dans des vaults gérés par des opérateurs, les responsables des vaults prélevant une commission de performance fixe de 10 % sur les profits qu'ils génèrent.
- Actions tokenisées : TradeXYZ liste des contrats sous licence sur le S&P 500, le Nasdaq-100 et des actions individuelles, ce qui fait des paires d'actions et de matières premières la majorité des marchés les plus actifs.
- Outils de sécurité : le multi-sig natif prend en charge jusqu'à dix signataires, et le bridge des validateurs transfère des USDC entre Arbitrum et HyperCore grâce à des signatures pondérées par le stake.
Frais de Lighter et de Hyperliquid : comparatif
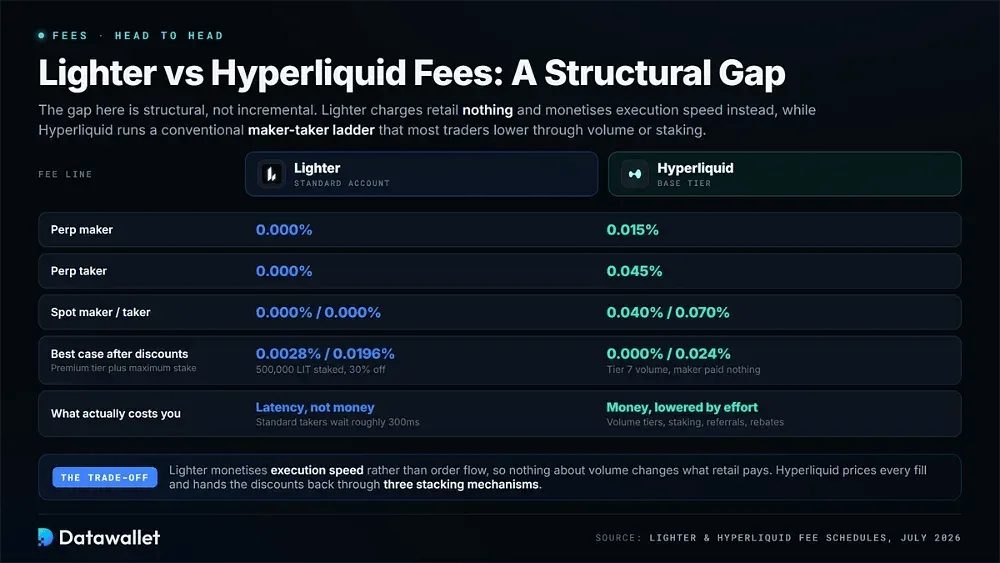
L'écart est ici structurel, pas marginal. Lighter ne facture rien aux particuliers et monétise plutôt la vitesse d'exécution, alors que Hyperliquid applique un barème maker-taker classique que la plupart des traders réduisent grâce au volume ou au staking.
Frais de Lighter
La grille de Lighter distingue les comptes par latence plutôt que par taille : un trader particulier ne paie rien, quel que soit son volume, tandis que les teneurs de marché paient de faibles frais pour un accès plus rapide au carnet.
Voici les principaux éléments de la structure de compte et de frais de Lighter :
- Niveau standard : chaque compte démarre à 0 % maker et 0 % taker sur les contrats perpétuels et le spot, sans seuil de volume, sans étape d'adhésion ni exigence de jeton.
- Coût de latence : le compromis porte sur la vitesse, car les takers standard attendent environ 300ms, ce qui compte rarement en trading manuel mais pénalise nettement l'arbitrage et les stratégies sensibles à la latence.
- Niveau premium : l'option coûte 0,0040 % maker et 0,0280 % taker, réduit la latence taker à 200ms et exempte les ordres post-only de délai supplémentaire.
- Réductions de staking : le staking de 1 000 à 500 000 LIT réduit les frais premium de 2,5 à 30 %, jusqu'à 0,0028 % pour les maker et 0,0196 % pour les taker.
- Agrégation des adresses : les remises s'appliquent au niveau de l'adresse L1, de sorte qu'un compte principal et ses sous-comptes partagent un seul stake au lieu de financer des positions distinctes.
- Frais de transfert : détenir au moins 100 LIT supprime les frais de retrait et de transfert, ne laissant que le gas d'Ethereum comme seul coût incontournable pour déplacer le collatéral.
- Crédits de frais : un système de crédits libellés en LIT permet aux desks professionnels d'accéder aux paliers d'exécution premium sans bloquer de grandes quantités du jeton.
Frais de Hyperliquid
Hyperliquid cumule trois mécanismes de réduction sur un même barème, et comprendre comment les frais maker et taker interagissent avec le staking et le volume détermine si vous payez les tarifs de base ou si vous êtes rémunéré pour trader.
Les points ci-dessous expliquent comment Hyperliquid tarifie l'activité de trading :
- Frais de base : les contrats perpétuels démarrent à 0,015 % pour les maker et 0,045 % pour les taker, tandis que le spot commence à 0,040 % et 0,070 % sur la même grille de paliers unifiée.
- Paliers de volume : sept paliers évalués quotidiennement sur le volume pondéré sur 14 jours font passer les takers à 0,024 % et les makers à zéro, le notionnel spot comptant double.
- Réductions liées au staking : le staking de HYPE réduit les frais de trading de 5 % à 40 %, et le wallet staked peut différer du wallet de trading.
- Remises maker : les desks qui fournissent plus de 0,5 % du volume maker de la plateforme perçoivent des frais négatifs, crédités en continu sur le wallet de trading à chaque exécution.
- Tarification HIP-3 : les marchés déployés par des builders facturent le double du barème de base, réparti à parts égales entre le déployeur et le protocole, bien que les cotations en mode croissance puissent être lancées à un coût bien inférieur.
- Remise de parrainage : un code de parrainage retire 4 % des frais taker sur les premiers 25 millions de dollars de volume, cumulable avec d'autres remises.
- Cotations alignées : trader contre USDC comme actif de cotation aligné réduit les coûts taker de 20 % et améliore les remises maker sur l'ensemble du carnet spot.
Frais de dépôt et de retrait
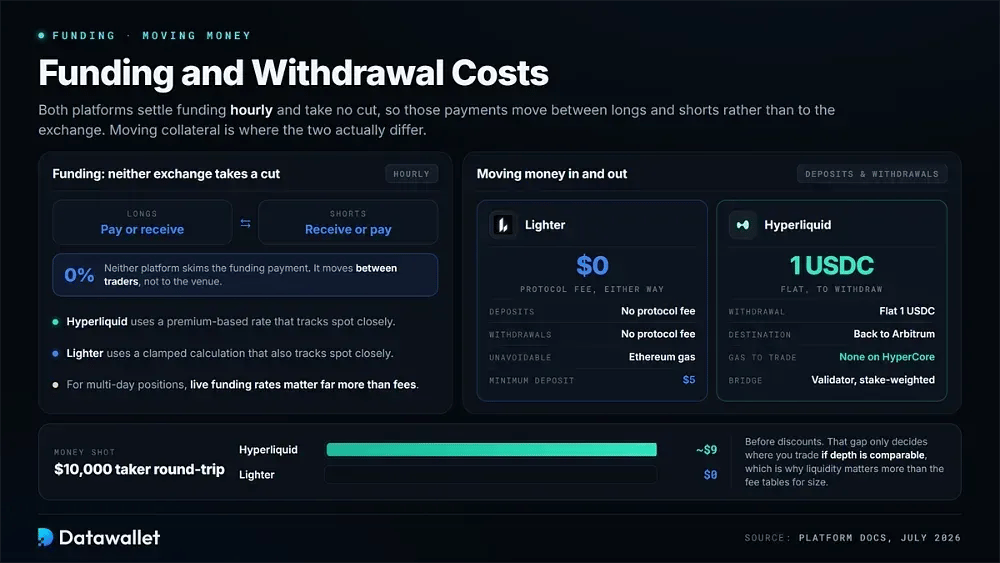
Les deux plateformes règlent le financement toutes les heures et ne prélèvent aucune commission : ces paiements circulent donc entre les positions longues et courtes plutôt que vers la plateforme d'échange. Les taux fondés sur la prime de Hyperliquid et le calcul plafonné de Lighter suivent tous deux de près le spot, et les funding rates en direct comptent bien plus que les frais pour des positions détenues plusieurs jours.
Le déplacement des fonds diffère davantage. Lighter ne facture aucuns frais de protocole sur les dépôts ou les retraits, ne laissant que le gas d'Ethereum, avec un dépôt minimum de cinq dollars. Hyperliquid facture des frais fixes d'un USDC pour retirer vers Arbitrum, et le trading lui-même ne coûte aucun gas sur HyperCore.
Pour un aller-retour taker de 10 000 $, Hyperliquid coûte environ 9 $ avant remises, tandis que Lighter ne coûte rien. Cet écart ne détermine où trader que si la profondeur est comparable, c'est pourquoi la comparaison de liquidité ci-dessous compte davantage que les tableaux de frais pour les gros montants.
Lighter ou Hyperliquid : les jetons
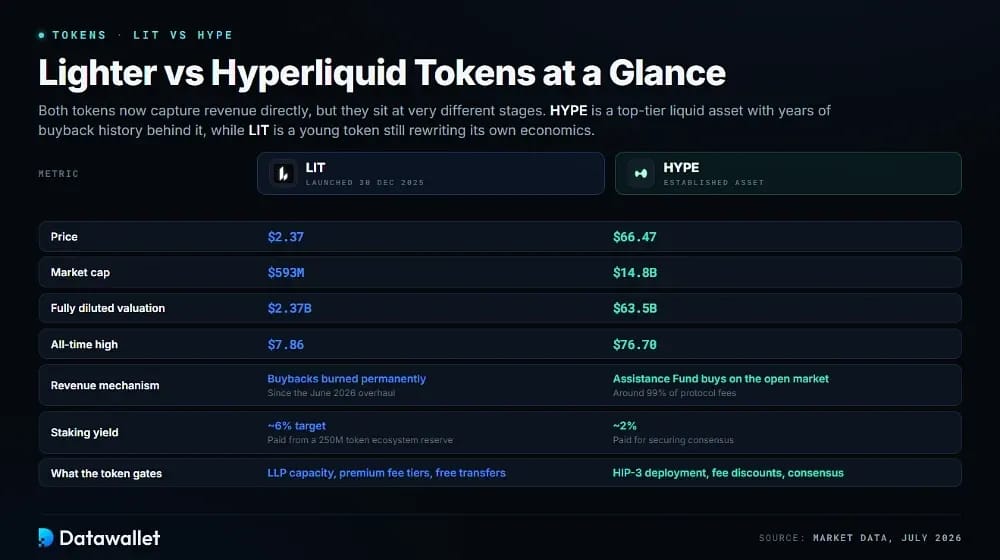
Les deux jetons captent désormais directement des revenus, mais ils se situent à des stades très différents. HYPE est un actif liquide de premier plan, avec des années d'historique de rachats, tandis que LIT est un jeune jeton qui réécrit encore son économie.
Tokenomics de LIT
LIT a été lancé le 30 décembre 2025 avec une offre fixe d'un milliard de jetons et un airdrop de 25 % destiné aux points farmers. Environ 250 millions de jetons circulent aujourd'hui à 2,37 $, ce qui donne une capitalisation boursière de 593 millions de dollars pour une valorisation entièrement diluée de 2,37 milliards de dollars et un record historique de 7,86 $.
L'utilité passe par l'accès plutôt que par le paiement des frais. Le staking donne accès au Lighter Liquidity Pool à raison de dix USDC de capacité par jeton, débloque des niveaux de frais premium et supprime les frais de transfert au-delà de 100 LIT. Environ 125 millions de jetons sont staked, soit à peu près la moitié du flottant en circulation.
La refonte de juin 2026 a modifié le modèle de façon significative. Tous les rachats financés par les revenus sont désormais brûlés définitivement, à commencer par 15,5 millions de LIT, soit 6,3 % de l'offre, tandis que les récompenses de staking visent 6 % par an à partir d'une réserve d'écosystème de 250 millions de jetons plutôt que des revenus de la plateforme d'échange.
Tokenomics du HYPE
HYPE s'échange autour de 66,47 $ avec une capitalisation boursière de 14,8 milliards de dollars et une valorisation entièrement diluée de 63,5 milliards de dollars, soit un peu en dessous de son record de 76,70 $. Environ 99 % des frais du protocole alimentent l'Assistance Fund, qui achète des HYPE en continu sur le marché libre.
Ces rachats sont importants en valeur absolue. Hyperliquid a enregistré 201,8 millions de dollars de revenus bruts de protocole au deuxième trimestre 2026 et en a reversé 148,6 millions de dollars aux détenteurs, contre 57,4 millions de dollars de revenus sur les trente derniers jours, alors que l'activité de trading se refroidissait.
Au-delà des rachats, HYPE sécurise le consensus, verse environ 2 % de rendement de staking, conditionne le déploiement de marchés HIP-3 à 500 000 jetons et alimente l'échelle des remises sur les frais. La demande dépend ainsi à la fois de l'activité de trading et de l'expansion des builders.
Liquidité et part de marché : Lighter vs Hyperliquid
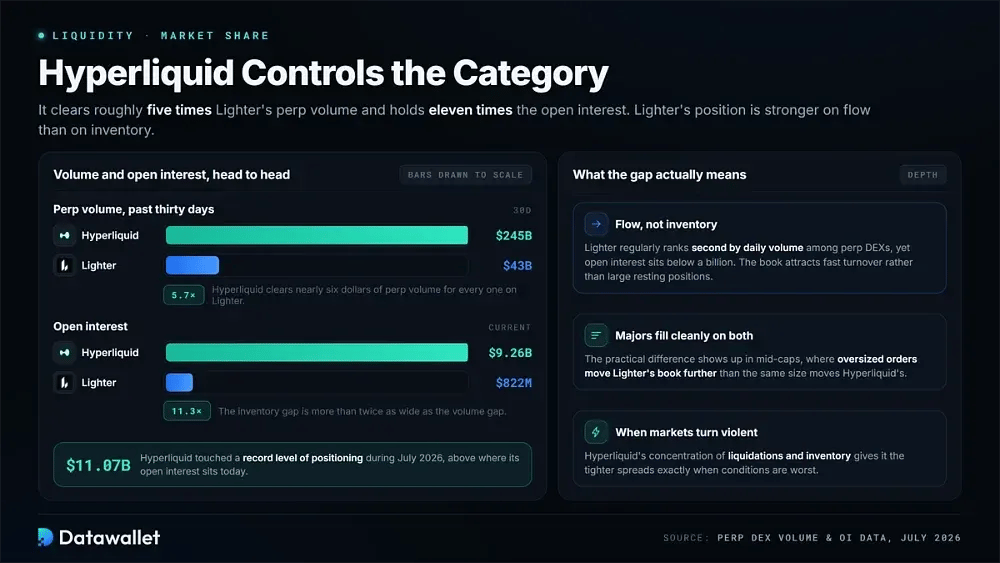
Hyperliquid domine la catégorie. Il compense environ 245 milliards de dollars de volume de contrats perpétuels tous les trente jours, contre 43 milliards de dollars pour Lighter, détient 9,26 milliards de dollars d'open interest contre 822 millions de dollars pour Lighter, et a atteint un record de 11,07 milliards de dollars de positionnement en juillet 2026.
La position de Lighter est plus solide sur le flux que sur le stock. Elle se classe régulièrement deuxième par volume quotidien parmi les DEX de contrats perpétuels, mais son open interest reste sous le milliard, ce qui indique que le carnet attire une rotation rapide plutôt que de grosses positions durables.
La profondeur en est la conséquence pratique. Les principales cryptomonnaies s'exécutent proprement sur les deux, mais les ordres surdimensionnés sur les capitalisations moyennes déplacent davantage le carnet de Lighter, tandis que la concentration des liquidations et des stocks sur Hyperliquid lui procure des spreads plus serrés dès que les marchés deviennent réellement violents.
Sécurité de Lighter et de Hyperliquid
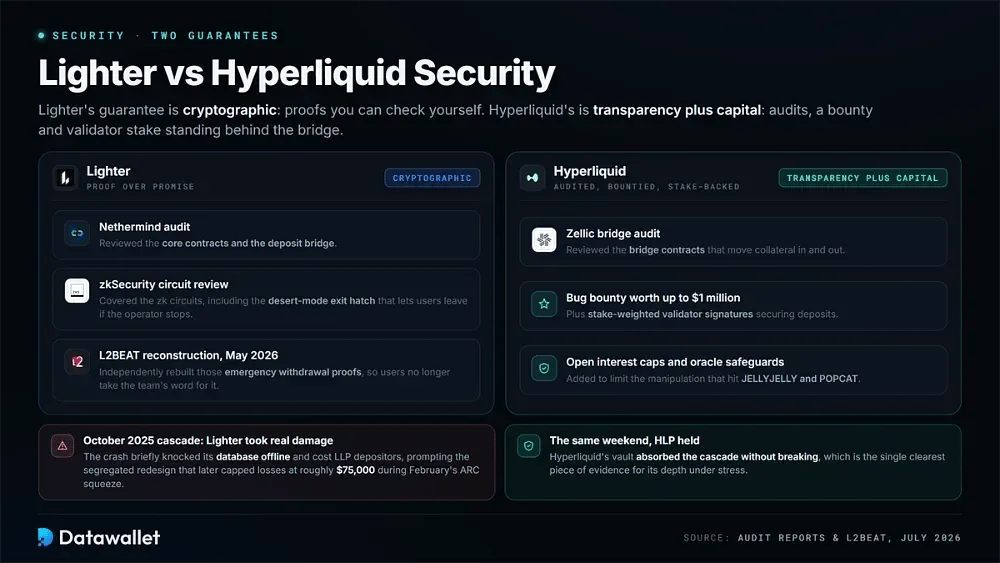
La garantie de Lighter est cryptographique. Nethermind a audité les contrats principaux et le bridge de dépôt, zkSecurity a examiné les circuits zk y compris la sortie de secours du mode désert, et L2BEAT a reconstitué de manière indépendante ces preuves de retrait d'urgence en mai 2026, de sorte que les utilisateurs n'ont plus à croire l'équipe sur parole.
La garantie de Hyperliquid repose sur la transparence et le capital. Zellic a audité les contrats du bridge, le protocole propose un bug bounty pouvant atteindre 1 million de dollars, et des signatures de validateurs pondérées par le stake sécurisent les dépôts, tandis que les plafonds d'open interest et les protections des oracles limitent les manipulations qui ont touché JELLYJELLY et POPCAT.
Les deux ont subi de réels dégâts. La cascade d'octobre 2025 a brièvement mis hors ligne la base de données de Lighter et coûté cher aux déposants du LLP, entraînant la refonte avec ségrégation qui a ensuite plafonné les pertes à environ 75 000 $ lors du squeeze ARC de février. Le HLP de Hyperliquid a absorbé ce même week-end sans rompre.
Réglementation de Lighter et de Hyperliquid
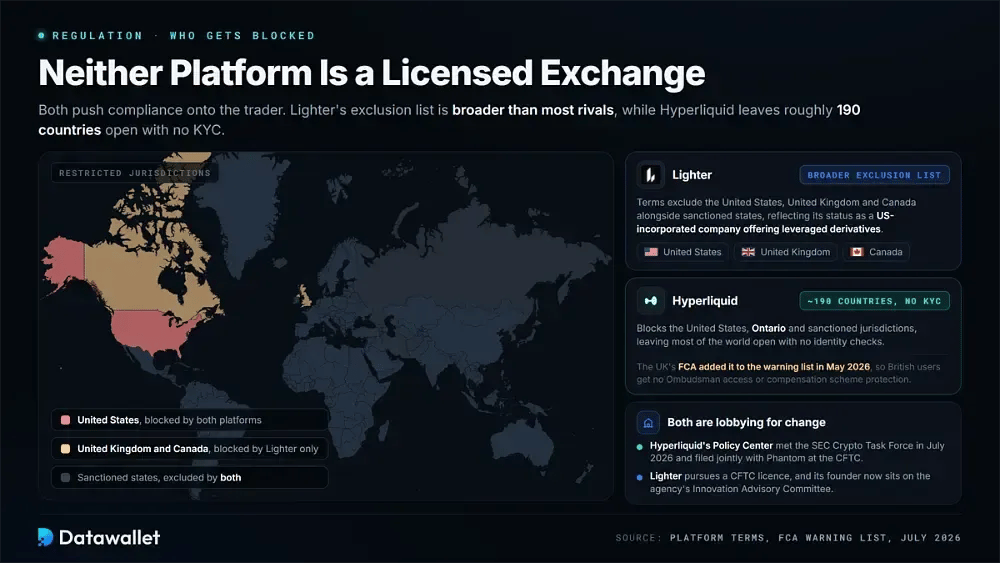
Aucune des deux plateformes n'est une plateforme d'échange agréée, et toutes deux font peser la conformité sur le trader. Les conditions de Lighter excluent les États-Unis, le Royaume-Uni et le Canada, ainsi que les États sous sanctions, une liste plus large que celle de la plupart de ses concurrents, ce qui reflète son statut de société constituée aux États-Unis proposant des produits dérivés à effet de levier.
Hyperliquid bloque les États-Unis, l'Ontario et les juridictions sanctionnées, ce qui laisse environ 190 pays pris en charge sans KYC. La FCA du Royaume-Uni l'a ajouté à sa liste d'avertissement en mai 2026, ce qui signifie que les utilisateurs britanniques n'ont ni accès à un médiateur ni protection par un fonds d'indemnisation.
Les deux œuvrent pour un changement. Le Policy Center de Hyperliquid a rencontré le SEC Crypto Task Force en juillet 2026 et déposé un dossier conjoint avec Phantom auprès de la CFTC, tandis que Lighter vise une licence CFTC et que son fondateur siège désormais au comité consultatif sur l'innovation de l'agence.
Lighter est-il meilleur que Hyperliquid ?
Lighter l'emporte sur le coût et sur la preuve. Personne d'autre ne propose un trading de détail réellement gratuit associé à une preuve cryptographique que l'appariement et la liquidation ont respecté les règles, et son accord avec Robinhood lui donne un canal de distribution grand public que Hyperliquid n'a tout simplement pas.
Hyperliquid l'emporte toujours globalement. Cinq fois le volume, onze fois l'open interest, environ dix fois les revenus, des marchés d'actions et de matières premières sous licence, et un carnet qui a résisté à plusieurs cascades sans pertes de vault en font la plateforme la plus sûre pour les gros montants.
Conclusion
Le marché onchain des produits dérivés ne passe plus par une seule plateforme d'échange dominante. Les traders choisissent désormais entre un rollup réglé sur Ethereum qui prouve sa propre équité et une couche 1 conçue à cet effet, devenue l'infrastructure de référencement par défaut pour les actions tokenisées, les matières premières et les contrats sur sociétés privées.
Les coûts favorisent Lighter, et de façon significative pour quiconque effectue des dizaines d'allers-retours par jour. La profondeur, l'étendue des marchés et l'historique opérationnel favorisent Hyperliquid, ce qui explique pourquoi l'essentiel du flux professionnel passe encore par son carnet d'ordres malgré le paiement de véritables frais taker.
Utiliser les deux reste raisonnable : Hyperliquid pour les volumes, l'exposition HIP-3 et les principales cryptomonnaies très liquides, Lighter pour l'exécution sans frais, les contrats pré-IPO et les retraits ancrés sur Ethereum. Quelle que soit la plateforme que vous alimentez, dimensionnez vos positions en fonction du risque de liquidation avant de viser l'effet de levier maximal annoncé par l'une ou l'autre.