
Les marchés de prédiction figurent parmi les plus grandes catégories de volume de la cryptomonnaie. Selon les données de CoinGecko, le notionnel du secteur au deuxième trimestre 2026 atteint 113,8 milliards de dollars, à mesure que les événements sportifs, les données macroéconomiques et les seuils de prix s'échangent de plus en plus comme des probabilités plutôt que comme des positions.
Hyperliquid a répondu avec HIP-4, en déplaçant les contrats de résultat vers le moteur d'appariement déjà utilisé pour les contrats perpétuels. Quatre mois après son lancement sur le mainnet, la mise à niveau est passée d'un simple contrat binaire sur BTC à une place de marché où les développeurs peuvent déployer leurs propres marchés.
Poursuivez la lecture pour découvrir le fonctionnement, les développeurs, les frais et les risques. 👇
Qu'est-ce que la Hyperliquid Improvement Proposal 4 (HIP-4) ?
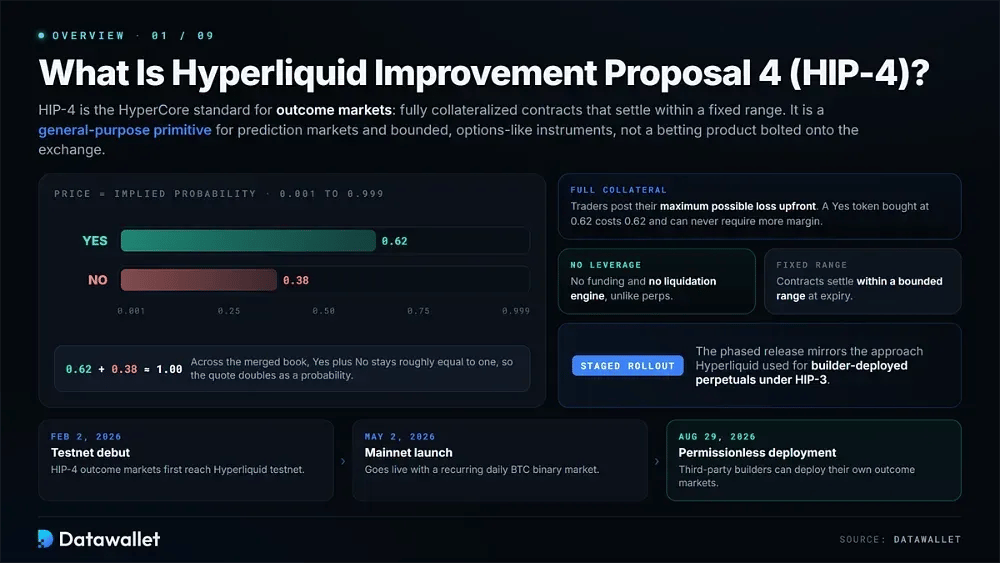
Hyperliquid Improvement Proposal 4 (HIP-4) est le standard du protocole pour les « marchés de résultats » sur HyperCore. La spécification officielle de HIP-4 définit les résultats comme des contrats entièrement collatéralisés qui se règlent dans une fourchette fixe. Ils deviennent ainsi une brique polyvalente pour les marchés de prédiction et pour des instruments bornés, proches des options, plutôt qu'un produit de paris distinct greffé sur la plateforme d'échange.
Un marché comporte généralement des côtés Oui et Non, chacun coté entre 0,001 et 0,999, de sorte que la cote représente aussi une probabilité implicite. Les traders versent d'emblée leur perte maximale possible. Par conséquent, les résultats n'utilisent ni effet de levier ni financement et ne nécessitent aucun moteur de liquidation, ce qui les distingue nettement des marchés de contrats perpétuels de Hyperliquid.
HIP-4 a d'abord atteint le testnet le 2 février 2026. Le mainnet a suivi le 2 mai 2026 avec un contrat binaire quotidien récurrent sur BTC, tandis que le déploiement par des tiers sans autorisation préalable a ouvert le 29 août 2026. Ce déploiement par étapes ressemble à l'approche utilisée par Hyperliquid pour les contrats perpétuels déployés par des développeurs sous HIP-3.
Comment fonctionne le HIP-4 de Hyperliquid ?
HIP-4 traite chaque issue comme un actif HyperCore natif doté de son propre carnet d'ordres. Le règlement, les garanties et les frais s'appuient sur le même modèle de compte que Hyperliquid utilise déjà pour le trading spot et les contrats perpétuels.
Son fonctionnement se comprend à travers trois volets : le contrat de résultat, le système de carnet fusionné qui maintient alignés les prix du Oui et du Non, et les règles régissant le règlement et les frais.
1. Fonctionnement des contrats de résultat
Un contrat de résultat est simple du point de vue d'un trader, même si plusieurs règles du protocole déterminent comment les positions s'ouvrent, s'échangent et se règlent. Chaque utilisateur de HIP-4 interagit avec ces composants, soit directement, soit via une interface de builder.
Les éléments de base d'un contrat de résultat HIP-4 comprennent :
- Collatéralisation intégrale : chaque position est couverte par le montant total qu'elle pourrait perdre au règlement. Un jeton Yes acheté à 0,62 coûte donc 0,62 et ne peut jamais nécessiter de marge supplémentaire.
- Prix en probabilité : les prix vont de 0,001 à 0,999 et expriment directement la probabilité implicite du marché. Sur le carnet fusionné, Oui plus Non reste à peu près égal à un.
- Règlement binaire : à l'expiration, le protocole applique une settleFraction. Les jetons Yes se convertissent en cette fraction de l'actif de cotation et les jetons No reçoivent le reste, typiquement un et zéro.
- Échéance datée : les résultats sont réglés à un horodatage fixe plutôt que de se poursuivre indéfiniment. Cela introduit une valeur temps et permet aux traders d'exprimer une opinion sur le moment où quelque chose se produira, et pas seulement sur le fait que cela se produise.
- Actifs natifs : les côtés Yes et No sont des actifs HyperCore, et non des jetons ERC-20 enveloppés. Les outils existants d'ordres, d'annulation et de websocket ne nécessitent donc que de légères modifications d'encodage.
- Compte partagé : les positions sur résultats restent dans le même compte que le spot et les contrats perpétuels, ce qui permet de gérer des expositions liées sans transférer de garanties entre plateformes distinctes.
- Interpolation du prix de référence : les marchés basés sur les prix se règlent sur un prix de référence HyperCore interpolé linéairement autour de l'horodatage de règlement. Cela réduit l'impact d'une seule valeur obsolète ou aberrante.
- Actif de cotation : selon AQAv2, les marchés de résultats canoniques sont cotés en USDC. Les paires USDH d'origine ont été progressivement supprimées après que Coinbase est devenu le déployeur officiel de trésorerie de Hyperliquid en mai.
2. Carnets d'ordres fusionnés et questions
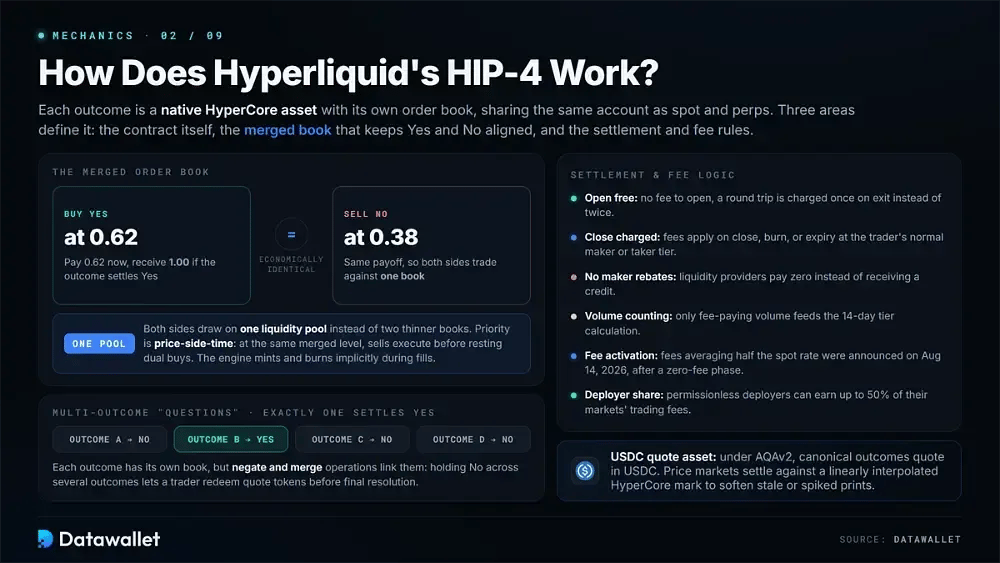
Le carnet d'ordres fusionné de HIP-4 est l'un de ses choix d'ingénierie les plus distinctifs. Acheter Oui au prix p équivaut économiquement à vendre Non à 1 moins p. Les deux côtés peuvent donc puiser dans un seul liquidity pool plutôt que de passer par des carnets distincts et moins profonds.
Les ordres suivent la priorité « prix-côté-temps ». Lorsque des ordres sont en attente au même niveau de prix fusionné, les ordres de vente s'exécutent avant les ordres d'achat duaux en attente. Les utilisateurs avancés peuvent aussi scinder ou fusionner manuellement les résultats pour passer des soldes primaires aux soldes duaux. Sinon, le moteur d'appariement gère implicitement la création et la destruction lors des exécutions.
Les marchés à résultats multiples sont organisés en « Questions ». Un seul résultat se règle sur Oui, tandis que tous les autres se règlent sur Non. Chaque résultat a son propre carnet, mais des opérations de négation et de fusion les relient. Un trader détenant Non sur plusieurs résultats d'une même question peut donc racheter des jetons de cotation avant la résolution finale.
3. Logique de règlement et de frais
HIP-4 n'utilise pas la même structure de frais que le spot ou les contrats perpétuels. Ces différences influent sur les coûts d'un aller-retour, la progression des niveaux VIP et l'économie du market-making. La documentation des frais de Hyperliquid indique les cas dans lesquels une opération sur un résultat donne lieu à des frais.
Voici comment les frais et le règlement s'appliquent en pratique :
- Ouverture gratuite : l'ouverture d'une position sur un résultat n'entraîne aucuns frais. Un aller-retour n'est facturé qu'une fois à la sortie, au lieu de deux comme c'est courant avec les contrats perpétuels.
- Clôture facturée : des frais s'appliquent lorsque la position est clôturée, compensée par la position opposée ou réglée à l'échéance. Le niveau maker ou taker habituel du trader détermine le taux.
- Aucune remise : les remises maker ne s'appliquent pas aux résultats. Les fournisseurs de liquidité qui pourraient obtenir une remise sur le spot paient zéro au lieu de recevoir un crédit.
- Décompte du volume : seul le volume soumis à des frais entre dans le calcul du palier sur 14 jours. Le notionnel brut des résultats accumule donc l'historique de palier de frais plus lentement que ne le laisse penser le volume affiché.
- Activation des frais : les marchés de résultats sur mainnet ont d'abord été négociés sans frais pendant la phase de test. Le 14 août 2026, Hyperliquid a indiqué que la prochaine mise à niveau activerait des frais équivalant en moyenne à la moitié du taux spot.
- Builder Codes : les builders peuvent associer des frais aux ordres de vente acheminés via leur code, comme sur le spot. Les interfaces disposent ainsi d'une source de revenus distincte des frais du protocole.
- Part du déployeur : les déployeurs de marchés sans permission peuvent recevoir jusqu'à 50 % des frais de trading générés par leurs marchés. Des frais configurables sont prévus pour une mise à niveau ultérieure.
Quand HIP-4 a-t-il été mis en service sur le mainnet de Hyperliquid ?
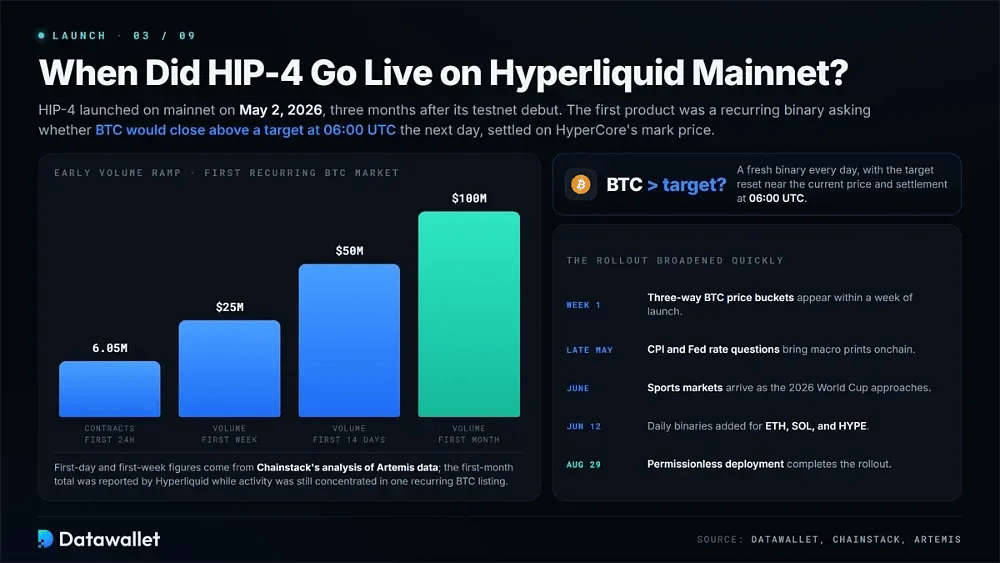
HIP-4 a été lancé sur le mainnet de Hyperliquid le 2 mai 2026, environ trois mois après ses débuts sur testnet le 2 février. Son premier produit était un contrat binaire récurrent qui demandait si BTC clôturerait au-dessus d'un prix cible à 06:00 UTC le lendemain, avec un règlement basé sur le prix de référence de HyperCore.
L'analyse de Chainstack des données d'Artemis a montré que le marché inaugural a généré 6,05 millions de contrats durant ses premières 24 heures et environ 25 millions de dollars durant sa première semaine. Hyperliquid a ensuite indiqué environ 100 millions de dollars de volume sur les résultats durant le premier mois complet de trading sur le mainnet.
Le déploiement s'est rapidement élargi. Des tranches de prix du BTC à trois issues sont apparues en une semaine, suivies de questions sur l'IPC et les taux de la Fed fin mai. Les marchés sportifs sont arrivés en juin, et des binaires quotidiens pour ETH, SOL et HYPE ont été ajoutés le 12 juin. Le déploiement sans autorisation a achevé le lancement le 29 août 2026.
Comment fonctionne le déploiement sans permission HIP-4
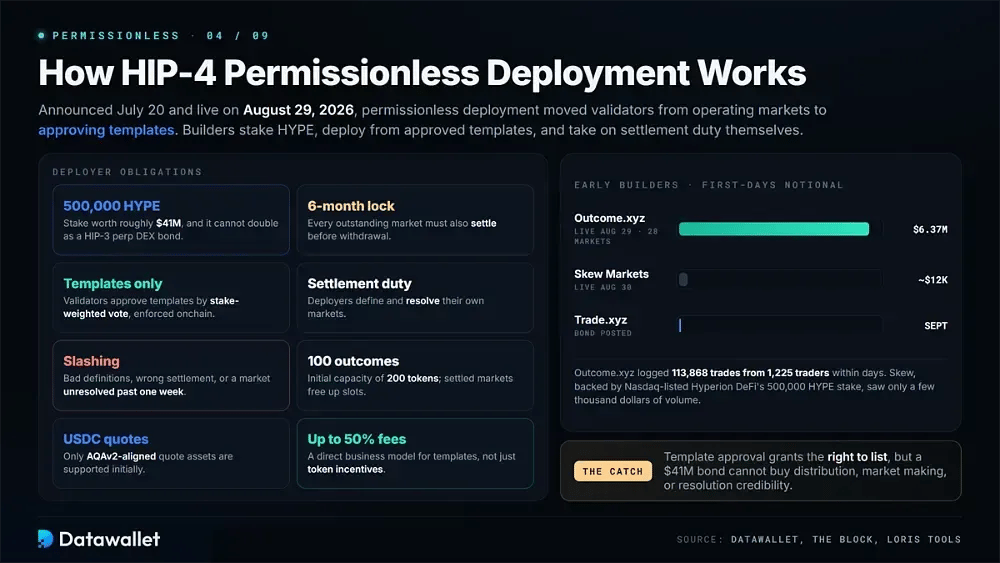
Le déploiement sans autorisation a fait de HIP-4 une infrastructure plutôt qu'une fonctionnalité sélectionnée. Annoncé le 20 juillet 2026 et activé sur le mainnet le 29 août, le système a éloigné les validateurs de l'exploitation de marchés individuels pour les orienter vers l'approbation de modèles que des builders indépendants peuvent utiliser.
1. Exigences pour les déployeurs
Hyperliquid a adopté le modèle de sécurité économique déjà utilisé par HIP-3 pour les contrats perpétuels déployés par des builders, puis a ajouté des règles propres à la capacité des résultats et aux échéances de règlement. The Block a rapporté ces exigences lors de l'annonce de la spécification.
Les principales obligations d'un déployeur HIP-4 sont les suivantes :
- Stake de HYPE : un déployeur doit mettre en stake 500 000 HYPE, soit environ 41 millions de dollars aux prix récents. Le même stake ne peut pas être pris en compte pour un déploiement existant de DEX de contrats perpétuels HIP-3.
- Blocage de six mois : le stake reste bloqué pendant au moins six mois. Tous les marchés en cours doivent aussi être réglés avant que le moindre montant puisse être retiré.
- Utilisation des modèles : les développeurs ne peuvent instancier que des modèles approuvés par les validateurs via un vote pondéré par les stakes. Leurs spécifications sont stockées et appliquées onchain plutôt qu'off-chain.
- Obligation de règlement : chaque déployeur définit et règle les marchés selon les critères du modèle choisi, en assumant la responsabilité opérationnelle qui incombait auparavant aux validateurs pour les marchés canoniques.
- Exposition au slashing : les validateurs peuvent appliquer un slashing sur une partie ou la totalité du stake en cas de marchés mal définis, de règlement incorrect ou de tout marché qui reste non résolu pendant plus d'une semaine.
- Capacité de résultats : un déployeur reçoit initialement une capacité pour 100 résultats, soit l'équivalent de 200 jetons de résultat. Les questions à résultats multiples utilisent davantage d'emplacements, tandis que les marchés réglés libèrent de la capacité.
- Cotations alignées : les marchés de résultats sans permission ne prennent d'abord en charge que les actifs de cotation alignés sur AQAv2, ce qui signifie actuellement USDC.
- Revenus de frais : les déployeurs peuvent gagner jusqu'à 50 % des frais générés par leurs marchés, ce qui crée un modèle économique direct pour les modèles plutôt que de s'appuyer uniquement sur des incitations en jetons.
2. Premiers builders HIP-4
Outcome.xyz est devenu le premier déployeur HIP-4 sans permission le 29 août 2026. Il a staked 500 000 HYPE et ouvert 28 marchés portant sur les seuils de prix des cryptos, les décisions de politique de la Fed et les étapes clés d'indices. En quelques jours, Loris Tools a enregistré 6,37 millions de dollars de volume notionnel sur 113 868 transactions réalisées par 1 225 traders uniques sur ces marchés.
Skew Markets a été déployé le lendemain avec le soutien de Hyperion DeFi, cotée au Nasdaq, qui fournit sa mise de 500 000 HYPE. Ses premiers référencements n'ont toutefois enregistré que quelques milliers de dollars de volume. Trade.xyz, la plateforme dominante de HIP-3, a déposé sa caution et devrait commencer à déployer début septembre.
La différence entre ces deux premiers déployeurs met en évidence le défi central des résultats sans permission. L'approbation d'un modèle permet de référencer un marché, mais elle ne crée ni engagements de distribution ou de tenue de marché, ni crédibilité de résolution. Une caution de 41 millions de dollars ne peut à elle seule fournir ces conditions.
Types de marchés Hyperliquid HIP-4
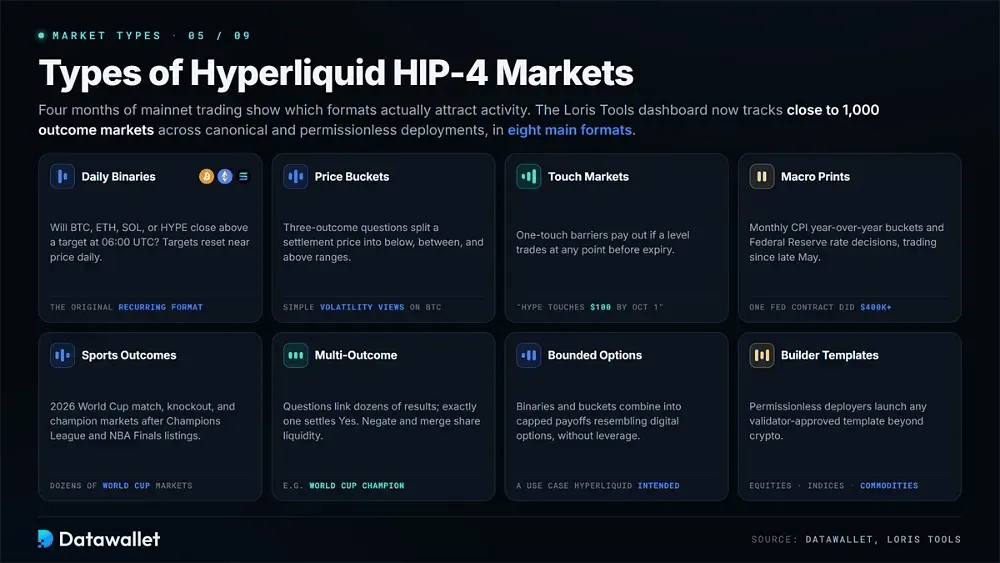
Quatre mois de trading sur le mainnet ont permis de mieux cerner les formats HIP-4 qui attirent l'activité. Le tableau de bord Loris Tools HIP-4 suit désormais près de 1 000 marchés de résultats individuels dans plusieurs catégories.
Les principaux types de marchés qui ont réellement été négociés comprennent :
- Daily Binaries : le format récurrent d'origine demande si BTC, ETH, SOL ou HYPE clôturera au-dessus d'un objectif à 06:00 UTC. L'objectif de chaque jour est réinitialisé près du cours actuel.
- Tranches de prix : les questions à trois issues divisent un prix de règlement en plages inférieure, intermédiaire et supérieure, offrant un moyen relativement simple d'exprimer des anticipations de volatilité sur Bitcoin.
- Touch Markets : Les modèles de constructeurs ont introduit des barrières « one-touch » telles que « HYPE touche 100 $ avant le 1er octobre », qui versent un gain si le niveau indiqué est atteint à un moment quelconque avant l'échéance.
- Publications macro : les tranches d'inflation (IPC) mensuelle en glissement annuel et les décisions de taux de la Réserve fédérale se négocient depuis fin mai. À lui seul, un contrat sur le maintien des taux a généré plus de 400 000 $ de volume.
- Résultats sportifs : la Coupe du monde 2026 a généré des dizaines de marchés sur les matchs, les phases à élimination directe et le vainqueur, après que les validateurs avaient déjà sélectionné des référencements pour le vainqueur de la Ligue des champions et les finales NBA.
- Questions à issues multiples : des marchés comme celui du vainqueur de la Coupe du monde relient des dizaines de résultats possibles, dont un seul est réglé sur Oui. Les opérations de négation et de fusion leur permettent de partager la liquidité.
- Profils proches des options à gain plafonné : les binaires et les buckets peuvent être combinés en gains plafonnés qui ressemblent à des options numériques, sans effet de levier, un cas d'usage qu'Hyperliquid a explicitement voulu permettre avec cette primitive.
- Modèles pour les builders : les déployeurs sans autorisation peuvent lancer n'importe quel modèle approuvé par les validateurs. Les premiers builders affichent déjà sur leurs feuilles de route publiques des actions, des indices, des matières premières et une couverture sportive plus large.
Statistiques et tendances d'adoption de HIP-4
HIP-4 reste modeste par rapport au secteur plus large des marchés de prédiction, mais ses quatre premiers mois offrent plusieurs repères utiles sur l'adoption. Les chiffres ci-dessous s'appuient sur les volumes publiés par Hyperliquid ainsi que sur des données et analyses de Chainstack, Privy et du tableau de bord Loris Tools HIP-4.
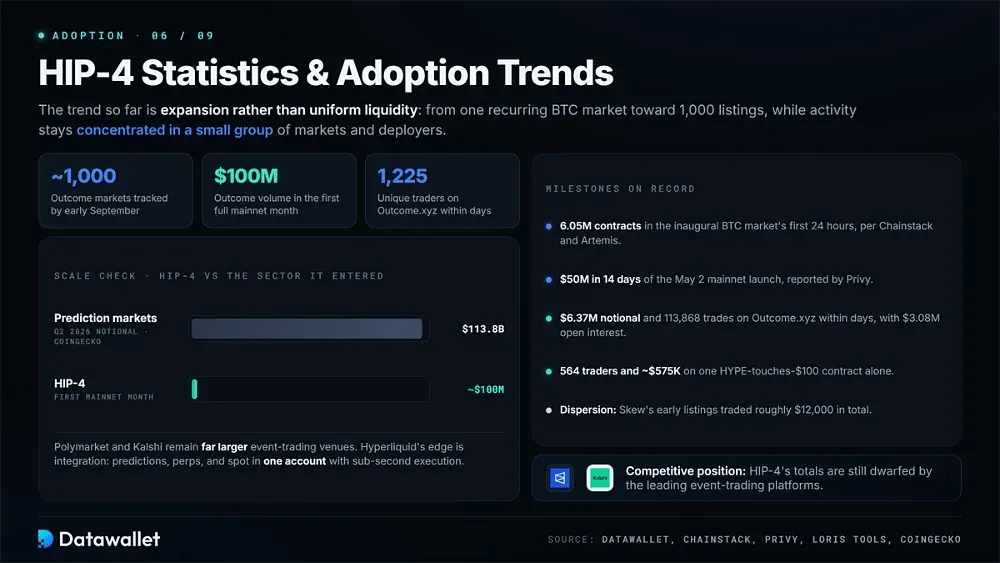
- Taille du secteur : selon les données de CoinGecko, le notionnel des marchés de prédiction atteint 113,8 milliards de dollars au deuxième trimestre 2026, ce qui définit le marché plus large dans lequel HIP-4 est en concurrence.
- Activité du premier jour : le premier marché BTC récurrent a traité 6,05 millions contrats au cours de ses 24 premières heures, selon l'analyse de Chainstack des données d'Artemis.
- Volume de la première semaine : le même marché a généré environ 25 millions de dollars durant sa première semaine.
- Jalon de deux semaines : Privy a indiqué que HIP-4 a dépassé 50 millions de dollars de volume en 14 jours après son lancement sur le mainnet le 2 mai 2026.
- Premier mois complet : Hyperliquid a ensuite fait état d'environ 100 millions de dollars de volume sur les résultats durant le premier mois complet de fonctionnement du mainnet, lorsque l'activité restait concentrée sur un seul référencement BTC récurrent et que les frais étaient nuls.
- Nombre de marchés : début septembre, Loris Tools suivait près de 1 000 marchés de résultat individuels, dans des déploiements canoniques et sans permission.
- Adoption d'Outcome.xyz : quelques jours après son lancement, Outcome.xyz a généré 6,37 millions de dollars en volume notionnel à partir de 113 868 transactions réalisées par 1 225 traders uniques. Ses marchés détenaient environ 3,08 millions de dollars d'open interest en fin de journée.
- Demande sur un seul marché : un seul contrat « HYPE atteint 100 $ » a attiré 564 traders uniques et environ 575 000 $ de valeur notionnelle en quelques jours.
- Dispersion de la liquidité : l'adoption reste inégale selon les développeurs. Alors qu'Outcome.xyz a atteint des millions de dollars d'activité, les premiers référencements de Skew ont échangé environ 12 000 $ au total.
- Position concurrentielle : Polymarket et Kalshi restent des plateformes de trading d'événements bien plus grandes, tandis que les statistiques plus larges des marchés de prédiction continuent d'éclipser les totaux de HIP-4.
La tendance jusqu'ici est à l'expansion plutôt qu'à une liquidité uniforme. HIP-4 a débuté avec un marché BTC récurrent, puis a ajouté de nouvelles classes d'actifs et des formats d'événements, avant que des créateurs sans permission ne portent le nombre de résultats disponibles vers 1 000. L'activité de trading reste toutefois concentrée sur un groupe relativement restreint de marchés et de déployeurs.
HIP-4 : avantages et inconvénients
HIP-4 étend Hyperliquid au-delà de ses marchés établis, mais le trading de résultats introduit des hypothèses différentes concernant les sources de résolution, le comportement des déployeurs et les frais. Les traders devraient tenir compte de ces différences plutôt que de considérer les résultats comme une autre forme de contrat perpetual.
Les principaux avantages et compromis se présentent ainsi :
Comment HIP-4 a affecté le jeton HYPE de Hyperliquid
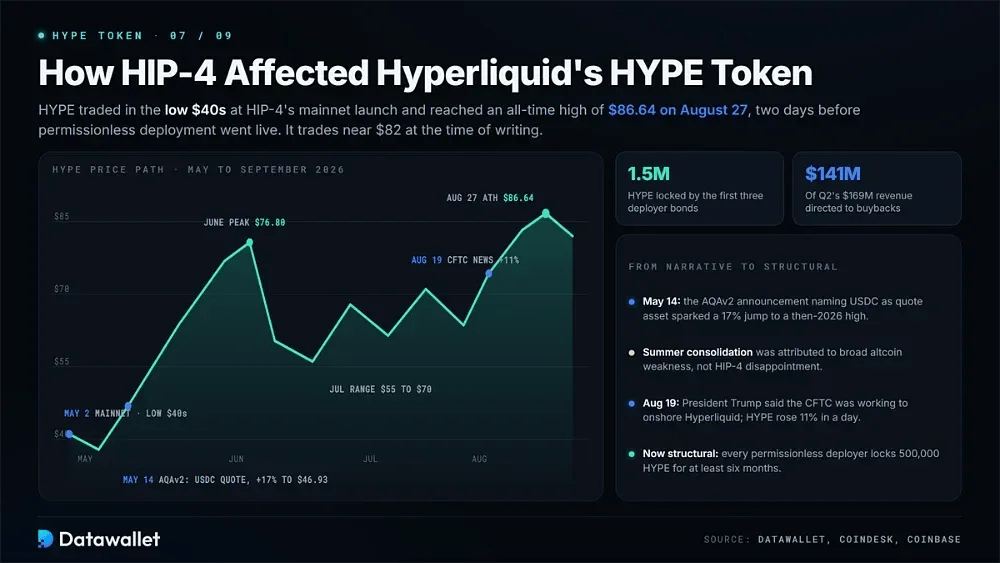
HYPE s'échangeait autour de $40s lors du lancement sur le mainnet de HIP-4 le 2 mai, avant de passer sous 39 $ à la mi-mai. Le 14 mai, l'annonce AQAv2 a désigné l'USDC comme futur actif de cotation des marchés canoniques HIP-4. HYPE a ensuite bondi de 17 % jusqu'à 46,93 $, son plus haut de 2026 à ce moment-là.
Le jeton a poursuivi sa hausse en juin, établissant un nouveau record près de 76,80 $ avant de reculer fortement vers 52 $. Pendant la majeure partie de juillet et début août, il a évolué dans une fourchette d'environ 55 $ à 70 $. Les analystes ont surtout attribué cette consolidation à la faiblesse générale des altcoin plutôt qu'à une déception concernant l'adoption de HIP-4.
La fin du mois d'août a apporté le mouvement le plus fort. La déclaration du président Trump du 19 août, selon laquelle la CFTC s'employait à rapatrier Hyperliquid, a fait grimper HYPE de 11 % en une journée. Le jeton a atteint un plus haut historique de 86,64 $ le 27 août, deux jours avant le lancement du déploiement sans permission de HIP-4.
L'effet direct de HIP-4 sur le jeton est désormais structurel plutôt que narratif. Chaque déployeur sans permission doit bloquer 500 000 HYPE pendant au moins six mois, et trois déployeurs ont déjà engagé des garanties. Par ailleurs, l'Assistance Fund a consacré 141 millions de dollars des 169 millions de dollars de revenus du T2 à des rachats. HYPE s'échange autour de 82 $ au moment de la rédaction.
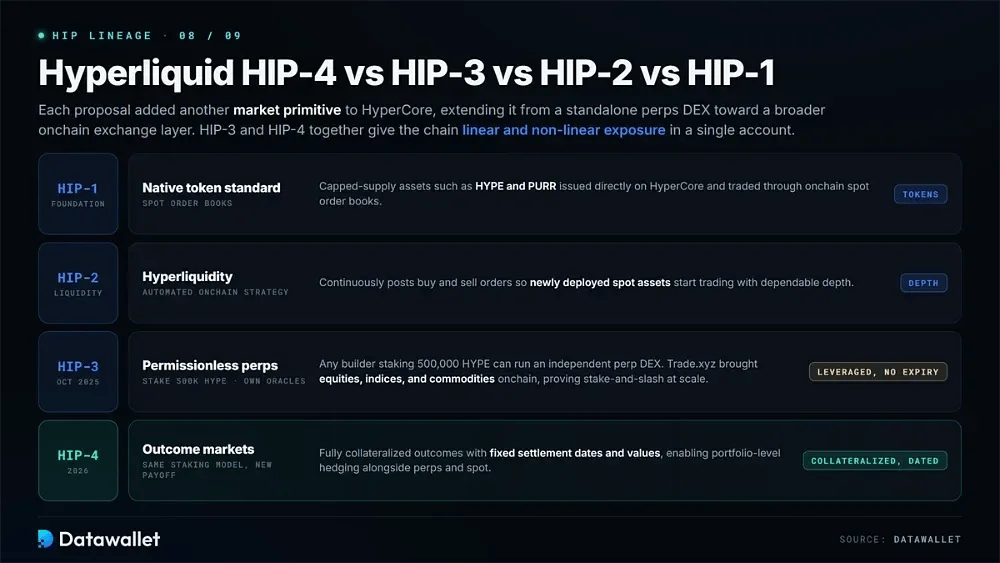
Hyperliquid HIP-4 contre HIP-3 contre HIP-2 contre HIP-1
Chaque proposition d'amélioration d'Hyperliquid a ajouté une nouvelle primitive de marché à HyperCore, faisant progressivement passer le protocole d'un DEX de contrats perpétuels autonome à une couche d'échange onchain plus large. Examiner les propositions dans l'ordre montre quelles parties de HIP-4 proviennent de mises à niveau antérieures et quelles capacités sont nouvelles.
HIP-1 a introduit le standard de jeton natif de HyperCore, permettant d'émettre directement des actifs à offre plafonnée comme HYPE et PURR et de les échanger via des carnets d'ordres spot onchain. HIP-2 a suivi avec Hyperliquidity, une stratégie onchain automatisée qui publie en continu des ordres d'achat et de vente afin que les nouveaux actifs spot puissent commencer à se négocier avec une profondeur fiable.
En octobre 2025, HIP-3 a introduit le déploiement sans autorisation pour les contrats à terme perpétuels. Tout builder réalisant un staking de 500 000 HYPE pouvait exploiter une DEX de contrats perpétuels indépendante, avec ses propres oracles, sa propre gestion de la marge et ses propres frais. Des builders comme Trade.xyz ont utilisé ce modèle pour amener des actions, des indices et des matières premières onchain, démontrant à grande échelle le cadre de stake et de slashing.
HIP-4 applique ce modèle de staking à une structure de gains différente. Au lieu de contrats à effet de levier sans échéance, il propose des résultats entièrement collatéralisés, avec des dates et des valeurs de règlement fixes. HIP-3 et HIP-4 offrent ensemble à HyperCore une exposition linéaire et non linéaire, ce qui permet une couverture au niveau du portefeuille au sein d'un seul compte.
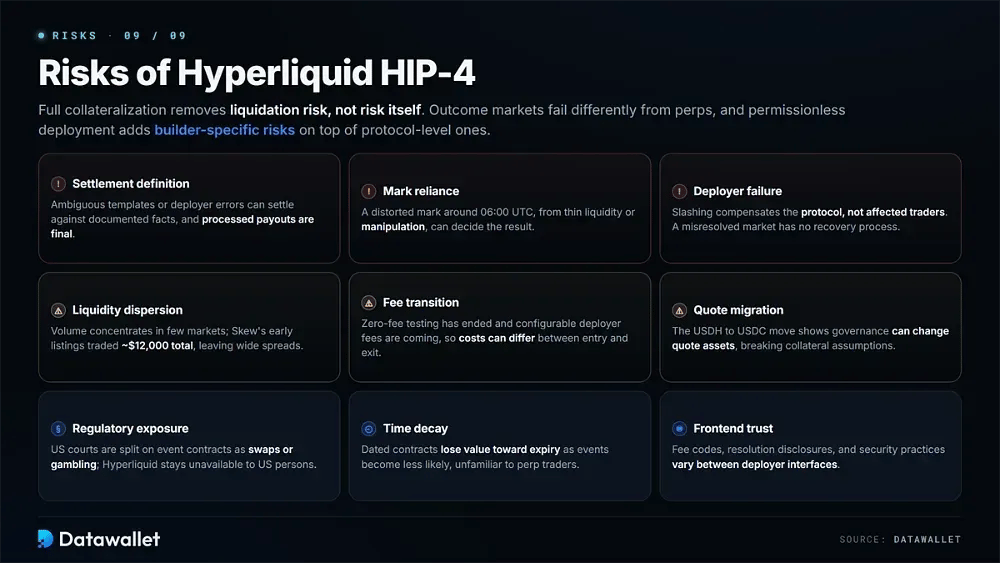
Risques de Hyperliquid HIP-4
Une collatéralisation intégrale supprime le risque de liquidation, mais pas le risque lui-même. Les marchés de résultats présentent des modes de défaillance différents de ceux des perpétuels, et le déploiement sans autorisation ajoute des risques propres à chaque constructeur, en plus de ceux du niveau du protocole.
Tenez compte de ces risques pratiques avant de trader ou de déployer des fonds :
- Définition du règlement : un marché dépend de sa règle de résolution. Des modèles ambigus ou des erreurs du déployeur peuvent produire un règlement contraire aux faits documentés, et les paiements traités sont définitifs.
- Dépendance au prix de référence : les marchés de prix se règlent sur des prix de référence HyperCore interpolés. Un prix de référence faussé vers 06:00 UTC, que ce soit en raison d'une faible liquidité ou d'une manipulation délibérée, peut donc déterminer le résultat.
- Défaillance du déployeur : le slashing sanctionne un déployeur après une défaillance, mais le stake indemnise le protocole plutôt que les traders concernés. Un marché mal résolu ne dispose d'aucun processus de récupération intégré.
- Dispersion de la liquidité : le volume est concentré sur un petit nombre de marchés. Les premières cotations de Skew ont échangé environ 12 000 $ au total, laissant de nombreuses positions exposées à des écarts importants et à des prix de sortie peu fiables.
- Transition des frais : la phase de test initiale sans frais est terminée, tandis que les frais configurables du déployeur sont encore à venir. Les coûts de trading effectifs peuvent donc différer entre l'entrée et la sortie.
- Migration de l'actif de cotation : le passage de USDH à USDC montre que la gouvernance peut changer d'actif de cotation. Ces changements affectent les hypothèses de collatéral des builders et les outils qui restent libellés en USDH.
- Exposition réglementaire : les tribunaux américains sont partagés sur la question de savoir si les contrats d'événements doivent être traités comme des swaps ou comme des jeux d'argent. Hyperliquid reste également indisponible pour les résidents américains malgré les discussions en cours avec la CFTC sur un rapatriement de l'activité aux États-Unis.
- Érosion temporelle : les contrats à échéance peuvent perdre de la valeur à l'approche de l'expiration lorsque l'événement sous-jacent devient moins probable, une dynamique parfois inconnue des traders habitués aux contrats à terme perpétuels sans expiration.
- Confiance dans l'interface : la plupart des utilisateurs accèdent aux marchés de builders via des interfaces tierces. Les codes de frais, les informations sur la résolution et les pratiques de sécurité peuvent varier considérablement d'un déployeur à l'autre.
Conclusion
HIP-4 est passé rapidement de la proposition à la production, selon les standards d'Hyperliquid. En quatre mois, il a lancé un binaire BTC récurrent, s'est étendu aux buckets, aux questions macroéconomiques et au sport, a basculé son actif de cotation vers USDC, a activé les frais et a ouvert le déploiement aux développeurs prêts à déposer des garanties de 41 millions de dollars.
Pour les traders, l'avantage pratique est la consolidation. Un contrat perpétuel directionnel, une couverture autour d'une publication macroéconomique et une position sur un match de football peuvent coexister dans un même compte, tandis que les volets de résultat restent en dehors du moteur de liquidation. La règle de résolution doit être considérée comme le produit, et non l'interface.
Pour HYPE, HIP-4 crée un second débouché de staking à côté de HIP-3 et relie directement la demande des builders au verrouillage de jetons. La question de savoir si les résultats deviendront une part significative du volume de Hyperliquid dépend désormais des builders, ainsi que de la manière dont les régulateurs américains et le Clarity Act trancheront finalement la question des marchés de prédiction.