Qu'est-ce que le vault HLP de Hyperliquid ?
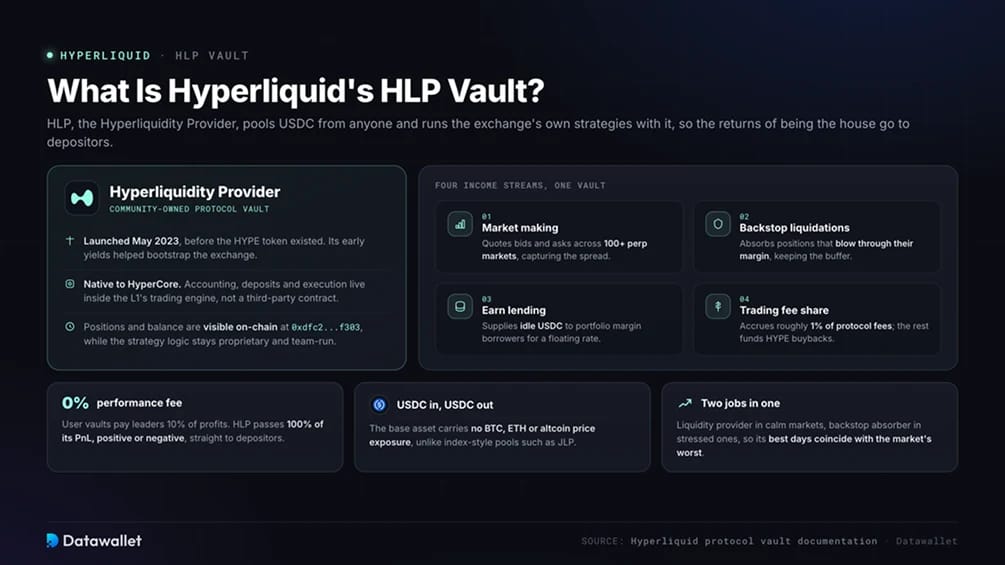
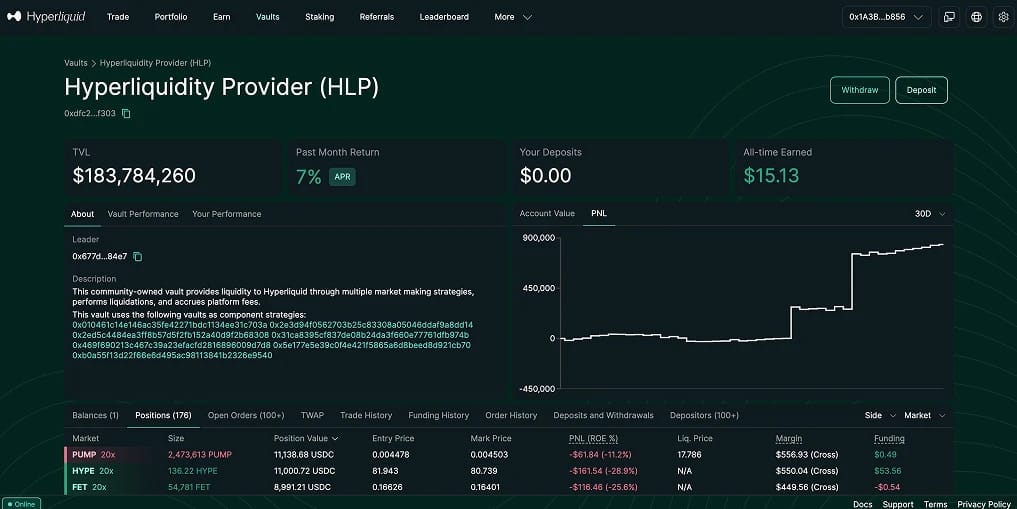
Le HLP, abréviation de Hyperliquidity Provider, est le vault de protocole phare de Hyperliquid. Selon la documentation officielle, il fournit de la liquidité via de multiples stratégies de market-making et effectue des liquidations. Le vault fournit également des USDC via Earn et accumule une partie des frais de trading de l'exchange. Le PnL qui en résulte est partagé avec les déposants de la communauté.
Étant donné que le HLP est natif d'HyperCore, ses dépôts, sa comptabilité et l'exécution de ses stratégies se trouvent au sein du moteur de trading du L1 plutôt que dans un smart contract tiers. Les positions, les exécutions et les soldes sont visibles on-chain à l'adresse du vault (0xdfc2...f303). La logique de la stratégie sous-jacente reste propriétaire et est opérée par l'équipe Hyperliquid.
Trois caractéristiques distinguent le HLP des autres produits de yield DeFi :
- Aucun frais de performance : les vaults d'utilisateurs versent 10 % de leurs profits à leurs gestionnaires, tandis que le HLP reverse 100 % de son PnL, qu'il soit positif ou négatif, aux déposants.
- USDC uniquement : les dépôts et les retraits s'effectuent en USDC. Contrairement aux pools de type indice, l'actif de base ne présente aucune exposition aux prix du BTC, de l'ETH ou des altcoins.
- Double rôle : le HLP fournit de la liquidité pendant les marchés calmes et absorbe les liquidations de dernier recours pendant les périodes de tension. Par conséquent, ses meilleurs jours coïncident souvent avec les pires du marché.
Le HLP a été lancé en mai 2023, avant l'existence du token HYPE. Ses premiers rendements ont contribué au démarrage de l'exchange.
Comment fonctionne le HLP ?
Le HLP combine plusieurs stratégies au sein d'un seul et même vault. La position affichée dans l'application représente le résultat net des stratégies composantes historiquement étiquetées Stratégie A, Stratégie B et Liquidateur. Les revenus proviennent de quatre sources.
1. Market Making
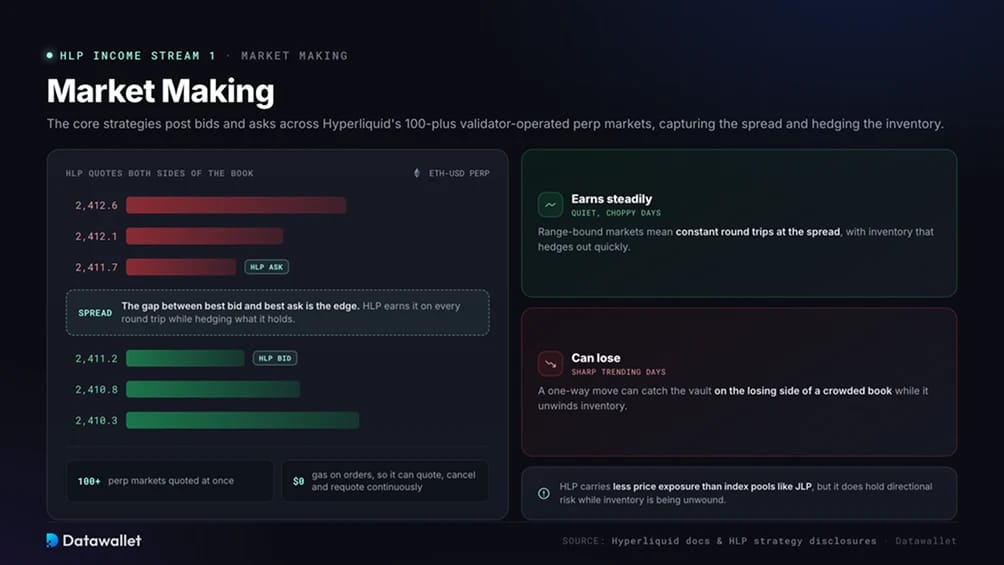
Les stratégies principales du HLP placent des ordres d'achat et de vente sur plus de 100 marchés perpetual opérés par des validateurs sur Hyperliquid. Elles capturent la différence entre les prix d'achat et de vente tout en couvrant l'inventaire accumulé grâce à ces trades. HyperCore ne facture aucun gas pour le placement des ordres, ce qui permet au vault de coter, d'annuler et de mettre à jour les ordres en continu à un coût négligeable.
Des marchés calmes et hachés peuvent générer un revenu de market-making stable. Des tendances marquées sont plus dangereuses, car le vault peut se retrouver du mauvais côté d'un carnet d'ordres encombré. Bien que le HLP ait moins d'exposition aux prix que les pools d'indices tels que le JLP, il comporte toujours un risque directionnel pendant le débouclage des positions.
2. Liquidations de secours
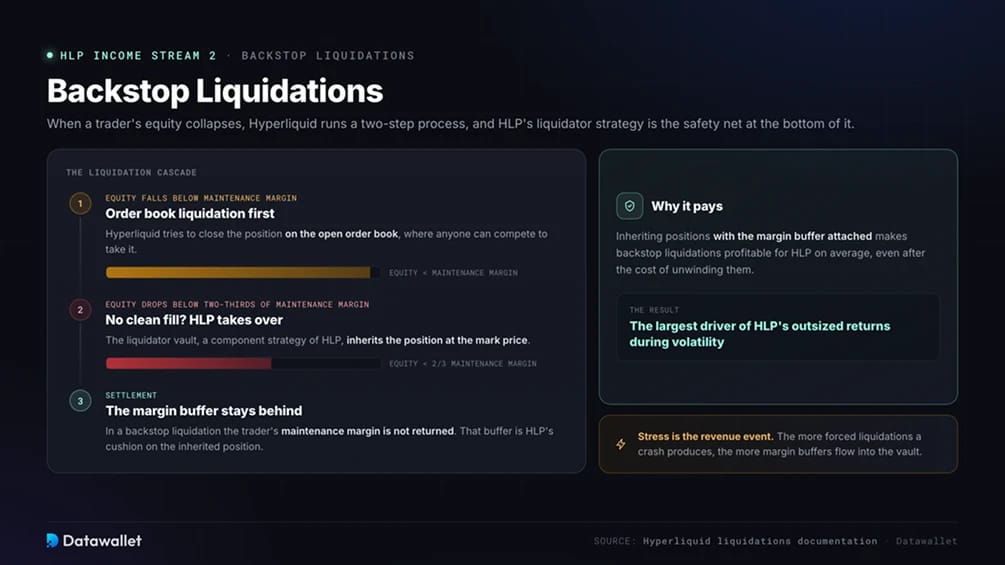
Lorsqu'un trader voit ses capitaux propres passer sous la margin de maintien, Hyperliquid tente d'abord de clôturer la position via le carnet d'ordres, où n'importe quel participant peut se positionner. Si les capitaux propres tombent sous les deux tiers de la margin de maintien sans exécution complète, le vault du liquidateur reprend la position au prix de référence (mark price). Ce vault constitue l'une des stratégies composant le HLP.
La margin de maintien du trader n'est pas restituée lors d'une liquidation de secours. Ce coussin rend le processus rentable pour le HLP en moyenne et explique une grande partie de ses performances exceptionnelles en période de forte volatilité. Notre tracker de liquidations crypto et notre carte thermique des liquidations HYPE indiquent où se développe la pression de liquidation.
3. Prêt et rendement via le portfolio margin
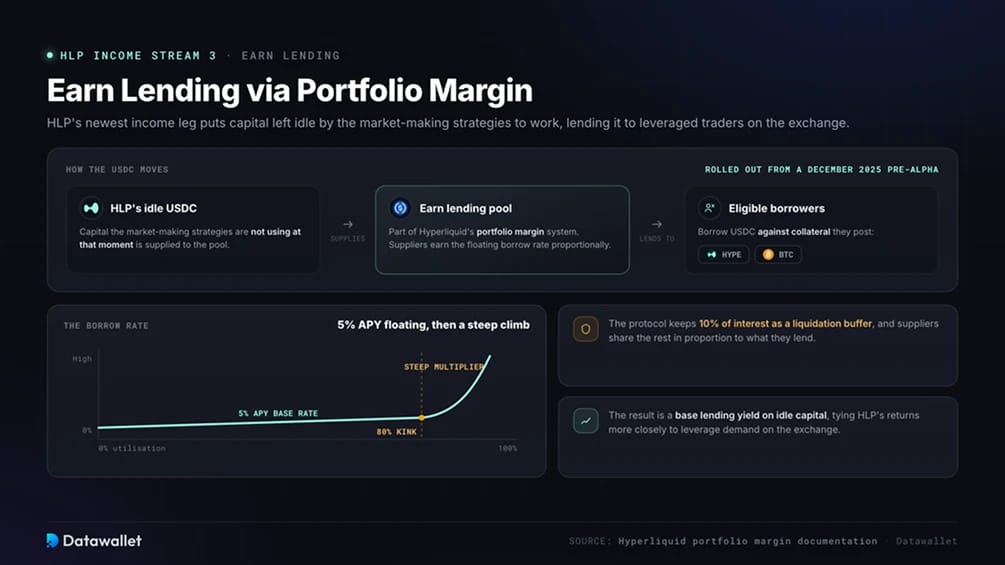
Le système de portfolio margin d'Hyperliquid représente la nouvelle source de revenus du HLP. Déployé à partir d'une pré-alfa en décembre 2025, il permet aux comptes éligibles d'emprunter de l'USDC en gageant des collatéraux HYPE ou BTC. Le HLP fournit son USDC oisif à ce pool.
Les emprunteurs de stablecoins s'acquittent d'un taux variable de 5 % d'APY, assorti d'un multiplicateur important dès que l'utilisation dépasse 80 %. Les fournisseurs perçoivent les intérêts au prorata après que le protocole a retenu 10 % en guise de coussin de liquidation.
Le capital non utilisé par les stratégies de tenue de marché (market-making) du HLP peut ainsi générer un yield de prêt de base. Cela lie plus étroitement la performance du vault à la demande de leverage sur la plateforme.
4. Perception des frais de trading
Le HLP perçoit une partie des frais de trading du protocole, bien que la part soit beaucoup plus faible que ne le laissent entendre de nombreux guides. DefiLlama estime que le HLP touche environ 1 % des revenus des transactions perps et spot. Les 99 % restants vont au fonds d'assistance pour les rachats de HYPE.
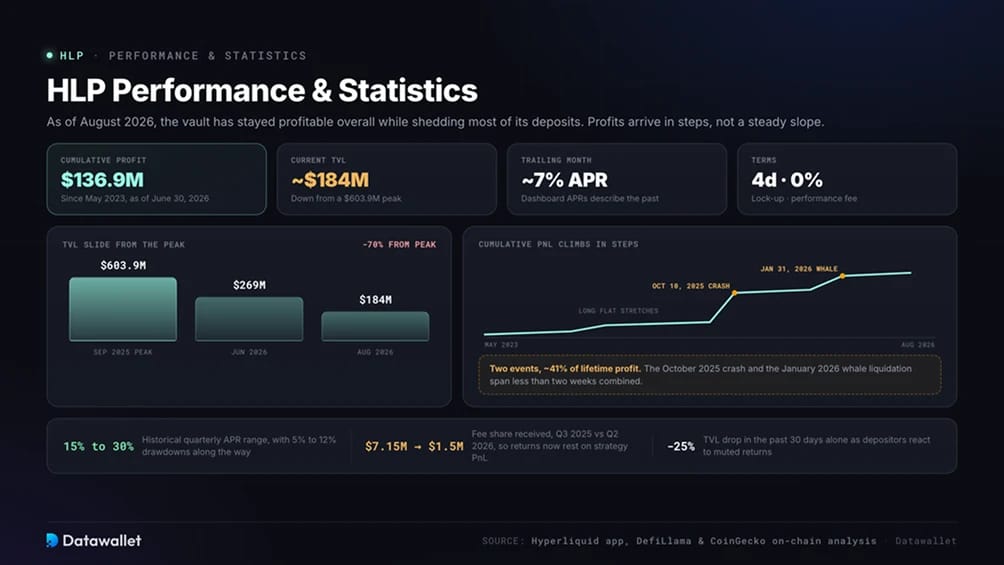
Les recettes de frais du HLP sont passées de 7,15 millions de dollars au troisième trimestre 2025 à 1,5 million de dollars au deuxième trimestre 2026. Ses rendements dépendent désormais principalement du PnL de sa stratégie plutôt que des subventions sur les frais. Notre guide explicatif sur les frais Hyperliquid détaille l'allocation des frais restants.
5. Mécanismes de dépôt et de retrait
Les dépôts et les retraits fonctionnent comme suit :
- Dépôt : Transférez des USDC de votre solde perps Hyperliquid vers le vault HLP. Il n'y a pas de minimum au-delà de l'activation du compte.
- Comptabilisation des parts : Un dépôt représente une part proportionnelle du vault. Si les capitaux propres du vault augmentent de 10 %, la valeur de votre part augmente également de 10 %.
- Blocage (Lock-up) : Les retraits deviennent possibles 4 jours après votre dépôt le plus récent. L'ajout d'autres USDC réinitialise le délai pour l'ensemble du solde.
- Retrait : Une fois la période de blocage terminée, les parts peuvent être rachetées à leur valeur actuelle. La réduction des positions ouvertes pour financer une sortie peut générer un certain slippage.
Le HLP ne couvre pas les marchés déployés par les créateurs HIP-3. Chaque DEX HIP-3 utilise une adresse système distincte pour son propre liquidateur de secours. Les contrats perps sur actions, matières premières et indices ne contribuent donc pas au carnet du HLP et n'y pèsent pas non plus.
Performances et statistiques du HLP
En août 2026, les données de l'application Hyperliquid, de DefiLlama et de l'analyse de CoinGecko sur l'historique on-chain du vault montrent que le HLP est resté globalement rentable malgré la perte de la majeure partie de ses dépôts :
La courbe de PnL progresse par paliers plutôt que de suivre une pente régulière. Les données de CoinGecko enregistrent de longues périodes de faible mouvement, suivies de gains brusques lors des pics de volatilité. Deux événements à eux seuls représentent environ 41 % du profit historique de HLP : le krach du 10 octobre 2025 et la liquidation d'une baleine le 31 janvier 2026. Ensemble, ils ont duré moins de deux semaines.
La TVL a chuté de plus des deux tiers par rapport à son sommet. HLP détenait environ 269 millions de dollars en juin 2026 avant de descendre à environ 184 millions de dollars, incluant une baisse de 25 % au cours des 30 derniers jours. Des rendements modérés entre les épisodes de volatilité et les tentatives de manipulation répétées, abordées ci-dessous, semblent avoir incité les déposants à retirer leurs fonds.
Notre récapitulatif des statistiques Hyperliquid analyse le volume des échanges, l'open interest et les métriques de HYPE qui façonnent les opportunités de HLP.
Comment HLP tire profit des krachs de marché
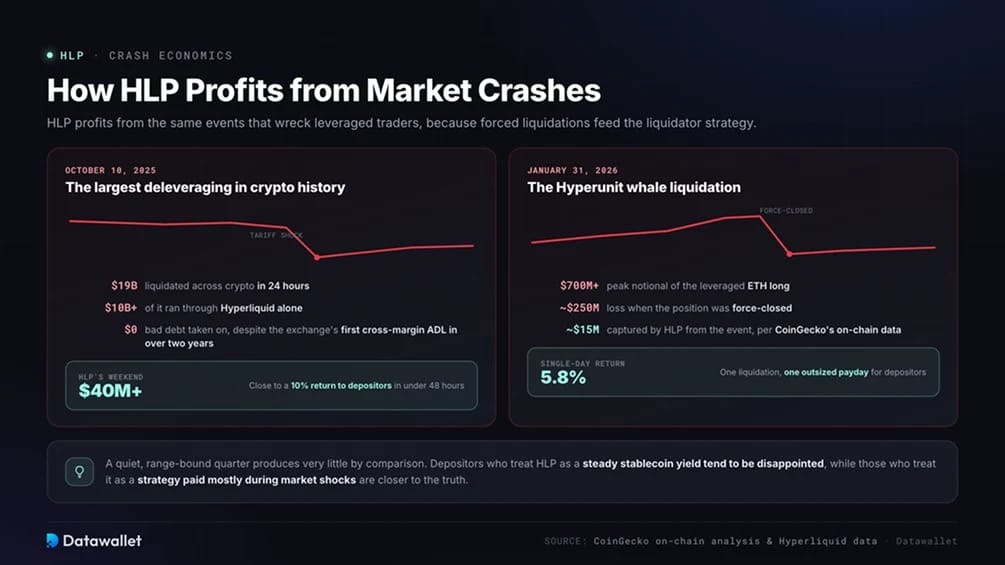
Les liquidations forcées alimentent la stratégie du liquidateur de HLP, permettant au coffre de tirer profit d'événements qui causent de graves pertes pour les traders utilisant le leverage.
- 10 octobre 2025 : Une annonce de tarifs douaniers a provoqué le plus grand deleveraging de l'histoire des cryptomonnaies. Environ 19 milliards de dollars ont été liquidés en 24 heures, dont plus de 10 milliards de dollars sur Hyperliquid. On estime que HLP a gagné entre 40 et 41,5 millions de dollars ce week-end-là. Les déposants ont reçu un rendement proche de 10 % en moins de 48 heures, tandis que la plateforme n'a subi aucune créance irrécouvrable. La pression a également provoqué le premier événement d'auto-deleveraging sur marge croisée d'Hyperliquid en plus de deux ans.
- Liquidation de la baleine du 31 janvier 2026 : Le trader connu sous le nom de « baleine Hyperunit » détenait une position long en ETH avec du leverage qui avait dépassé 700 millions de dollars en valeur notionnelle. Elle a été clôturée de force avec une perte d'environ 250 millions de dollars. Les données on-chain de CoinGecko indiquent que HLP a gagné environ 15 millions de dollars grâce à cet événement, générant un rendement journalier de 5,8 % pour les déposants.
En comparaison, un trimestre calme et sans tendance marquée peut générer très peu. Il est peu probable que HLP satisfasse les déposants recherchant un yield de stablecoin constant. Son profil de rendement ressemble davantage à une stratégie payante en cas de chocs de marché.
Incidents de manipulation du HLP
HLP hérite de positions qui passent par le processus de liquidation de secours, faisant du coffre une cible potentielle. Plusieurs traders ont délibérément orchestré des auto-liquidations sur des marchés peu liquides pour transférer leurs pertes à HLP.
JELLY reste l'épisode le plus controversé. Régler le contrat au prix d'entrée de l'attaquant a protégé les déposants, mais cela a également démontré que les validateurs pouvaient contourner les prix du marché lors d'une attaque active. Cette intervention a suscité des comparaisons avec les plans de sauvetage des exchanges centralisés. Hyperliquid a par la suite introduit des plafonds d'intérêt ouvert et des niveaux de leverage plus stricts, ainsi qu'un vote des validateurs entièrement on-chain pour les retraits de la cote.
Aucun de ces incidents n'a poussé le PnL cumulé de HLP en territoire négatif, et la plus grande perte individuelle a représenté moins de 1 % de la TVL à l'époque. Malgré tout, chaque attaque a relancé les débats sur la question de savoir si les déposants passifs reçoivent une compensation suffisante pour le risque de queue de distribution qu'ils assument.
HLP vs User Vaults sur Hyperliquid
Hyperliquid propose deux catégories de vaults, chacune ayant des frais, des périodes de blocage et des profils de risque différents.
Les coffres d'utilisateurs fonctionnent comme des fonds gérés sans enveloppe réglementaire. N'importe qui peut en créer un, et des milliers sont disponibles. Les stratégies vont d'approches neutres face au marché et disciplinées à des positions directionnelles agressives. Leurs historiques sont visibles on-chain, bien que les résultats obtenus dans un environnement de marché donné ne préjugent en rien des performances futures.
La documentation de Hyperliquid classe désormais les coffres HyperCore comme étant hérités. Il est plutôt conseillé aux développeurs de créer des coffres tokenisés sur HyperEVM en utilisant CoreWriter et des précompiles. Ces produits peuvent utiliser des standards tels que l'ERC-4626 et, contrairement aux coffres hérités, trader des actifs spot et des marchés HIP-3.
Comparaison entre HLP, JLP, GLV et LLP
HLP s'est inspiré du GLP de GMX et est devenu par la suite un modèle pour d'autres produits. Les quatre plus grands coffres de liquidité natifs des exchanges utilisent désormais des structures distinctes pour mettre en œuvre un même concept global.
Jupiter JLP
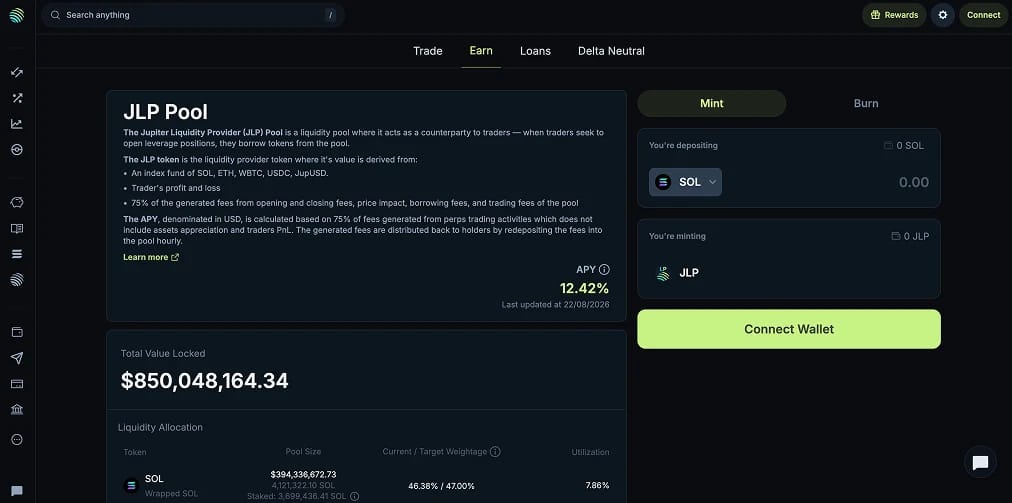
Le JLP sert de pool de contrepartie pour Jupiter Perps sur Solana. Les détenteurs possèdent un panier pondéré en faveur du SOL qui contient également de l'ETH, du WBTC et des stablecoins. Ils reçoivent 75 % des frais de trading, d'emprunt et d'impact sur les prix, qui s'accumulent dans le prix du token. Le JLP produit un yield authentique mais comporte également une exposition directe au prix. Le token suit généralement les principaux crypto-actifs et doit verser aux traders des fonds provenant des actifs du pool lorsque leurs positions collectives sont rentables.
Deux événements majeurs ont affecté le JLP cette année. L'exploit de 286 millions de dollars de Drift du 1er avril a vidé environ 41,7 millions de tokens JLP, évalués à environ 155 millions de dollars, en un seul transfert. Début juin, les traqueurs on-chain ont également enregistré des baleines quittant le pool à un rythme plus de 14 fois supérieur à la normale.
À environ 750 millions de dollars, le JLP possède toujours le TVL le plus élevé du groupe, bien que le volume des perpetuals de Jupiter reste largement inférieur à celui de Hyperliquid. Notre classement des meilleurs decentralized perpetual exchanges compare les plateformes.
Pools GM et GLV de GMX
GMX a abandonné son index GLP d'origine en juillet 2025 à la suite d'un exploit de 42 millions de dollars impliquant l'architecture V1. La liquidité s'est dirigée vers des pools GM isolés pour les marchés individuels. Les coffres GLV servent d'enveloppes de rééquilibrage automatique à travers les pools qui utilisent le même collatéral.
Selon la documentation de GMX, les LPs reçoivent 63 % des frais générés par le trading, les liquidations, les emprunts et les swaps sur Arbitrum et Avalanche.
GMX n'est plus la plateforme par défaut pour les traders de perpetuals actifs. Ses pools restent néanmoins un choix bien audité pour les LPs natifs de la DeFi, et un coffre GLV exclusivement composé de stablecoins est prévu pour MegaETH.
Lighter LLP
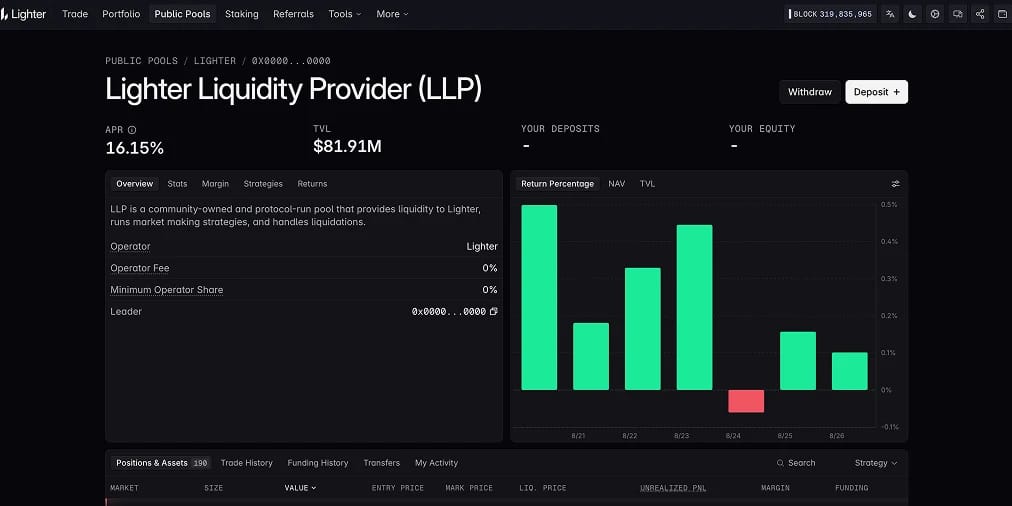
Le LLP de Lighter est l'équivalent le plus proche du HLP. Il combine le market making avec la liquidation de dernier ressort sur un carnet d'ordres Zero-Fee, où l'appariement est vérifié à l'aide de zero-knowledge proofs. Le LLP est passé d'environ 20 millions de dollars en mai 2025 à plus de 700 millions de dollars fin 2025, tout en affichant des APY supérieurs à 30 %. Une grande partie de cette performance s'explique par le plus petit nombre de market makers externes se concurrenceant pour les mêmes trades sur Lighter.
En février 2026, Lighter a divisé le LLP en compartiments distincts pour la crypto, le FX et les matières premières tokenisées. Les pertes sur un marché ne peuvent plus se propager à l'ensemble du pool, une approche inspirée par l'incident JELLY du HLP. L'accès est désormais plafonné et nécessite du staking de LIT. À mesure que des market makers professionnels supplémentaires entrent sur le marché, son yield devrait se rapprocher de la fourchette du HLP.
Comment déposer dans le HLP de Hyperliquid
Une fois qu'un compte a été approvisionné, le dépôt ne prend que quelques minutes :
- Alimentez votre compte : Faites un bridge de USDC vers Hyperliquid via Arbitrum ou une option de dépôt native. Confirmez que les fonds se trouvent dans votre solde perps.
- Ouvrez l'onglet Vaults : Ouvrez Vaults dans l'application Hyperliquid et choisissez Hyperliquidity Provider (HLP) en haut de la liste.
- Consulter les statistiques en direct : Avant d'effectuer un dépôt, examinez la TVL du coffre, l'APR du mois dernier, le PnL cumulé et le prélèvement maximum.
- Déposer : Saisissez le montant en USDC et confirmez la transaction. Votre part est mise à jour immédiatement et la période de blocage de 4 jours commence.
- Surveiller et retirer : Suivez la position dans la section "Vos performances". Après 4 jours, vous pouvez effectuer un retrait depuis la même page à la valeur actuelle de la part.
L'application d'un code de parrainage Hyperliquid lors de l'ouverture d'un compte réduit les frais de trading. La réduction ne s'applique pas aux dépôts dans le coffre.
Risques liés au dépôt dans HLP
HLP comporte des risques qui ne s'appliquent pas à un compte d'épargne en stablecoin. Les déposants doivent prendre en compte les éléments suivants :
- Risque de contrepartie et de stratégie : HLP peut subir des pertes lorsque les traders réalisent collectivement des bénéfices ou lorsque son inventaire se trouve du mauvais côté d'une tendance de marché. Le coffre a enregistré des rendements négatifs sur certains jours et certaines semaines.
- Risque de liquidation toxique : En tant que liquidateur de dernier ressort, HLP peut hériter de positions surdimensionnées ou manipulées. JELLY, POPCAT et FARTCOIN ont suivi une approche similaire, et ce schéma se reproduira probablement sur les marchés peu liquides.
- Profil de rendement irrégulier : Deux brèves périodes ont généré une part substantielle des profits historiques de HLP. Des mois de performance stagnante sont fréquents, tandis que les chiffres d'APR affichés décrivent les résultats passés plutôt que de garantir les rendements futurs.
- Blocage et délai de sortie : Les fonds ne peuvent pas être retirés pendant les 4 premiers jours suivant un dépôt. Cette restriction peut empêcher une sortie au début d'un événement de tension, moment où les pertes sont les plus susceptibles de se matérialiser.
- Intervention de la gouvernance : Les validateurs ont déjà voté pour radier et liquider de force un marché lors d'une attaque. Cette décision a protégé HLP en 2025, mais elle crée un risque discrétionnaire qui pourrait jouer dans les deux sens.
- Diminution de la subvention sur les frais : La plupart des frais sont redirigés vers les rachats de HYPE, ce qui rend HLP dépendant de la performance de la stratégie. Les modifications apportées aux stratégies ou à l'allocation du capital de l'équipe Hyperliquid affecteront les rendements.
- Risque de protocole et de bridge : Une défaillance concernant le consensus, les oracles ou le bridge d'Hyperliquid pourrait impacter HLP. Le bridge Arbitrum a également déjà été mis en pause.
- Accès réglementaire : Hyperliquid bloque plusieurs juridictions via son interface, notamment les États-Unis. Les règles régissant les plateformes de produits dérivés continuent d'évoluer.
Les déposants expérimentés utilisent généralement HLP comme une portion limitée d'un portefeuille de stablecoins qui génère des rendements en absorbant les chocs du marché, plutôt que de le considérer comme une réserve de liquidités principale.
Dernières réflexions
HLP reste l'un des produits les plus originaux de la DeFi. En plaçant le rôle de market maker et de liquidateur au sein d'un coffre public, il a ouvert aux déposants ordinaires l'une des positions les plus rentables d'une plateforme d'échange. Le coffre a distribué environ 137 millions de dollars tout en aidant Hyperliquid à devenir la principale plateforme de perpetuals on-chain.
Sa position actuelle est plus complexe que lors de sa proposition initiale. Les subventions sur les frais sont devenues négligeables et la majeure partie des rendements arrive pendant les périodes de crise. Un schéma de manipulation reproductible a également contribué à la baisse de la TVL, qui a chuté des deux tiers par rapport à son pic.
D'autres évolutions ont renforcé le modèle. Le prêt Earn fournit désormais un yield de base, le PnL cumulé est resté positif lors de chaque attaque, et des concurrents tels que Lighter adoptent cette structure en y ajoutant une segmentation du risque.
Le facteur clé n'est pas l'APR affiché, mais le fait de savoir si vous souhaitez vous exposer à une stratégie qui génère des gains en absorbant des événements de marché extrêmes. Pour les déposants qui le souhaitent, HLP reste l'option on-chain la plus éprouvée. Consultez la page en direct du coffre pour connaître sa dernière TVL, son prélèvement et son rendement du mois dernier avant de décider du montant à allouer.