Les perpetuals décentralisés constituent le segment de la crypto à la croissance la plus rapide. Les données de DefiLlama montrent que le volume mensuel de DEX de perps on-chain a dépassé 1 billion de dollars pour la première fois en octobre 2025, Hyperliquid, Aster, edgeX et Lighter capturant l'essentiel de l'activité. La majeure partie de ce trading transite encore par des moteurs d'appariement open-source auxquels les traders font confiance les yeux fermés.
Lighter représente la tentative la plus ambitieuse de supprimer cette présomption de confiance. Fonctionnant sur un zk-rollup spécialement conçu et ancré sur Ethereum, il facture des frais nuls aux particuliers et a traité plus de 1,6 billion de dollars de volume cumulé de perps depuis son lancement, tout en prouvant chaque exécution et chaque liquidation on-chain.
L'architecture, le token LIT et la position concurrentielle de la plateforme dans la course des DEX de perps ont tous leur importance ici. Découvrez ci-dessous comment ces éléments s'articulent. 👇
Qu'est-ce que Lighter ?
Lighter est un exchange de perpetual futures décentralisé conçu comme un ZK-rollup personnalisé sur Ethereum. Ce rollup est spécifique à une application : il existe uniquement pour exécuter un carnet d'ordres limit order centralisé pour les perps, chaque correspondance, vérification de margin et liquidation étant validées par une preuve zk-SNARK publiée sur le mainnet Ethereum.
Cette architecture associe les performances d'un exchange custodial à un modèle de sécurité self-custodial. Les fonds des utilisateurs résident dans des smart contracts Ethereum plutôt que dans les wallets de l'entreprise, et les traders peuvent forcer un retrait directement depuis L1 si le séquenceur se déconnecte ou commence à censurer des ordres.
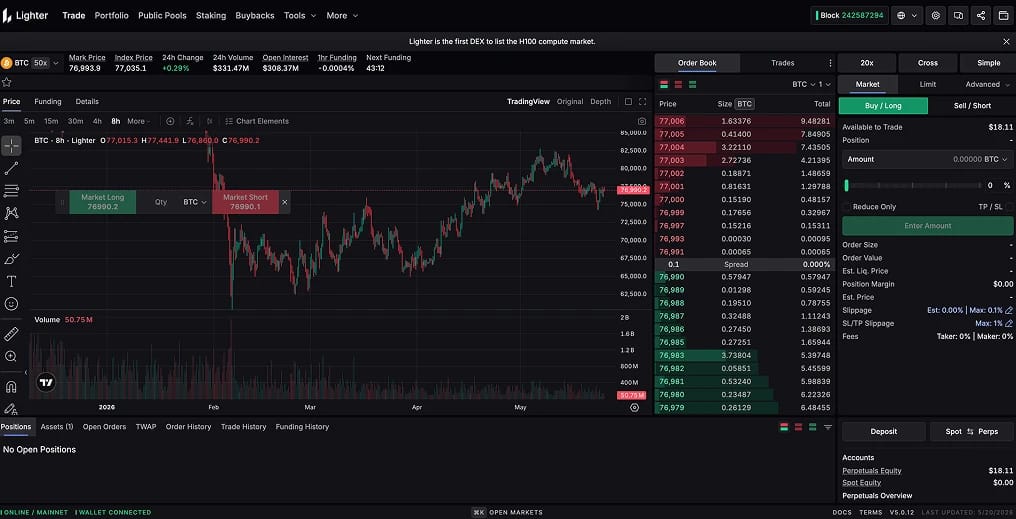
Le mainnet du protocole a été lancé en octobre 2025 et s'est développé rapidement. Il a atteint environ 232 milliards de dollars de volume de perps sur 30 jours autour de son TGE en décembre 2025, devançant brièvement Hyperliquid en termes d'activité mensuelle. Une fois le farm d'incitations calmé, il s'établit désormais à 487 millions de dollars de TVL, 39 milliards de dollars de volume de perps sur 30 jours et 766 millions de dollars d'open interest, se maintenant solidement dans le top 5 du classement des DEX de perps.
Lighter est exploité par une C-Corp américaine fondée par Vladimir Novakovski, ancien ingénieur chez Citadel et diplômé de Harvard. L'équipe est soutenue par Founders Fund, Ribbit Capital, Haun Ventures, Dragonfly, Craft Ventures et Robinhood Ventures, avec 89 millions de dollars levés sur deux tours et une valorisation rapportée à 1,5 milliard de dollars en novembre 2025.
Comment fonctionne Lighter ?
Lighter divise l'exchange en trois rôles (le séquenceur, le proveur et les smart contracts L1) et utilise des circuits zk personnalisés pour prouver que chaque action du séquenceur respecte les règles du protocole.
1. ZK-rollup spécifique à une application
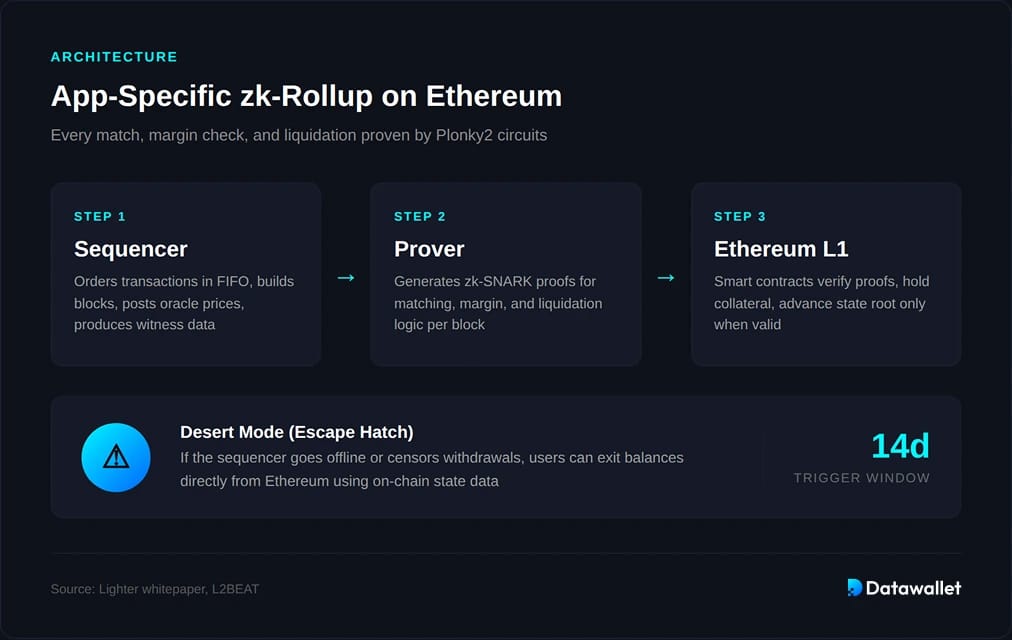
Lighter ne fonctionne pas sur un Layer 2 généraliste comme Arbitrum ou zkSync. Il s'agit d'un zk-rollup dédié dont la seule fonction est d'héberger un carnet d'ordres limit order et un système de margin perpétuel, les transitions d'état étant prouvées par des circuits Plonky2 personnalisés compilés dans un vérificateur on-chain.
Trois composants font fonctionner le réseau :
- Séquenceur : Ordonne les transactions entrantes selon la règle FIFO, construit des blocs, publie les prix des oracles et produit des données de témoin pour le proveur. Les pré-engagements offrent aux makers et aux takers une finalité logicielle rapide.
- Proveur : Génère des preuves zk-SNARK attestant que chaque bloc respecte les règles du protocole, incluant la priorité prix-temps ainsi que les calculs corrects de margin et de liquidation. Les preuves sont agrégées afin de maintenir un coût de vérification L1 faible.
- Smart contracts : Détiennent le capital des utilisateurs ainsi que la racine d'état canonique, vérifient chaque soumission du proveur et traitent les dépôts et retraits vers Ethereum.
2. Appariement et liquidations vérifiables
L'élément distinctif réside dans ce que prouvent les circuits. La logique d'appariement, de risque et de liquidation de Lighter est entièrement encodée sous forme de contraintes zk, de sorte que le protocole exécute de manière prouvable les ordres selon la priorité prix-temps et ne liquide que les comptes ayant enfreint leur niveau de margin.
Selon le whitepaper de Lighter, le système utilise des structures de données en arbre pour le carnet d'ordres et l'état, permettant aux circuits de prouver que les ordres prioritaires ont été exécutés en premier, que le plafonnement du funding rate a été appliqué correctement et que les bonnes formules ont été utilisées pour clôturer les comptes en déficit. Les traders n'ont pas à faire confiance à l'équité de l'appariement, ils peuvent la vérifier.
3. Résistance à la censure et porte de sortie
Même avec des preuves zk, un séquenceur peut toujours tenter de censurer certains utilisateurs. Lighter gère ce cas de figure grâce à deux mécanismes L1.
Le premier est une file d'attente de transactions prioritaires : les utilisateurs soumettent une demande de retrait ou d'ordre directement à Ethereum, et le séquenceur est tenu de l'inclure dans un bloc ultérieur dans une fenêtre fixe, sous peine de voir le système signaler un non-respect des règles.
Le second est le mode Desert, la porte de sortie de Lighter. Si le séquenceur est hors ligne ou censure les retraits pendant plus de 14 jours, l'état du rollup se fige et les utilisateurs peuvent récupérer leurs soldes directement depuis Ethereum, un vérificateur dédié se chargeant des preuves de retrait forcé.
4. LLP et isolation des risques
Le Lighter Liquidity Pool (LLP) constitue le coffre de tenue de marché et d'assurance du protocole. Les utilisateurs y déposent des USDC et le pool cote les deux côtés du carnet, sert de rempart pour les liquidations et absorbe le PnL des traders.
À la suite de la cascade de liquidations d'octobre 2025 qui a brièvement mis la base de données hors ligne, Lighter a refondu le LLP en stratégies cloisonnées afin que le risque de chaque type de marché (crypto à grande capitalisation, crypto à longue traîne, RWA, perps de pré-lancement) soit isolé. Un Experimental Liquidity Pool (XLP) séparé gère les pré-marchés et les perps RWA en mode margin isolé.
Tokenomics de LIT
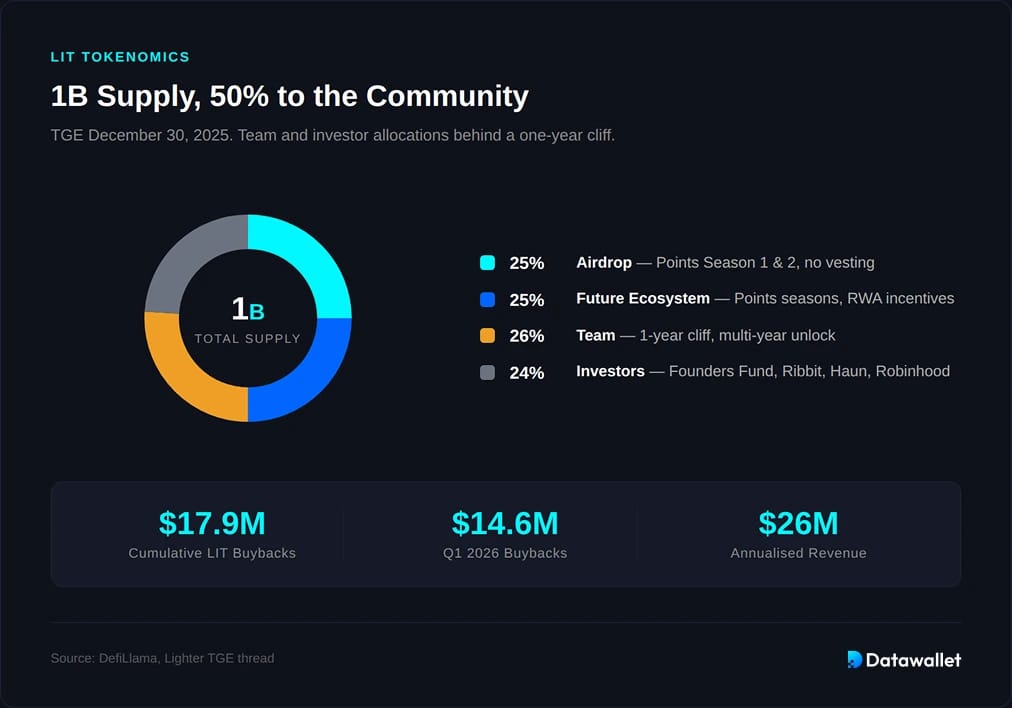
LIT est le token ERC-20 natif de Lighter, émis par la même C-Corp américaine qui exploite le protocole. Il a été lancé le 30 décembre 2025 avec une offre totale fixe de 1 milliard et aucune inflation au-delà de ce plafond. Le token s'échange autour de 1,06 $ avec 250 millions en circulation, ce qui lui confère une capitalisation boursière de 265 millions de dollars et un FDV de 1,06 milliard de dollars, bien en deçà de son ATH de 7,86 $ atteint dans les jours suivant le TGE.
Allocation
La répartition est inhabituellement favorable à la communauté pour un perp DEX adossé à du capital-risque. Lighter a confirmé lors du TGE que 50 % de l'offre est réservée à l'écosystème et 50 % à l'équipe et aux investisseurs, les jetons des initiés étant bloqués par une période de carence (cliff) d'un an.
- Airdrop : 25 % de l'offre totale ont été distribués lors du TGE aux participants des saisons 1 et 2 des points, sans processus de réclamation et sans période de vesting. Les jetons ont été envoyés directement dans les wallet éligibles.
- Écosystème futur : 25 % supplémentaires sont réservés pour les prochaines saisons de points, les partenariats, les incitations RWA et les programmes de l'écosystème. La saison 3 a été confirmée et puisera dans cette réserve.
- Équipe : 26 % de l'offre sont attribués à l'équipe principale, bloqués par une période de carence d'un an avant que les jetons ne soient débloqués et libérés selon un calendrier pluriannuel.
- Investisseurs : 24 % de l'offre sont détenus par Founders Fund, Ribbit, Haun, Dragonfly, Craft, Robot Ventures et Robinhood Ventures, soumis à la même période de carence d'un an.
- Vente publique : Une petite IEO sur le MEXC Launchpad le 24 décembre 2025 a vendu 17 500 jetons à 2,00 $ chacun, servant principalement de référence de prix plutôt que d'événement d'offre significatif.
Utilité
Le LIT n'est pas un jeton de frais traditionnel, les particuliers continuent de payer zéro frais sur les trades. Son utilité provient de l'accès, du staking et de la capture de valeur.
- Accès LLP : Depuis janvier 2026, le dépôt dans le Lighter Liquidity Pool nécessite le staking de LIT, avec un ratio de 1:10 où un LIT staked débloque jusqu'à 10 USDC d'exposition au LLP.
- Remises sur les frais : Le staking d'au moins 100 LIT supprime les frais de retrait et de transfert, et les market makers ainsi que les sociétés de HFT obtiennent des remises sur les frais premium proportionnelles à leur stake.
- Crédits de frais : Un système de crédits de frais libellés en LIT permet aux traders professionnels d'accéder à des paliers d'exécution premium sans investissements initiaux importants.
- Rachats : Les revenus du protocol sont partagés entre la croissance et les rachats de LIT sur le marché libre, avec 17,9 millions de dollars de rachats cumulés exécutés depuis le TGE, dont 14,6 millions de dollars au seul T1 2026.
- Gouvernance : Le LIT est positionné comme la couche de coordination à long terme pour les décisions du protocol concernant les paramètres de margin, les critères de cotation et les déploiements de trésorerie.
Lighter vs Hyperliquid
Les deux protocoles sont les références évidentes l'un pour l'autre et possèdent des philosophies de conception opposées. Hyperliquid est un Layer 1 monolithique doté de son propre consensus HyperBFT et d'un HyperEVM intégré, traitant environ 172 milliards de dollars de volume perp sur 30 jours, tandis que Lighter est un zk-rollup modulaire traitant environ 39 milliards de dollars de volume sur 30 jours qui publie des preuves et l'état sur Ethereum.
Le compromis apparaît au niveau du débit et de la sécurité. Hyperliquid contrôle ses propres validateurs et la finalité, ce qui maintient l'ensemble sur une seule chaîne mais signifie que la confiance réside au sein de cet ensemble de validateurs. Lighter hérite des garanties de règlement d'Ethereum mais le paie par des frais L1, des coûts de blob et un chemin plus long vers une décentralisation complète du sequencer.
Côté produit, les deux ciblent des frais de particuliers nuls ou proches de zéro, exécutent des limit order books centraux et s'appuient sur un pool public pour la liquidité de secours. La distinction réside dans la vérifiabilité : Hyperliquid demande aux traders de faire confiance à son moteur géré par des validateurs, tandis que Lighter encode les règles dans des circuits zk et les prouve. Notre analyse comparative Lighter vs Hyperliquid couvre les frais et l'architecture, et notre comparaison de perp DEX classe les deux par rapport au marché plus large.
Partenariat et modèle de revenus entre Circle et Lighter
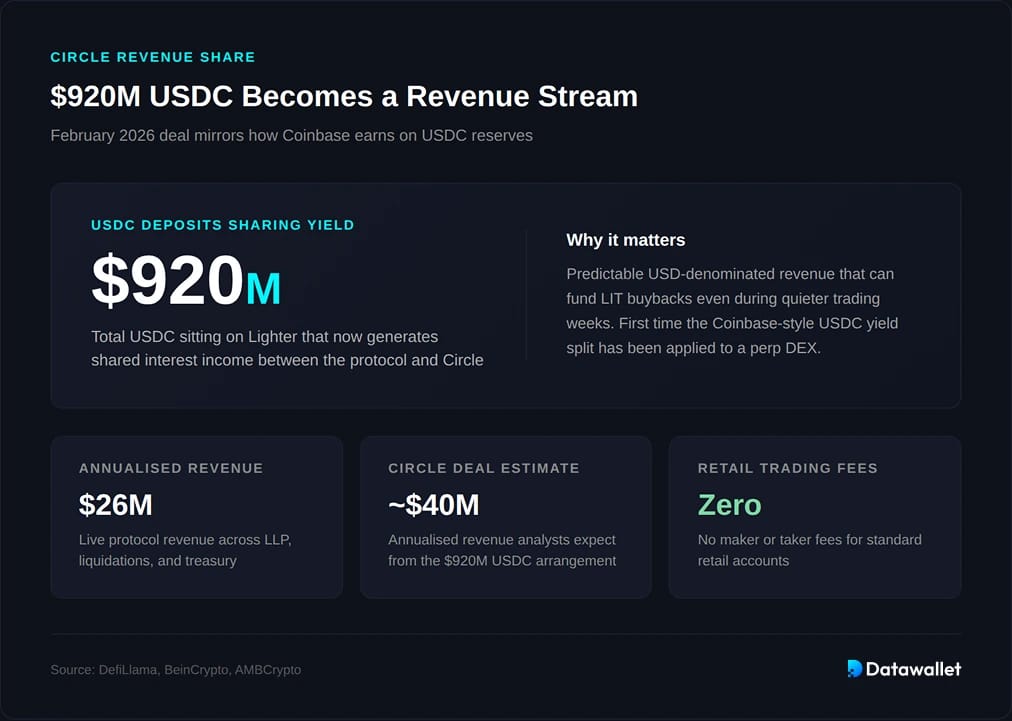
Les revenus de Lighter ne proviennent pas des frais des traders. Les particuliers ne paient rien, les market makers paient une petite prime, et le protocol génère environ 26,5 millions de dollars de revenus annualisés grâce aux gains du LLP, aux frais de liquidation et aux revenus des dépôts de trésorerie.
Le changement le plus important de ce modèle est l'accord avec Circle annoncé en février 2026, en vertu duquel Lighter partage les revenus générés par environ 920 millions d'USDC présents sur la plateforme. La structure imite la façon dont Coinbase génère des revenus d'intérêts sur les soldes en USDC, appliquée pour la première fois à un perp DEX plutôt qu'à un exchange régulé.
L'accord compte pour deux raisons. Il offre à Lighter un flux de revenus prévisible libellé en USD qui peut financer les rachats de LIT pendant les semaines de trading plus calmes, et il établit un précédent sur la façon dont les émetteurs de stablecoins et les plateformes on-chain peuvent partager le yield des réserves plutôt que de gérer chacun leur propre stablecoin. AMBCrypto a estimé que cet arrangement pourrait générer environ 40 millions de dollars de revenus annualisés aux taux récents.
Marchés RWA et de pré-lancement
Les perps crypto restent le carnet principal de Lighter, mais le vecteur de croissance le plus intéressant est l'exposition non-crypto. Le protocol liste des perpetuals d'actifs du monde réel (RWA), y compris l'or et des marchés de type indices boursiers, ainsi que des marchés de pré-lancement qui permettent aux traders de prendre des positions avec leverage sur des jetons avant le TGE.
Les deux fonctionnent en mode isolated-margin via le pool XLP séparé, de sorte qu'un mouvement violent sur un perp de pré-lancement peu liquide ne peut pas se propager en pertes LLP pour les traders de BTC et d'ETH. Le premier test de résistance a eu lieu fin février 2026, lorsqu'une tentative de long squeeze sur le perpetual ARC a généré 50 millions de dollars d'open interest et une perte de 8,2 millions de dollars pour un camp. La stratégie cloisonnée de Lighter a plafonné le risque à la baisse du LLP à environ 75 000 $.
Cela s'inscrit dans une tendance plus large des perp DEX vers les marchés non-crypto. Hyperliquid le poursuit via les marchés déployés par les constructeurs HIP-3, tandis que Lighter le fait par le biais de listings natifs et de stratégies de liquidité à risque isolé sur le même moteur.
Risques liés à Lighter
Lighter est l'un des DEX de perps les mieux conçus du marché, mais les compromis sont réels et méritent d'être soupesés avant d'engager du capital.
- Centralisation du séquentiseur : Le séquentiseur est actuellement un opérateur unique, et une fenêtre de censure de 14 jours doit s'écouler avant que la trappe de secours ne s'active. L2BEAT classe Lighter comme un zk-rollup d'appchain avec des contrats modifiables instantanément et sans fenêtre de sortie utilisateur pour les modifications non désirées.
- Risque lié aux smart contracts : Les contrats L1 et les circuits Plonky2 présentent tous deux de grandes surfaces. Des bugs dans les smart contracts, le vérificateur ou les contraintes de circuit pourraient exposer les dépôts, et le composant zk fixe une barre d'examen plus élevée que les bases de code Solidity typiques.
- Pertes du LLP : Les déposants du LLP sont la contrepartie directe du PnL des traders et des pertes de liquidation. Lors de la cascade d'octobre 2025, le pool unifié historique a subi des pertes que des coffres concurrents comme le HLP de Hyperliquid ont évitées, ce qui a motivé la refonte de la stratégie ségrégée.
- Surtension de tokens : Seuls 25 % de l'offre de LIT sont en circulation, avec une FDV d'environ 4x la capitalisation boursière. Les 75 % restants, y compris les falas pour l'équipe et les investisseurs, commencent à se débloquer à partir de fin décembre 2026, créant une dilution future significative face à un token déjà 86 % en dessous de son plus haut historique.
- Persistance du volume : Le volume des DEX de perps migre rapidement vers la plateforme offrant les incitations les plus souples. Le volume mensuel des perps de Lighter est tombé d'un pic de 232 milliards de dollars en décembre 2025 à environ 39 milliards de dollars actuellement, soit une baisse de 83 % qui reflète la fin du farming de la saison 2 et montre à quel point la base de volume initiale était motivée par les incitations.
- Exposition réglementaire : Lighter est exploité par une C-Corp américaine proposant des produits dérivés avec leverage directement aux particuliers. C'est une posture plus exposée que celle des concurrents offshore et elle dépend de la clarification par les règles américaines sur les actifs numériques du statut des DEX de perps dans le cadre du CLARITY Act et des législations ultérieures.
- Risque extrême de funding rate : Les DEX de perps comportent généralement un risque extrême de leverage amplifié pendant les périodes illiquides. Lighter plafonne les funding rates et utilise des prix de référence (marks) combinés aux oracles, mais des mouvements extrêmes peuvent tout de même déclencher des liquidations en cascade.
Fondateurs de Lighter
Lighter est dirigé par Vladimir Novakovski, qui a émigré de Russie, a obtenu son diplôme de Harvard à 18 ans et a rejoint Citadel Investment Group peu de temps après à l'invitation de Ken Griffin. Il a passé près de 15 ans en tant qu'ingénieur et trader avant de cofonder la plateforme sociale d'AI Lunchclub en 2017.
Lorsque la croissance de Lunchclub a stagné en 2022, Novakovski a réorienté l'équipe vers l'infrastructure de trading plutôt que de courir après la vague de l'AI. Environ 80 % de l'équipe d'ingénierie d'origine a rejoint Lighter, avec une forte concentration d'anciens élèves de programmation compétitive (IOI, IMO, ICPC) et d'anciens collaborateurs de Citadel.
Joey Krug, partenaire de Founders Fund, a résumé la thèse de l'équipe sans détour dans la couverture de Fortune concernant le tour de table de 68 millions de dollars, attribuant la majeure partie de la décision d'investissement à Novakovski et à l'équipe qu'il a constituée autour de lui.
Dernières réflexions
Lighter est l'un des DEX de perps les plus ambitieux sur le plan technique du marché. Encoder la logique d'appariement, de margin et de liquidation dans des circuits zk avec l'état et les preuves ancrés sur Ethereum est un problème nettement plus complexe que d'exécuter un carnet d'ordres off-chain avec une fine couche de règlement on-chain, et l'équipe l'a déployé à grande échelle.
Le côté produit est tout aussi agressif. Des frais nuls pour les particuliers, un accès au LLP conditionné au staking, des stratégies de risque ségrégées pour les RWA et les marchés de pré-lancement, ainsi que le partage des revenus de Circle forment un modèle de monétisation cohérent qui ne dépend pas de la facturation des traders pour utiliser le carnet.
Les questions en suspens sont les mêmes que celles auxquelles fait face tout DEX de perps en forte croissance : quel volume restera fidèle une fois les incitations réduites, à quelle vitesse le séquentiseur se décentralisera-t-il, et si le LIT pourra transformer les revenus du protocole en une capture de valeur durable à mesure que les libérations de tokens pour l'équipe et les investisseurs arriveront fin 2026.