Les 10 principales statistiques et tendances de Hyperliquid
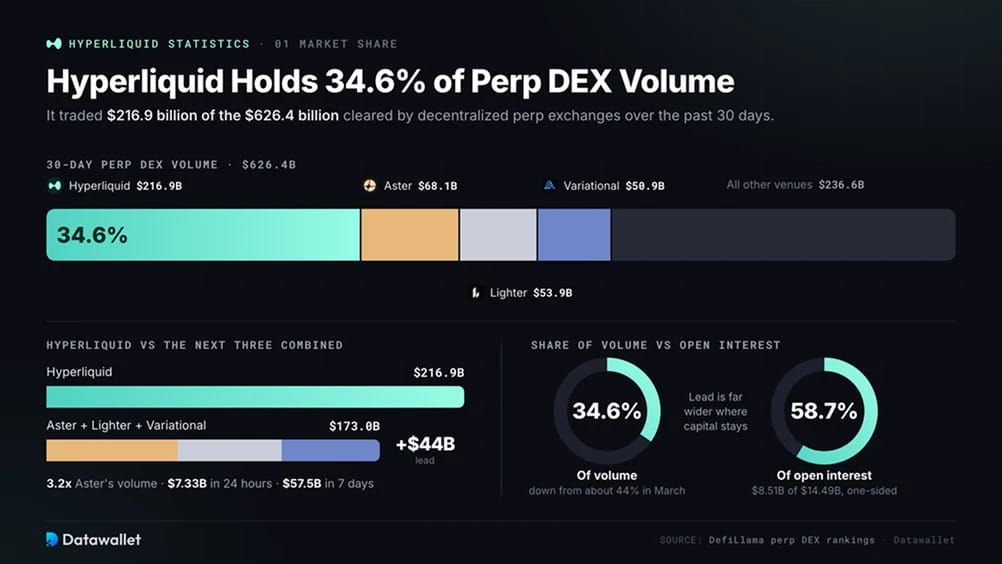
1. Hyperliquid détient 34,6 % du volume des DEX de contrats perpétuels
Sur les 626,4 milliards de dollars échangés sur les plateformes d'échange décentralisées de contrats perpétuels au cours des 30 derniers jours, Hyperliquid en a traité 216,9 milliards de dollars, selon le classement des perp DEX de DefiLlama. Les contrats perpétuels sont des contrats à terme sans date d'expiration. Ils suivent le prix d'un actif grâce à des paiements de financement échangés entre positions longues et courtes.
La part de 34,6 % de Hyperliquid est en baisse par rapport à environ 44 % en mars, bien que son volume en dollars dépasse les 172,6 milliards de dollars enregistrés lors de notre audit de mai. De nouvelles plateformes ont progressé plus vite, réduisant sa part d'un marché en expansion.
Comment le leader se positionne face au reste du marché :
- Avance sur Aster : Aster a enregistré 68,1 milliards de dollars sur les mêmes 30 jours. Hyperliquid a échangé 3,2 fois ce montant, soit un écart de 148,8 milliards de dollars. Notre comparatif Hyperliquid vs Aster explique en quoi les plateformes diffèrent.
- Les trois suivants réunis : le volume d'Aster, celui de Lighter, 53,9 milliards de dollars, et celui de Variational, 50,9 milliards de dollars, totalisent 173,0 milliards de dollars. Hyperliquid à lui seul a dépassé ce total de 44,0 milliards de dollars.
- Part de l'open interest : Hyperliquid représente 8,51 milliards de dollars sur les 14,49 milliards de dollars d'open interest des DEX de contrats perpétuels suivis par DefiLlama, soit 58,7 %. L'open interest mesure la valeur des positions encore ouvertes et indique le capital engagé plutôt que le volume des échanges.
- Rythme quotidien : Les échanges ont atteint 7,33 milliards de dollars au cours des dernières 24 heures et 57,5 milliards de dollars sur sept jours. Le volume hebdomadaire de l'ensemble du secteur a augmenté de 8,4 %.
2. Le volume cumulé des contrats perpétuels a dépassé 5 380 milliards de dollars
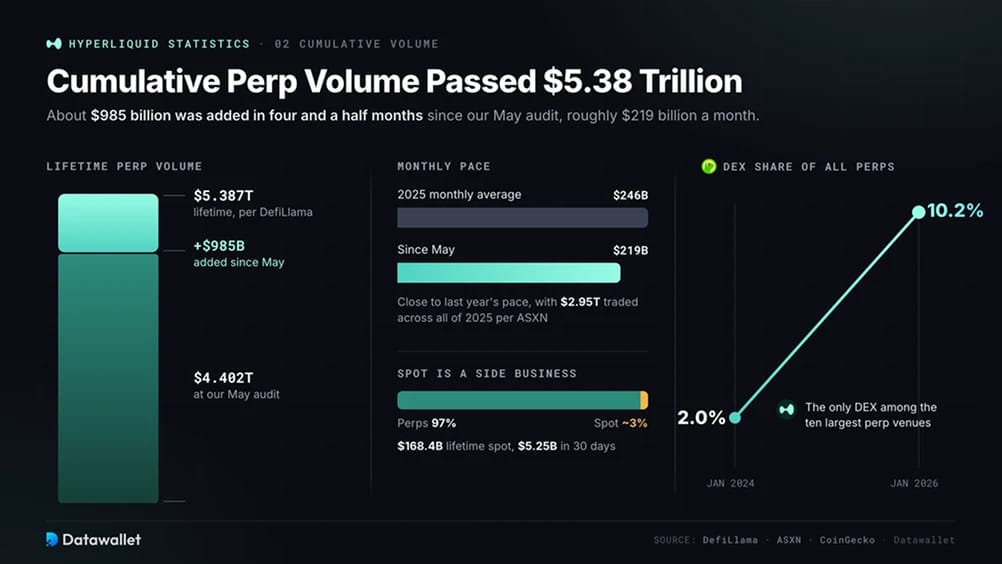
Le volume cumulé de contrats perpétuels sur Hyperliquid atteint désormais 5 387 milliards de dollars sur DefiLlama, contre 4 402 milliards de dollars lors de notre dernier audit de cette page en mai. La plateforme d'échange a ajouté environ 985 milliards de dollars en quatre mois et demi environ, soit une moyenne d'environ 219 milliards de dollars par mois. C'est proche de la moyenne mensuelle d'environ 246 milliards de dollars de 2025, et non du ralentissement que nous décrivions plus tôt cette année.
Les données de fin d'année d'ASXN établissent le volume de l'ensemble de 2025 à 2 950 milliards de dollars. Sur l'ensemble du marché, le rapport de CoinGecko sur l'activité des plateformes d'échange a constaté que les DEX de contrats perpétuels ont accru leur part de l'ensemble des échanges de contrats perpétuels de 2,0 % en janvier 2024 à 10,2 % en janvier 2026. Il a identifié Hyperliquid comme la seule plateforme décentralisée parmi les dix plus grandes plateformes d'échange de contrats perpétuels, tous types confondus.
Le spot reste une petite part de l'activité, avec 5,25 milliards de dollars échangés sur 30 jours et 168,4 milliards de dollars depuis le lancement. Le chiffre depuis l'origine représente environ 3 % du volume des contrats perpétuels. Notre guide contrats perpétuels vs trading spot explique pourquoi les contrats à effet de levier dominent l'activité des plateformes d'échange. Pour une comparaison plus large, consultez nos statistiques sur les contrats à terme perpétuels.
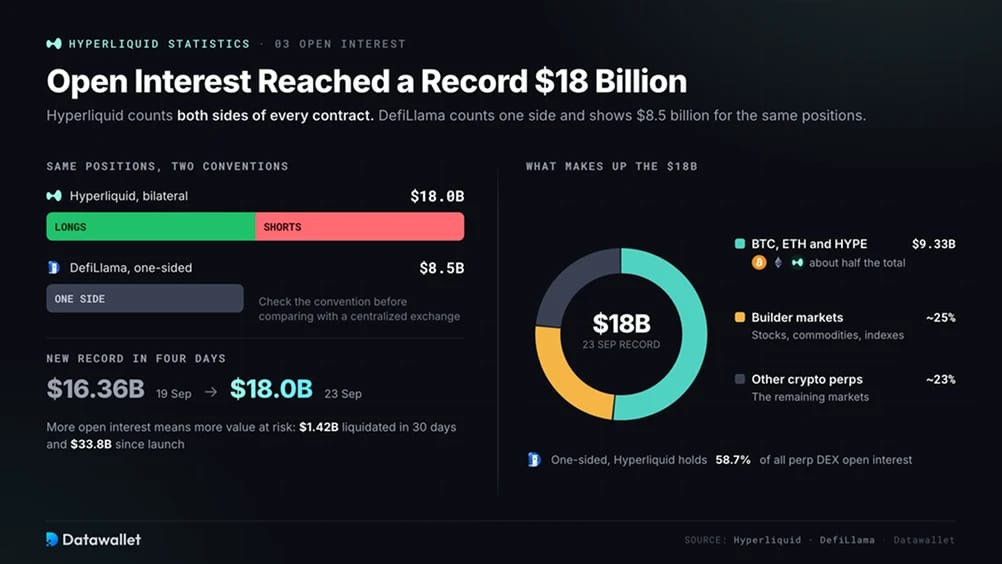
3. L'open interest atteint un record de 18 milliards de dollars
Le 23 septembre, Hyperliquid a fait état d'un record de 18 milliards de dollars d'open interest, dépassant le sommet de 16,36 milliards de dollars atteint quatre jours plus tôt. Ce chiffre bilatéral comptabilise à la fois le côté long et le côté short de chaque contrat. Les contrats sur Bitcoin, Ethereum et HYPE ont contribué à hauteur d'environ 9,33 milliards de dollars, tandis que les marchés déployés par des builders pour les actions, les matières premières et les indices représentaient près d'un quart du total.
La mesure unilatérale de DefiLlama indique 8,5 milliards de dollars, ce qui donne à Hyperliquid 58,7 % de l'open interest des DEX de contrats perpétuels. Les deux conventions comptables décrivent les mêmes positions ; comparer avec les plateformes d'échange centralisées exige donc de vérifier comment chaque plateforme les comptabilise. DefiLlama traite en outre tradeXYZ et d'autres plateformes de builders comme des protocoles distincts, ce qui explique aussi son chiffre plus faible pour Hyperliquid.
Un open interest plus élevé place davantage de positions à effet de levier, et davantage de valeur exposée aux variations de prix, sur la plateforme. Les liquidations ont totalisé 1,42 milliard de dollars au cours des 30 derniers jours et 33,8 milliards de dollars depuis le lancement. Notre tableau de bord des liquidations crypto suit ces événements sur les plateformes d'échange. La carte thermique des liquidations HYPE montre les concentrations de positions HYPE à effet de levier, tandis que notre page sur les funding rates indique ce que paient les positions longues ou courtes surchargées pour rester ouvertes.
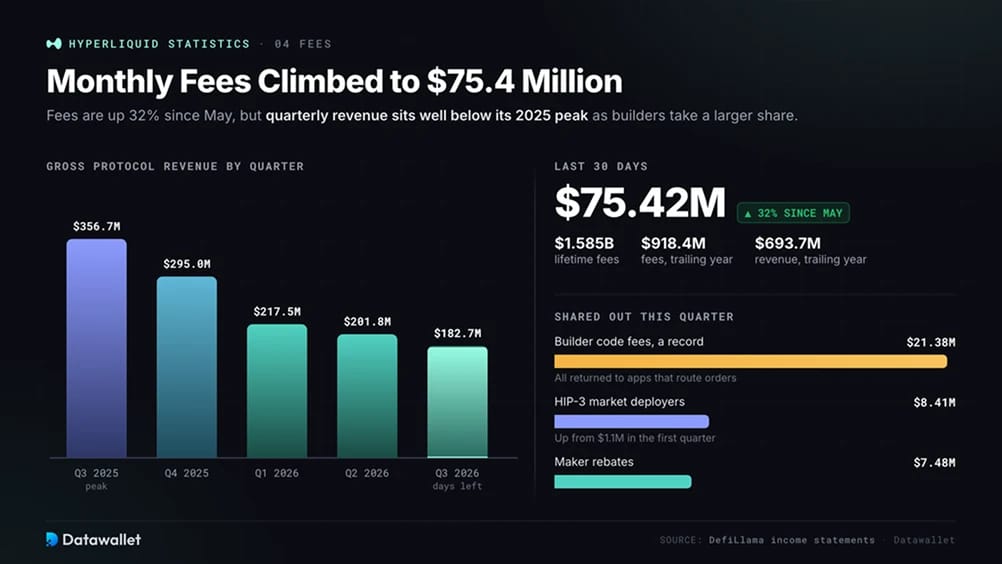
4. Les frais mensuels ont grimpé à 75,4 millions de dollars
Les frais ont atteint 75,42 millions de dollars au cours des 30 derniers jours, soit une hausse de 32 % par rapport aux 56,92 millions de dollars de notre rapport de mai. Les sept derniers jours ont contribué à hauteur de 22,13 millions de dollars, portant les frais cumulés à 1,585 milliard de dollars. DefiLlama enregistre 918,4 millions de dollars de frais et 693,7 millions de dollars de revenus du protocole sur les douze derniers mois. L'essentiel de la différence revient aux builders et aux teneurs de marché qui apportent des transactions.
Malgré la reprise des volumes, les chiffres trimestriels restent inférieurs au pic de 2025. Les revenus bruts du protocole ont atteint 356,66 millions de dollars au troisième trimestre 2025, suivis de 294,98 millions de dollars, 217,47 millions de dollars et 201,83 millions de dollars au cours des trois trimestres suivants. À quelques jours de la fin, le trimestre en cours s'établissait à 182,69 millions de dollars et était en passe de finir légèrement en dessous du précédent.
Une part plus importante de chaque transaction revient désormais à d'autres participants, ce qui explique pourquoi le volume a progressé plus vite que les frais. Les frais de builder codes ont atteint un record trimestriel de 21,38 millions de dollars, intégralement reversés aux applications tierces qui acheminent les ordres vers Hyperliquid. Les paiements aux déployeurs HIP-3 sont passés de 1,1 million de dollars au premier trimestre à 8,41 millions de dollars au trimestre en cours. Les remises maker ont représenté 7,48 millions de dollars supplémentaires. Notre guide Les frais Hyperliquid expliqués détaille le barème échelonné payé par les traders.
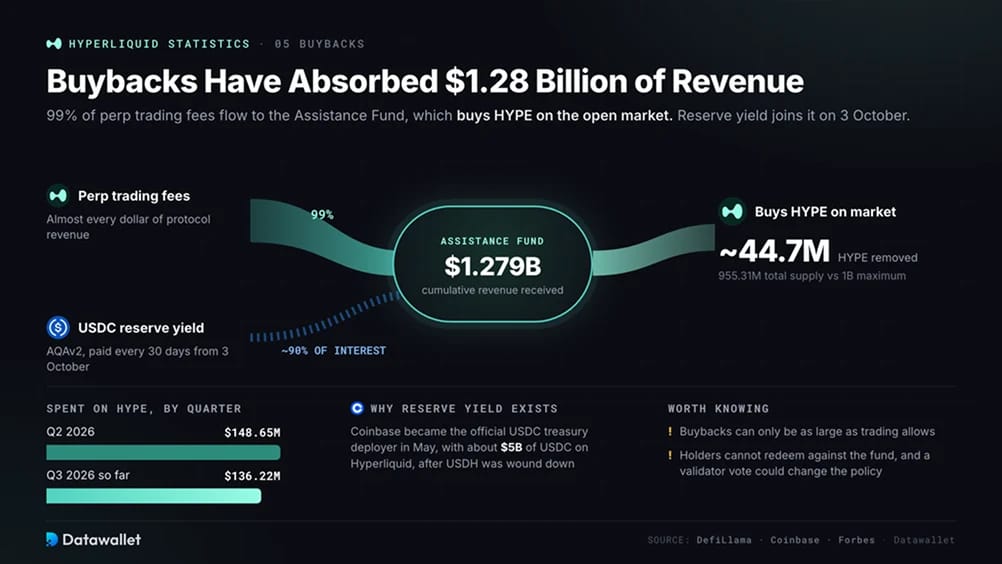
5. Les rachats ont absorbé 1,28 milliard de dollars de revenus
Presque tous les bénéfices de Hyperliquid financent des achats de jetons. Selon la méthodologie de DefiLlama, 99 % des frais de trading sur contrats perpétuels vont à l'Assistance Fund, un compte contrôlé par le protocole qui achète des HYPE sur le marché libre. Les revenus cumulés affectés à ce fonds ont atteint 1,279 milliard de dollars.
Le revenu net des détenteurs de jetons s'est élevé à 148,65 millions de dollars au deuxième trimestre et à 136,22 millions de dollars jusqu'ici au troisième, le tout consacré à l'achat de HYPE. DefiLlama indique une offre totale de 955,31 millions pour un maximum de 1 milliard, ce qui laisse supposer qu'environ 44,7 millions HYPE ont été définitivement retirés.
Forbes a décrit le rachat comme un mécanisme plutôt qu'un verdict sur HYPE, une distinction que nous partageons. L'activité de trading limite ce qu'un rachat financé par les frais peut dépenser, comme le montre la baisse des revenus trimestriels depuis 2025. Les détenteurs de HYPE ne peuvent pas être remboursés sur le fonds, et les validateurs pourraient voter pour modifier la politique.
Le pool de rachat recevra bientôt une seconde source de revenus. AQAv2, abréviation d'Aligned Quote Asset version deux, reverse au protocole environ 90 % des intérêts sur les réserves en USDC détenues pour les utilisateurs de Hyperliquid. Les paiements sont versés à l'Assistance Fund tous les 30 jours. Le rendement a commencé à s'accumuler le 26 août, le premier transfert étant prévu le 3 octobre.
Cet accord fait suite à la nomination de Coinbase comme deployer officiel de la trésorerie USDC de Hyperliquid en mai. Native Markets a accepté de mettre fin à USDH et de donner à Coinbase le droit d'acheter la marque du stablecoin. À l'époque, Coinbase estimait l'USDC sur Hyperliquid à environ 5 milliards de dollars, soit le double du niveau d'un an plus tôt.
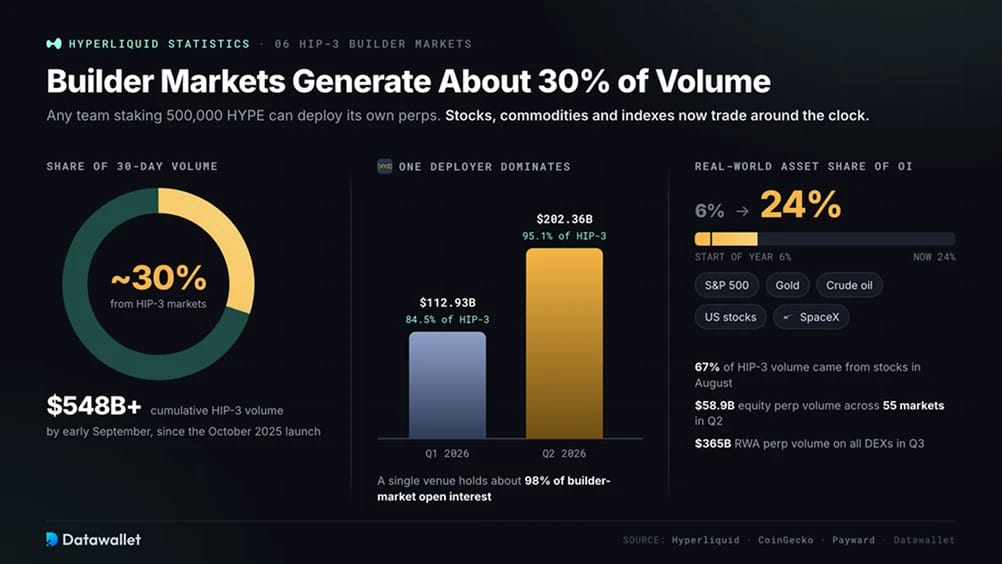
6. Les marchés de builders génèrent environ 30 % du volume
Dans le cadre de HIP-3, une équipe peut mettre en stake 500 000 HYPE pour déployer ses propres marchés de contrats perpétuels sur le moteur d'appariement de Hyperliquid. Depuis leur lancement en octobre 2025, ces marchés sont devenus une ligne d'activité essentielle. Le volume cumulé a dépassé 548 milliards de dollars début septembre, et HIP-3 a représenté environ 30 % de l'ensemble des échanges sur Hyperliquid au cours des 30 derniers jours. Les règles de déploiement sont présentées dans notre explication sur HIP-3.
Un déployeur domine. tradeXYZ a traité 202,36 milliards de dollars au deuxième trimestre, contre 112,93 milliards de dollars au premier. Sa part du volume HIP-3 est passée de 84,5 à 95,1 % sur cette période. En septembre, lorsque la société mère de Kraken a annoncé ses projets HIP-3, elle a noté qu'une seule plateforme contrôlait 98 % de l'open interest du marché des builders.
Les contrats perpétuels sur actions ont généré 58,9 milliards de dollars sur 55 marchés au deuxième trimestre. En août, les contrats liés aux actions représentaient 67 % du volume HIP-3, devançant les matières premières. Hyperliquid propose désormais des contrats disponibles en continu sur des actions américaines individuelles et sur des sociétés privées telles que SpaceX, aux côtés du S&P 500, de l'or et du pétrole brut. Les contrats sur actifs du monde réel sont passés d'environ 6 % de l'open interest au début de l'année à environ 24 %.
Sur les plateformes décentralisées, le volume des contrats perpétuels sur actifs du monde réel a atteint 365 milliards de dollars au troisième trimestre, la plupart étant négociés sur Hyperliquid. Notre guide des plateformes d'échange de trading d'actions tokenisées compare les plateformes disponibles. Les contrats sur sociétés non cotées sont traités dans notre guide des contrats à terme pre-IPO.
7. Les marchés de prédiction ouverts aux développeurs externes
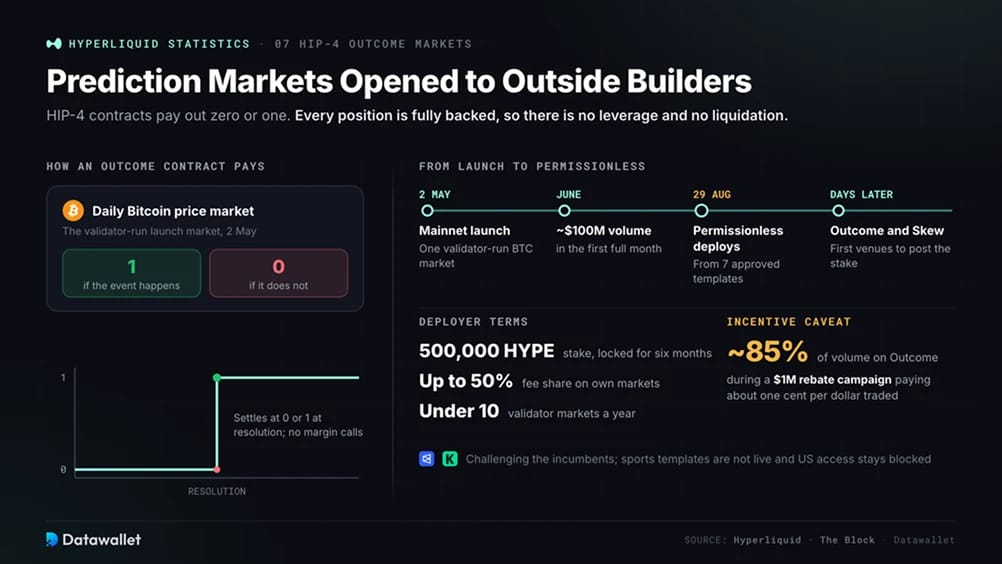
HIP-4 introduit des contrats de résultat entièrement collatéralisés qui paient zéro ou un selon qu'un événement se produit ou non. La couverture intégrale supprime l'effet de levier et la liquidation. Le dispositif a été lancé sur mainnet le 2 mai avec un marché quotidien du prix du Bitcoin géré par les validateurs, et Hyperliquid a fait état d'environ 100 millions de dollars de volume sur les contrats de résultat durant son premier mois complet. Notre présentation de HIP-4 examine la conception des contrats.
Une mise à niveau du réseau le 29 août a ouvert le déploiement à des développeurs externes. Ceux-ci doivent faire du stake de 500 000 HYPE pendant six mois et utiliser des modèles approuvés par les validateurs. Les déployeurs peuvent fixer des frais allant jusqu'à 50 % sur leurs propres marchés. Les validateurs eux-mêmes prévoient de lancer moins de dix marchés canoniques chacun par an. En quelques jours, Outcome et Skew avaient déposé le stake requis et commencé à déployer des marchés à partir de sept modèles approuvés.
Les incitations ont gonflé l'activité initiale. Le volume a environ triplé après le début du déploiement sans autorisation, mais environ 85 % est passé par Outcome pendant sa campagne de remises de 1 million de dollars, qui rémunérait les traders d'environ un centime par dollar échangé. Le premier test sera de voir si cette activité se poursuit une fois les remises terminées.
Les modèles sportifs utilisés lors des tests n'ont pas encore atteint le mainnet, et l'accès depuis les États-Unis reste bloqué. Notre guide des marchés de prédiction et notre comparatif Polymarket vs Kalshi présentent les plateformes établies que Hyperliquid cherche à concurrencer.
8. Le prêt natif a attiré 269 millions de dollars dès le premier jour
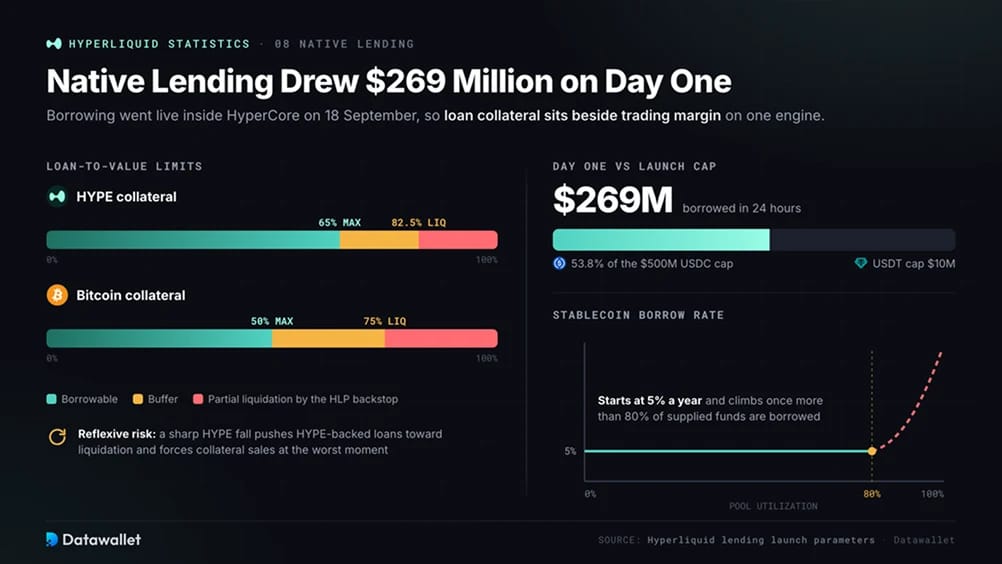
Les utilisateurs ont emprunté 269 millions de dollars en stablecoins durant les 24 premières heures après l'activation de l'emprunt manuel par Hyperliquid le 18 septembre. Le prêt fonctionne au sein de HyperCore, le moteur responsable des carnets d'ordres. La garantie des prêts se trouve donc à côté de la marge de trading, et non dans une application distincte.
Les fournisseurs d'USDC et d'USDT perçoivent des intérêts versés par les emprunteurs, avec des taux déterminés par la part du pool de prêt utilisée.
Paramètres de lancement importants :
- Limites du ratio prêt/valeur : les utilisateurs peuvent emprunter jusqu'à 65 % de la valeur de leur collatéral en HYPE ou 50 % de la valeur de leur collatéral en Bitcoin. Le ratio prêt/valeur correspond au montant du prêt divisé par la valeur de la garantie.
- Seuils de liquidation : la liquidation partielle commence à un ratio de 82,5 % pour les prêts garantis par HYPE et de 75 % pour les prêts garantis par Bitcoin. Les positions qui franchissent ces seuils passent au liquidateur de dernier recours de HyperCore, qui fait partie du vault HLP.
- Plafonds d'emprunt : au lancement, l'emprunt était limité à 500 millions de dollars en USDC et à 10 millions de dollars en USDT. Dès le premier jour, les emprunts ont utilisé plus de la moitié des USDC disponibles.
- Courbe des taux : l'emprunt de stablecoins démarre à 5 % par an, le taux augmentant dès que l'utilisation dépasse 80 % des fonds fournis.
Le prêt donne aux détenteurs de HYPE un accès à des dollars sans vendre leurs jetons, ce qui réduit la pression vendeuse lorsque les prix montent. Une forte baisse aurait l'effet inverse, poussant les prêts vers la liquidation et forçant des ventes de collatéral à un moment défavorable. Tout marché de prêt qui accepte son propre jeton fait face à ce risque réflexif. Hyperliquid l'a assumé tout en autorisant un ratio prêt/valeur plus élevé pour HYPE que pour Bitcoin.
9. La valeur verrouillée a atteint 7,49 milliards de dollars
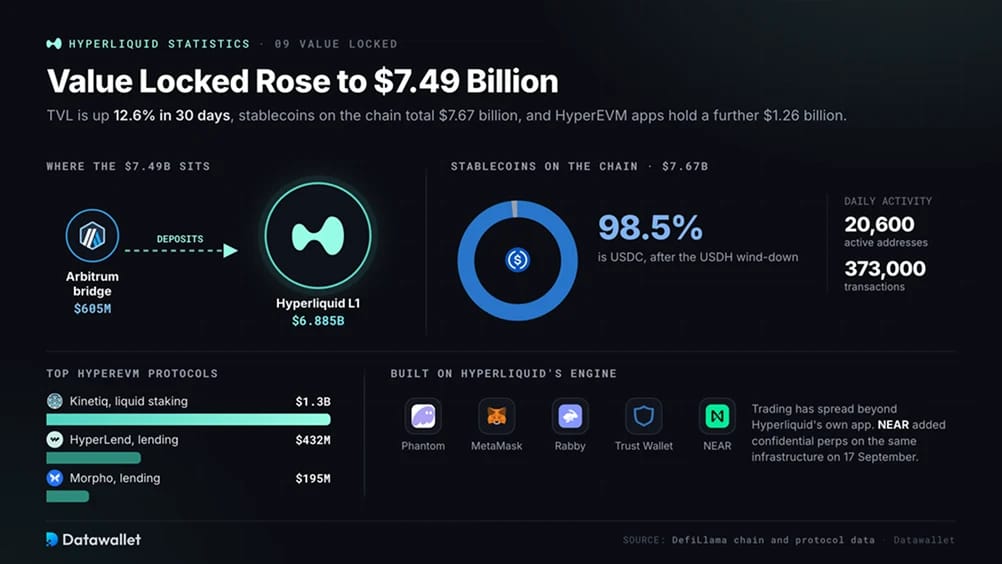
DefiLlama évalue la valeur totale verrouillée d'Hyperliquid à 7,49 milliards de dollars, en hausse de 12,6 % en 30 jours. La TVL mesure la valeur en dollars des actifs déposés dans le protocole. Le L1 d'Hyperliquid détient 6,885 milliards de dollars, avec 605 millions de dollars supplémentaires dans le contrat du bridge Arbitrum utilisé pour la plupart des dépôts sur Hyperliquid. Notre outil de suivi de la valeur totale verrouillée compare la chaîne à Ethereum, Solana et d'autres réseaux.
L'offre de stablecoins totalise 7,67 milliards de dollars. Après l'arrêt progressif de USDH, USDC représente 98,5 % de ce montant. HyperEVM, la couche de contrats intelligents qui partage les validateurs de Hyperliquid, détient en outre 1,26 milliard de dollars répartis sur 320 protocoles.
Kinetiq est le plus important, à 1,3 milliard de dollars. Ce protocole de liquid staking émet un jeton échangeable en contrepartie de HYPE staked. Les marchés de prêt HyperLend et Morpho suivent, avec respectivement 432 millions de dollars et 195 millions de dollars. La vue par chaîne de DefiLlama recense aussi environ 20 600 adresses actives et 373 000 transactions quotidiennes.
Hyperliquid alimente le trading bien au-delà de sa propre interface. Phantom, MetaMask, Rabby et Trust Wallet proposent des contrats perpétuels dans leurs wallet grâce à son infrastructure. Le 17 septembre, NEAR Protocol a annoncé le trading de contrats perpétuels avec des positions confidentielles, construit sur le même moteur.
10. L'accès à Wall Street s'est élargi grâce aux ETF et aux trésoreries
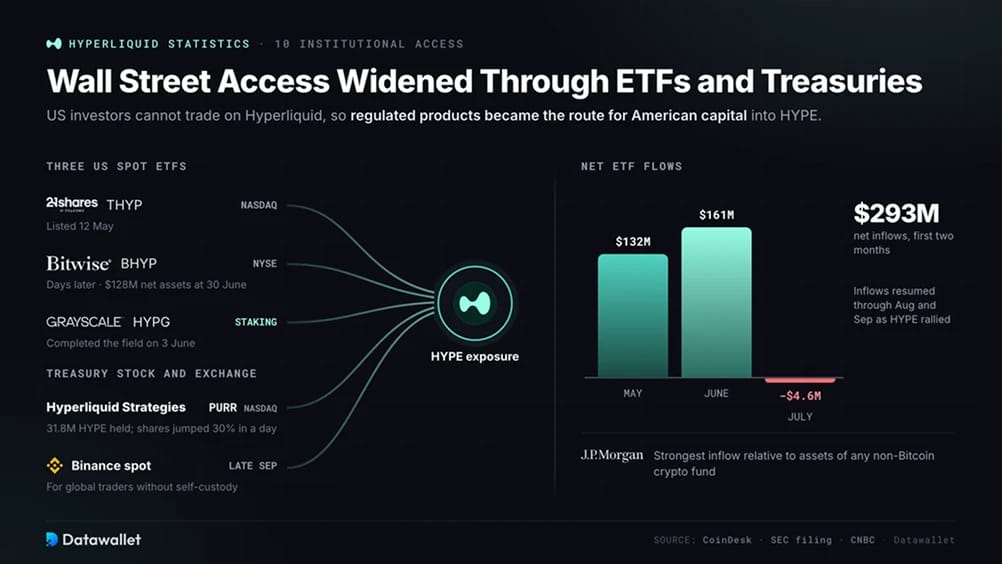
Les investisseurs des États-Unis ne pouvant pas trader sur Hyperliquid, les produits réglementés sont devenus la principale voie d'accès du capital américain au HYPE. L'ETF Hyperliquid 21Shares (THYP) a fait ses débuts au Nasdaq le 12 mai. L'ETF Hyperliquid de Bitwise (BHYP) a suivi au NYSE quelques jours plus tard, puis le Grayscale Hyperliquid Staking ETF (HYPG) l'a rejoint le 3 juin.
Un ETF, ou fonds négocié en bourse, détient le jeton en conservation réglementée et s'échange comme une action. Les flux quotidiens de chaque produit figurent dans notre suivi des ETF Hyperliquid.
Les entrées ont totalisé 132 millions de dollars en mai et 161 millions de dollars en juin. Les analystes de JPMorgan y ont vu la plus forte entrée rapportée aux actifs de tous les fonds crypto hors Bitcoin. La demande a ensuite marqué une pause, juillet enregistrant une légère sortie nette de 4,6 millions de dollars.
Le dépôt semestriel de BHYP auprès de la SEC faisait état de 128 millions de dollars d'actifs nets et de avoirs d'un peu moins de 1,96 million de HYPE au 30 juin. Les entrées de fonds ont repris en août et en septembre avec la hausse de HYPE.
Une autre voie réglementée est Hyperliquid Strategies, qui est cotée au Nasdaq sous le symbole PURR. Elle a déclaré détenir 31,8 millions HYPE après avoir acheté 252 millions de dollars supplémentaires début septembre à un prix moyen proche de 83,40 $. Son action a gagné 30 % en une journée lorsque la Maison-Blanche a laissé entendre qu'elle soutenait le rapatriement d'Hyperliquid sur le sol américain. Notre suivi des trésoreries Hyperliquid recense tous les détenteurs cotés.
Binance a introduit des paires HYPE spot fin septembre. Ce référencement importe davantage pour les traders internationaux qui n'utilisent pas de wallets en auto-conservation que pour les Américains.
Statistiques du jeton HYPE
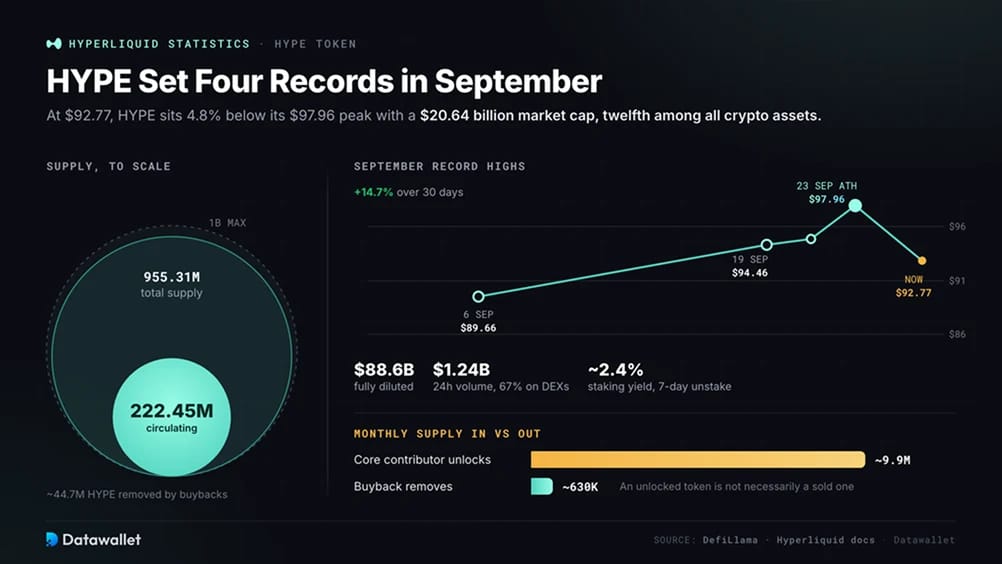
Une entreprise qui consacre ses revenus à l'achat de HYPE a contribué à faire du jeton l'un des plus importants du secteur. Septembre a vu se succéder des prix records.
Principaux indicateurs du jeton HYPE à connaître :
- Prix et record : au moment de la rédaction, HYPE s'échange à 92,77 $, en hausse de 14,7 % sur 30 jours et 4,8 % sous son record historique de 97,96 $ du 23 septembre. Des records antérieurs ont été atteints le 6 septembre à 89,66 $, le 19 septembre à 94,46 $ et de nouveau le 21 septembre. Notre page du cours de HYPE propose le graphique en direct.
- Valeur de marché : la capitalisation boursière en circulation de HYPE, de 20,64 milliards de dollars, le place au douzième rang des crypto-actifs sur DefiLlama. La valorisation entièrement diluée, qui attribue une valeur à chaque jeton qui existera un jour, s'établit à 88,6 milliards de dollars.
- Offre : l'offre en circulation est de 222,45 millions HYPE, contre 955,31 millions d'offre totale et un maximum de 1 milliard. Les jetons définitivement retirés à la suite des achats de l'Assistance Fund expliquent l'écart entre l'offre totale et l'offre maximale.
- Volume d'échanges : au cours des dernières 24 heures, HYPE a enregistré 1,24 milliard de dollars d'échanges. Les plateformes d'échange décentralisées en ont traité 67 %, principalement via le carnet d'ordres spot propre à Hyperliquid.
- Staking : déléguer des HYPE aux validateurs rapporte environ 2,4 % par an et donne droit à des réductions sur les frais de la plateforme d'échange. La documentation de Hyperliquid précise une période d'unstaking de sept jours. Utilisez notre calculateur de staking pour simuler les rendements selon différents montants de stake.
- Déblocages : environ 9,9 millions HYPE sont débloqués chaque mois pour les contributeurs principaux, prélevés sur environ 238 millions de jetons soumis à une acquisition progressive sur deux ans. Aux prix actuels, les rachats mensuels du protocole absorbent environ 630 000 HYPE. Les déblocages libèrent donc nettement plus d'offre que les frais n'en retirent, même si un déblocage n'entraîne pas nécessairement une vente.
- Concentration des validateurs : une grande part des HYPE staked est détenue par des validateurs gérés par Hyper Foundation. Hyperliquid Strategies a lancé un validateur avec Unit en mai, mais la concentration du stake entre quelques opérateurs reste la principale critique visant la gouvernance du réseau.
Hyperliquid est-il sûr ?
Hyperliquid n'a aucun antécédent confirmé d'exploitation de failles dans le code du protocole ni de fonds d'utilisateurs perdus via son bridge. Ses pertes documentées ont en revanche concerné des manipulations de marché visant HLP, le vault détenu par la communauté qui fournit la liquidité et absorbe les liquidations.
Le plus grand incident s'est produit en mars 2025. Des traders ont orchestré un squeeze sur le jeton JELLYJELLY, peu échangé, exposant le HLP à des pertes d'environ 13,5 millions de dollars. Hyperliquid a retiré le marché de la cote et les validateurs ont écrasé le prix de l'oracle pour clôturer la position. L'intervention a protégé les déposants, mais a suscité des critiques sur la centralisation.
Une attaque similaire impliquant POPCAT a généré environ 4,9 millions de dollars de mauvaises créances pour HLP en novembre 2025. Les deux incidents ont exploité un effet de levier élevé sur de petites cryptomonnaies. Notre explication de l'auto-deleveraging décrit le mécanisme de partage des pertes qui sert de dernier recours derrière HLP.
La sécurité des dépôts dépend de l'ensemble de validateurs, car la libération des fonds du bridge exige des signatures représentant plus des deux tiers du pouvoir de staking. Les validateurs gérés par la fondation contrôlent une grande part de ce stake. La vérification indépendante est également limitée par le moteur d'appariement à code source fermé, tandis que le prêt natif introduit une autre source de ventes forcées si le prix du HYPE chute fortement.
Les utilisateurs font aussi face à des menaces extérieures au protocole. En août, un trader a perdu 550 000 $ en USDC via un faux site Hyperliquid atteint par une publicité payante dans les moteurs de recherche. Le faux site est à l'origine de la perte. Notre guide des wallets Hyperliquid explique comment sécuriser l'accès.
Le 15 septembre, les procureurs américains ont inculpé deux anciens ingénieurs de Robinhood pour avoir négocié des contrats perpétuels Hyperliquid à l'aide d'informations confidentielles sur un référencement. Hyperliquid est un lieu de négociation concerné par l'affaire et non un prévenu, mais les accusations confirment que les enquêteurs peuvent retracer les transactions onchain.
Comment Hyperliquid est-il réglementé ?
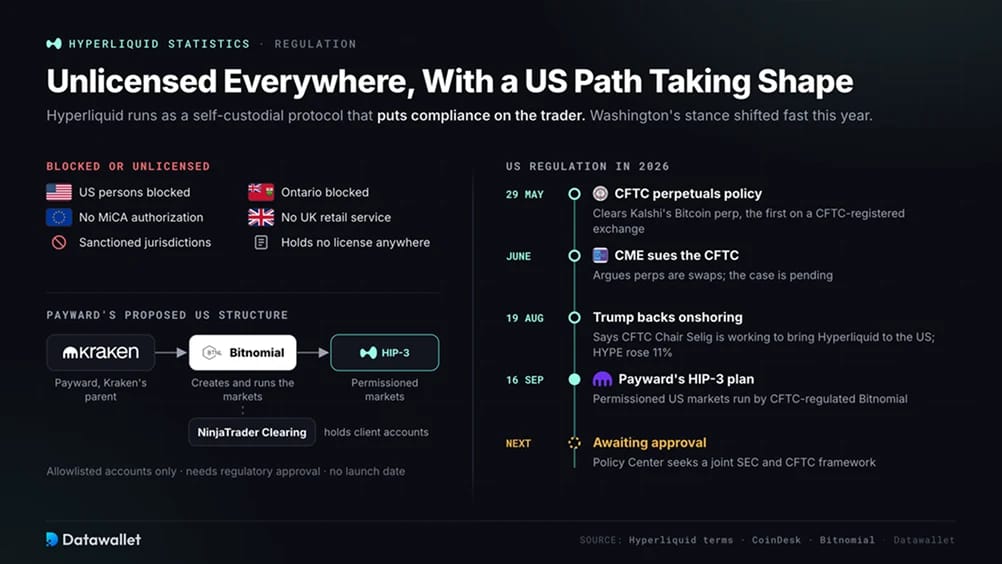
Hyperliquid ne détient aucune licence dans aucune juridiction. Les conditions d'utilisation du protocole en auto-conservation excluent les personnes américaines, les résidents de l'Ontario et les juridictions sanctionnées, et font peser la responsabilité de la conformité légale sur les traders. Il ne dispose d'aucun agrément MiCA européen et ne sert pas les clients particuliers du Royaume-Uni.
Les blocages géographiques actuels figurent dans notre guide Hyperliquid : pays pris en charge et pays soumis à restrictions. Notre article sur la disponibilité de Hyperliquid aux États-Unis présente les solutions de contournement utilisées par les Américains et leurs risques.
Le traitement des contrats perpétuels aux États-Unis a évolué en quelques mois. Le 29 mai, la Commission de négociation des contrats à terme sur matières premières a publié une politique sur les contrats perpétuels et a autorisé le contrat perpétuel Bitcoin de Kalshi en tant que produit de contrats à terme. Il est devenu le premier véritable contrat perpétuel sur une plateforme d'échange enregistrée auprès de la CFTC. CME a contesté la décision de l'agence en juin, estimant que les contrats perpétuels devraient être classés comme des swaps. La procédure judiciaire est toujours en cours.
Le 19 août, le président Trump a déclaré que le président de la CFTC, Michael Selig, œuvrait pour faire entrer Hyperliquid aux États-Unis de manière entièrement conforme et légale. HYPE a progressé de 11 % ce jour-là, bien que cette déclaration n'impose aucun engagement précis à l'agence.
Payward, la société mère de Kraken, a présenté le 16 septembre une structure à travers des projets de marchés HIP-3 avec autorisation destinés aux clients américains. Bitnomial, la plateforme d'échange et chambre de compensation régulée par la CFTC, rachetée par Payward en mai, créerait et administrerait ces marchés. NinjaTrader Clearing détiendrait les comptes clients, et le trading serait limité aux comptes autorisés. Une approbation réglementaire reste nécessaire, sans date de lancement fixée.
Par ailleurs, le Policy Center de Hyperliquid a demandé un cadre harmonisé entre la SEC et la CFTC et a déposé, avec tradeXYZ, une requête pour des contrats perpétuels sur l'énergie accessibles en continu.
Quelles perspectives pour Hyperliquid ?
La prochaine phase de Hyperliquid dépend de la capacité d'un accès réglementé et de nouvelles sources de revenus, ainsi que de la croissance portée par des développeurs externes, à devancer les concurrents et les déblocages de jetons.
Principaux développements qui façonneront l'année à venir :
- Un test de relocalisation aux États-Unis : la plateforme HIP-3 proposée par Payward serait le premier marché Hyperliquid exploité par une plateforme d'échange américaine enregistrée. Une approbation validerait le déploiement d'entreprises réglementées sur une infrastructure publique. Un refus laisserait les Américains accéder à HYPE via des ETF et des actions de trésorerie.
- Le rendement des réserves rejoint le rachat : le premier transfert AQAv2 arrive au Assistance Fund le 3 octobre. Lier les rachats aux soldes de stablecoins introduit la première source de financement qui ne se contracte pas lorsque l'activité de trading ralentit.
- HIP-4 au-delà des incitations : Outcome et Skew sont les premières plateformes de marchés de prédiction sans autorisation, les modèles sportifs attendant toujours d'être approuvés. L'activité après la fin de la campagne de remises d'Outcome montrera si le produit fidélise ses utilisateurs.
- Le prêt alimente la marge de portefeuille : l'emprunt manuel est la forme autonome d'un système qui réunira prêts, perps, spot et marchés de résultats dans un seul pool de collatéral. Cela améliore l'efficacité du capital tout en reliant les risques entre les produits.
- Concurrence sur les parts de marché : Aster, Lighter, Variational et edgeX ont progressé, tandis que la part d'Hyperliquid dans le volume des DEX de contrats perpétuels est passée d'environ 44 % à 34,6 % en six mois. Son avance bien plus nette en open interest suggère que les capitaux engagés restent, tandis que le volume stimulé par les incitations se déplace vers les concurrents.
- Pression des déblocages : les contributeurs principaux reçoivent chaque mois environ 9,9 millions de HYPE nouvellement débloqués, soit bien plus que les quelque 630 000 jetons retirés par les rachats mensuels aux prix actuels. La part vendue influencera la trajectoire de HYPE davantage que n'importe quel lancement de produit.
Conclusion
Avec 216,9 milliards de dollars de volume mensuel et un record de 18 milliards de dollars d'open interest, Hyperliquid reste la plus grande plateforme onchain de produits dérivés. Elle s'est aussi étendue à une plateforme financière. Les marchés de builders, les contrats de prédiction et le prêt natif représentent une part croissante de l'activité, avec peu de lien avec les jetons crypto.
Les frais se redressent, mais le revenu brut trimestriel reste inférieur d'un tiers à son pic de 2025, car les builders et les déployeurs reçoivent une part plus importante de chaque transaction. La quasi-totalité des revenus du protocole continue de financer des achats de HYPE. Ce mécanisme explique les plus hauts historiques du jeton autant que n'importe quel changement des fondamentaux.
La réglementation façonnera la prochaine étape. Une place de marché américaine soumise à autorisation, l'issue de la plainte de la CFTC contre CME et une demande soutenue pour les ETF détermineront si les prochains mille milliards de volume de trading d'Hyperliquid viendront des utilisateurs offshore actuels ou d'un bassin de capitaux bien plus vaste, jusque-là dans l'impossibilité d'y accéder.
Notre méthodologie
Cet article s'appuie sur des tableaux de bord de protocoles en direct, la documentation et les annonces officielles de Hyperliquid, ainsi que sur des dépôts réglementaires et des médias reconnus. Chaque chiffre a été vérifié à la source le jour de la publication.
Comment les données ont été compilées :
- Tableaux de bord DefiLlama : ils ont fourni les classements des DEX de perp et leur part de volume, l'open interest, les frais et les revenus, y compris les comptes de résultat trimestriels. Nous avons aussi utilisé leur TVL, l'offre de stablecoin, les classements HyperEVM et les données de prix et d'offre de HYPE.
- Annonces de Hyperliquid : elles ont fourni le chiffre record d'open interest et les paramètres de lancement du prêt, ainsi que le fonctionnement d'AQAv2, les règles de déploiement des HIP-3 et HIP-4 et la documentation sur le staking.
- Sources réglementaires : elles incluent le dépôt de BHYP auprès de la SEC, l'annonce de l'acquisition de Bitnomial et les documents d'accusation du Department of Justice rapportés par The Block dans l'affaire Robinhood.
- Communications des entreprises : ont été couverts la nomination du déployeur de trésorerie USDC de Coinbase, les projets HIP-3 de Payward et les avoirs déclarés de Hyperliquid Strategies.
- Couverture du marché : CoinDesk, The Block, CNBC et Forbes ont fourni des articles sur les flux des ETF, les déclarations de la CFTC et de la Maison-Blanche, les incidents de sécurité et l'analyse des rachats.
- Comparaison avec notre audit de mai : les chiffres actuels ont été comparés à la version de mai de cette page pour montrer les évolutions du volume, des frais, de l'open interest et de l'offre.
- Précision sur les données : la plupart des chiffres proviennent de tableaux de bord en direct et varient selon les prix des actifs, le positionnement des traders et l'évolution des protocoles. L'open interest peut varier du simple au double selon que la source compte un seul côté ou les deux côtés de chaque contrat.