
Les 8 principales statistiques et tendances des contrats à terme perpétuels sur crypto
Les huit statistiques ci-dessous montrent où en sont aujourd'hui le volume, l'open interest et la part de marché des contrats à terme perpétuels. Les chiffres proviennent de Coinglass, CoinGecko, DefiLlama, CoinDesk Research et des dépôts auprès de la CFTC, afin que les lecteurs puissent vérifier chaque chiffre à la source.
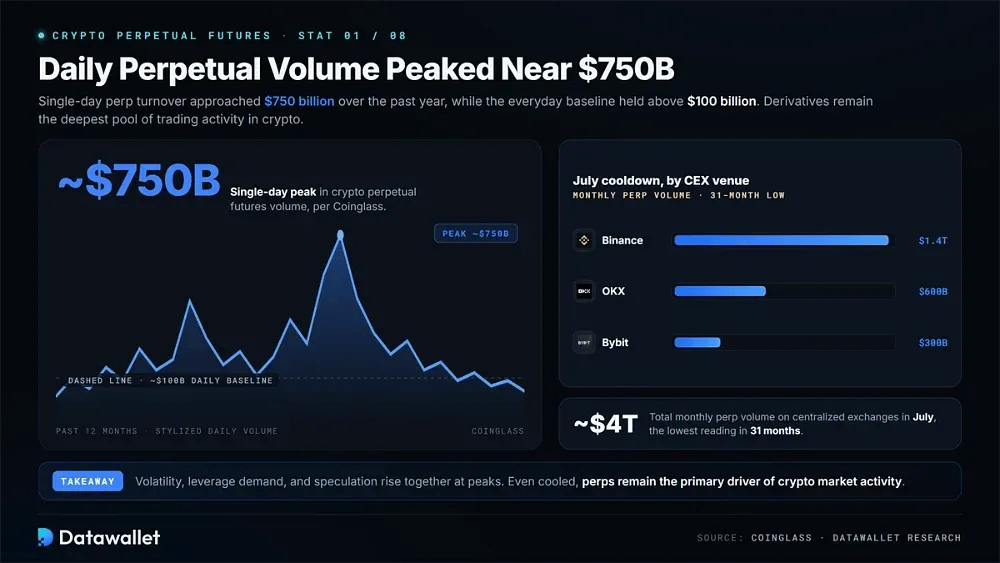
1. Le volume quotidien des contrats perpétuels a culminé près de 750 Md $
Le volume des contrats à terme perpétuels sur crypto a atteint un pic quotidien de près de 750 milliards de dollars au cours de l'année écoulée, selon les données de Coinglass. La volatilité, la demande d'effet de levier et la participation spéculative tendent à augmenter ensemble lors de pics de cette ampleur. Ce résultat souligne la place des contrats perpétuels comme plus grand bassin d'activité de trading des actifs numériques.
Le niveau de base quotidien est tout aussi significatif. Sur la vue à un an, le volume des contrats perpétuels a dépassé à plusieurs reprises 100 milliards de dollars par jour et a nettement grimpé lors des périodes de volatilité. Le trading de produits dérivés est donc resté le principal moteur de l'activité du marché crypto, sur les plateformes centralisées comme décentralisées.
Depuis le printemps, l'activité s'est refroidie. Le volume mensuel de contrats perpétuels sur les plateformes d'échange centralisées est tombé à environ 4 000 milliards de dollars en juillet, son plus bas niveau en 31 mois selon les chiffres rapportés de Coinglass. Binance en représentait environ 1 400 milliards de dollars, tandis qu'OKX en traitait environ 600 milliards de dollars et Bybit environ 300 milliards de dollars.
2. Les contrats perpétuels crypto échangés à 5x-10x dépassent le volume spot
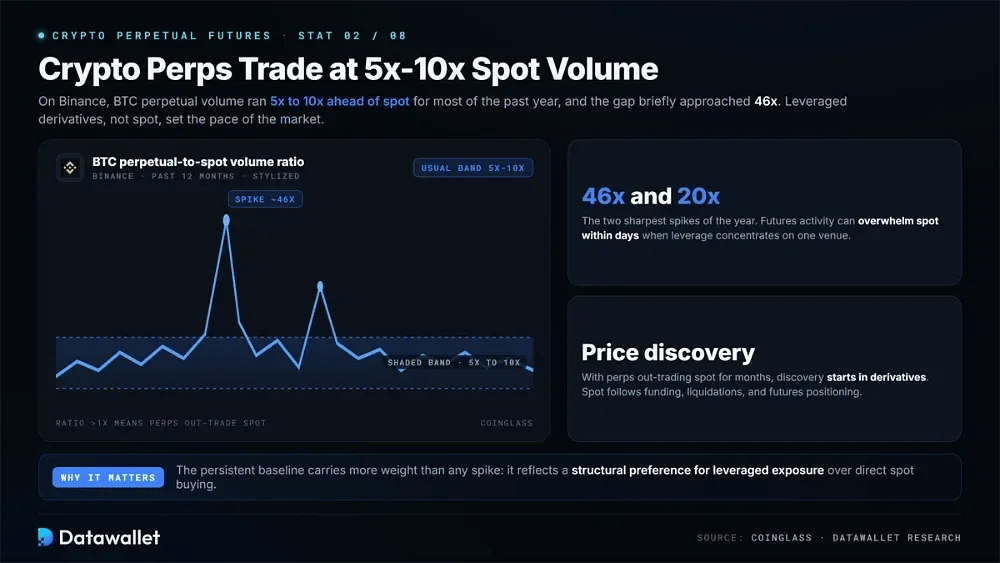
Sur Binance, les contrats à terme perpétuels BTC ont conservé une avance importante sur le volume spot tout au long de l'année écoulée. Les données de Coinglass montrent que le ratio contrats perpétuels/spot est généralement resté entre environ 5x et 10x, ce qui reflète la forte préférence des traders pour les produits dérivés à effet de levier plutôt que pour une exposition spot directe.
Aux extrêmes, l'écart s'est nettement creusé. Le ratio s'est brièvement approché de 46x et a dépassé 20x lors d'un autre pic marqué. Ces niveaux montrent à quelle vitesse l'activité sur futures peut submerger le trading spot pendant de courtes périodes de spéculation, de volatilité ou de positionnement à effet de levier concentré sur une seule plateforme.
Pour les traders, une base durable pèse plus qu'un pic isolé. Lorsque le volume des contrats perpétuels dépasse celui du spot dans de telles proportions pendant des mois, la découverte des prix commence de plus en plus sur les produits dérivés. Les marchés spot réagissent alors souvent au financement, aux liquidations et au positionnement sur les futures au lieu de les devancer.
3. Binance domine l'open interest des contrats perpétuels sur Bitcoin
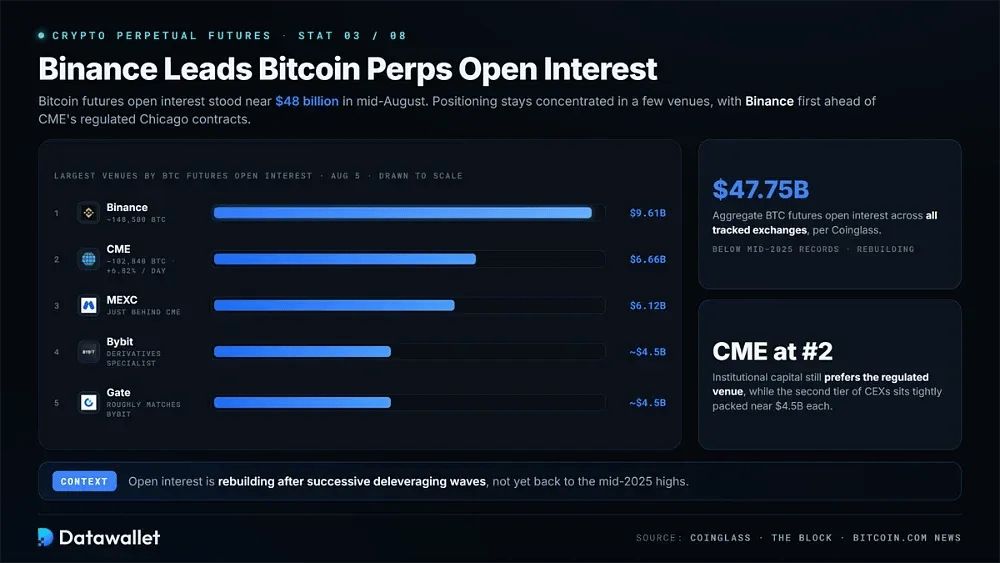
L'open interest des futures sur Bitcoin s'établissait près de 48 milliards de dollars à la mi-août. L'essentiel des positions reste concentré auprès d'un petit groupe de plateformes, Binance détenant la plus grande part individuelle devant les contrats réglementés du CME.
Plus grandes plateformes par open interest des contrats à terme Bitcoin, selon un relevé Coinglass du 5 août :
- Binance : environ 148 500 BTC en contrats ouverts, soit environ 9,61 milliards de dollars. La plateforme d'échange conserve ainsi la première place pour l'exposition aux contrats à terme Bitcoin parmi toutes les plateformes suivies.
- CME : environ 102 840 BTC, soit 6,66 milliards de dollars, placent le CME en deuxième position après une hausse de 6,82 % en un jour et montrent que les capitaux institutionnels préfèrent toujours nettement la place réglementée de Chicago.
- MEXC : près de 6,12 milliards de dollars d'open interest sur les futures Bitcoin, ce qui place la plateforme d'échange juste derrière CME mais bien devant la plupart des concurrents axés sur les particuliers.
- Bybit : près de 4,5 milliards de dollars de contrats Bitcoin en cours. Ce total maintient ce spécialiste des produits dérivés dans le peloton de tête, malgré une perte de terrain face à des concurrents plus récents durant ce cycle.
- Gate : environ 4,5 milliards de dollars également d'open interest sur les futures Bitcoin, soit à peu près autant que Bybit, ce qui montre à quel point le deuxième échelon des plateformes centralisées reste serré.
- Total du marché : l'open interest agrégé des contrats à terme sur Bitcoin avoisine 47,75 milliards de dollars sur l'ensemble des plateformes d'échange, selon Coinglass. Il reste inférieur aux records de mi-2025, mais se reconstitue après plusieurs vagues successives de désendettement.
Sources des données : données Coinglass sur les contrats à terme Bitcoin et The Block, part de l'open interest sur les contrats à terme Bitcoin.
4. Les régulateurs américains ont ouvert la porte aux contrats perpétuels domestiques
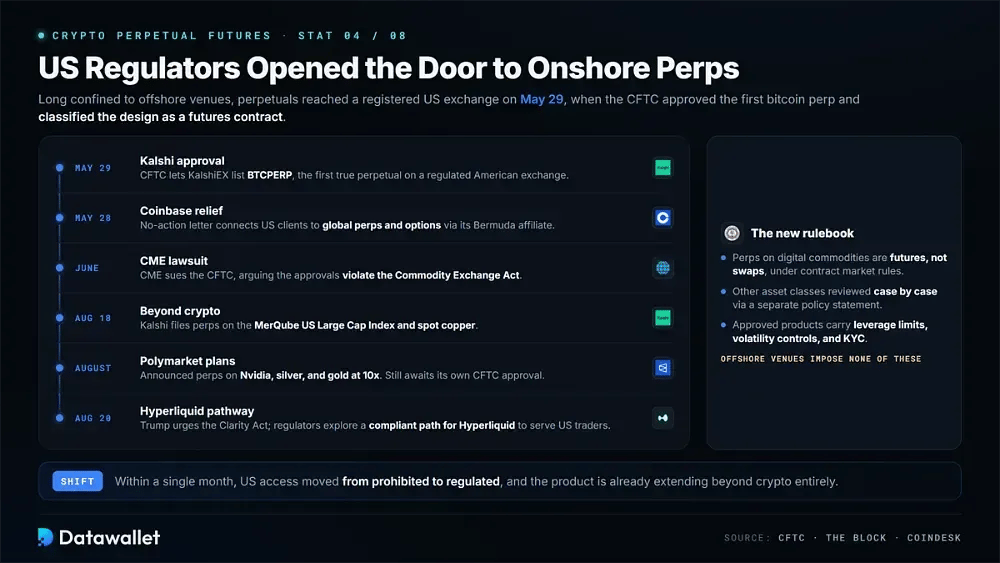
Pour les traders américains, les contrats à terme perpétuels sont longtemps restés cantonnés aux marchés offshore. Cela a changé le 29 mai, lorsque la CFTC a approuvé le premier contrat perpétuel sur bitcoin sur une plateforme d'échange américaine enregistrée, en classant ce produit comme un contrat à terme.
Principales étapes du virage des contrats à terme perpétuels aux États-Unis à ce jour :
- Approbation de Kalshi : la CFTC a rendu une ordonnance d'approbation autorisant KalshiEX à lister BTCPERP, un contrat réglé en espèces référençant le bitcoin spot et le premier véritable contrat perpétuel sur une plateforme d'échange américaine réglementée.
- Assouplissement pour Coinbase : Une lettre de non-intervention publiée le jour même permet à Coinbase Financial Markets de connecter ses clients américains à des contrats perpétuels et des options mondiaux via sa filiale des Bermudes, les cryptomonnaies servant de garantie de marge.
- Déclaration de politique : la Commission a classé les contrats perpétuels sur matières premières numériques parmi les contrats à terme plutôt que parmi les swaps. Elle s'est également engagée à examiner les contrats perpétuels sur d'autres classes d'actifs au cas par cas.
- Garde-fous : les produits approuvés comprennent des plafonds d'effet de levier, des contrôles de volatilité et des vérifications d'identité (KYC). Les plateformes offshore comme Hyperliquid n'imposent pas ces restrictions sur leurs marchés sans autorisation préalable.
- Procès du CME : CME Group a poursuivi la CFTC et son président Michael Selig en juin, soutenant que les approbations accordées à Kalshi et Coinbase violaient le Commodity Exchange Act et nuisaient à son activité.
- Nouveaux dépôts : Kalshi a déposé le 18 août une demande pour lister des contrats perpétuels indexés sur le MerQube US Large Cap Index et sur le cuivre spot, étendant ainsi le produit bien au-delà des cryptos.
- Projets de Polymarket : le rival de Kalshi sur les marchés de prédiction a annoncé des contrats perpétuels référençant des actions comme Nvidia, ainsi que l'argent et l'or, avec un effet de levier de 10x. Il attend encore sa propre approbation de la CFTC.
- Voie pour Hyperliquid : le président Trump a exhorté le Congrès à adopter le Clarity Act en août et a déclaré que les régulateurs étudient une voie conforme permettant à Hyperliquid de servir les traders américains.
Sources des données : ordonnance d'approbation de la CFTC du 29 mai, ainsi que les articles de The Block et de CoinDesk jusqu'au 20 août.
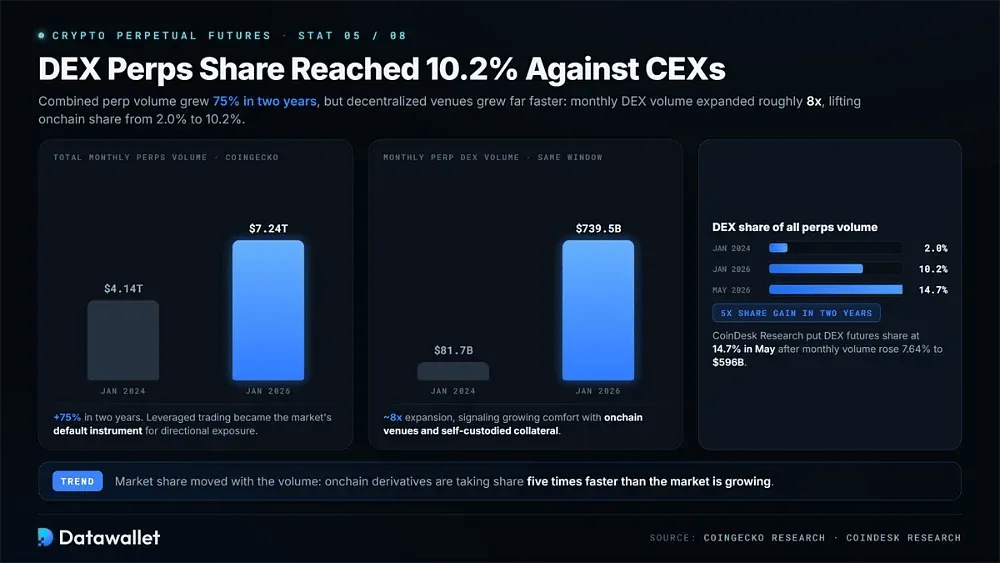
5. La part des contrats perpétuels sur DEX a atteint 10,2 % face aux CEX
Le volume combiné des contrats à terme perpétuels sur crypto a augmenté de 75 % en deux ans, passant de 4 140 milliards de dollars en janvier 2024 à 7 240 milliards de dollars en janvier de cette année, selon CoinGecko Research. Sur cette période, les contrats perpétuels ont continué de gagner du terrain, le trading à effet de levier devenant l'instrument par défaut du marché pour une exposition directionnelle.
La croissance la plus rapide est venue des plateformes décentralisées. Le volume mensuel des perp DEX est passé de 81,74 à 739,48 milliards de dollars sur la même période, soit une expansion d'environ 8x. Ce rythme a largement dépassé la croissance du marché dans son ensemble et traduit une confiance croissante des traders envers les plateformes de produits dérivés onchain et le collatéral en auto-conservation.
La part de marché a évolué avec le volume. Les DEX sont passés de 2,0 % du volume total des contrats perpétuels en janvier 2024 à 10,2 % en janvier de cette année, soit une multiplication par cinq. CoinDesk Research a ensuite estimé la part des contrats à terme sur DEX à 14,7 % en mai, après une hausse des volumes mensuels de 7,64 % à 596 milliards de dollars.
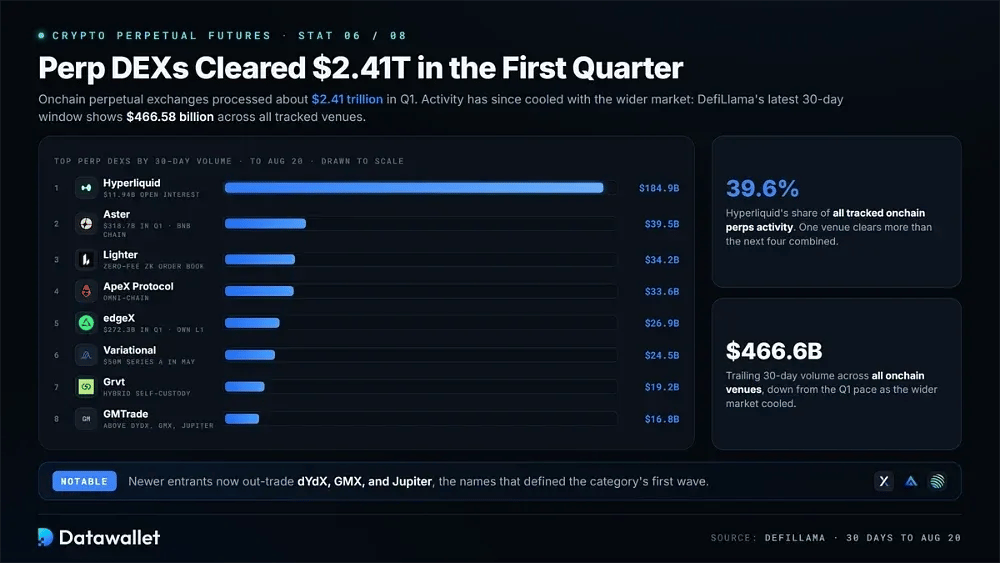
6. Les DEX de contrats perpétuels ont compensé 2 410 Md $ au premier trimestre
Les DEX de contrats perpétuels ont traité environ 2 410 milliards de dollars du 1er janvier au 30 mars. L'activité a depuis ralenti avec l'ensemble du marché : la dernière fenêtre de 30 jours de DefiLlama affiche 466,58 milliards de dollars sur l'ensemble des plateformes onchain suivies.
Principales DEX de perpetual par volume d'échanges, 30 jours jusqu'au 20 août :
- Hyperliquid : 184,91 milliards de dollars de volume sur 30 jours et 11,94 milliards de dollars d'open interest. La plateforme représente environ 39,6 % de l'ensemble de l'activité des contrats perpétuels onchain suivie par DefiLlama.
- Aster : 39,49 milliards de dollars sur le dernier mois glissant, ce qui suffit pour la deuxième place parmi les DEX de contrats perpétuels, après que la plateforme de BNB Chain a réalisé 318,70 milliards de dollars au T1.
- Lighter : 34,23 milliards de dollars sur son carnet d'ordres zkLighter sans frais, ce qui maintient la plateforme d'échange zk-rollup en tête du groupe qu'elle a rejoint lors de la course aux points de l'an dernier.
- ApeX Protocol : 33,58 milliards de dollars au cours des 30 derniers jours, un excellent résultat pour la plateforme d'échange omni-chain, classée sixième au total en volume au premier trimestre.
- edgeX : 26,86 milliards de dollars sur sa Layer 1 dédiée, dans la continuité de l'élan qui a porté la plateforme d'échange à 272,28 milliards de dollars de volume sur les trois premiers mois.
- Variational : 24,50 milliards de dollars sur la dernière période, soutenu par une série A de 50 millions de dollars levée en mai pour étendre sa couverture de contrats perpétuels sur matières premières et cryptos.
- Grvt : 19,23 milliards de dollars pour la plateforme d'échange hybride. Elle combine l'auto-conservation avec un moteur d'appariement de type centralisé et propose une gamme croissante de paires sur actions et matières premières.
- GMTrade : 16,84 milliards de dollars de volume mensuel, ce qui place ce nouvel acteur devant plusieurs rivaux plus connus, dont dYdX, GMX et Jupiter, dans les classements actuels de DefiLlama.
Source des données : DefiLlama, 30 jours jusqu'au 20 août.
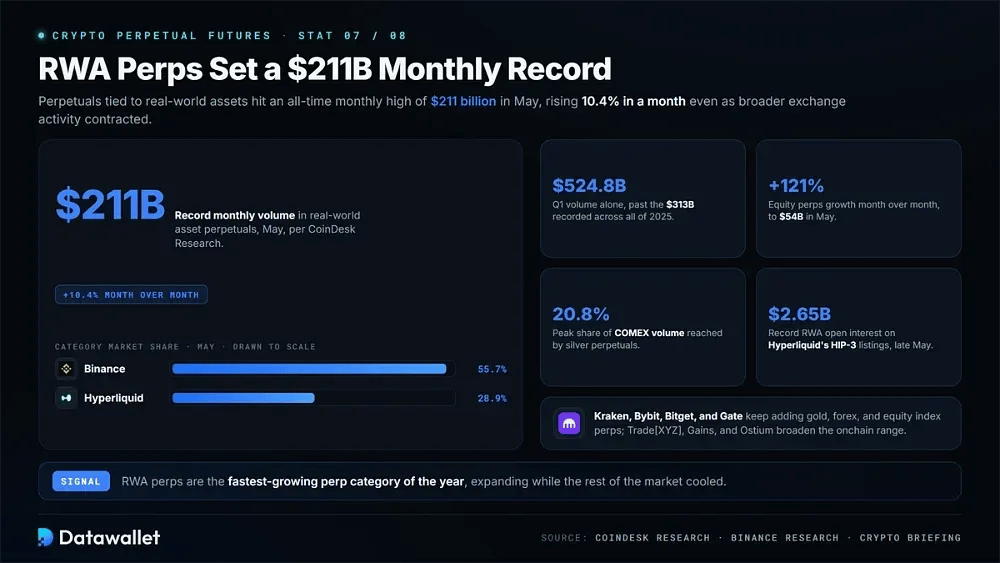
7. Les contrats perpétuels RWA établissent un record mensuel de 211 Md $
Les contrats à terme perpétuels adossés à des actifs du monde réel ont atteint un record mensuel de 211 milliards de dollars en mai, selon CoinDesk Research. Le volume a progressé de 10,4 % en un mois, alors même que l'activité globale des plateformes d'échange s'est contractée. Binance dominait la catégorie avec 55,7 % de part de marché, suivie de Hyperliquid avec 28,9 %.
La croissance cette année a été forte. Le volume du T1 a atteint environ 524,8 milliards de dollars, dépassant les 313 milliards de dollars enregistrés sur l'ensemble de 2025. Les contrats perpétuels sur actions ont progressé de 121 % d'un mois sur l'autre pour atteindre 54 milliards de dollars en mai. Binance Research a également indiqué que les contrats perpétuels sur l'argent ont culminé à 20,8 % du volume du COMEX.
Les plateformes centralisées, dont Kraken, Bybit, Bitget et Gate, continuent d'ajouter des perps sur l'or, le forex et les indices actions. Onchain, Trade[XYZ], Gains Network et Ostium élargissent la gamme de produits disponibles. Grâce à ses listings sans autorisation préalable HIP-3, l'open interest des actifs du monde réel de Hyperliquid a atteint un record de 2,65 milliards de dollars fin mai.
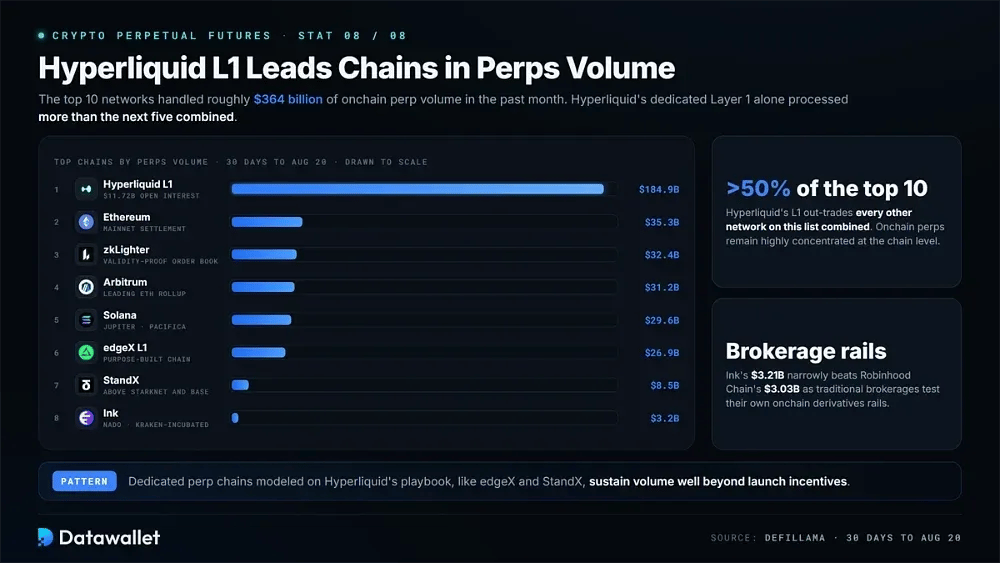
8. Hyperliquid L1 domine les chaînes en volume de contrats perpétuels
Le trading de contrats perpétuels onchain reste très concentré au niveau des chaînes. Les 10 premiers réseaux ont traité environ 364 milliards de dollars de volume au cours du dernier mois. Le Layer 1 dédié de Hyperliquid a, à lui seul, traité plus que les cinq suivants réunis.
Principales chaînes par volume de contrats perpétuels, 30 jours jusqu'au 20 août :
- Hyperliquid L1 : 184,92 milliards de dollars de volume mensuel de contrats perpétuels et 11,72 milliards de dollars d'open interest, soit une empreinte onchain plus importante que celle de tous les autres réseaux de cette liste réunis.
- Ethereum : 35,34 milliards de dollars de contrats perpétuels réglés sur le mainnet. Ce chiffre montre que la plus ancienne chaîne de contrats intelligents soutient encore un trading à effet de levier significatif, malgré des coûts plus élevés que sur les plateformes plus récentes.
- zkLighter : 32,43 milliards de dollars traités via le carnet d'ordres zero-knowledge de Lighter, qui règle les correspondances avec des preuves de validité tout en maintenant des vitesses d'exécution adaptées aux teneurs de marché professionnels exigeants.
- Arbitrum : 31,18 milliards de dollars sur ses protocoles de contrats perpétuels résidents, ce qui maintient le principal rollup Ethereum d'une courte avance sur Solana pour le trading avec effet de levier durant cette fenêtre mensuelle.
- Solana : 29,64 milliards de dollars provenant de plateformes telles que Jupiter et Pacifica. Cette chaîne à haut débit conserve donc une base active de trading à effet de levier, au-delà de ses marchés spot de memecoins.
- edgeX L1 : 26,86 milliards de dollars sur la blockchain conçue spécialement par la plateforme d'échange, ce qui montre que les réseaux de perps dédiés, inspirés de la méthode de Hyperliquid, peuvent maintenir un volume bien au-delà de leurs incitations de lancement.
- StandX : 8,52 milliards de dollars pour le réseau dédié plus récent, nettement au-dessus des 6,71 milliards de dollars de Starknet et des 5,21 milliards de dollars de Base sur la même fenêtre de comparaison glissante de 30 jours.
- Ink : 3,21 milliards de dollars via Nado, la principale plateforme de perp de la chaîne incubée par Kraken. Ce montant dépasse de peu les 3,03 milliards de dollars de Robinhood Chain, alors que les courtiers traditionnels testent leurs propres infrastructures de produits dérivés onchain.
Source des données : DefiLlama, 30 jours jusqu'au 20 août.
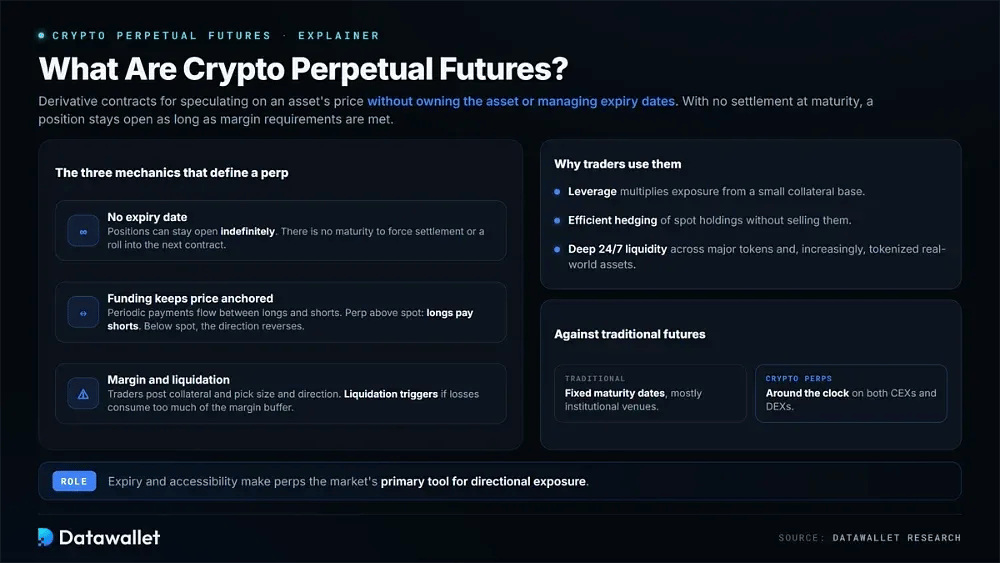
Que sont les contrats à terme perpétuels sur crypto ?
Les plateformes d'échange de contrats à terme perpétuels de cryptomonnaies proposent des contrats dérivés qui permettent aux traders de spéculer sur le prix d'un actif sous-jacent sans le détenir ni gérer de dates d'expiration. Comme il n'y a pas de règlement à l'échéance, une position peut rester ouverte indéfiniment tant que le trader continue de satisfaire aux exigences de marge.
Pour maintenir les contrats alignés sur les cours spot, les plateformes d'échange utilisent un mécanisme de financement qui transfère périodiquement des paiements entre positions longues et courtes. Lorsque les contrats perpétuels s'échangent au-dessus du spot, les positions longues paient généralement les positions courtes. S'ils passent sous le spot, le sens du paiement s'inverse généralement jusqu'à ce que les prix convergent à nouveau.
Les contrats perpétuels sont prisés pour leur effet de levier, leur couverture efficace et leur liquidité profonde, disponible en continu, sur les principaux jetons et, de plus en plus, sur des actifs du monde réel tokenisés. Les traders déposent une garantie et choisissent la taille et le sens de leur position. La liquidation intervient lorsque les pertes consomment une part trop importante de la marge qui soutient la position ouverte.
L'échéance et l'accessibilité sont les principales différences structurelles avec les contrats à terme traditionnels. Les contrats traditionnels arrivent à échéance à des dates fixes et sont surtout utilisés sur des plateformes institutionnelles. Les perpétuels crypto, eux, se négocient en continu sur des plateformes d'échange centralisées et décentralisées, ce qui en fait le principal outil du marché pour une exposition directionnelle.
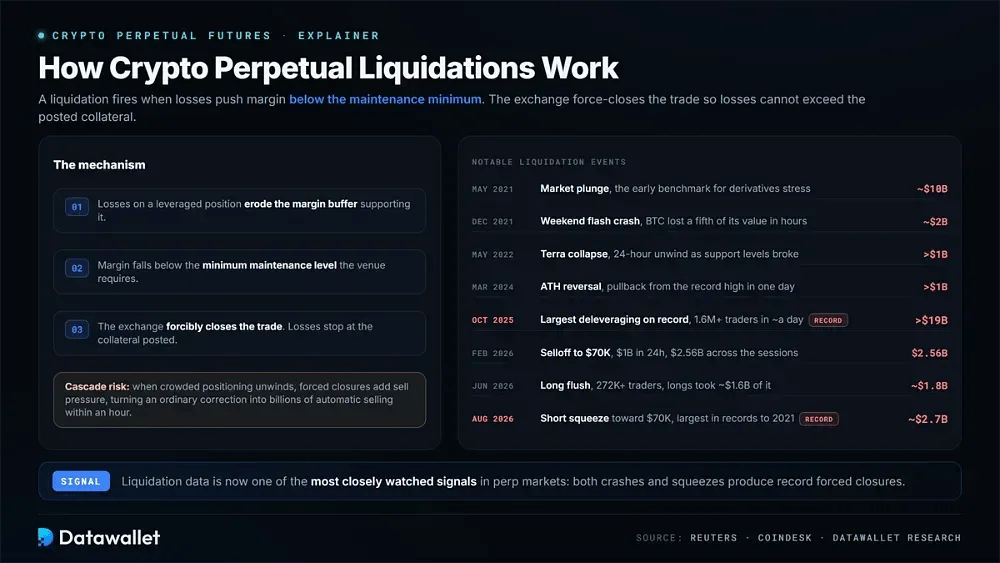
Comment fonctionnent les liquidations sur contrats perpétuels crypto
Une liquidation en crypto survient lorsque les pertes font passer la marge d'un trader sous le niveau minimum de maintenance requis pour conserver ouverte une position sur contrats à terme perpétuels. À ce stade, la plateforme d'échange ferme de force la transaction afin que les pertes ne puissent pas dépasser le collatéral initialement déposé.
Ce mécanisme protège les plateformes et les contreparties, mais il peut amplifier la volatilité. Si de nombreux traders à effet de levier sont positionnés dans le même sens, les clôtures forcées créent une pression immédiate sur le marché. Une correction ordinaire peut alors se transformer en milliards de dollars de ventes automatiques en une seule heure de trading.
Par conséquent, les données de liquidation sont devenues l'un des signaux les plus surveillés sur les marchés de contrats à terme perpétuels. Elles aident à expliquer les mouvements violents du marché crypto lors de positions surchargées, de liquidité faible le week-end et de chocs macroéconomiques plus larges. Les krachs comme les short squeezes provoquent désormais régulièrement des fermetures forcées records.
Événements de liquidation notables sur le marché crypto
- Krach de mai 2021 : environ 10 milliards de dollars de positions crypto à effet de levier ont été liquidées pendant la chute du marché. Cet événement est ensuite devenu une référence pour les tensions extrêmes liées aux produits dérivés sur le marché encore jeune des contrats perpétuels.
- Krach éclair de décembre 2021 : une forte vague de ventes de Bitcoin un week-end a balayé environ 2 milliards de dollars de positions, BTC perdant brièvement environ un cinquième de sa valeur en quelques heures.
- Effondrement de Terra en mai 2022 : plus de 1 milliard de dollars de positions en contrats à terme crypto ont été liquidées en 24 heures, alors que l'écosystème Terra s'effondrait et que les principaux actifs franchissaient à la baisse des niveaux de support techniques clés.
- Retournement du record de mars 2024 : le repli de Bitcoin après un nouveau record historique a déclenché plus de 1 milliard de dollars de liquidations à effet de levier sur les actifs numériques en une seule journée.
- Choc de liquidation d'octobre 2025 : plus de 19 milliards de dollars de positions à effet de levier ont été liquidées en environ une journée, touchant plus de 1,6 million de traders, lors du plus important désendettement crypto de l'histoire.
- Vague de ventes de février : Reuters a rapporté environ 1 milliard de dollars de liquidations de Bitcoin en 24 heures le 5 février. Sur l'ensemble des séances voisines, le total a atteint 2,56 milliards de dollars alors que les prix testaient 70 000 $.
- Purge de juin : environ 1,8 milliard de dollars de positions à effet de levier ont été liquidées le 2 juin, touchant plus de 272 000 traders. Les positions longues ont représenté près de 1,6 milliard de dollars des pertes.
- Short squeeze d'août : une hausse vers 70 000 $ le 20 août a liquidé près de 2,7 milliards de dollars de positions short en 24 heures, la plus importante fermeture forcée de positions short enregistrée depuis 2021.
Terminologie clé du trading de contrats perpétuels crypto
Un petit ensemble de termes récurrents liés aux contrats perpétuels facilite la lecture des tableaux de bord des plateformes d'échange et la comparaison des produits entre plateformes centralisées et décentralisées. Ils sont aussi essentiels à la gestion du risque de trading.
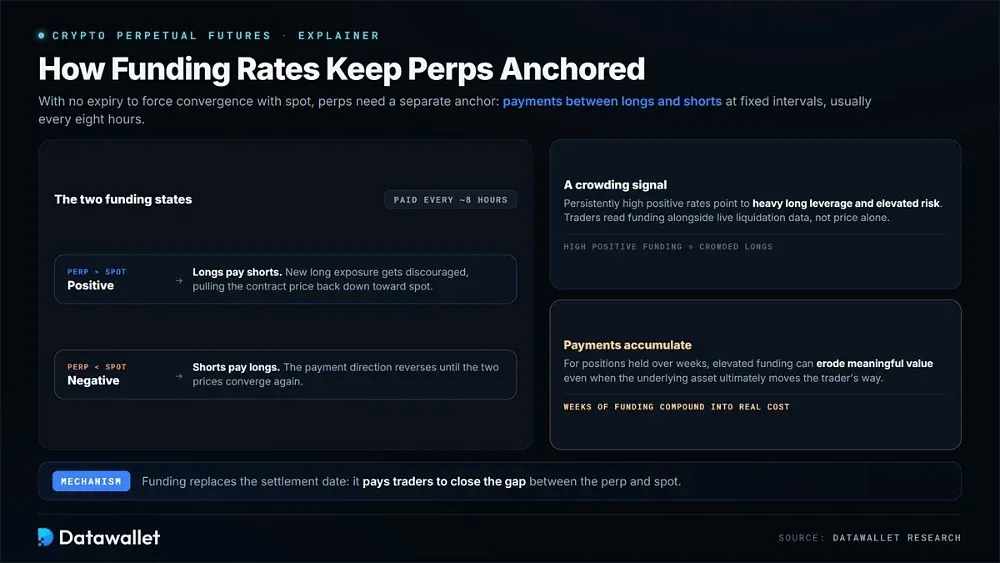
Comment les funding rates maintiennent les perps ancrés
Les contrats perpétuels n'ayant pas de date d'expiration pour forcer la convergence avec le spot, ils nécessitent un mécanisme distinct d'ancrage du prix. Les funding rates assurent ce rôle via des paiements entre détenteurs de positions longues et courtes à intervalles fixes, généralement toutes les huit heures.
Si un contrat perpétuel se négocie au-dessus du spot, le financement devient positif. Les positions longues paient les positions courtes, ce qui décourage l'exposition longue supplémentaire et aide à faire baisser le prix du contrat. Lorsque le contrat perpétuel se négocie sous le spot, un financement négatif inverse le sens de ces paiements.
Le funding indique aussi à quel point le positionnement est devenu saturé. Des taux positifs durablement élevés révèlent un fort effet de levier à l'achat et un risque accru. Les traders suivent donc le funding en parallèle des données de liquidation en direct, plutôt que de se fier au seul prix.
Pour les positions conservées sur de longues périodes, ces paiements s'accumulent. Des semaines de funding élevé peuvent éroder une valeur significative, même lorsque l'actif sous-jacent évolue finalement dans le sens du trader.
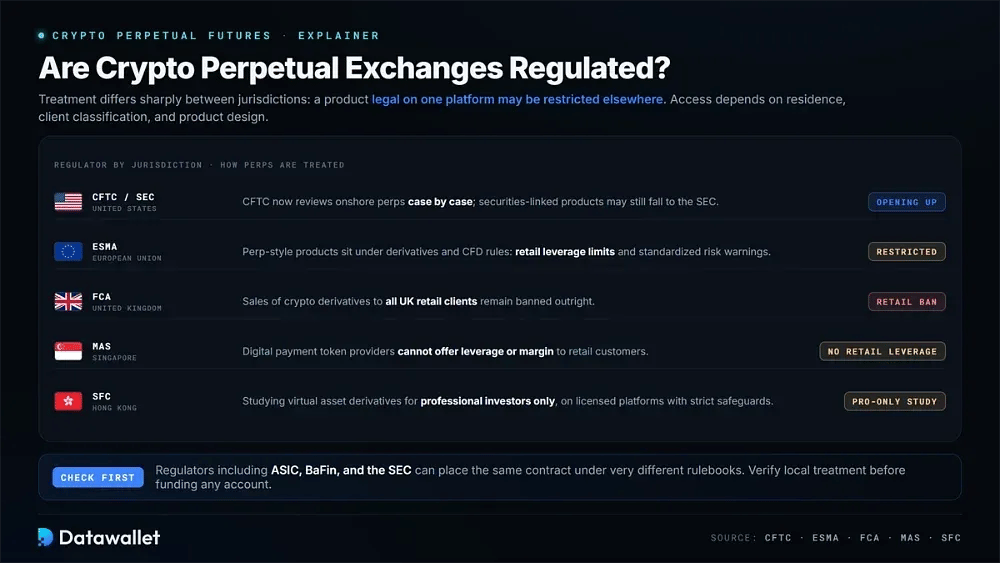
Réglementation des contrats perpétuels crypto
La réglementation des contrats à terme perpétuels diffère fortement d'une juridiction à l'autre. Un produit légalement disponible sur une plateforme peut être restreint ailleurs. Aux États-Unis, la supervision des contrats à terme relève de la CFTC, qui examine désormais les contrats perpétuels domestiques au cas par cas. Les produits liés à des valeurs mobilières peuvent toujours relever de la compétence de la SEC.
En Europe et au Royaume-Uni, les produits de type contrats perpétuels relèvent souvent des règles existantes sur les produits dérivés ou les CFD plutôt que de cadres spécifiques aux cryptos. Le cadre de l'ESMA impose des limites d'effet de levier sur les CFD pour les particuliers et des avertissements standardisés sur les risques. La FCA, pour sa part, continue d'interdire purement et simplement la vente de produits dérivés sur cryptoactifs à tous les clients particuliers du Royaume-Uni.
Les règles sont également fragmentées en Asie. La MAS de Singapour a interdit aux prestataires de jetons de paiement numériques de proposer de l'effet de levier ou de la marge aux clients particuliers. La SFC de Hong Kong étudie les produits dérivés d'actifs virtuels réservés aux investisseurs professionnels, sous réserve de garanties strictes pour les plateformes agréées et d'exigences de conduite renforcées.
Pour les traders, l'accès dépend en définitive de la résidence, de la classification du client et de la conception du produit. Des régulateurs comme ASIC, BaFin et la SEC peuvent soumettre un même contrat à des règles très différentes. Il convient donc de vérifier le traitement local avant d'alimenter un compte de trading.
Comment les États-Unis se sont ouverts aux contrats perpétuels
En un seul mois, l'accès des États-Unis aux contrats perpétuels est passé de interdit à réglementé, un changement que The Block a couvert au fil de son déroulement. Ce changement aide à expliquer les différences structurelles qui séparent désormais les produits onshore de leurs équivalents offshore.
La décision de la CFTC
Michael Selig, confirmé président de la CFTC en décembre 2025, a annoncé le changement à l'Institut Milken en mars. Il a déclaré que les contrats perpétuels cotés aux États-Unis arriveraient d'ici environ un mois. La Commission a tenu parole le 29 mai.
L'approbation n'était qu'une partie de l'enjeu. Pour la première fois, la CFTC a classé les contrats perpétuels comme des contrats à terme plutôt que comme des swaps. Ils relèvent ainsi des règles des marchés de contrats désignés, plutôt que d'un régime réglementaire bien plus lourd.
La Commission a également publié une déclaration de politique distincte instaurant un examen au cas par cas pour d'autres classes d'actifs, tandis que les orientations du personnel portaient sur les contrats perpétuels cotés à l'étranger et sur la marge des clients. Kalshi a depuis déposé une demande pour des contrats perpétuels sur un indice actions américain de grandes capitalisations et sur le cuivre.
En août, cette orientation réglementaire s'était durcie. Trump a organisé un sommet crypto à la Maison-Blanche en présence de Selig et du président de la SEC Paul Atkins, ainsi que de dirigeants de Coinbase, Ripple, Kraken, Nasdaq et CME. Il a pressé les législateurs d'adopter le CLARITY Act.
Le lendemain, la CFTC a réuni son premier comité consultatif sur l'innovation, consacré aux cryptoactifs, à l'intelligence artificielle et aux marchés de prédiction. Selig avait déclaré en juin que ce type de technologie onchain transformerait les marchés et que les régulateurs souhaitaient créer une voie conforme pour celle-ci.
Ce que les contrats perpétuels onshore ne peuvent égaler
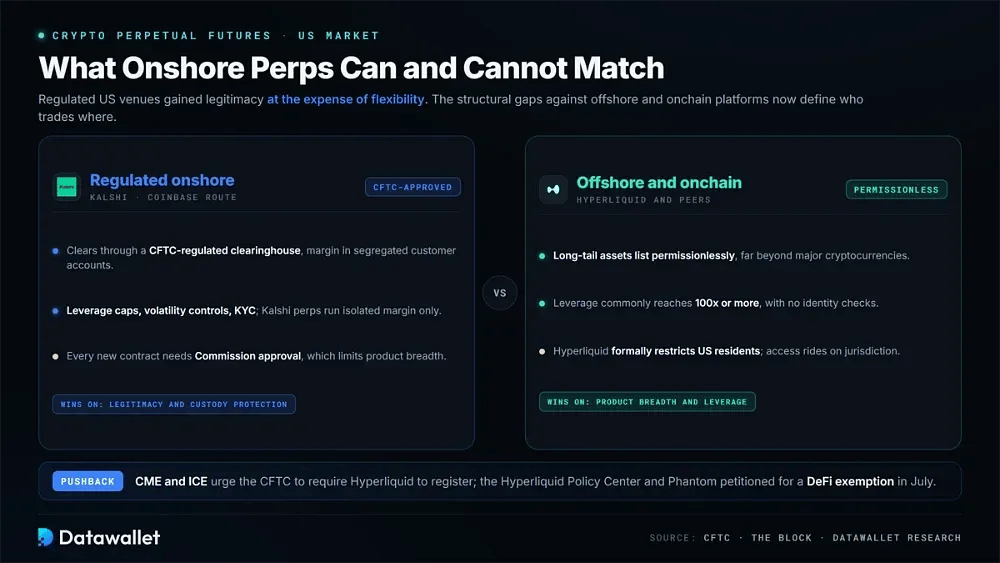
Les plateformes réglementées gagnent en légitimité au détriment de la flexibilité. Les contrats Kalshi sont compensés par une chambre de compensation réglementée par la CFTC, avec une marge conservée sur des comptes clients ségrégués. Chaque nouveau contrat nécessite aussi l'approbation de la Commission avant sa cotation.
Cette exigence limite l'étendue de l'offre. Les plateformes offshore et onchain peuvent lister sans autorisation des actifs de longue traîne, ce qui pousse les traders souhaitant une exposition au-delà des principales cryptomonnaies vers des plateformes telles que Hyperliquid, qui restreint formellement les résidents américains.
Il existe aussi un net écart en matière d'effet de levier. Les contrats onshore intègrent des contrôles de volatilité et une vérification d'identité, alors que l'effet de levier offshore atteint couramment 100x ou plus. Les produits perpétuels de Kalshi fonctionnent actuellement uniquement avec une marge isolée.
Les plateformes d'échange historiques ont riposté. CME et ICE ont exhorté la CFTC à exiger l'enregistrement de Hyperliquid, invoquant des lacunes dans la surveillance des clients et un risque de manipulation liés aux contrats pétroliers. En juillet, le Hyperliquid Policy Center et Phantom ont demandé une exemption pour la DeFi.
DEX de contrats perpétuels contre CEX de contrats perpétuels
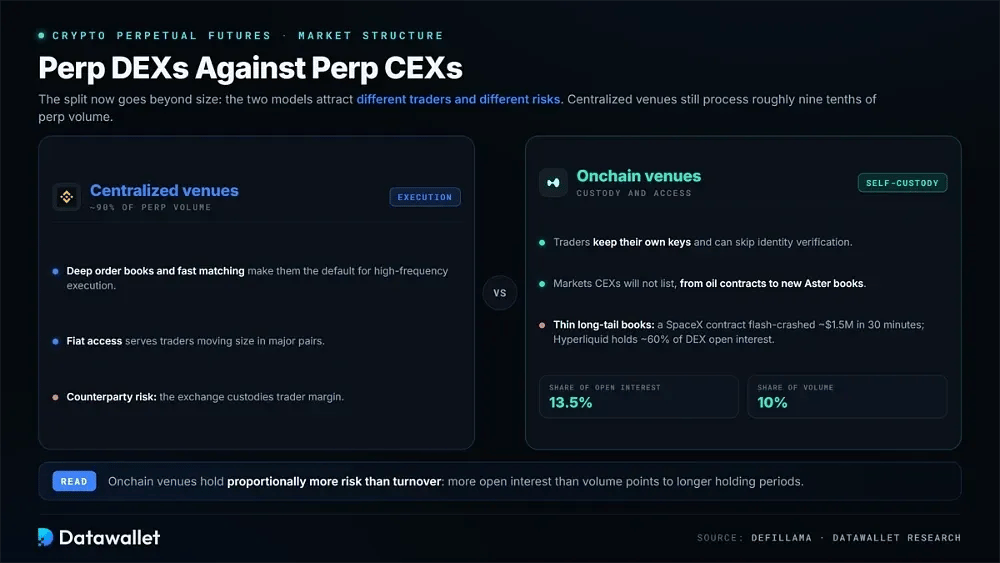
La différence entre les plateformes de contrats perpétuels centralisées et onchain ne se limite plus à la taille du marché. Elles attirent des types de traders différents et comportent des formes de risque différentes, une séparation que reflètent les données sur les produits dérivés de DefiLlama.
Où chaque modèle l'emporte
Les plateformes d'échange centralisées traitent encore environ neuf dixièmes du volume des contrats perpétuels. Leurs carnets d'ordres profonds et leur appariement rapide en font le choix par défaut pour l'exécution haute fréquence, tandis que l'accès à la monnaie fiat sert les traders qui déplacent de gros montants sur les paires principales.
Les plateformes onchain rivalisent plutôt sur la conservation et l'accès. Les traders gardent leurs propres clés et peuvent se passer de la vérification d'identité. Ils accèdent aussi à des marchés que les plateformes d'échange centralisées ne référenceront pas, notamment les contrats sur le pétrole et des carnets plus récents disponibles sur Aster.
L'open interest montre la différence la plus nette entre les deux modèles. Les plateformes onchain représentent 13,5 % des positions ouvertes, mais seulement 10 % du volume. Détenir proportionnellement plus de risque que de rotation suggère des durées de détention plus longues.
Les risques des plateformes onchain
Les contrats de longue traîne peuvent devenir dangereux lorsque la liquidité est faible. Dans un exemple, un krach éclair sur le contrat de valorisation de SpaceX sur Hyperliquid a effacé environ 1,5 million de dollars de valeur notionnelle en trente minutes, après qu'une position surdimensionnée a rencontré un carnet d'ordres vide.
Le référencement sans autorisation préalable crée un compromis connexe. Les mêmes cadres qui permettent à n'importe qui de créer un marché peuvent produire des contrats presque sans profondeur. Dans ces conditions, une seule transaction peut déplacer le prix bien au-delà de ce que la valorisation sous-jacente justifierait.
Le segment présente aussi une concentration importante. Hyperliquid détient à lui seul près de 60 % de l'open interest des DEX de contrats perpétuels, ce qui rend le marché très dépendant d'un seul protocole fonctionnant sans incident, comme le suit notre page de statistiques Hyperliquid.
Les risques du trading de perpetual futures
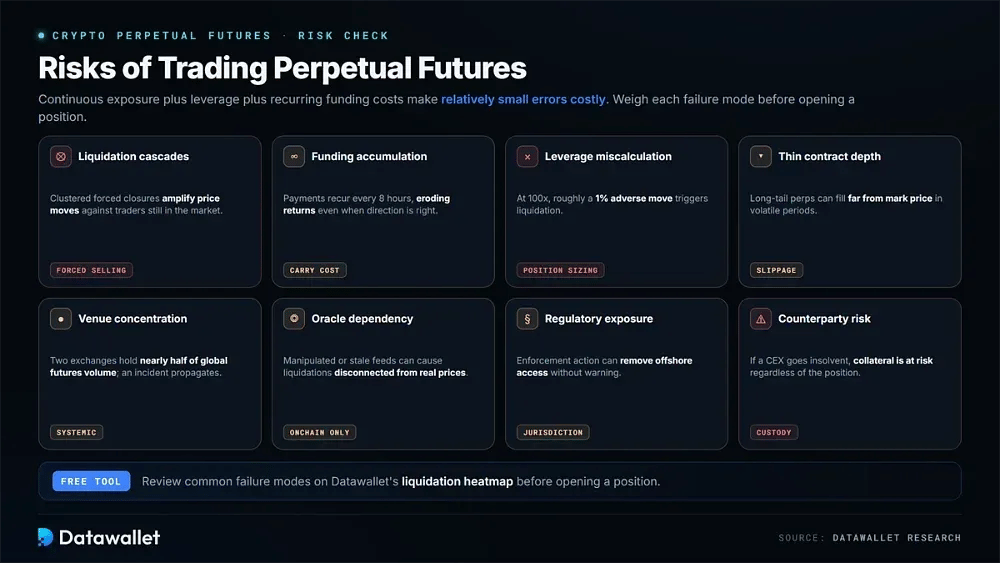
Les contrats perpétuels combinent une exposition continue, un effet de levier et des coûts de financement récurrents, ce qui rend coûteuses des erreurs relativement faibles. Avant d'ouvrir une position, les traders peuvent examiner gratuitement les scénarios d'échec courants sur une carte thermique des liquidation.
Pesez chacun de ces risques avant de négocier des contrats perpétuels :
- Cascades de liquidations : les positions à effet de levier se ferment automatiquement lorsque la marge devient insuffisante. Lorsque les liquidations se concentrent, elles peuvent amplifier les mouvements de prix contre les traders encore sur le marché.
- Accumulation du financement : Les paiements de financement reviennent toutes les huit heures et érodent les rendements sur de longues périodes de détention, même lorsque le trader anticipe correctement la direction finale du prix.
- Mauvais calcul de l'effet de levier : des multiples plus élevés réduisent le mouvement défavorable nécessaire pour anéantir une position. Avec un effet de levier de 100x, un mouvement d'environ 1 % contre le trader déclenche la liquidation.
- Faible profondeur des contrats : en période de volatilité, les perpétuels à longue traîne peuvent être exécutés loin du prix de référence, produisant des exécutions nettement moins favorables que les entrées modélisées.
- Concentration des plateformes : deux plateformes d'échange représentent près de la moitié du volume mondial des contrats à terme ; un incident chez l'une ou l'autre peut donc se propager à l'ensemble du marché.
- Dépendance aux oracles : les contrats perpétuels onchain s'appuient sur des flux d'oracles pour les prix. Des données manipulées ou obsolètes peuvent donc provoquer des liquidations déconnectées des prix réels du marché.
- Exposition réglementaire : les plateformes offshore appliquent des restrictions selon les juridictions, et une mesure coercitive peut supprimer l'accès sans préavis.
- Risque de contrepartie : les plateformes d'échange centralisées assurent la conservation de la marge des traders. Si une plateforme d'échange devient insolvable, le collatéral reste exposé, quelle que soit la performance de la position.
Conclusion
Les contrats à terme perpétuels occupent le centre de la structure du marché crypto. Le volume d'échanges représente plusieurs fois celui du spot, les produits dérivés mènent de plus en plus la formation des prix, et les contrats perpétuels se sont étendus au-delà de la cryptomonnaie, vers les matières premières et les actions.
Deux changements structurels ont marqué l'année écoulée. Le volume d'échanges centralisé a fortement reculé, alors même que les plateformes onchain captaient davantage de risque détenu. Dans le même temps, les régulateurs américains sont passés de l'interdiction à l'approbation des contrats perpétuels en l'espace de quelques semaines.
Les chiffres mis en avant exigent toujours de la prudence. Le volume déclaré varie fortement selon les plateformes incluses par chaque source, et le wash trading peut gonfler l'activité. Comparer les plateformes de contrats inverses et linéaires par open interest offre donc une image plus fidèle.
Notre méthodologie
Ces statistiques ont été compilées à partir de données de marché primaires plutôt que de synthèses agrégées. Les sources comprennent CoinGecko Research, Coinglass, The Block, DefiLlama et les dépôts auprès de la CFTC, les chiffres étant recoupés chaque fois que les sources divergeaient.
Cinq principes ont façonné le contenu présenté ici :
- Sources primaires : chaque chiffre peut être retracé jusqu'à un tableau de bord de plateforme d'échange, un rapport de recherche ou un dépôt réglementaire, plutôt qu'à des sources secondaires.
- Précision sur le périmètre : comme les totaux de volume varient selon la couverture des plateformes, l'éditeur est cité à côté de chaque chiffre.
- Pondération par l'open interest : nous considérons l'open interest comme plus fiable que le volume, car le wash trading fausse plus facilement le chiffre d'affaires échangé que les positions détenues.
- Vérification réglementaire : les détails sur les contrats perpétuels aux États-Unis reposent sur des ordonnances de la CFTC et des communiqués de presse plutôt que sur les supports marketing des plateformes d'échange.
- Ancrage des dates : chaque chiffre utilise la période de mesure indiquée par sa source, car les données de marché des contrats perpétuels peuvent varier fortement d'une semaine à l'autre.
Les données sur les produits dérivés évoluent vite au gré de la volatilité et des gains ou pertes de parts de marché des plateformes. Vérifiez les chiffres actuels sur des tableaux de bord en direct avant d'agir sur la base de ce qui figure ici.