Hyperliquid est-il disponible aux États-Unis ?
Non. L'interface bloque les utilisateurs américains dès l'entrée. Selon ses Conditions d'utilisation, les « personnes restreintes » englobent toute personne résidant, se trouvant ou constituée en société aux États-Unis, ainsi que les citoyens américains où qu'ils se trouvent. Chargez l'application depuis une adresse IP américaine et il vous sera indiqué que votre juridiction est interdite.
Ce qui distingue Hyperliquid de ses rivaux centralisés est le mécanisme. Binance et Bybit restreignent l'accès avec des contrôles de Know Your Customer (KYC) ; Hyperliquid n'en applique aucun. Son opérateur, Hyperliquid Corp., s'appuie sur le géofencing ainsi que sur votre promesse contractuelle que vous n'êtes pas une personne restreinte.
Une distinction clé : Hyperliquid Corp. gère l'interface hébergée sur le site web, et non la blockchain elle-même. Le Layer 1 continue de régler les transactions indépendamment de qui peut charger l'application, et cette division se trouve au centre de chaque combat réglementaire américain la concernant.
Notre guide sur les pays pris en charge et restreints par Hyperliquid répertorie toutes les juridictions bloquées.

Pourquoi Hyperliquid bloque-t-il les utilisateurs américains ?
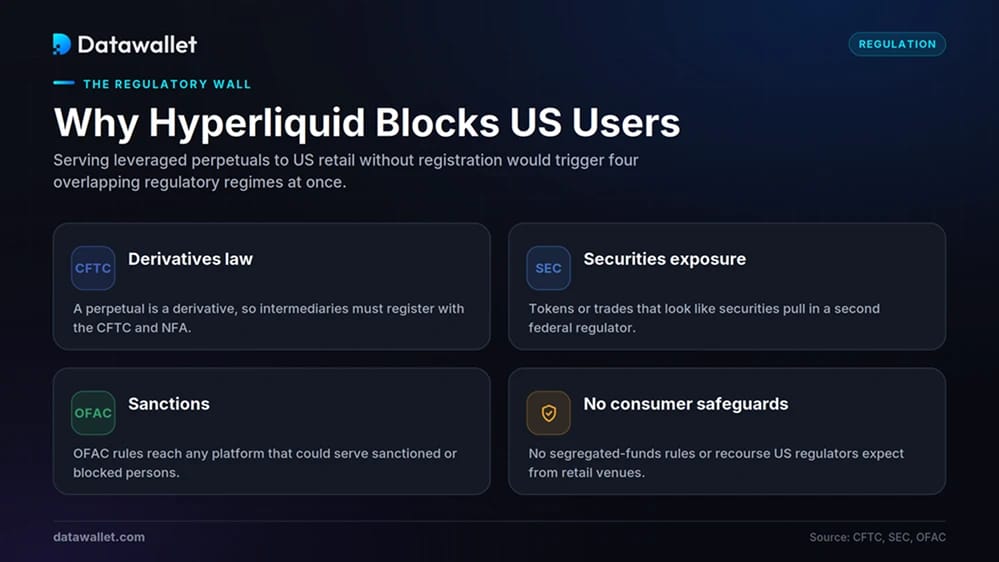
Évitement des risques. Proposer des perpetuals avec leverage aux traders particuliers américains sans enregistrement déclencherait plusieurs régimes réglementaires américains à la fois, avec de lourdes sanctions en cas d'infraction. Hyperliquid a emprunté la voie choisie par la plupart des plateformes offshore et a exclu le pays.
Les pressions à l'origine de cette décision :
- Droit des produits dérivés : La Commodity Futures Trading Commission (CFTC) supervise les futures crypto américains, et les intermédiaires qui les facilitent sont généralement tenus de s'inscrire auprès de la CFTC et de la National Futures Association. Un perpetual est un produit dérivé, ce qui place le produit principal d'Hyperliquid dans le domaine de l'agence.
- Exposition aux valeurs mobilières : La Securities and Exchange Commission (SEC) peut revendiquer sa compétence chaque fois qu'un jeton ou une transaction ressemble à un titre financier, ajoutant un deuxième régulateur fédéral et une charge d'enregistrement.
- Sanctions : Les règles de l'Office of Foreign Assets Control s'appliquent à toute plateforme susceptible de desservir des personnes bloquées, raison pour laquelle les conditions excluent séparément les territoires sanctionnés et soumis à des contrôles à l'exportation.
- Aucune protection des consommateurs : une plateforme non-custodial et permissionless n'offre aucune des règles sur la ségrégation des fonds ou des voies de recours qu'attendent les régulateurs américains des plateformes pour particuliers.
Ces préoccupations ne sont pas anodines. La CFTC a déjà poursuivi les opérateurs de protocoles de dérivés décentralisés pour défaut d'enregistrement en tant que marchés contractuels désignés ou commissionnaires de futures, prouvant que le caractère « décentralisé » ne constitue pas un bouclier automatique. Le géoblocage permet à Hyperliquid d'éviter cette ligne de mire pendant la réécriture des règles.
La CFTC et Hyperliquid : un paysage réglementaire en mutation
Le contexte qui a justifié le blocage évolue rapidement. Fin mai 2026, la CFTC a validé le tout premier véritable contrat de perpetuals sur un exchange américain enregistré, le produit bitcoin de KalshiEX, accompagné d'une déclaration de politique générale fixant un examen au cas par cas pour les futurs perpetuals.
Le président de la CFTC, Mike Selig, a qualifié cette décision de rupture nette avec l'ère de la « réglementation par la répression » qui, selon lui, poussait les créateurs à s'expatrier. Ramener les perpetuals sur le territoire américain, a-t-il soutenu, permet aux régulateurs de contenir le leverage et le risque systémique dans un cadre supervisé plutôt que de les exporter. Le même jour, les services de la CFTC ont autorisé Coinbase à acheminer les clients américains vers les perpetuals de sa filiale offshore Deribit en tant que futures étrangers.
Trois points comptent particulièrement pour Hyperliquid :
- Hyperliquid n'a pas été cité. Les approbations ont été accordées à Kalshi, Kraken et Coinbase, qui sont toutes des entités américaines enregistrées. L'interface d'Hyperliquid reste restreinte ; la CFTC a ouvert une catégorie, et non une porte pour ce protocole.
- Il s'agit d'orientations, non d'une règle. Les déclarations de politique générale et les lettres de non-intervention ont du poids, mais n'ont pas la durabilité d'une règle formelle ou d'une loi, de sorte qu'une future commission pourrait changer de cap.
- La catégorie est le véritable enjeu. Les traders voient dans cette décision un feu vert pour les perpetuals en général, le marché sur lequel Hyperliquid règne en maître, et l'agence dispose désormais d'un modèle pour les contrats référençant d'autres actifs.
L'offensive de lobbying d'Hyperliquid à Washington
Hyperliquid n'attend pas les régulateurs. Le 18 février 2026, la Hyper Foundation a doté le Hyperliquid Policy Center, une organisation à but non lucratif de plaidoyer basée à Washington, d'un million de tokens HYPE d'une valeur d'environ 29 millions de dollars, selon CoinDesk. Dirigé par l'avocat spécialisé dans la crypto Jake Chervinsky, ancien responsable juridique de la Blockchain Association, il travaille sur les règles régissant les DEX, les perpetuals et l'infrastructure de marché on-chain.
L'argument avancé est que les dérivés DeFi ont leur place sur le marché américain par le biais d'une approche sur mesure, et non par une exclusion par défaut, en s'appuyant sur la transparence. Dans un commentaire adressé à la commission d'examen des perpetuals de la CFTC, Hyperliquid a soutenu que l'exécution on-chain permet de vérifier publiquement chaque ordre, exécution, liquidation et paiement de financement, exposant ainsi davantage d'activité de marché qu'un carnet d'ordres opaque, et non l'inverse. Le Policy Center a depuis défendu la même position lors de réunions avec la CFTC.
Cela place Hyperliquid au milieu d'acteurs influents tels que le DeFi Education Fund, la Solana Policy Institute et la Blockchain Association. Le pari est simple : contribuer à la rédaction du cadre avant qu'il ne se fige, afin que la future voie américaine corresponde à une plateforme non-custodial plutôt qu'à une structure conçue pour les intermédiaires centralisés.
CME, ICE et la volonté de réguler Hyperliquid
Tout le monde à Washington ne souhaite pas l'ouverture d'Hyperliquid. Mi-mai 2026, Bloomberg a rapporté que le CME Group et l'Intercontinental Exchange, propriétaire de la New York Stock Exchange, faisaient pression sur la CFTC et le Congrès pour placer Hyperliquid sous surveillance fédérale. Leur préoccupation affichée concerne l'intégrité du marché : alors que les perpetuals sur matières premières ont explosé, notamment avec un trading intense de pétrole le week-end, ils avertissent qu'une grande plateforme faiblement supervisée pourrait fausser la découverte des prix pour des indices de référence comme le brut. Ils évoquent également le risque de contournement des sanctions.
Ils demandent qu'Hyperliquid s'enregistre auprès de la CFTC, ce qui obligerait la plateforme à intégrer l'identification des clients et la surveillance des transactions, soit la couche KYC exacte qu'elle a été conçue pour éviter. Le Policy Center a rejeté cet argument, faisant valoir qu'un exchange traditionnel mettant en relation des acheteurs et des vendeurs moyennant des frais diffère structurellement d'un protocole on-chain.
L'enjeu concurrentiel est évident. Le CME et l'ICE lancent tous deux leurs propres dérivés crypto, le CME ayant introduit des futures sur la volatilité du bitcoin et un indice crypto lié au NASDAQ début juin 2026. Les critiques voient dans cette campagne une tentative de freiner un rival par la réglementation plutôt que de le battre sur le carnet d'ordres.
Il en résulte un bras de fer : un camp fait du lobbying pour ouvrir une voie américaine, un autre pour imposer l'enregistrement, la CFTC tenant la plume.
Comment les traders américains peuvent s'exposer à Hyperliquid aujourd'hui
L'application Hyperliquid reste bloquée pour les utilisateurs américains. Ce qui a changé en 2026, c'est qu'il est désormais possible d'obtenir une exposition réglementée et onshore au HYPE et aux perpetuals basés sur le HYPE sans y recourir. Rien de tout cela ne remplace un trading direct sur Hyperliquid, mais il y a un an, il n'existait aucune solution légale.
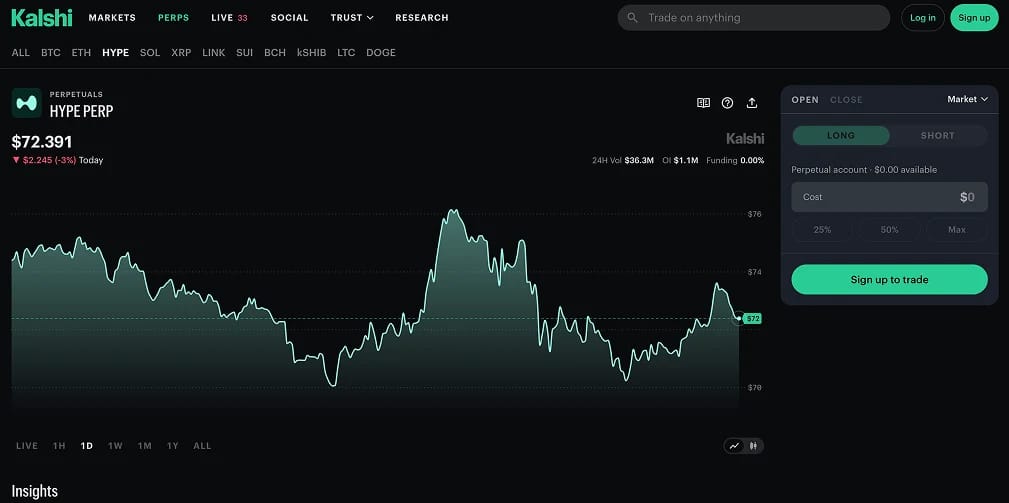
- Les « perpetuals américains » de Kalshi : Kalshi liste des perpetuals suivant le HYPE et régulés par la CFTC sur son exchange américain enregistré. Ces contrats ont été conçus avec Hyperliquid via la mise à niveau HIP-4, ce qui en fait l'alternative la plus proche d'un véritable perp HYPE sans l'application bloquée.
- Les ETF spot sur le HYPE : Bitwise et 21Shares ont lancé des fonds spot sur le HYPE en mai 2026, et le GHYP de Grayscale est en cours d'examen par la SEC. Ces fonds détiennent du HYPE et sont cotés sur des exchanges américains, permettant à n'importe quel compte de courtage ou plan d'épargne retraite d'acheter une exposition aux prix sans nécessiter de wallet ni d'étapes on-chain.
- De Coinbase à Deribit : une lettre de non-intervention de la CFTC permet à Coinbase d'orienter les clients américains vers les perpetuals de sa filiale offshore Deribit, traités comme des futures étrangers. Vous pouvez déposer des cryptomonnaies ou des stablecoins en guise de margin.
Toutes ces solutions sont des substituts. Un ETF suit le cours du HYPE et non vos transactions, et les perpetuals de Kalshi fonctionnent selon les règles de Kalshi, et non selon la liquidité d'Hyperliquid ou ses plus de 100 marchés. Aucune d'elles ne vous donne accès à Hyperliquid directement.
Pour savoir où déployer vos capitaux dès à présent, consultez nos classements des meilleurs exchanges de perpetuals décentralisés et des meilleurs exchanges de futures crypto, qui répertorient les plateformes ouvertes sur tous les marchés.
Pouvez-vous utiliser Hyperliquid avec un VPN aux États-Unis ?
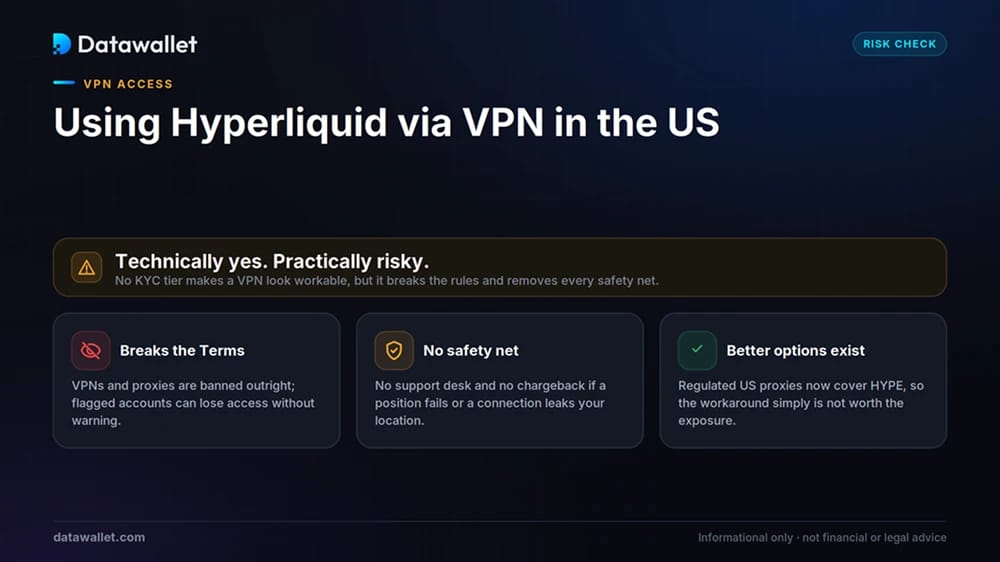
L'absence de couche KYC donne l'impression qu'un VPN est plus efficace ici que sur un échange centralisé, où une pièce d'identité exposerait votre juridiction. En pratique, c'est une mauvaise idée.
Cela enfreint d'abord le contrat. Les conditions d'utilisation d'Hyperliquid interdisent expressément les VPN, les proxys et tout outil de masquage de localisation, tout en proscrivant les fausses déclarations concernant votre résidence ou votre nationalité. Les comptes signalés peuvent perdre l'accès et, étant donné que la restriction s'applique aux citoyens américains où qu'ils soient, « je voyageais » n'est pas un argument accepté par ces conditions.
Le filet de sécurité est également mince. Si la connexion est interrompue en plein milieu d'une position et révèle votre véritable emplacement, ou si l'accès est supprimé pendant que vous utilisez du leverage, il n'y a pas de service de support, pas de rétrofacturation, aucun recours. Le protocole reste visible même lorsque l'interface est soumise à un géoblocage, attirant les utilisateurs restreints vers des solutions de contournement sans aucune protection derrière. Avec la disponibilité désormais de proxys américains réglementés, le calcul du contournement n'en est que moins pertinent.
Qu'est-ce qui pourrait changer pour l'accès américain à Hyperliquid ?
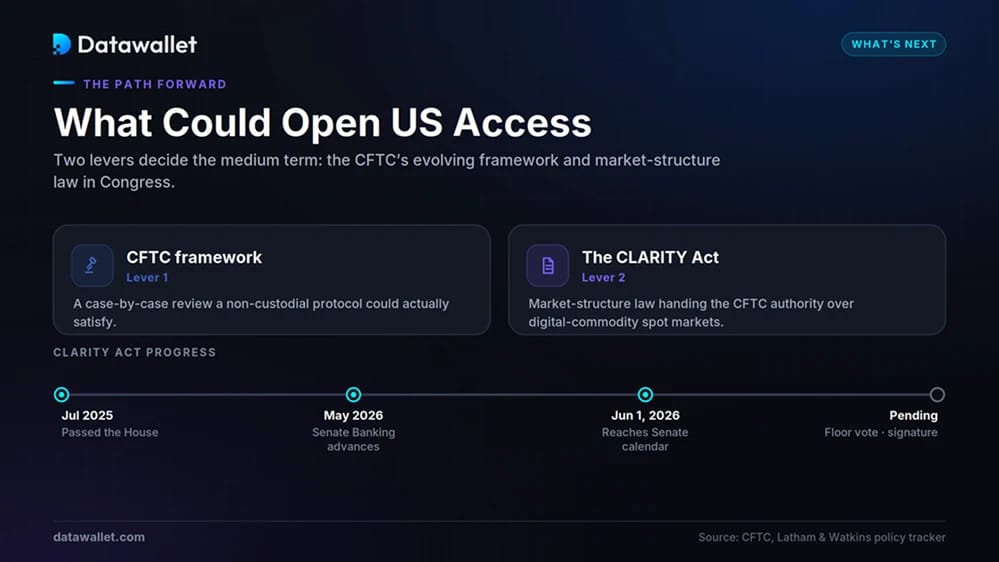
Deux axes déterminent le moyen terme : le cadre en évolution de la CFTC pour les perpetuals et le projet de loi sur la structure du marché au Congrès.
Du côté législatif, le projet de loi Digital Asset Market Clarity (CLARITY) Act accorderait à la CFTC l'autorité exclusive sur les marchés au spot de matières premières numériques et protégerait les développeurs qui publient du code sans détenir de fonds d'utilisateurs. Il comprend également des règles sur mesure pour les intermédiaires qui ne sont pas véritablement décentralisés.
La Chambre l'a voté en juillet 2025 et la commission bancaire du Sénat a fait avancer sa version en mai 2026. Le 1er juin 2026, le projet de loi a atteint le calendrier du Sénat pour un examen en séance plénière, selon le suivi des politiques de Latham & Watkins. Un vote en séance, une conciliation et une signature se dressent encore entre lui et son adoption en tant que loi.
Le processus au cas par cas de la CFTC est le levier à plus court terme. Si l'agence élabore un cadre auquel un protocole non-custodial peut se conformer, ou si Hyperliquid met en place une structure américaine conforme, le plus grand marché bloqué de la crypto pourrait s'ouvrir. Cela reste un « si », et le camp du CME et de l'ICE s'efforce d'attacher un enregistrement complet à toute voie onshore. La séquence probable : les proxys réglementés s'élargissent d'abord, l'accès direct ensuite et selon les conditions des régulateurs, le cas échéant.
En résumé
À compter de juin 2026, vous ne pouvez pas trader directement sur Hyperliquid aux États-Unis. Les personnes américaines sont des personnes restreintes, le géoblocage applique le blocage et les conditions interdisent les contournements par VPN auxquels les gens ont recours. Cet aspect demeure.
Tout ce qui entoure ce mur évolue. La CFTC a ouvert pour la première fois la catégorie des perpetuals aux États-Unis, des perpetuals HYPE réglementés et des ETF spot HYPE existent désormais pour les Américains, et la branche de plaidoyer d'Hyperliquid fait pression pour un cadre DeFi sur mesure tandis que le CME et l'ICE poussent pour imposer l'enregistrement.
La réponse directe est toujours non. La réponse utile est que le pays est passé d'une interdiction pure et simple à une négociation active et contestée, et les rampes d'accès réglementées de cette année montrent vers quoi cela se dirige. Pour comprendre le fonctionnement de la plateforme, commencez par notre guide Hyperliquid expliqué.