Hyperliquid n'est plus simplement une plateforme d'échange. Les marchés HIP-3 déployés par des builders représentent désormais près de la moitié de son volume, tandis que les actions et matières premières tokenisées ont dépassé le bitcoin comme premier marché.
Aster a répondu avec sa propre Layer 1 et une réduction de 97 % des émissions de jetons. La refonte de sa tokenomics prévoit aussi de consacrer 99 % des frais quotidiens au rachat d'ASTER, accompagné de destructions équivalentes.
Voici comment les deux se comparent point par point dans toutes les catégories qui comptent. 👇
Présentation de Hyperliquid et Aster
Hyperliquid est une plateforme d'échange de contrats perpétuels et spot entièrement onchain, construite sur sa propre Layer 1 avec une finalité inférieure à la seconde. En août 2026, elle compense environ 178 milliards de dollars de volume de contrats perpétuels sur 30 jours, sur les marchés des cryptomonnaies, des actions et des matières premières. L'open interest s'élève à environ 9,1 milliards de dollars, et le volume cumulé a atteint 4 800 milliards de dollars.
Aster est né de la fusion d'Astherus et d'APX Finance, une plateforme d'échange de contrats perpétuels multichaîne soutenue par YZi Labs. Elle revendique plus de 16 millions d'utilisateurs et environ 40 milliards de dollars de volume de contrats perpétuels sur 30 jours. Sa Layer 1 axée sur la confidentialité, Aster Chain, a été lancée en mars.
Le tableau ci-dessous compare les deux plateformes sur les chiffres qui déterminent où les ordres sont exécutés et combien ils coûtent :
Hyperliquid vs Aster : contrats à terme perpétuels
Les deux plateformes utilisent des carnets d'ordres à cours limité centralisés. Les différences les plus importantes tiennent à l'architecture de règlement, aux règles de marge et aux contrôles des risques, plutôt qu'aux plafonds d'effet de levier affichés.
Contrats perpétuels Hyperliquid
Hyperliquid conserve l'intégralité de son carnet d'ordres au sein du consensus des validateurs. Chaque exécution, annulation et liquidation est donc vérifiable publiquement, au lieu d'être reconstituée ultérieurement à partir des registres d'un opérateur.
Les mécanismes ci-dessous définissent le moteur de contrats perpétuels de Hyperliquid :
- Moteur HyperCore : chaque ordre, annulation et liquidation est réglé sur la Layer 1 d'Hyperliquid avec une finalité en un bloc. Le résultat est une réactivité comparable à celle d'une plateforme d'échange centralisée, tout en gardant le carnet complet vérifiable publiquement.
- Paliers de marge : les marchés natifs autorisent un effet de levier pouvant atteindre 40x. Les exigences de maintien augmentent avec la taille de la position, ce qui amène les plus gros comptes à trader en pratique avec un effet de levier de trois à dix fois.
- Filet de sécurité HLP : le vault HLP de Hyperliquid, détenu par la communauté, fournit de la liquidité et absorbe les liquidations. Il prend aussi en charge le côté opposé du PnL des traders, en redistribuant spreads, revenus de funding et frais aux déposants.
- Prix de référence : les prix de référence combinent les flux de plateformes d'échange externes avec l'état du carnet d'ordres propre à la plateforme. Cela réduit l'exposition aux attaques de manipulation d'oracle qui ont fait chuter des plateformes de produits dérivés onchain antérieures.
- Auto-deleveraging : si les liquidations épuisent le fonds d'assurance, le système ADL réduit les positions opposées les plus rentables et les plus avec effet de levier au prix de faillite, ce qui évite que le carnet ne porte des créances irrécouvrables.
- Financement horaire : le financement est réglé toutes les heures à partir d'une prime mesurée par rapport au prix de l'oracle. Les prix des perpetual restent ainsi plus proches de ceux du spot que dans les cycles de huit heures utilisés par les plateformes d'échange centralisées.
- Builder Codes : des interfaces indépendantes, dont MetaMask Perps et Phantom, acheminent le volume vers le même carnet d'ordres et partagent les frais, ce qui élargit la distribution sans fragmenter la liquidité.
- Performance : HyperCore traite environ 200 000 ordres par seconde avec une finalité inférieure à la seconde. C'est pourquoi les desks professionnels le considèrent comme la place onchain par défaut pour les gros volumes.
Contrats perpétuels Aster
Aster répartit la négociation de contrats perpétuels entre deux produits dotés de systèmes de risque différents. Les fonctionnalités de confidentialité et un éventail inhabituellement large de garanties s'ajoutent à ces modes de négociation distincts.
L'offre de contrats à terme perpétuels d'Aster repose sur les fonctionnalités suivantes :
- Deux modes : le mode Pro utilise un carnet d'ordres à cours limité central complet pour les traders avancés. Le mode Simple propose à la place une exécution en un clic, via des pools, pour une spéculation rapide à fort effet de levier destinée aux particuliers.
- Effet de levier maximal : le mode Simple annonce un effet de levier pouvant atteindre 1001x, le chiffre le plus élevé du secteur. Le mode Pro applique des plafonds nettement plus stricts sur ses marchés à carnet d'ordres.
- Multi-Chain : les comptes peuvent être alimentés depuis BNB Chain, Ethereum, Solana et Arbitrum sans bridging manuel, ce qui permet aux traders d'effectuer un dépôt depuis le réseau où se trouve déjà leur collatéral.
- Aster Chain : le règlement des contrats perpétuels migre vers la propre Layer 1 d'Aster. Lancée en mars, la chaîne utilise des composants zero-knowledge conçus pour un appariement des ordres privé et à faible latence, à grande échelle.
- Shield Mode : des preuves zero-knowledge masquent la taille et la direction des ordres dans le carnet public. Cette conception vise à protéger les gros traders du front-running, du copy trading et de la chasse aux liquidation par des observateurs onchain.
- Stock Perps: les actions américaines tokenisées et les contrats sur indices se négocient en continu, avec un effet de levier pouvant atteindre 50x. Le règlement s'effectue en stablecoins, sans qu'aucune action ne change de mains.
- Garanties : le Pro Mode accepte une marge porteuse de yield, notamment asBNB et USDF. Le capital peut ainsi continuer à générer du rendement de staking ou de stablecoin tout en soutenant des positions en contrats perpétuels ouvertes.
- Open Listings : selon la norme AOS-2, les projets peuvent lancer leurs propres marchés de contrats perpétuels en réalisant un stake de 1 million d'ASTER pendant quatre ans, avant un vote onchain des validateurs.
Produits Hyperliquid et Aster : comparaison
Les contrats perpétuels crypto ne sont plus la limite de l'une ou l'autre plateforme. Hyperliquid met son moteur d'appariement à la disposition de développeurs externes, tandis qu'Aster entoure sa plateforme d'échange de fonctionnalités grand public, de produits de rendement et d'une nouvelle chaîne.
Produits Hyperliquid
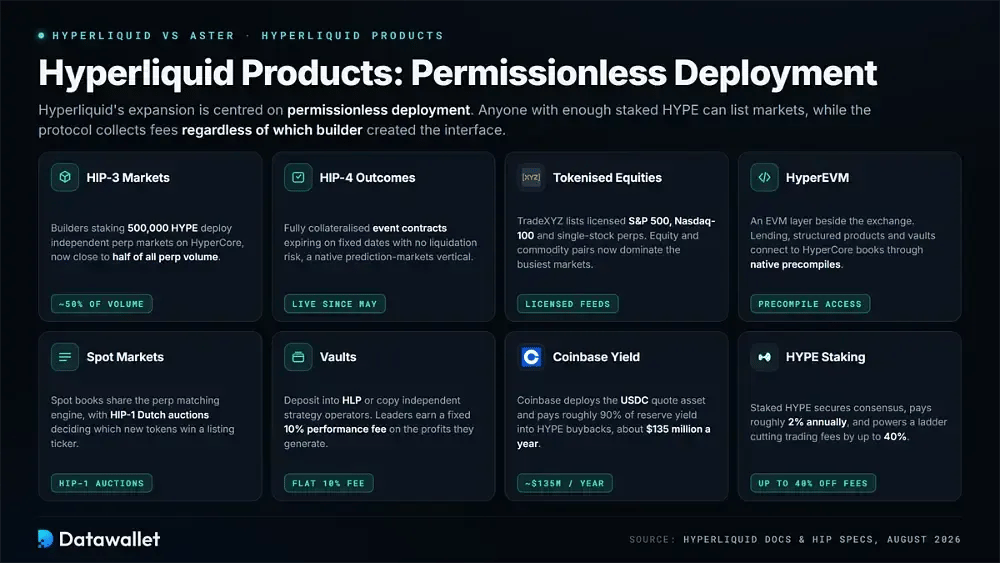
L'expansion de Hyperliquid repose sur un déploiement sans permission. Toute personne disposant de suffisamment de HYPE staked peut référencer des marchés, tandis que le protocole perçoit des frais quel que soit le builder qui a créé l'interface.
Ces produits définissent l'écosystème Hyperliquid actuel :
- Marchés HIP-3 : un builder qui met en stakes 500 000 HYPE peut déployer un marché de contrats perpétuels indépendant sur HyperCore. Ces déploiements HIP-3 représentent désormais près de la moitié du volume d'échanges de contrats perpétuels de Hyperliquid.
- Résultats HIP-4 : ajoutée en mai, la mise à niveau HIP-4 a introduit des contrats d'événements entièrement collatéralisés. Ils expirent à des dates fixes, ne comportent aucun risque de liquidation et offrent à Hyperliquid un segment natif de marchés de prédiction.
- Actions tokenisées : TradeXYZ référence des contrats perpétuels sous licence sur le S&P 500, le Nasdaq-100 et des actions individuelles via HIP-3. Les paires sur actions et matières premières dominent désormais les marchés les plus actifs de la plateforme.
- HyperEVM : une couche EVM fonctionne en parallèle de la plateforme d'échange. Les marchés de prêt, les produits structurés et les protocoles de vaults peuvent se connecter directement aux carnets d'ordres de HyperCore via des precompiles natifs.
- Marchés spot : les carnets d'ordres spot utilisent le même moteur d'appariement que les perpetual, les enchères hollandaises HIP-1 déterminant quels nouveaux jetons obtiennent un symbole de référencement.
- Vaults : les utilisateurs peuvent effectuer un dépôt dans HLP ou copier des opérateurs de stratégie indépendants via les vaults d'utilisateurs. Les responsables de stratégie perçoivent une commission de performance fixe de 10 % sur les profits qu'ils génèrent.
- Coinbase Yield : Coinbase déploie désormais l'actif de cotation USDC sur Hyperliquid et reverse environ 90 % du yield des réserves dans des rachats de HYPE, soit environ 135 millions de dollars par an.
- Staking de HYPE : les HYPE staked sécurisent le consensus et rapportent aux détenteurs environ 2 % par an. Ils alimentent aussi une échelle de remises pouvant réduire les frais de trading jusqu'à 40 %.
Produits d'Aster
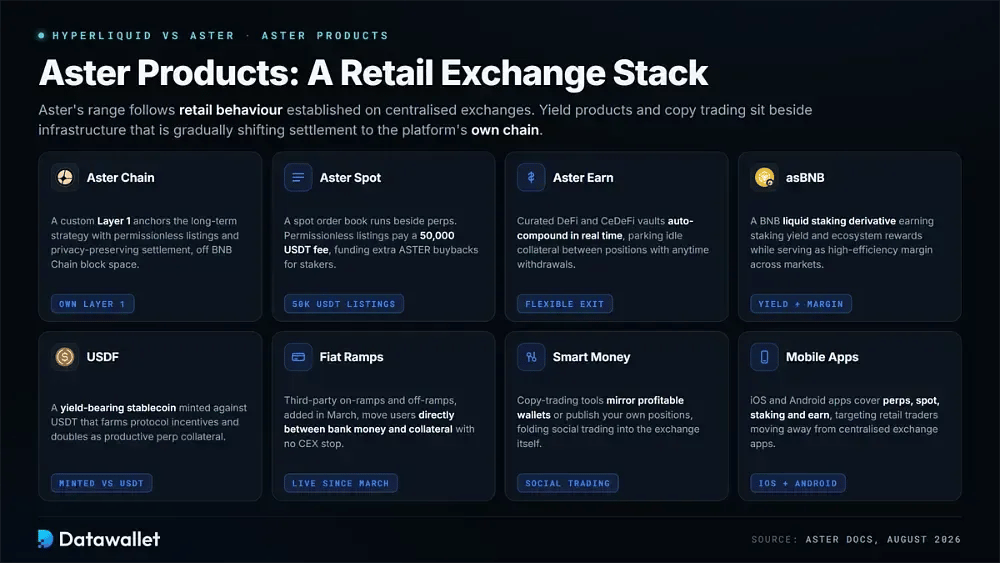
La gamme de produits d'Aster suit les comportements des investisseurs particuliers établis sur les plateformes d'échange centralisées. Les produits de yield et le copy trading côtoient une infrastructure qui déplace progressivement le règlement vers la chaîne propre à la plateforme.
La pile Aster comprend actuellement :
- Aster Chain : la Layer 1 personnalisée d'Aster fonde sa stratégie à long terme, en prenant en charge des inscriptions d'actifs sans permission et un règlement préservant la confidentialité, plutôt que de dépendre durablement de l'espace de bloc de BNB Chain.
- Aster Spot : un carnet d'ordres spot fonctionne en parallèle des contrats perpétuels. Les inscriptions sans autorisation préalable paient des frais de 50 000 USDT, qui financent des rachats supplémentaires d'ASTER pour les stakers.
- Aster Earn : Des vaults DeFi et CeDeFi sélectionnés capitalisent automatiquement le rendement en temps réel. Les traders peuvent placer leurs garanties inutilisées entre deux positions tout en conservant des retraits flexibles à tout moment.
- asBNB : le dérivé de liquid staking BNB d'Aster génère un rendement de staking et des récompenses d'écosystème tout en restant utilisable comme marge à haute efficacité sur les marchés de contrats perpétuels et spot.
- USDF : ce stablecoin porteur de rendement, émis contre des USDT, maintient les détenteurs exposés au dollar tout en leur permettant de cultiver les incitations du protocole. Il peut aussi servir de collatéral productif sur les marchés de contrats perpétuels d'Aster.
- Passerelles monnaie fiat : les passerelles d'entrée et de sortie en monnaie fiat de tiers, introduites en mars, permettent aux utilisateurs de passer directement de l'argent bancaire à la garantie de trading sans passer d'abord par une plateforme d'échange centralisée.
- Smart Money : les outils de copy-trading permettent aux utilisateurs de reproduire des wallets rentables ou de publier leurs propres positions, intégrant le trading social à l'interface de la plateforme d'échange.
- Applications mobiles : les applications iOS et Android d'Aster prennent en charge les perps, le spot, le staking et les produits earn, et ciblent les traders particuliers qui s'éloignent des applications de plateformes d'échange centralisées.
Hyperliquid et Aster : types d'ordres et accès à l'API
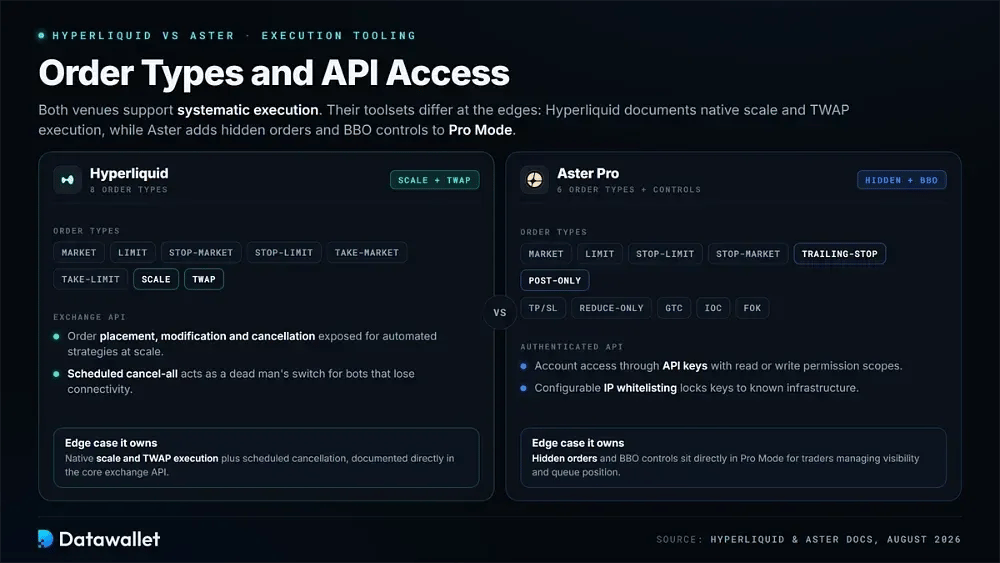
Les outils d'exécution deviennent importants dès que le trading dépasse la saisie manuelle d'ordres. Hyperliquid prend en charge les ordres au marché, à cours limité, stop-market, stop-limit, take-market, take-limit, scale et TWAP, tandis que son API de plateforme d'échange expose aussi le placement, la modification et l'annulation d'ordres, ainsi que l'annulation globale programmée, pour des stratégies automatisées à grande échelle.
Aster Pro propose des ordres au marché, à cours limité, stop-limite, stop au marché, stop suiveur et post-only, ainsi que TP/SL, des contrôles reduce-only et des paramètres de durée de validité GTC, IOC et FOK. Son API authentifiée permet l'accès au compte via des clés API, avec liste blanche d'IP configurable et autorisations en lecture ou en écriture.
Les deux plateformes prennent donc en charge l'exécution systématique, bien que leurs outils diffèrent à la marge. Hyperliquid documente l'exécution scale et TWAP ainsi qu'une fonction d'annulation programmée, tandis qu'Aster ajoute des ordres cachés et des commandes BBO directement dans le Pro Mode pour les traders qui gèrent leur visibilité et leur position dans la file.
Frais de Hyperliquid et d'Aster : comparaison
Aster commence avec des taux de base plus bas. Les deux plateformes appliquent ensuite des paliers de volume, des remises et des rabais liés aux jetons ; le montant finalement payé par un trader dépend donc fortement de son activité et de son style de trading.
Frais de Hyperliquid
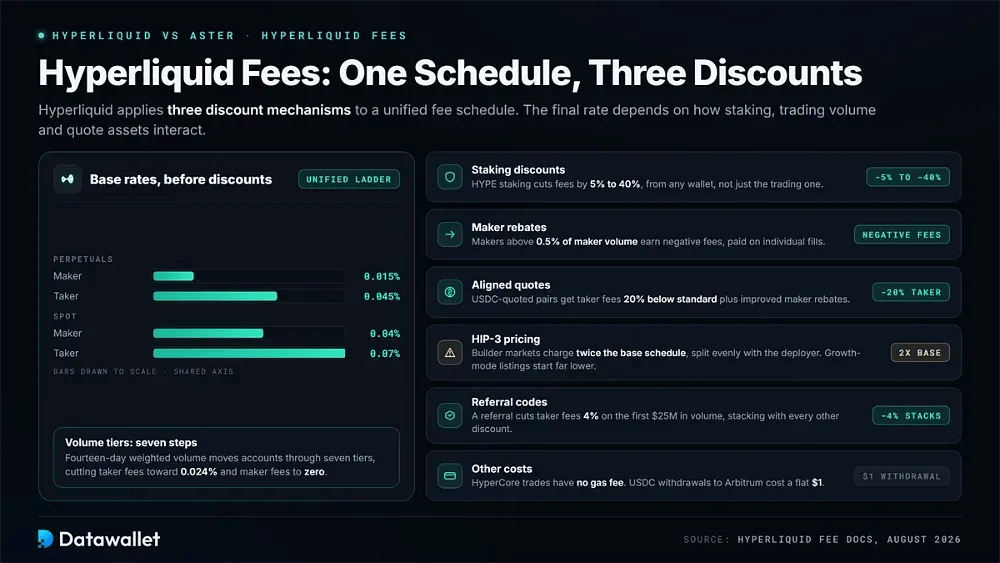
Hyperliquid applique trois mécanismes de remise à un barème de frais unifié. Le taux final dépend de l'interaction entre le staking, le volume d'échanges et les actifs de cotation.
Hyperliquid tarifie l'activité de trading comme suit :
- Frais de base : les frais sur contrats perpétuels commencent à 0,015 % en maker et 0,045 % en taker. Les frais spot débutent à 0,04 % en maker et 0,07 % en taker, les deux marchés utilisant la même grille unifiée de paliers de frais.
- Paliers de volume : les comptes progressent à travers sept paliers selon le volume pondéré sur quatorze jours. Les traders les plus actifs peuvent réduire les frais taker jusqu'à 0,024 % et les frais maker à zéro.
- Réductions liées au staking : le staking de HYPE réduit les frais de trading de 5 à 40 %, selon le montant staked. Les jetons n'ont pas besoin d'être détenus dans le même wallet que celui qui passe les ordres.
- Remises maker : les teneurs de marché responsables de plus de 0,5 % du volume maker reçoivent des frais de trading négatifs. Les remises sont versées en continu sur chaque exécution, plutôt que par un règlement mensuel.
- Cotations alignées : Les paires cotées en USDC, l'actif de cotation aligné, bénéficient de frais taker inférieurs de 20 % aux tarifs standard et de remises maker améliorées sur les carnets spot natifs d'Hyperliquid.
- Tarification HIP-3 : les marchés HIP-3 facturent le double du barème de base, les revenus étant répartis à parts égales entre le déployeur et le protocole. Les référencements en mode croissance démarrent toutefois avec une tarification nettement plus basse.
- Codes de parrainage : l'utilisation d'un code de parrainage réduit les frais taker de 4 % sur les premiers 25 millions de dollars de volume, et la réduction se cumule avec toutes les autres remises.
- Autres coûts : les transactions sur HyperCore n'entraînent aucuns frais de gas. Renvoyer des USDC vers Arbitrum coûte un dollar forfaitaire, quel que soit le montant du retrait.
Frais d'Aster
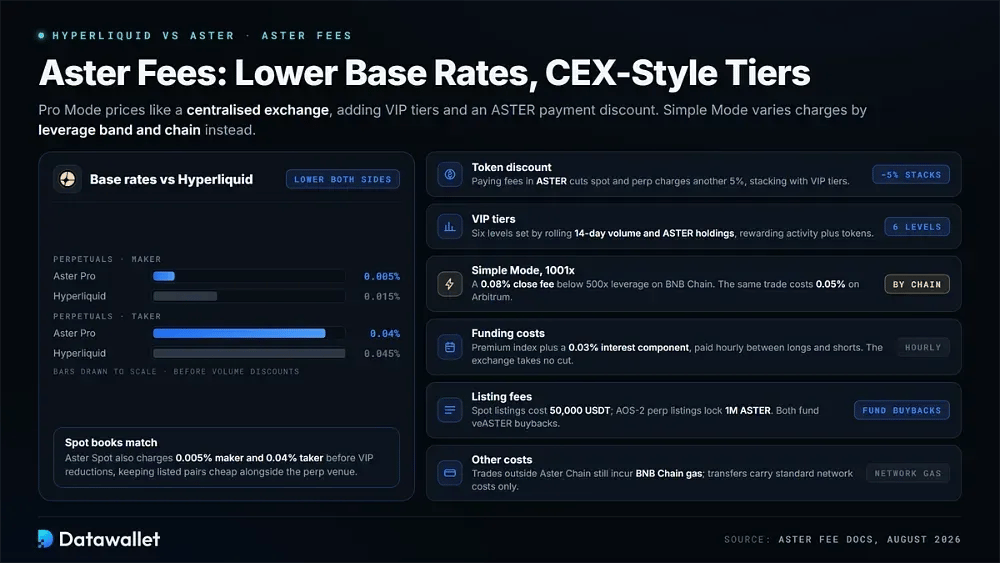
Le Pro Mode applique une tarification proche de celle d'une plateforme d'échange centralisée, avec des niveaux VIP et une remise pour le paiement des frais en ASTER. Le Simple Mode adopte une approche différente, avec des frais variant selon la tranche d'effet de levier et la chaîne.
La structure de frais d'Aster comprend :
- Tarifs de base : les contrats perpétuels du mode Pro facturent actuellement 0,005 % en maker et 0,04 % en taker, soit moins que les tarifs de base des contrats perpétuels de Hyperliquid des deux côtés, avant remises de volume.
- Frais spot : Aster Spot facture 0,005 % en maker et 0,04 % en taker avant les réductions VIP, ce qui maintient des coûts faibles pour les paires de jetons référencées à côté de la plateforme de contrats perpétuels.
- Remise sur le jeton : payer les frais en ASTER réduit de 5 % supplémentaires les frais spot et perpetual. Cette remise se cumule avec les réductions obtenues grâce aux niveaux VIP.
- Niveaux VIP : six niveaux VIP sont déterminés par le volume d'échanges glissant sur 14 jours et par les avoirs en ASTER, ce qui donne des taux plus bas aux traders qui maintiennent à la fois leur activité et leurs jetons onchain.
- Mode simple : le produit 1001x facture des frais de clôture de 0,08 % en dessous d'un effet de levier de 500x sur BNB Chain. Les transactions équivalentes sur Arbitrum bénéficient d'un taux inférieur de 0,05 %.
- Coûts de financement : le financement repose sur un indice de prime plus une composante d'intérêt de 0,03 %. Les paiements circulent entre positions longues et courtes chaque heure, sans aucun prélèvement de la plateforme d'échange.
- Frais de référencement : les référencements spot sans autorisation coûtent 50 000 USDT, tandis que les référencements de contrats perpétuels AOS-2 exigent le blocage de 1 million d'ASTER. Les deux mécanismes financent des rachats supplémentaires pour les stakers de veASTER.
- Autres coûts : les transactions hors d'Aster Chain entraînent toujours du gas BNB Chain, le cas échéant. Les dépôts et les retraits comportent les frais de réseau standard, et non des frais propres à la plateforme.
Jetons Hyperliquid et Aster : comparaison
HYPE et ASTER transforment tous deux les frais de la plateforme d'échange en rachats sur le marché ouvert, mais les jetons se situent à des stades de maturité très différents. HYPE dispose d'un historique de rachats sur plusieurs années et d'ETF spot. ASTER, de son côté, réduit son offre avec le calendrier de destruction le plus agressif du secteur.
Tokenomics du HYPE
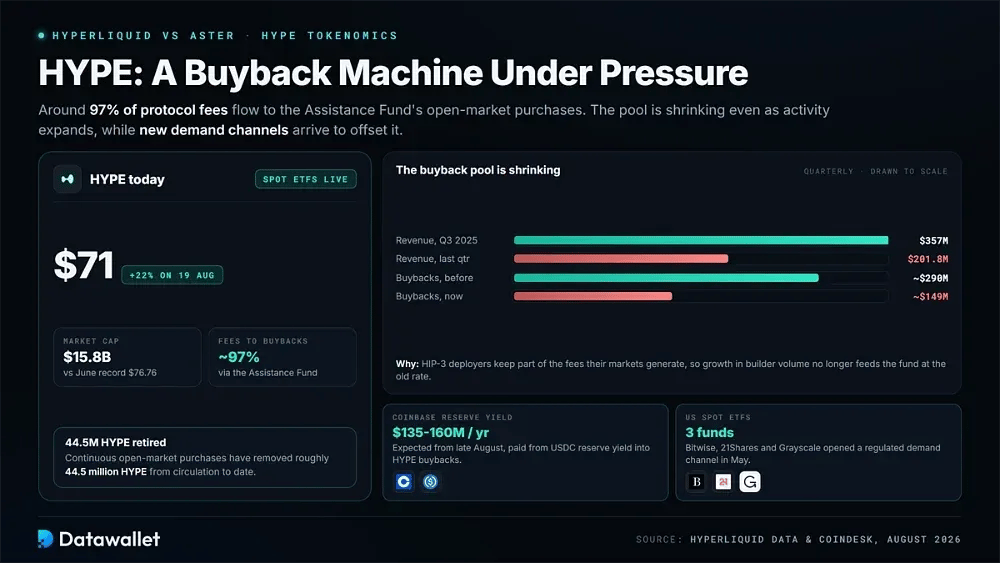
HYPE s'échange autour de 71 $ après une hausse de 22 % en une seule journée le 19 août. Cela valorise le jeton à environ 15,8 milliards de dollars, contre son record de juin à 76,76 $. Environ 97 % des frais du protocole sont versés au Assistance Fund, qui a retiré environ 44,5 millions HYPE grâce à des rachats continus sur le marché ouvert.
L'enveloppe de rachat diminue alors même que l'activité progresse. Le chiffre d'affaires brut est passé de 357 millions de dollars au troisième trimestre 2025 à 201,8 millions de dollars le trimestre dernier. Les déployeurs HIP-3 conservent une partie des frais générés par leurs marchés, ce qui réduit les rachats trimestriels d'environ 290 millions de dollars à 149 millions de dollars.
De nouvelles sources de demande de rachats apparaissent. L'accord de rendement sur les réserves de Coinbase devrait apporter environ 135 à 160 millions de dollars par an à partir de fin août. Trois ETF HYPE spot américains de Bitwise, 21Shares et Grayscale ont également ouvert en mai un canal de demande réglementé.
Tokenomics d'ASTER
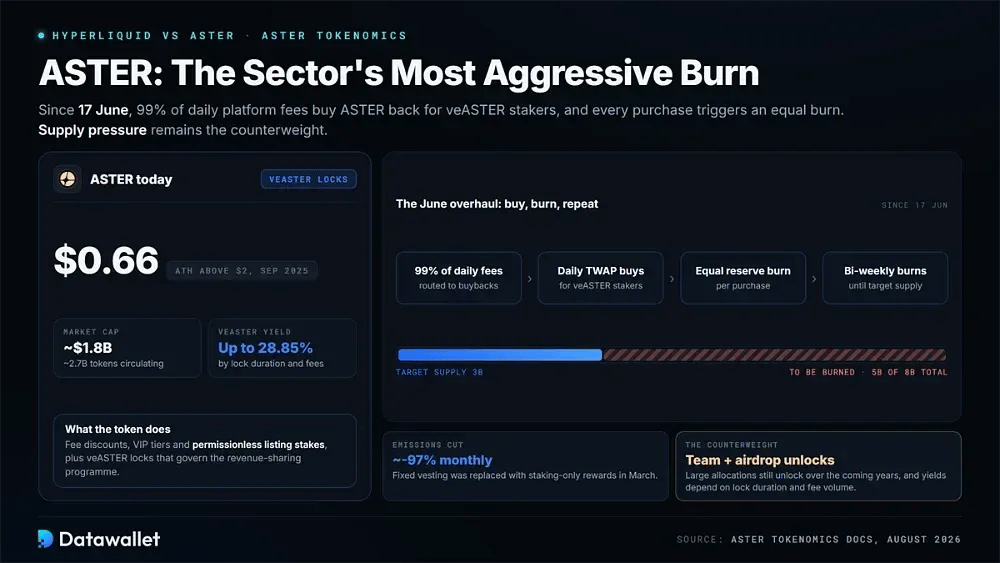
ASTER s'échange autour de 0,66 $, avec une capitalisation boursière d'environ 1,8 milliard de dollars et quelque 2,7 milliards de jetons en circulation. Cela reste bien en dessous de son record de septembre 2025, supérieur à 2 $. Le jeton sert aux remises sur les frais, aux niveaux VIP et aux stakes de référencement sans autorisation, ainsi qu'aux verrouillages veASTER qui régissent le programme de partage des revenus de la plateforme.
Une refonte en juin a profondément modifié le modèle. Depuis le 17 juin, 99 % des frais quotidiens de la plateforme servent à racheter des ASTER via un TWAP quotidien au profit des stakers de veASTER. Chaque achat déclenche une destruction équivalente depuis les réserves, tandis que les destructions bimensuelles se poursuivent jusqu'à ce que l'offre totale passe de 8 milliards à 3 milliards.
La pression de l'offre reste le contrepoids. Les émissions mensuelles ont chuté d'environ 97 % en mars, lorsque le vesting fixe a été remplacé par des récompenses de staking uniquement. Toutefois, d'importantes allocations de l'équipe et d'airdrop seront encore débloquées dans les années à venir, et les rendements de veASTER atteignant 28,85 % dépendent de la durée de blocage et du volume de frais.
Hyperliquid contre Aster : liquidité et parts de marché
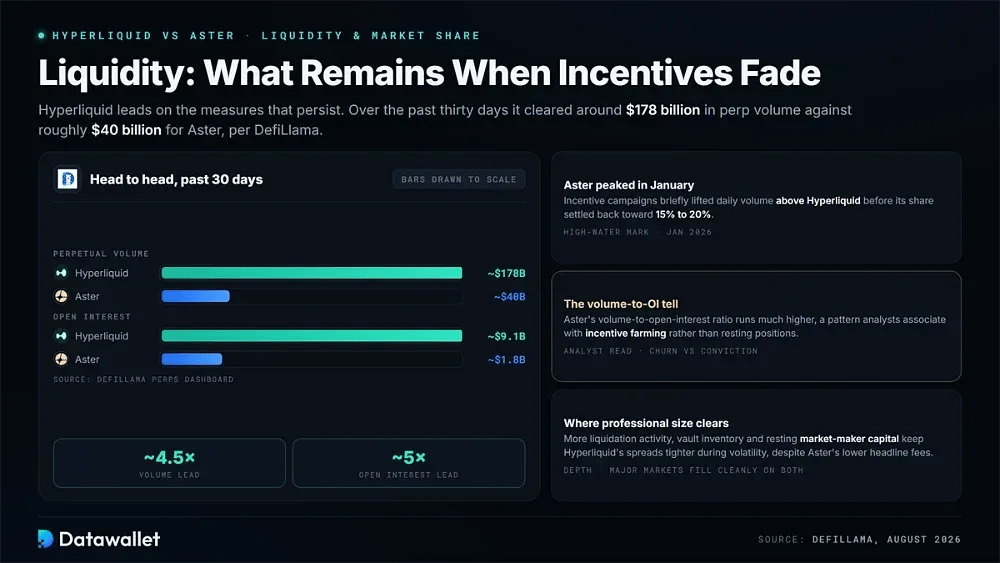
Hyperliquid est en tête sur les indicateurs qui subsistent une fois les incitations dissipées. Au cours des trente derniers jours, la plateforme a traité environ 178 milliards de dollars de volume en contrats perpétuels, contre environ 40 milliards de dollars pour Aster. L'open interest approche 9,1 milliards de dollars, soit environ cinq fois celui d'Aster, de 1,8 milliard de dollars, selon DefiLlama.
Aster a atteint son point culminant en janvier. Des campagnes d'incitation ont brièvement porté le volume quotidien au-dessus de celui de Hyperliquid, avant que sa part ne retombe vers 15 à 20 %. Son ratio volume/intérêt ouvert reste bien supérieur à celui de Hyperliquid, un schéma que les analystes associent au farming d'incitations plutôt qu'à des positions durables.
La concentration du capital influe aussi sur la profondeur. Les principaux marchés s'exécutent correctement sur les deux plateformes d'échange, mais Hyperliquid affiche davantage d'activité de liquidation, d'inventaire de vaults et de capital de teneurs de marché en attente. Cela maintient des spreads plus serrés en période de volatilité, ce qui explique pourquoi les gros volumes professionnels continuent d'y être exécutés malgré les frais affichés plus bas d'Aster.
Hyperliquid vs Aster : sécurité
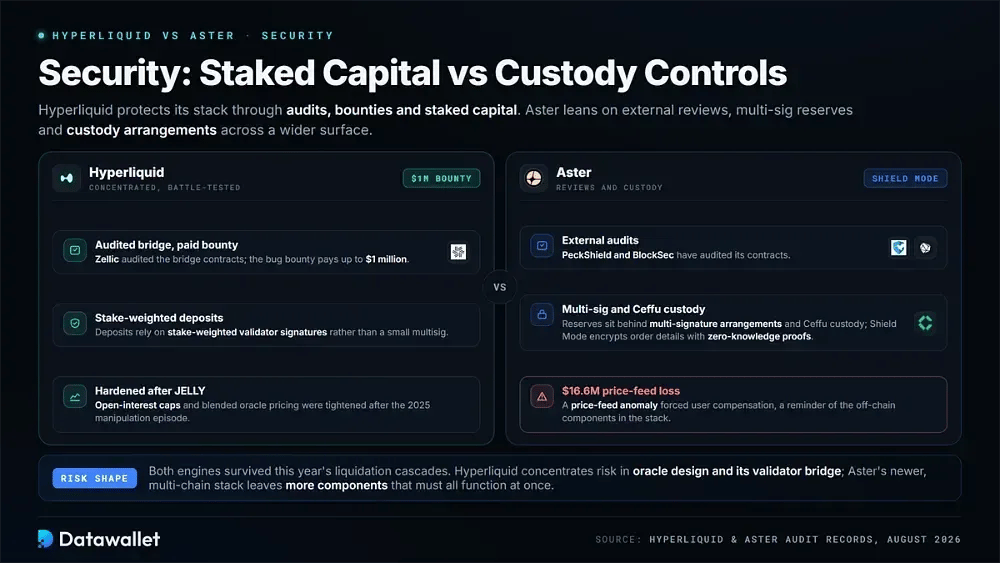
Hyperliquid protège son infrastructure par des audits, des primes et des capitaux staked. Zellic a audité ses contrats de bridge, tandis que sa prime aux bugs peut atteindre 1 million de dollars. Les dépôts reposent sur des signatures de validateurs pondérées par le stake, et les plafonds d'open interest ainsi que la tarification oracle combinée ont été durcis après l'épisode de manipulation JELLY en 2025.
Aster s'appuie davantage sur des contrôles externes et des mécanismes de conservation. PeckShield et BlockSec ont audité ses contrats. Les réserves sont protégées par des dispositifs multisignatures et la conservation de Ceffu, tandis que Shield Mode chiffre les détails des ordres à l'aide de preuves zero-knowledge. La plateforme a absorbé une perte de 16,6 millions de dollars à la suite d'une anomalie de flux de prix, qui a nécessité une indemnisation des utilisateurs.
Les deux moteurs ont survécu aux cascades de liquidation de cette année, même si leurs garanties diffèrent. Hyperliquid concentre le risque autour de la conception de ses oracles et de son bridge de validateurs. Aster repose sur une pile plus récente, une surface multi-chaîne plus large et une infrastructure off-chain, ce qui laisse davantage de composants individuels devant fonctionner simultanément.
Réglementations de Hyperliquid et d'Aster : comparaison
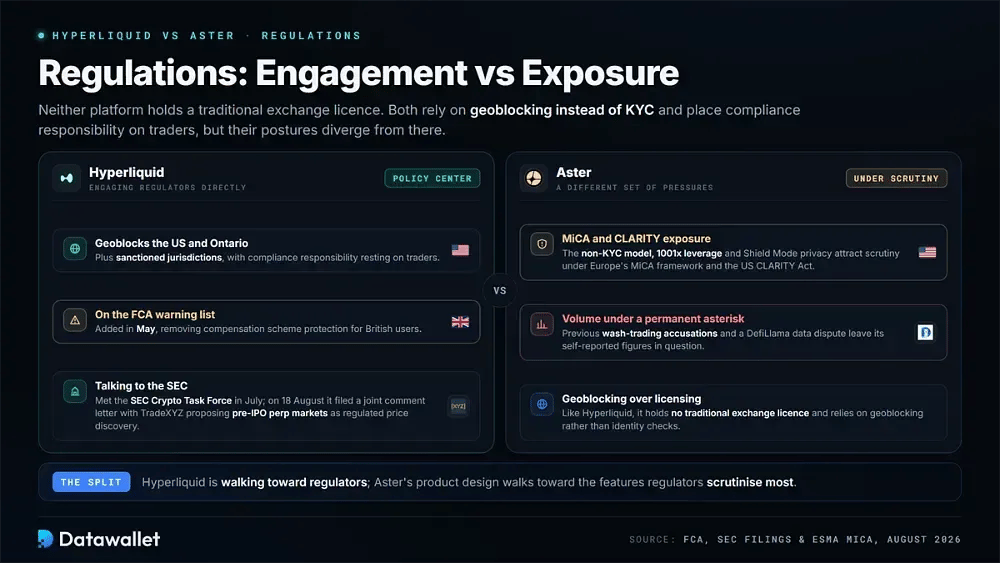
Aucune des deux plateformes ne détient de licence traditionnelle de plateforme d'échange. Au lieu du KYC, toutes deux s'appuient sur le géoblocage et font peser la responsabilité de la conformité sur les traders. Hyperliquid bloque les États-Unis, l'Ontario et les juridictions sanctionnées. La FCA du Royaume-Uni l'a ajoutée à sa liste d'avertissement en mai, supprimant la protection du dispositif d'indemnisation pour les utilisateurs britanniques.
Hyperliquid a choisi de dialoguer directement avec les régulateurs. Son Policy Center a rencontré la SEC Crypto Task Force en juillet. Le 18 août, le protocole et TradeXYZ ont soumis une lettre de commentaires conjointe à la SEC proposant des marchés de contrats perpétuels pré-IPO comme mécanisme réglementé de découverte des prix avant les introductions en bourse.
Aster fait face à d'autres pressions. Son modèle sans KYC, son effet de levier de 1001x et ses fonctions de confidentialité Shield Mode attirent l'attention des autorités au regard du cadre MiCA européen et du CLARITY Act américain. Les accusations passées de wash trading et un litige sur les données avec DefiLlama laissent également ses chiffres de volume auto-déclarés sous un astérisque permanent.
Aster est-il meilleur que Hyperliquid ?
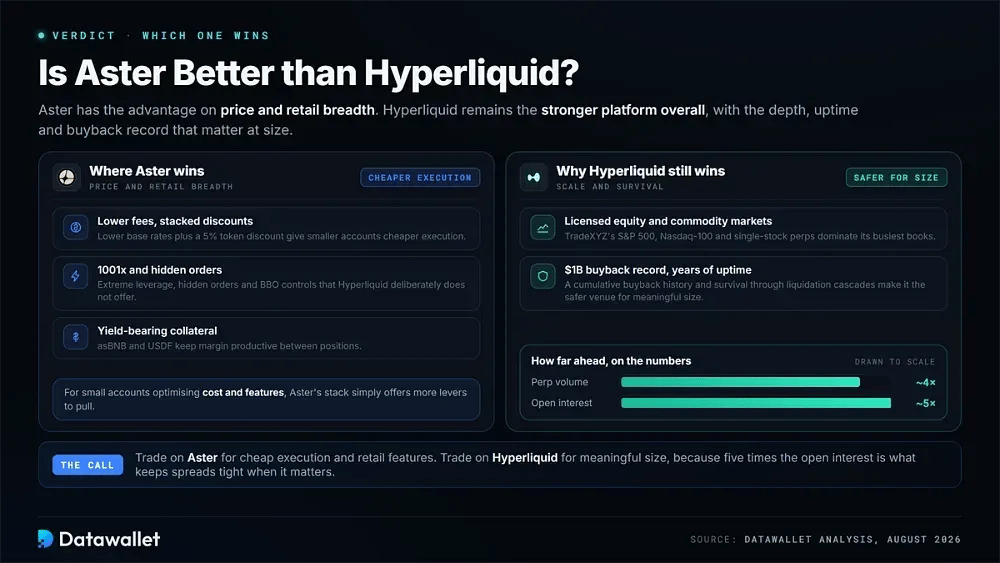
Aster a l'avantage sur le prix et sur l'étendue de l'offre orientée particuliers. Ses frais de base plus bas, sa remise de 5 % sur les jetons et son effet de levier de 1001x s'accompagnent d'ordres masqués et d'un collatéral produisant du rendement, offrant aux petits comptes une exécution moins chère et l'accès à des fonctions que Hyperliquid choisit délibérément de ne pas proposer.
Hyperliquid reste globalement la plateforme la plus solide. Elle a environ cinq fois plus d'open interest et environ quatre fois plus de volume, ainsi que des marchés d'actions et de matières premières réglementés. Un record de rachats cumulés de 1 milliard de dollars et des années de disponibilité pendant des cascades de liquidation en font aussi le lieu le plus sûr pour quiconque trade des montants importants.
Conclusion
Les deux plateformes d'échange se rapprochent sur la tokenomics tout en suivant des stratégies différentes. Hyperliquid ouvre son moteur aux développeurs et dialogue avec les régulateurs. Aster réduit l'offre de jetons tout en ajoutant des fonctionnalités grand public, des outils de confidentialité et des produits de rendement autour de sa nouvelle chaîne.
Les frais avantagent Aster, en particulier pour les traders à haute fréquence qui utilisent le barème maker plus bas du Pro Mode. Hyperliquid garde l'avantage en matière de profondeur, d'étendue des marchés, d'absorption des liquidation et d'historique opérationnel. Ces facteurs expliquent pourquoi la plupart des capitaux professionnels continuent de s'appuyer sur ses carnets d'ordres malgré des frais de base plus élevés.
Utiliser les deux plateformes est une approche défendable. Hyperliquid convient mieux aux gros volumes, aux actions tokenisées et à l'exposition HIP-3. Aster s'adresse aux traders qui privilégient une exécution peu coûteuse, des perps sur actions à fort effet de levier et des ordres privés. Notre guide des meilleures plateformes d'échange décentralisées de contrats perpétuels couvre l'ensemble du marché.