Que sont les marchés de prédiction ?
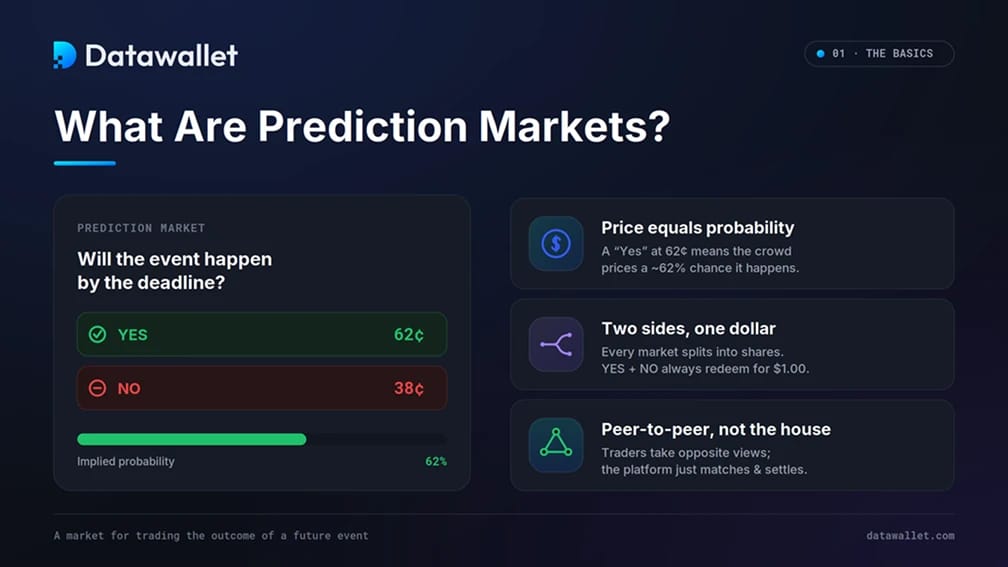
Un marché de prédiction permet de négocier l'issue d'un événement futur incertain. Chaque marché pose une question précise, par exemple quel candidat remporte une élection ou si l'inflation dépasse un niveau donné, et transforme les réponses possibles en contrats que les traders peuvent acheter et vendre.
La caractéristique essentielle est que le prix équivaut à la probabilité. Sur un marché de type oui ou non, un contrat s'échange entre 0 et 1, souvent exprimé de 0 à 100 cents. Un « Oui » à 0,62 signifie que la foule estime à environ 62 % la probabilité que l'événement se produise. Une fois la question tranchée, le camp gagnant reçoit 1 et le camp perdant reçoit 0.
Cela les distingue des sondages et des paris. Un sondage recueille ce que les gens disent qu'ils feront ; un marché recueille ce sur quoi ils risquent de l'argent. Et contrairement à un sportsbook, où la maison fixe les cotes et prend la position inverse, la plupart des marchés de prédiction sont peer-to-peer : les traders se placent de part et d'autre et la plateforme fournit le lieu, l'appariement et le règlement.
Vous les verrez aussi appelés contrats d'événements, marchés d'information ou produits dérivés d'événements. L'appellation change, mais le mécanisme reste le même : une question sur l'avenir devient un titre dont le prix reflète la probabilité et qui se dénoue une fois le résultat connu.
Comment fonctionnent les marchés de prédiction ?
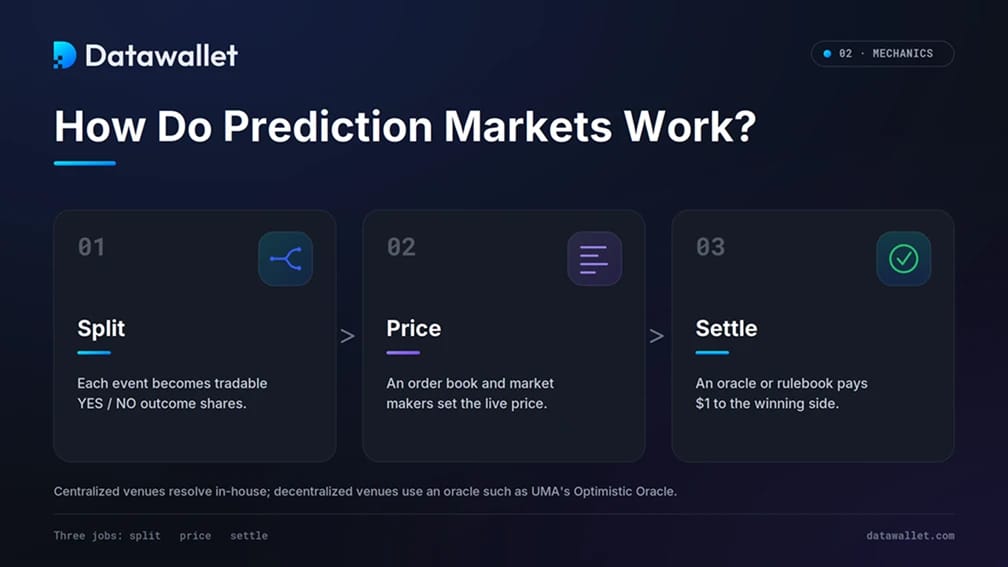
Derrière l'interface, un marché de prédiction remplit trois fonctions : il découpe un événement en parts, détermine un prix pour celles-ci et règle le résultat une fois l'issue connue. Chaque étape fonctionne différemment selon que la plateforme repose sur une plateforme d'échange traditionnelle ou sur une blockchain.
1. Parts de résultat et tarification des probabilités
Chaque marché divise un événement en parts de résultat. Un marché binaire en compte deux, « Oui » et « Non », et une part de chaque est toujours remboursée exactement 1 $. Les deux prix doivent donc totaliser un : si « Oui » s'échange à 0,62 $, « Non » se situe près de 0,38 $.
Ce plafond de 1 $ est ce qui fait que le prix se comporte comme une probabilité. Les traders font monter un résultat lorsqu'ils le jugent sous-évalué et le font baisser lorsqu'il est surévalué, ce qui rapproche le chiffre de la meilleure estimation de la foule. Quiconque repère une paire mal valorisée peut en faire l'arbitrage, ce qui maintient les deux côtés alignés.
2. Carnets d'ordres et teneurs de marché
Trouver le prix au départ est plus difficile. Les premiers marchés on-chain utilisaient des teneurs de marché automatisés, où une formule mutualisée cotait les deux côtés. Le problème est que les parts binaires se règlent à 1 $ ou à 0 $, ce qui tend à garantir des pertes à celui qui fournit cette liquidité ; les pools purs ont donc eu du mal à attirer des capitaux.
La plupart des plateformes ont évolué. Polymarket est passé à un carnet d'ordres central à cours limité fin 2022, qui met en relation acheteurs et vendeurs via des ordres à cours limité comme une plateforme d'échange classique et rémunère les makers pour maintenir des cotations serrées. Kalshi exploite son propre carnet d'ordres off-chain. Ce changement explique en partie pourquoi les plus grandes plateformes ressemblent désormais davantage au trading d'actions qu'à un jeu de casino.
3. Règlement et oracles
Après l'événement, le marché est réglé : les parts gagnantes sont payées et les parts perdantes expirent sans valeur. Les plateformes centralisées gèrent cela en interne, selon un règlement publié, Kalshi confirmant les résultats par un processus de revue avant les paiements.
Les plateformes décentralisées rencontrent un obstacle supplémentaire : une blockchain ne peut pas observer les événements du monde réel et a besoin d'un oracle pour communiquer le résultat on-chain. Polymarket utilise l'Optimistic Oracle d'UMA, où un proposant dépose une caution et affirme le résultat, ce qui ouvre une fenêtre de contestation d'environ deux heures.
Si personne ne conteste, le résultat est validé et les parts gagnantes sont remboursées à 1 $ en USDC. En cas de contestation, les détenteurs du jeton UMA étudient la question et votent sur le résultat. Les marchés non contestés se règlent généralement en quelques heures ; les marchés contestés peuvent prendre plusieurs jours.
Bref historique des marchés de prédiction
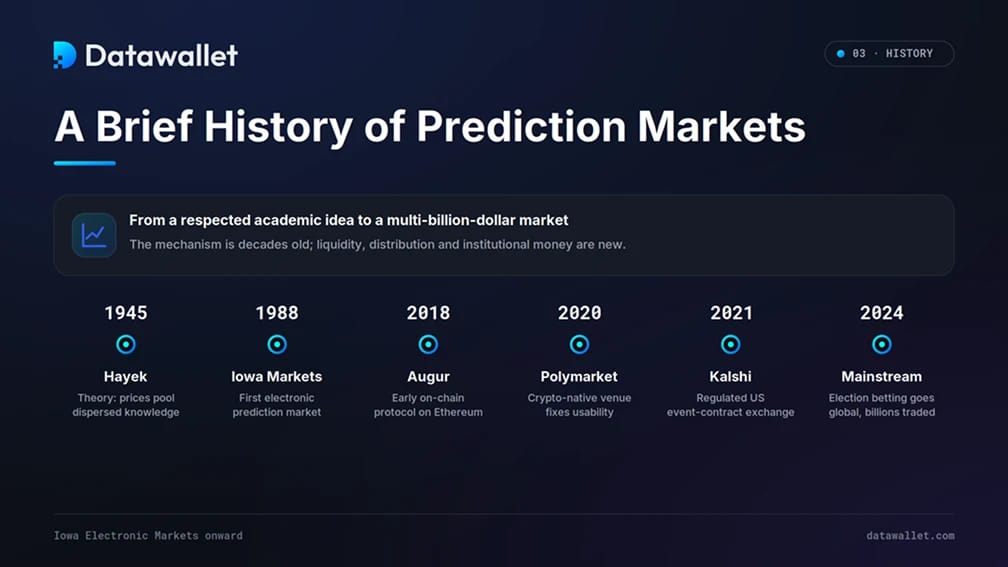
L'idée précède la crypto de plusieurs siècles. On pariait sur les élections papales dans l'Italie de la Renaissance, et des marchés de paris électoraux ont fonctionné ouvertement aux États-Unis jusqu'au début des années 1900. L'économiste Friedrich Hayek a donné à cette logique son fondement moderne en 1945, en soutenant que les prix constituent un moyen efficace de mettre en commun des connaissances dispersées entre de nombreuses personnes, qu'aucun individu ne détient à lui seul.
La version électronique est apparue en 1988 avec les Iowa Electronic Markets, une plateforme d'échange académique à petites mises gérée par l'Université de l'Iowa pour la recherche et l'enseignement. Au fil des décennies suivantes, ses prix électoraux se sont souvent révélés plus proches du résultat que les sondages, bâtissant un bilan crédible. Le journaliste James Surowiecki a popularisé ce thème plus large dans son livre de 2004 sur la sagesse des foules.
La cryptomonnaie a transformé ce concept en infrastructure ouverte. Augur a été lancé sur Ethereum en 2018 comme l'un des premiers protocoles décentralisés, utilisant un oracle de détenteurs de jetons pour déclarer les résultats, mais une conception peu pratique a limité sa portée. Polymarket, fondé par Shayne Coplan en 2020, a résolu le problème d'utilisabilité, et l'élection présidentielle américaine de 2024 l'a propulsé auprès du grand public, les traders ayant misé des milliards sur le résultat. Kalshi, lancé en 2021, a pris la voie opposée, en cherchant d'abord l'approbation fédérale afin de bâtir un cadre réglementé pour les contrats d'événements.
Marchés de prédiction centralisés et décentralisés
Le marché se divise en deux modèles, et la différence tient à qui détient les fonds et à qui décide du résultat.
Les plateformes centralisées comme Kalshi et PredictIt, ainsi que les fonctionnalités de prédiction désormais intégrées aux applications de courtage et de sportsbook, fonctionnent comme des bourses réglementées. L'opérateur détient les fonds des utilisateurs, vérifie l'identité, applique un règlement et tranche chaque marché. Cela offre un accès plus simple à la monnaie fiat et une conformité plus claire, mais davantage de filtrage et des limites plus strictes sur les marchés proposés.
Les plateformes décentralisées comme Polymarket font passer l'essentiel de ce processus on-chain. Les utilisateurs connectent un wallet, négocient des parts réglées en stablecoins et s'appuient sur un oracle, plutôt que sur une entreprise, pour confirmer le résultat. Le compromis est inversé : un accès plus large et moins d'intermédiaires, mais une exposition aux bugs de smart contracts et aux litiges liés aux oracles.
Pour comparer précisément les frais, les blockchains et le règlement des différentes plateformes, consultez notre guide des meilleurs marchés de prédiction décentralisés, notre explication du fonctionnement de Kalshi comme alternative réglementée, ainsi que nos derniers avis sur les plateformes pour des analyses concrètes.
L'essor des marchés de prédiction en 2026
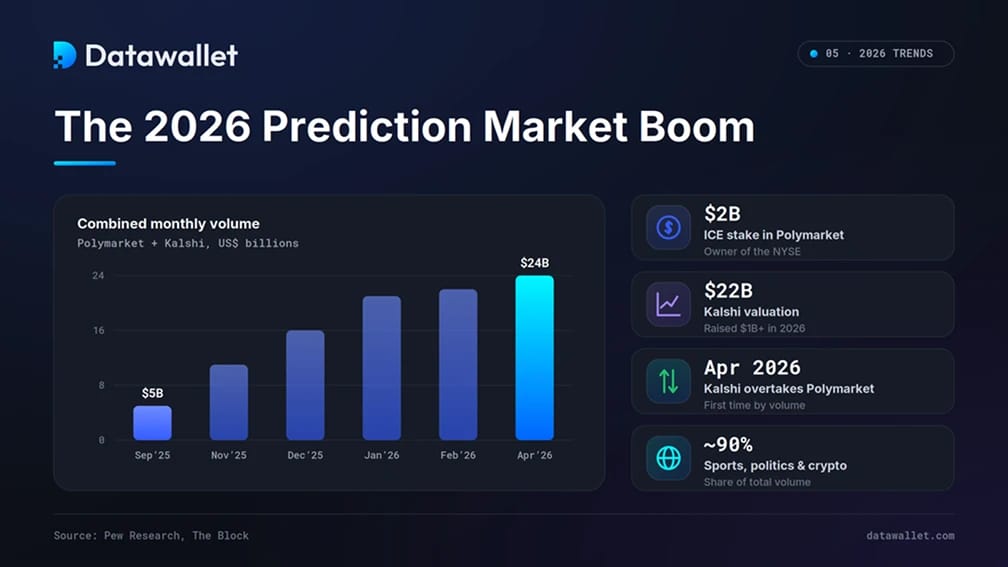
Le fait marquant est l'ampleur. Le volume mensuel combiné des deux plus grandes plateformes est passé de moins de 5 milliards de dollars en septembre 2025 à environ 24 milliards de dollars en avril 2026, selon une analyse du Pew Research Center et comme détaillé dans nos statistiques des marchés de prédiction, transformant un produit marginal en un véritable pan de la finance en moins d'un an. Plusieurs tendances expliquent cette croissance.
- Une vraie course à deux : Polymarket a donné le rythme au départ, mais le volume de Kalshi a pris la tête pour la première fois en avril 2026, porté surtout par le sport. Sur les deux, le sport, la politique et les cryptos représentent environ neuf dollars échangés sur dix, le sport dominant chez Kalshi.
- Wall Street entre en jeu : Intercontinental Exchange, propriétaire du New York Stock Exchange, a engagé 2 milliards de dollars dans Polymarket, la valorisant à près de 9 milliards de dollars avant que des tours de table ultérieurs ne la fassent monter davantage. ICE distribue aussi les données de probabilité de Polymarket à des institutions, transformant les prévisions collectives en signal financier.
- Un poids lourd réglementé : Kalshi a levé plus de 1 milliard de dollars pour une valorisation annoncée de 22 milliards de dollars, avec un chiffre d'affaires annuel estimé à 1,5 milliard de dollars, ce qui confirme sa place de leader réglementé.
- Le retour de Polymarket aux États-Unis : après des années d'exclusion, Polymarket a racheté QCEX, plateforme d'échange agréée par la CFTC, pour 112 millions de dollars et a relancé une application américaine réglementée fin 2025. Un jeton POLY très attendu, prévu en 2026 et dont une partie serait réservée à un airdrop, est le prochain catalyseur surveillé par les traders.
- Les courtiers et les sites de paris s'y engouffrent : Robinhood a ajouté des contrats d'événements via Kalshi, a indiqué plus d'un million d'utilisateurs échangeant des milliards de contrats, et construit sa propre infrastructure de produits dérivés. DraftKings, FanDuel et Fanatics ont chacun lancé des concurrents, souvent pour atteindre des États où les paris sportifs restent illégaux.
- L'arrivée des agents de trading : des agents d'IA autonomes passent désormais de nombreux ordres. Des projets comme Olas ont exécuté des milliers de transactions automatisées sur Polymarket, et Robinhood permet aux utilisateurs de confier l'exécution à l'IA, ce qui laisse entrevoir un avenir où une grande partie des acteurs serait des logiciels.
- Un effort d'intégrité : face à une surveillance accrue, les grandes plateformes ont mis en place début 2026 des contrôles contre les délits d'initiés, et plusieurs ont ajouté de courts délais sur les ordres liés aux événements sportifs en direct pour empêcher les traders disposant d'un avantage en temps réel de piéger les teneurs de marché.
La tendance est claire : les marchés de prédiction sont passés de la curiosité d'internet au produit financier, avec des capitaux institutionnels, une distribution grand public et la pression réglementaire qui accompagne les deux.
À quoi servent les marchés de prédiction ?
Ils ressemblent à des applications de paris, mais les marchés de prédiction remplissent plusieurs fonctions différentes selon les personnes qui les utilisent.
- Prévision : lisez le prix comme une probabilité. Un marché à 0,70 sur une baisse de taux ou une élection donne une estimation rapide, adossée à de l'argent, qui se met à jour dès que l'actualité tombe.
- Couverture : comme un contrat verse un paiement lorsqu'un événement précis se produit, il peut compenser un risque réel. Une entreprise exposée à une décision politique, ou un producteur exposé à la météo, peut prendre une position qui amortit le mauvais scénario.
- Spéculation : une grande part de l'activité relève du simple trading directionnel, y compris l'arbitrage entre plateformes et le trading de sport en direct pendant le déroulement d'un match.
- Signal et médias : Les prix du marché sont devenus une source d'information pour les rédactions : les grandes plateformes de données et de médias affichent désormais les probabilités des marchés de prédiction à côté des données financières traditionnelles.
- Prise de décision : les entreprises utilisent des marchés internes depuis des années, produisant parfois des prévisions plus précises que les projections de gestion classiques.
Quelle est la fiabilité des marchés de prédiction ?
L'argument de la précision repose sur les incitations. Lorsque de l'argent réel est en jeu, les gens pèsent l'information avec plus de soin que dans un sondage gratuit, et le prix agrège cet effort. Les preuves les plus solides proviennent des Iowa Electronic Markets. Une étude portant sur 964 sondages couvrant cinq élections présidentielles américaines de 1988 à 2004 a constaté que le marché battait les sondages environ 74 % du temps, avec des erreurs la veille du scrutin d'un peu plus d'un point de pourcentage en moyenne.
La structure aide. Les prix se mettent à jour en continu plutôt que par instantanés périodiques, quiconque dispose de meilleures informations a une raison de s'en servir pour trader, et le marché récompense ceux qui ont raison plutôt que ceux qui font le plus de bruit.
Les réserves comptent aussi. La précision dépend de la liquidité, d'un ensemble diversifié de traders et de règles de résolution claires ; les marchés peu profonds peuvent mal évaluer les prix, et même des marchés célèbres ont manqué de grandes prévisions. Les critiques ajoutent qu'un prix reflète une spéculation soumise à des règles précises, et non une prévision garantie, et que des capitaux concentrés peuvent influencer les marchés peu échangés. Les marchés de prédiction sont souvent un bon signal, mais un signal n'est pas une boule de cristal.
Réglementation et statut juridique des marchés de prédiction
Les marchés de prédiction sont pris dans un bras de fer entre l'État fédéral et les États. Les régulateurs fédéraux traitent les contrats d'événements comme des produits financiers, un nombre croissant d'États les assimilent à des jeux d'argent, et les tribunaux n'ont pas encore tranché.
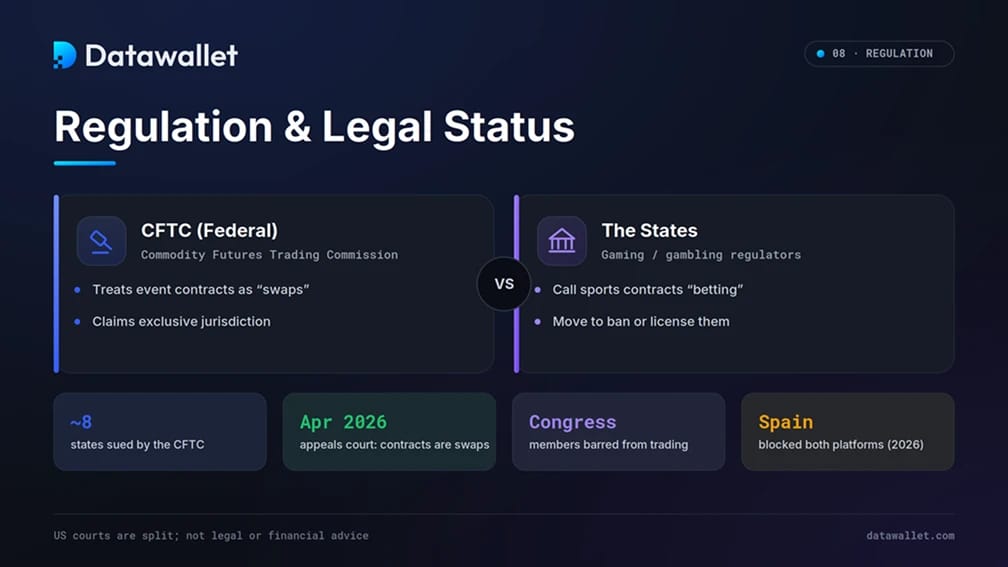
La CFTC qualifie ces contrats de « swaps » au titre du Commodity Exchange Act, ce qui les placerait sous autorité fédérale plutôt que sous le droit des jeux d'argent des États. Kalshi s'est appuyée sur cette lecture et a obtenu la désignation de marché de contrats réglementé en 2020. Polymarket y est parvenue plus difficilement, en transigeant avec la CFTC en 2022, en payant une pénalité et en bloquant les utilisateurs américains avant de racheter une voie licenciée pour revenir.
Le sport est le terrain du conflit le plus vif : plusieurs États qualifient ces contrats de paris en ligne déguisés et cherchent à les interdire. La CFTC a poursuivi ces États en justice pour défendre sa compétence, environ huit actions d'ici la mi-2026, mais les tribunaux sont divisés. Une cour d'appel fédérale a donné raison à la CFTC en avril 2026, considérant les contrats de Kalshi comme des swaps échappant à la compétence des États, tandis que d'autres juges ont statué dans le sens inverse, une divergence qui pourrait aller jusqu'à la Cour suprême.
Washington en a rajouté : le Congrès a interdit à ses propres membres et à son personnel de négocier, d'autres projets de loi interdiraient les contrats sur les élections, la guerre et le sport, et au moins une grande ligue sportive a poussé les opérateurs à retirer les contrats qu'elle juge répréhensibles. À l'étranger, la situation est tout aussi inégale : l'Espagne a bloqué Polymarket et Kalshi en 2026 tout en examinant s'ils avaient besoin de licences de jeux d'argent.
Les règles variant selon les pays et même selon les États, vérifiez les restrictions locales, comme dans notre guide des pays soumis à restrictions de Polymarket, avant d'alimenter un compte. Rien de tout cela ne constitue un conseil juridique ou financier.
Risques des marchés de prédiction
Les marchés de prédiction peuvent être utiles, mais ils comportent de vrais risques, faciles à négliger quand un marché semble très actif et que l'interface ressemble à un jeu.
- Risque réglementaire et d'accès : une plateforme disponible aujourd'hui peut être restreinte demain lorsqu'un régulateur la reclasse ou qu'un tribunal change la donne. Des blocages géographiques soudains peuvent piéger des fonds ou geler des comptes.
- Risque de résolution et d'oracle : une prévision correcte peut tout de même perdre si la formulation est vague ou si le résultat est contesté. Les marchés à oracle optimiste ont connu des règlements contestés, notamment des cas où un pouvoir de vote concentré a écarté la réponse évidente.
- Risque de liquidité : les marchés phares sont profonds, mais les marchés de niche sont souvent étroits, avec des écarts importants et des prix qui bondissent sur de petites transactions. Les frais affichés peuvent sous-estimer le coût réel d'entrée ou de sortie.
- Manipulation et risque d'initié : un seul gros trader peut faire bouger un marché peu liquide, et les contrats d'événements sont exposés aux personnes détenant des informations non publiques, ce qui explique pourquoi les plateformes et les législateurs ont durci les règles.
- Risque lié aux contrats intelligents : sur les plateformes décentralisées, les fonds transitent par du code. Un bug, une faille exploitée ou une approbation malveillante dans les contrats intelligents sous-jacents peut mettre le capital en danger, quelle que soit l'issue de la prédiction.
- Risque lié aux stablecoins et aux cryptomonnaies : la plupart des marchés on-chain se règlent en stablecoins ; les ponts, les wallets, les frais de réseau et la fiabilité du stablecoin choisi ajoutent donc une exposition au-delà du trade lui-même.
- Risque comportemental : de l'argent réel associé à des interfaces rapides, de type jeu d'argent, peut favoriser un usage compulsif, ce qui explique en partie pourquoi le débat entre produit dérivé et jeu d'argent n'est pas qu'une question de sémantique.
- Fiscalité et déclaration : les gains sont généralement imposables, et la déclaration diffère entre les plateformes américaines réglementées, qui émettent des formulaires fiscaux, et les plateformes décentralisées, où vous déclarez vous-même.
Conclusion
Les marchés de prédiction ont franchi un cap. Le mécanisme de base, qui transforme une question en parts cotées reflétant l'estimation de probabilité de la foule, existe depuis des décennies, mais en 2026 il dispose enfin de la liquidité, de la distribution et du soutien institutionnel nécessaires pour fonctionner à grande échelle.
Cette croissance a un coût. Les capitaux et l'audience grand public ont aussi suscité de vifs conflits réglementaires, un examen plus strict de l'intégrité et du règlement des contrats, et un débat plus bruyant pour savoir s'il s'agit d'outils de prévision ou de jeux d'argent sous un nouvel emballage.
Le bon point de départ n'est pas le marché le plus actif, mais les fondamentaux : la manière dont une plateforme détermine les résultats, où elle est légale, la profondeur réelle de sa liquidité et ce qu'il advient de votre argent si un résultat est contesté. Abordés ainsi, les marchés de prédiction offrent un aperçu utile de ce qu'une foule anticipe réellement, à condition de porter autant d'attention aux risques qu'au signal.