

Aperçu du trading de contrats perpétuels et du trading spot en crypto
Le trading spot consiste à acheter ou vendre une cryptomonnaie avec un règlement immédiat au prix du marché en vigueur. Une personne qui achète des BTC sur un marché spot reçoit directement les pièces. Elle peut les conserver, les transférer vers un wallet personnel, les mettre en stake ou les revendre plus tard, ce qui garde une structure simple, fondée sur la propriété.
Les contrats à terme perpétuels, communément appelés contrats perpétuels, sont des produits dérivés qui suivent le prix d'un actif sans transférer l'actif sous-jacent. Ces contrats n'ont pas de date d'expiration, de sorte que les positions peuvent rester ouvertes tant que les exigences de marge sont satisfaites. Cette structure permet la spéculation avec effet de levier, ainsi que la vente à découvert et la couverture.
Ce que le trader détient réellement constitue la différence centrale. Une transaction spot échange un actif contre un autre, ce qui expose l'acheteur principalement aux variations de prix. Une position sur contrat perpétuel est un droit sur marge portant sur ces variations. Les paiements de financement récurrents entre positions longues et courtes aident à maintenir le contrat aligné sur le spot, tout en créant soit un coût, soit une source de revenus.
L'activité de trading est aussi très concentrée sur les contrats perpétuels. CoinDesk Research a fait état de 3 400 milliards de dollars de volume de produits dérivés centralisés en août 2026, contre 891 milliards de dollars en spot, soit une part de 79,3 % de l'activité combinée pour les produits dérivés. Nos statistiques sur les contrats à terme perpétuels montrent que les contrats perpétuels BTC de Binance génèrent généralement cinq à dix fois le volume spot de la plateforme d'échange.
Principaux compromis entre spot et contrats perpétuels
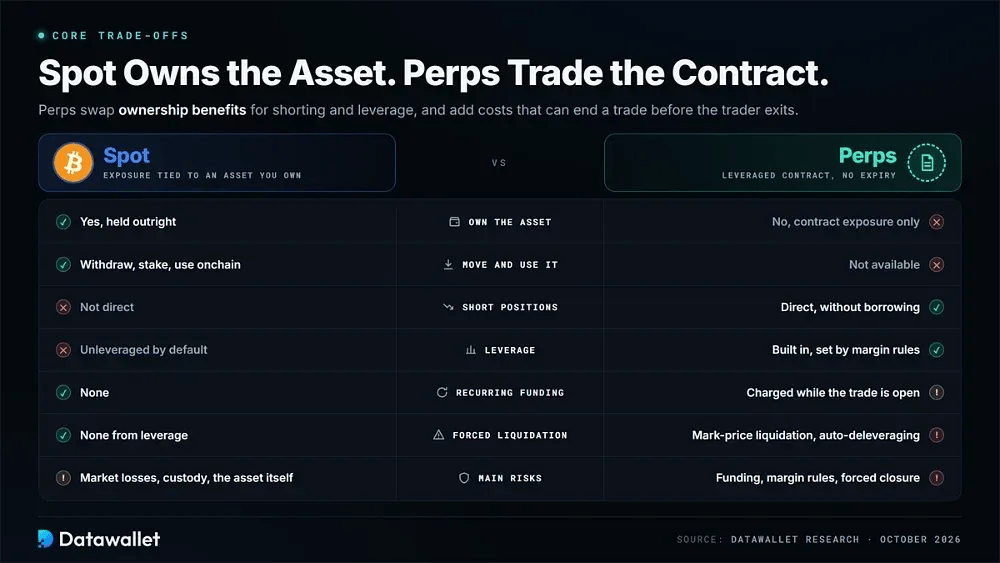
Le spot maintient l'exposition d'un trader sur un actif qu'il détient réellement, sans frais de financement récurrents ni liquidation causée par l'effet de levier. La position peut aussi être retirée, staked ou utilisée onchain. Ses principaux risques viennent des pertes de marché, des défaillances de conservation et des problèmes touchant l'actif lui-même.
Les contrats perpétuels échangent ces avantages de propriété contre une plus grande flexibilité de trading. Ils permettent de prendre directement des positions vendeuses et une exposition à effet de levier sans emprunter l'actif sous-jacent, mais les règles de marge influencent la durée pendant laquelle une position peut rester ouverte. Les coûts de financement, les liquidations au prix de référence et l'auto-deleveraging peuvent tous influencer le résultat avant que le trader choisisse de sortir.
Mécanismes de prix : contrats perpétuels vs trading spot
Les prix spot se forment directement lorsque acheteurs et vendeurs se rencontrent via un carnet d'ordres ou un liquidity pool. Les contrats perpétuels reposent sur une structure différente : les plateformes d'échange utilisent des prix d'indice, des prix de référence (mark) et des paiements de financement pour maintenir le produit dérivé aligné sur le marché spot sous-jacent.
Tarifs du trading spot
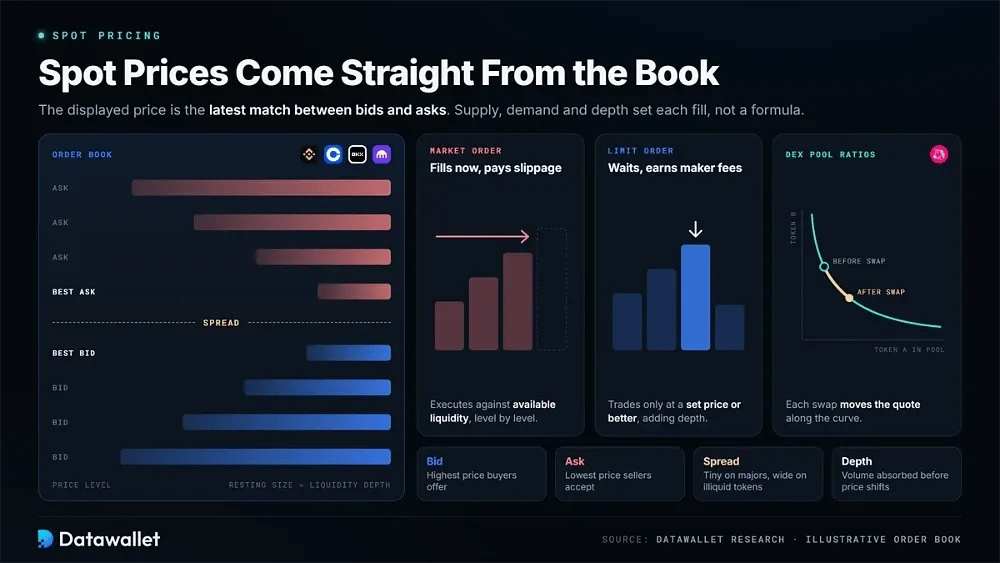
Sur des plateformes d'échange comme Binance, Coinbase, OKX et Kraken, le prix spot affiché provient de la dernière correspondance entre offres d'achat et de vente. Chaque exécution dépend de l'offre, de la demande et de la profondeur de marché disponible, et non d'une formule de prix externe.
Les principaux signaux de prix sur les marchés spot sont :
- Prix acheteur (bid) : le prix le plus élevé que les acheteurs proposent actuellement, qui montre la demande immédiate et indique à peu près où un ordre de vente au marché pourrait être exécuté.
- Prix vendeur (ask) : le prix le plus bas que les vendeurs acceptent actuellement, indiquant l'offre disponible et à peu près ce que les acheteurs paieraient pour une exécution immédiate.
- Spread : la différence entre la meilleure offre d'achat et la meilleure offre de vente, souvent une infime fraction de pourcent sur les principales paires, mais beaucoup plus large pour les jetons illiquides.
- Carnet d'ordres : registre en direct des ordres d'achat et de vente en attente, classés par prix, qui montre le volume de liquidité à chaque niveau autour du prix médian.
- Ordres au marché : instructions d'exécution immédiate face à la liquidité disponible. Ils garantissent une exécution, mais exposent les traders au slippage lorsque le carnet est peu profond ou que les prix évoluent rapidement.
- Ordres à cours limité : instructions visant à n'exécuter une transaction qu'à un prix précis ou meilleur. Ils apportent de la liquidité lorsqu'ils restent dans le carnet d'ordres et bénéficient généralement de frais maker plus faibles.
- Profondeur de liquidité : le volume total d'ordres disponible près du prix actuel, qui détermine la quantité que le marché peut absorber avant que les prix ne commencent à bouger.
- Ratios des pools : sur les plateformes décentralisées, les ratios de jetons au sein des pools de liquidité déterminent les prix, et chaque swap déplace le prix affiché le long d'une courbe.
Tarification des contrats à terme perpétuels
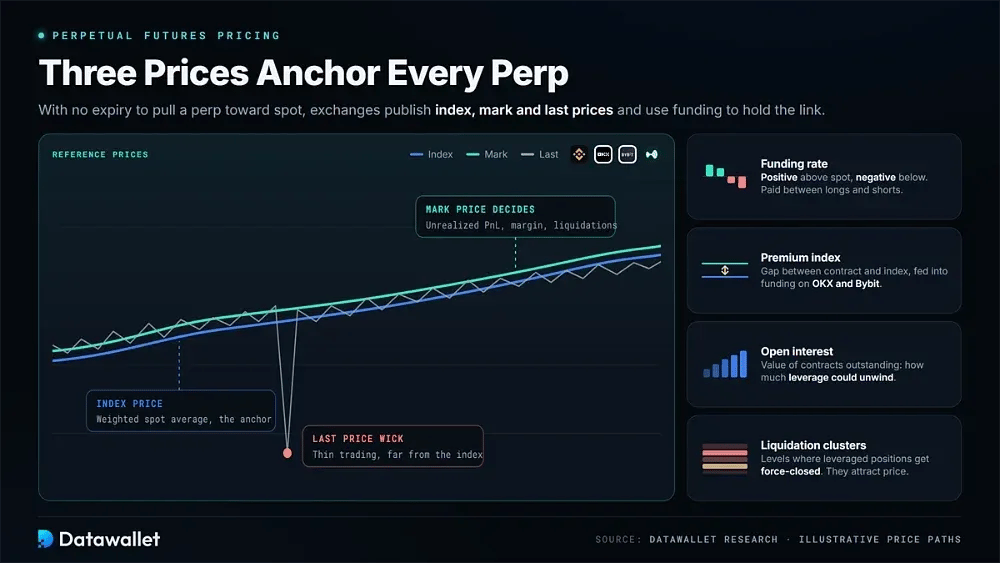
Les plateformes de produits dérivés comme Binance Futures, OKX, Bybit et Hyperliquid ne peuvent pas compter sur l'échéance pour rapprocher un perp du spot. Elles publient donc plusieurs prix de référence et utilisent le funding pour maintenir cette relation dans la durée.
Les principaux signaux de prix sur les marchés de contrats perpétuels sont :
- Prix de l'indice : moyenne pondérée des prix spot de plusieurs grandes plateformes d'échange. Elle réduit l'influence d'une seule plateforme et fournit un point d'ancrage pour le contrat.
- Prix de référence (Mark Price) : une estimation lissée de la juste valeur, dérivée de l'indice et de la base de financement. Les plateformes d'échange l'utilisent pour les profits latents, les calculs de marge et les liquidations plutôt que de se fier à la dernière transaction.
- Dernier prix : le prix d'exécution le plus récent du contrat. Il est utile pour suivre les exécutions, mais peut s'écarter fortement de l'indice lors des périodes de faible liquidité.
- Funding rate : paiement récurrent transféré directement entre les positions longues et courtes. Il est positif lorsque le perp se négocie au-dessus du spot et négatif lorsque le contrat se négocie en dessous du spot.
- Indice de prime : l'écart mesuré entre le contrat et son prix d'indice. Des plateformes comme OKX et Bybit l'intègrent directement dans les calculs programmés du financement.
- Open interest : valeur totale des contrats encore en cours. Des tableaux de bord comme notre page open interest du Bitcoin l'utilisent pour montrer l'ampleur des positions à effet de levier qui pourraient être dénouées lors d'un mouvement de marché brutal.
- Clusters de liquidation : niveaux de prix où un grand nombre de positions à effet de levier seraient fermées de force. Ces zones attirent souvent le prix et peuvent être repérées à l'avance avec une heatmap de liquidation de Bitcoin.
Comment fonctionnent les funding rates
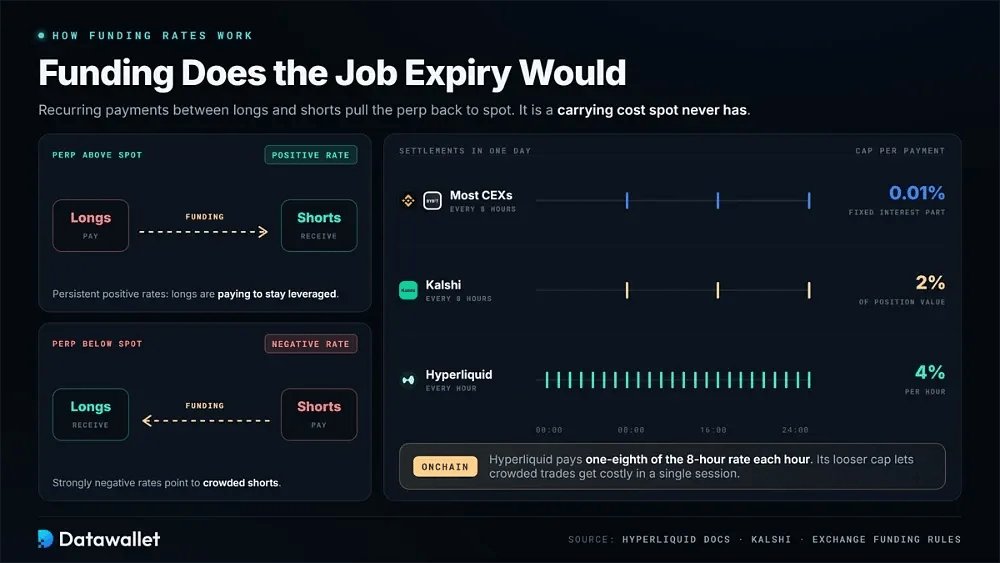
Le financement joue le rôle de convergence que l'échéance assurerait autrement. La plupart des plateformes d'échange centralisées règlent les paiements toutes les huit heures, avec une petite composante d'intérêt fixe, généralement de 0,01 % par intervalle, plus une prime liée à l'écart par rapport au spot. Les contrats perpétuels de Kalshi, réglementés aux États-Unis, fonctionnent aussi par fenêtres de huit heures et plafonnent chaque paiement à 2 % de la valeur de la position.
Le règlement peut avoir lieu plus fréquemment onchain. Selon la documentation de Hyperliquid, le financement est versé toutes les heures à un huitième du taux calculé sur huit heures et plafonné à 4 % par heure. Cette limite est plus souple que celles de la plupart des plateformes d'échange centralisées, ce qui permet à des positions surchargées de devenir coûteuses en une seule séance.
Le financement compte à la fois comme une dépense et comme un signal de marché. Des taux positifs persistants signifient que les positions longues paient pour maintenir des positions à effet de levier ; des taux fortement négatifs indiquent des positions courtes encombrées. Consulter les funding rates en direct sur plusieurs plateformes avant d'ouvrir une position aide à estimer un coût de portage qui n'existe pas pour les avoirs spot.
Contrats perpétuels et trading spot : frais
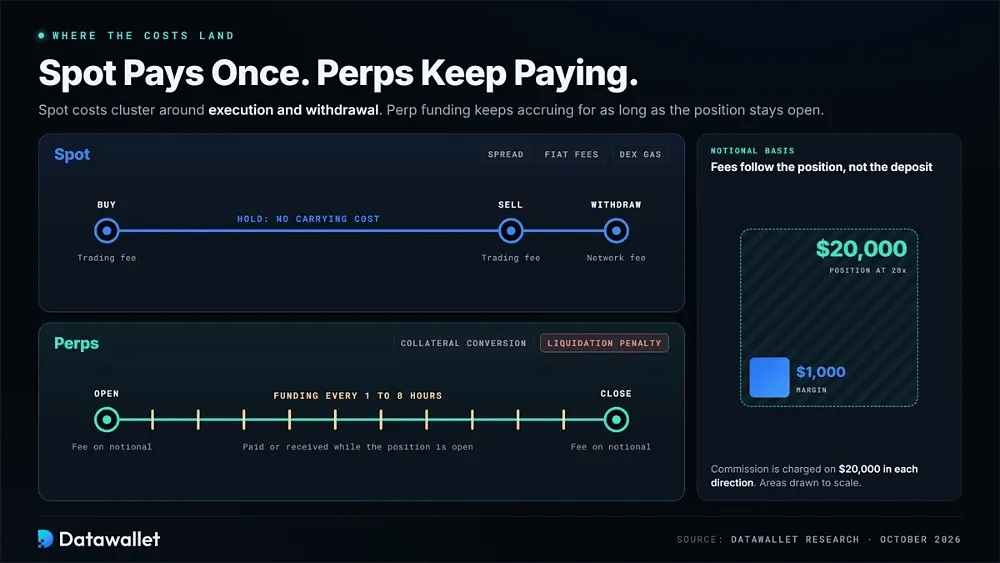
Les coûts du spot se concentrent généralement sur l'exécution, les écarts de prix et les retraits, la plupart des frais n'étant facturés qu'une fois. Les commissions sur contrats perpétuels sont souvent plus faibles en pourcentage, mais s'appliquent à un notionnel plus important avec effet de levier. Le financement peut ensuite continuer à s'accumuler ou à être perçu tant que la position reste ouverte.
Frais de trading spot
Les frais spot sont relativement faciles à suivre, car le règlement a lieu une seule fois et le trader détient ensuite l'actif. Les coûts réels varient toutefois selon le niveau du compte, le type d'ordre, le mode de financement et le fait que les cryptos soient retirées par la suite.
Les types courants de frais de trading spot à vérifier incluent :
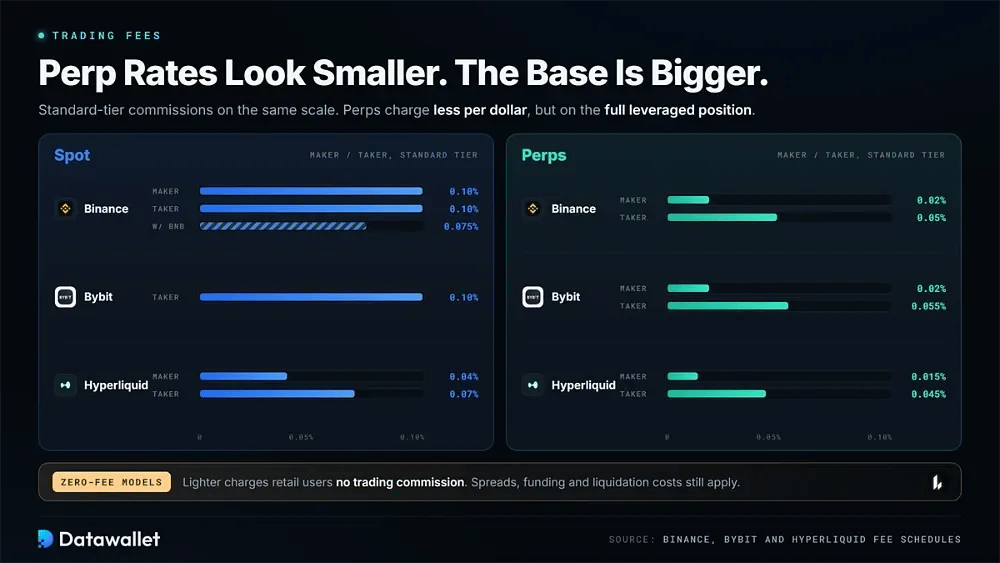
- Frais maker : appliqués aux ordres à cours limité qui restent dans le carnet. Le palier standard de Binance facture 0,10 %, ramené à 0,075 % lorsque les frais sont payés en BNB.
- Frais taker : appliqués lorsque les ordres sont exécutés immédiatement. Binance et Bybit facturent tous deux 0,10 % pour les comptes standard, tandis que le carnet d'ordres spot de Hyperliquid commence légèrement plus bas, à 0,07 %.
- Coûts du spread : les outils de conversion et d'achat instantané présentent un prix unique avec une majoration incluse, ce qui signifie que le coût réel peut dépasser la commission affichée sur l'écran de confirmation.
- Paliers de volume : La plupart des plateformes d'échange réduisent leurs taux à mesure que le volume d'échanges sur 30 jours glissants augmente. Les frais de Coinbase Advanced démarrent bien au-dessus de ceux des concurrents offshore avant de baisser fortement pour les comptes plus importants.
- Réductions liées au jeton : détenir un jeton de plateforme d'échange tel que BNB, ou l'utiliser pour payer les frais, peut réduire les commissions d'environ un quart, mais cela accroît l'exposition au prix de ce jeton.
- Frais de retrait : l'envoi de cryptos vers l'auto-conservation entraîne généralement des frais de réseau ou des frais fixes de la plateforme, variables selon la chaîne, ce qui rend les retraits fréquents relativement coûteux pour les petits soldes.
- Frais en monnaie fiat : les achats par carte et certains virements bancaires entraînent des frais de traitement distincts. Sur les applications grand public et les interfaces d'achat instantané, ces frais peuvent dépasser la commission de trading elle-même.
- Frais de gas : les échanges sur une plateforme d'échange décentralisée incluent les coûts de transaction blockchain et les frais de pool. En période de congestion, les prix du gas sur Ethereum peuvent dépasser entièrement la commission de trading.
Frais des contrats à terme perpétuels
Les commissions sur les contrats perpétuels peuvent sembler faibles, mais les frais d'entrée et de sortie sont prélevés sur la totalité de la position à effet de levier, et non uniquement sur la marge affichée. Les traders peuvent aussi supporter des coûts de financement, des pénalités de liquidation et des frais de conversion de collatéral auxquels les détenteurs de spot ne sont pas exposés.
Les types de frais courants à vérifier sur les contrats à terme perpétuels sont :
- Frais maker : les ordres limites en attente bénéficient des taux les plus bas. Bybit et Binance affichent 0,02 % pour les comptes standard, tandis que la grille de frais de Hyperliquid démarre à 0,015 % pour les makers.
- Frais taker : les ordres au marché coûtent plus cher : 0,055 % sur Bybit, 0,05 % sur Binance et 0,045 % sur Hyperliquid, avant remises liées au volume, au parrainage ou au staking.
- Base notionnelle : les frais s'appliquent à la valeur totale de la position et non au dépôt de marge. Un dépôt de 1 000 $ avec un effet de levier de 20x entraîne donc une commission sur 20 000 $ dans chaque sens.
- Frais de financement : les positions longues et courtes échangent des paiements toutes les une à huit heures. Lorsque le marché reste durablement unilatéral, ces frais peuvent facilement dépasser les commissions de trading initiales.
- Remises VIP : les traders à fort volume peuvent bénéficier de frais maker réduits, voire négatifs, ce qui rend des programmes tels que les niveaux VIP de Bybit particulièrement pertinents pour les stratégies actives sur produits dérivés.
- Coûts de liquidation : la fermeture forcée envoie généralement la marge de maintenance restante au moteur de liquidation ou au fonds d'assurance, en plus de la perte de trading déjà réalisée.
- Devise de règlement : les contrats inverses margés en cryptomonnaie, ainsi que ceux margés en USDT et en USDC, libellent différemment les profits, les pertes et les frais. Lorsque les prix évoluent, ce choix modifie l'exposition du collatéral sous-jacent du trader.
- Modèles sans frais : certaines plateformes onchain, dont Lighter, ne facturent aucune commission de trading aux particuliers et tirent leurs revenus de comptes premium. Les spreads, le financement et les coûts de liquidation subsistent néanmoins.
Utilisation de l'effet de levier : contrats perpétuels et trading spot
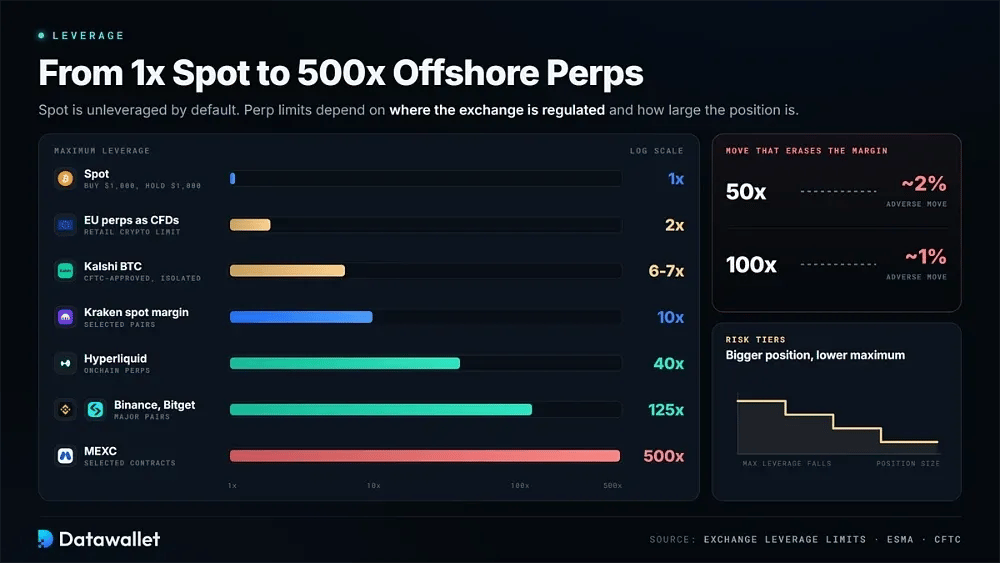
Les marchés spot sont par défaut sans effet de levier. Acheter avec 1 000 $ donne au trader 1 000 $ de l'actif. Certaines plateformes d'échange proposent aussi la marge spot, qui permet d'utiliser les avoirs existants pour garantir des fonds empruntés. Kraken propose jusqu'à 10x sur certaines paires, mais les traders opèrent toujours sur l'actif sous-jacent et paient des intérêts sur ce qu'ils empruntent.
L'effet de levier est fondamental pour les contrats à terme perpétuels, et les limites proposées par les plateformes offshore restent élevées. MEXC annonce jusqu'à 500x sur certains contrats. Bitget et Binance limitent généralement les paires principales à 125x, tandis que Hyperliquid atteint 40x. Avec un effet de levier de 100x, un mouvement de prix défavorable d'environ 1 % peut effacer la marge déposée.
Les limites sont bien plus basses sur les plateformes régulées. Les contrats de Kalshi approuvés par la CFTC autorisent un leverage maximal sur Bitcoin d'environ 6x à 7x avec une margin isolée, comme détaillé dans notre guide des plateformes d'échange de contrats perpétuels régulées aux États-Unis. Les perps de l'UE traités comme des CFDs relèvent de la limite de leverage de détail de 2:1 pour les cryptomonnaies.
L'effet de levier maximal affiché n'est pas disponible pour toutes les tailles de position. Les plateformes d'échange utilisent des paliers de risque qui abaissent le multiple autorisé à mesure que l'exposition notionnelle augmente, tout en relevant la marge de maintien. L'effet de levier réel varie donc selon la taille de la position, la volatilité de l'actif et le choix entre marge croisée et marge isolée.
Contrats à terme perpétuels vs trading spot : réglementation
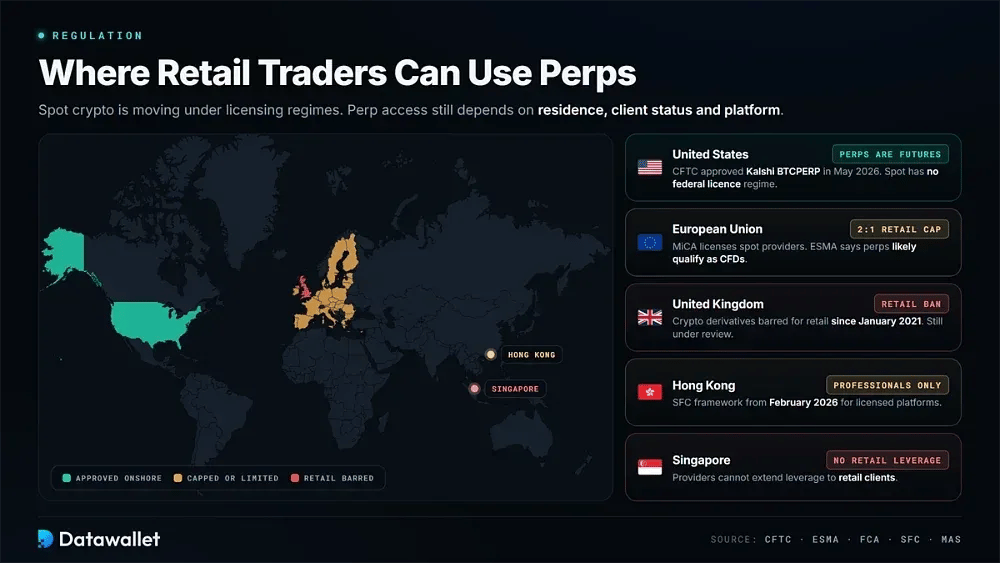
Le spot crypto relève de plus en plus de cadres de licence, de conservation et de communication d'informations. MiCA régule désormais les prestataires de services dans l'UE, y compris les plateformes d'échange agréées MiCA utilisées par de nombreux résidents. Les contrats perpétuels échappent à MiCA. En février 2026, l'ESMA a indiqué que ces contrats relèvent probablement de la catégorie des CFDs, ce qui fait entrer dans le champ d'application les restrictions d'effet de levier, les avertissements sur les risques et la protection contre le solde négatif.
La politique américaine en matière de produits dérivés a évolué dans le sens opposé. Le 29 mai 2026, la CFTC a approuvé BTCPERP de Kalshi comme premier véritable contrat perpétuel sur une plateforme d'échange enregistrée. Elle a classé les contrats perpétuels sur matières premières numériques comme des contrats à terme et a accordé à Coinbase une dérogation permettant à ses clients américains d'accéder aux contrats listés par sa filiale offshore.
Ce changement reste contesté et ne règle pas le tableau réglementaire plus large. CME Group a poursuivi la CFTC en justice en juin, en soutenant que les perps sont des swaps, et cette affaire est toujours en cours. Le CLARITY Act a ensuite échoué lors d'un vote de clôture au Sénat, par 49 voix contre 50, le 15 septembre. Les plateformes d'échange spot américaines restent donc sans régime fédéral de licence, l'élaboration des règles étant renvoyée aux différentes agences.
Les produits dérivés crypto de détail restent restreints au Royaume-Uni. La FCA en interdit la vente aux consommateurs particuliers depuis janvier 2021. Bien que l'accès aux ETN crypto ait rouvert en octobre 2025, le régulateur indique dans son aperçu du régime des cryptoactifs que la position sur les produits dérivés reste à l'examen. Le régime crypto plus large entre en vigueur en octobre 2027.
Les règles sont divisées en Asie. La Securities and Futures Commission de Hong Kong a introduit en février 2026 un cadre selon lequel les plateformes agréées ne peuvent proposer des contrats perpétuels qu'aux investisseurs professionnels. Singapour continue d'interdire aux prestataires d'accorder un effet de levier aux clients particuliers. En pratique, la disponibilité dépend du lieu de résidence, du statut du client et des restrictions propres à chaque plateforme.
Risques
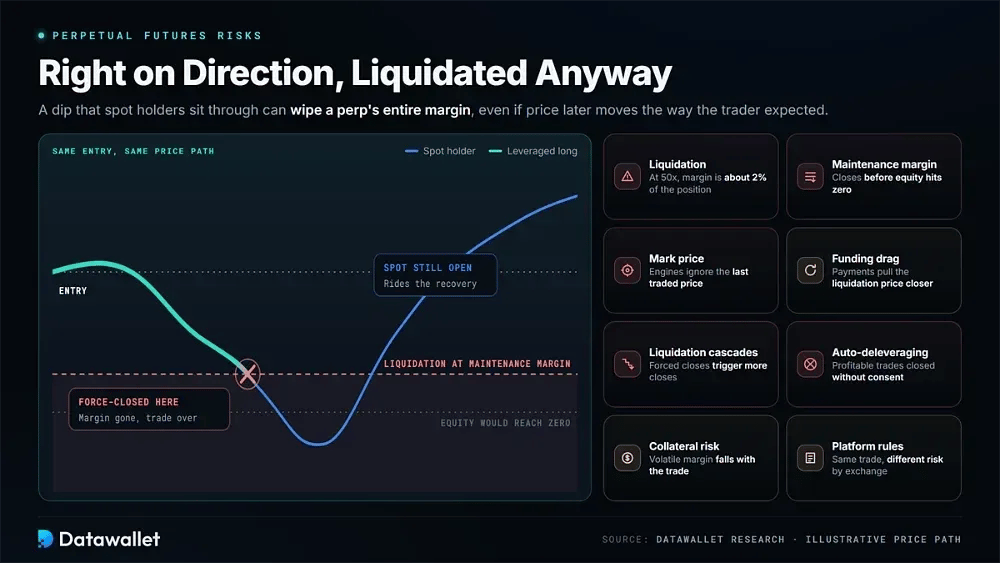
Les marchés spot comme les marchés perpetual sont exposés à la volatilité des cryptomonnaies, mais les pertes surviennent différemment. Un détenteur spot perd de la valeur lorsque l'actif baisse. Un trader de perp peut en revanche voir tout son solde de margin liquidé, même si le marché évolue ensuite dans le sens initialement anticipé.
Risques du trading spot
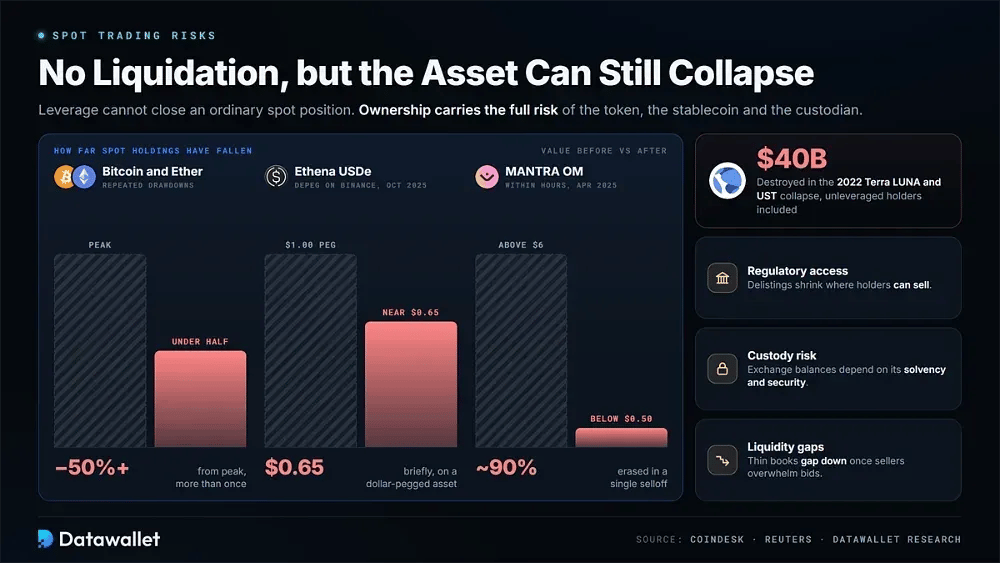
L'effet de levier ne peut pas entraîner la liquidation d'une position spot ordinaire, mais la détention comporte tout de même le plein risque de l'actif lui-même. Une tension sur les marchés, une action réglementaire ou l'échec d'un projet peuvent faire chuter fortement un jeton, quelle que soit la durée pendant laquelle le détenteur est prêt à attendre.
Les principaux risques du trading spot à prendre en compte :
- Baisses de marché : Bitcoin et Ether ont reculé à plusieurs reprises de plus de 50 % par rapport à leurs sommets, les jetons de plus petite taille chutant généralement davantage, comme le montre notre historique des krachs crypto.
- Effondrement d'un altcoin : le jeton OM de MANTRA a chuté d'environ 90 % en quelques heures en avril 2025, passant de plus de 6 $ à moins de 0,50 $, ce qui montre à quelle vitesse les avoirs spot peuvent perdre de la valeur.
- Défaillance du protocole : l'effondrement de Terra LUNA et d'UST en 2022 a détruit environ 40 milliards de dollars de valeur, touchant aussi bien les détenteurs sans effet de levier que les traders utilisant des capitaux empruntés.
- Pertes de parité des stablecoins : les actifs de cotation ne sont pas à l'abri des chutes de prix. L'USDe d'Ethena s'est brièvement échangé près de 0,65 $ sur Binance en octobre 2025 ; même les stablecoins les plus sûrs méritent donc un examen attentif.
- Accès réglementaire : les décisions de conformité peuvent contraindre les plateformes d'échange à retirer ou restreindre des actifs. Sous MiCA, les stablecoins non conformes ont été restreints pour les utilisateurs européens, ce qui a réduit les lieux où les détenteurs pouvaient vendre.
- Risque de conservation : les actifs conservés sur une plateforme d'échange centralisée restent dépendants de la solvabilité et des pratiques de sécurité de cette plateforme. Les publications de preuve de réserves comme l'auto-conservation personnelle peuvent donc avoir leur importance.
- Manque de liquidité : un jeton peu échangé peut sembler stable lorsque les conditions sont calmes, puis chuter brutalement dès que les vendeurs submergent les rares offres d'achat du carnet d'ordres.
Risques des contrats à terme perpétuels
Les contrats perpétuels ajoutent l'effet de levier, le financement, les exigences de marge et la liquidation forcée à la volatilité normale des prix. Comme les gains et les pertes s'appliquent à la totalité de la position notionnelle, un mouvement de marché relativement faible peut absorber l'intégralité du dépôt du trader avant qu'il n'ait le temps de réagir.
Voici les principaux risques des contrats à terme perpétuels à prendre en compte :
- Risque de liquidation : avec un effet de levier de 50x, la marge représente environ 2 % de la valeur de la position. Un faible mouvement défavorable peut donc clôturer la transaction et faire perdre le collatéral déposé.
- Marge de maintenance : une position est liquidée dès que le capital tombe sous l'exigence de maintenance, et non lorsqu'il atteint zéro. La clôture peut donc survenir plus tôt que ne le suggère un simple calcul d'effet de levier.
- Prix de référence (mark price) : les moteurs de liquidation utilisent le mark price plutôt que le dernier prix négocié du contrat. Un mouvement de l'indice peut donc fermer une position qui semble encore sûre sur le graphique de trading.
- Coût du financement : les paiements de financement répétés réduisent la marge disponible sur plusieurs jours ou semaines. Même lorsque le marché sous-jacent bouge à peine, le prix de liquidation peut ainsi se rapprocher progressivement.
- Cascades de liquidation : les clôtures forcées peuvent pousser les prix vers d'autres niveaux de liquidation. Les données en direct sur les liquidations crypto montrent à quelle vitesse un positionnement saturé peut se dénouer dans une seule direction.
- Auto-deleveraging : si un fonds d'assurance ne peut pas couvrir les pertes, une plateforme d'échange peut clôturer de force des positions adverses rentables par auto-deleveraging, perturbant les couvertures sans le consentement du trader concerné.
- Risque lié aux garanties : la marge détenue en jetons volatils ou en stablecoins à rendement peut perdre de la valeur en même temps que la position, ce qui aggrave une insuffisance de garanties en période de tension sur les marchés.
- Règles de la plateforme : les plateformes utilisent des paliers d'effet de levier, des systèmes d'oracles, des fonds d'assurance et des moteurs de liquidation différents. Ainsi, une même opération peut présenter un risque de liquidation différent selon l'endroit où elle est ouverte.
Les leçons de la cascade de liquidation d'octobre 2025
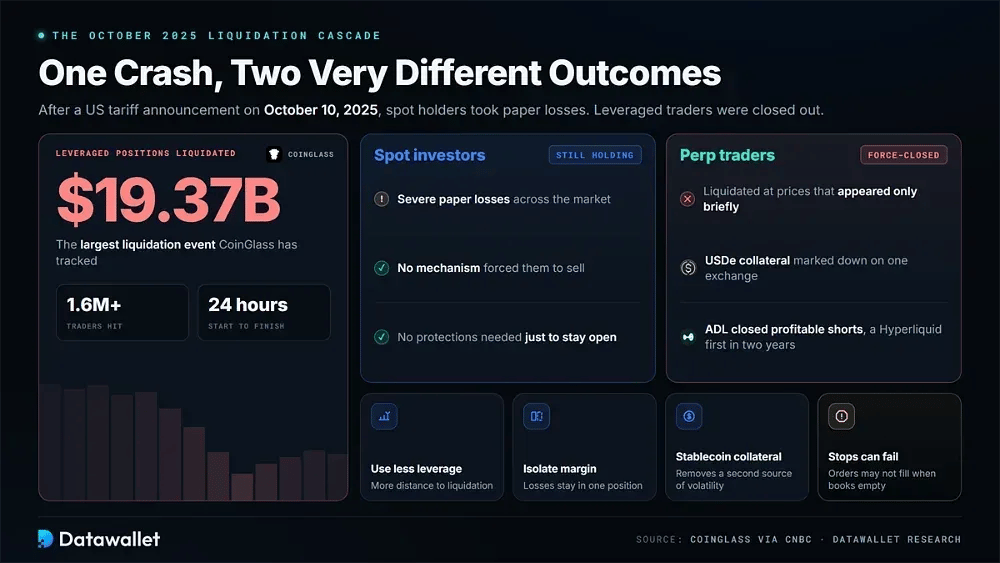
Le 10 octobre 2025 en a fourni l'exemple le plus clair. Après une annonce de droits de douane américains, plus de 1,6 million de traders ont perdu 19,37 milliards de dollars en positions à effet de levier en 24 heures. Il s'agit du plus important événement de liquidation suivi par CoinGlass. Notre analyse du krach du 10 octobre détaille la chronologie complète.
Les investisseurs spot ont subi de lourdes pertes latentes, mais aucun mécanisme ne les a forcés à vendre. Les traders de contrats perpétuels ont été liquidés à des prix qui ne sont apparus que brièvement. La garantie en USDe a été dépréciée sur une plateforme d'échange, tandis que l'auto-deleveraging a clôturé des positions vendeuses rentables sur plusieurs plateformes, dont Hyperliquid pour la première fois en deux ans.
Plusieurs leçons pratiques découlent de cet épisode. Utiliser moins d'effet de levier augmente la distance jusqu'à la liquidation, tandis que la marge isolée limite les pertes à une seule position. Un collatéral en stablecoin supprime une source supplémentaire de volatilité. Les ordres stop peuvent encore échouer lorsque les carnets d'ordres se vident. Une position spot sans effet de levier n'exige pas ces protections pour simplement rester ouverte pendant un krach.
Contrats perpétuels et trading spot sur les marchés décentralisés
Les marchés onchain captent une part croissante des échanges spot et de contrats perpétuels, grâce à des réseaux plus rapides, un meilleur routage et l'auto-conservation. Au lieu d'ouvrir un compte sur une plateforme d'échange, les traders connectent un wallet, tandis que des contrats intelligents gèrent le règlement sans qu'une plateforme centralisée détienne les dépôts.
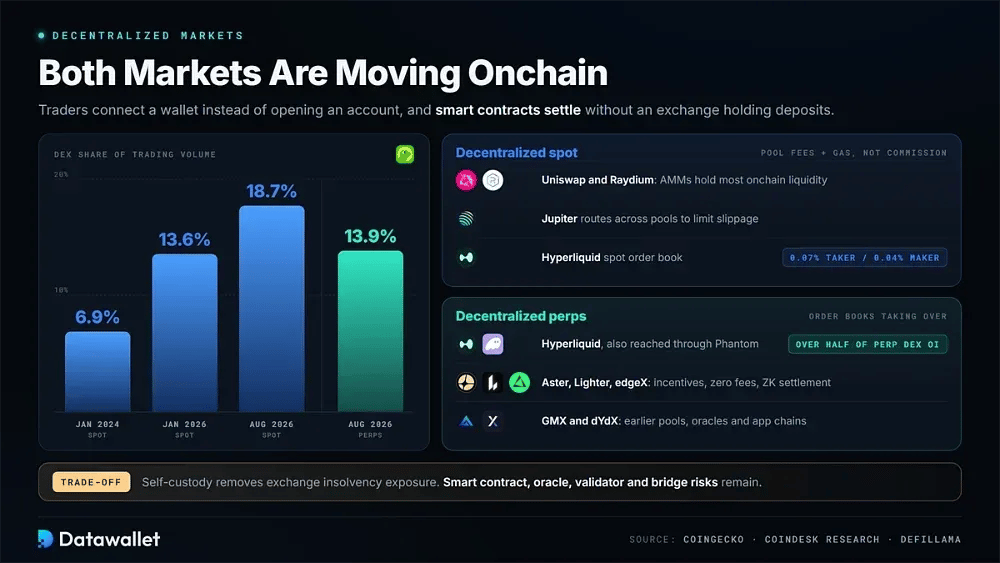
Selon CoinGecko, les plateformes d'échange décentralisées ont fait passer leur part du trading spot de 6,9 % en janvier 2024 à 13,6 % en janvier 2026. CoinDesk Research a estimé la part spot des DEX à 18,7 % en août 2026 et constaté que les plateformes décentralisées traitaient 13,9 % du volume total des contrats à terme perpétuels.
Trading spot décentralisé
Le trading spot décentralisé utilise des contrats intelligents pour effectuer des swap de jetons tandis que les fonds de l'utilisateur restent dans un wallet. Les plateformes d'échange décentralisées listent souvent des actifs de longue traîne, des jetons récemment lancés et des paires de stablecoin de niche plusieurs semaines avant les plateformes centralisées, ce qui leur donne un rôle important dans la découverte précoce des prix.
Les teneurs de marché automatisés détiennent encore l'essentiel de la liquidité spot onchain. Uniswap occupe une place centrale sur Ethereum et ses réseaux de couche 2, tandis que Raydium fournit de la liquidité sur Solana. Les agrégateurs de DEX tels que Jupiter acheminent les ordres via plusieurs pools afin de limiter le slippage. Au lieu d'une commission de plateforme d'échange, les traders paient des frais de pool et le gas du réseau.
Le trading sur carnet d'ordres migre lui aussi de plus en plus onchain. Hyperliquid exploite un carnet d'ordres spot parallèlement à son marché de contrats perpétuels, avec des frais de base de 0,07 % pour les takers et de 0,04 % pour les makers. Son bridge Unit prend aussi en charge les dépôts directs de BTC, ETH et SOL natifs. Les risques liés aux contrats intelligents et aux bridge restent le compromis des plateformes onchain.
Contrats perpétuels décentralisés
Les plateformes décentralisées de contrats perpétuels transposent les produits dérivés à effet de levier sur la blockchain, avec des conceptions plus récentes de plus en plus axées sur les carnets d'ordres. Les systèmes plus anciens, dont GMX et dYdX, reposaient sur des pools de liquidité, une tarification fondée sur des oracles ou des chaînes dédiées à une application. Les plateformes plus récentes associent des carnets d'ordres centralisés à cours limité à un règlement rapide, afin de se rapprocher de la qualité d'exécution des plateformes centralisées.
Hyperliquid reste la principale référence. La plateforme représente bien plus de la moitié de l'open interest de l'ensemble des DEX de contrat perpétuel suivis par DefiLlama, alors que sa part du volume d'échanges est plus faible, ce qui suggère que les capitaux restent sur la plateforme entre deux transactions. Des concurrents tels que Aster, Lighter et edgeX s'appuient sur des incitations, des structures sans frais et un règlement zero-knowledge pour rivaliser.
L'accès se diffuse aussi via les wallets. Phantom Perpetuals, par exemple, envoie des ordres directement au carnet d'ordres de Hyperliquid depuis une application en auto-conservation. La juridiction reste importante, et Hyperliquid restreint formellement les utilisateurs américains, comme expliqué dans notre guide sur la disponibilité de Hyperliquid aux États-Unis.
Ces marchés introduisent un ensemble distinct de risques onchain. Les référencements sans permission peuvent avoir des carnets d'ordres peu profonds où un seul ordre fait fortement bouger les prix, tandis que les défaillances d'oracle peuvent provoquer des liquidations injustifiées. L'open interest est en outre concentré dans un seul protocole. L'auto-conservation supprime l'exposition à l'insolvabilité d'une plateforme d'échange centralisée, mais les risques liés aux contrats intelligents, aux validateurs et aux bridges demeurent.
Les contrats perpétuels au-delà des cryptos : actions, matières premières et indices
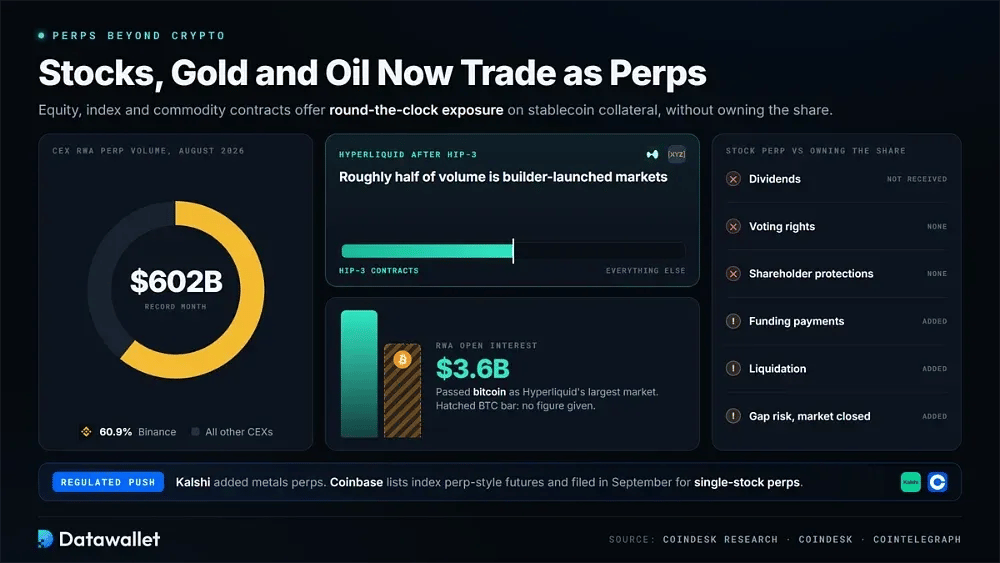
L'un des plus importants changements structurels de 2026 est l'extension des contrats perpétuels au-delà des cryptomonnaies. Des contrats sur actions, indices, or, argent et pétrole offrent désormais une exposition en continu, avec des stablecoins comme collatéral. CoinDesk Research a fait état d'un volume record de 602 milliards de dollars de contrats perpétuels centralisés sur actifs du monde réel en août, dont Binance représentait 60,9 %.
La croissance onchain a été portée par la mise à jour HIP-3 de Hyperliquid, qui permet à des développeurs comme Trade.xyz de lancer leurs propres marchés. En août, CoinDesk a rapporté que ces contrats représentaient environ la moitié du volume de Hyperliquid. L'open interest sur les actifs du monde réel a atteint 3,6 milliards de dollars et dépassé le bitcoin comme premier marché de la plateforme.
Les acteurs régulés évoluent dans la même direction. Kalshi a lancé des contrats perpétuels sur les métaux en plus de ses produits crypto, tandis que Coinbase Derivatives référence des contrats à terme de type contrat perpétuel sur des indices d'actions américains. En septembre, Coinbase a déposé une demande auprès de la CFTC pour proposer des contrats perpétuels sur actions individuelles aux traders américains. Des plateformes offshore proposent déjà des marchés similaires, notamment les produits Bybit TradFi couvrant actions, forex et matières premières.
Pour une exposition spot, l'équivalent le plus proche est une action tokenisée ou la détention de l'action elle-même. La distinction reflète celle des marchés crypto. Les détenteurs de contrats perpétuels ne perçoivent ni dividendes, ni droits de vote, ni protections d'actionnaire. Ils paient aussi le funding et s'exposent à la liquidation, avec un risque de gap supplémentaire lorsque le marché sous-jacent est fermé. Notre guide sur les contrats perpétuels sur le pétrole détaille ces mécanismes.
Comment les traders combinent spot et contrats perpétuels
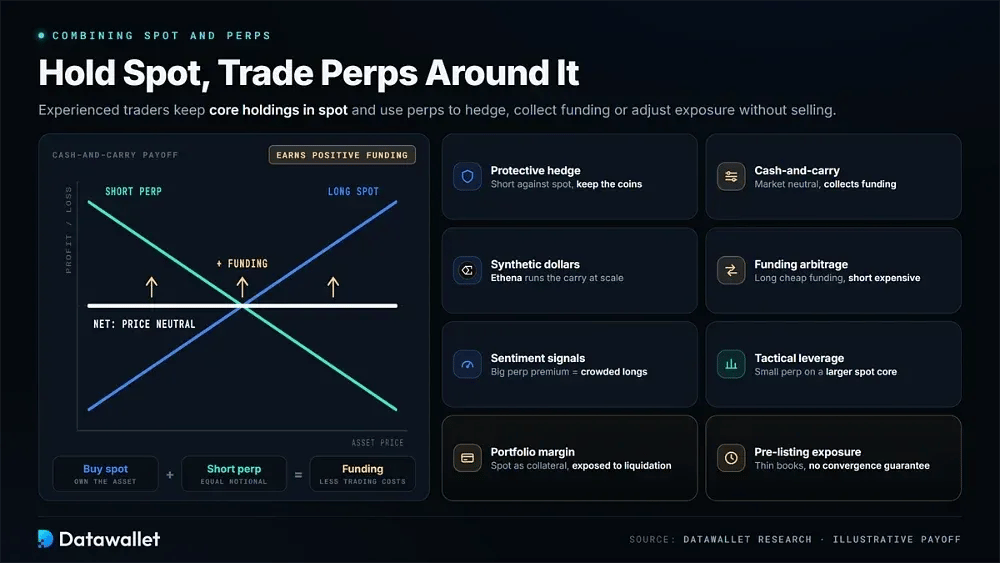
Le spot et les contrats perpétuels n'ont pas à être utilisés séparément. Les traders expérimentés conservent souvent leurs avoirs principaux en spot tout en utilisant des perps autour de ces positions pour couvrir le risque, percevoir le funding ou modifier l'exposition à court terme sans vendre l'actif sous-jacent.
Stratégies courantes associant des positions spot et des perps :
- Couverture protectrice : un trader peut vendre à découvert un contrat perpétuel face à une position spot existante afin de compenser la baisse pendant les périodes d'incertitude, tout en conservant ses cryptos, son exposition au staking et son prix de revient initial.
- Cash-and-carry : acheter en spot tout en vendant à découvert un notionnel équivalent de contrat perpétuel crée une position neutre au marché qui génère le financement lorsque les taux sont positifs, après prise en compte des coûts de trading et d'emprunt.
- Dollars synthétiques : des protocoles tels qu'Ethena mettent en œuvre cette structure à grande échelle, en associant un collatéral crypto spot à des positions short perpétuelles compensatoires sur plusieurs plateformes d'échange afin de soutenir un jeton indexé sur le dollar.
- Arbitrage de funding : Les traders peuvent prendre une position longue là où le funding est le moins cher et courte là où il est le plus élevé, en capturant la différence tout en restant neutres face à la direction des prix.
- Signaux de sentiment : une prime importante du contrat perpétuel sur le spot peut indiquer des positions longues à effet de levier surchargées. Certains investisseurs spot utilisent des niveaux de funding extrêmes comme signal pour réduire leur exposition ou retarder leur entrée.
- Effet de levier tactique : ajouter une petite position perp à un noyau spot plus important peut accroître l'exposition à court terme sans nécessiter de transférer nettement plus de capital vers une plateforme d'échange.
- Portfolio Margin : les comptes unifiés permettent d'utiliser des actifs spot comme garantie de positions sur contrats perpétuels. Cela améliore l'efficacité du capital, mais expose directement les avoirs de long terme aux résultats de liquidation à court terme et aux variations du prix des garanties.
- Exposition avant référencement : les contrats perpétuels de pré-marché et pré-IPO peuvent offrir une exposition au prix avant l'existence d'un marché spot. Ces marchés présentent généralement une faible liquidité, des écarts importants et aucune garantie que les prix finissent par converger.
Quand choisir le spot ou les contrats perpétuels
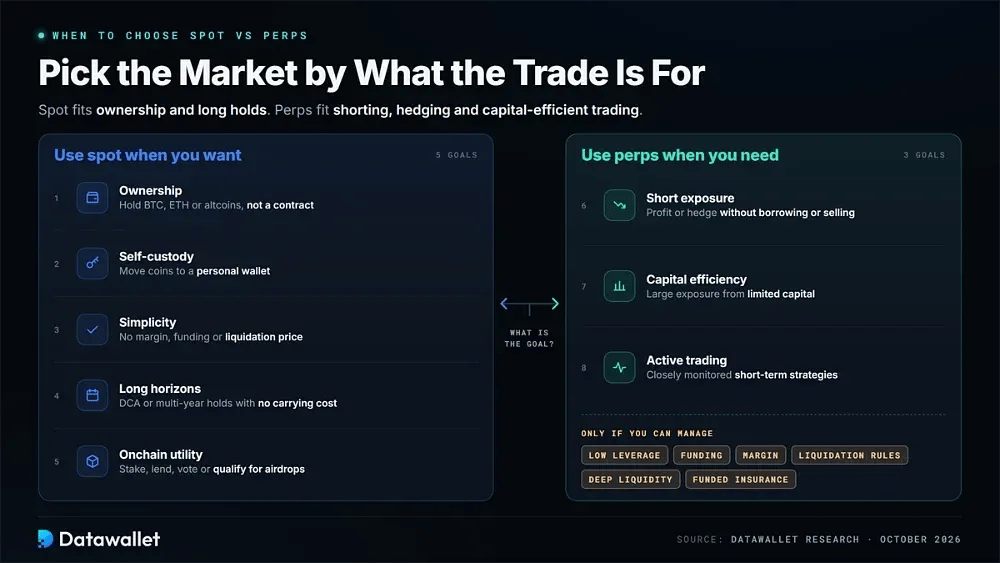
Le marché approprié dépend de l'usage prévu. Le spot est mieux adapté à la détention, à des mécanismes simples et à de longues périodes de détention. Les contrats perpétuels sont conçus pour une exposition à court terme, la couverture et un trading efficace en capital, à condition que l'utilisateur sache gérer le funding, les exigences de marge et le risque de liquidation.
Utilisez ce cadre de décision avant de choisir un marché :
- Objectifs de détention : utilisez le spot lorsque l'objectif est de détenir directement du BTC, de l'ETH ou des altcoins, car la position représente l'actif sous-jacent et non un contrat.
- Auto-conservation : utilisez le spot lorsque les pièces seront transférées vers un wallet personnel. Le collatéral d'un contrat perpétuel doit rester déposé auprès de la plateforme d'échange ou du protocole tant que la position est ouverte.
- Simplicité : utilisez le spot pour éviter la marge de maintenance, les funding rates et les prix de liquidation. Les positions sont ainsi plus faciles à gérer pour les débutants et les investisseurs passifs à long terme.
- Horizons longs : utilisez le spot pour l'investissement programmé ou une détention sur plusieurs années, car il n'y a pas de coût de portage continu et la volatilité seule ne peut pas forcer la fermeture de la position.
- Utilité onchain : privilégiez le spot si l'actif sera staked, prêté, utilisé pour la gouvernance ou conservé afin d'être éligible à des airdrop, car les produits dérivés n'offrent pas ces droits.
- Exposition vendeuse : Utilisez les contrats perpétuels pour profiter d'une baisse des prix ou vous en protéger, sans emprunter l'actif sous-jacent ni vendre des positions de long terme à faible prix de revient.
- Efficacité du capital : utilisez les perps lorsqu'une stratégie exige une exposition importante avec un capital limité, tout en maintenant un effet de levier suffisamment bas pour que la volatilité quotidienne ordinaire n'atteigne pas le niveau de liquidation.
- Trading actif : utilisez les perps pour des stratégies à court terme étroitement suivies sur des plateformes d'échange de contrats à terme crypto offrant une liquidité profonde, des règles de liquidation claires et des fonds d'assurance suffisamment dotés.
Différences fiscales et comptables
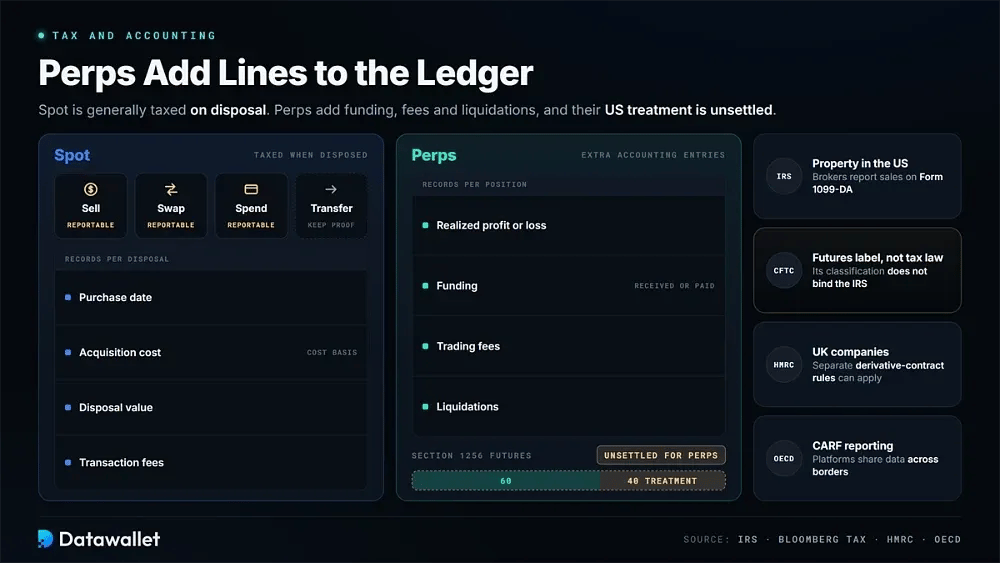
Les règles fiscales dépendent de la juridiction, mais les cryptomonnaies spot sont généralement imposées lorsqu'un actif est vendu, échangé ou dépensé. Aux États-Unis, l'IRS classe les actifs numériques comme des biens. Les courtiers déclarent désormais les ventes via le formulaire 1099-DA, ce qui impose de calculer les gains et les pertes de chaque cession par rapport au prix de revient.
La tenue de registres pour le spot se concentre donc sur la date d'achat, le coût d'acquisition, la valeur de cession et les frais de transaction. Vendre des BTC contre de la monnaie fiat peut constituer un événement déclarable, tout comme échanger des ETH contre un autre jeton ou dépenser des cryptomonnaies. Les transferts de wallet à wallet exigent aussi des justificatifs montrant qu'aucune cession n'a eu lieu.
Les contrats perpétuels génèrent des écritures comptables supplémentaires, notamment les gains ou pertes réalisés, le financement reçu ou payé, les frais de trading et les liquidations. Les contrats à terme réglementés aux États-Unis peuvent bénéficier d'un traitement 60/40 au titre de la Section 1256. Toutefois, Bloomberg Tax note que la classification des contrats perpétuels comme contrats à terme par la CFTC ne lie pas l'IRS ; le traitement des contrats perpétuels domestiques reste donc incertain.
D'autres juridictions appliquent des cadres différents. HMRC indique que les produits dérivés d'entreprise liés à des cryptoactifs peuvent relever de règles distinctes sur les contrats dérivés. Les normes de déclaration se durcissent plus largement avec le Cadre de déclaration des crypto-actifs de l'OCDE, en vertu duquel les plateformes collectent et partagent les informations sur les transactions avec les autorités fiscales au-delà des frontières. Les traders des deux marchés doivent donc conserver des registres complets.
Conclusion
Le trading spot et les contrats à terme perpétuels répondent à des objectifs différents. Une position spot représente la propriété d'un actif qui peut être conservé en self-custody et utilisé onchain. Un perp offre à la place une exposition aux variations de prix à la hausse comme à la baisse, généralement avec un effet de levier, sans transfert de la cryptomonnaie sous-jacente.
Cette flexibilité s'accompagne d'une complexité accrue. Les investisseurs spot gèrent principalement les risques de marché, de conservation et de projet. Les traders de contrats perpétuels doivent aussi composer avec le financement, la liquidation, l'auto-deleveraging et les mécanismes propres à chaque plateforme. La cascade d'octobre 2025 a montré comment ces couches supplémentaires peuvent fermer une position de force, même lorsque la thèse de marché à plus long terme du trader se révèle finalement juste.
Les contrats perpétuels deviennent plus faciles d'accès grâce aux marchés américains réglementés, aux carnets d'ordres on-chain et aux contrats liés aux actions et aux matières premières. La progression de base reste la même : apprendre avec le spot, n'introduire les contrats perpétuels qu'avec un faible effet de levier, et dimensionner chaque transaction en fonction de la liquidation que vous espérez ne jamais voir arriver.