







Top-Krypto-Börsen in der Schweiz im Vergleich
1. Bybit
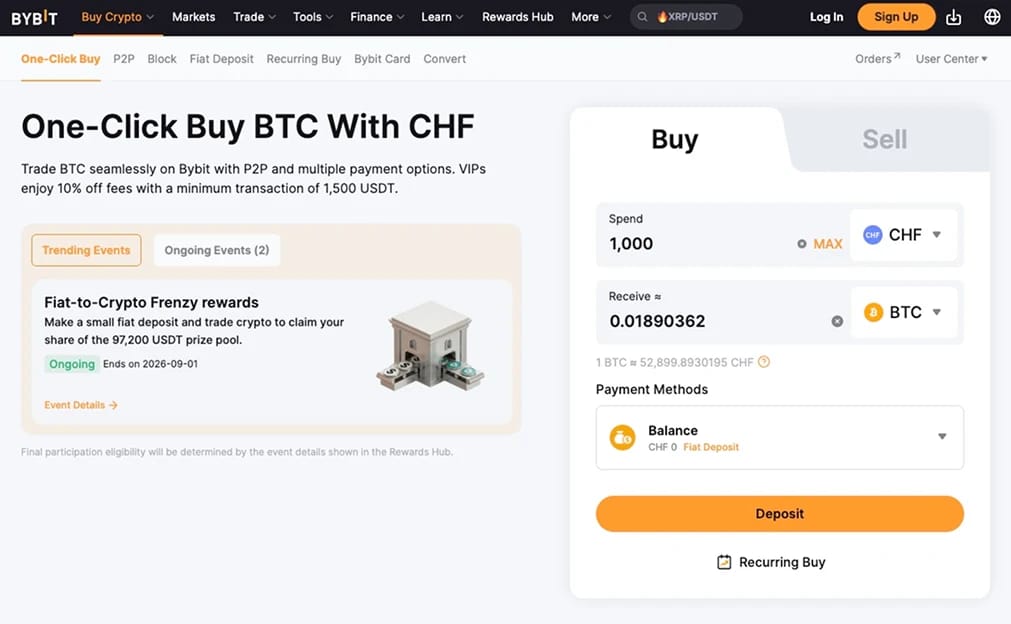
Bybit belegt den Spitzenplatz in puncto Leistungsfähigkeit, da keine andere Plattform, die Schweizer Nutzer eröffnen können, in Sachen Vielfalt mithalten kann. Die Börse listet über 2.800 Assets in den Bereichen spot, perpetuals und Optionen zu einer pauschalen spot-Gebühr von 0,1 % und ergänzt dies durch copy trading, Grid-Bots und Bybit Earn. Da die Schweiz nicht auf der Sperrliste von Bybit steht, lässt sich ein normales globales Konto ohne Bybit.eu eröffnen, und die Tiefe deckt alles ab, vom ersten Bitcoin-Kauf bis zum Handel mit futures an einem Ort.
Die Einzahlungsmöglichkeiten sind flexibler, als es der Ruf von Bybit vermuten lässt. Schweizer Nutzer können CHF direkt über den Zahlungspartner von zen.com einzahlen, neben SEPA für Euro, Karten, Apple Pay, Google Pay und Samsung Pay. Wir haben ein zen.com-Konto verknüpft und CHF mit einem Klick eingezahlt, wobei das Guthaben innerhalb weniger Minuten zu einem Aufschlag gehandelt werden konnte, der weit unter einem Kartenkauf liegt. Karten und Ein-Klick-Käufe funktionieren ebenfalls, bei einem Spread von knapp 2 %.
Zwei Aspekte sind erwähnenswert. Bybit besitzt keine FINMA-Zulassung, sodass bei Streitigkeiten nur der Support der Plattform und kein lokaler Ansprechpartner bleibt; allerdings verfügt Bybit über eine MiCA-Lizenz für den Betrieb in ganz Europa. Jeder swap gilt zudem als Veräußerung, exportieren Sie Ihre Handelshistorie also am besten regelmäßig, anstatt ein ganzes Jahr nachträglich zu rekonstruieren. Unser Bybit-Testbericht behandelt das gesamte Produktportfolio.
Vorteile
- Über 2.800 Assets in den Bereichen spot, futures, Optionen, copy trading und Earn bei 0,1 % Gebühren.
- Direkte CHF-Einzahlungen über zen.com sowie SEPA, Karten, Apple Pay, Google Pay und Samsung Pay.
- Monatliche Prüfungen der proof of reserves untermauern Kundenguthaben auf 1:1-Basis.
Nachteile
- Der CHF-Zahlungsweg läuft über zen.com, einen separaten Anbieter, den Sie vor der Einzahlung verknüpfen.
- Keine FINMA-Lizenz, wodurch keine Schweizer Regulierungsbehörde hinter der Plattform steht.
- Das auf Derivate ausgerichtete Layout lenkt neue Nutzer schnell in Richtung leverage.
2. Kraken
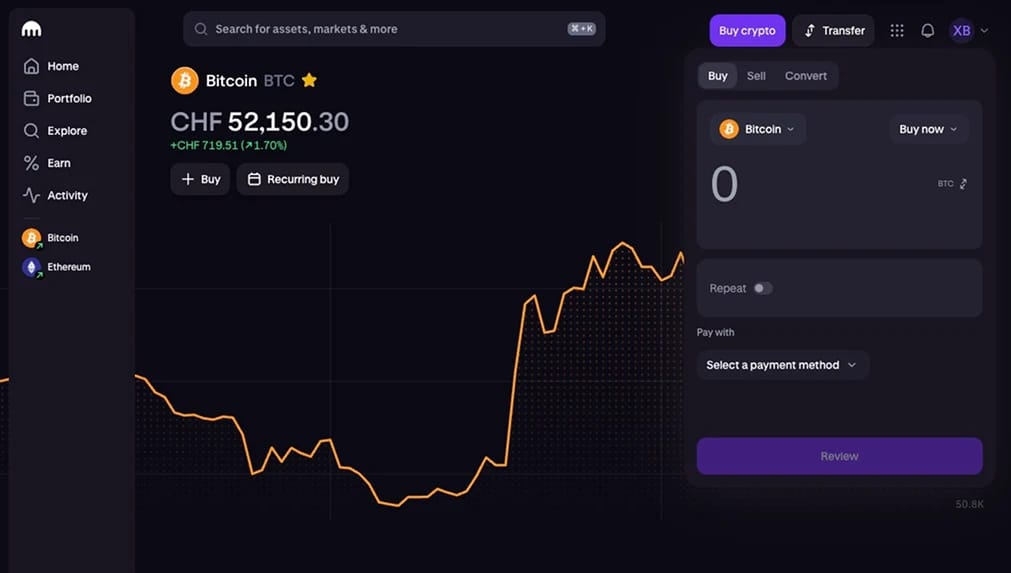
Kraken ist die erste Wahl für Schweizer Nutzer, die Verwahrungssicherheit über die Anzahl der Coins stellen, und untermauert dies mit der unkompliziertesten Finanzierungseinrichtung für den Franken. Die Börse ist seit 2011 ohne nennenswerte Sicherheitsvorfälle am Markt, veröffentlicht Audits zu den proof of reserves, die bestätigen, dass Kundenguthaben 1:1 gedeckt sind, und verwahrt den Großteil der Assets im cold storage. Für alle, die nennenswerte Beträge auf einer Börse anstatt in self-custody parken, hat diese Bilanz enormen Gewicht.
Der Einzahlungsvorteil ist spezifisch für die Schweiz. Durch die Partnerschaft mit der Bank Frick in Liechtenstein akzeptiert Kraken direkte CHF-Überweisungen über das SIC-System, bucht diese während der Banköffnungszeiten in Echtzeit ein und ermöglicht den Handel gegen CHF oder ein EUR/CHF-Paar. Unsere CHF-Testüberweisung von einem Schweizer Konto traf noch am selben Geschäftstag als handelbarer Franken ein, und die anschließende Auszahlung erfolgte ohne FX-Komponente.
Kraken Pro bietet spot-Preise von 0,40% maker und 0,80% taker bei einem Basisvolumen über 475+ Assets, ergänzt durch staking und einen OTC-Desk für größere Volumina. Die vollständige Aufschlüsselung finden Sie in unserem Kraken Testbericht. Der einzige Nachteil ist die konservative Listing-Politik, weshalb neuere Small Caps spät oder gar nicht erscheinen, und der Sofortkauf-Bildschirm außerhalb von Kraken Pro einen Spread aufweist, den ein limit order vermeidet.
Vorteile
- Eine 14-jährige operative Historie mit auditierten 1:1-Reserves und cold storage.
- Direkte CHF-Einzahlungen über SIC sowie CHF- und EUR/CHF-Paare, die die Dollarkonvertierung überflüssig machen.
- Kraken Pro Preisgestaltung, staking und ein OTC-Desk für größere Orders.
Nachteile
- Ein vorsichtiger Listing-Ansatz bedeutet weniger Altcoins als auf den globalen Plattformen hier.
- Instant Buys außerhalb von Kraken Pro beinhalten einen Spread, der gelegentliche Orders bestraft.
- CHF-Überweisungen werden in Echtzeit nur während der Schweizer Banköffnungszeiten gutgeschrieben, nicht über Nacht.
3. OKX
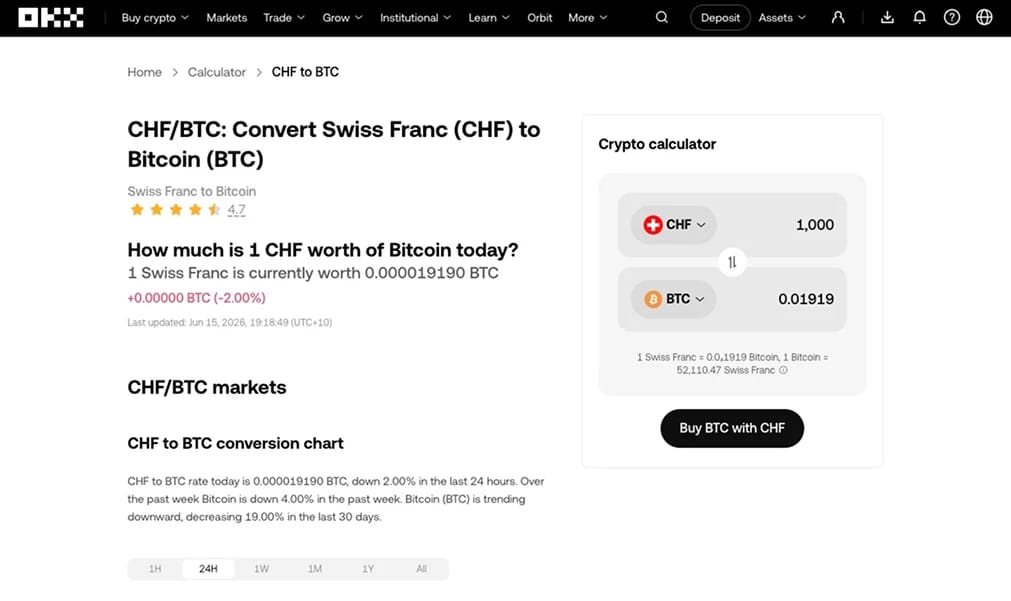
OKX ist der Kostenführende und die erste Wahl für alle, die über das einfache Halten hinausgehen möchten. Spot-Gebühren von 0,08% maker und 0,10% taker sind die niedrigsten unter den großen Plattformen für die Schweiz, und die App enthält eine Web3-wallet, die den Zugriff auf DeFi, DEX-Handel und on-chain-Token ohne separate Installation ermöglicht. Für die große Anzahl an Ingenieuren und on-chain-Nutzern in der Schweiz beseitigt diese Single-App-Einrichtung echte Reibungspunkte.
Der Franke ist über Karten oder den P2P-Marktplatz verfügbar, da OKX keinen direkten CHF-Bankkanal unterhält. Unser P2P-Test, abgewickelt per Banküberweisung, wurde nach etwa zehn Minuten aus dem Escrow freigegeben, mit einem Spread von unter 2% im Vergleich zum Mid-Market-USDT-Preis. Die Börse veröffentlicht monatliche proof-of-reserves-Attestierungen und listet über 350 spot-Assets sowie eine vollständige Derivate-Suite.
Der Nachteil für die Schweiz ähnelt dem von Bybit: Die Finanzierung per Banküberweisung ist schwächer als bei Kraken, weshalb Karten oder ein USDT-Transfer die praktischen Einstiege bleiben. OKX hat sich zudem Anfang 2025 mit den US-Behörden wegen Versäumnissen bei der Geldwäschebekämpfung geeinigt, ein Compliance-Fleck, den die saubereren Bilanzen hier nicht aufweisen, und die Web3-Ebene vergrößert die Angriffsfläche, die ein Erstkäufer niemals benötigt. Die Plattform wird in unserem OKX Testbericht umfassend behandelt.
Vorteile
- 0,08% maker- und 0,10% taker-Gebühren, die günstigsten Orderbuch-Preise auf dieser Liste.
- Integrierte Web3-wallet für DeFi- und DEX-Zugang über eine einzige App.
- Monatliche proof-of-reserves mit einer konsistenten Publikationshistorie.
Nachteile
- Kein direkter CHF-Kanal, daher sind Karten und P2P die einzigen Wege für den Franken.
- Der US-Vergleich von 2025 lastet auf einer ansonsten soliden Bilanz.
- Die Web3-Tiefe sorgt für Komplexität, die einfache spot-Käufer überspringen können.
4. Binance
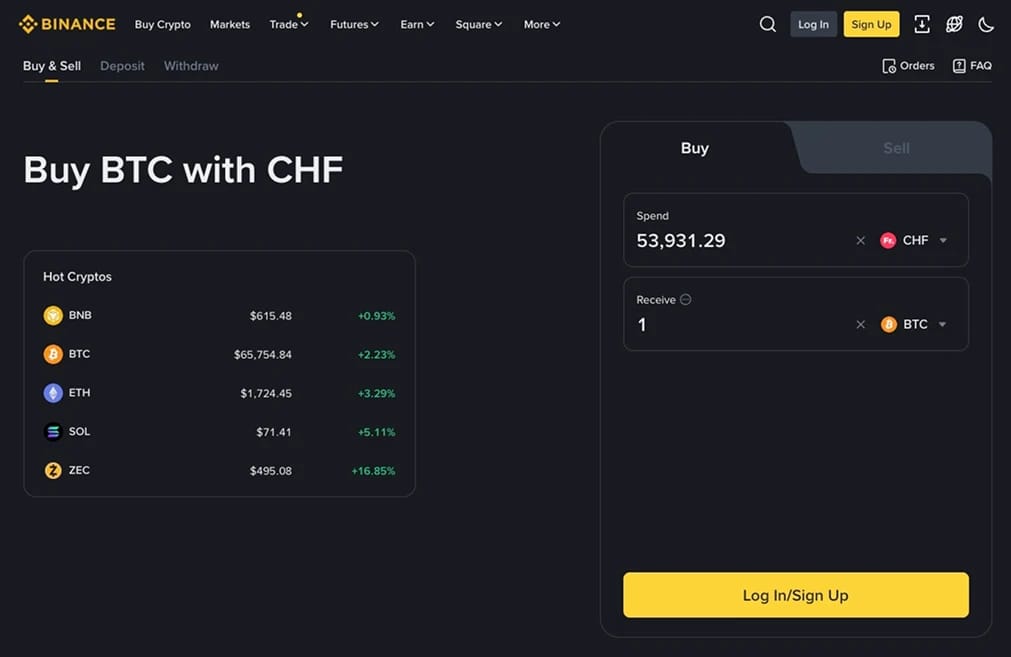
Binance bietet die tiefsten Orderbücher der Branche, und bei Majors ist diese Tiefe entscheidend. Fills bei BTC und ETH bewegen den Preis bei Größenordnungen kaum, die dünnere Bücher sichtbar verschieben würden; über 500 Assets werden zu 0,1% vor BNB-Rabatten gehandelt, und Earn, launchpool sowie Auto-Invest runden den passiven Bereich ab. Bei purer Liquidität kann hier nichts anderes mithalten. Es ist die weltweit größte Börse mit über 320 Millionen Nutzern.
Die ehrliche Einordnung für die Schweiz betrifft die Finanzierung. Binance unterstützt keine direkten CHF- oder EUR-Bankeinzahlungen für Schweizer Residents, weshalb Franken über eine Karte oder eine P2P-Order auf die Plattform gelangen. Viele lokale Nutzer finanzieren ein Euro-Guthaben über einen Dienst wie Revolut und brücken von dort aus, was funktioniert, aber einen Konvertierungsschritt und ein zusätzliches Konto zur Kette hinzufügt.
Die Historie bringt den anderen Vorbehalt mit sich. Der US-Vergleich von 2023 bleibt der schwerwiegendste Compliance-Fleck der Branche, und der schwache Fiat-Pfad bedeutet, dass Binance eher für Trader geeignet ist, die bereits Stablecoins halten, als für Sparer, die zum ersten Mal von einer Schweizer Bank aus einzahlen. Gebührenstufen und Produkte werden in unserem Binance Testbericht erläutert.
Vorteile
- Die tiefste spot-Liquidität aller Plattformen, die ein Schweizer Nutzer erreichen kann.
- Über 500 Assets zu 0,1% spot-Gebühren mit Earn, launchpool und einem langjährigen SAFU-Fonds.
- Karten- und P2P-Finanzierung funktionieren, sobald ein Konto verifiziert ist.
Nachteile
- Keine direkten CHF- oder EUR-Bankeinzahlungen für Schweizer Residents.
- Der US-Vergleich von 2023 bleibt der schwerwiegendste Compliance-Fleck der Branche.
- Die Funktionsvielfalt macht die Einarbeitung in die App für einen Erstkauf langsam.
5. Bitpanda
Bitpanda ist der Broker für Menschen, die Krypto neben anderen Anlageklassen in einem einzigen Konto wünschen. Die in Wien ansässige Plattform besitzt seit Anfang 2025 eine MiCA-Lizenz und liefert eine übersichtliche, anfängerfreundliche App. Neben über 600 Kryptowährungen bietet sie Bruchteilskontrakte für Aktien und ETFs, Edelmetalle sowie eine Bitpanda Card zum Ausgeben von Guthaben, die alle gemeinsam verwaltet werden.
Sowohl CHF- als auch EUR-Banküberweisungen werden problemlos abgewickelt, und Karten, Apple Pay sowie Google Pay decken schnellere Aufladungen ab. Wir haben eine Schweizer ID problemlos verifiziert und konnten am nächsten Werktag eine SEPA-Einzahlung handeln. Die Verfügbarkeit pro Produkt ist auf unserer Bitpanda Länder-Seite aufgeführt.
Die Kosten sind der Haken. Standardkäufe und -verkäufe sind mit einem im Preis eingerechneten Aufschlag von rund 1,49 % versehen, was mehr als dem Zehnten der Orderbuchgebühr von 0,1 % auf Bybit oder Binance entspricht. Diese Differenz fällt bei einem monatlichen Sparplan von 50 CHF kaum ins Gewicht, schlägt bei einer Position von 5.000 CHF jedoch stark zu Buche, weshalb Sie Ihre Nutzung entsprechend skalieren sollten.
Vorteile
- MiCA-lizenziert, mit Krypto, Aktien, ETFs und Edelmetallen in einem regulierten Konto.
- Polierte App mit Einzahlungsmöglichkeiten via SEPA, Karte, Apple Pay und Google Pay.
- Schweizer Identitätsdokumente wurden für die Verifizierung problemlos akzeptiert.
Nachteile
- Der Kauf-/Verkaufsaufschlag von 1,49 % ist die teuerste Preisgestaltung auf dieser Liste.
- Die Benutzeroberfläche kann für Einsteiger nach wie vor unübersichtlich wirken.
- Eine auf Spreads basierende Preisgestaltung ist weniger transparent als ein offenes Orderbuch.
6. SwissBorg
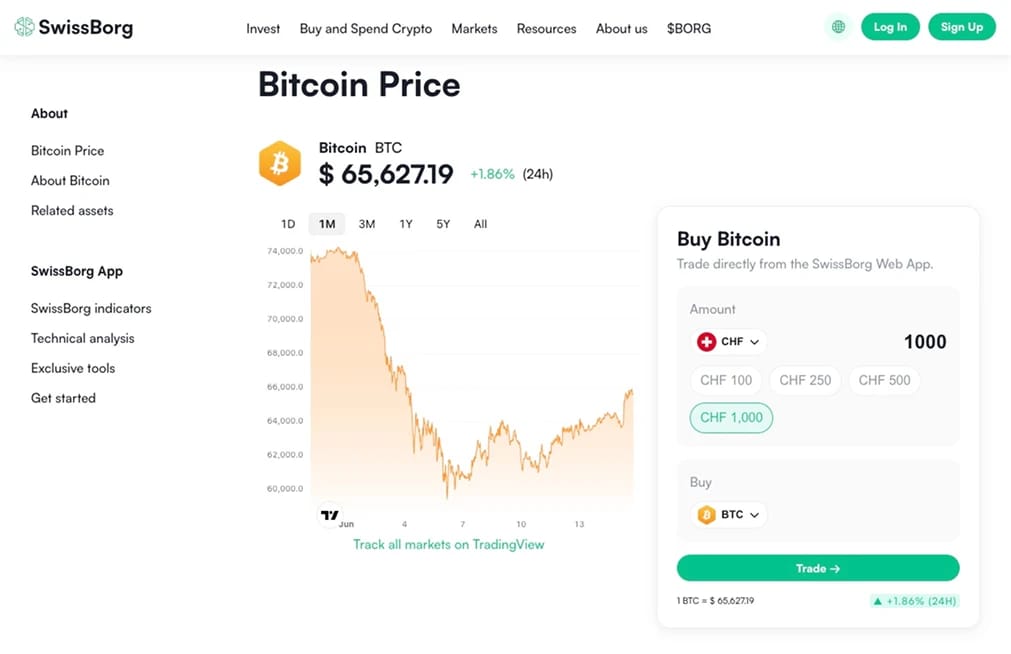
SwissBorg ist die heimische Option, in Lausanne entwickelt und auf Schweizer Einwohner ausgerichtet, die eine einfache Möglichkeit suchen, Krypto zu halten, ohne eine vollständige Börse bedienen zu müssen. Die App akzeptiert direkte CHF-Banküberweisungen, leitet Orders über mehrere Handelsplätze weiter, um den besten Kurs zu erzielen, und ergänzt das Ganze um yield, Auto-Invest sowie Portfolio-Tools in einem Mobile-First-Layout, das sich eher für gelegentliches Rebalancing als für aktiven Daytrading eignet.
Die Unterstützung des Franken ist der lokale Anziehungspunkt. Eine CHF-Überweisung kommt ohne den Umweg über Euro oder Dollar an, den die meisten globalen Plattformen erfordern, und die Verifizierung mit Schweizer Dokumenten verläuft unkompliziert. SwissBorg untersteht der Schweizer Geldwäschereiaufsicht und listet über 100 Assets, weniger als globale Handelsplätze, aber genug für ein Mainstream-Portfolio.
Bei der Preisgestaltung verliert die Plattform an Boden. Der All-in-Spread liegt je nach Mitgliedschaftsstufe bei etwa 0,5 % bis 1,5 %, was deutlich über einer Kraken Pro limit order liegt, und die kuratierte Asset-Liste schließt sie für jeden aus, der Long-Tail-Token jagt. Als saubere, auf den Schweizer Franken ausgelegte On-Ramp für Halter schließt sie jedoch eine Lücke, die von Offshore-Plattformen offen gelassen wird.
Vorteile
- Direkte CHF-Banküberweisungen ohne erzwungene Konvertierung in Euro oder Dollar.
- Eine in der Schweiz entwickelte Mobile-First-App mit Smart Order Routing und yield-Produkten.
- Schweizer AML-Aufsicht und einfache Verifizierung mit lokalen Dokumenten.
Nachteile
- Gestaffelte Spreads von 0,5 % bis 1,5 % liegen über der Orderbuch-Preisgestaltung.
- Über 100 Assets hinken hier jeder globalen Plattform hinterher.
- yield-Produkte werben mit variablen Raten, die vor dem Festlegen genau geprüft werden sollten.
Wie man eine Krypto-Börse in der Schweiz ausählt
Für Schweizer Anleger lautet die Hauptfrage nicht, welche Börse die meisten Coins anbietet. Es geht vielmehr darum, wie günstig und zuverlässig Sie Franken ein- und auszahlen können und ob die Plattform zu Ihrer tatsächlichen Nutzung von Krypto passt.
- Entscheiden Sie, ob Sie direkte CHF benötigen oder eine Konvertierung akzeptieren können. Kraken, Bybit, Bitpanda und SwissBorg nehmen Franken direkt von einem Schweizer Konto an; OKX und Binance akzeptieren Karten, Euro oder eine Stablecoin-Überweisung, wobei jede Option einen Aufschlag oder einen FX-Schritt mit sich bringt. Senden Sie zuerst einen kleinen Betrag, da die Akzeptanz zwischen den Banken variiert.
- Testen Sie Ihre eigene Bank, bevor Sie grössere Beträge anlegen. Schweizer Banken unterscheiden sich in ihrem Umgang mit Überweisungen an Krypto-Plattformen, und ein kleiner Kreditkartenkauf bestätigt, ob Ihre Transaktion durchgeht, bevor Sie Kapital binden. Wenn Ihre Bank bereits In-App-Trading anbietet, wie etwa PostFinance oder Swissquote, vergleichen Sie deren Spread mit einer Börsen-limit order, bevor Sie sich aus Bequemlichkeit für einen Anbieter entscheiden.
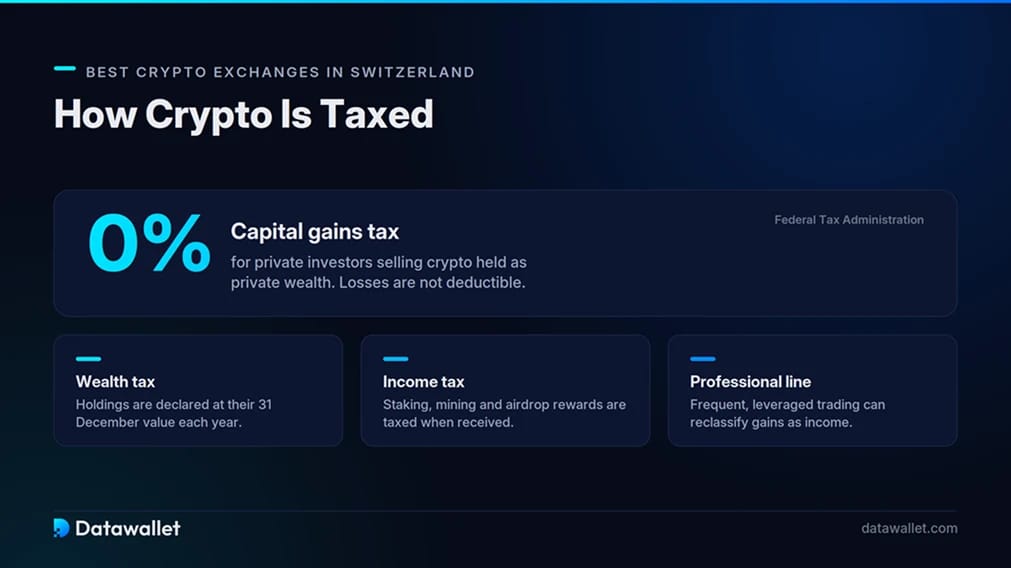
- Bewahren Sie die Anschaffungsnachweise ab dem ersten Kauf auf. Private Kapitalgewinne sind steuerfrei, dennoch müssen Sie jeden Bestand für die Vermögenssteuer zum Wert per 31. Dezember deklarieren, und staking- oder Mining-Einkünfte werden bei Erhalt versteuert. Speichern Sie Börsenabrechnungen und Überweisungsbestätigungen, damit die kantonale Deklaration eine einfache Kopierarbeit und keine Rekonstruktion wird.
- Passen Sie die Plattform an Ihre Aktivitäten an. Langzeit-Halter passen zu Kraken plus einer Hardware-wallet, aktive Trader zu Bybit oder OKX, Multi-Asset-Investoren zu Bitpanda und Einsteiger, die primär in Franken agieren, zu SwissBorg. Wer gezielt Stablecoins kaufen möchte, sollte unseren Leitfaden zum Kauf von USDT in der Schweiz lesen.
Krypto- und Bitcoin-Regulierung in der Schweiz
Die Schweiz reguliert Krypto über bestehende, für digitale Assets angepasste Finanzgesetze unter der Aufsicht der FINMA. Der Rahmen gehört zu den klarsten weltweit:
- Das DLT-Gesetz: Das Gesetz über Technologie für dezentrale Ledger ist am 1. August 2021 in Kraft getreten (die Bestimmungen zu ledgerbasierten Wertpapieren gelten seit Februar 2021) und hat mehrere Bundesgesetze geändert, um tokenisierten Vermögenswerten Rechtssicherheit zu verleihen.
- Token-Klassifizierung: Die FINMA ordnet jeden Token einer von drei Kategorien zu (Zahlungs-, Utility- oder Asset-Token) sowie einem hybriden Restbestand. Bitcoin und Ether sind Zahlungstoken und werden nicht als Wertpapiere behandelt, während Asset-Token, die sich wie Eigen- oder Fremdkapital verhalten, dem Wertpapierrecht unterliegen. Die Klassifizierung richtet sich nach der wirtschaftlichen Funktion des Tokens, nicht nach dessen Bezeichnung.
- Geldwäschereiverpflichtungen: Dienstleister, die mit Schweizer Kunden arbeiten, gelten als Finanzintermediäre im Sinne des Anti-Money Laundering Act und müssen die Identität verifizieren sowie Transaktionen überwachen. Die Schwellenwerte für die Kundenidentifikation bei Krypto-Transaktionen liegen niedrig, weshalb selbst bescheidene Offshore-Einlagen ein KYC auslösen.
- Banken sind mit an Bord: Im Gegensatz zu den meisten Jurisdiktionen dürfen Schweizer Banken Krypto direkt anbieten. PostFinance und Zürcher Kantonalbank haben 2024 Handel und Verwahrung eingeführt, die UBS eröffnete im Januar 2026 den Bitcoin- und Ethereum-Handel für ausgewählte Privatkunden, und rund 20 Banken bieten inzwischen irgendeine Form von Krypto-Dienstleistung an.
- CARF-Meldepflicht ab 2026: Seit dem 1. Januar 2026 erheben Schweizer Krypto-Dienstleister Transaktionsdaten im Rahmen des Crypto-Asset Reporting Framework der OECD, wobei der automatische Informationsaustausch schrittweise eingeführt wird. Entwürfe für Gesetzesänderungen des Bundes, die dedizierte Lizenzen für Stablecoin-Emittenten und Krypto-Institutionen vorschlagen, befanden sich Anfang 2026 ebenfalls in der Vernehmlassung.
Einzelpersonen unterliegen keinen Beschränkungen bei der Nutzung von Offshore-Plattformen, allerdings haften diese Plattformen nach Schweizer Recht nicht. Eine von der FINMA beaufsichtigte Bank oder ein lizenzierter Schweizer Anbieter ist der einzige Weg, der von einer inländischen Aufsichtsbehörde gestützt wird.
Wie werden Krypto in der Schweiz besteuert?
Die steuerliche Behandlung in der Schweiz ist der Hauptgrund für die Bezeichnung als „Kryptonation“. Die Eidgenössische Steuerverwaltung wendet bei Privatpersonen Folgendes an:
- Keine Kapitalertragsteuer: Krypto gelten als Privatvermögen, in derselben Kategorie wie Aktien und Anleihen, sodass ein Privatanleger beim Verkauf keine Steuern auf den Gewinn zahlt. Kaufen Sie Bitcoin für 10.000 CHF und verkaufen sie für 50.000 CHF, ist der Gewinn von 40.000 CHF steuerfrei.
- Die Grenze zum gewerbsmässigen Handel: Die Befreiung gilt nur, wenn Sie sich im Rahmen der Praxis der ESTV auf der privaten Seite bewegen. Zu den Safe-Haven-Kriterien gehören das Halten von Vermögenswerten für mindestens sechs Monate, ein jährlicher Umschlag von weniger als dem Fünffachen Ihres Portfoliowerts zu Jahresbeginn, Gewinne von unter der Hälfte Ihres Gesamteinkommens, keine Fremdfinanzierung und Derivate, die nur zur Absicherung genutzt werden.
- Vermögensteuer fällt in jedem Fall an: Kantone und Gemeinden erheben eine jährliche Vermögensteuer auf das Gesamtvermögen, einschliesslich Krypto, bewertet zum Marktwert per 31. Dezember. Die ESTV veröffentlicht Jahressendkurse für die wichtigsten Coins. Der Steuersatz ist moderat und es gelten kantonale Freibeträge, aber jeder Bestand muss deklariert werden.
- Einkommensteuer auf Prämien: Staking, mining, lending, and airdrop rewards are taxed as income at their franc value when received, across federal, cantonal, and municipal layers. Salary paid in crypto is treated the same way.
Gemessen an den Regelungen in unserem Leitfaden zu den besten steuergünstigen Krypto-Ländern rangiert die Schweiz für Privatinhaber ganz oben, wobei die Grenze zum gewerbsmässigen Händler der Punkt ist, an dem die Leute stolpern.
Dies sind allgemeine Informationen und keine Steuerberatung; klären Sie Ihren Status daher mit einem Schweizer Steuerberater ab, da die Einstufung als privat versus gewerbsmässig von Kanton zu Kanton unterschiedlich gehandhabt wird.
Krypto-Adoption in der Schweiz
Nur wenige Länder haben Krypto so tief in die Mainstream-Finanzwelt integriert wie die Schweiz. Sowohl die Zahlen als auch die Institutionen spiegeln dies wider:
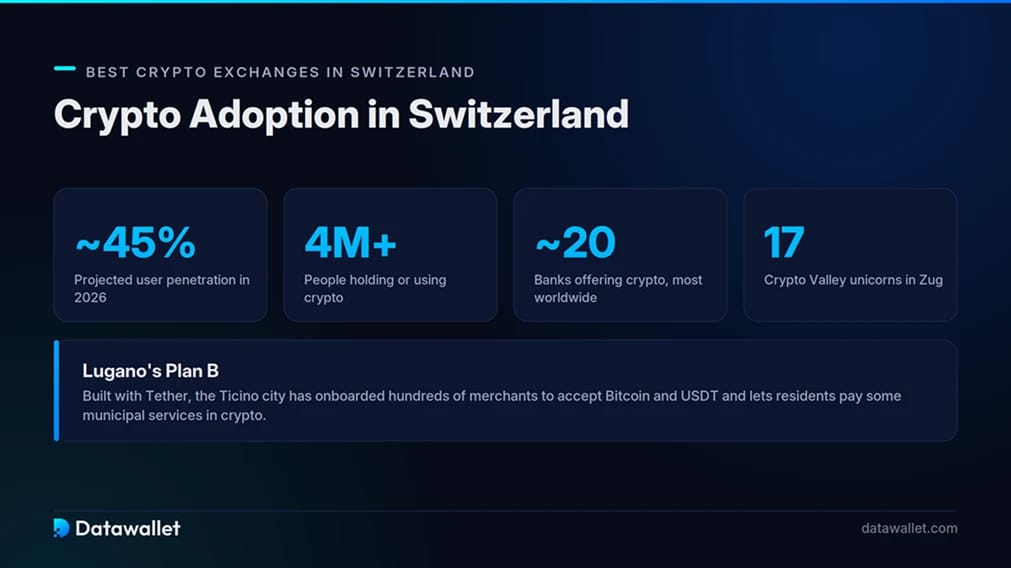
- Eine grosse Nutzerbasis: Statista Market Insights prognostiziert für 2026 eine Nutzerpenetration von fast 45 %, was mehr als 4 Millionen Menschen entspricht, die digitale Vermögenswerte halten oder nutzen – ein Wert weit über dem globalen Durchschnitt.
- Crypto Valley: Der Kanton Zug bildet das Zentrum eines Blockchain-Clusters, das sich auf Zürich, Genf und das Tessin ausgedehnt und rund 17 Einhörner in einer Bevölkerung hervorgebracht hat, die nur einen Bruchteil grösserer Konkurrenten ausmacht. Zug selbst akzeptiert Krypto für bestimmte Steuer- und Verwaltungszahlungen, die über regulierte Intermediäre abgewickelt werden.
- Luganos Plan B: Die gemeinsam mit Tether ins Leben gerufene Initiative der Tessiner Stadt hat Hunderte von Händlern für die Akzeptanz von Bitcoin und USDT gewonnen und ermöglicht es Einwohnern, einige kommunale Dienstleistungen in Krypto zu bezahlen – das wohl konkreteste Experiment für Alltagszahlungen im Land.
- Banktiefe: Rund 20 Banken, die Krypto anbieten – mehr als in jeder anderen Nation –, verschaffen der Schweiz eine regulierte Retail-Schicht, die den meisten Märkten fehlt. Allein die PostFinance eröffnete im ersten Jahr 36.000 Krypto-Verwahrungskonten und wickelte über 565.000 Trades ab, und Swissquote erzielt inzwischen rund ein Zehntel ihres Umsatzes mit digitalen Vermögenswerten.
Das umfassendere globale Bild finden Sie auf unserer Seite zu Statistiken zur Krypto-Adoption. Was die Schweiz auszeichnet, ist weniger die Headline-Rate als vielmehr die institutionelle Infrastruktur im Hintergrund.
Wie man Bitcoin in der Schweiz kauft
Der saubere Weg verbindet direkte Franken-Finanzierung mit Belegen, die das kantonale Steueramt akzeptiert. Die von uns verwendete Reihenfolge:
- Ein Konto eröffnen: Käufer mit Fokus auf Franken sollten mit Kraken oder SwissBorg für direkte CHF starten, Euro-Sparer können SEPA-Überweisungen zu Kraken oder Bitpanda nutzen, und Trader, die bereits Stablecoins halten, können Bybit, OKX oder Binance per Transfer aufladen.
- Klares KYC: Ein Reisepass oder Personalausweis plus ein Selfie wurden auf jeder von uns getesteten Plattform innerhalb weniger Stunden verifiziert. Geben Sie Ihren Namen exakt wie abgedruckt ein, inklusive diakritischer Zeichen, sofern das Formular diese akzeptiert.
- Guthaben einzahlen: Tätigen Sie wo unterstützt eine direkte CHF-Überweisung über das SIC, eine EUR-SEPA-Zahlung oder für mehr Geschwindigkeit einen Kartenkauf. Beginnen Sie mit einem kleinen Betrag, um zu bestätigen, dass Ihre Bank die Zahlung durchlässt, stocken Sie danach auf und bewahren Sie die Bestätigung als Anschaffungsnachweis auf.
- BTC kaufen: Nutzen Sie den Orderbuch-Bildschirm und platzieren Sie eine limit order für BTC/CHF, BTC/EUR oder BTC/USDT. Sofortkauf-Ansichten berechnen Spreads von 1 % oder mehr, die sich mit einer limit order umgehen lassen.
- Assets sichern: Alles, was Sie nicht aktiv handeln, gehört in Ihre eigene wallet. Unser Leitfaden zu den besten crypto wallets deckt Hardware- und Software-Optionen ab.
Der Ausstieg erfolgt auf dem Rückweg: Verkaufen Sie in CHF, zahlen Sie auf Ihr Schweizer Konto aus und deklarieren Sie den Jahresultimobestand sowie sämtliche Ertrags-rewards in Ihrer kantonalen Steuererklärung.
Fazit
Die Schweiz bietet eine seltene Mischung: klare Gesetze, ein Steuerregime, das private Kapitalgewinne befreit, und ein Bankensystem, das sich für die Teilnahme statt für die Blockierung des Zugangs entschieden hat. Die Einschränkung ist mechanischer Natur, da nur bestimmte Plattformen Franken sauber bewegen, und genau das prägt die nachfolgenden Kompromisse.
Bybit führt bei der Allround-Leistung mit der größten Produktpalette und den niedrigsten Pauschalgebühren, die ein Schweizer Nutzer erreichen kann. Kraken ist die Wahl für Sicherheit und direkte CHF-Einzahlungen, OKX gewinnt beim Preis, Binance bei der Liquidität, Bitpanda deckt Investoren ab, die Krypto neben Aktien und Edelmetallen wünschen, und SwissBorg ist die heimische Option.
Für einen breiteren regionalen Überblick behandelt unser Leitfaden zu den besten crypto exchanges in Europa den durch MiCA regulierten Markt in ganz Europa.
Unsere Methodik
Wir haben jede Plattform bewertet, indem wir die Schritte wiederholt haben, die ein Schweizer Einwohner in der Praxis unternimmt: Registrierung mit Reisepass oder Personalausweis, Einzahlung über direkte CHF, EUR SEPA, Karten und Stablecoin-Transfers, Ausführung von spot-Trades sowie Auszahlung von Franken auf ein lokales Konto. Sechs Kriterien bestimmen das Ranking:
- Trust Score: Eine 5-Punkte-Bewertung, die Sicherheitshistorie, Reservetransparenz, den regulatorischen Status und die Betriebsjahre berücksichtigt.
- CHF-Finanzierungszugang: Ob der Franken direkt oder über eine Konvertierung fliesst, getestet über SIC-Überweisungen, SEPA, in der Schweiz ausgegebene Karten und P2P-Abwicklung hinsichtlich Geschwindigkeit und Kosten.
- Gebühren: Standardmässige maker- und taker-Gebühren plus die Gesamtkosten für den Hin- und Rückweg, einschließlich Spreads, Kartenaufschlägen und etwaigen FX-Komponenten, auf die der Franken trifft.
- Asset-Bandbreite: Abdeckung von Standardwerten und Stablecoins bis hin zu Nischen-Token, Derivaten und angrenzenden Anlageklassen.
- Steuerliche Praktikabilität: Ob Auszüge als Beleg für Anschaffungen und die Jahresultimobewertung im Rahmen der Schweizer Vermögens- und Einkommenssteuerregeln standhalten.
- Lokale Nutzbarkeit: KYC-Hürden mit Schweizer Dokumenten, App-Performance und die Qualität des CHF-Ausstiegswegs.
Wir haben den Finanzierungszugang gegen Produkttiefe, Sicherheit und Kosten abgewogen, anstatt einen einzelnen Aspekt entscheiden zu lassen, da keine Plattform hier in jeder Kategorie an der Spitze liegt. Die Tests fanden von März bis Juni 2026 statt.
