¿Qué es la Dollar Milkshake Theory?
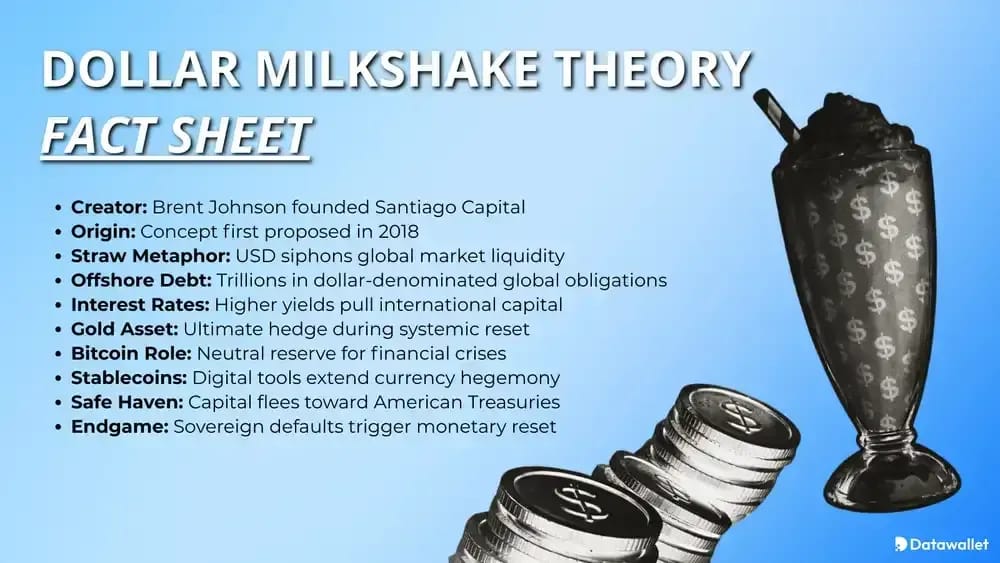
La Dollar Milkshake Theory es un marco macroeconómico de Brent Johnson, fundador de Santiago Capital, que utiliza la metáfora de un «batido» (milkshake): la liquidez global se mezcla, pero el dólar estadounidense actúa como la pajita que concentra la demanda durante las tensiones, otorgando a Estados Unidos un atractivo financiero inusualmente fuerte.
Johnson afirma que presentó la idea en presentaciones alrededor de octubre de 2018 y la amplió en la conferencia MacroVoices en enero de 2019. La tesis vincula el aumento de los tipos en EE. UU. y la escasez de financiación en dólares con un repunte autoejecutable del dólar.
Según la tesis, el aumento de los tipos en EE. UU., la escasa financiación de dólares en el extranjero y la demanda de bonos del Tesoro pueden extraer liquidez primero de las economías más débiles. El resultado es un dólar más fuerte, condiciones globales más estrictas y tensión para los países o prestatarios que arrastran pasivos en dólares.
Los economistas no tratan la teoría como un dogma, pero partes de ella coinciden con opiniones establecidas sobre la escasez de dólares, la demanda de divisas de reserva y la huida hacia la seguridad en tiempos de crisis. Su popularidad ha sido alta en los círculos de macroinversión y criptomonedas, mientras que los economistas tradicionales se muestran escépticos.
Componentes de la Dollar Milkshake Theory
Los ingredientes principales de la Dollar Milkshake incluyen la creación de liquidez global, el estatus de moneda de reserva, la deuda offshore en dólares, los mercados de financiación en eurodólares, los diferenciales de tipos de interés, la fuga de capitales, la demanda de refugio seguro, el riesgo de deuda soberana y la posibilidad de que el oro o Bitcoin acaben absorbiendo la desconfianza en los activos fiduciarios.
1. Creación de liquidez global
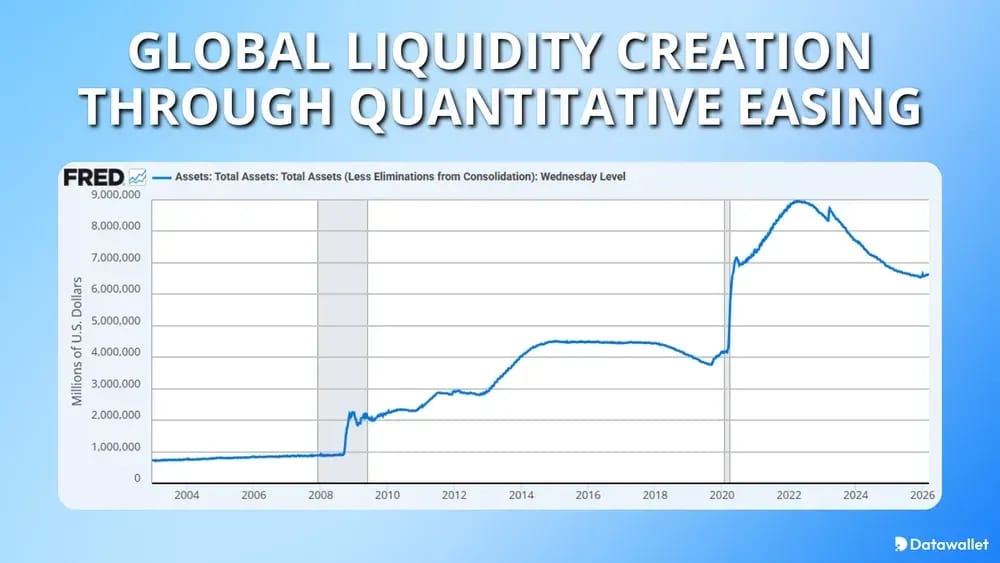
La metáfora de Johnson comienza con el propio «milkshake»: años de quantitative easing, tipos bajos y estímulos coordinados entre las principales economías. Según su planteamiento, los bancos centrales inundaron el mundo de liquidez, pero no todas las monedas conservaron el mismo poder una vez que regresó la tensión.
Esto importa porque un ciclo global de relajación monetaria compartido puede inflar los precios de los activos en todas partes y luego hacer que el capital busque el destino más profundo, seguro y con mayor liquidez. Johnson sostiene que el sistema estadounidense, a pesar de sus defectos, sigue ofreciendo la pajita más fuerte durante los pánicos.
2. Deuda en dólares y el entramado del eurodólar
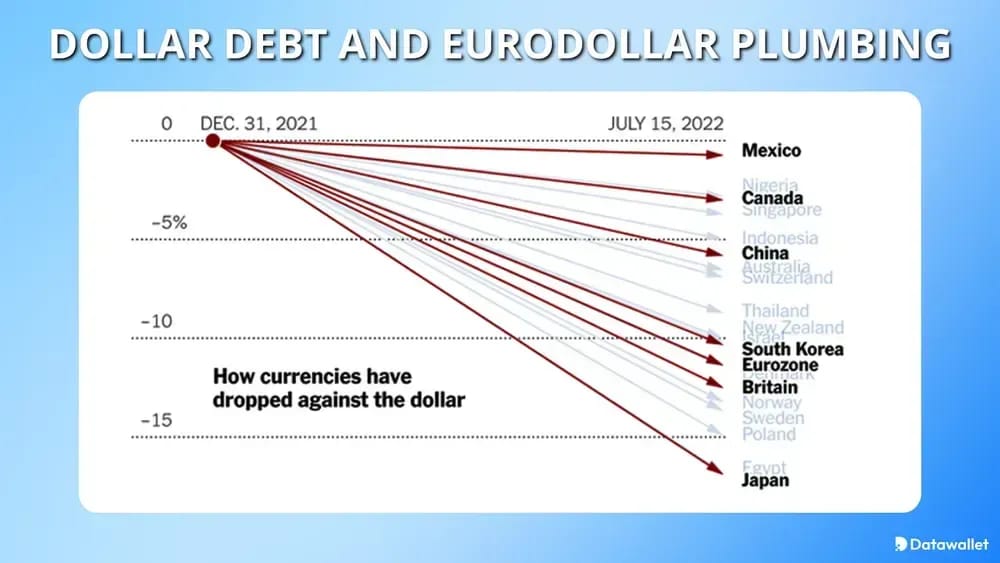
Un pilar fundamental de la teoría es la dependencia mundial de los pasivos en dólares fuera de Estados Unidos. La investigación del BPI muestra importantes obligaciones en dólares, tanto dentro como fuera del balance, entre prestatarios no estadounidenses, lo que hace que las condiciones de financiación en dólares sean de importancia mundial.
Cuando la refinanciación se vuelve más difícil, los prestatarios no necesitan amar el dólar para necesitarlo. Simplemente necesitan dólares para refinanciar deuda, cumplir con llamadas de margen o saldar obligaciones, lo que puede intensificar las presiones y reforzar la fortaleza del dólar.
3. Diferenciales de tipos de interés y operaciones de carry trade
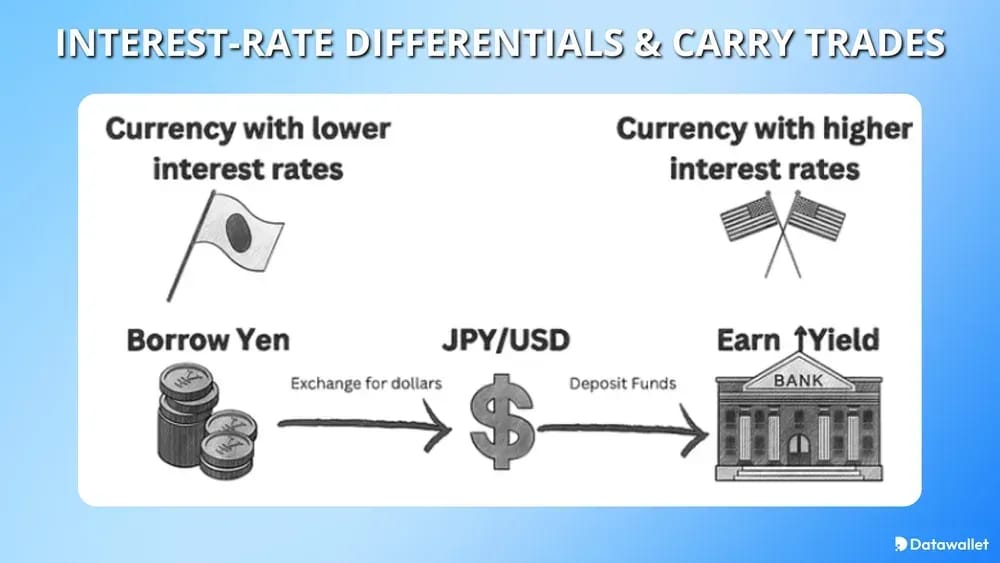
Los diferenciales de tipos ayudan a explicar por qué el capital puede seguir migrando hacia los activos en dólares, especialmente cuando los yield de EE. UU. parecen más seguros o atractivos que las alternativas.
- Presión del carry trade: Unos yield más altos en EE. UU. pueden atraer capital con leverage (carry trade) hacia los activos en dólares y alejarlo de los mercados locales frágiles cuando la volatilidad repunta.
- Divergencia de políticas: Incluso cuando otros bancos centrales también aplican una política expansiva, la postura relativa de la Fed sigue siendo importante porque los inversores globales comparan la rentabilidad, la liquidez y la credibilidad.
- Fortalecimiento reflexivo: Un dólar más firme puede empeorar las cargas de deuda externa en el extranjero, lo que a su vez genera una demanda de dólares aún mayor en situaciones de emergencia.
4. Demanda de refugio seguro y fuga de capitales
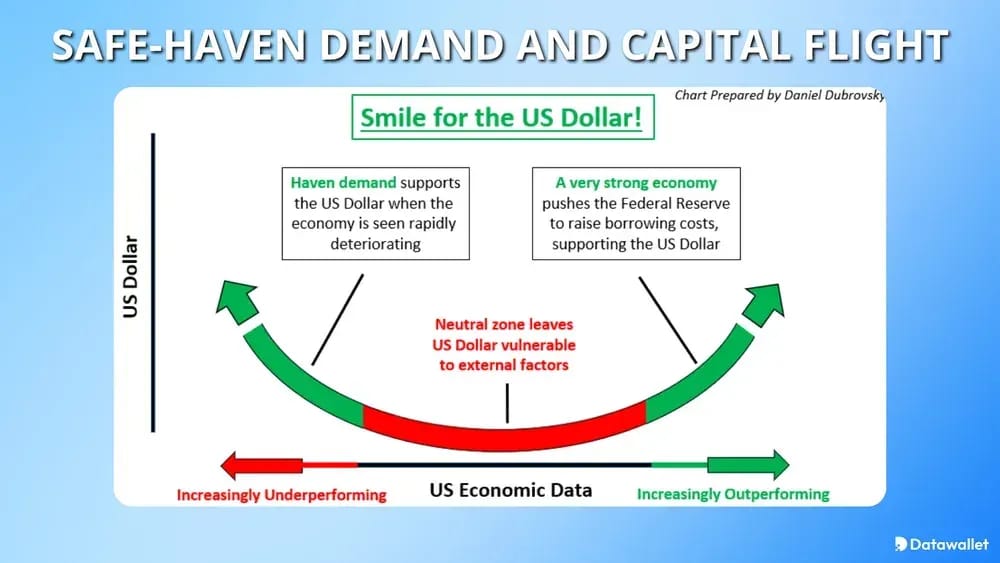
La teoría también asume que las crisis redirigen el capital hacia los balances y mercados percibidos como de mayor liquidez, ricos en garantías y globalmente aceptados.
- Preferencia por los bonos del Tesoro: En mercados bajo tensión, los inversores a menudo siguen recurriendo a los Bonos del Tesoro de EE. UU. y al efectivo en dólares porque siguen siendo el collateral principal en las finanzas globales.
- Inercia institucional: Los gestores de reservas y los grandes asignadores de activos pueden detestar la política estadounidense, pero aun así carecen de un mercado con la misma escala, convertibilidad y profundidad jurídica.
- Comportamiento de escasez de dólares: Una contracción de la financiación puede eclipsar el discurso ideológico de la «desdolarización», ya que los sistemas operativos importan más que las preferencias durante el pánico.
¿Cuál es el desenlace de la Dollar Milkshake Theory?
El marco de la Dollar Milkshake Theory de Johnson no concluye con una fortaleza ilimitada del dólar. Sugiere que la confianza en los bonos soberanos podría acabar migrando hacia activos monetarios más duros como:
- El oro primero: Johnson ha argumentado en repetidas ocasiones que el dólar puede superar a otras monedas fíat mientras el oro sube frente a todo el complejo fíat.
- Bitcoin segundo: El podcast de Bankless sobre Crypto Milkshake resumió la perspectiva de Johnson al considerar BTC como una reserva de valor válida, incluso si resulta más difícil de usar como dinero.
- No es anti-dólar por defecto: La última etapa de la teoría no consiste tanto en que «el dólar muera mañana» como en que «la confianza en la deuda soberana se erosione y las reservas de valor alternativas ganen cuota».
Conclusión clave: En esa etapa, es posible que el dólar siga superando a otras monedas fíat, pero al mismo tiempo la confianza puede migrar hacia el oro, Bitcoin y otras reservas de valor no soberanas. La tesis trata menos sobre la inmortalidad del dólar que sobre la jerarquía durante una crisis de deuda soberana global.
¿Cómo impacta la Dollar Milkshake Theory en Bitcoin?
Dentro del marco de la Dollar Milkshake, Bitcoin no suele ser el primer ganador. Puede sufrir durante la fase de escasez de dólares y beneficiarse más tarde, a medida que se erosiona la confianza en la deuda soberana y en la gestión del dinero fiduciario.
Los canales de transmisión de Bitcoin más relevantes:
- Ajuste de liquidez en dólares: Cuando la financiación en dólares se contrae, la liquidez de riesgo global suele disminuir primero, lo que puede ejercer presión sobre Bitcoin antes de que surja la demanda a largo plazo como reserva de valor.
- Cobertura no soberana: Bankless resumió la postura de Johnson de que BTC es una reserva de valor válida cuando los inversores empiezan a cuestionar los balances soberanos y la durabilidad del dinero fiduciario.
- Secuenciación de la volatilidad: La teoría implica que Bitcoin puede comportarse como un activo de liquidez de alta beta al principio de una crisis, y como un seguro monetario más adelante. El momento oportuno es clave.
- Efecto bridge de las stablecoins: La reciente charla de Johnson en Bankless sugiere que las stablecoins en dólares pueden expandir el uso del dólar a nivel mundial, al tiempo que incorporan a los usuarios a los rieles cripto.
- Riesgo de restricciones gubernamentales: Johnson también ha advertido que los Estados aún pueden frenar el uso de las blockchains, lo que limita cualquier narrativa simplista de que «Bitcoin reemplaza automáticamente al dinero».
- Competencia en cartera con el oro: Ante un temor por la deuda soberana, Bitcoin puede captar ciertos flujos, pero los bancos centrales y los asignadores de capital conservadores todavía tienden a preferir el oro en primer lugar.
¿Cómo impacta la Dollar Milkshake Theory en el oro?
El oro desempeña un papel especial en la Dollar Milkshake Theory porque Johnson no lo considera simplemente lo opuesto al dólar. Ha argumentado que el dólar puede superar a otras monedas fiduciarias mientras que el oro sigue subiendo frente al sistema fiduciario en general.
Esa perspectiva cobra más sentido en un escenario final centrado en la desconfianza hacia la deuda soberana, más que en una simple competencia de divisas. Si los gobiernos siguen emitiendo deuda pero los compradores prefieren cada vez más activos de reserva más duros, el oro puede absorber la demanda de bancos centrales, instituciones y ahorradores particulares.
Dollar Milkshake Theory frente a desdolarización
Comparar la Dollar Milkshake Theory y la desdolarización revela puntos de vista opuestos sobre la liquidez global, la demanda estructural y los cambios geopolíticos. Este análisis destaca los roles de Bitcoin, el oro y los tipos de interés en el futuro sistema de reservas global.
Críticas a la Dollar Milkshake Theory
Las críticas más contundentes no rechazan por completo el dominio del dólar; cuestionan si el marco de Johnson exagera la ventaja estructural de Estados Unidos y subestima las vulnerabilidades de su propio balance.
Principales críticas dignas de mención:
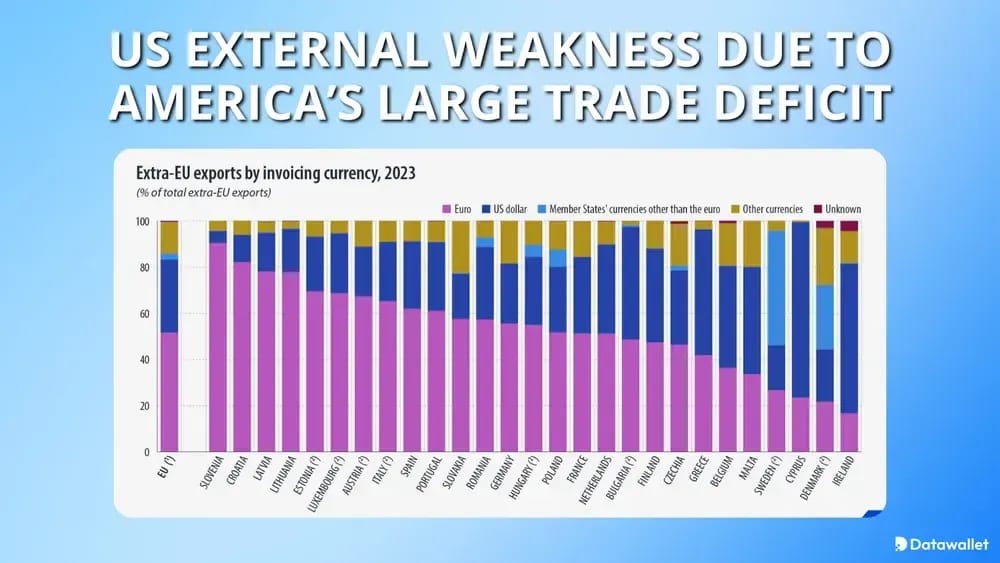
- Debilidad externa de EE. UU.: Lyn Alden ha argumentado a favor de una visión menos Bullish del dólar debido al gran déficit comercial de Estados Unidos y su posición de inversión internacional neta negativa.
- La financiación va más allá de una escasez: Investigadores del BPI señalaron que, incluso después de una importante reforma de los mercados monetarios, la financiación global en dólares de los bancos no estadounidenses siguió aumentando, lo que complica una narrativa simple de escasez.
- Impulso de la desdolarización: Los escépticos argumentan que las sanciones y la geopolítica aceleran la diversificación de reservas con el tiempo, debilitando la premisa de la "demanda inevitable de dólares".
- Problema de sincronización: Incluso si la teoría es útil en cuanto a su dirección, no es un modelo preciso para determinar cuándo se producen la fuga de capitales, el estrés soberano o la rotación de activos.
- Vías de reserva alternativas: Los críticos también argumentan que el mundo podría evolucionar hacia un sistema de reservas más multipolar en lugar de un único y drástico colapso del dólar.
- Demasiado enfocado en la narrativa de mercado: Los economistas tradicionales suelen considerarlo un marco de inversión, y no un modelo macroeconómico probado formalmente con el respaldo académico consensuado.
¿Quién es Brent Johnson?
Brent Johnson es el fundador y director ejecutivo de Santiago Capital, y su empresa lo describe como el creador de la Dollar Milkshake Theory. Santiago afirma que cuenta con aproximadamente veinticinco años de experiencia en los mercados financieros, abarcando la gestión patrimonial y el asesoramiento a clientes privados.
Antes de fundar Santiago Capital, Johnson pasó más de nueve años en BakerAvenue y nueve años en Credit Suisse. También es un conferenciante habitual, participa en plataformas macroeconómicas como Real Vision y Blockworks, y co-presenta Markets Milkshakes and Madness junto con Jon Kutsmeda.
Conclusión
La Dollar Milkshake Theory se comprende mejor como un marco de secuenciación de crisis: fortaleza del dólar primero, mayor estrés soberano después y, finalmente, una migración hacia reservas de valor más sólidas.
Su valor radica en conectar la fontanería del dólar, la estructura de la deuda y el comportamiento de los inversores, pero los lectores deben tratarlo como una lente útil más que como un consenso macroeconómico definitivo.