

Compara los mejores tipos de interés de las stablecoins
Las tasas se comprobaron el 6 y el 7 de octubre de 2026. Todas son variables.
1. Aave
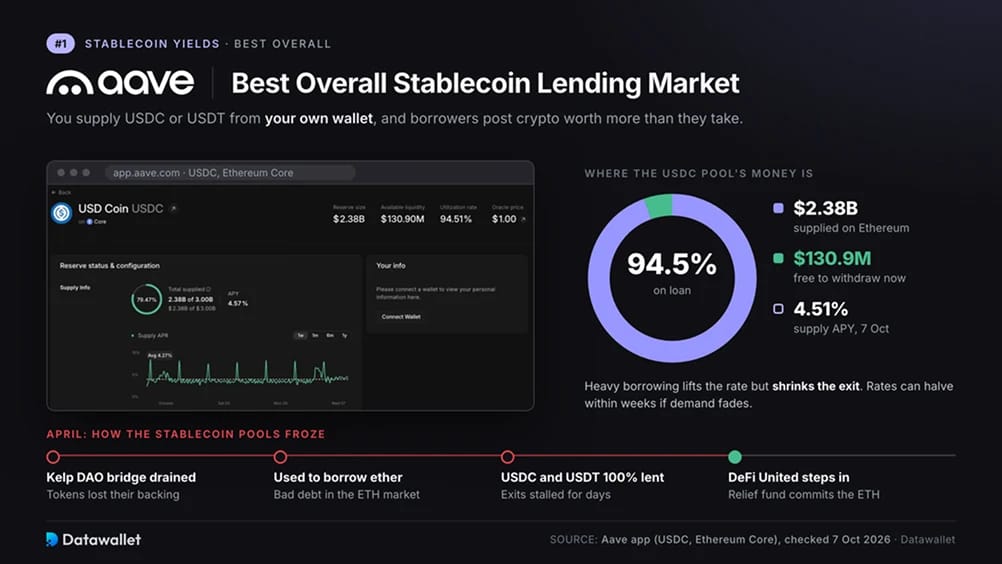
Aave es el mercado de préstamos más grande en las finanzas descentralizadas (DeFi). El código de la cadena de bloques gestiona los préstamos en lugar de una empresa, y tú aportas USDC o USDT desde tu propio wallet. Los intereses provienen de los prestatarios que depositan criptomonedas por un valor superior al que piden prestado. El 7 de octubre, el USDC en el mercado de Ethereum de Aave pagaba un 4,51% anual sobre 2380 millones de dólares en depósitos.
La demanda de los prestatarios determina el tipo. Cuando lo comprobamos, alrededor del 95% de ese USDC estaba prestado, lo que dejaba aproximadamente 130 millones de dólares disponibles para retiradas. Los préstamos elevados aumentan los yield pero reducen la cantidad que los depositantes pueden retirar de una vez. Tanto el depósito como la retirada requirieron una transacción de wallet en nuestra prueba, y los intereses comenzaron a acumularse desde el primer bloque.
En abril, unos piratas informáticos vaciaron el bridge de Kelp DAO y utilizaron tokens que habían perdido su respaldo para pedir ether prestado en Aave. La avalancha de retiradas consiguiente dejó las pools de USDC y USDT completamente prestadas, lo que impidió a los depositantes salir hasta que los prestatarios devolvieron los fondos. Aunque la deuda incobrable se encontraba en el mercado de ether, la interrupción dejó al descubierto los límites de retirada del diseño. Un fondo de rescate de la industria, DeFi United, comprometió el ETH para cubrirla.
Ventajas
- Cada pool muestra públicamente sus saldos aportados, prestados y disponibles.
- Los prestatarios deben depositar un colateral excesivo, el cual se vende de forma automática si su valor cae.
- Sin cuenta, depósito mínimo ni periodo de bloqueo.
Contras
- Las retiradas de stablecoins se estancaron durante días en abril cuando las pools estaban prestadas en su totalidad.
- Las tasas pueden reducirse a la mitad en pocas semanas a medida que disminuye la demanda de préstamos.
- Debes gestionar las claves de tu wallet y las comisiones de la red.
2. Kraken
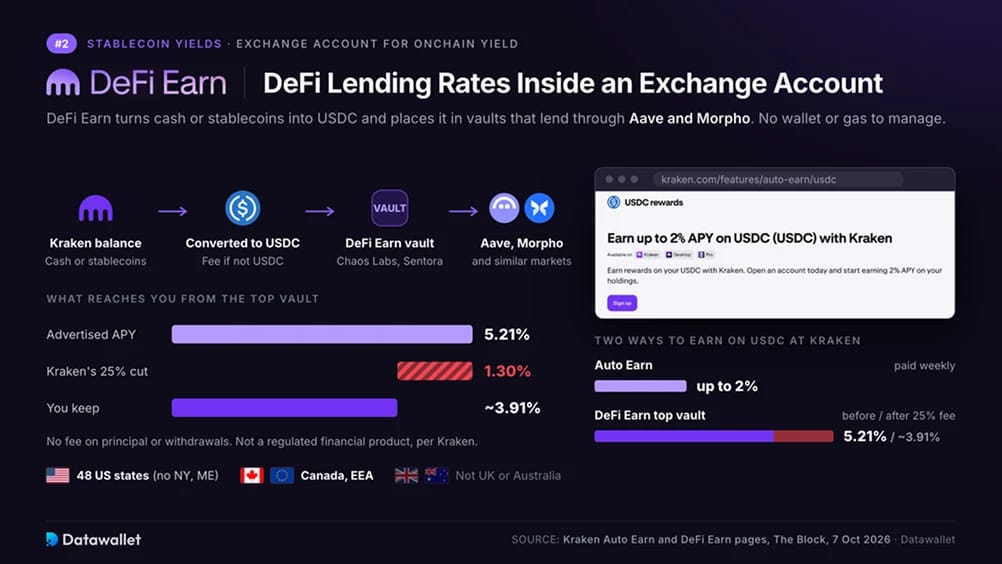
Kraken ofrece tasas de préstamo DeFi a través de una cuenta de exchange, sin necesidad de un wallet independiente. Su producto DeFi Earn convierte efectivo o stablecoins en USDC y luego los deposita en bóvedas que realizan préstamos a través de protocolos como Aave, Morpho y similares. El 7 de octubre, la bóveda principal ofrecía hasta un 5,21% de APY, o rendimiento porcentual anual, que incluye el interés compuesto.
El exchange se queda con el 25% de las recompensas y no cobra nada sobre el principal. Los préstamos de cada bóveda son dirigidos por gestores de riesgos independientes. The Block informó en su lanzamiento que Chaos Labs y Sentora gestionan las tres primeras bóvedas. Encontramos la opción de inscripción en la pestaña Earn, y nuestro saldo se actualizó de forma continuada tras la asignación. Las retiradas suelen ser instantáneas, aunque Kraken advierte de posibles retrasos cuando las pools subyacentes registran un alto nivel de préstamos.
Los residentes de Canadá, el Espacio Económico Europeo (EEA) y 48 estados de EE. UU. pueden utilizar DeFi Earn. Nueva York y Maine están excluidos. Kraken indica en la página de su producto que DeFi Earn no es un producto financiero regulado, por lo que sus licencias de exchange no cubren las bóvedas. Nuestra reseña de Kraken evalúa la plataforma en su conjunto, mientras que la guía de países de Kraken enumera los lugares donde opera.
Ventajas
- Accede a las tasas de préstamo DeFi a través de una cuenta de exchange sin necesidad de gestionar una frase de recuperación de wallet o las comisiones de la red.
- Gestores de riesgos externos designados seleccionan y supervisan los préstamos de cada bóveda.
- Uno de los pocos productos de yield disponibles en la mayoría de los estados de EE. UU. y el EEA.
Contras
- Con un 25% de las recompensas, su comisión es la más alta de esta clasificación.
- Los depósitos en bóvedas conllevan los mismos riesgos de código y de retirada que Aave y Morpho.
- No disponible en Nueva York, Maine, el UK y Australia.
3. Morpho
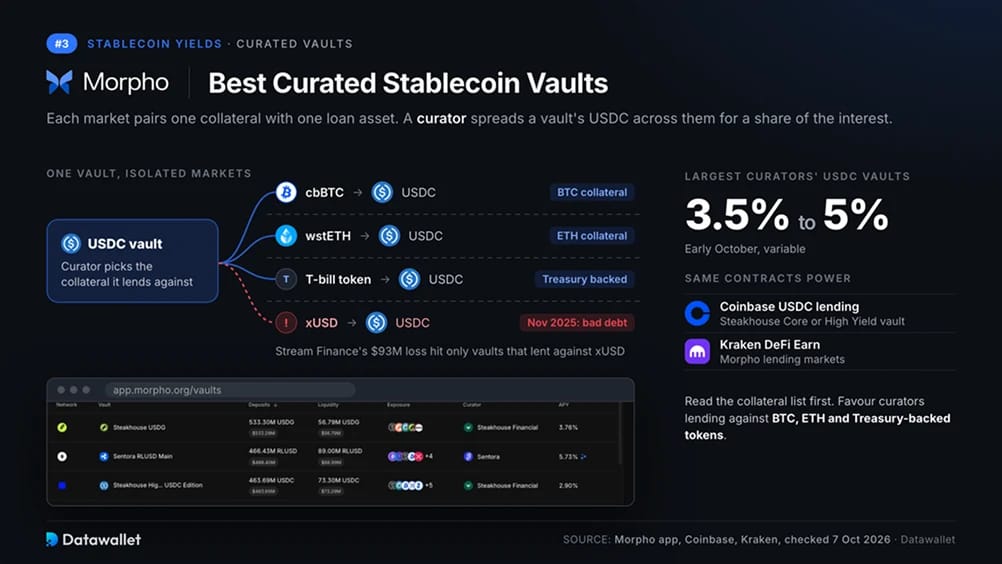
Morpho divide los préstamos en mercados aislados que emparejan un activo de colateral con un activo de préstamo. La mayoría de los depositantes acceden a ellos a través de bóvedas. Una firma especializada, conocida como curador, distribuye el USDC o el USDT de la bóveda entre los mercados a cambio de una parte de los intereses. Las bóvedas de USDC de los mayores curadores pagaban aproximadamente entre un 3,5% y un 5% a principios de octubre.
Coinbase utiliza bóvedas de Morpho curadas por Steakhouse Financial para sus préstamos de USDC dentro de la aplicación. Desde junio, los clientes pueden elegir una bóveda Core que presta frente a Bitcoin y Ether o una bóveda High Yield que acepta colateral vinculado al dólar sintético de Ethena. Dicho token se mantiene cerca de 1 USD mediante operaciones de futures en lugar de reservas en efectivo. Morpho también suministra mercados de préstamos para las bóvedas DeFi Earn de Kraken.
El aislamiento de los mercados limita el alcance de una posible pérdida, pero la selección del colateral sigue recayendo en el curador. Varias bóvedas habían prestado respaldándose en el dólar sintético de Stream Finance, xUSD, cuando este colapsó en noviembre de 2025 tras una pérdida de fondos de 93 millones de dólares. Esas bóvedas transfirieron la deuda incobrable a los depositantes. Antes de depositar, lee la lista de colaterales y prioriza a los curadores que prestan respaldándose en BTC, ETH y tokens respaldados por el Tesoro.
Ventajas
- Un préstamo malo en un mercado no puede vaciar los demás.
- Las bóvedas ofrecen la opción de elegir entre préstamos conservadores en BTC y ETH y colaterales de mayor yield.
- Coinbase y Kraken utilizan los mismos contratos para sus productos de préstamo.
Contras
- Las opciones de garantía del curador determinan tanto los rendimientos como la seguridad.
- Las vaults que mantenían xUSD trasladaron las pérdidas a los depositantes en noviembre de 2025.
- Evaluar docenas de vaults requiere más investigación que elegir un solo pool de Aave.
4. Sky
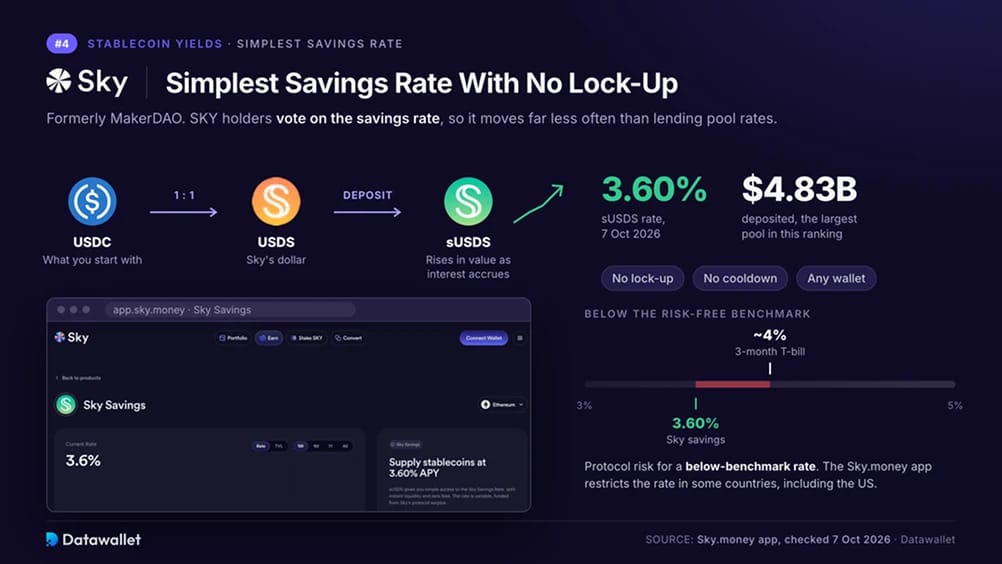
Sky, anteriormente MakerDAO, permite a los titulares de tokens fijar su tasa de ahorro mediante votación. Para ganarla, cambias USDC por USDS en una proporción de uno a uno y depositas el USDS en el módulo de ahorro. Recibes sUSDS, un token que aumenta su valor a medida que se acumulan los intereses. El 7 de octubre, sUSDS pagaba un 3,60%, con 4.830 millones de dólares depositados.
Las votaciones de gobernanza son la única forma en que cambia la tasa, y el canje no tiene periodo de bloqueo. Los intereses se financian con las ganancias de Sky procedentes de préstamos respaldados por criptomonedas y activos de tipo Tesoro, junto con su rama de préstamos Spark. Nuestro artículo explicativo sobre USDS detalla el respaldo.
Un yield del 3,60% se encuentra por debajo de la rentabilidad de una letra del Tesoro a tres meses, lo que deja a los depositantes con riesgo de protocolo por una tasa inferior a la de referencia. El acceso también depende de la ubicación. Sky afirma que ciertas funciones, incluida la tasa de ahorro, no están disponibles a través de la aplicación Sky.money en algunas jurisdicciones, incluido EE. UU. Cualquier wallet puede seguir accediendo directamente a los contratos.
Ventajas
- La gobernanza fija la tasa, por lo que cambia mucho menos a menudo que las tasas de los pools de préstamos.
- Sin bloqueo ni periodo de espera, con conversión uno a uno de USDC a USDS.
- Con 4.830 millones de dólares, es el pool individual más grande de esta clasificación.
Contras
- La tasa del 3,60% está por debajo de los rendimientos de los Bonos del Tesoro de EE. UU. a corto plazo.
- La aplicación oficial puede restringir el acceso a la tasa de ahorro en algunos países, incluido EE. UU.
- Los titulares de tokens pueden votar para recortar la tasa en cualquier momento.
5. Bybit
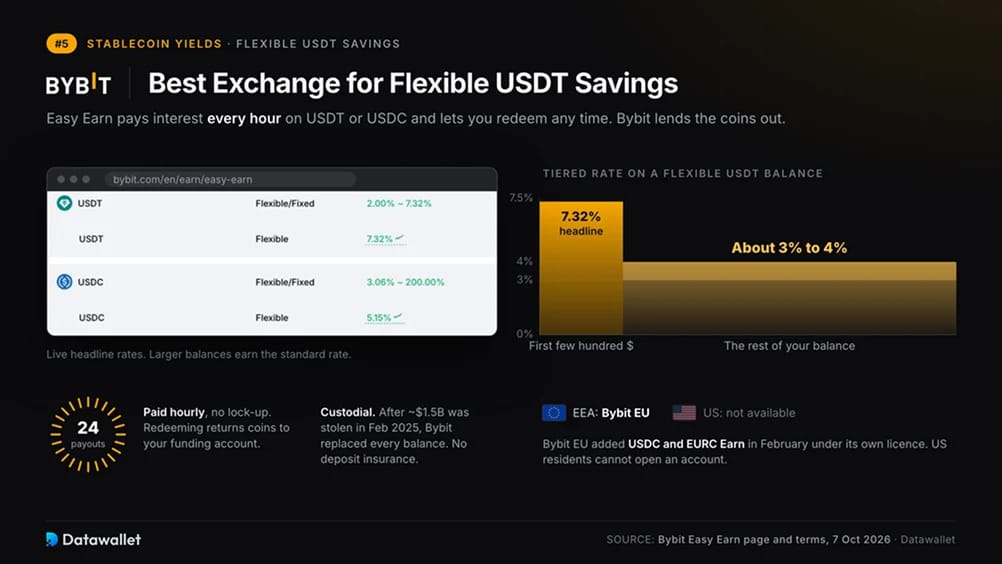
Bybit es la opción más directa para generar ganancias con USDT dentro de una cuenta de exchange. Sus planes flexibles Easy Earn también aceptan USDC, pagan intereses por hora y permiten retirar fondos en cualquier momento. Las tasas flexibles estándar rondaban entre el 3% y el 4% a principios de octubre. Bajo la estructura por niveles, los primeros cientos de dólares suelen recibir un bono promocional que no está disponible para saldos mayores.
Bybit genera el yield prestando tus monedas a prestatarios en su plataforma. Sus términos de Easy Earn establecen que la APR flexible es variable y no está garantizada. La APR, o tasa porcentual anual, mide el rendimiento anual antes de la capitalización. Nuestra suscripción extrajo fondos de la cuenta de financiación, y el canje devolvió las monedas a ese mismo balance.
Tus monedas permanecen bajo la custodia de Bybit. El exchange reemplazó cada saldo de los clientes después de que los piratas informáticos robaran unos 1.500 millones de dólares en febrero de 2025, como se detalla en nuestra reseña de Bybit. Los residentes del EEA utilizan Bybit EU, que cuenta con licencia independiente y lanzó productos de ganancia de USDC y EURC en febrero. Los residentes de EE. UU. no pueden abrir una cuenta. Otras exclusiones aparecen en la lista de países con restricciones de Bybit.
Ventajas
- Los ahorros flexibles en USDT y USDC pagan intereses por hora sin bloqueo.
- Sin comisiones de wallet ni de red que gestionar.
- Los saldos de ganancias se encuentran junto a las cuentas spot y futures para realizar transferencias rápidas.
Contras
- Bybit retiene tus monedas sin seguro de depósitos.
- Las tasas anunciadas a menudo se aplican solo a los primeros cientos de dólares.
- Los residentes de EE. UU. están excluidos y Bybit EU tiene una gama de productos más limitada.
6. Coinbase
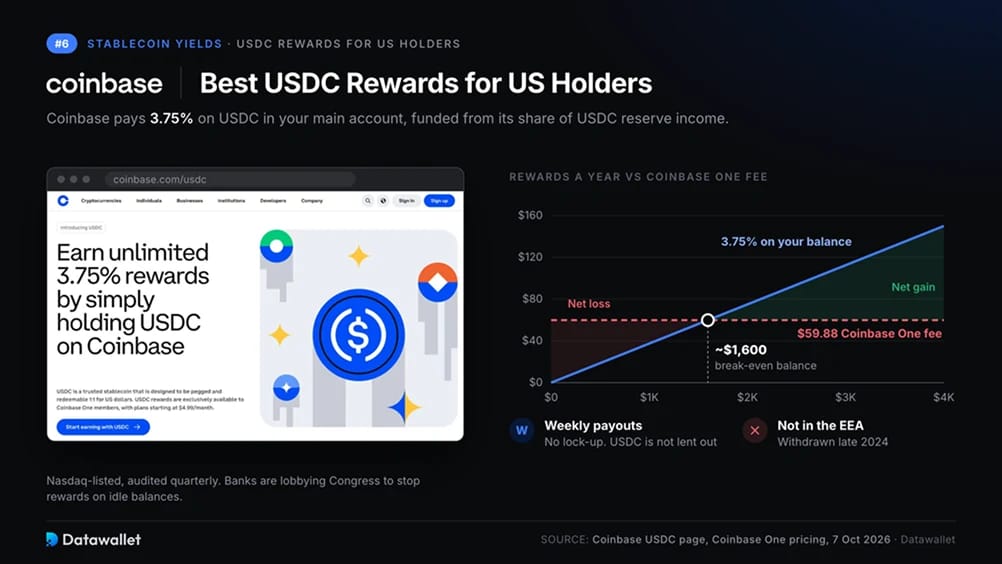
Coinbase paga 3,75% en USDC mantenido en su cuenta principal. Los pagos llegan semanalmente y no hay bloqueo. Solo los miembros de Coinbase One califican, con suscripciones desde $4,99 al mes. A ese precio, necesitas un saldo superior a unos 1.600 $ para que las recompensas cubran la comisión.
Las recompensas provienen de la propia Coinbase, financiadas por su parte de los intereses obtenidos de las reservas de USDC. Tu USDC no se presta a prestatarios a menos que te inscribas en el producto de préstamo independiente cubierto bajo Morpho. Los bancos han instado al Congreso a impedir que los exchanges recompensen los saldos inactivos, como se analiza en las normas de EE. UU. a continuación.
La elegibilidad y las tasas difieren según el país. Coinbase retiró las recompensas de USDC del EEA a finales de 2024 cuando entraron en vigor las normas de la EU sobre stablecoins. Como empresa cotizada en el NASDAQ, publica cuentas auditadas cada trimestre. Coinbase también reveló una brecha en 2025 que involucró a contratistas de soporte sobornados que copiaron datos personales de unas 69.000 cuentas. Consulta nuestra reseña de Coinbase y nuestra guía de países de Coinbase para obtener más detalles.
Ventajas
- El producto más simple aquí, que solo requiere que mantengas USDC.
- Una empresa cotizada de EE. UU. paga las recompensas y publica cuentas auditadas.
- Los saldos principales de USDC no se prestan a los prestatarios.
Contras
- Requiere una suscripción a Coinbase One que cuesta al menos $4,99 al mes.
- La tasa del 3,75% es más baja que la de Aave, Kraken y Maple.
- No disponible en el EEA, con normas pendientes en EE. UU. que podrían restringir el programa.
7. Maple
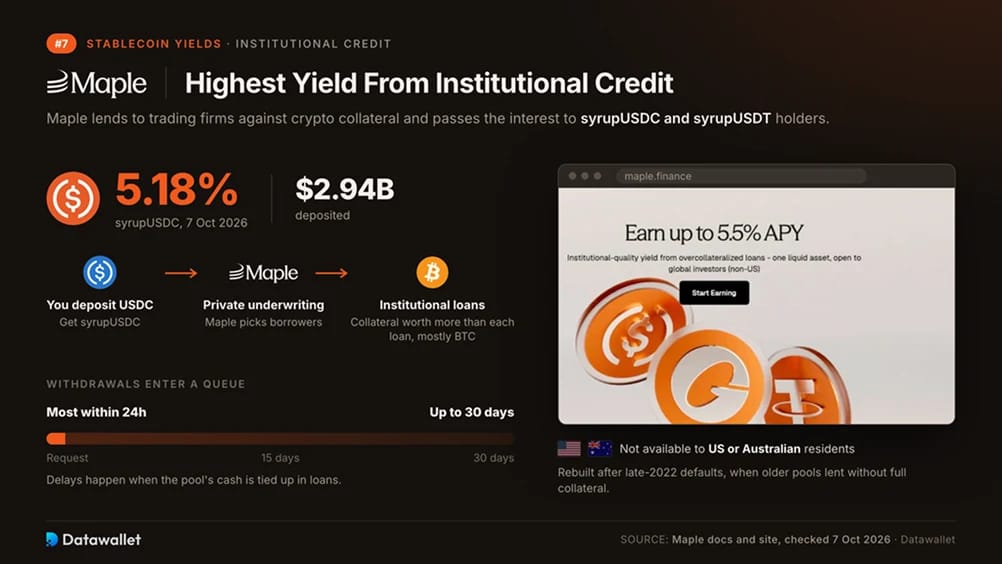
Maple presta a empresas de trading y otras instituciones contra colateral cripto. Los depositantes reciben el interest resultante a través de los tokens syrupUSDC y syrupUSDT. El 7 de octubre, syrupUSDC pagó un 5,18% sobre 2.940 millones de dólares en depósitos, la tasa más alta en este ranking.
Ese yield adicional compensa el riesgo crediticio. Maple evalúa en privado a los prestatarios y exige un colateral que valga más que cada préstamo, principalmente en Bitcoin. Los depositantes no pueden inspeccionar a esos prestatarios como pueden hacerlo en un pool de Aave. El modelo actual siguió a los impagos de finales de 2022, cuando una generación anterior de pools de Maple prestó sin un colateral completo.
Los reembolsos entran en una cola de retiro. Según la documentación de Maple, la mayoría de las solicitudes se liquidan en un plazo de 24 horas, pero pueden tardar hasta 30 días cuando el efectivo del pool está atado en préstamos. Sus tokens syrup no están disponibles en varias jurisdicciones, incluidos EE. UU. y Australia.
Ventajas
- Con un 5,18%, ofrece la tasa confiable más alta en este ranking.
- Los préstamos tienen exceso de colateral, principalmente en Bitcoin.
- Los prestatarios institucionales financian el interest, proporcionando una fuente diferente a la de los préstamos minoristas en Aave.
Contras
- Maple selecciona a los prestatarios off-chain, por lo que los depositantes dependen de su criterio.
- Los retiros pueden permanecer en cola hasta 30 días.
- Los residentes de EE. UU. y Australia no pueden usarlo.
De dónde provienen los intereses de las stablecoins
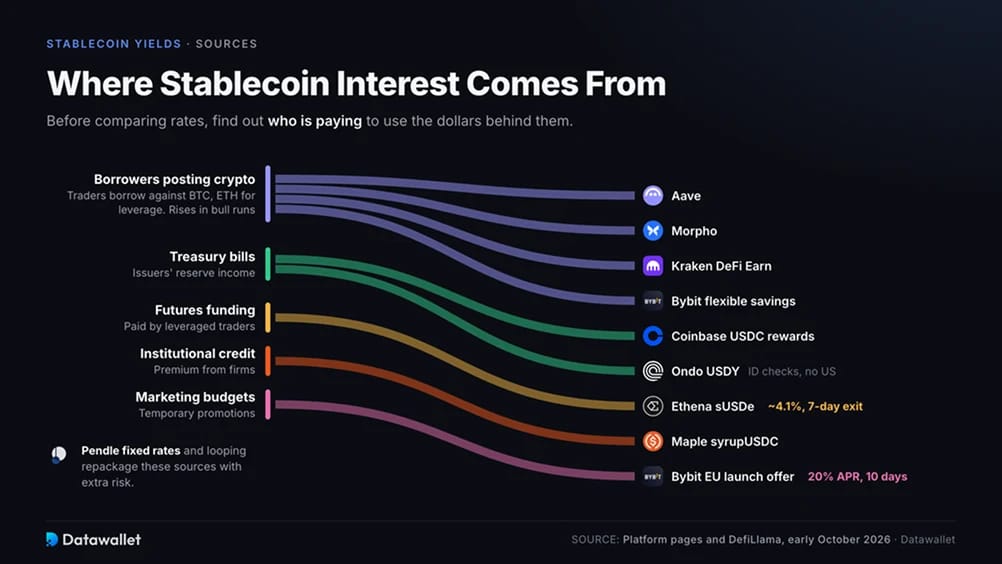
Antes de comparar tasas, identifica quién está pagando por usar los dólares que hay detrás de ellas.
- Prestatarios que aportan colateral cripto: Los traders piden prestadas stablecoins respaldadas por BTC o ETH para añadir leverage, llevando su exposición al mercado más allá de sus propios fondos. Sus préstamos financian Aave y Morpho, junto con DeFi Earn de Kraken y los ahorros flexibles de Bybit. Las tasas suben en los mercados alcistas y bajan cuando los traders reducen el riesgo.
- Letras del Tesoro: Circle, Tether y otros emisores mantienen reservas en deuda pública a corto plazo de EE. UU. y retienen los intereses. Los productos del Tesoro tokenizados como USDY de Ondo transfieren esos ingresos a los tenedores. Estos productos requieren verificaciones de identidad y excluyen a los residentes de EE. UU. Nuestras estadísticas de tokenización realizan un seguimiento del mercado.
- Pagos de financiación de futures: Ethena mantiene criptomonedas mientras opera en contra mediante futures. Recoge pagos de financiación de los traders que mantienen posiciones con leverage. A principios de octubre, su token sUSDe pagaba alrededor del 4,1 % y tenía un retraso de salida de siete días. Lo excluimos porque ahora no paga más que Aave a pesar de depender de más contrapartes.
- Crédito institucional: Maple y prestamistas similares cobran una prima a las empresas que no pueden pedir prestado a bajo costo en otros lugar. Los depositantes confían en la suscripción de riesgos del prestamista en lugar de en los datos públicos de los pools.
- Presupuestos de marketing: Las plataformas financian ellas mismas las promociones de los exchanges y las recompensas en tokens. Las ofertas de lanzamiento de Bybit EU alcanzaron el 20 % de APR por plazos de diez días. Trate estas tasas como temporales.
Los productos que ofrecen tasas fijas, como Pendle, y las estrategias de looping con leverage repackagean las mismas fuentes de yield con un riesgo añadido.
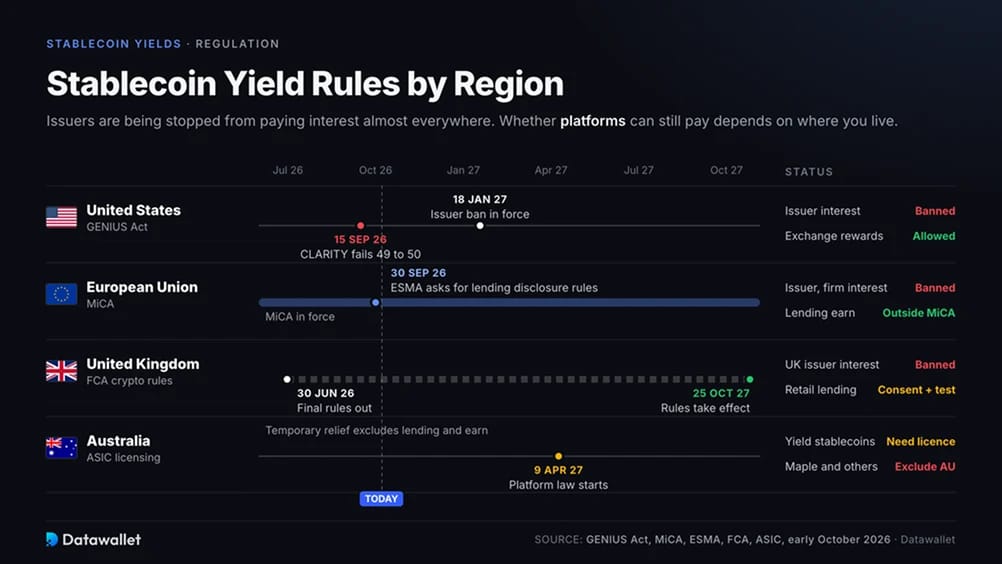
Normas de yield de stablecoins por región
Los productos que puede abrir dependen de las leyes locales. Estas normas estaban vigentes a principios de octubre.
- Estados Unidos: La GENIUS Act prohíbe a los emisores de stablecoins pagar intereses a los titulares y entra en vigor el 18 de enero de 2027. Los exchanges aún pueden ofrecer recompensas. La CLARITY Act habría extendido la prohibición a las plataformas al tiempo que permitía recompensas basadas en la actividad. Fracasó en una votación de procedimiento en el Senado por 49 a 50 el 15 de septiembre.
- Unión Europea: Bajo el Reglamento de los Mercados de Criptoactivos (MiCA), el libro de reglas cripto de la EU, los emisores y las empresas con licencia no pueden conceder intereses sobre las stablecoins. Los préstamos cripto quedan fuera de MiCA, lo que permite a los exchanges con licencia ofrecer productos de ganancia basados en préstamos. ESMA, el regulador de los mercados de la EU, pidió normas de divulgación que cubran el staking y los préstamos el 30 de septiembre. Consulte nuestro ranking de exchanges con licencia MiCA.
- Reino Unido: La Financial Conduct Authority (FCA) publicó las normas definitivas sobre criptomonedas el 30 de junio, que entrarán en vigor a partir del 25 de octubre de 2027. Las stablecoins emitidas en el UK no pueden distribuir intereses de reserva a los titulares. Las empresas autorizadas pueden ofrecer préstamos cripto a clientes minoristas, siempre que den su consentimiento expreso y superen una prueba de idoneidad.
- Australia: ASIC, el regulador de valores, clasifica las stablecoins que generan yield como productos financieros que requieren una licencia. Su exención temporal de licencias excluye los productos de ganancia y préstamos cripto. Una nueva ley de plataformas de activos digitales entra en vigor el 9 de abril de 2027. Maple y algunos otros protocolos ya excluyen a los residentes australianos.
Nuestros rankings de exchanges cubren opciones con licencia en EE. UU., el UK, Europa y Australia.
Cómo elegir una plataforma de yield de stablecoins
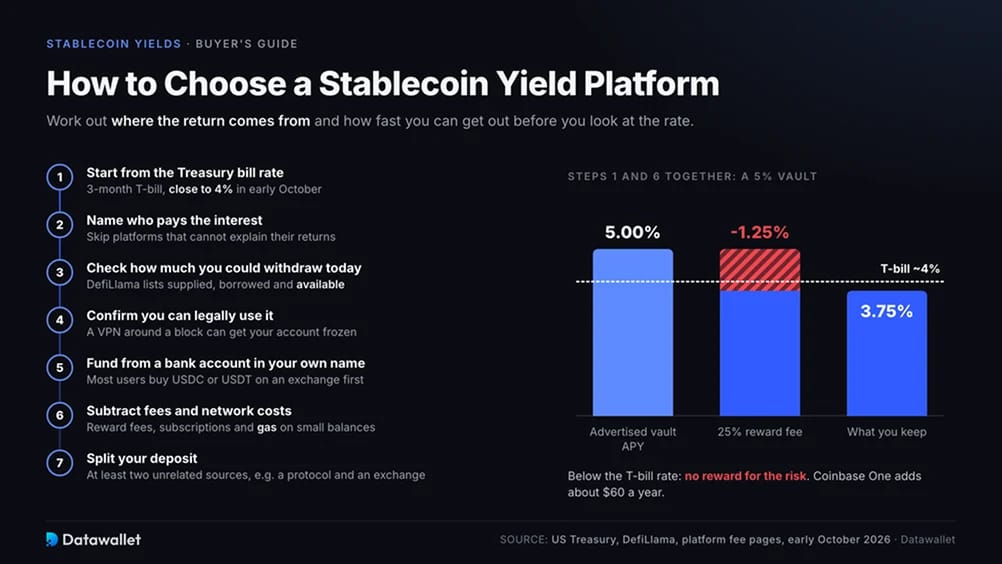
Evalúe la fuente de un rendimiento y su capacidad para retirar antes de elegir una tasa.
- Parta de la tasa de las letras del Tesoro: Utilice el yield de las letras del Tesoro de EE. UU. a tres meses como su punto de referencia. Estaba cerca del 4 % a principios de octubre. Un producto que paga menos no ofrece ninguna recompensa por su riesgo, mientras que uno que paga varios puntos más asume riesgos que debería poder identificar.
- Identifique quién paga los intereses: Relacione el producto con una de las fuentes anteriores. Omita las plataformas que no puedan explicar de dónde provienen sus rendimientos.
- Compruebe cuánto podría retirar hoy: La página de DefiLlama de un pool enumera las cantidades aportadas, tomadas en préstamo y disponibles. Si el balance disponible es pequeño en relación con su depósito, espere una salida lenta bajo estrés.
- Confirme que puede usarlo legalmente: Compruebe las jurisdicciones restringidas de la plataforma antes de depositar. Omitir un bloqueo con una VPN puede resultar en una cuenta congelada.
- Financie desde una cuenta bancaria a su propio nombre: La mayoría de los usuarios compran primero USDC o USDT en un exchange. Nuestras guías bancarias explican las transferencias desde Chase y Bank of America en EE. UU., Barclays en el UK y CommBank en Australia.
- Reste las comisiones y los costos de red: Un vault que genera un 5 % antes de una comisión de recompensa del 25 % le paga un 3,75 %. Coinbase One cuesta unos 60 USD al año. Los cargos de red de Ethereum, conocidos como gas fees, pueden consumir meses de intereses en un balance pequeño solo para depositar y retirar.
- Divida su depósito: Distribuya los ahorros entre al menos dos fuentes no relacionadas, como un protocolo de préstamos y un exchange. Nuestra guía de staking de stablecoins explica cada depósito.
Riesgos de ganar intereses sobre stablecoins
Ninguno de los productos de este ranking cuenta con seguro de depósito.
- Congelaciones de retiros: Un pool de préstamos solo puede devolver los fondos que no estén prestados. Los pools de stablecoins de Aave permanecieron completamente tomados en préstamo durante días en abril.
- Fallos de curadores y colaterales: La seguridad de los vaults depende de los activos aceptados como colateral. El colapso de Stream Finance en noviembre de 2025 dejó a varios vaults curados con deudas incobrables.
- Desanclajes de stablecoins: Usted recibe intereses en el token que posee. Si cae por debajo de 1 USD, el yield no cubrirá la pérdida. Nuestro análisis de las stablecoins más seguras compara las reservas.
- Falla del exchange o robo: Un balance de earn es un derecho de cobro sobre el exchange. El 24 de septiembre, unos hackers robaron unos 388 millones de dólares a Bitget y las retiradas fueron suspendidas.
- Explotaciones de contratos inteligentes y aprobaciones: Los errores en los protocolos y las aprobaciones de tokens antiguas que se dejan abiertas pueden vaciar los wallets. Antes de confiar en nuevos contratos, revise las empresas de auditoría y aprenda a revoke token permissions.
- Cambios de normas: Las nuevas leyes o políticas de las plataformas pueden poner fin a un producto con poca antelación. La retirada de recompensas en el EEA por parte de Coinbase en 2024 es un ejemplo.
Cómo se gravan los intereses de las stablecoins
La mayoría de las autoridades fiscales valoran los intereses de las stablecoins en moneda local y los consideran ingresos en el momento en que se reciben.
- Estados Unidos: El IRS trata las recompensas y los intereses pagados en activos digitales como ingresos ordinarios una vez que se obtiene el control de ellos. Un swap o canje posterior es una enajenación independiente sujeta a declaración.
- Reino Unido: La HMRC, la autoridad fiscal del UK, trata los rendimientos similares a intereses como ingresos. El proyecto de ley publicado en julio haría que los depósitos en acuerdos de préstamo de criptomonedas no generaran ganancias ni pérdidas a partir del 6 de abril de 2027. El impuesto sobre las ganancias de capital se diferiría hasta la venta.
- Australia: La Oficina Tributaria Australiana trata las recompensas cripto similares a intereses como ingresos ordinarios al recibirlas. Un swap de USDC a un token de recibo como sUSDS también puede desencadenar un evento de ganancias de capital.
- Unión Europea: Cada país fija sus propias tasas. La directiva DAC8 exige a los exchanges que informen de las transacciones de los clientes a las autoridades fiscales desde el 1 de enero de 2026.
Nuestra guía de países con bajos impuestos para criptomonedas compara los regímenes nacionales. Esto es información general; consulte a un asesor fiscal local sobre sus circunstancias.
Conclusión
Aave ocupa el primer lugar por sus préstamos públicos y sobrecolateralizados, accesibles para cualquier wallet. Kraken ofrece tasas similares en una cuenta de exchange por una comisión del 25 %. Elija Morpho si está dispuesto a evaluar a un curador, o Sky si prefiere una tasa que cambie con poca frecuencia. Nuestras elecciones de ahorro en exchanges son Bybit para USDT y Coinbase para USDC en EE. UU. Maple ofrece el rendimiento más alto a cambio de asumir riesgo de crédito privado.
Con las letras del Tesoro cerca del 4 %, ganar un 4,5 % en stablecoins añade solo aproximadamente medio punto porcentual por el riesgo. Antes de depositar, decida si esa prima es suficiente para aceptar la posibilidad de que se congelen las retiradas.
Las tasas cambiarán con la política de la Fed y la demanda de préstamos de criptomonedas. Monitoree el balance disponible en cualquier pool que utilice y mantenga suficiente efectivo fuera de estos productos para cubrir un mes de retiradas estancadas.
Nuestra metodología
A principios de octubre de 2026, evaluamos los productos de yield de stablecoins ofrecidos a través de protocolos de préstamos, bóvedas curadas y cuentas earn de exchanges. La revisión también abarcó fondos del Tesoro tokenizados y dólares sintéticos. Siete productos cumplieron con nuestro umbral de inclusión.
- Trust Score: Las calificaciones sobre 5 tienen en cuenta el historial operativo y los incidentes pasados, junto con la transparencia del yield y la forma en que se custodian los depósitos.
- Verificación de tasas: Registramos las tasas los días 6 y 7 de octubre utilizando las páginas de las plataformas y los datos de los pools de DefiLlama. Se excluyeron los niveles promocionales y los incentivos en tokens.
- Fuente del yield: Se excluyeron los productos si no podíamos rastrear los rendimientos hasta prestatarios, reservas o financiación divulgada de la plataforma.
- Condiciones de salida: Evaluamos los bloqueos y períodos de espera, las colas de retirada y la porción de cada pool disponible para el reembolso.
- Acceso legal: Se comprobaron los términos de la plataforma para verificar su disponibilidad para residentes de EE. UU., EEA, UK y Australia.
- Costes: Deductimos las comisiones por recompensas, los cargos por suscripción y las comisiones de red antes de comparar los rendimientos.
El sUSDe de Ethena no entró en el ranking porque no ofrecía ninguna prima sobre Aave. También evaluamos y excluimos los productos del Tesoro tokenizados porque no están disponibles para los residentes de EE. UU. Cada afirmación se volvió a comprobar antes de su publicación bajo nuestra metodología editorial.