






Las 10 principales estadísticas de tokenización para 2026
Estos puntos de referencia enmarcan el mercado de la tokenización a mitad de 2026.
1. Los activos del mundo real on-chain alcanzan los 31.400 millones de USD
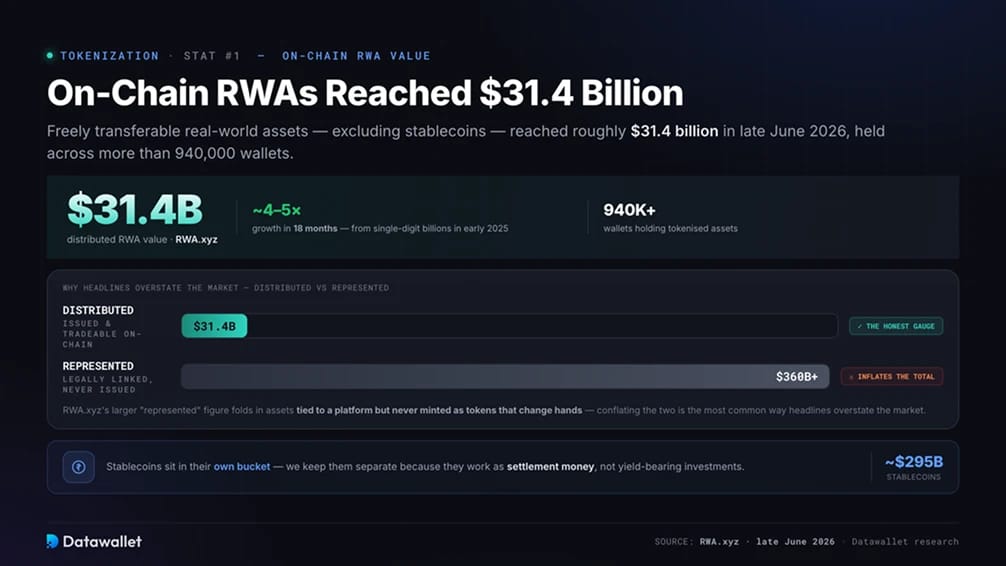
Los activos del mundo real tokenizados, contabilizados como tokens de libre transferencia excluyendo las stablecoins, alcanzaron aproximadamente 31.400 millones de USD a finales de junio de 2026 en RWA.xyz, custodiados en más de 940.000 wallet. La base se situaba en un dígito en miles de millones a principios de 2025, por lo que el sector se ha multiplicando entre cuatro y cinco veces en dieciocho meses.
Esa cifra requiere una matización. RWA.xyz también informa de un valor representado mucho mayor, superior a los 360.000 millones de USD, que incluye activos vinculados legalmente a una plataforma pero nunca emitidos como tokens que cambian de manos on-chain. La medida real de lo que los inversores pueden comprar y vender es la cifra distribuida cercana a los 31.400 millones de USD, y confundir ambas es la forma más común en que los titulares exageran el mercado.
Las stablecoins se sitúan en su propia categoría, con un valor cercano a los 295.000 millones de USD. Las mantenemos separadas porque funcionan como dinero de liquidación en lugar de inversiones que generan yield, una división que se detalla en nuestro análisis de estadísticas de stablecoins.
2. BCG proyecta un mercado de tokenización de 16 billones de USD para 2030
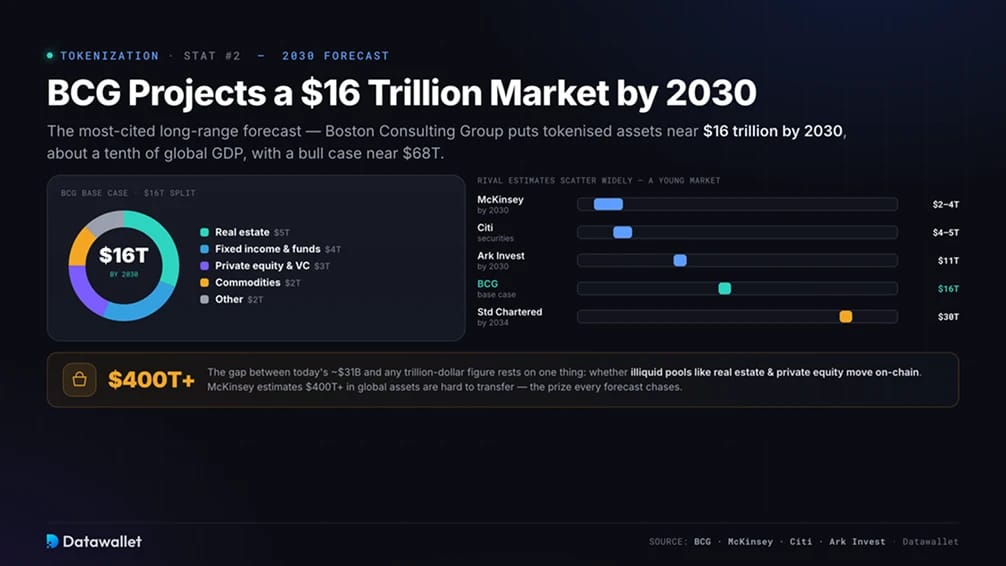
La previsión a largo plazo más citada pertenece a Boston Consulting Group. En un trabajo publicado junto con el exchange de mercados privados ADDX, situó los activos tokenizados cerca de los 16 billones de USD para 2030, alrededor de una décima parte del PIB mundial. Ese total se divide en aproximadamente 5 billones de USD en bienes raíces, 4 billones de USD en renta fija y fondos, 3 billones de USD en capital privado y capital de riesgo, 2 billones de USD en materias primas y 2 billones de USD en otros activos, con un escenario optimista cercano a los 68 billones de USD.
Las estimaciones de la competencia varían ampliamente, lo que demuestra la juventud del mercado. McKinsey apunta a entre 2 billones y 4 billones de USD para finales de la década, Citi prevé entre 4 billones y 5 billones de USD en valores tokenizados, Standard Chartered ha mencionado 30 billones de USD para 2034, y el informe Big Ideas 2026 de ARK modeliza 11 billones de USD para 2030, lo que sigue siendo inferior al 1,4 % de todos los activos financieros mundiales.
La brecha entre los ~31.000 millones de USD actuales y cualquier cifra de billones depende de una variable: si los grandes fondos ilíquidos, como los bienes raíces y el capital privado, se trasladan realmente on-chain. McKinsey calcula que más de 400 billones de USD en activos globales son difíciles de transferir o tarificar, y ese volumen es el objetivo que persigue cada previsión.
3. Seis clases de activos han superado individualmente los mil millones de dólares
Durante gran parte de sus inicios, el sector fue prácticamente un solo producto: los bonos del Tesoro de EE. UU. tokenizados. Eso ha cambiado. Para 2026, al menos seis categorías habían superado de manera independiente los mil millones de dólares on-chain, abarcando crédito privado, oro y materias primas, bonos del Tesoro de EE. UU., bonos corporativos, deuda soberana no estadounidense y fondos alternativos institucionales. Las acciones tokenizadas se han unido a ellos desde entonces.
Esta amplitud es fundamental para la durabilidad. Un mercado que descansa sobre una sola clase de activo puede verse truncado por una única decisión regulatoria, mientras que uno repartido en seis es mucho más difícil de desestabilizar. La combinación también muestra cómo el capital prioriza los instrumentos familiares, como la deuda gubernamental y corporativa, antes de alcanzar activos más difíciles de tokenizar, como los bienes raíces y el capital privado.
4. Los bonos del Tesoro tokenizados anclan el mercado en torno a los 14 mil millones de dólares
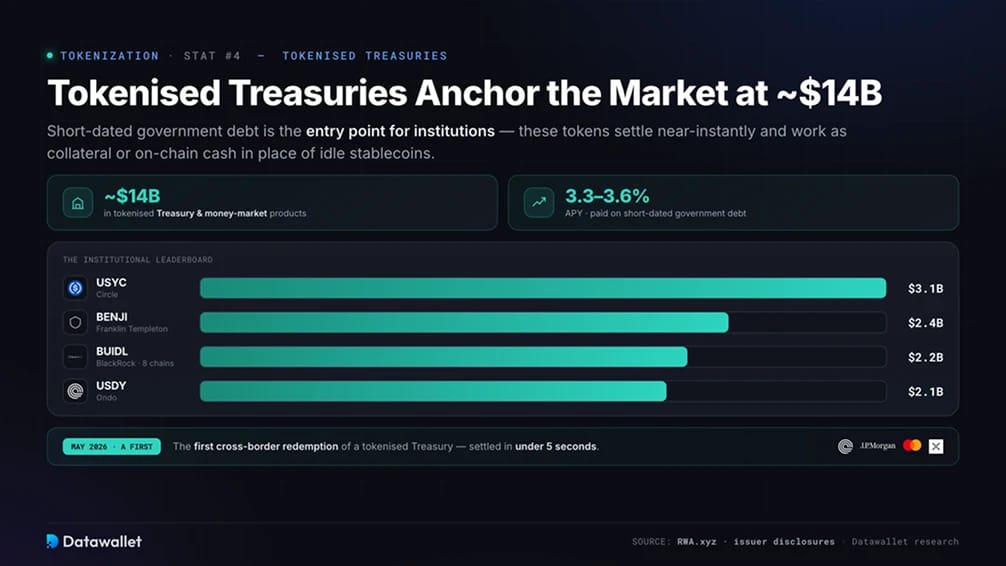
La deuda gubernamental a corto plazo es el punto de entrada para las instituciones que prueban las finanzas on-chain, con productos de bonos del Tesoro tokenizados y fondos monetarios valorados en aproximadamente 14 mil millones de dólares. Estos tokens pagan entre un 3,3 % y un 3,6 %, se liquidan casi al instante y funcionan como garantía o efectivo on-chain en lugar de stablecoins inactivas.
La clasificación es institucional. El USYC de Circle se sitúa cerca de los 3,1 mil millones de dólares, el BUIDL de BlackRock posee unos 2,2 mil millones de dólares en ocho blockchains tras llegar a DeFi a través de Uniswap en febrero de 2026, el USDY de Ondo supera los 2,1 mil millones de dólares y la línea BENJI de Franklin Templeton, detrás del primer fondo mutuo registrado en EE. UU. en utilizar una blockchain pública como registro, añade 2,4 mil millones de dólares entre clases de acciones.
En mayo de 2026, Ondo, JPMorgan, Mastercard y Ripple completaron el primer canje transfronterizo de un bono del Tesoro tokenizado, liquidándolo en menos de cinco segundos.
5. El crédito privado es la categoría más grande, liderada por Figure
Por valor representado on-chain, el crédito privado es el mayor segmento y un emisor lo domina. El token de crédito con garantía hipotecaria de Figure muestra alrededor de 19,3 mil millones de dólares en la blockchain de Provenance. Ese valor reside en una infraestructura con permisos y está principalmente representado en lugar de negociarse abiertamente, por lo que infla la categoría muy por encima de lo que los inversores pueden comprar libremente.
Si se reduce a los tokens que se mueven en blockchains públicas, la cifra es menor, cerca de los 5 mil millones de dólares, repartidos entre prestamistas como Maple, cuyos pools de Syrup albergan aproximadamente 2 mil millones de dólares, y el fondo de crédito diversificado de Apollo. Estos tokens pagan habitualmente más que los bonos del Tesoro porque financian a prestatarios reales, desde mesas de financiación comercial hasta prestamistas de mercados emergentes, frente a un mercado tradicional cercano a los 3,5 billones de dólares a nivel mundial.

6. El oro tokenizado sustenta un mercado de materias primas de 7,3 mil millones de dólares
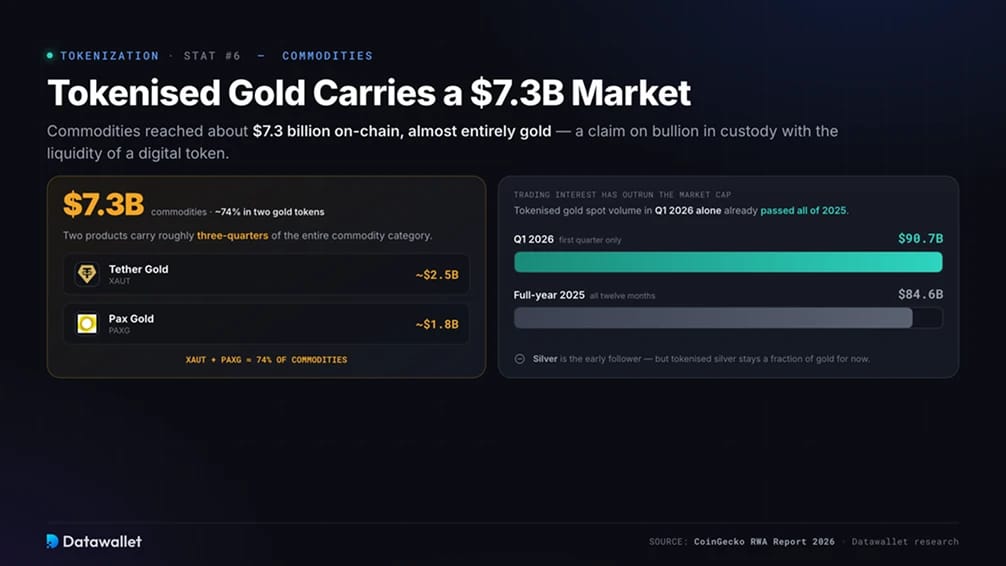
Las materias primas alcanzaron unos 7,3 mil millones de dólares on-chain, casi en su totalidad oro. El oro tokenizado otorga a los titulares un derecho sobre lingotes bajo custodia con la liquidez de un token digital, y dos productos concentran aproximadamente tres cuartas partes del segmento: Tether Gold, cerca de los 2,5 mil millones de dólares, y Paxos Gold, en torno a los 1,8 mil millones de dólares.
El interés comercial ha superado a la capitalización de mercado principal. El volumen spot del oro tokenizado alcanzó 90,7 mil millones de dólares en el primer trimestre de 2026, superando ya los 84,6 mil millones registrados en todo 2025. La plata es el seguidor temprano, aunque los productos de plata tokenizados siguen siendo una fracción del oro por ahora.
7. Las acciones tokenizadas alcanzan los mil millones de dólares más rápido que cualquier categoría anterior
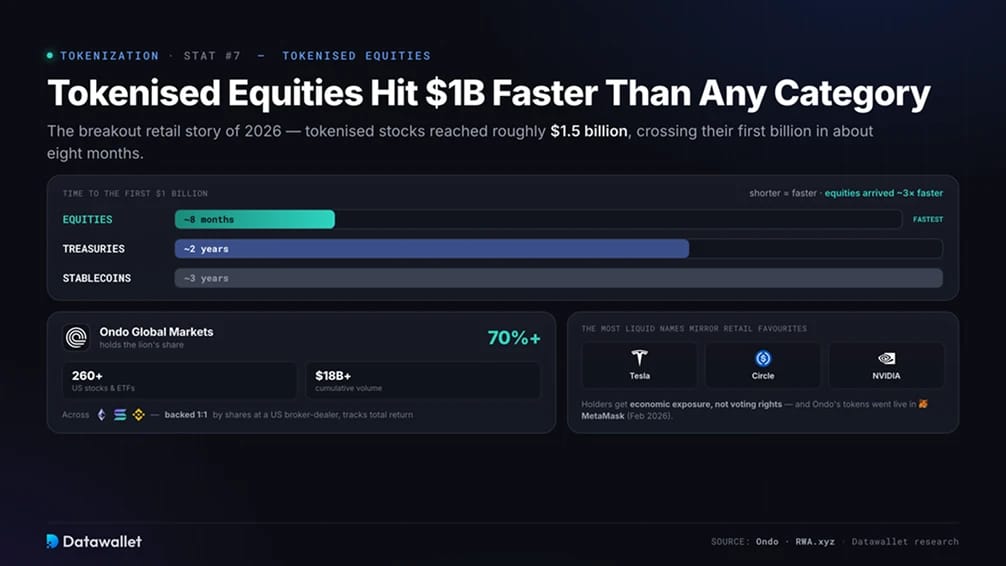
La historia revelación minorista de 2026 son las acciones tokenizadas. El mercado global de acciones tokenizadas alcanzó aproximadamente los 1,5 mil millones de dólares, cruzando su primer billón (mil millones) en unos ocho meses. Las stablecoins tardaron alrededor de tres años en alcanzar esa marca y los bonos del Tesoro tokenizados unos dos, lo que demuestra la rapidez con la que llegó la demanda.
Ondo Global Markets posee la mayor parte, más del 70 %, con más de 260 acciones y ETF estadounidenses tokenizados en Ethereum, Solana y BNB Chain, y más de 18 mil millones de dólares en volumen acumulado. Cada token está respaldado uno a uno por acciones mantenidas en un bróker-dealer registrado en EE. UU. y realiza un seguimiento del rendimiento total, incluidos los dividendos. El límite es importante: los titulares obtienen exposición económica al precio de la acción, no propiedad legal ni derechos de voto, los cuales se quedan con el custodio.
La distribución se está expandiendo rápidamente. Los tokens de Ondo se lanzaron en MetaMask en febrero de 2026, Broadridge incorporó la votación por delegación on-chain para más de 250 acciones tokenizadas, y un nuevo lote de acciones y ETF tokenizados por Ondo llegó en junio. Los nombres más líquidos reflejan a los favoritos minoristas: Tesla, Circle y NVIDIA.
8. Ethereum liquida la mitad de todo el valor de los activos tokenizados
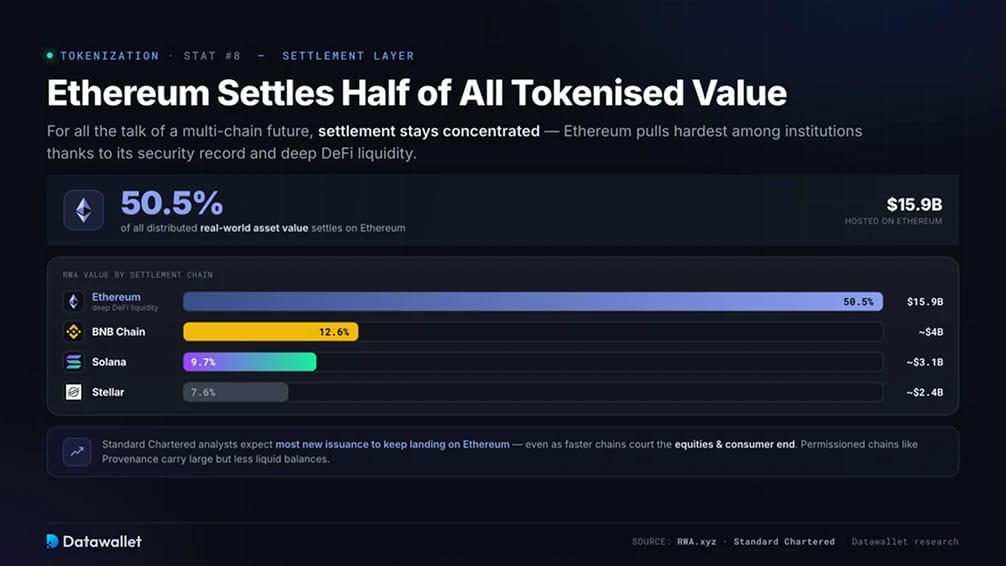
A pesar de todo lo que se habla de un futuro Multi-Chain, la liquidación sigue concentrada. Ethereum aloja alrededor de 15,9 mil millones de dólares de valor de activos del mundo real distribuidos, una cuota del 50,5 %, destacando especialmente entre las instituciones gracias a su historial de seguridad y su profunda liquidez DeFi.
El grupo perseguidor está muy disperso. BNB Chain posee alrededor de 4 mil millones de dólares (12,6 %), Solana unos 3,1 mil millones de dólares (9,7 %) y Stellar cerca de 2,4 mil millones de dólares (7,6 %), mientras que las blockchains con permisos como Provenance manejan saldos grandes pero menos líquidos. Los analistas de Standard Chartered esperan que la mayor parte de las nuevas emisiones siga aterrizando en Ethereum, incluso a medida que las blockchains más rápidas atraigan al sector de las acciones y de los consumidores.
9. Wall Street está construyendo la fontanería de la tokenización
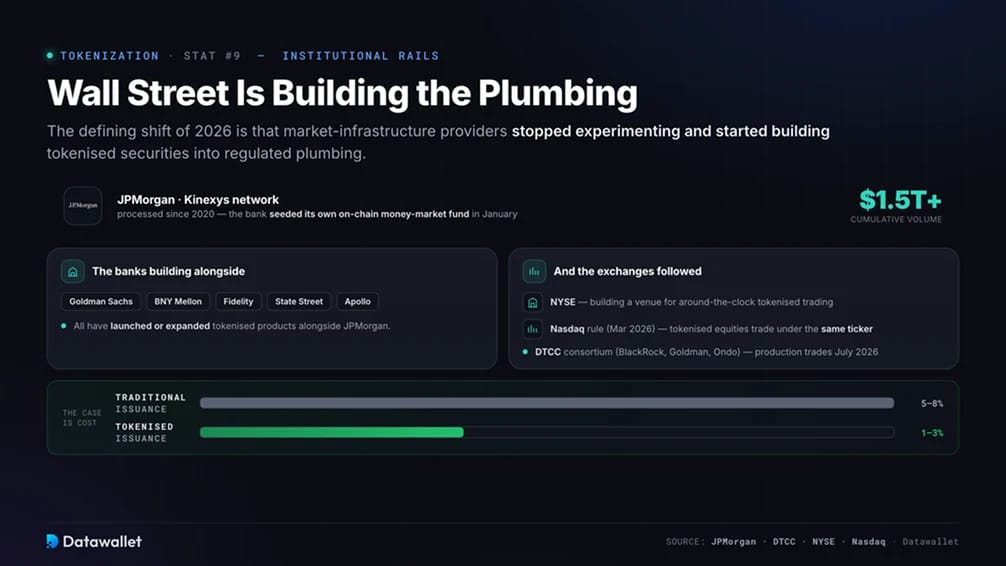
El cambio definitorio de 2026 es que los proveedores de infraestructura de mercado han dejado de experimentar y han comenzado a construir. La red Kinexys de JPMorgan ha procesado más de 1,5 billones de dólares en volumen acumulado desde 2020, y el banco creó su propio fondo monetario on-chain en enero. Goldman Sachs, BNY Mellon, Fidelity, State Street y Apollo han lanzado o ampliado productos junto a ella.
Las bolsas no tardaron en seguir el ejemplo. La NYSE está construyendo una plataforma para operar valores tokenizados las 24 horas del día, la SEC aprobó en marzo de 2026 una modificación a las normas de NASDAQ que permite que las versiones tokenizadas de las acciones cotizadas se negocien bajo el mismo ticker y con los mismos derechos económicos, y la DTCC formó un consorcio de valores tokenizados junto con BlackRock, Goldman Sachs y Ondo, con operaciones de producción previstas para julio de 2026.
El argumento de estas empresas es el coste: las comisiones de emisión tradicionales se estiman entre el 5 % y el 8 %, frente al 1 % y el 3 % de la emisión tokenizada.
10. La SEC confirmó que los valores tokenizados siguen siendo valores
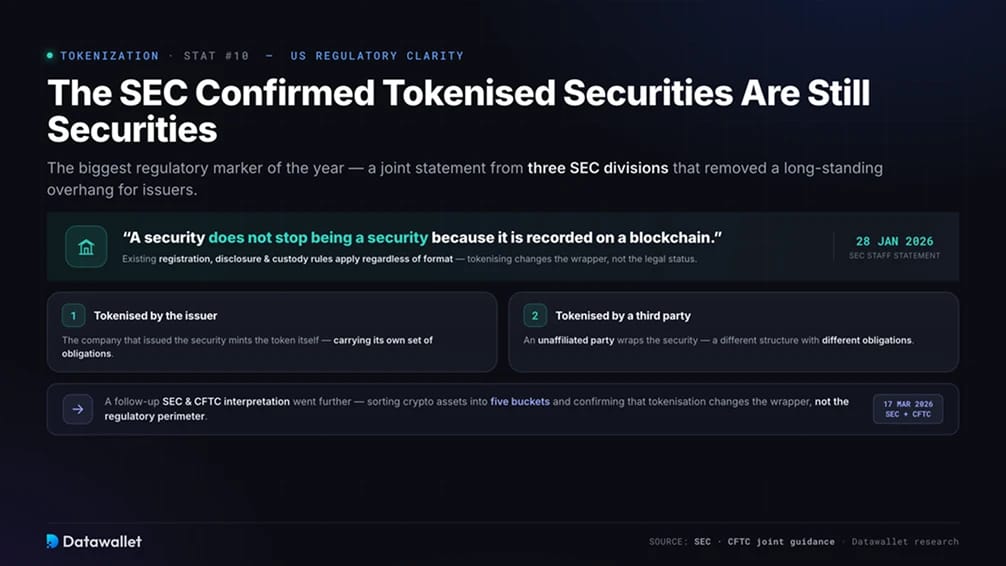
El hito regulatorio más importante se produjo el 28 de enero de 2026, cuando personal de tres divisiones de la SEC publicó una declaración conjunta sobre valores tokenizados. El mensaje central es contundente: un valor no deja de ser un valor por el hecho de registrarse en una blockchain, y las normas vigentes de registro, divulgación y custodia se aplican independientemente del formato.
La declaración estableció dos estructuras (valores tokenizados por el emisor y valores tokenizados por terceros no afiliados), cada una con distintas obligaciones. Se trató de una guía del personal técnico más que de una norma de la Comisión, pero eliminó un obstáculo prolongado para los emisores. Una interpretación posterior de la SEC y la CFTC del 17 de marzo de 2026 fue más allá, clasificando los criptoactivos en cinco categorías y confirmando que la tokenización cambia el formato, pero no el perímetro regulatorio.
¿Qué es la tokenización de activos?
La tokenización de activos consiste en emitir un token en una blockchain que representa la propiedad de, o la exposición económica a, un activo off-chain. El instrumento subyacente (una letra del Tesoro, un lingote de oro, una acción o un préstamo) es custodiado por una entidad regulada, y un contrato inteligente acuña tokens que rastrean su valor y, cuando procede, sus ingresos.
La estructura suele operar a través de un contenedor legal. Un emisor deposita el activo en un vehículo de propósito especial, una plataforma emite tokens respaldados por este y los pagos, como intereses o dividendos, se transfieren a los titulares on-chain o mediante distribuciones periódicas. Las normas de cumplimiento, como restringir los titulares a inversores verificados, se pueden programar en el token para que viajen junto con él.
La tokenización cambia la forma en que se mueve un activo, pero mantiene intacta su esencia jurídica. El token puede liquidarse en segundos, negociarse las 24 horas del día, fraccionarse e integrarse en mercados de préstamos o garantías, mientras que el activo que representa sigue siendo el mismo.
¿Qué activos se están tokenizando?
El mercado se ha consolidado en unas pocas categorías, cada una con un perfil de yield, un nivel de liquidez y un perfil de riesgo diferentes.
- Valores gubernamentales: Letras del Tesoro de EE. UU. y fondos monetarios tokenizados, la categoría distribuida más grande, con yields en torno al 3,3 % y 3,6 % y un sólido respaldo institucional.
- Crédito privado: Fondos de préstamos que financian a empresas y consumidores, el segmento más grande por valor representado, pero concentrado en rieles con permisos, lo que ofrece mayores yields y menor liquidez.
- Materias primas: Prácticamente en su totalidad oro, con la plata emergiendo como alternativa, lo que proporciona exposición on-chain a lingotes almacenados en cámaras acorazadas.
- Acciones y ETF: Acciones tokenizadas que siguen el valor de acciones cotizadas, la categoría minorista de mayor crecimiento, que ofrece exposición al precio en lugar de derechos de accionista.
- Deuda corporativa y no estadounidense: Bonos corporativos tokenizados y deuda soberana fuera de EE. UU., cada uno con más de mil millones de dólares.
- Fondos alternativos y privados: Productos de capital privado, capital de riesgo y reaseguros tokenizados dirigidos a inversores cualificados, incluyendo emisiones iniciales de fondos soberanos.
- Bienes raíces: La propuesta más atractiva para el inversor minorista y la más lenta en escalar, ya que tokenizar propiedades ofrece exposición económica fraccionada de manera más sencilla que la titularidad legal.
Nuestra recopilación de los mejores proyectos RWA abarca las principales plataformas que operan en estas categorías.
¿Cómo se regula la tokenización?
La regulación ha sido el factor determinante para la adopción institucional, y 2026 trajo las normas más claras hasta la fecha en las principales jurisdicciones.
- Estados Unidos: La declaración del personal de la SEC de enero de 2026 confirmó que los valores tokenizados están sujetos a la ley de valores vigente, y una interpretación conjunta con la CFTC en marzo clasificó los criptoactivos en cinco categorías. La GENIUS Act estableció las normas para las stablecoins que liquidan estas operaciones, mientras que la CLARITY Act, que avanza en el Senado, dividiría la supervisión entre ambas agencias.
- Unión Europea: MiCA regula los mercados de criptoactivos, y el Banco Central Europeo comenzó a aceptar activos basados en DLT como garantía elegible para las operaciones de crédito del Eurosistema a partir del 30 de marzo de 2026, una señal significativa de aceptación por parte de la banca central.
- Reino Unido: La Financial Conduct Authority está ultimando las normas para los activos tokenizados y la emisión de stablecoins, tratando los tokens que cumplen los requisitos como instrumentos de tipo monetario en lugar de como productos especulativos.
- Asia: Singapur, Hong Kong y Japón cuentan con regímenes específicos, y la Agencia de Servicios Financieros de Japón avanza hacia la recalificación de las criptomonedas como productos financieros, con una propuesta de reducción fiscal del 55 % al 20 % que podría liberar capital nacional inactivo.
El mensaje es el mismo en todas las jurisdicciones. La tokenización altera las bases de los mercados sin reescribir las leyes que rigen los activos que se mueven a través de ellos.
¿Qué podría frenar la tokenización?
El crecimiento es real, pero varios factores limitantes determinarán qué previsiones se cumplen. Consideramos que la liquidez es el aspecto más subestimado.
- Mercados secundarios poco líquidos: La mayoría de los activos tokenizados se retienen en lugar de negociarse, y las grandes transferencias tienden a agruparse en tamaños de lotes institucionales en lugar de registrar una actividad de mercado continua. Poner un activo on-chain no genera compradores para este.
- Valor representado frente a valor distribuido: Las cifras principales se basan en datos representados que incluyen activos almacenados en blockchains autorizadas, por lo que el mercado negociable es menor de lo que sugieren las cifras más altas.
- Vacíos de propiedad legal: Muchos tokens, incluidas las acciones tokenizadas, transmiten exposición económica sin título legal ni derechos de voto, y la mayoría de las jurisdicciones todavía exigen una transferencia tradicional para los cambios de propiedad reales.
- Dependencia de la custodia y los oráculos: Un token solo se comporta como su activo subyacente si el custodio retiene el activo real y el oráculo de precios se mantiene preciso. Un fallo en cualquiera de estos eslabones rompe la paridad con la realidad.
- Concentración: Los emisores individuales dominan las categorías principales, como Figure en el crédito privado y Ondo en las acciones, lo que deja al mercado expuesto a riesgos específicos de cada plataforma.
- Riesgo normativo y de los contratos inteligentes: El código on-chain puede albergar fallos no descubiertos, y las normativas siguen difiriendo drásticamente entre fronteras, lo que complica la emisión transfronteriza.
Conclusión
La tokenización pasó los años 2024 y 2025 demostrando que podía funcionar y el 2026 demostrando que podía escalar. Un mercado valorado en unos pocos miles de millones de dólares a principios de 2025 supera ahora los 31 000 millones de dólares en valor negociable on-chain, seis clases de activos han superado cada una los mil millones, y las instituciones que antes rechazaban las blockchains públicas ahora están construyendo sobre ellas.
La dirección parece clara, aunque el destino no lo sea tanto. Si el mercado alcanza los 16 billones de dólares de BCG o los 2 billones de McKinsey para 2030 depende de la rapidez con la que migren los activos ilíquidos y de la profundidad que alcancen los mercados secundarios, ambos derivados de la claridad regulatoria que llegó este año.
La cifra que importa es la proporción entre negociación y retención en lugar de la capitalización de mercado principal. El día en que los activos tokenizados se negocien con la misma facilidad que las acciones y los bonos que representan será el día en que la tokenización deje de ser un sector para convertirse en la forma en que los mercados liquidan por defecto. Hasta entonces, la lectura inteligente separa el valor distribuido del valor representado, y los activos que generan yield de las stablecoins que los mueven.
Nuestra metodología
Este artículo se basa en paneles on-chain en tiempo real, investigaciones institucionales, publicaciones de reguladores y datos de emisores para evaluar la tokenización en 2026.
- Datos on-chain: RWA.xyz para el valor de los activos distribuidos y representados, recuentos de titulares, cuota de red y tamaños de productos individuales, contrastados con las divulgaciones de los emisores.
- Previsiones de mercado: Boston Consulting Group con ADDX, McKinsey, Citi, Standard Chartered y Ark Invest para proyecciones a largo plazo, presentadas como un rango en lugar de una cifra única.
- Fuentes regulatorias: La declaración de la SEC sobre valores tokenizados, la interpretación conjunta de la SEC y la CFTC, y materiales de reguladores de la UE y de Asia para el tratamiento específico por jurisdicción.
- Actividad institucional: Anuncios públicos y presentaciones de BlackRock, Franklin Templeton, JPMorgan, la DTCC, Ondo y las principales bolsas para lanzamientos de productos y movimientos de infraestructura.
- Advertencia sobre la instantánea: Muchas cifras proceden de paneles en tiempo real, por lo que los valores varían a medida que los emisores acuñan o canjean tokens y los precios del mercado se mueven.
