Qu'est-ce que Plasma Chain ?
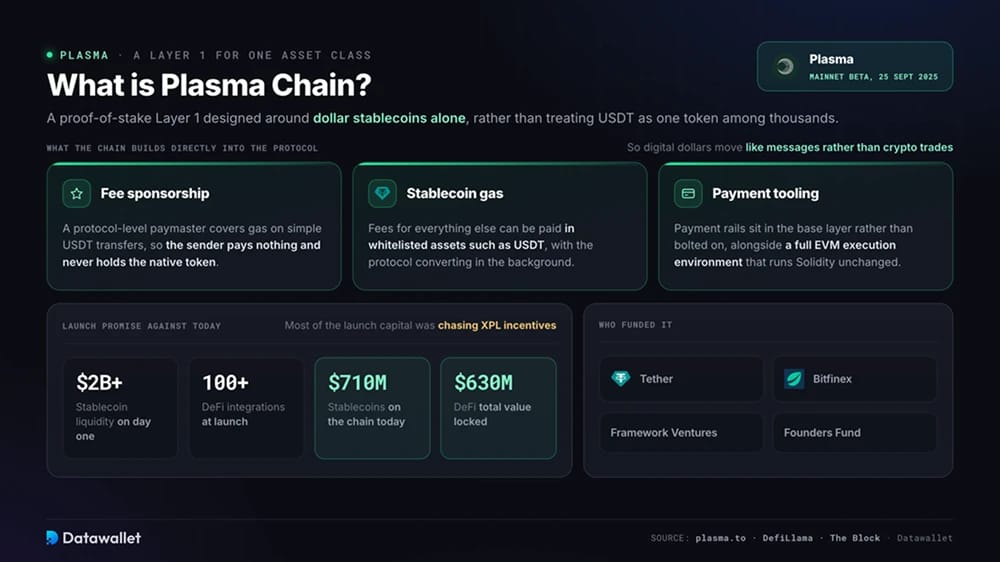
Plasma est une blockchain Layer 1 en proof-of-stake conçue autour d'une seule catégorie d'actifs : les stablecoins en dollars. Plutôt que de traiter USDT comme un jeton parmi des milliers, Plasma intègre au protocole les paiements de gas en stablecoins, la prise en charge des frais et des outils de paiement. L'objectif est de faire circuler les dollars numériques davantage comme des messages que comme des transactions crypto.
Son mainnet bêta a été lancé le 25 septembre 2025 avec plus de 2 milliards de dollars de liquidité en stablecoins. Plus de 100 intégrations DeFi étaient disponibles dès le premier jour, dont Aave, Ethena, Fluid et Euler. Les dépôts ont dépassé 6 milliards de dollars en deux semaines, faisant brièvement de Plasma l'une des plus grandes chaînes en offre de stablecoins.
Cette hausse s'est révélée temporaire. Une grande partie des capitaux était arrivée pour profiter des incitations en XPL plutôt que pour utiliser Plasma pour des paiements. Lorsque ces récompenses ont perdu de leur valeur, les fonds ont quitté la chaîne. À la mi-août, DeFiLlama indique environ 710 millions de dollars de stablecoins sur Plasma et environ 630 millions de dollars de valeur totale verrouillée en DeFi, c'est-à-dire les actifs déposés dans ses applications onchain.
Plasma reste pertinent car ses soutiens financiers sont au cœur de l'économie des stablecoins. Tether, Bitfinex, Framework Ventures et Founders Fund ont financé le projet. Le marché des stablecoins plus large qu'il cible a dépassé 300 milliards de dollars d'offre en circulation.
Comment fonctionne Plasma ?
Plasma associe son propre protocole de consensus à un environnement d'exécution compatible avec Ethereum. Le réseau comprend aussi des frais sponsorisés, un bridge Bitcoin et une application grand public.
1. Consensus PlasmaBFT
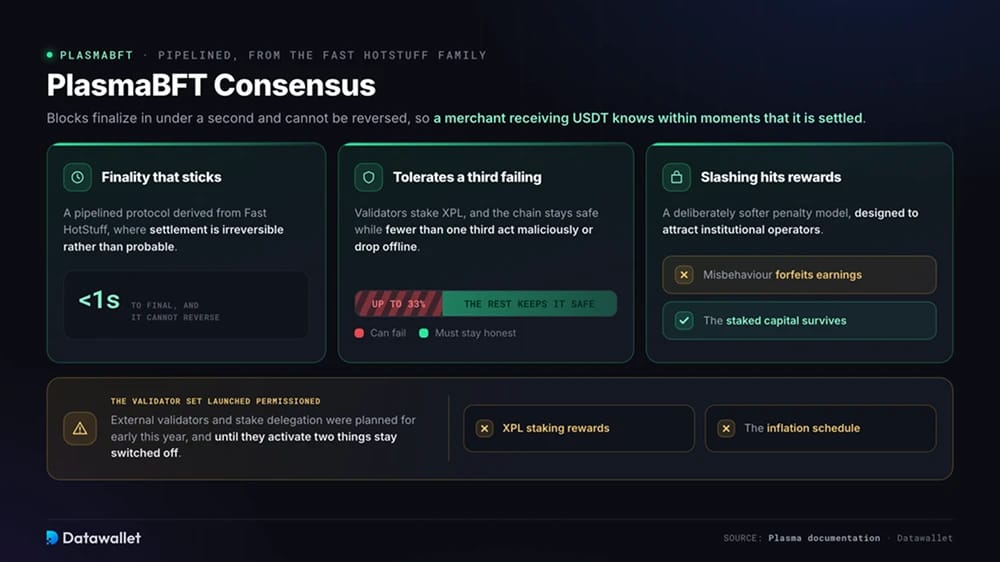
PlasmaBFT est un protocole de consensus tolérant aux pannes byzantines, en pipeline, dérivé de Fast HotStuff. Les blocs atteignent une finalité irréversible en moins d'une seconde. Un commerçant qui reçoit des USDT peut donc savoir en quelques instants qu'un paiement est réglé.
Les validateurs participent au consensus en effectuant du staking de XPL. Le réseau reste sûr tant que moins d'un tiers des validateurs agissent de manière malveillante ou se déconnectent. Les validateurs fautifs peuvent perdre leurs récompenses par le biais du slashing, mais pas leur capital staked. Ce modèle de sanction plus souple a été conçu pour attirer les opérateurs institutionnels.
Seuls les opérateurs approuvés figuraient dans l'ensemble de validateurs au lancement. Les validateurs externes et la délégation de stake étaient prévus pour le début de cette année. Tant que ces fonctions ne sont pas activées, les récompenses de staking XPL et le calendrier d'inflation associé restent désactivés. Ce retard a affaibli l'argument d'utilité du jeton.
2. Transferts d'USDT sans frais et gas des stablecoins
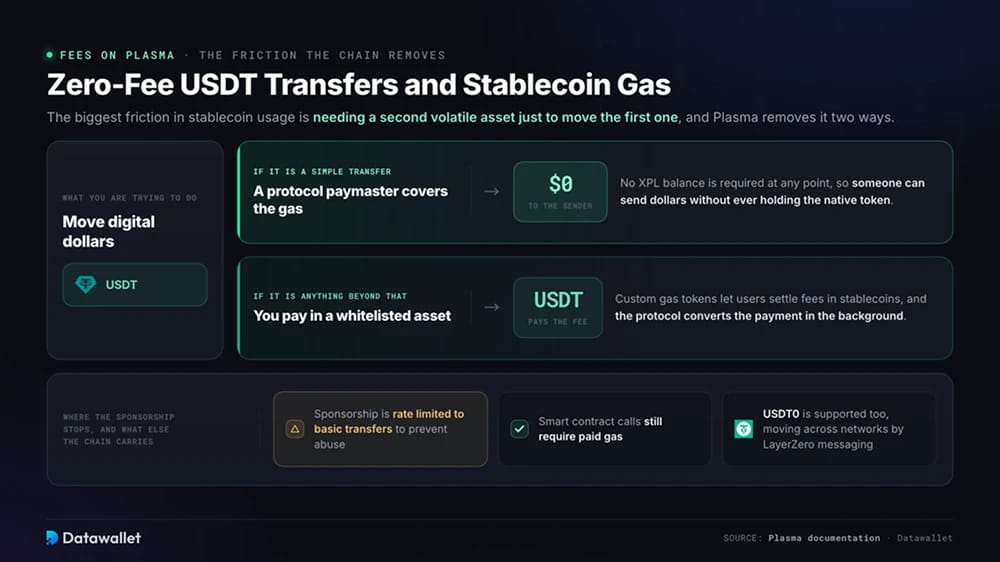
Les transferts simples d'USDT ne coûtent rien à l'expéditeur sur Plasma. Un paymaster au niveau du protocole, c'est-à-dire un contrat qui prend en charge le gas au nom de l'utilisateur, règle les frais. Il est possible d'envoyer des dollars numériques sans détenir de XPL. Pour éviter les abus, ce parrainage est limité en fréquence et ne s'applique qu'aux transferts de base.
D'autres transactions peuvent utiliser des jetons de gas personnalisés. Au lieu d'acquérir d'abord le jeton natif, les utilisateurs peuvent payer les frais avec des actifs autorisés comme l'USDT. Le protocole gère la conversion en arrière-plan. Cela supprime une source majeure de friction dans les paiements en stablecoin : devoir détenir un second actif volatil simplement pour déplacer le premier.
Plasma prend aussi en charge USDT0, le stablecoin omnichain de Tether qui circule entre les réseaux via la messagerie LayerZero. Notre comparatif USDT vs USDT0 explique en quoi il diffère de l'USDT standard.
3. Couche d'exécution EVM
Plasma exécute une couche d'exécution Ethereum Virtual Machine complète, construite sur Reth, un client Ethereum haute performance écrit en Rust. Les contrats Solidity qui fonctionnent sur Ethereum peuvent être déployés sur Plasma sans modification du code. Des outils établis comme MetaMask, Foundry et Hardhat fonctionnent également immédiatement.
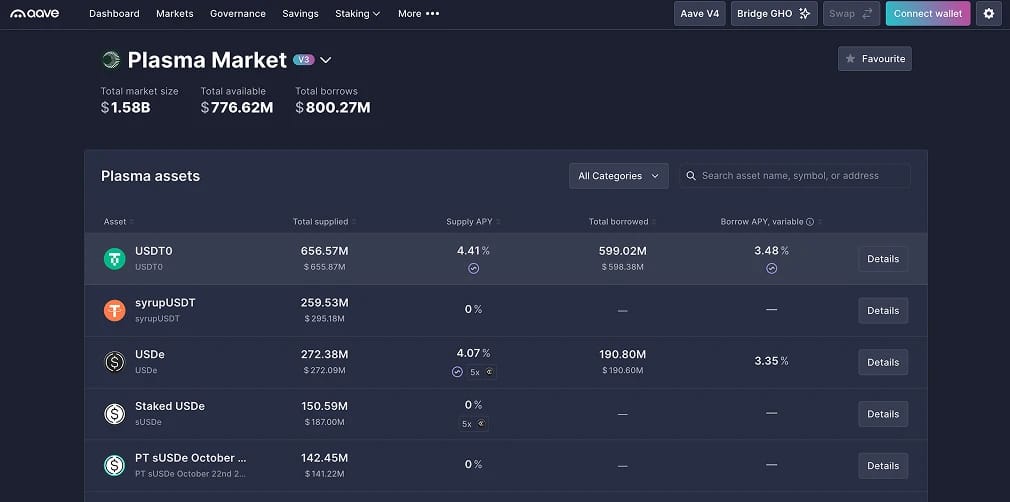
Cette compatibilité a permis à des protocoles DeFi établis d'être présents dès le lancement plutôt que des années plus tard. Aave est devenu le principal marché de prêt de Plasma et détient l'essentiel de la TVL de la chaîne. Pendle permet de négocier le yield issu des positions en stablecoins basées sur Plasma, tandis qu'Ethena a déployé ses produits de dollar synthétique sur le réseau.
Le support EVM donne aussi à Plasma un argument clair face à Tron, où se déroule actuellement l'essentiel de l'activité en USDT. Tron utilise sa propre machine virtuelle. Les développeurs qui conçoivent déjà pour les chaînes EVM peuvent envisager Plasma comme une cible de déploiement supplémentaire plutôt que d'apprendre une nouvelle pile technique.
4. Ancrage sur Bitcoin et pBTC
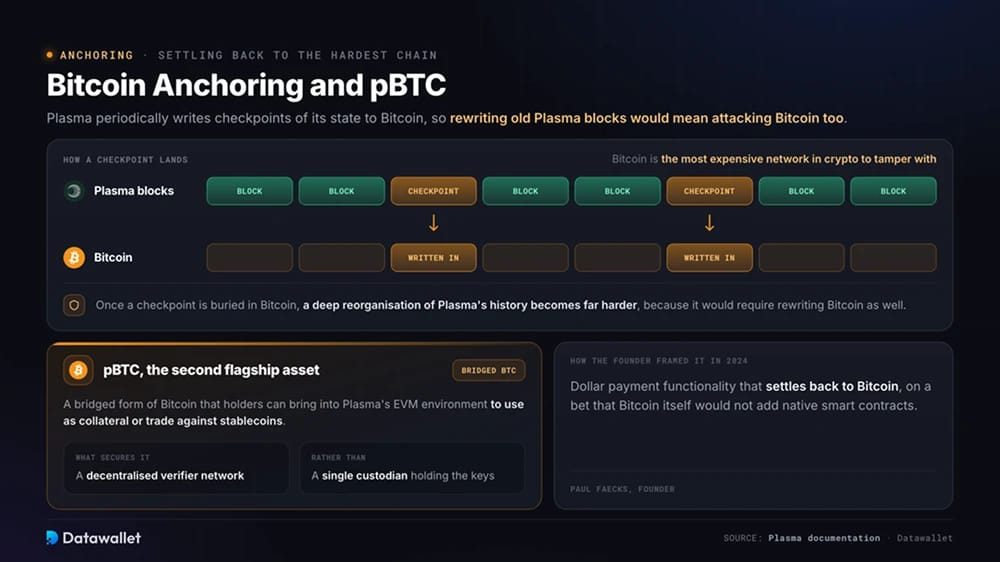
Plasma enregistre périodiquement des points de contrôle de son état sur la blockchain Bitcoin. Ces ancrages rendent les réorganisations profondes de l'historique de Plasma beaucoup plus difficiles. Réécrire d'anciens blocs de Plasma exigerait aussi d'attaquer Bitcoin, le réseau crypto le plus coûteux à altérer.
Le réseau associe ce système à pBTC, une version pontée de Bitcoin sécurisée par un réseau de vérificateurs décentralisé plutôt que par un seul dépositaire. Les détenteurs de BTC peuvent utiliser pBTC comme garantie ou l'échanger contre des stablecoins dans l'environnement EVM de Plasma. Cela donne au réseau un deuxième actif phare aux côtés de l'USDT.
En 2024, le fondateur Paul Faecks a décrit le modèle comme une fonctionnalité de paiement en dollars qui se règle en Bitcoin. Cette conception suppose que Bitcoin lui-même n'ajoutera pas de contrats intelligents natifs.
5. Plasma One Neobank
Plasma One est l'application bancaire du projet fondée sur les stablecoins, conçue directement sur la chaîne. Annoncée en même temps que le mainnet, elle a été lancée en juin avec une carte Visa permettant de dépenser des soldes en USDT. Le produit offre jusqu'à 4 % de cashback en XPL et une acceptation de la carte dans plus de 150 pays.
Les utilisateurs doivent bloquer des XPL pour accéder à des niveaux d'adhésion, ce qui crée une source de demande de type staking liée aux avantages de la carte. Les niveaux supérieurs offrent davantage de cashback et des abonnements groupés. Une version Android est arrivée en juillet, accompagnée d'une offre d'adhésion promotionnelle pour les utilisateurs récemment vérifiés.
L'application cible les marchés émergents où l'accès aux dollars via les banques traditionnelles est limité. Son modèle traite les soldes en stablecoin comme de l'argent de dépenses quotidiennes plutôt que comme du capital de trading. Plasma One évolue dans une catégorie concurrentielle couverte dans notre guide des meilleures cartes de débit crypto.
Comment utiliser Plasma Chain
Se lancer avec Plasma ressemble à l'utilisation de tout autre réseau EVM, mais les transferts d'USDT de base ne nécessitent aucun jeton de gas.
Suivez ces étapes pour utiliser le réseau :
- Configurez un wallet : choisissez un wallet EVM en auto-conservation tel que MetaMask ou Rabby. Utilisez notre guide pour ajouter Plasma à MetaMask avec les bonnes informations RPC.
- Vérifiez les points d'accès : obtenez l'ID de chaîne et l'adresse RPC uniquement dans la documentation officielle de Plasma. De faux points d'accès et des sites imitateurs ciblent souvent les utilisateurs des réseaux récents.
- Transférez des fonds via un bridge : envoyez des USDT ou un autre actif depuis Ethereum ou une autre chaîne via l'un des meilleurs bridges crypto prenant en charge Plasma comme destination.
- Envoyez des USDT gratuitement : effectuez un petit transfert d'USDT vers une autre adresse. Le paymaster du protocole prend en charge les transferts simples, vous n'avez donc pas besoin de solde en XPL pour le gas.
- Détenez des XPL pour aller plus loin : avant d'utiliser des contrats intelligents, acquérez une petite quantité de XPL ou activez un jeton de gas en stablecoin accepté. Seuls les transferts USDT basiques sont pris en charge.
- Explorer la DeFi : les utilisateurs peuvent fournir des stablecoins à Aave sur Plasma, échanger du yield via Pendle ou accéder aux produits Ethena. Les stratégies de prêt et de yield comportent des risques qui s'ajoutent à ceux de la chaîne elle-même.
- Essayez Plasma One : si l'application est disponible dans votre région, téléchargez-la et effectuez la vérification d'identité. Comparez ses paliers de cashback avec le montant de XPL que chaque palier vous oblige à bloquer.
- Retirez avec prudence : Vérifiez la chaîne de destination et la version du jeton avant le bridging vers l'extérieur, car l'USDT existe sous plusieurs formats selon les réseaux.
Tokenomics et offre de XPL
XPL est le jeton natif de Plasma et son offre totale est fixe, à 10 milliards. Le staking des validateurs utilise XPL pour sécuriser le réseau. Le jeton sert aussi à payer le gas des transactions non couvertes par le paymaster et finance le budget d'incitation de l'écosystème de Plasma.
Allocation
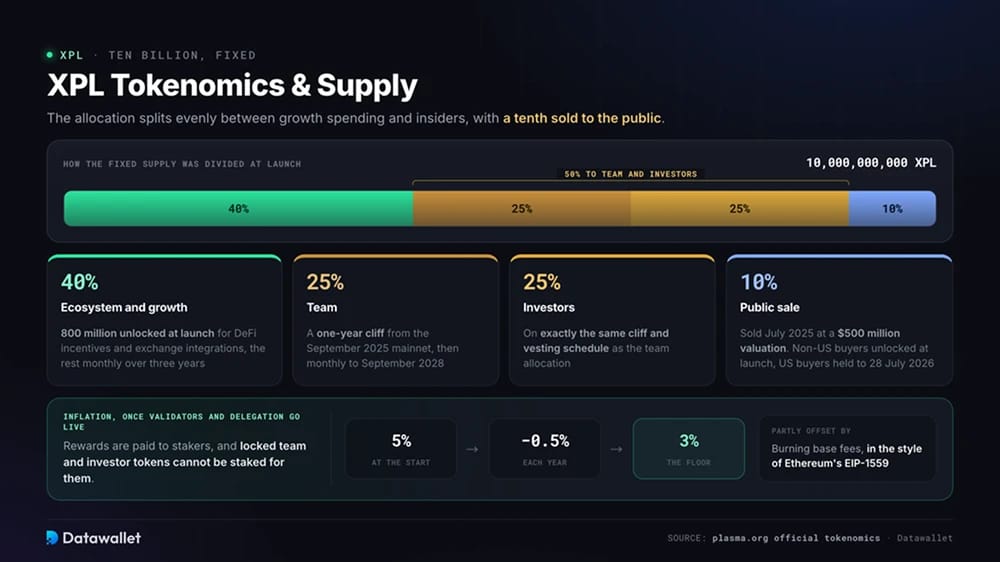
Les tokenomics officiels répartissent l'offre à parts égales entre les dépenses de croissance et les initiés. Un dixième a été vendu au public.
L'offre de 10 milliards XPL se répartit ainsi :
- Écosystème et croissance : 40 %. Sur cette allocation, 800 millions de XPL ont été débloqués au lancement pour des incitations DeFi et des intégrations de plateformes d'échange. Les jetons restants sont débloqués mensuellement sur trois ans.
- Équipe : 25 %, avec une période de blocage d'un an débutant au lancement du mainnet en septembre 2025. Le déblocage mensuel se poursuit ensuite jusqu'en septembre 2028.
- Investisseurs : 25 %, selon le même calendrier de blocage (cliff) et d'acquisition progressive que l'allocation de l'équipe.
- Vente publique : 10 %, vendus en juillet 2025 sur la base d'une valorisation de 500 millions de dollars. Les acheteurs hors États-Unis ont reçu des jetons déverrouillés au lancement, tandis que les acheteurs américains sont restés bloqués pendant 12 mois, jusqu'au 28 juillet 2026.
Déblocages et inflation
La mécanique de l'offre de XPL est au cœur du débat d'investissement. Les jetons de l'écosystème se débloquent chaque mois tout au long de l'année, et l'allocation de la vente publique aux États-Unis est devenue disponible fin juillet. Le 25 septembre 2026, le cliff d'un an libère le premier tiers des allocations de l'équipe et des investisseurs, ce qui entraîne une hausse programmée de l'offre vendable.
L'inflation commencera lorsque les validateurs externes et la délégation deviendront actifs. Le taux annuel initial est de 5 %, diminuant de 0,5 % chaque année jusqu'à atteindre un plancher de 3 %. Les jetons nouvellement émis seront versés aux stakers.
Plasma brûle les frais de base selon un modèle similaire à l'EIP-1559 d'Ethereum, ce qui compense en partie l'inflation. Les jetons verrouillés de l'équipe et des investisseurs ne peuvent pas générer de récompenses de staking.
Utilité
La demande pour XPL dépend fortement de l'utilisation du réseau. La faible activité a donc rendu difficile le maintien de la valeur du jeton.
Les principales fonctions de XPL comprennent :
- Staking : les validateurs font du stake d'XPL pour faire fonctionner le consensus PlasmaBFT. Une fois la délégation activée, les autres détenteurs pourront déléguer leurs jetons en échange d'une part des récompenses.
- Règlement du gas : le XPL reste l'actif de frais sous-jacent pour les transactions autres que les transferts d'USDT sponsorisés, y compris lorsque l'utilisateur paie avec un stablecoin au niveau de l'interface.
- Niveaux Plasma One : le verrouillage de XPL donne accès à des taux de cashback plus élevés et à des avantages supplémentaires d'adhésion dans l'application grand public.
- Poids de gouvernance : une fois le système élargi de validateurs en service, les modifications des récompenses des validateurs et du calendrier d'inflation nécessiteront l'approbation des validateurs.
Pourquoi le prix de XPL s'est-il effondré ?
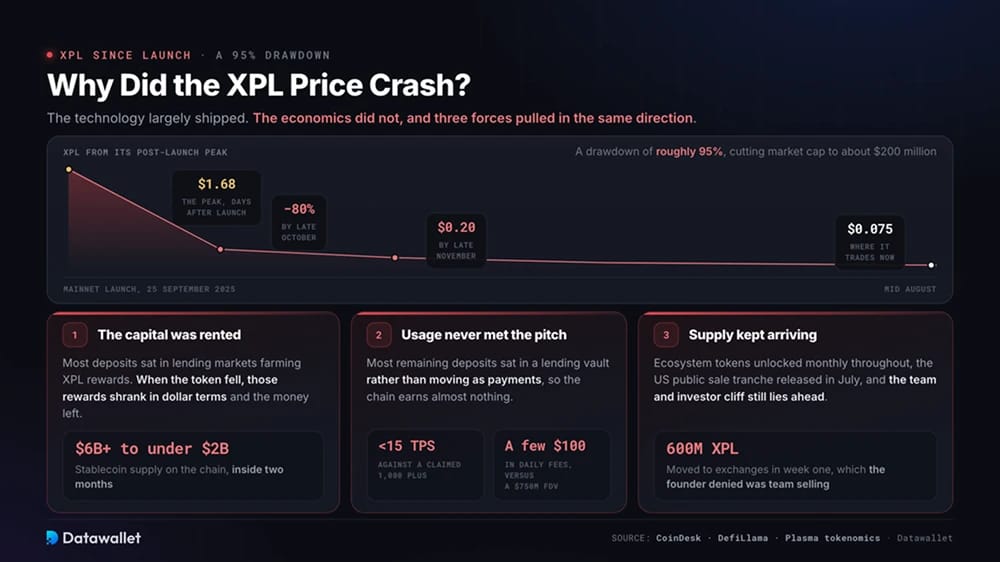
XPL a fait ses débuts le 25 septembre 2025 et a atteint environ 1,68 $ en quelques jours. La hausse s'est rapidement inversée. Il a perdu plus de 80 % à fin octobre, est tombé près de 0,20 $ à fin novembre et s'échange autour de 0,075 $ à la mi-août. Ce repli d'environ 95 % a ramené sa capitalisation boursière à environ 200 millions de dollars.
Les capitaux en quête de rendement ont été la première source de pression. Environ 65 % des stablecoins sur Plasma étaient déposés sur des marchés de prêt pour récolter des récompenses en XPL. Le prix du jeton ayant baissé, la valeur en dollars de ces récompenses a baissé avec lui. Les déposants ont déplacé leurs fonds ailleurs, ce qui a fait passer l’offre de stablecoins du réseau d’un pic supérieur à 6 milliards de dollars à moins de 2 milliards de dollars en deux mois.
L'usage réel n'a pas non plus répondu à l'argumentaire initial de Plasma. CoinDesk a rapporté que la chaîne traitait moins de 15 transactions par seconde en octobre 2025, alors qu'elle revendiquait une capacité supérieure à 1 000. La plupart des dépôts restants sont demeurés dans un coffre de prêt au lieu de circuler sous forme de paiements. DeFiLlama indique des revenus de frais de la chaîne de quelques centaines de dollars par jour seulement, laissant le réseau avec des revenus négligeables face à une valorisation entièrement diluée proche de 750 millions de dollars.
Les déblocages ont ajouté une pression vendeuse. Des analystes ont relevé qu'environ 600 millions de XPL sont passés de wallets du projet vers des plateformes d'échange durant la première semaine. Faecks a démenti que ces transferts correspondent à des ventes de l'équipe, soulignant que les jetons de l'équipe et des investisseurs étaient soumis à un blocage de trois ans.
Les jetons de l'écosystème ont continué à être débloqués chaque mois malgré tout. La tranche de la vente publique aux États-Unis est devenue disponible en juillet, et l'échéance de septembre pour les jetons de l'équipe et des investisseurs pèse encore sur le marché. Pendant la phase la plus forte de la baisse, un vide de communication de la part de l'équipe combiné à un staking retardé a donné aux détenteurs peu de raisons de rester.
Plasma face à Tron et aux autres blockchains de stablecoins
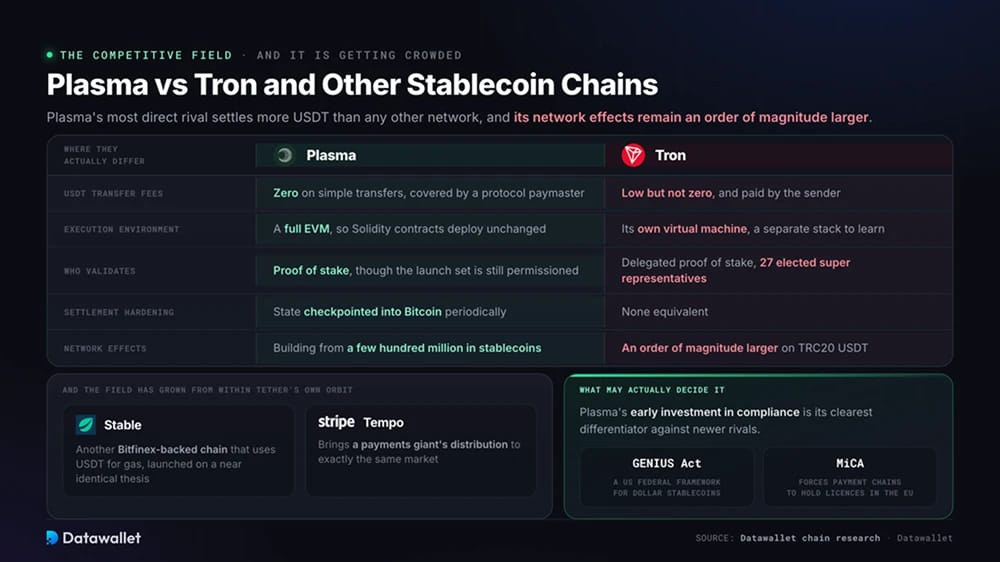
Tron est le concurrent direct le plus proche de Plasma et règle plus d'USDT que tout autre réseau. Ses frais de transaction sont faibles, mais pas nuls. Le modèle de preuve d'enjeu déléguée de Tron concentre aussi l'autorité entre 27 super représentants élus, une structure de plus en plus remise en question par les institutions.
Plasma répond avec des transferts d'USDT gratuits et des outils EVM, adossés à un ancrage sur Bitcoin. Malgré cela, les effets de réseau autour de l'USDT TRC20 de Tron restent supérieurs d'un ordre de grandeur.
La concurrence est aussi apparue au sein même de l'orbite de Tether. Stable, une autre blockchain soutenue par Bitfinex et utilisant USDT pour le gas, a été lancée avec une thèse presque identique. Tempo, de Stripe, apporte au même marché la distribution d'une grande entreprise de paiement. Plasma ne contrôle plus le récit des chaînes de stablecoins qu'il a contribué à établir.
La réglementation pourrait déterminer quelles plateformes réussiront. Le GENIUS Act a instauré un cadre fédéral pour les stablecoins en dollars américains, dont les dispositions sont présentées dans notre guide du GENIUS Act. Le régime MiCA européen exige que les chaînes axées sur les paiements obtiennent des licences. Face aux concurrents plus récents, l'investissement précoce de Plasma dans la conformité est son principal point de différenciation.
Plasma est-il sûr ?
Plasma dispose d'une ingénierie de sécurité crédible. PlasmaBFT peut tolérer la défaillance d'un tiers des validateurs, tandis que l'ancrage sur Bitcoin rend les réécritures de l'historique plus difficiles. Son bridge pBTC repose sur un ensemble de vérificateurs décentralisé plutôt que sur un seul dépositaire. Une grande partie de la couche DeFi du réseau est fournie par des protocoles éprouvés tels qu'Aave.
Le travail réglementaire a également commencé de manière inhabituellement précoce. Plasma a acquis une entité titulaire d'une licence VASP en Italie et a ouvert un bureau à Amsterdam en octobre 2025. Le projet a recruté un responsable de la conformité ainsi qu'un responsable de la lutte contre le blanchiment d'argent. Il demande l'agrément de prestataire de services sur crypto-actifs au titre du cadre MiCA de l'UE, ainsi qu'une licence d'établissement de monnaie électronique pour ses services de carte et de compte.
Risques
Ces mesures ne suppriment pas les risques auxquels sont exposés les utilisateurs ou les détenteurs de XPL.
Les principaux risques comprennent :
- Surplomb des déblocages : les allocations de l'équipe, des investisseurs et de l'écosystème continueront d'entrer en circulation jusqu'en 2028. Les détenteurs devront aussi absorber la libération du cliff de septembre.
- Faible usage organique : l'activité de paiement n'a pas remplacé les capitaux de farming qui ont quitté la chaîne. Les revenus de frais restent proches de zéro, ce qui laisse la valeur de XPL non démontrée.
- Centralisation des validateurs : Plasma a été lancé avec un ensemble de validateurs soumis à autorisation. Les retards de la délégation ont maintenu le contrôle du réseau concentré entre les mains d'opérateurs approuvés.
- Concentration autour de Tether : USDT représente environ 89 % des stablecoins sur Plasma, ce qui lie l'avenir du réseau à la santé et aux décisions d'un seul émetteur.
- Exposition aux bridge : les actifs qui entrent sur Plasma ou en sortent dépendent de l'infrastructure de bridge, historiquement l'un des domaines les plus fréquemment exploités du secteur crypto.
- Dépendance aux incitations : les récompenses en XPL ont auparavant attiré de la TVL qui est ensuite partie. De nouvelles incitations pourraient répéter ce cycle plutôt que le résoudre.
- Pression concurrentielle : la dominance de Tron et l'arrivée de Stable et de Tempo exercent une pression sur Plasma des deux côtés du marché.
- Évolutions réglementaires : les règles applicables aux stablecoin continuent de se durcir dans le monde. Des revers en matière de licences affaibliraient les produits de paiement que Plasma s'efforce de développer.
Fondateurs et financement de Plasma
Paul Faecks a fondé Plasma après avoir cofondé Alloy, une société d'infrastructure de trading institutionnel, et travaillé chez Deribit, plateforme d'échange de produits dérivés crypto. C'est un entrepreneur allemand. Christian Angermayer, le financier derrière Apeiron Investment Group, est largement décrit comme un cofondateur. Le PDG de Tether, Paolo Ardoino, a soutenu Plasma personnellement dès son premier tour de financement.
Le projet a levé des fonds en trois étapes. Bitfinex a mené un tour de 3,5 millions de dollars en octobre 2024. Framework Ventures a ensuite mené une série A en février 2025, avec la participation de Founders Fund. La vente publique de jetons de Plasma en juillet 2025 a attiré 373 millions de dollars d'engagements provenant d'environ 3 000 wallets. La demande a dépassé de plus de sept fois l'objectif de 50 millions de dollars.
Ce financement donne à Plasma plusieurs années de visibilité, quel que soit le prix de marché du XPL. L'équipe a alloué des capitaux à Plasma One, aux agréments européens et aux incitations pour l'écosystème. Son pari est de pouvoir financer le développement assez longtemps pour qu'une véritable adoption des paiements émerge.
Conclusion
Plasma a été créé pour répondre à un vrai problème : envoyer un dollar numérique oblige encore souvent à acheter d'abord un jeton volatil. Ses transferts d'USDT sans frais sont la solution la plus aboutie livrée par une Layer 1, et la technologie sous-jacente a largement tenu ses promesses.
L'économie n'a pas suivi. Des milliards de dollars de dépôts se sont révélés être de la liquidité louée. La valorisation de lancement de XPL supposait une adoption qui n'est pas venue, tandis que les déblocages continus font croître l'offre plus vite que la demande. La baisse de 95 % du jeton reflète ces faiblesses combinées plutôt qu'un échec isolé.
Plasma n'est pas mort. Il conserve des centaines de millions de financement, un partenariat avec Tether, une néobanque grand public en service et une démarche sérieuse d'obtention de licence européenne. Les utilisateurs et les détenteurs de XPL devraient suivre l'offre de stablecoins, le volume réel de transferts et le calendrier de déblocage. Ces trois chiffres risquent de révéler la direction du réseau avant son prix.