
什么是杠杆 staking 与 looping 策略?
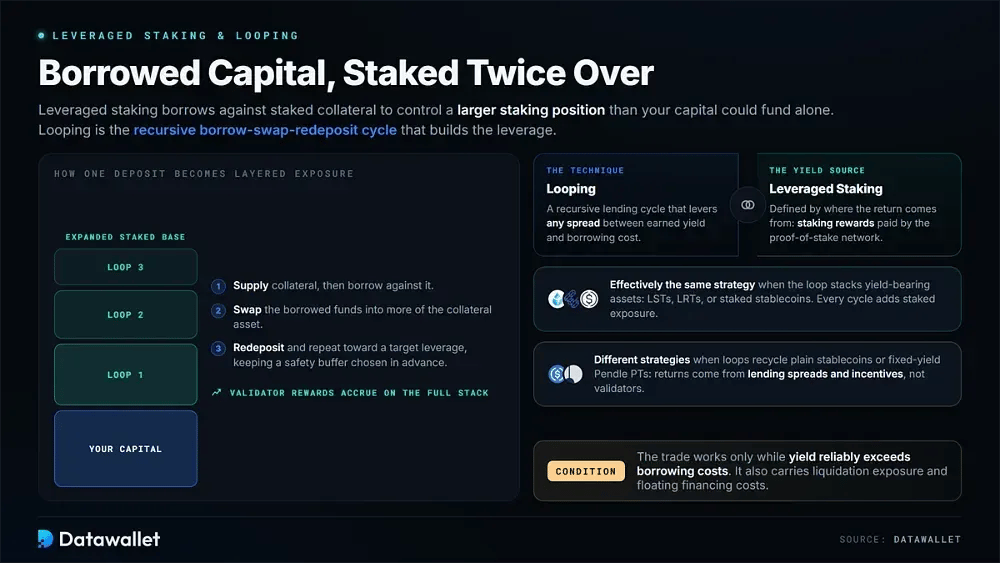
杠杆 staking 针对已抵押的资产进行借款,让您能够控制比自有资本单独所能支持的规模更大的 staking 头寸。验证者奖励会在扩大的基础上累积,但该交易同时也伴随着 liquidation 敞口和浮动融资成本。它仅在收益可靠地超过借款成本时才有效。
Looping 是通常用于创建该杠杆的递归借贷过程。您提供抵押品,针对其进行借款,将借来的资金 swap 为更多的抵押资产,然后重新存入。该循环不断重复,直至头寸达到目标杠杆水平,同时保留预先选择的安全缓冲区。
这两个概念高度重叠,但它们指的是策略的不同层面。Looping 是一种利用赚取的收益与借款成本之间任何利差的技术。杠杆 staking 则由抵押品回报的来源定义:来自底层 proof-of-stake 网络的 staking 奖励。
当循环累积了 LST、LRT 或 staked 稳定币等产生收益的资产时,它们实际上就变成了相同的策略,因为每个循环都增加了 staked 敞口。当循环回收普通稳定币或固定收益的 Pendle PT 时,这种区别就很重要了。在这些情况下,回报完全来自借贷利差和激励措施,而不是验证者奖励。
加密货币加杠杆 Staking 是如何运作的?
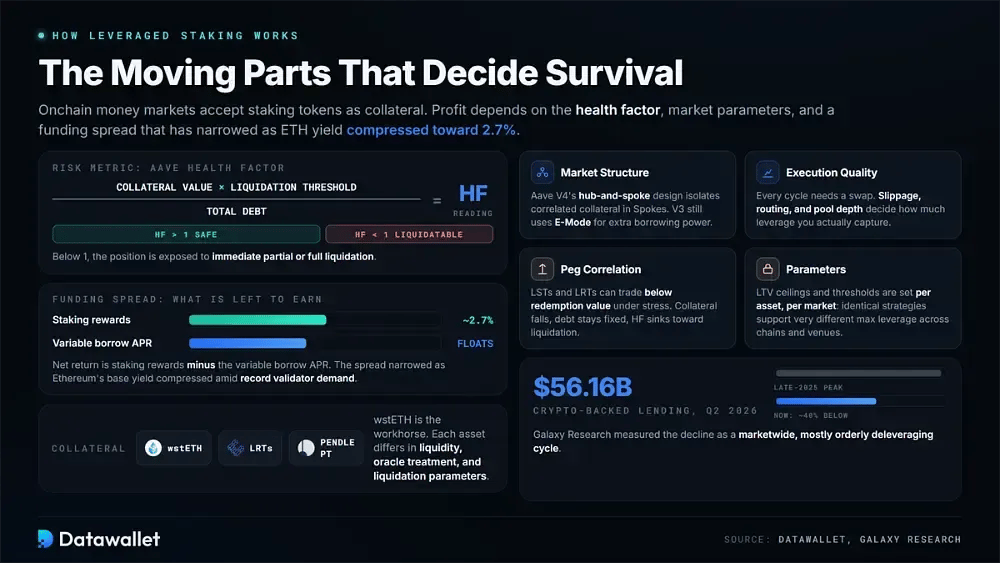
加密货币杠杆 staking 使用接受 staking 代币作为抵押品的链上货币市场。用户针对这些资产进行借款,以朝着目标敞口扩容,同时管理融资成本、协议参数和 liquidation 机制。
以下是决定盈利能力和生存的关键要素:
- 抵押品选择:wstETH 依然是主力,而 restaking 代币和 Pendle PT 资产现在正与其竞争。在各个借贷平台上,每种资产都有不同的流动性深度、预言机处理方式和 liquidation 参数。
- 市场结构:Aave V4 采用中心辐射型(hub-and-spoke)设计,在专门的 Spokes 中隔离相关抵押品。V3 市场仍然依靠 E-Mode 来提高对齐资产对的借款能力。
- 风险指标:Aave 的健康因子等于抵押品价值乘以 liquidation 阈值再除以总债务。读数低于 1 会使头寸面临立即部分或全部 liquidation 的风险。
- 参数:每个市场按资产设定其自身的 LTV 上限和 liquidation 阈值。因此,跨链、跨平台和跨抵押品类型的相同策略可能支持截然不同的最大杠杆。
- 资金利差:净回报等于 staking 奖励减去可变借款 APR。随着验证者需求创下历史新高,以太坊的基础收益率压缩至 2.7% 左右,这一利差已经缩小。
- 执行质量:每个循环都需要进行 swap。因此,滑点、路由和池深度决定了您实际获得的杠杆率,在压力市场变得稀疏且在解除期间呈单边行情时尤其如此。
- 挂钩相关性:在压力下,LST 和 LRT 的交易价格可能会低于赎回价值。随后,抵押品价值下降而债务保持不变,从而将健康因子拉向 liquidation。
- 系统背景:Galaxy Research 测算,2026 年第二季度加密货币抵押借贷规模为 5616 亿美元,比 2025 年底的峰值低约 40%。这一降幅反映了全市场范围内、大体上有序的去杠杆周期。
加密货币 looping 策略是如何运作的?
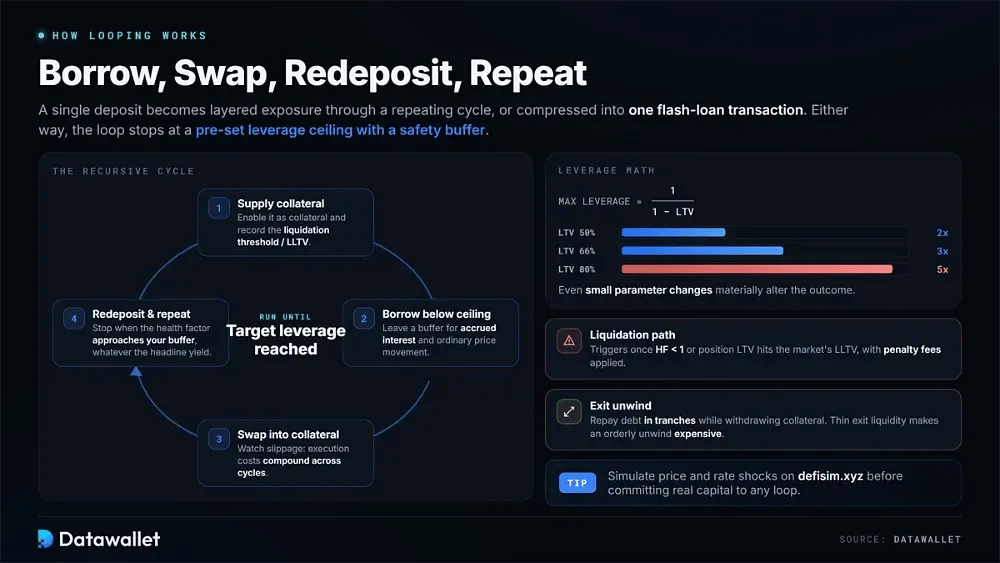
Looping 策略通过重复借款、swap 和重新存款的过程,将单一存款转化为分层敞口。相同的顺序也可以压缩为单笔闪电贷交易。这两种方法都会持续进行,直到杠杆达到所选上限。
以下是典型循环逐步组合的方式:
- 抵押品设置:存入资产,将其启用为抵押品,并记录liquidation阈值或 LLTV。该参数设定了头寸能够支持的最大总借款额。
- 借款规模:进行首次借款时,借款额应远低于上限。缓冲空间应留有余地,以应对检查间隔期间累积的利息和正常的资产价格波动,避免头寸陷入liquidation区域。
- swap执行:将借入的资金兑换为更多抵押品,并密切关注给定的slippage。执行成本会在重复的循环中累积,从而降低实际获得的leverage。
- 再存入循环:存入新获得的抵押品并再次借款。重复此过程,直到健康因子接近您事先设定的缓冲值,然后停止增加leverage,而无需理会名义yield。
- leverage计算:最大有效leverage约为 1 除以 1 减去 LTV。因此,80% 的限制大约允许 5 倍杠杆,即便是微小的参数变动也可能大幅改变结果。
- liquidation路径:当抵押品价值下跌或债务compound时,一旦健康因子降至 1 以下或头寸 LTV 达到市场的 LLTV,就会开始liquidation,并被处以罚息。
- 退出解除:结束looping需要分批偿还债务并提取抵押品。如果在市场压力期间退出流动性不足,原本有序的解除头寸过程可能会变得成本高昂。
提示:在将真实资金投入任何looping之前,请先在 defisim.xyz 上模拟价格走势和利率变化将如何影响您的健康因子。
如何将 leveraged staking 与 looping 相结合
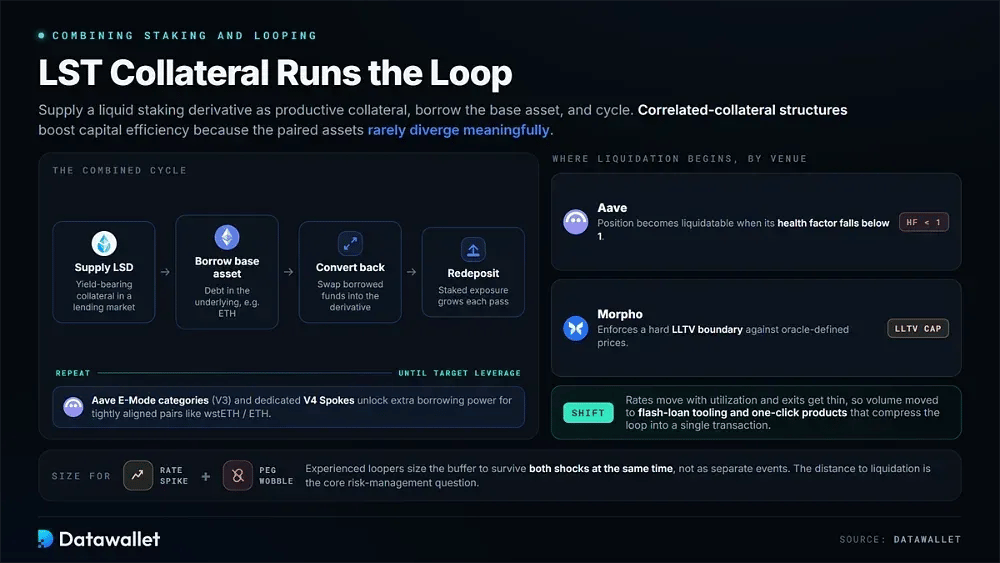
将两者结合的第一步是在借贷市场中存入liquid staking derivative作为生产性抵押品。您借入基础资产,将其兑换回该衍生品,然后重新存入。关联抵押品结构(例如 Aave 的 E-Mode 类别或 V4 的专用 Spokes)可提高资本效率,因为配对资产很少出现大幅偏差。
主要的风险管理问题在于头寸距离liquidation还有多远。在 Aave 上,当健康因子跌至 1 以下时,头寸就会变成可liquidation状态。而 Morpho 则是根据预言机定义的价格强制设定严格的 LLTV 边界。经验丰富的looper会调整头寸规模,使缓冲空间能够同时承受利率飙升和锚定偏离,而不是将这些冲击视为独立事件。
执行情况决定了理论上的套利空间能否在实盘市场中存活。借款利率随资金利用率而变动,在承压退出期间流动性可能会消失,且每个循环都会产生费用。这些限制解释了为什么大部分交易量已转向闪电贷工具和一键式产品,后者将looping压缩为单笔交易。
杠杆质押与looping的最新趋势
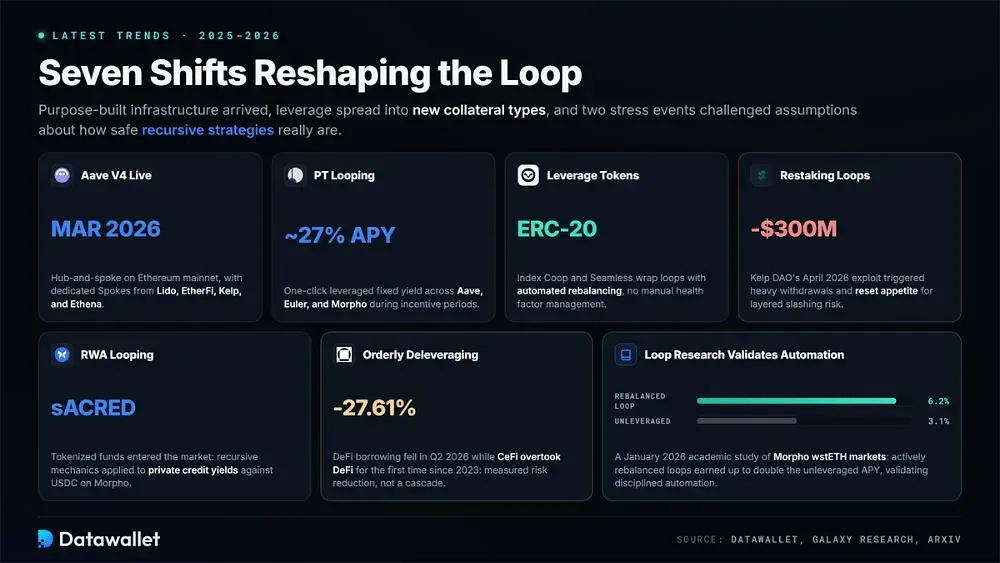
在 2025 年至 2026 年期间,looping领域迅速演变。协议引入了专用基础设施,leverage扩展到新的抵押品类型,两次压力事件对递归策略安全性的假设提出了挑战。
目前塑造杠杆质押与looping策略的七大发展:
- Aave V4:于 2026 年 3 月在 Ethereum mainnet上Launched,其中心辐射型架构将共享流动性引导至独立的 Spokes 中,包括来自 Lido、EtherFi、Kelp 和 Ethena 的专用市场。
- PT looping:Pendle 的一键式 PT Looping 可在 Aave、Euler 和 Morpho 上自动化杠杆固定yield头寸。在激励期间,稳定币本金代币的名义 APY 已达到约 27%。
- 杠杆代币:Index Coop 和 Seamless 将looping头寸打包成带有自动再平衡功能的 ERC-20。持有者无需手动管理健康因子或自身的解除计划,即可获得受liquidation保护的leverage。
- restaking loops:LRT 抵押品将looping扩展到了restakingyield。然而,Kelp DAO 在 2026 年 4 月发生的大约 3 亿美元的漏洞利用事件引发了大量提款,并重置了市场对分层罚没风险的胃口。
- RWA looping:代币化基金进入了looping市场。诸如 Morpho 上的 sACRED collateral against USDC 等策略将递归机制应用于私人信贷yield,而非质押奖励。
- 有序去杠杆:Galaxy Research 报告称,DeFi 借款在 2026 年第二季度下降了 27.61%,而 CeFi 自 2023 年以来首次超越 DeFi。这一转变表明市场进行了审慎的风险降低,而非雪崩式崩盘。
- loop研究:2026 年 1 月对 Morpho wstETH 市场进行的academic study发现,积极再平衡的loops可获得高达 6.2% 的 APY,而无leverage时则为 3.1%,这验证了纪律严明的自动化策略。
加密货币 leveraged staking 和 looping 的示例
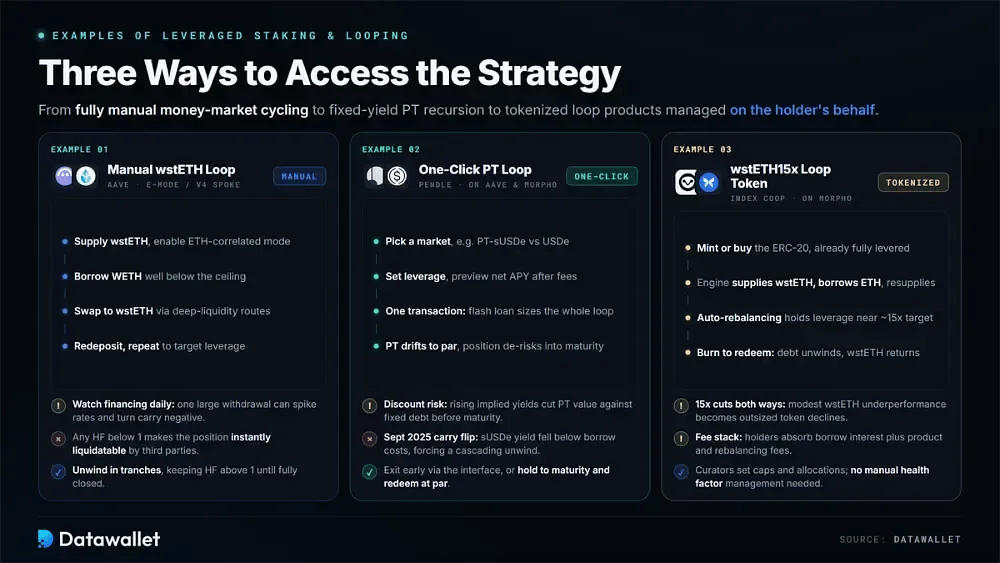
以下示例从完全手动loops到一键式自动化不等。它们共同涵盖了用户如今获取杠杆质押的三种主要方式:直接货币市场循环、固定yield PT 递归,以及代币化loop产品代表持有人进行管理。
1. 在 Aave 上使用 E-Mode 进行手动 wstETH Looping
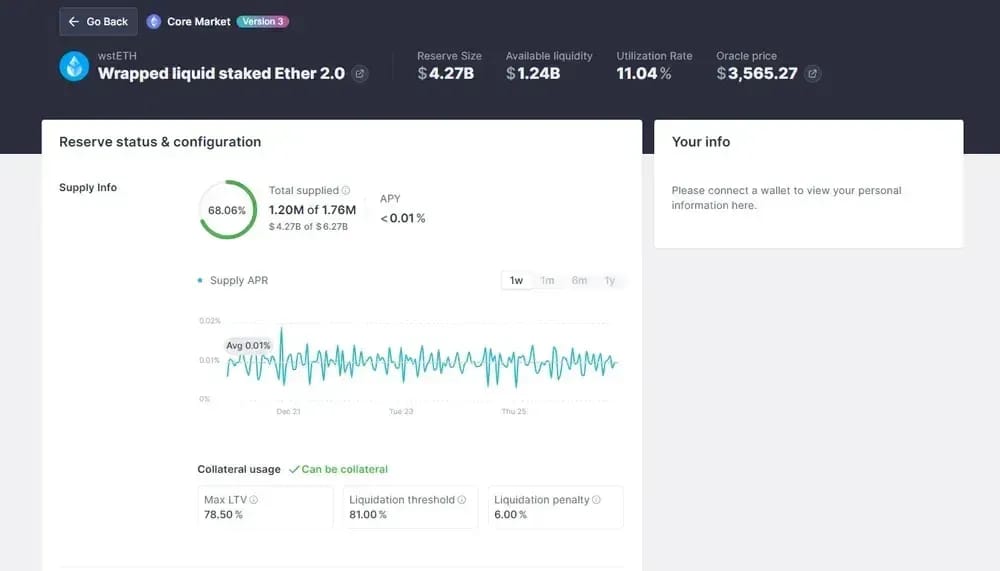
在 Aave 上,用户可以在 ETH 关联类别中存入 wstETH 并借入 WETH。然后,他们将 WETH 兑换回 wstETH 并重新存入,重复此过程,同时将健康因子保持在预定义的liquidation缓冲值之上。
用于杠杆 LST 敞口的手动 looping 通常按以下步骤进行:
- 选择抵押品:获取 wstETH 并在您选择的市场中检查其 liquidation 阈值。该数字决定了仓位理论上支持的最大杠杆。
- 启用相关模式:在 V3 上,激活 ETH 相关 E-Mode 类别。在 V4 上,使用 ETH Spoke。这两种方法都能为高度对齐的抵押品对释放更大的借贷能力。
- 供应并验证:存入 wstETH,将其启用为抵押品,并记录开仓 health factor。将该值用作后续每个借贷决策的基准。
- 借入 WETH:进行远低于上限的第一笔借款。任何低于 1 的 health factor 读数都会使该仓位立即符合被第三方 liquidation 的条件。
- 反向兑换:通过深度流动性路径将借来的 WETH 兑换为更多 wstETH。反复出现的 slippage 会产生复合影响,并可能悄悄侵蚀您试图捕获的 carry。
- 重新存入并重复:供应额外的 wstETH 并再次借款,直到达到目标杠杆。到达目标后,切勿仅仅因为临时的激励措施看起来很有吸引力而盲目增加。
- 关注融资:每日监控可变 WETH 借款利率和资金利用率。单笔大额提款可能会导致利率急剧上升,并将 staking carry 转为负数。
- 谨慎去杠杆:分期偿还债务并逐步提取抵押品。在整个过程中保持 health factor 高于 1,直到仓位完全关闭。
2. 在 Aave 和 Morpho 上通过 Pendle 进行一键式 PT looping
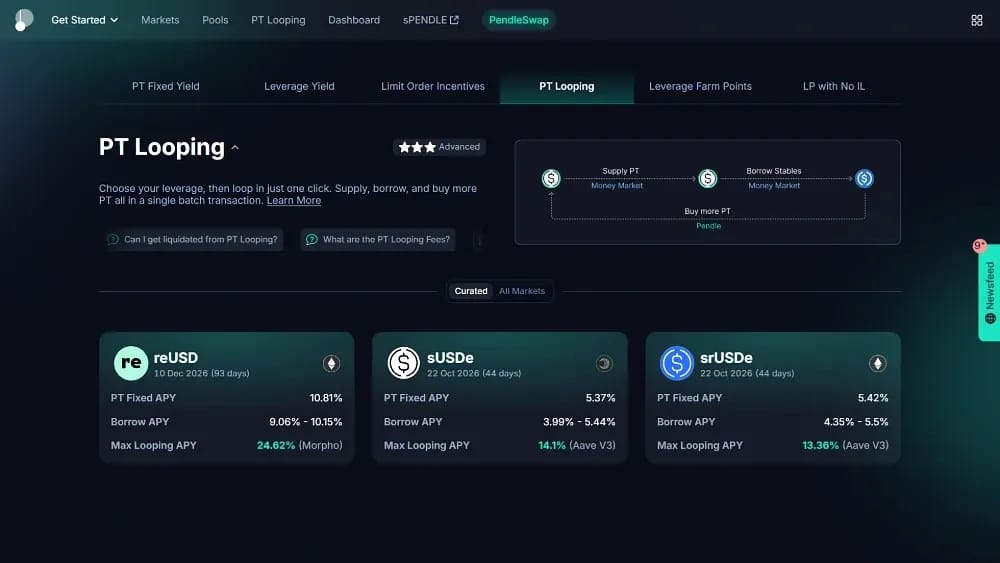
Pendle 的 PT Looping 功能可将固定收益本金代币自动转换为杠杆 carry 仓位。它通过受支持的借贷平台上的一个引导式流程,供应 PT 作为抵押品、借入稳定币,然后将这些资金循环投入到额外的 PT 中。
通过 PT looping 实现杠杆固定收益的运作方式如下:
- 了解 PT:本金代币以低于面值的价格交易,并在到期时按面值兑换。因此,持有 PT 可以锁定不依赖于浮动市场利率的固定收益。
- 选择市场:选择受支持的交易对,例如 PT-sUSDe 对阵 Ethena 的 USDe。在投入资金之前,请将固定的 PT 收益与借贷平台当前的稳定币借款利率进行比较。
- 设置杠杆:在界面中选择杠杆倍数。系统会自动调整闪电贷辅助 looping 的规模,并预览扣除协议费用和借款成本后的估计净 APY。
- 一次执行:该功能在一笔交易中完成供应 PT、借入配对稳定币、兑换为额外 PT 并重新存入的操作,而无需经历多次需要消耗大量 gas 的循环。
- 注意到期日:随着到期日临近,PT 会向面值靠拢,因此杠杆仓位会逐渐降低风险。然而,展期至新到期日会重置收益率和风险。
- 折价风险:如果隐含收益率上升,PT 价格可能会在到期前下跌。这会降低相对于固定债务的抵押品价值,并可能触发 liquidation,尽管该代币最终会按面值兑换。
- Carry 翻转:2025 年 9 月展现了失效模式。sUSDe 收益率跌至稳定币借款成本以下,导致杠杆 PT 仓位在级联的机械性退出中解仓。
- 退出途径:可以通过界面通过解除债务和出售 PT 来提前关闭,或者持有至到期、按全额面值兑换并直接偿还未偿还的借款。
3. 通过 Index Coop 和 Morpho 的 wstETH15x 智能 Loop Token
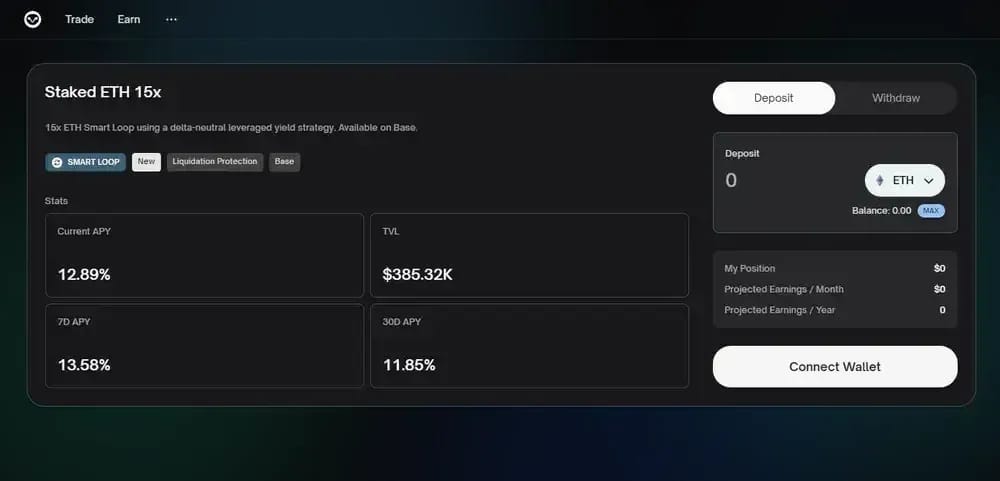
Index Coop 将自动化的 Morpho looping 策略打包成名为 wstETH15x 的单一代币 ERC-20。该产品旨在提供大约 15 倍的 staked ETH 敞口,同时其再平衡逻辑为持有者管理杠杆维护。
通过 loop token 实现的免人工干预杠杆 staking 运作方式如下:
- 了解封装代币:wstETH15x 代表的是循环 Morpho 持仓,而非按 1:1 持有的 wstETH。因此,其价格遵循的是杠杆 staking 表现,而不是基础代币的 1:1 表现。
- 进入产品:获取 wstETH,然后通过产品界面铸造或购买 wstETH15x。当你进入时,该代币已经完全加载了leverage。
- 自动化引擎:在封装代币的背后,该策略在 Morpho 上提供 wstETH,借入 ETH,并重复进行再次供应。持续的再平衡使leverage保持在预期的目标附近。
- 市场参数:每个 Morpho 市场都为其交易对定义了 LLTV 和预言机配置。这些设置决定了在剧烈的市场波动中,封装持仓何时可能面临 liquidation 压力。
- 策展人层:金库策展人设置分配上限,并在底层市场之间进行再平衡。因此,实现风险部分取决于代币合约本身之外的分配决策。
- 费用叠加:持有人需要持续承担借款利息以及产品和再平衡费用。标价的净 APY 会随着利率、激励措施和更广泛的市场条件而每日变化。
- 放大的敏感性:15倍的目标会放大 staking yield 和回撤。即使 wstETH 相对于 ETH 的表现出现温和的落后,也可能迅速转化为代币价格的大幅下跌。
- 赎回机制:销毁 wstETH15x 会解除债务并返还基础的 wstETH。然而,在动荡的去leverage期间,赎回的处理速度可能会明显变慢且成本更高。
使用杠杆 staking looping 的 APY 有多高?
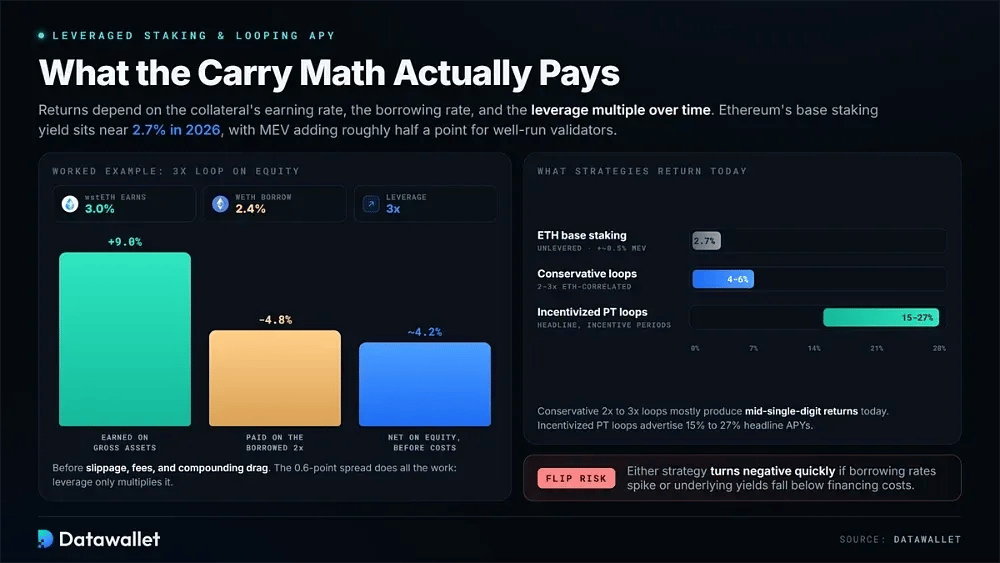
循环收益最终取决于抵押品的 earning 率、借款利率以及随时间的leverage倍数。随着验证者需求的激增,Ethereum 的基础 staking yield 在 2026 年已压缩至约 2.7%。对于运营良好的验证者来说,MEV 可能会额外增加大约半个百分点。
利差驱动了结果。假设 wstETH 的全额 earning 为 3%,而 WETH 的借款成本为 2.4%。在 3 倍leverage下,该持仓在总资产上 earning 为 9%,在借入部分上支付约 4.8%,在扣除 slippage、费用和复利拖累之前,权益上大约剩下 4.2%。
根据策略的不同,结果也会有很大差异。保守的 2 倍至 3 倍 ETH 相关循环目前大多产生中等个位数的收益,而获得激励的 PT 循环公布的标头 APY 高达 15% 到 27%。如果借款利率飙升或底层 yields 跌至融资成本以下,两者都可能迅速转为负收益。
2025 年 Looping 压力事件带来的教训
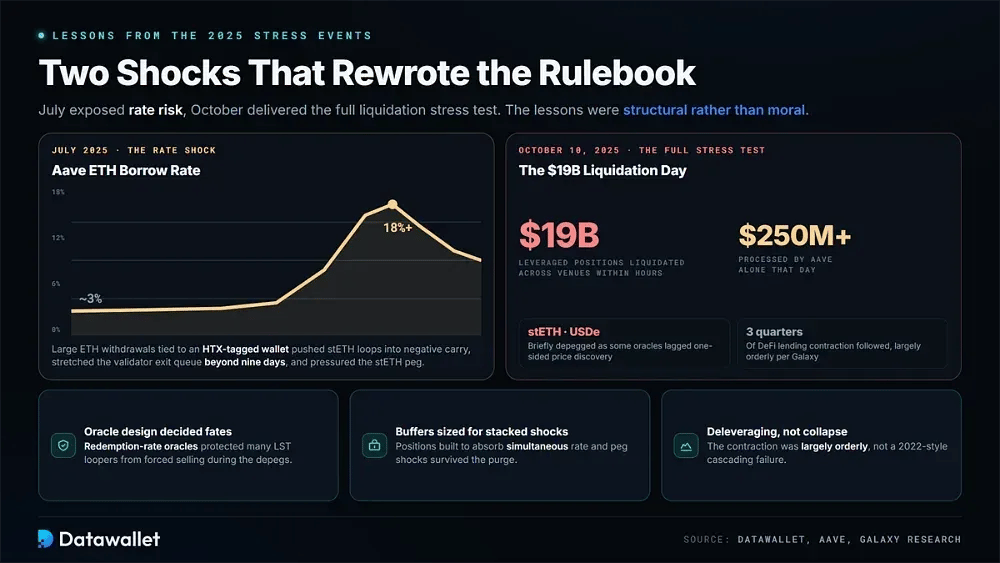
2025 年 7 月暴露了利率风险问题。与 HTX 标记钱包相关的大规模 Aave ETH 提取将借款利率从约 3% 推高至 18% 以上。此举将 stETH 循环推入负 carry,将 Ethereum 的验证者退出队列延长至九天以上,并对 stETH 挂钩施加了轻微的下行压力。
全面的压力测试于2025 年 10 月 10 日到来。在几小时内,各交易所有价值约 190 亿美元的leverage持仓被 liquidated。仅 Aave 在那天就处理了超过 2.5 亿美元,而包括 stETH 和 USDe 在内的抵押品短暂脱锚,因为一些预言机滞后于在薄订单簿中发生的剧烈、单边价格发现。
这些教训在本质上是结构性的,而非道义上的。赎回率预言机保护了许多 LST loopers 免受强制抛售,而针对同时发生的冲击调整大小的持仓则幸存了下来。正如 Galaxy Research 所描述的那样,DeFi 借贷随后连续三个季度收缩,这主要是井然有序的去leverage,而不是 2022 年式的连环崩盘。
杠杆 staking 与循环的风险
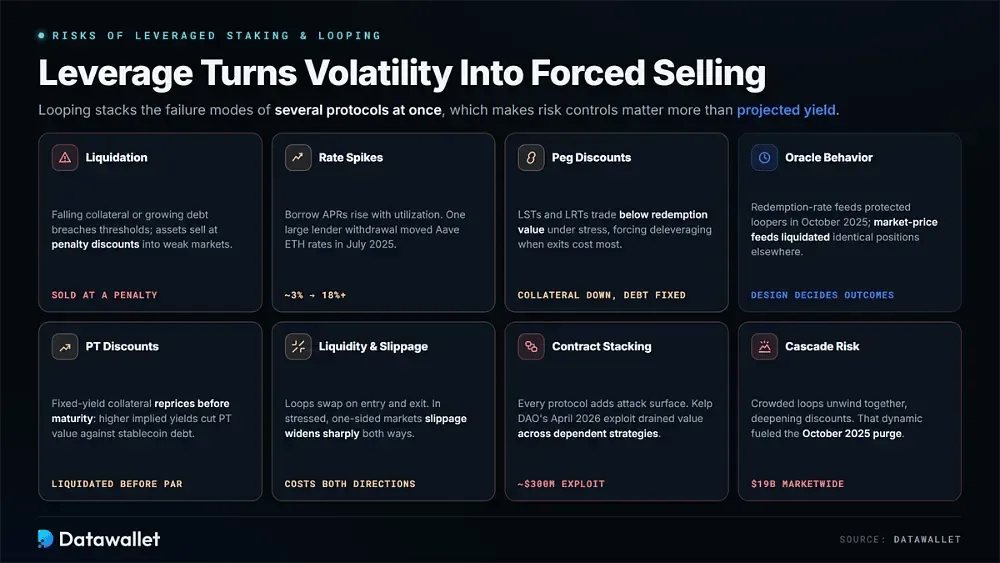
Leverage 将普通波动性转化为潜在的强制抛售。Looping 还结合了多个协议的失效模式,使风险控制比预测 yield 更加重要。
在扩大任何 looped 持仓规模之前,请仔细权衡这些风险:
- Liquidation 风险:抵押品价值下降或债务增加最终可能突破 liquidation 阈值。随后,liquidations 会以惩罚性折扣出售资产,通常是在市场价格已经面临巨大压力的时候。
- 利率飙升:可变借款 APR 会随着利用率的上升而上升。在 2025 年 7 月,一家大型贷方的提款将 Aave ETH 利率从约 3% 推高至 18% 以上。
- 挂钩折扣:在压力期间,LST 和 LRT 的交易价格可能会低于赎回价值。这会减少针对固定债务的抵押品,并可能在退出成本最高时迫使去leverage。
- 预言机行为:在 2025 年 10 月的脱锚期间,赎回率预言机保护了 loopers,而其他地方的市场价格 Feed 则引发了 liquidations。因此,对于原本相同的持仓,预言机设计可能会产生截然不同的结果。
- PT 折扣风险:固定 yield 抵押品在到期前仍会重新定价。更高的隐含 yields 会降低 PT 相对于稳定币债务的价值,并可能使leverage carry 持仓受到 liquidation。
- 流动性与 slippage:循环借贷在进出场时都需要进行 swap。在单边行情承压的市场中,slippage 可能会急剧扩大,从而增加双向交易的实际成本。
- 合约叠加:每增加一个协议,就会多出一个攻击面。Kelp DAO 在 2026 年 4 月遭受的攻击表明,单一故障如何能够清空依赖策略中的抵押品价值。
- 级联风险:拥挤的循环借贷往往会同时解除,从而加深折价并导致订单簿变薄。这种动态变化促成了 2025 年 10 月孤立的 liquidation 演变为一场规模达 190 亿美元的全市场大清洗。
最后总结
加杠杆 staking 和 looping 在 2026 年依然可行,但轻松的套利空间已经消失。基础 yield 已经压缩,借贷利率可能会剧烈波动,而两次真正的压力事件表明,递归仓位解体时的速度有多快。基础设施有了显著改善,尽管更好的工具使得纪律严明的杠杆和毫无纪律的杠杆同样高效。
在查看 yield 数字之前,将每一次 loop 都视为风险预算。对借贷利率翻倍进行压力测试,模拟锚定折扣,并在流动性薄弱的情况下为退出定价。leverage 应限制在所有这三种情况同时发生而不会触发 liquidation 的水平。通过该测试后剩下的 APY 才是真正重要的。