

¿Qué es la estrategia de staking apalancado y looping?
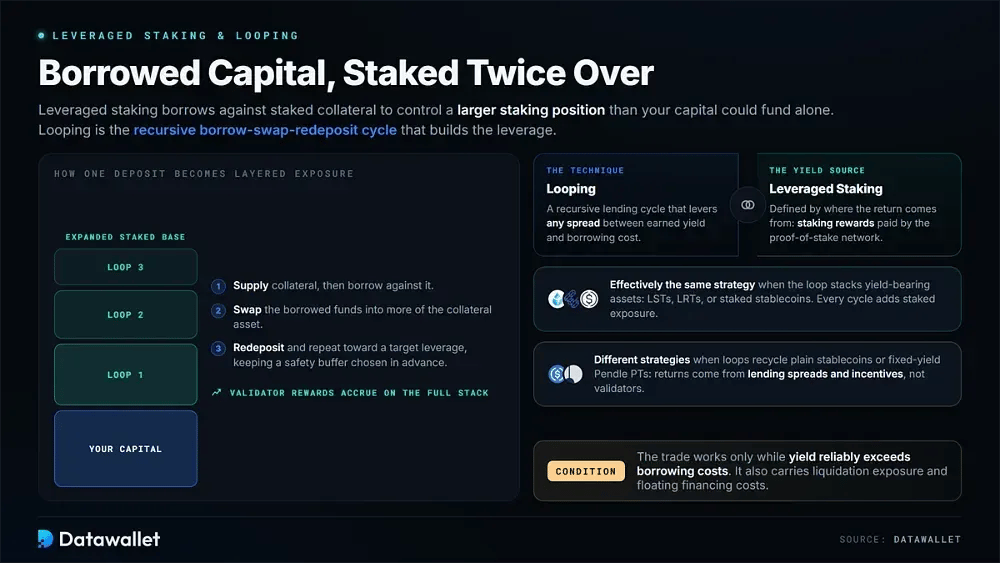
El staking apalancado toma prestado contra el colateral en stake para que pueda controlar una posición de staking más grande de lo que su capital podría financiar por sí solo. Las recompensas de los validadores se acumulan en la base ampliada, pero la operación también conlleva exposición a liquidation y costos de financiación flotantes. Solo funciona mientras el yield supera de manera confiable los costos de endeudamiento.
El looping es el proceso de préstamo recursivo que se utiliza comúnmente para crear ese apalancamiento. Usted aporta colateral, pide prestado contra él, cambia los fondos prestados por una mayor cantidad del activo de colateral y luego vuelve a depositar. El ciclo continúa hasta que la posición alcanza un nivel de leverage objetivo mientras mantiene un margen de seguridad elegido de antemano.
Los conceptos se superponen considerablemente, pero se refieren a diferentes capas de la estrategia. El looping es una técnica para apalancar cualquier diferencial entre el yield obtenido y el costo de endeudamiento. El staking apalancado se define por la fuente del rendimiento del colateral: las recompensas de staking de la red proof-of-stake subyacente.
Se convierten efectivamente en la misma estrategia cuando el loop acumula activos que generan yield, como LST, LRT o stablecoins en stake, porque cada ciclo aumenta la exposición en stake. La distinción importa cuando los loops reciclan stablecoins simples o PT de Pendle de yield fijo. En esos casos, los rendimientos provienen enteramente de los diferenciales de préstamo y los incentivos en lugar de las recompensas de los validadores.
¿Cómo funciona el staking con leverage en las criptomonedas?
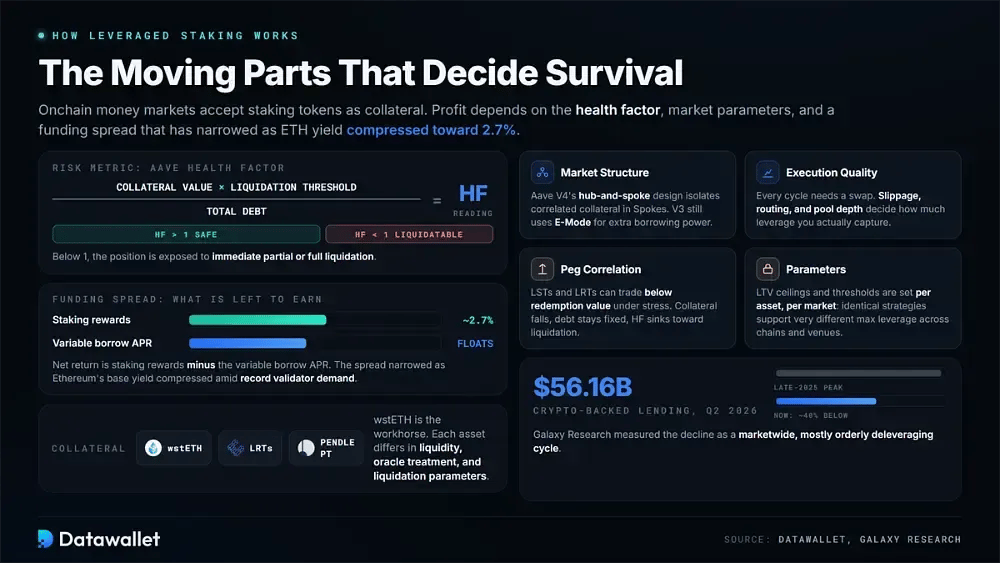
El staking apalancado de criptomonedas utiliza mercados monetarios Onchain que aceptan tokens de staking como colateral. Los usuarios piden prestado contra dichos activos para escalar hacia una exposición objetivo mientras gestionan los costos de financiación, los parámetros del protocolo y las mecánicas de liquidation.
Estas son las partes móviles que determinan la rentabilidad y la supervivencia:
- Elección del colateral: wstETH sigue siendo el principal motor, mientras que los tokens de restaking y los activos PT de Pendle compiten ahora con él. Cada uno tiene una profundidad de liquidez, un tratamiento de oráculos y unos parámetros de liquidation diferentes en las plataformas de préstamos.
- Estructura de mercado: Aave V4 utiliza un diseño de centro y radios (hub-and-spoke) que aísla el colateral correlacionado en Spokes dedicados. Los mercados de V3 aún dependen de E-Mode para aumentar la capacidad de endeudamiento para pares de activos alineados.
- Métrica de riesgo: El health factor de Aave divide el valor del colateral multiplicado por el umbral de liquidation entre la deuda total. Una lectura inferior a 1 expone la posición a una liquidation inmediata, parcial o total.
- Parámetros: Cada mercado establece su propio límite de LTV y umbral de liquidation por activo. Como resultado, estrategias idénticas pueden soportar un leverage máximo muy diferente entre cadenas, plataformas y tipos de colateral.
- Diferencial de financiación: El rendimiento neto son las recompensas de staking menos la APR de préstamo variable. Dicho diferencial se ha estrechado a medida que el yield base de Ethereum se comprimió hacia el 2,7 % en medio de una demanda récord de validadores.
- Calidad de ejecución: Cada ciclo requiere un swap. Por lo tanto, el slippage, el enrutamiento y la profundidad del pool determinan cuánto leverage capta realmente, especialmente cuando los mercados bajo estrés se vuelven poco líquidos y unilaterales durante un desapalancamiento.
- Correlación de la paridad: Los LST y LRT pueden cotizar por debajo de su valor de reembolso bajo estrés. En consecuencia, el valor del colateral cae mientras la deuda permanece fija, arrastrando los health factors hacia la liquidation.
- Contexto del sistema: Galaxy Research calculó que los préstamos colateralizados en criptomonedas se situaron en 56,16 mil millones de USD en el segundo trimestre de 2026, aproximadamente un 40 % por debajo de su máximo de finales de 2025. El descenso refleja un ciclo de desapalancamiento generalizado en el mercado y mayormente ordenado.
¿Cómo funciona la estrategia de looping con criptomonedas?
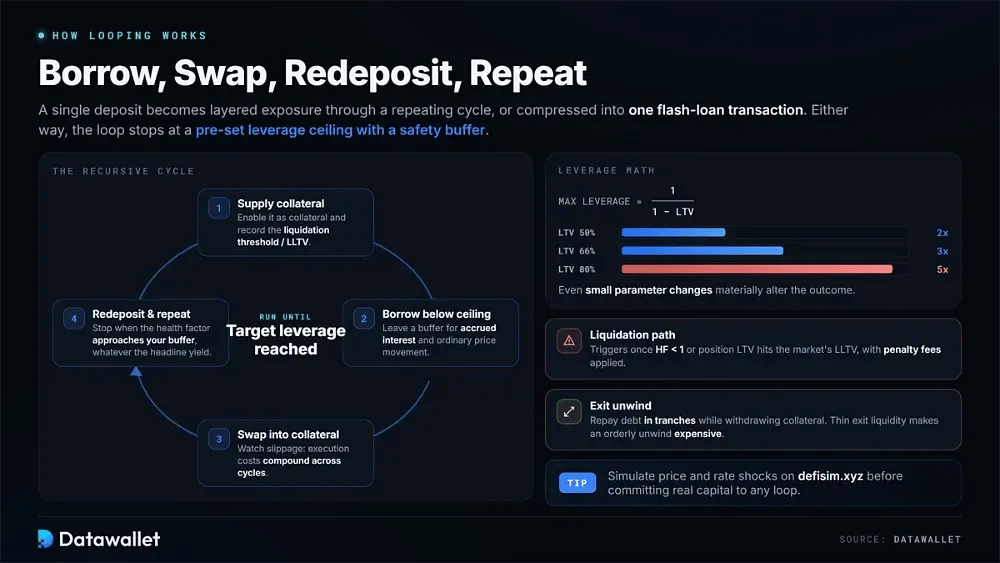
Una estrategia de looping convierte un único depósito en una exposición por capas al repetir el proceso de préstamo, swap y redepósito. La misma secuencia también se puede comprimir en una sola transacción de flash loan. Cualquiera de los enfoques continúa hasta que el leverage alcanza el límite elegido.
Así es como se ensambla un loop típico, paso a paso:
- Configuración de la garantía: Aporta el activo, actívalo como garantía y registra el umbral de liquidation o LLTV. Dicho parámetro establece el endeudamiento total máximo que la posición puede soportar.
- Dimensionamiento del préstamo: Toma el primer préstamo holgadamente por debajo del límite. El margen debe dejar espacio para los intereses acumulados y el movimiento de precios ordinario entre revisiones sin empujar la posición a terreno de liquidation.
- Ejecución del swap: Convierte los fondos prestados en más garantía y observa de cerca el slippage cotizado. Los costes de ejecución se acumulan a lo largo de ciclos repetidos y reducen el leverage obtenido realmente.
- Ciclo de redepósito: Aporta la garantía recién adquirida y vuelve a pedir prestado. Continúa hasta que el factor de salud se acerque al margen que estableciste previamente, y luego deja de añadir leverage sin importar los yield principales.
- Matemáticas del leverage: El leverage efectivo máximo es aproximadamente 1 dividido entre 1 menos el LTV. Por lo tanto, un límite del 80% permite alrededor de 5x, e incluso pequeños cambios de parámetros pueden alterar materialmente el resultado.
- Ruta de liquidation: Cuando el valor de la garantía cae o la deuda compound, la liquidation comienza una vez que el factor de salud cae por debajo de 1 o el LTV de la posición alcanza el LLTV del mercado, aplicándose tarifas de penalización.
- Deshacer la salida: Cerrar el loop requiere reembolsar la deuda en tramos mientras se retira la garantía. Si la liquidez de salida es escasa durante periodos de tensión, un desenredo por lo demás ordenado puede volverse costoso.
Consejo: Simula cómo los movimientos de precios y los cambios de tasas afectan tu factor de salud en defisim.xyz antes de comprometer capital real en cualquier loop.
Cómo combinar el leveraged staking con el looping
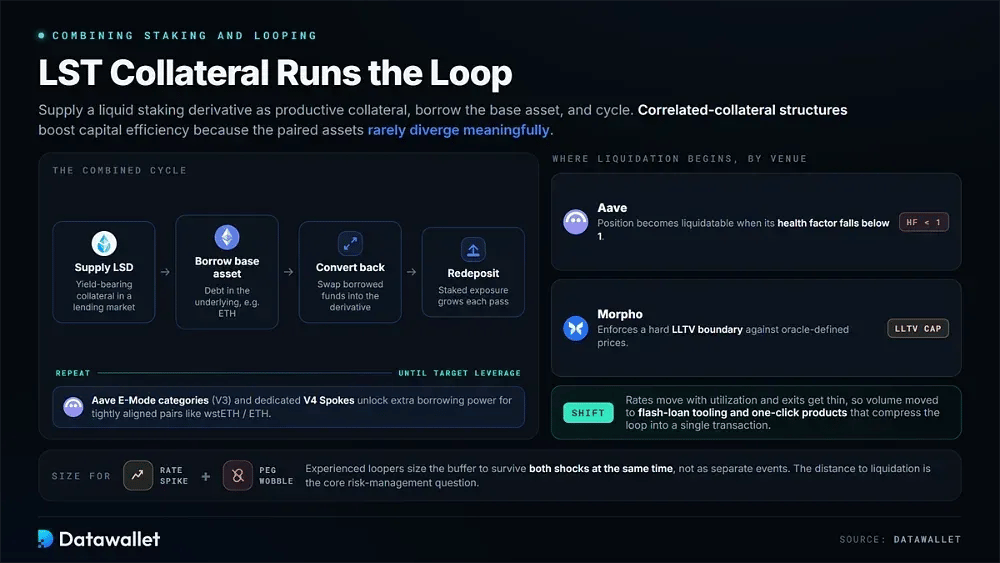
Combinar ambos comienza aportando un derivado de liquid staking como garantía productiva en un mercado de préstamos. Pides prestado el activo base, lo conviertes de nuevo en el derivado y lo redepositas. Las estructuras de garantía correlacionada, como las categorías E-Mode de Aave o los Spokes dedicados de V4, mejoran la eficiencia de capital porque los activos emparejados rara vez divergen de manera significativa.
La principal cuestión de gestión de riesgos es qué tan lejos se encuentra la posición de la liquidation. En Aave, una posición se vuelve liquidable cuando su factor de salud cae por debajo de 1. Morpho, en su lugar, aplica un límite de LLTV estricto frente a los precios definidos por el oráculo. Los loopers experimentados dimensionan las posiciones para que el margen pueda soportar un pico de tasas y una fluctuación de la paridad al mismo tiempo en lugar de tratar esos shocks como eventos separados.
La ejecución determina si el carry teórico sobrevive en los mercados reales. Las tasas de los préstamos se mueven con la utilización, la liquidez puede desaparecer durante salidas estresadas y cada ciclo incurre en tarifas. Esas limitaciones ayudan a explicar por qué gran parte del volumen se ha trasladado hacia herramientas de préstamos flash y productos de un clic que comprimen el loop en una sola transacción.
Últimas tendencias en leveraged staking y looping
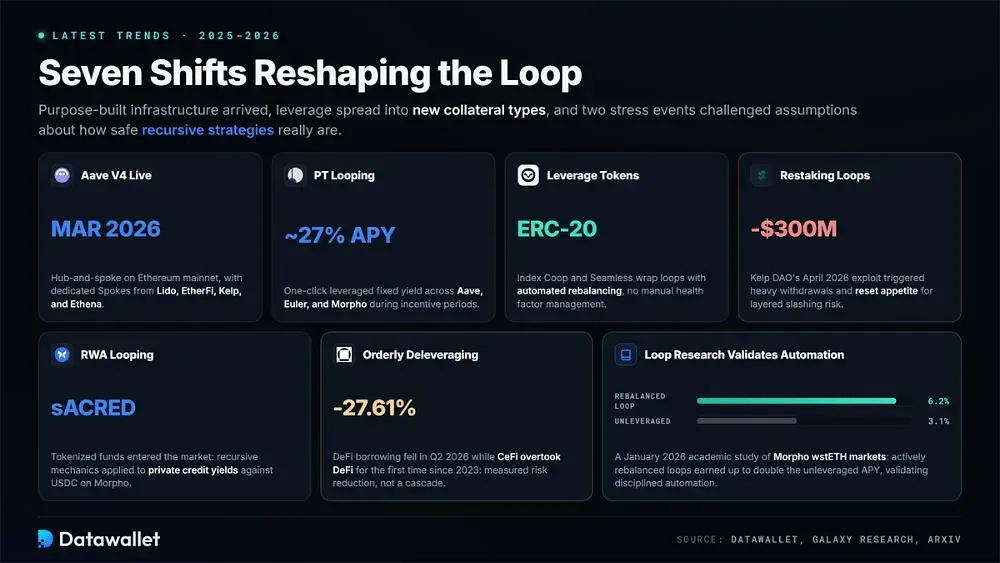
Entre 2025 y 2026, el panorama del looping cambió rápidamente. Los protocolos introdujeron infraestructura diseñada a medida, el leverage se expandió a nuevos tipos de garantía y dos eventos de tensión cuestionaron las suposiciones sobre la seguridad de las estrategias recursivas.
Siete desarrollos que actualmente configuran las estrategias de leveraged staking y looping:
- Aave V4: Lanzado en la mainnet de Ethereum en marzo de 2026, su arquitectura de centro y radios (hub-and-spoke) dirige la liquidez compartida hacia Spokes aislados, incluidos mercados dedicados de Lido, EtherFi, Kelp y Ethena.
- PT looping: La función PT Looping de un clic de Pendle automatiza posiciones de fixed-yield apalancadas en Aave, Euler y Morpho. Durante los periodos de incentivos, los APY principales en tokens de principal de stablecoins han alcanzado aproximadamente el 27%.
- Tokens de leverage: Index Coop y Seamless empaquetan posiciones en loops en ERC-20 con reequilibrio automatizado. Los titulares obtienen un leverage protegido contra la liquidation sin gestionar manualmente los factores de salud ni sus propios calendarios de salida.
- Loops de restaking: La garantía de LRT extendió el looping al yield de restaking. Sin embargo, la brecha de aproximadamente 300 millones de dólares en Kelp DAO en abril de 2026 provocó retiros masivos y reajustó el apetito por el riesgo de slashing en capas.
- RWA looping: Los fondos tokenizados ingresaron al mercado de looping. Las estrategias como la garantía de sACRED frente a USDC en Morpho aplican mecánicas recursivas a los rendimientos de crédito privado en lugar de a las recompensas de staking.
- Desapalancamiento ordenado: Galaxy Research informa que los préstamos en DeFi cayeron un 27,61% en el segundo trimestre de 2026, mientras que CeFi superó a DeFi por primera vez desde 2023. El cambio apunta a una reducción de riesgos medida en lugar de a una cascada.
- Investigación de loops: Un estudio académico de enero de 2026 sobre los mercados de wstETH de Morpho descubrió que los loops reequilibrados activamente obtenían hasta un 6,2% de APY, en comparación con el 3,1% sin leverage, lo que valida la automatización disciplinada.
Ejemplos de leveraged staking y looping de criptomonedas
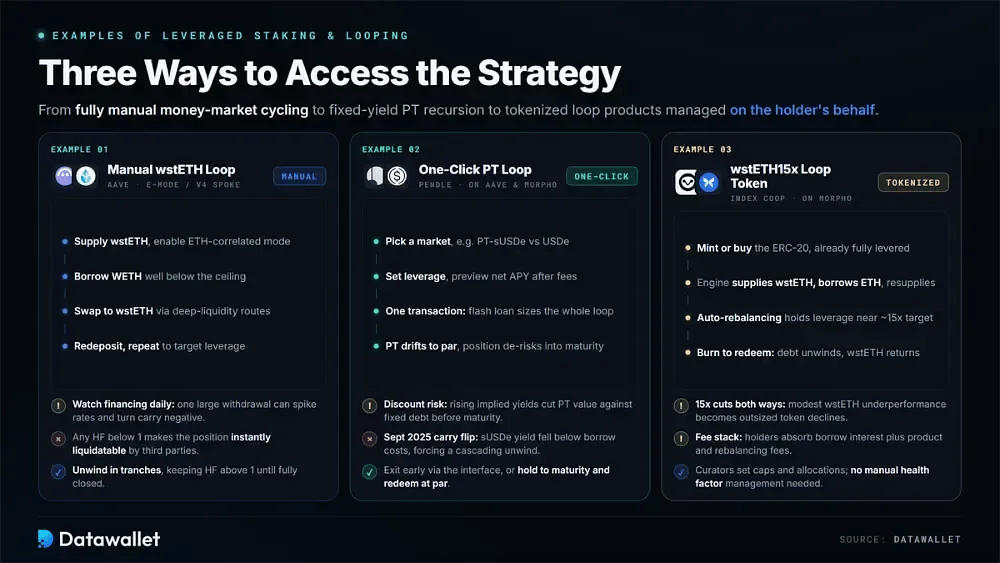
Los ejemplos a continuación van desde loops totalmente manuales hasta la automatización con un solo clic. Juntos, cubren las tres formas principales en que los usuarios acceden al leveraged staking hoy en día: ciclos directos en mercados monetarios, recursividad de PT con fixed-yield y productos de loop tokenizados gestionados en nombre del titular.
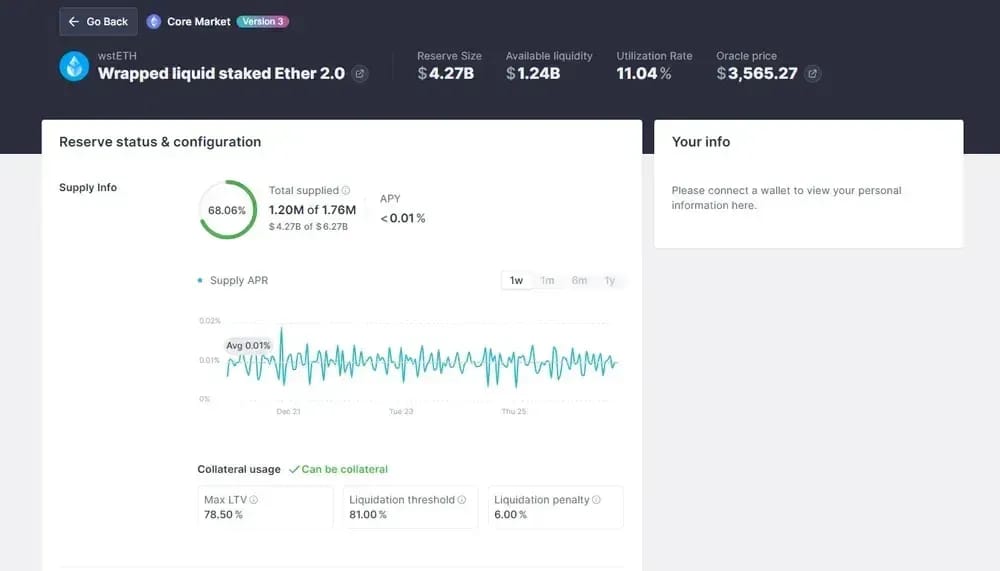
1. Looping manual de wstETH en Aave usando E-Mode
En Aave, los usuarios pueden aportar wstETH dentro de una categoría correlacionada con ETH y pedir WETH prestado respaldado por este. Luego, convierten el WETH nuevamente en wstETH y lo redepositan, repitiendo el proceso mientras mantienen el factor de salud holgadamente por encima de un margen de liquidation predefinido.
Un bucle manual para exposición a LST con leverage suele realizarse de la siguiente manera:
- Selecciona garantía: Adquiere wstETH y verifica su umbral de liquidation en el mercado elegido. Esa cifra determina el leverage máximo que la posición puede soportar teóricamente.
- Habilita el modo correlacionado: En V3, activa la categoría E-Mode correlacionada con ETH. En V4, utiliza un ETH Spoke. Ambos enfoques desbloquean una mayor capacidad de préstamo para pares de garantías estrechamente alineados.
- Suministra y verifica: Deposita wstETH, habilítalo como garantía y anota el factor de salud inicial. Utiliza ese valor como referencia para cada decisión de préstamo posterior.
- Toma prestado WETH: Toma el primer préstamo muy por debajo del límite. Cualquier lectura del factor de salud por debajo de 1 hace que la posición sea elegible inmediatamente para su liquidation por parte de terceros.
- Realiza un swap inverso: Intercambia el WETH pedido en préstamo por más wstETH a través de una ruta de alta liquidez. El slippage acumulado compuesto puede erosionar silenciosamente el yield que intentas capturar.
- Redeposita y repite: Suministra el wstETH adicional y vuelve a pedir prestado hasta alcanzar el leverage objetivo. Una vez allí, evita añadir más simplemente porque los incentivos temporales parezcan atractivos.
- Vigila la financiación: Monitorea diariamente la tasa de préstamo variable de WETH y la tasa de utilización. Un solo retiro grande puede disparar las tasas y hacer que el yield del staking sea negativo.
- Deshaz la posición de forma deliberada: Repaga la deuda en tramos y retira la garantía gradualmente. Mantén el factor de salud por encima de 1 durante todo el proceso hasta que la posición esté completamente cerrada.
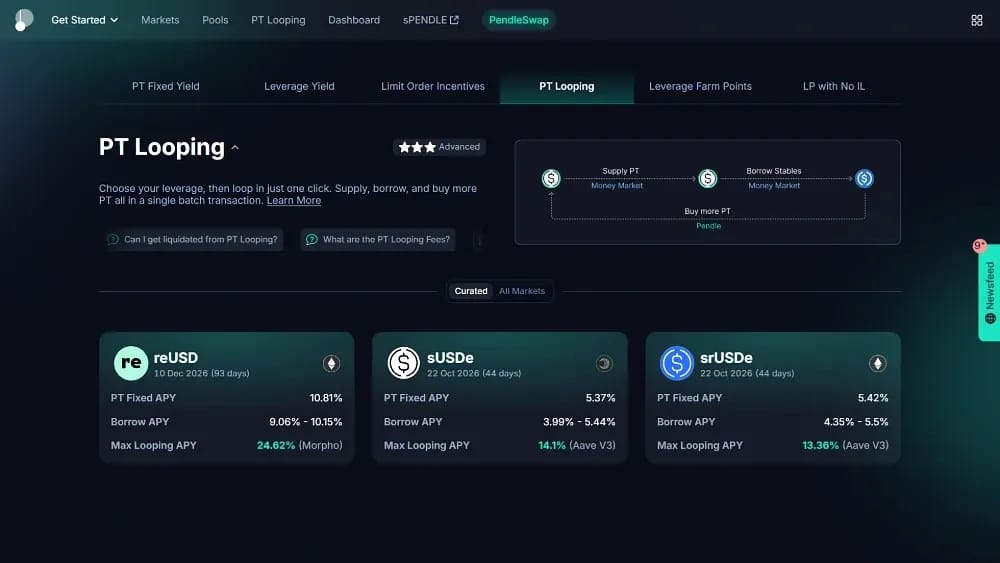
2. Bucles de PT de un solo clic con Pendle en Aave y Morpho
La función de bucles de PT de Pendle convierte automáticamente los tokens principales de rendimiento fijo en posiciones de yield con leverage. Suministra PT como garantía, toma stablecoins en préstamo y luego recicla esos fondos en PT adicional a través de un flujo guiado en plataformas de préstamos compatibles.
El yield fijo con leverage a través de bucles de PT funciona de la siguiente manera:
- Comprende los PT: Los tokens principales cotizan por debajo de su valor nominal y se canjean a la par al vencimiento. Por lo tanto, mantener PT asegura un yield fijo que no depende de las tasas de mercado flotantes.
- Elige un mercado: Selecciona un par compatible como PT-sUSDe frente al USDe de Ethena. Antes de comprometer fondos, compara el yield fijo del PT con la tasa de préstamo de stablecoins actual de la plataforma de préstamos.
- Establece el leverage: Elige un múltiplo de leverage en la interfaz. El sistema dimensiona automáticamente el bucle asistido por flash loan y muestra una vista previa del APY neto estimado después de las tarifas del protocolo y los costos de préstamo.
- Ejecuta de una sola vez: En una sola transacción, la función suministra PT, toma prestada la stablecoin emparejada, realiza un swap a PT adicional y lo redeposita, en lugar de requerir varios ciclos manuales costosos en gas.
- Ten en cuenta el vencimiento: Los PT se acercan a la par a medida que se aproxima la fecha de expiración, por lo que las posiciones con leverage reducen su riesgo gradualmente. Sin embargo, transferir la posición a un nuevo vencimiento restablece tanto el yield como el riesgo.
- Riesgo de descuento: Los precios de los PT pueden caer antes del vencimiento si los yields implícitos aumentan. Eso reduce el valor de la garantía frente a la deuda fija y puede desencadenar una liquidation aunque el token finalmente se canjee a la par.
- Inversión del yield: Septiembre de 2025 demostró el modo de fallo. Los yields de sUSDe cayeron por debajo de los costos de préstamo de las stablecoins, lo que provocó que las posiciones de PT con leverage se desarmaran en una salida mecánica y en cascada.
- Vías de salida: Cierra la posición antes de tiempo a través de la interfaz deshaciendo la deuda y vendiendo los PT, o mantén la posición hasta el vencimiento, canjea al valor nominal completo y paga los préstamos pendientes directamente.
3. Token de bucle inteligente wstETH15x a través de Index Coop y Morpho
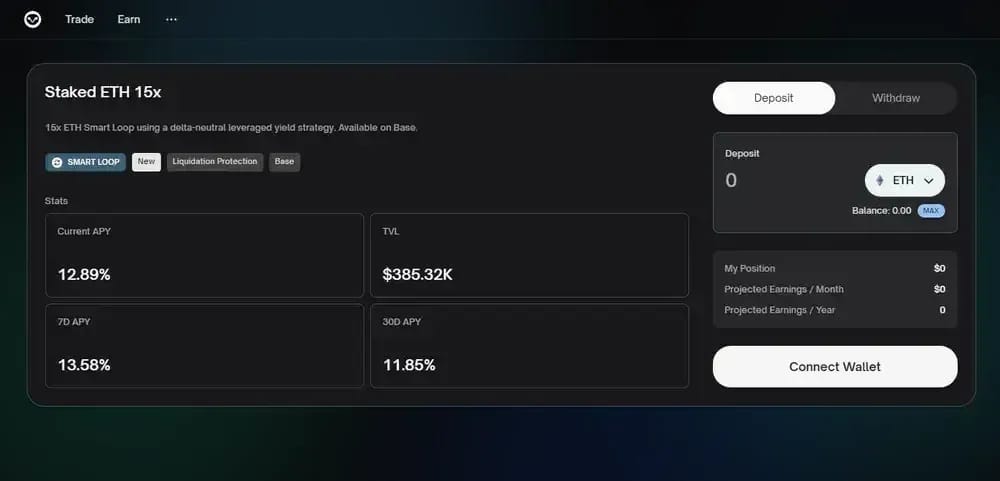
Index Coop empaqueta una estrategia automatizada de bucles de Morpho en un solo ERC-20 llamado wstETH15x. El producto apunta a una exposición a ETH en staking de aproximadamente 15x, mientras que su lógica de reequilibrio gestiona el mantenimiento del leverage para el tenedor.
Staking con leverage sin intervención a través de un token de bucle:
- Conoce el wrapper: wstETH15x representa una posición de Morpho con looping en lugar de wstETH mantenido a la par. Por lo tanto, su precio sigue el rendimiento del staking con leverage, no el del token subyacente uno a uno.
- Entra al producto: Adquiere wstETH, luego acuña o compra wstETH15x a través de la interfaz del producto. El token ya se encuentra completamente apalancado al entrar.
- Motor automatizado: Detrás del wrapper, la estrategia suministra wstETH en Morpho, pide prestado ETH y vuelve a suministrar repetidamente. El rebalanceo continuo mantiene el leverage cerca del objetivo anunciado.
- Parámetros de mercado: Cada mercado de Morpho define el LLTV y la configuración del oráculo para su par. Esos ajustes determinan cuándo la posición envuelta puede quedar bajo presión de liquidation durante movimientos bruscos del mercado.
- Capa de curación: Los curadores de bóvedas establecen límites de asignación y rebalancean entre los mercados subyacentes. Por lo tanto, el riesgo realizado depende en parte de las decisiones de asignación tomadas fuera del propio contrato del token.
- Cúmulo de comisiones: Los tenedores absorben continuamente los intereses de los préstamos junto con las comisiones del producto y de rebalanceo. El APY neto cotizado cambia diariamente con las tasas, los incentivos y las condiciones generales del mercado.
- Sensibilidad amplificada: Un objetivo de 15x magnifica tanto el yield del staking como las caídas. Incluso un rendimiento inferior modesto de wstETH en relación con ETH puede traducirse rápidamente en descensos desproporcionados en el precio del token.
- Mecánica de canje: Quemar wstETH15x deshace la deuda y devuelve el wstETH subyacente. Sin embargo, durante episodios de desapalancamiento volátiles, los canjes pueden procesarse notablemente más lento y a un coste mayor.
¿Cuánto APY se obtiene con el staking looping con leverage?
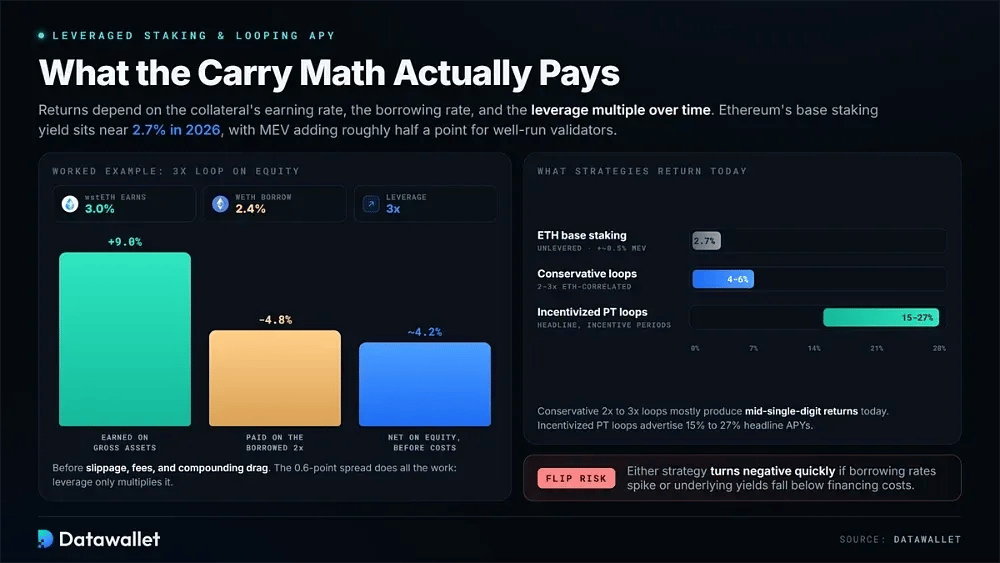
Los rendimientos con looping dependen en última instancia de la tasa de ganancias del colateral, la tasa de los préstamos y el múltiplo de leverage a lo largo del tiempo. El yield base de staking de Ethereum se ha comprimido a aproximadamente el 2,7 % en 2026 a medida que la demanda de validadores aumentó. Para los validadores bien gestionados, el MEV puede añadir aproximadamente otro medio punto.
El diferencial de carry impulsa el resultado. Supongamos que wstETH genera un 3 % en total, mientras que pedir prestado WETH cuesta un 2,4 %. Con un leverage de 3x, la posición genera un 9 % sobre los activos brutos y paga alrededor del 4,8 % sobre la parte prestada, lo que deja aproximadamente un 4,2 % sobre el capital antes del slippage, las comisiones y el lastre del interés compuesto.
Los resultados varían sustancialmente según la estrategia. Los loops conservativos de 2x a 3x correlacionados con ETH producen principalmente rendimientos de un solo dígito medio hoy en día, mientras que los loops de PT incentivados han anunciado APY principales del 15 % al 27 %. Cualquiera de los dos puede volverse negativo rápidamente si las tasas de interés de los préstamos se disparan o si los yields subyacentes caen por debajo de los costes de financiación.
Lecciones de los eventos de estrés de looping de 2025
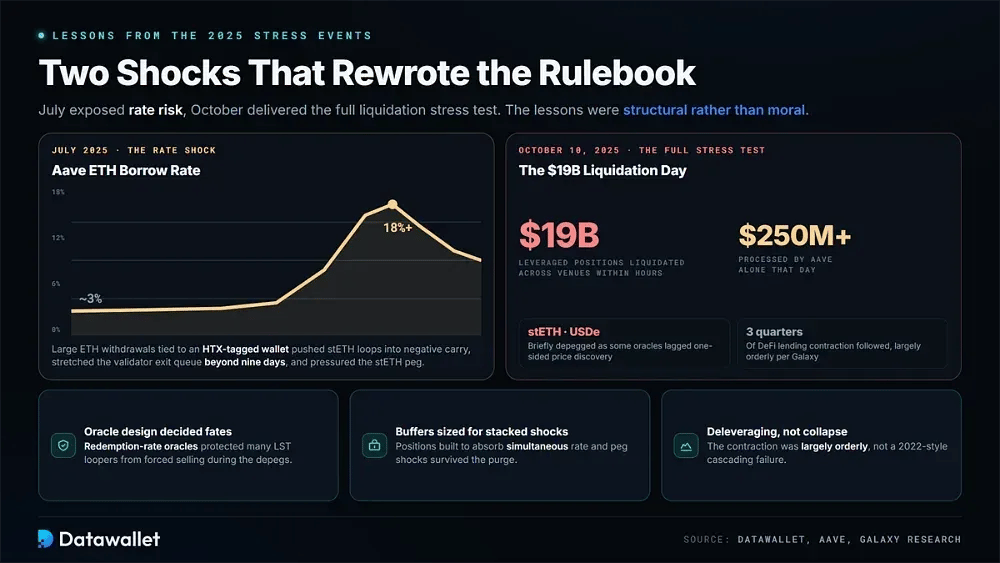
Julio de 2025 expuso el problema del riesgo de tasas. Las grandes retiradas de ETH de Aave vinculadas a una wallet etiquetada de HTX elevaron las tasas de los préstamos de alrededor del 3 % a más del 18 %. El movimiento empujó a los loops de stETH a un carry negativo, extendió la cola de salida de validadores de Ethereum más allá de los nueve días y ejerció una ligera presión a la baja sobre la paridad de stETH.
La prueba de estrés completa llegó el 10 de octubre de 2025. Aproximadamente 19 mil millones de dólares en posiciones apalancadas fueron liquidadas en todas las plataformas en cuestión de horas. Solo Aave procesó más de 250 millones de dólares ese día, mientras que el colateral, incluidos stETH y USDe, perdió brevemente su paridad a medida que algunos oráculos se retrasaban ante el descubrimiento de precios violento y unilateral que ocurría en libros de órdenes poco profundos.
Las lecciones fueron estructurales más que morales. Los oráculos de tasas de canje protegieron a muchos usuarios de loops de LST de la venta forzada, mientras que las posiciones dimensionadas para shocks simultáneos sobrevivieron. Los préstamos en DeFi se contrajeron durante tres trimestres consecutivos en lo que Galaxy Research describe como un desapalancamiento en gran medida ordenado en lugar de un fallo en cascada al estilo de 2022.
Riesgos del staking apalancado y el looping
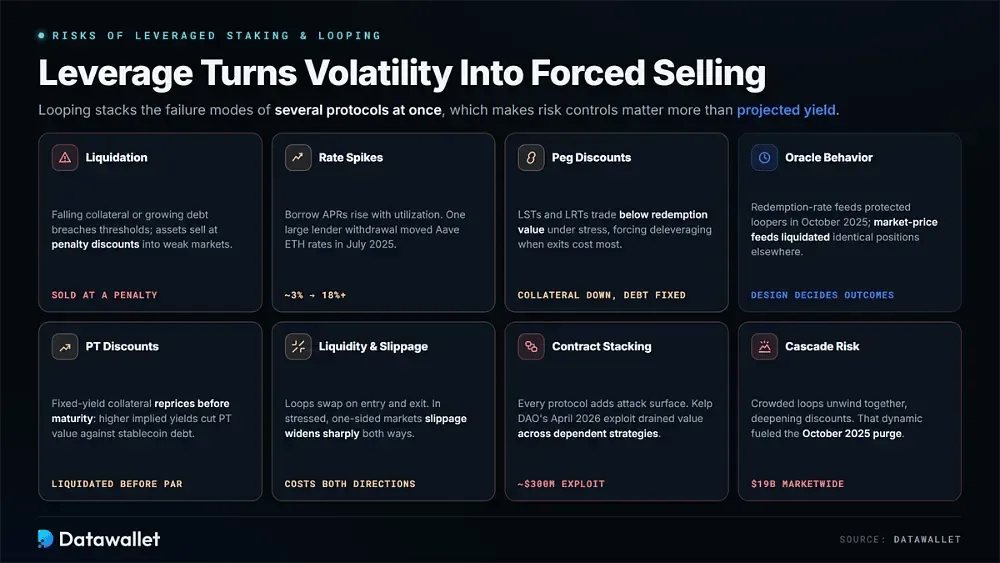
El leverage convierte la volatilidad ordinaria en una posible venta forzada. El looping también combina los modos de fallo de varios protocolos, lo que hace que los controles de riesgo sean más importantes que el yield proyectado.
Valora estos riesgos cuidadosamente antes de escalar cualquier posición con looping:
- Riesgo de liquidation: La disminución del valor del colateral o el crecimiento de la deuda pueden eventualmente superar los umbrales de liquidation. Las liquidaciones venden entonces activos con descuentos por penalización, a menudo cuando los precios de mercado ya se encuentran bajo una presión severa.
- Picos de tasas: Las APR variables de los préstamos aumentan con la utilización. En julio de 2025, la retirada de un gran prestamista elevó las tasas de ETH en Aave de aproximadamente el 3 % a más del 18 %.
- Descuentos de paridad: Los LST y LRT pueden cotizar por debajo del valor de canje durante momentos de estrés. Eso reduce el colateral frente a la deuda fija y puede forzar el desapalancamiento cuando las salidas son más costosas.
- Comportamiento de los oráculos: Los oráculos de tasas de canje protegieron a quienes hacían looping durante la pérdida de paridad de octubre de 2025, mientras que las fuentes de precios de mercado en otros lugares provocaron liquidaciones. Por lo tanto, el diseño de los oráculos puede producir resultados muy diferentes para posiciones por lo demás idénticas.
- Riesgo de descuento de PT: El colateral de yield fijo aún vuelve a cotizar antes del vencimiento. Unos yields implícitos más altos reducen el valor de los PT frente a la deuda en stablecoins y pueden liquidar las posiciones de carry apalancadas.
- Liquidity y slippage: Los loops requieren swaps de entrada y salida. En mercados estresados y unilaterales, el slippage puede ampliarse drásticamente y elevar el costo real en ambas direcciones.
- Contract stacking: Cada protocolo adicional añade otra superficie de ataque. La vulnerabilidad de Kelp DAO de abril de 2026 demostró cómo un único fallo puede drenar el valor del colateral en estrategias dependientes.
- Cascade risk: Los loops masificados suelen desapalancarse al mismo tiempo, lo que profundiza los descuentos y reduce la liquidez en los libros de órdenes. Dicha dinámica ayudó a convertir las liquidation aisladas de octubre de 2025 en una purga de mercado de 19 mil millones de dólares.
Conclusión
El staking con leverage y el looping siguen siendo viables en 2026, pero el rendimiento fácil ha desaparecido. Los yields base se han comprimido, las tasas de interés de los préstamos pueden fluctuar bruscamente y dos eventos de estrés reales demostraron lo rápido que las posiciones recursivas pueden desapalancarse. La infraestructura ha mejorado sustancialmente, aunque unas mejores herramientas hacen que tanto el leverage disciplinado como el indisciplinado sean igual de eficientes.
Trate cada loop como un presupuesto de riesgo antes de observar la cifra de yield. Someta a una prueba de estrés una duplicación de la tasa de préstamo, modele un descuento en la paridad y calcule el precio de salida con una liquidez escasa. El leverage debe limitarse a un nivel en el que los tres eventos puedan ocurrir simultáneamente sin desencadenar una liquidation. El APY que permanezca tras dicha prueba es el que realmente importa.