¿Qué fue la caída de las criptomonedas del 10 de octubre (10/10)?
La caída de las criptomonedas del 10 de octubre fue un desmantelamiento mecánico de posiciones de derivados con leverage. Comenzó un viernes por la tarde y la mayor parte del daño ocurrió en un intervalo de 40 minutos. Ningún exchange quebró y ningún protocolo falló, lo que lo distingue del colapso de FTX y la implosión de Terra cubiertos en nuestro ranking de las mayores caídas de criptomonedas de la historia.
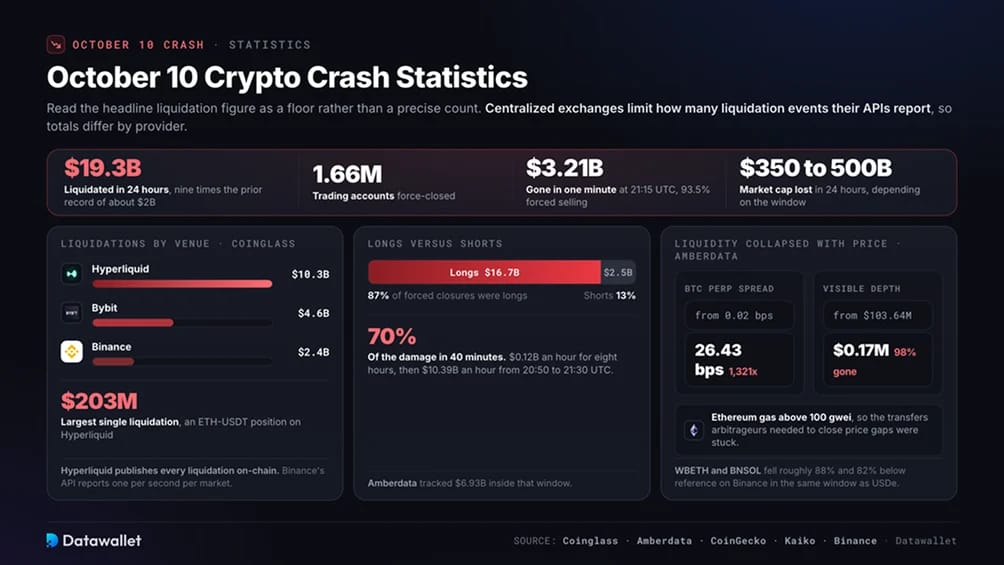
Cuatro días antes, el 6 de octubre, Bitcoin había alcanzado un récord de 126.198 USD. El open interest en perpetual futures, es decir, el valor total de los contratos con leverage aún abiertos, se situaba cerca de los 217 mil millones de dólares. Con las posiciones long acumuladas en máximos recientes, incluso una caída moderada podría empujar a muchas cuentas a superar sus umbrales de liquidation de manera conjunta.
Las altcoins y los tokens de colateral que perdieron sus paridades en una sola plataforma sufrieron las peores consecuencias. Bitcoin cayó alrededor del 14,5 %, mientras que los tokens más pequeños descendieron entre un 40 % y un 70 % intradía. El USDe de Ethena, un dólar sintético que genera yield a partir de posiciones de derivados cubiertas, cotizó brevemente a 0,65 USD en Binance a pesar de mantenerse cerca de 1 USD en todas partes.
Estadísticas de la caída de criptomonedas del 10 de octubre
La cifra principal de liquidation es un suelo, no un recuento preciso. Los exchanges centralizados limitan los eventos de liquidation informados a través de sus API, por lo que los totales varían según el proveedor. Las cifras a continuación se basan en Coinglass, Amberdata, CoinGecko y los informes posteriores de los propios exchanges.
Los números que más importan:
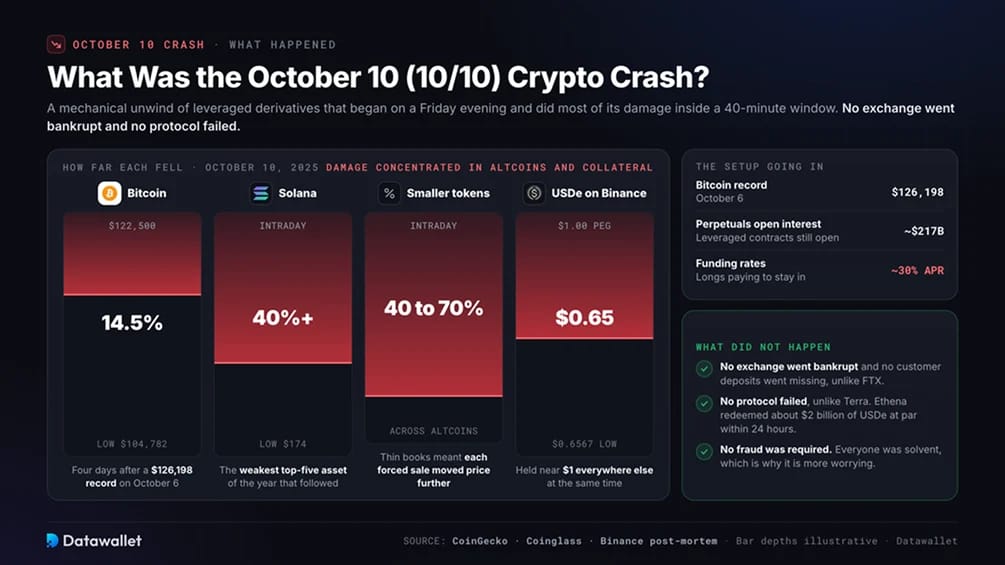
- Nueve veces el récord anterior: Los datos de CoinGlass situaron los cierres forzosos cerca de los 19 300 millones de USD, en comparación con un máximo anterior en un solo día de unos 2000 millones de USD. Las posiciones long representaron el 87 % del total.
- El setenta por ciento del daño en cuarenta minutos: El análisis por minuto de Amberdata muestra que las liquidations se mantuvieron en 0,12 mil millones de USD por hora durante ocho horas antes de dispararse a 10,39 mil millones de USD por hora entre las 20:50 y las 21:30 UTC. A las 21:15 UTC, se esfumaron 3210 millones de USD en 60 segundos, y las ventas forzosas representaron el 93,5 %.
- Hyperliquid registró la mayor proporción informada: Sus 10.300 millones de USD superaron la mitad del total de Coinglass. La forma de reportar explica parte de esa proporción. Cada liquidation en Hyperliquid es visible on-chain, mientras que la API de Binance reporta una liquidation por segundo por mercado, lo que subestima la actividad real en su cifra de 2.400 millones de USD.
- La liquidez colapsó junto con el precio: La profundidad visible en los libros de órdenes rastreados cayó un 98 %, y los spreads perpetuals de BTC se ampliaron 1.321 veces. Por lo tanto, cada venta forzosa movió los precios mucho más de lo que lo habría hecho una hora antes.
- USDe perdió un tercio de su valor en un exchange: Entre las 21:36 y las 22:15 UTC, el dólar sintético cayó a 0,6567 USD en Binance, mientras se mantuvo cerca de 1 USD en otras plataformas. Los tokens de staking empaquetados de Binance, WBETH y BNSOL, cotizaron aproximadamente un 88 % y un 82 % por debajo de sus valores de referencia durante la misma ventana.
- La revalorización no terminó ese fin de semana: Bitcoin alcanzó los 60.062 USD el 6 de febrero, cuando nuestro Fear and Greed Index registró un mínimo histórico de 5. Cayó por debajo de 59.000 USD a finales de junio antes de cotizar cerca de 78.000 USD a principios de septiembre de 2026.
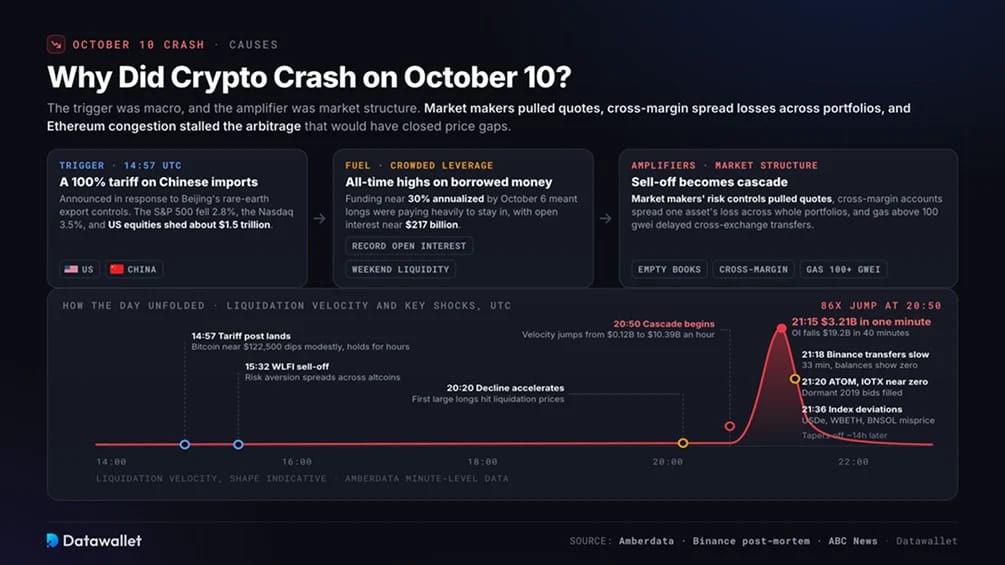
¿Por qué se desplomó el criptomercado el 10 de octubre?
A las 14:57 UTC, el presidente Trump anunció un arancel del 100 % a las importaciones chinas, efectivo a partir del 1 de noviembre, en respuesta a los nuevos controles a la exportación de tierras raras por parte de Pekín. El S&P 500 cayó alrededor de un 2,8 % y el Nasdaq aproximadamente un 3,5 %. Al cierre, las acciones estadounidenses habían perdido cerca de 1,5 billones de USD en valor.
El criptomercado entró en la venta masiva con un fuerte leverage tras pasar la primera semana de octubre en máximos históricos. Para el 6 de octubre, los funding rates habían alcanzado alrededor del 30 % anualizado. Estos pagos periódicos de los longs a los shorts cuando los precios perpetuals superan a los precios spot demostraron lo mucho que los traders estaban pagando para mantener la exposición long. Nuestro funding rates tracker y la página de open interest de Bitcoin mostraron un posicionamiento en niveles récord o cercanos a ellos de cara al fin de semana.
A medida que aumentó la volatilidad, los controles de riesgo automatizados de los market makers retiraron las cotizaciones, dejando casi ninguna orden pendiente cerca del precio actual. Las cuentas de margin cruzado utilizaron un fondo de garantía común para respaldar todas las posiciones abiertas, propagando las pérdidas de activos individuales a carteras enteras.
La congestión de Ethereum agravó el problema. El gas subió por encima de 100 gwei, lo que retrasó las transferencias entre exchanges que los arbitrajistas necesitaban para cerrar las brechas de precios. Una venta masiva impulsada por factores macroeconómicos se había convertido en una cascada de estructura de mercado.
Cómo se desarrolló el día
Los shocks clave, en orden:
- 14:57 UTC: Se publica la noticia del arancel. Bitcoin, que cotiza cerca de 122.500 USD, experimenta una baja moderada y se mantiene durante varias horas.
- 15:32 UTC: Las ventas en el token WLFI propagan la aversión al riesgo entre las altcoins, según la cronología de Amberdata.
- 20:20 UTC: La caída de Bitcoin se acelera a medida que la liquidez del fin de semana disminuye. Las primeras posiciones long grandes alcanzan sus precios de liquidation.
- 20:50 UTC: Comienza la cascada, y la velocidad de liquidation se multiplica por 86 en comparación con la tasa anterior a la cascada.
- 21:15 UTC: Los cierres forzosos alcanzan los 3.210 millones de USD en un solo minuto. En la ventana de 40 minutos, el open interest en el conjunto de datos de Amberdata cae 19.200 millones de USD.
- De 21:18 a 21:51 UTC: El subsistema interno de transferencia de activos de Binance se ralentiza durante 33 minutos. Algunos usuarios ven saldos de cero mientras se liquidan sus posiciones.
- 21:20 UTC: ATOM e IOTX cotizan brevemente cerca de cero en el spot de Binance. Con los libros de órdenes vacíos, se ejecutan órdenes de compra durmientes de 2019.
- 21:31 UTC: Los spreads perpetuals de BTC alcanzan un máximo de 26,43 puntos básicos, frente a los 0,02 habituales.
- De 21:36 a 22:15 UTC: Los precios de índice de Binance para USDe, seguidos por WBETH y BNSOL, se desvían de sus valores de referencia. Las cuentas que utilizan estos tokens como margin se liquidan a precios que no se encuentran en ninguna otra plataforma.
- Durante la madrugada del 11 de octubre: Las ventas forzosas disminuyen unas 14 horas después de haber comenzado. Bitcoin toca fondo cerca de 104.782 USD. En 24 horas, Ethena procesa unos 2.000 millones de USD en reembolsos de USDe a la par.
¿Qué exchanges sufrieron el mayor impacto?
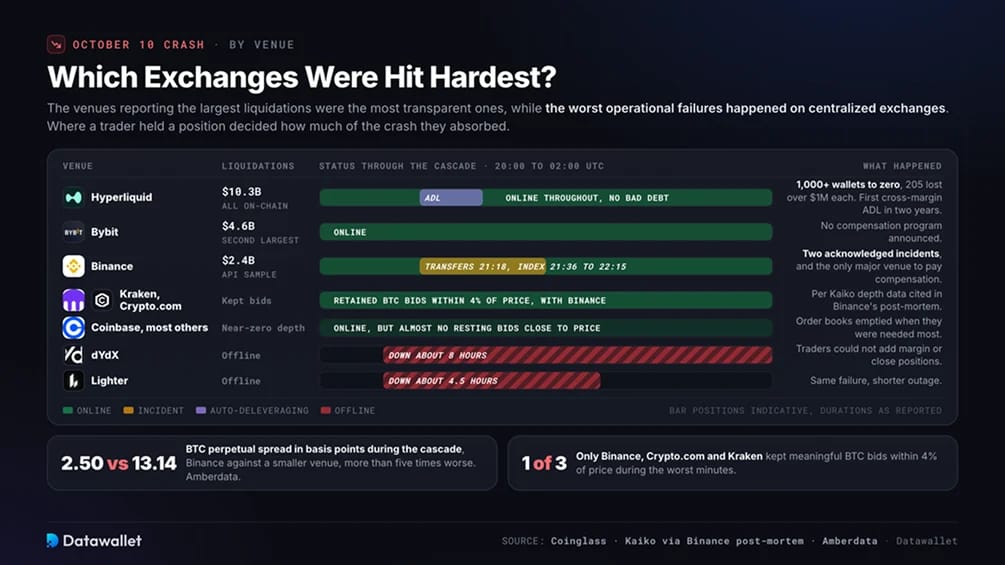
Las plataformas más transparentes informaron las mayores cifras totales de liquidation. Los exchanges centralizados experimentaron las peores fallas operativas.
- Hyperliquid: Coinglass atribuyó 10.300 millones de USD en liquidaciones al exchange de perpetuals on-chain. Más de 1.000 wallets quedaron reducidas a cero y 205 perdieron más de 1 millón de USD cada una. Hyperliquid se mantuvo en línea sin deudas incobrables, aunque activó su primer evento de auto-deleveraging de margin cruzado en más de dos años. Los shorts rentables se cerraron de forma forzosa para cubrir los longs insolventes.
- Bybit: Las liquidaciones totalizaron 4.600 millones de USD, la segunda mayor cantidad informada. Bybit no anunció un programa de compensación.
- Binance: El exchange informó de 2.400 millones de dólares en liquidations y registró el mayor número de fallos documentados. Su propio informe identifica dos incidentes: la desaceleración de transferencias de 33 minutos y la desviación del índice de tres tokens. Binance es la única plataforma importante que ha anunciado una compensación.
- Kraken, Coinbase y Crypto.com: Los datos de profundidad de Kaiko, citados en el informe posterior al incidente de Binance, mostraron que solo Binance, Crypto.com y Kraken mantuvieron pujas de BTC significativas dentro del 4 % del precio vigente durante los peores minutos. Coinbase y la mayoría de las demás plataformas importantes tuvieron una profundidad cercana a cero cerca de ese precio.
- dYdX y Lighter: Ambas plataformas descentralizadas se desconectaron. La caída de dYdX duró unas ocho horas y la de Lighter unas cuatro horas y media, lo que impidió a los operadores añadir margin o cerrar posiciones durante la cascada.
El spread perpetual de BTC en Binance promedió 2,50 puntos básicos durante la cascada, según Amberdata. Una plataforma más pequeña alcanzó los 13,14, más de cinco veces peor. El exchange que utilizaba un operador determinó cuánta parte del desplome absorbió.
Binance, USDe y el debate sobre las culpas
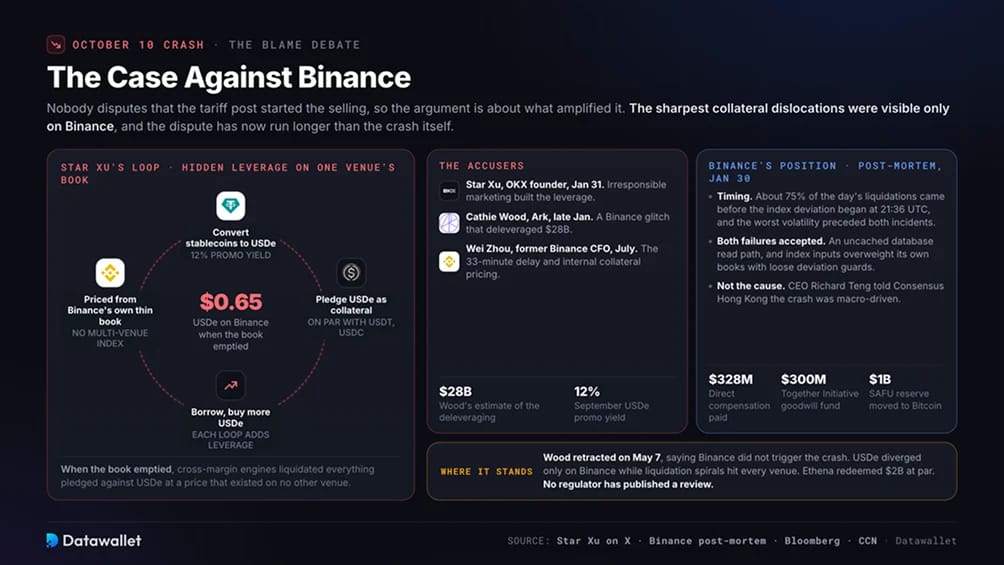
Las alteraciones de garantías más bruscas se produjeron únicamente en Binance, situando al mayor exchange del mundo en el centro de una disputa que ha perdurado más que el desplome. La publicación sobre los aranceles es indiscutible como detonante. El desacuerdo concierne a qué amplificó las ventas.
Los argumentos contra Binance
El 31 de enero, el fundador de OKX, Star Xu, publicó que el 10/10 fue causado por campañas de marketing irresponsables, formulando la acusación más detallada contra Binance. Destacó una promoción de septiembre que ofrecía un yield anual del 12 % sobre USDe mantenido en el exchange. Binance también permitió a los operadores utilizar USDe como margin en igualdad de condiciones con USDT y USDC.
Xu describió a los operadores convirtiendo stablecoins en USDe, pidiendo préstamos respaldados por este y usando después los fondos para comprar más USDe. Repetir el proceso añadió un leverage oculto a un token tasado a partir del propio y escaso libro de órdenes de Binance. Una vez que ese libro se vació, el USDe cayó a 0,65 USD. Los motores de cross-margin liquidaron entonces todo lo prometido como garantía.
Cathie Wood, de Ark Invest, llevó las críticas a un público más amplio a finales de enero al atribuir el desplome a un fallo de software en Binance. Estimó que esto desapalancó el sistema en 28.000 millones de dólares.
En julio, el exdirector financiero de Binance, Wei Zhou, destacó el retraso de procesamiento de 33 minutos y un sistema de margin unificado que valoraba las garantías utilizando cotizaciones internas en lugar de precios de referencia de múltiples plataformas. Xu respaldó el análisis de Zhou, argumentando que reconstruir la confianza perdida lleva años.
La postura de Binance
La cronología constituye la base del análisis posterior de Binance del 30 de enero. Aproximadamente el 75 % de las liquidations del día se produjeron antes de que comenzara la desviación del índice a las 21:36 UTC. El informe también sitúa la ventana de mayor volatilidad, de las 21:10 a las 21:20 UTC, antes de ambos incidentes en la plataforma. La postura de Binance es que la sacudida macroeconómica y el leverage acumulado ya habían causado la mayor parte del daño.
El exchange asumió la responsabilidad de ambos incidentes. Una ruta de lectura de base de datos sin almacenamiento en caché se saturó bajo un tráfico de cinco a diez veces superior al normal, lo que provocó la ralentización de las transferencias. Sus índices de precios otorgaron demasiado peso a los libros de órdenes internos y muy poco a los valores de canje. Los límites de desviación también eran demasiado laxos para un mercado de rápida evolución.
Para el 12 de octubre, Binance había pagado unos 283 millones de dólares a los usuarios afectados durante la ventana de pérdida de paridad. Esa cantidad aumentó posteriormente a 328 millones de dólares. El 14 de octubre, introdujo la Iniciativa Together (Together Initiative), con un programa de buena voluntad de 300 millones de dólares para los usuarios liquidated que quedaban fuera de los criterios de compensación y un fondo de préstamos de bajo interés de 100 millones de dólares para instituciones.
Binance convirtió su reserva de emergencia SAFU de 1.000 millones de dólares, el Fondo de Seguro de Activos para Usuarios (Secure Asset Fund for Users), a Bitcoin a finales de enero. El mes siguiente, el director ejecutivo Richard Teng declaró en el evento Consensus Hong Kong que el desplome estuvo impulsado por factores macroeconómicos y que Binance no fue la causa.
Dónde se sitúa la discusión
Wood, la crítica más destacada, ha invertido su postura desde entonces. El 7 de mayo, aclaró que Binance no desencadenó el desplome, pero mantuvo que se produjo un error de software. Haseeb Qureshi, de Dragonfly, observó que el USDe divergió únicamente en Binance, mientras que las espirales de liquidation afectaron a todas las plataformas, señalando al leverage de todo el mercado en lugar de a un único exchange. El director ejecutivo de Wintermute, Evgeny Gaevoy, calificó de deshonestas tanto la narrativa del fallo técnico como la del único culpable.
Los datos de Ethena respaldan elementos de ambos argumentos. El fundador Guy Young afirmó que la acuñación y el canje continuaron con normalidad, con unos 2.000 millones de dólares canjeados a la par en un plazo de 24 horas. Atribuyó el precio de Binance a un problema de oráculos internos, no a las garantías del token. Su relato coincide con la descripción del fallo ofrecida por Binance y con los críticos que afirman que este problema derivó de las decisiones de diseño de Binance.
Ningún regulador ha publicado una revisión formal. El exfuncionario de la CFTC Salman Banaei ha pedido una investigación inspirada en el informe conjunto de la SEC y la CFTC sobre el desplome repentino de la renta variable de 2010. Protos informó en febrero de que se estaban acumulando demandas y reclamaciones de arbitraje contra Binance. Sin un análisis posterior neutral, la disputa resurgirá cada vez que el mercado se debilite.
Qué cambió tras el 10 de octubre
Los exchanges revisaron principalmente las normas de fijación de precios y de garantías en lugar de imponer restricciones generales al leverage. Los reguladores han favorecido los productos aprobados frente a las prohibiciones.
Los cambios concretos que podemos verificar:
- Binance reconstruyó su metodología de índices: El exchange añadió los precios de canje a las ponderaciones del índice para USDe, WBETH y BNSOL. Introdujo un umbral de precio mínimo para el USDe y protecciones contra desviaciones más estrictas, junto con el compromiso de realizar revisiones más frecuentes de los parámetros de riesgo. Se ampliaron la capacidad de la base de datos y el almacenamiento en caché en la ruta de transferencia que falló.
- Los recortes de garantías y los topes de leverage se endurecieron: La revisión de FTI Consulting descubrió que varias plataformas grandes aumentaron los descuentos sobre garantías frágiles y redujeron el leverage máximo en pares seleccionados. También empezaron a orientar los oráculos clave hacia la fijación de precios en múltiples plataformas. Las entradas de inversores minoristas en productos con leverage se enfriaron durante meses.
- El auto-deleveraging pasó a estar bajo el escrutinio académico: Un estudio de diciembre sobre los datos de ADL on-chain de Hyperliquid contabilizó 34.983 ejecuciones en 19.337 wallets. Estimó que la cola redujo las posiciones en unos 653 millones de dólares más que los déficit materializados. El fundador de Hyperliquid ha afirmado que la investigación sobre fórmulas de ADL refinadas sigue su curso.
- Los reguladores de EE. UU. aprobaron los perpetuals en lugar de prohibirlos: El 29 de mayo, la CFTC aprobó el primer bitcoin perpetual regulado en EE. UU., cotizado por Kalshi, y clasificó los perpetuals como futures. El diseño limita el leverage, incluye controles de volatilidad y permite únicamente margin aislado. Es la respuesta regulatoria más cercana al 10/10 hasta ahora. Nuestra guía sobre perpetuals de Kalshi explica en qué se diferencia el producto de los contratos extraterritoriales.
- La compensación se convirtió en un punto de referencia: El pago de 328 millones de dólares de Binance sigue siendo la mayor indemnización a usuarios en la historia de los exchanges. Ninguna otra plataforma importante anunció un programa comparable por las pérdidas del 10 de octubre.
- La liquidez no se ha recuperado por completo: CoinDesk informó en febrero que los libros de órdenes seguían siendo escasos y fragmentados tras el desplome. Los spreads más amplios fueron culpados por la caída continuada de Bitcoin, mientras que los market makers con balances dañados regresaron lentamente.
Cómo el 10 de octubre reconfiguró el mercado de criptomonedas
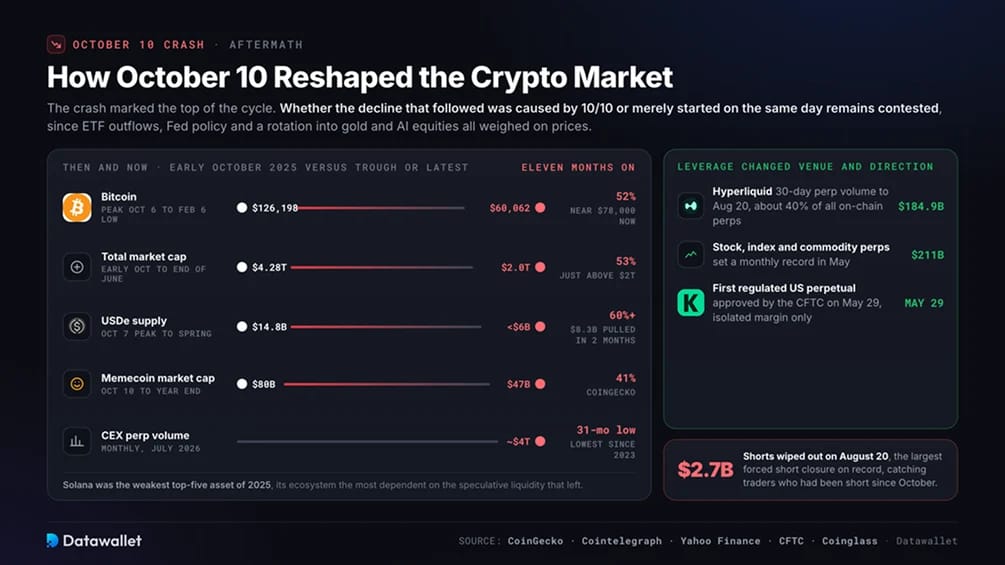
El desplome marcó el techo del ciclo. Bitcoin no ha cotizado por encima de 126 000 USD desde entonces, y la capitalización total del mercado de criptomonedas disminuyó desde unos 4,28 billones de dólares a principios de octubre hasta algo más de 2 billones de dólares a finales de junio. Si el 10/10 provocó dicha caída o simplemente marcó su inicio sigue siendo objeto de disputa. Las salidas de los ETF y la política de la Fed también pesaron sobre los precios durante el año, junto con una amplia rotación hacia el oro y las acciones de AI.
USDe fue la víctima más evidente. La oferta alcanzó un máximo cercano a los 14 800 millones de dólares el 7 de octubre, para luego caer por debajo de los 6 000 millones de dólares en primavera, una disminución de más de la mitad. Los inversores retiraron unos 8300 millones de dólares en los dos meses posteriores al desplome. Ethena ha dirigido desde entonces parte de su estrategia de reservas hacia los préstamos institucionales y los activos del mundo real. Nuestro artículo explicativo sobre cómo funcionan Ethena y USDe abarca la mecánica detrás del yield.
Las altcoins especulativas perdieron liquidez a medida que los traders que la proporcionaban se retiraban. CoinGecko descubrió que la capitalización de mercado de las memecoins cayó desde unos 80 000 millones de dólares el 10 de octubre hasta 47 000 millones de dólares a finales de año. Solana, cuyo ecosistema dependía en mayor medida de dicha actividad, terminó 2025 como el activo de peor rendimiento entre los cinco principales. El volumen mensual de perpetuals en exchanges centralizados cayó a aproximadamente 4 billones de dólares en julio, un mínimo de 31 meses documentado en nuestra página de estadísticas de perpetual futures.
El leverage persistió, pero su plataforma y dirección cambiaron. En los 30 días hasta el 20 de agosto, Hyperliquid gestionó 184 900 millones de dólares en volumen de perpetuals, aproximadamente el 40 % de todos los perpetuals on-chain. Los perpetuals sobre acciones, índices y materias primas habían establecido un récord mensual de 211 000 millones de dólares en mayo.
El repunte del 20 de agosto pilló por sorpresa a los traders que habían mantenido posiciones short desde octubre, liquidando unos 2700 millones de dólares en posiciones short. Fue el mayor cierre forzoso de posiciones short del que se tiene registro. Nuestro rastreador de liquidation en vivo muestra la rapidez con la que puede revertirse el posicionamiento.
Lecciones para traders
Las decisiones de trading específicas, más que el leverage por sí solo, determinaron las pérdidas del 10 de octubre.
Qué habría limitado las pérdidas en ese día:
- Trata el colateral como una posición por derecho propio: Pignorar un dólar sintético generador de yield a la par es una operación sobre su paridad (peg), independientemente de cómo lo presente la interfaz. Asume que cualquier colateral que no sea USDT, USDC o el activo que estás operando sufrirá un descuento. Espera que los yields promocionales desaparezcan bajo presión.
- Averigua cómo tu exchange construye su precio de índice: La dislocación de Binance se produjo porque valoró el colateral a partir del libro de órdenes de otra plataforma. Antes de operar con volumen, comprueba el índice utilizado para valorar el colateral y activar las liquidation. Este debe basarse en múltiples plataformas, incorporar valores de reembolso para activos empaquetados y contar con protecciones contra desviaciones.
- Prefiere el margin aislado para apuestas direccionales: El margin cruzado propaga las pérdidas de un único activo hacia liquidation en toda la cartera. El margin aislado confina el daño a una sola posición, aunque requiere adiciones manuales de margin.
- Lee conjuntamente la financiación y el open interest: Una financiación cercana al 30 % anualizada combinada con un open interest récord señalaba un posicionamiento abarrotado a principios de octubre. Reduce el leverage o cúbrete cuando ambos alcancen extremos, en particular antes de los fines de semana, cuando la profundidad del libro de órdenes disminuye.
- Conserva margin de reserva en la plataforma en la que operas: Con el gas de Ethereum por encima de 100 gwei, el colateral retenido en una wallet no pudo llegar a un exchange a tiempo. Prefinancia los búferes de margin donde mantengas posiciones y mantén cuentas en más de un exchange.
- Comprende el auto-deleveraging antes de que te afecte: Si un fondo de seguro se agota, tu posición short rentable puede cerrarse en contra de tu voluntad. Comprueba el indicador de clasificación de ADL y considera una posición cubierta solo de manera parcial durante una cascada. Nuestro mapa de calor de liquidation de BTC identifica los niveles de liquidation agrupados antes de un movimiento.
- Documenta todo durante la volatilidad: Binance calculó la compensación utilizando registros del sistema y los intentos documentados de actuar. Guarda capturas de pantalla con marca de tiempo y abre tickets de soporte durante el evento para poder respaldar una reclamación posterior.
Conclusión
El 10 de octubre expuso fallos que pueden volver a producirse sin que medie fraude. Los libros de órdenes se vaciaron, Binance tasó el colateral a partir de su propio mercado poco líquido y la congestión de Ethereum retrasó las transferencias necesarias para cerrar las brechas de precios. Eso hace que el evento sea más preocupante que FTX: nadie necesita infringir la ley para que vuelva a suceder.
Binance solucionó sus dos fallos reconocidos y pagó una compensación récord, pero once meses después, no existe ninguna revisión neutral y los directivos rivales todavía discuten sobre la responsabilidad. La respuesta estructural más sólida provino de fuera de los mercados extraterritoriales: la aprobación por parte de la CFTC de perpetuals terrestres con leverage limitado.
Para los traders, el diseño de la plataforma importa tanto como la dirección del mercado. Otro 10/10 depende menos del próximo titular que de cuánto se ha reconstruido el leverage, el colateral que lo respalda y cómo los exchanges tasan dicho colateral.