
Los prediction markets representan una de las categorías con mayor volumen en las criptomonedas. Los datos de CoinGecko sitúan el volumen nocional de todo el sector en el segundo trimestre de 2026 en 113.800 millones de dólares, a medida que los eventos deportivos, los datos macroeconómicos y los hitos de precios operan cada vez más como probabilidades en lugar de posiciones.
Hyperliquid respondió con HIP-4, trasladando los contratos de resultados al motor de emparejamiento que ya se utiliza para perpetuals. Cuatro meses después de su lanzamiento en mainnet, la actualización ha evolucionado desde un único contrato binario de BTC hasta un mercado donde los constructores pueden desplegar sus propios mercados.
Sigue leyendo para conocer cómo funcionan la mecánica, los constructores, las comisiones y los riesgos. 👇
¿Qué es la Propuesta de Mejora de Hyperliquid 4 (HIP-4)?
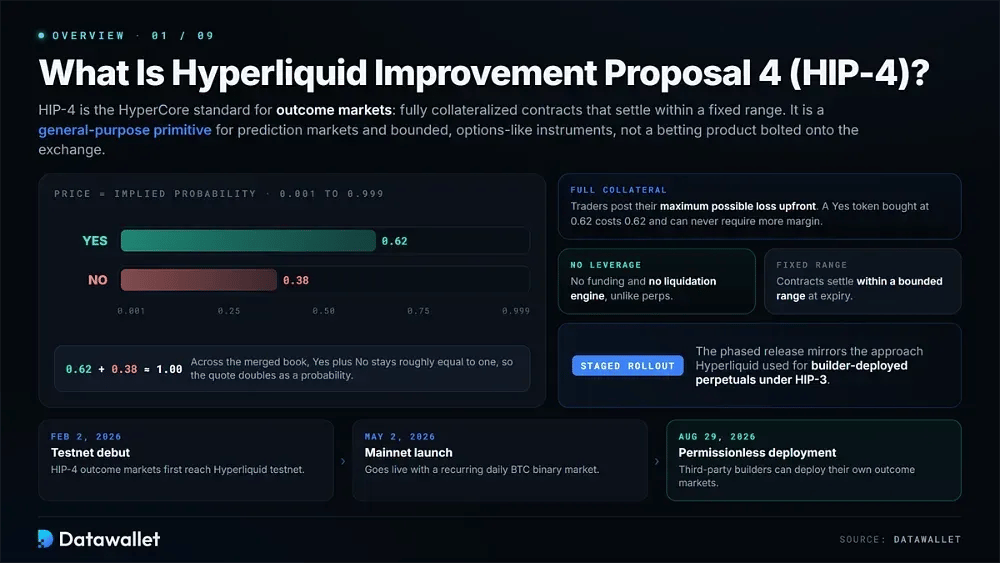
Hyperliquid Improvement Proposal 4 (HIP-4) es el estándar de protocolo para "outcome markets" en HyperCore. La especificación oficial de HIP-4 define los resultados como contratos totalmente colateralizados que se liquidan dentro de un rango fijo. Esto los convierte en un primitivo de propósito general para prediction markets e instrumentos acotados similares a opciones, en lugar de un producto de apuestas independiente añadido al exchange.
Un mercado suele tener lados de Sí y No, cada uno con un precio entre 0,001 y 0,999 para que la cotización también represente una probabilidad implícita. Los traders asumen su pérdida máxima posible por adelantado. Como resultado, los resultados no utilizan leverage ni funding y no requieren ningún motor de liquidation, diferenciándolos notablemente de los mercados perpetual de Hyperliquid.
HIP-4 llegó por primera vez a testnet el 2 de febrero de 2026. La mainnet le siguió el 2 de mayo de 2026 con un contrato binario diario recurrente de BTC, mientras que el despliegue de terceros sin permisos se abrió el 29 de agosto de 2026. El lanzamiento gradual se asemeja al enfoque que Hyperliquid utilizó para los perpetual desplegados por constructores bajo HIP-3.
¿Cómo funciona el HIP-4 de Hyperliquid?
HIP-4 trata cada resultado como un activo nativo de HyperCore con su propio order book. La liquidación, la colateralización y las comisiones se integran en el mismo modelo de cuenta que Hyperliquid ya utiliza para el trading spot y perpetual.
Su mecánica se comprende a través de tres áreas: el contrato de resultados, el sistema de libros combinados que mantiene alineados los precios de Sí y No, y las reglas que rigen la liquidación y las comisiones.
1. Mecánica de los contratos de resultados
Un contrato de resultados es sencillo desde la perspectiva de un trader, aunque varias reglas del protocolo determinan cómo se abren, operan y liquidan las posiciones. Cada usuario de HIP-4 interactúa con estos componentes ya sea directamente o a través de una interfaz de constructor.
Los bloques de construcción principales de un contrato de resultados HIP-4 incluyen:
- Colateral total: Cada posición está respaldada por la cantidad total que podría perder en la liquidación. Por lo tanto, un token de Sí comprado a 0,62 cuesta 0,62 y nunca puede requerir margin adicional.
- Precio de probabilidad: Los precios oscilan entre 0,001 y 0,999 y expresan directamente la probabilidad implícita del mercado. En todo el libro combinado, Sí más No permanece aproximadamente igual a uno.
- Liquidación binaria: Al vencimiento, el protocolo aplica un settleFraction. Los tokens de Sí se convierten a esa fracción del activo cotizado y los tokens de No reciben el resto, típicamente uno y cero.
- Vencimiento fechado: Los resultados se liquidan a una marca de tiempo fija en lugar de ejecutarse de forma perpetua. Esto introduce valor temporal y permite a los traders expresar una opinión sobre cuándo sucederá algo, así como si sucederá.
- Activos nativos: Los lados de Sí y No son activos de HyperCore, no tokens ERC-20 envueltos. Por lo tanto, las herramientas existentes de órdenes, cancelaciones y websocket solo requieren cambios menores de codificación.
- Cuenta compartida: Las posiciones de resultados se encuentran en la misma cuenta que el spot y los perps, lo que permite gestionar las exposiciones relacionadas sin transferir garantías entre plataformas separadas.
- Interpolación del mark: Los mercados basados en precios se liquidan frente a un precio mark de HyperCore interpolado linealmente en torno a la marca de tiempo de liquidación. Esto reduce el impacto de un registro único obsoleto o con picos.
- Activo de cotización: Bajo AQAv2, los mercados de resultados canónicos cotizan en USDC. Los pares originales de USDH se redujeron gradualmente después de que Coinbase se convirtiera en el proveedor oficial de tesorería de Hyperliquid en mayo.
2. Libros de órdenes combinados y preguntas
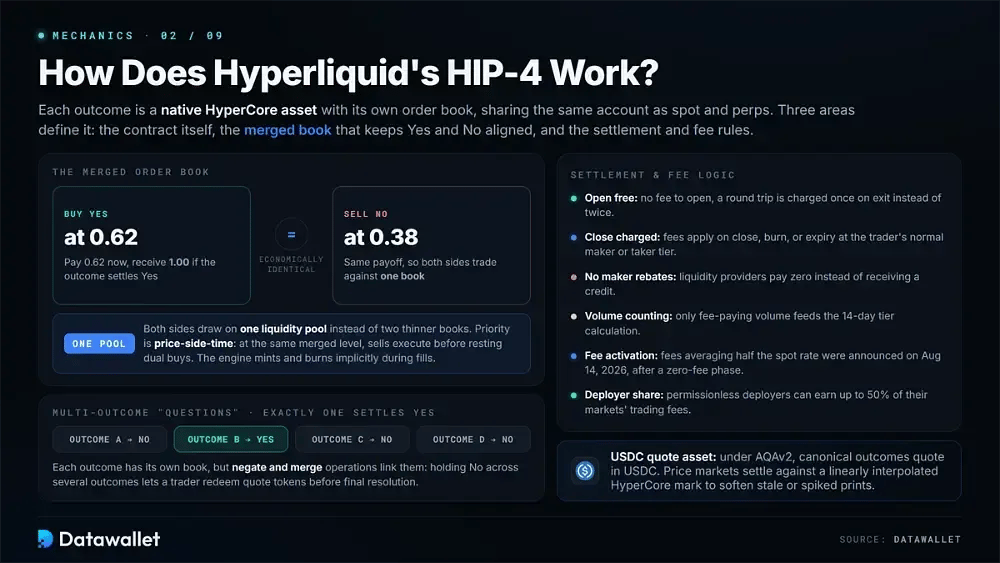
El libro de órdenes combinado de HIP-4 es una de sus opciones de ingeniería más distintivas. Comprar Sí al precio p es económicamente idéntico a vender No a 1 menos p. Por lo tanto, ambos lados pueden recurrir a un liquidity pool en lugar de operar a través de libros separados y con menor liquidez.
Las órdenes siguen la prioridad de «precio-lado-tiempo». Cuando las órdenes descansan al mismo nivel de precio combinado, las órdenes de venta se ejecutan antes que las órdenes de compra duales en espera. Los usuarios avanzados también pueden dividir o fusionar resultados manualmente para moverse entre saldos principales y duales. De lo contrario, el motor de emparejamiento gestiona la acuñación (minting) y la quema (burning) de forma implícita durante las ejecuciones.
Los mercados de múltiples resultados se organizan en «Preguntas». Exactamente un resultado se liquida como Sí, mientras que todos los demás se liquidan como No. Cada resultado tiene un libro separado, pero las operaciones de negación y fusión los conectan. Por lo tanto, un operador que mantenga No en varios resultados dentro de la misma pregunta puede canjear los tokens de cotización antes de la resolución final.
3. Lógica de liquidación y comisiones
HIP-4 no utiliza la misma estructura de comisiones que el spot o los perpetuals. Esas diferencias afectan a los costes de ida y vuelta, a la progresión del nivel VIP y a la economía de la provisión de mercado. La documentación sobre comisiones de Hyperliquid identifica los casos en los que una operación de resultados incurre en un cargo.
Así es como se aplican las comisiones y la liquidación en la práctica:
- Apertura gratuita: Abrir una posición de resultados no conlleva ninguna comisión. Se cobra una ida y vuelta una sola vez al salir en lugar de dos, como es habitual en el trading de perpetuals.
- Cierre con comisión: Se aplica una comisión cuando la posición se cierra, se quema contra el lado opuesto o se liquida al vencimiento. El nivel normal de maker o taker del operador determina la tasa.
- Sin reembolsos: Los reembolsos de maker no se aplican a los resultados. Los proveedores de liquidez que podrían ganar un reembolso en spot pagan cero en lugar de recibir un crédito.
- Cómputo de volumen: Solo el volumen sujeto a comisiones contribuye al cálculo del nivel de 14 días. Por lo tanto, el valor nominal bruto de los resultados acumula historial de nivel de comisiones más lentamente de lo que sugiere el volumen principal.
- Activación de comisiones: Los resultados en mainnet inicialmente operaron sin comisiones durante las pruebas. El 14 de agosto de 2026, Hyperliquid anunció que la siguiente actualización activaría comisiones que promediarían la mitad de la tasa de spot.
- Códigos de constructor: Los constructores pueden adjuntar comisiones a las órdenes de venta enrutadas a través de su código, tal como pueden hacerlo en spot. Esto proporciona a las interfaces (frontends) una fuente de ingresos independiente de las comisiones del protocolo.
- Parte del implementador: Los implementadores de mercados sin permisos pueden recibir hasta el 50 % de las comisiones de trading que generen sus mercados. Las comisiones configurables están planificadas para una actualización posterior.
¿Cuándo se lanzó el HIP-4 en la mainnet de Hyperliquid?
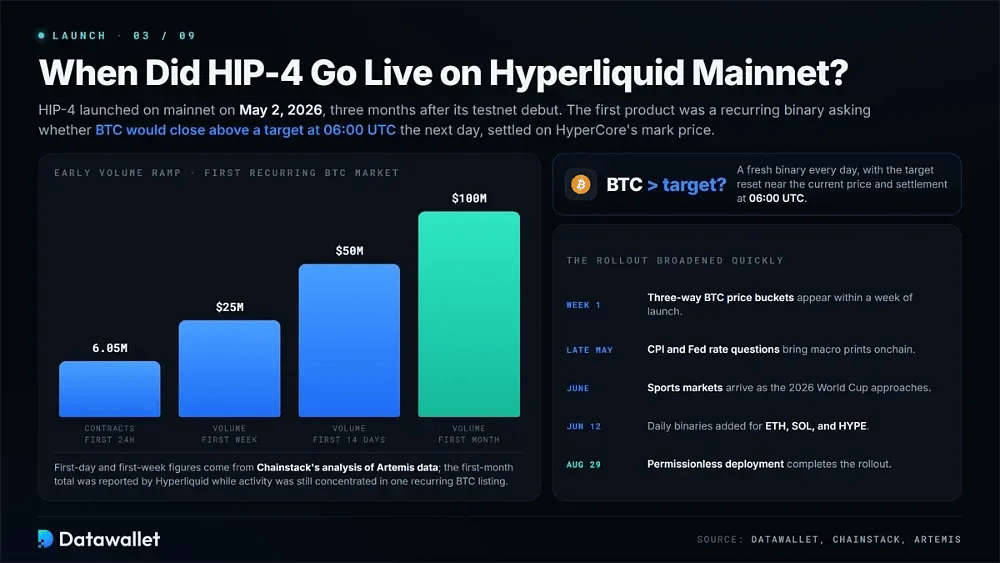
El HIP-4 se lanzó en la mainnet de Hyperliquid el 2 de mayo de 2026, unos tres meses después de su debut en la testnet el 2 de febrero. Su primer producto fue un contrato binario recurrente que preguntaba si BTC cerraría por encima de un precio objetivo a las 06:00 UTC del día siguiente, con la liquidación basada en el precio mark de HyperCore.
El análisis de Chainstack sobre los datos de Artemis descubrió que el mercado inaugural generó 6,05 millones de contratos durante sus primeras 24 horas y aproximadamente 25 millones de dólares en su primera semana. Posteriormente, Hyperliquid informó de alrededor de 100 millones de dólares en volumen de resultados durante el primer mes completo de operaciones en la mainnet.
El despliegue se amplió rápidamente. Los tramos de precios de BTC de tres vías aparecieron en una semana, seguidos de las preguntas sobre el IPC y las tasas de la Fed a finales de mayo. Los mercados deportivos llegaron en junio, y los binarios diarios para ETH, SOL y HYPE se añadieron el 12 de junio. El despliegue sin permisos completó el lanzamiento el 29 de agosto de 2026.
Cómo funciona el despliegue sin permisos de HIP-4
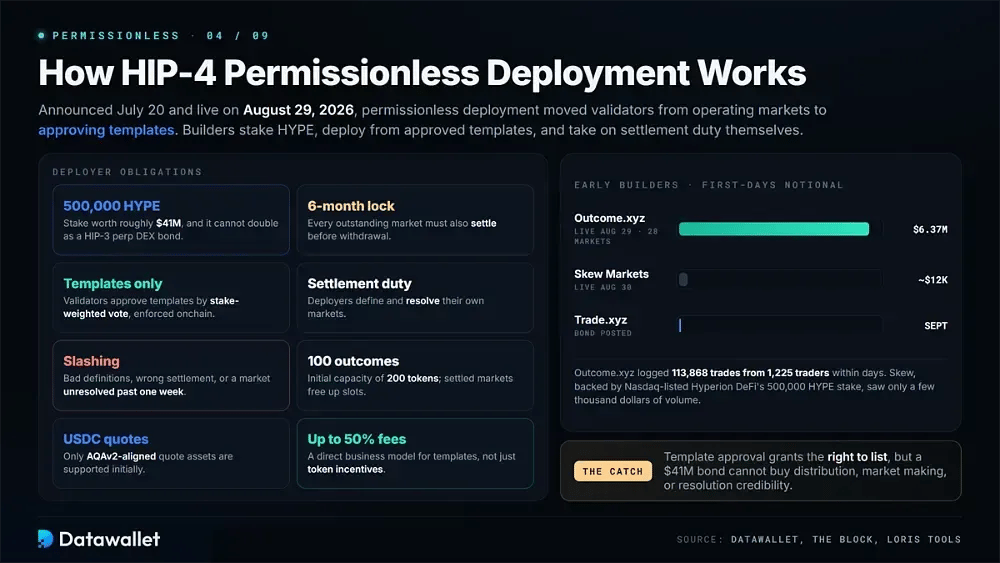
El despliegue sin permisos convirtió al HIP-4 de una función comisariada en infraestructura. Anunciado el 20 de julio de 2026 y activado en la mainnet el 29 de agosto, el sistema hizo que los validadores dejaran de operar mercados individuales y pasaran a aprobar plantillas que los constructores independientes pueden utilizar.
1. Requisitos para el implementador
Hyperliquid adoptó el modelo de seguridad económica ya utilizado por HIP-3 para los perpetuals desplegados por constructores, y luego agregó reglas específicas sobre la capacidad de resultados y los plazos de liquidación. The Block informó sobre los requisitos cuando se anunció la especificación.
Las obligaciones clave para un implementador de HIP-4 son las siguientes:
- Stake de HYPE: Un implementador debe hacer stake de 500.000 HYPE, con un valor aproximado de 41 millones de dólares a los precios recientes. El mismo stake tampoco puede computar para el despliegue de un DEX de perpetuals de HIP-3 existente.
- Bloqueo de seis meses: El stake permanece bloqueado durante al menos seis meses. Cada mercado pendiente también debe liquidarse antes de que se pueda retirar cualquier parte de este.
- Uso de plantillas: Los constructores solo pueden instanciar plantillas aprobadas por los validadores mediante una votación ponderada por stake. Sus especificaciones se almacenan y ejecutan onchain en lugar de off-chain.
- Deber de liquidación: Cada implementador define y resuelve los mercados de acuerdo con los criterios de la plantilla elegida, asumiendo la responsabilidad operativa que antes manejaban los validadores para los mercados canónicos.
- Exposición a slashing: Los validadores pueden aplicar slashing a parte o la totalidad del stake por mercados mal definidos, liquidaciones incorrectas o cualquier mercado que permanezca sin resolver durante más de una semana.
- Capacidad de resultados: Un implementador recibe inicialmente capacidad para 100 resultados, equivalentes a 200 tokens de resultados. Las preguntas de múltiples resultados utilizan más espacios, mientras que los mercados liquidados liberan capacidad.
- Cotizaciones alineadas: Los mercados de resultados sin permisos admiten inicialmente solo activos de cotización alineados con AQAv2, lo que actualmente significa USDC.
- Ingresos por comisiones: Los implementadores pueden ganar hasta el 50 % de las comisiones generadas por sus mercados, lo que crea un modelo de negocio directo para las plantillas en lugar de depender únicamente de los incentivos en tokens.
2. Primeros constructores de HIP-4
Outcome.xyz se convirtió en el primer implementador de HIP-4 sin permisos el 29 de agosto de 2026. Hizo stake de 500.000 HYPE y abrió 28 mercados que cubren toques de precios de criptomonedas, resultados de la política de la Fed e hitos de índices. En pocos días, Loris Tools registró 6,37 millones de dólares en volumen nocional a través de 113.868 operaciones realizadas por 1.225 operadores únicos en dichos mercados.
Skew Markets se desplegó al día siguiente con el apoyo de Hyperion DeFi, cotizada en el NASDAQ, que aporta su stake de 500.000 HYPE. Sus primeras listas, sin embargo, registraron solo unos pocos miles de dólares en volumen. Trade.xyz, el espacio dominante de HIP-3, ha depositado su fianza y se espera que comience el despliegue a principios de septiembre.
La diferencia entre esos dos primeros implementadores pone de relieve el desafío principal para los resultados sin permisos. La aprobación de una plantilla proporciona la capacidad de listar un mercado, pero no genera compromisos de distribución ni de provisión de mercado, ni tampoco establece credibilidad en la resolución. Una fianza de 41 millones de dólares por sí sola no puede proporcionar esas condiciones.
Tipos de mercados del HIP-4 de Hyperliquid
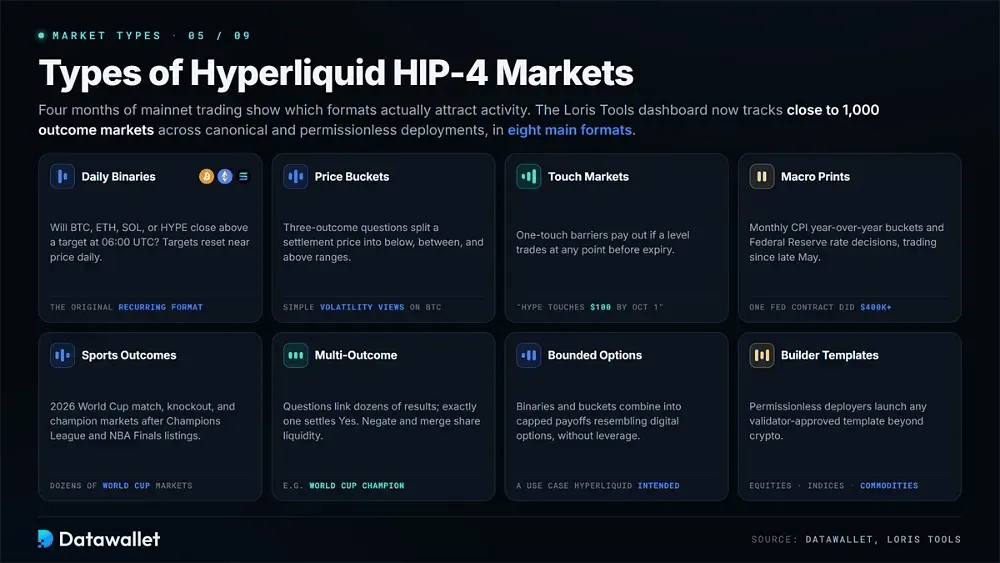
Cuatro meses de trading en mainnet han proporcionado una imagen más clara de qué formatos de HIP-4 atraen actividad. El panel de control de HIP-4 de Loris Tools realiza ahora un seguimiento de cerca de 1.000 mercados de resultados individuales en múltiples categorías.
Los principales tipos de mercados que realmente han tenido actividad incluyen:
- Binarias diarias: El formato recurrente original pregunta si BTC, ETH, SOL o HYPE cerrarán por encima de un objetivo a las 06:00 UTC. El objetivo de cada día se restablece cerca del precio actual.
- Rangos de precios: Las preguntas de tres resultados dividen un precio de liquidación en rangos por debajo, entre y por encima, lo que ofrece una forma relativamente sencilla de expresar perspectivas de volatilidad sobre Bitcoin.
- Mercados de toque: Las plantillas de constructores introdujeron barreras de un solo toque, tales como «HYPE toca los 100 USD antes del 1 de octubre», que pagan si el nivel especificado cotiza en algún momento antes del vencimiento.
- Datos macroeconómicos: Los rangos mensuales interanuales del IPC y las decisiones sobre las tasas de la Reserva Federal han tenido actividad desde finales de mayo. Un solo contrato de política sin cambios generó más de 400.000 dólares en volumen.
- Resultados deportivos: La Copa del Mundo de 2026 produjo decenas de mercados de partidos, rondas eliminatorias y campeones, después de que los validadores ya hubieran seleccionado los listados de ganadores de la Liga de Campeones y las finales de la NBA.
- Preguntas de múltiples resultados: Mercados como la pregunta sobre el campeón de la Copa del Mundo vinculan decenas de resultados posibles, de los cuales exactamente uno se liquida como Sí. Las operaciones de negación y fusión les permiten compartir liquidez.
- De tipo opciones acotadas: Las binarias y los rangos se pueden combinar en pagos con límites máximos que se asemejan a opciones digitales sin leverage, un caso de uso que Hyperliquid pretendía explícitamente que la primitiva admitiera.
- Plantillas de constructores: Los implementadores sin permisos pueden lanzar cualquier plantilla aprobada por los validadores. Los primeros constructores ya enumeran acciones, índices, materias primas y una cobertura deportiva más amplia en sus hojas de ruta públicas.
Estadísticas y tendencias de adopción de HIP-4
HIP-4 sigue siendo pequeño en relación con el sector general de los mercados de predicción, pero sus primeros cuatro meses ofrecen varias referencias útiles sobre su adopción. Las cifras a continuación se basan en los volúmenes reportados por Hyperliquid junto con datos y análisis de Chainstack, Privy y el panel de HIP-4 de Loris Tools.
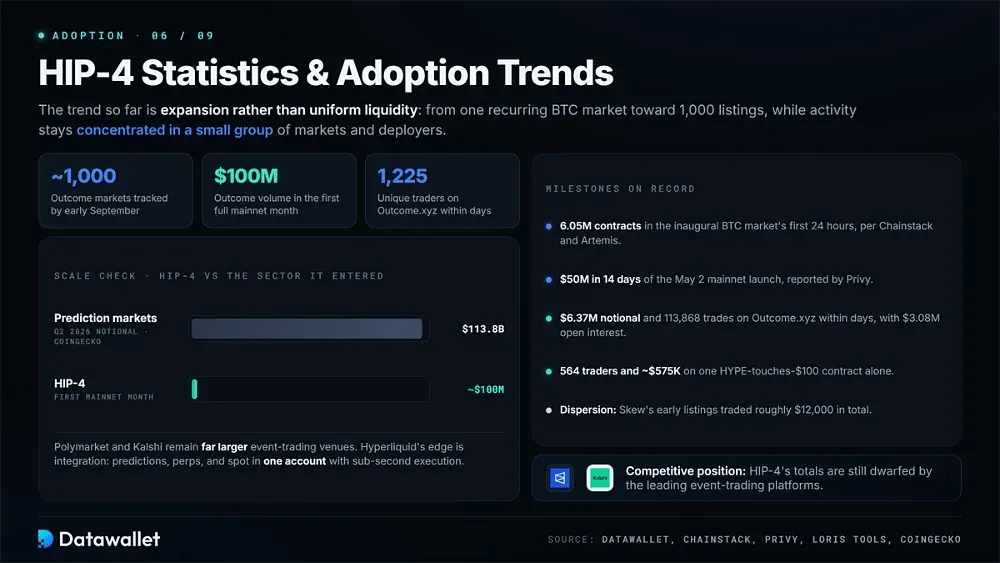
- Escala del sector: Los datos de CoinGecko sitúan el valor nominal del mercado de predicción en 113.800 millones de dólares en el segundo trimestre de 2026, estableciendo el mercado más amplio en el que compite HIP-4.
- Actividad del primer día: El mercado recurrente de BTC inaugural procesó 6,05 millones de contratos durante sus primeras 24 horas, según el análisis de Chainstack de los datos de Artemis.
- Volumen de la primera semana: El mismo mercado generó aproximadamente 25 millones de dólares en su primera semana.
- Hito de dos semanas: Privy informó que HIP-4 superó los 50 millones de dólares en volumen dentro de los 14 días posteriores a su lanzamiento de mainnet el 2 de mayo de 2026.
- Primer mes completo: Hyperliquid informó más tarde alrededor de 100 millones de dólares en volumen de resultados durante el primer mes completo de operación en mainnet, cuando la actividad todavía se concentraba en un solo listado recurrente de BTC y las comisiones eran cero.
- Número de mercados: A principios de septiembre, Loris Tools realizaba un seguimiento de cerca de 1.000 mercados de resultados individuales a través de implementaciones canónicas y sin permisos.
- Adopción de Outcome.xyz: A los pocos días de su lanzamiento, Outcome.xyz generó 6,37 millones de dólares en valor nominal a partir de 113.868 operaciones realizadas por 1.225 operadores únicos. Sus mercados mantuvieron alrededor de 3,08 millones de dólares en open interest al final del día.
- Demanda en un solo mercado: Un contrato de HYPE-toca-$100 atrajo a 564 operadores únicos y aproximadamente 575.000 dólares de valor nominal en pocos días.
- Dispersión de la liquidez: La adopción sigue siendo desigual entre los creadores. Mientras que Outcome.xyz alcanzó millones de dólares en actividad, los primeros listados de Skew negociaron aproximadamente 12.000 dólares en total.
- Posición competitiva: Polymarket y Kalshi siguen siendo plataformas de negociación de eventos mucho más grandes, mientras que las estadísticas de los mercados de predicción en general continúan empequeñeciendo los totales de HIP-4.
La tendencia hasta ahora es de expansión en lugar de liquidez uniforme. HIP-4 comenzó con un mercado recurrente de BTC, luego agregó nuevas clases de activos y formatos de eventos antes de que los creadores sin permisos elevaran el número de resultados disponibles a cerca de 1.000. Sin embargo, la actividad de trading sigue concentrada en un grupo relativamente pequeño de mercados y desarrolladores.
Ventajas y desventajas de HIP-4
HIP-4 expande a Hyperliquid más allá de sus mercados establecidos, pero el trading de resultados introduce diferentes supuestos en torno a las fuentes de resolución, el comportamiento de los desarrolladores y las comisiones. Los operadores deben tener en cuenta esas diferencias en lugar de tratar los resultados como otra forma de contrato perpetual.
Las principales ventajas y desventajas son las siguientes:
Cómo afectó el HIP-4 al token HYPE de Hyperliquid
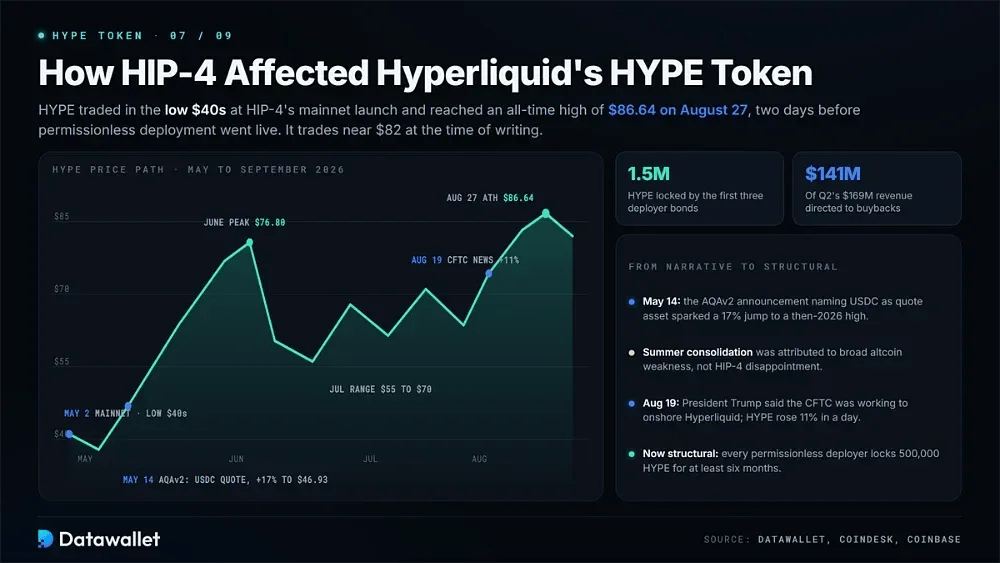
HYPE cotizó en el rango bajo de los 40 USD alrededor del lanzamiento de la mainnet de HIP-4 el 2 de mayo, antes de caer por debajo de los 39 USD a mediados de mayo. El 14 de mayo, el anuncio de AQAv2 identificó a USDC como el futuro activo de cotización para los mercados canónicos de HIP-4. HYPE subió entonces un 17 % hasta los 46,93 USD, su máximo de 2026 en ese momento.
El token siguió subiendo durante junio, marcando un nuevo récord cerca de los 76,80 USD antes de retroceder bruscamente hacia los 52 USD. Durante la mayor parte de julio y principios de agosto, cotizó en un rango aproximado de 55 a 70 USD. Los analistas atribuyeron en gran medida dicha consolidación a la debilidad general de las altcoins y no a la descepción con la adopción de HIP-4.
A finales de agosto se produjo el movimiento más fuerte. La declaración del presidente Trump del 19 de agosto de que la CFTC estaba trabajando para trasladar Hyperliquid a EE. UU. impulsó a HYPE un 11 % en un solo día. El token alcanzó un máximo histórico de 86,64 USD el 27 de agosto, dos días antes del lanzamiento del despliegue sin permisos de HIP-4.
El efecto directo de HIP-4 en el token es ahora estructural en lugar de narrativo. Cada desarrollador sin permisos debe bloquear 500.000 HYPE durante al menos seis meses, y tres desarrolladores ya han comprometido bonos. Por separado, el Fondo de Asistencia destinó 141 millones de USD de los 169 millones de USD de ingresos del segundo trimestre a recompras. HYPE cotiza cerca de los 82 USD en el momento de redactar este artículo.
Hyperliquid HIP-4 frente a HIP-3 frente a HIP-2 frente a HIP-1
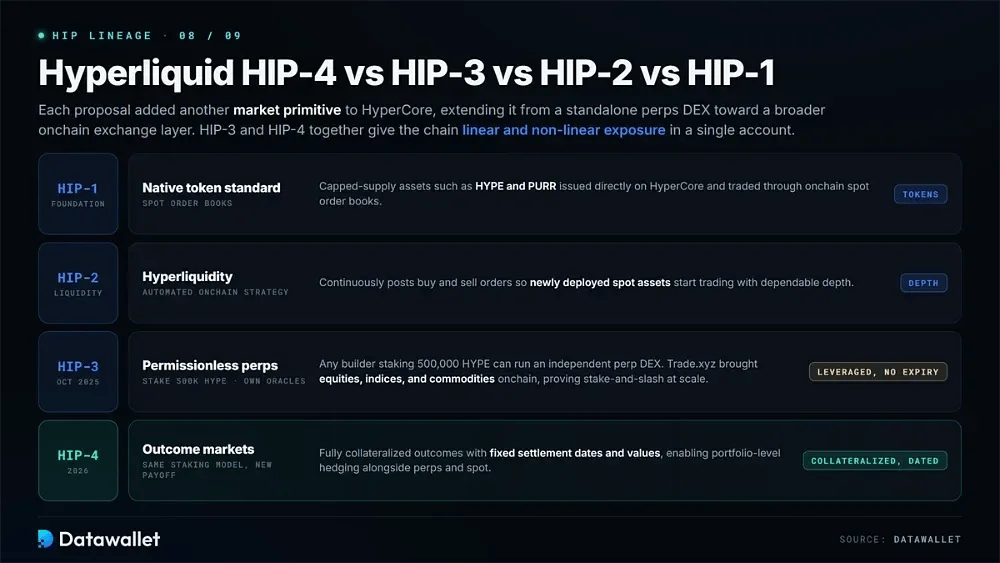
Cada propuesta de mejora de Hyperliquid ha añadido otra primitiva de mercado a HyperCore, extendiendo gradualmente el protocolo más allá de un DEX de perpetuals independiente hacia una capa de exchange Onchain más amplia. Ver las propuestas en secuencia muestra qué partes de HIP-4 proceden de actualizaciones anteriores y qué capacidades son nuevas.
HIP-1 introdujo el estándar de tokens nativo de HyperCore, permitiendo que activos de suministro limitado como HYPE y PURR se emitan directamente y se negocien a través de libros de órdenes spot Onchain. Le siguió HIP-2 con Hyperliquidity, una estrategia automatizada Onchain que publica continuamente órdenes de compra y venta para que los activos spot recién desplegados puedan comenzar a operar con una profundidad fiable.
En octubre de 2025, HIP-3 aportó el despliegue sin permisos a los futures perpetual. Cualquier constructor que hiciera stake de 500.000 HYPE podía operar un DEX de perp independiente con sus propios oráculos, márgenes y configuraciones de comisiones. Constructores como Trade.xyz utilizaron el modelo para llevar acciones, índices y materias primas Onchain, demostrando el marco de stake y slashing a escala.
HIP-4 traslada ese modelo de staking a una estructura de pago diferente. En lugar de contratos con leverage sin fecha de caducidad, ofrece resultados totalmente colateralizados con fechas de liquidación y valores fijos. HIP-3 y HIP-4 proporcionan conjuntamente a HyperCore exposición lineal y no lineal, haciendo posible la cobertura a nivel de cartera dentro de una sola cuenta.
Riesgos de Hyperliquid HIP-4
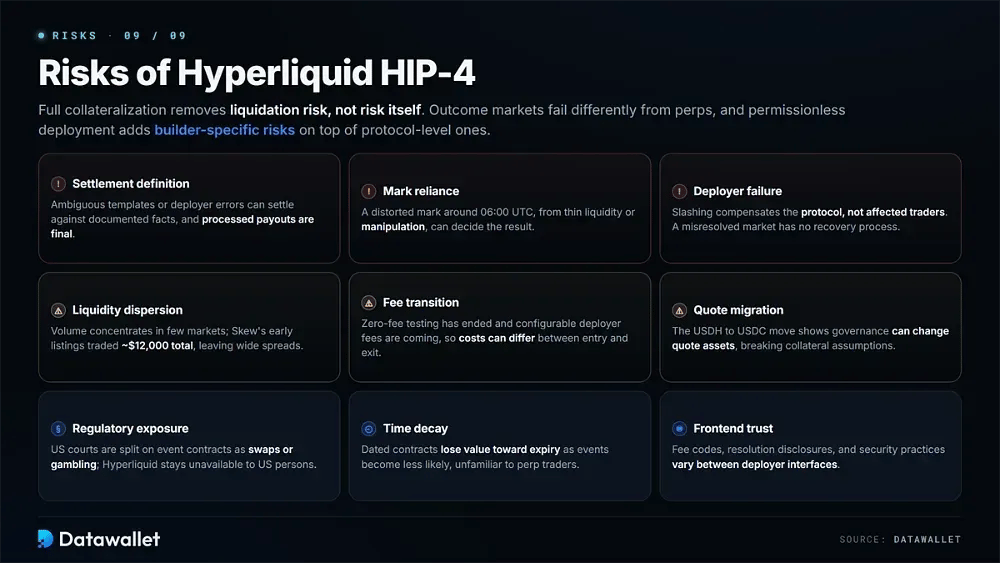
La colateralización completa elimina el riesgo de liquidation, no el riesgo en sí mismo. Los mercados de resultados tienen modos de fallo diferentes a los de los perpetuals, y el despliegue sin permisos añade riesgos específicos de cada constructor además de los existentes a nivel de protocolo.
Considere estos riesgos prácticos antes de operar o desplegar:
- Definición de liquidación: Un mercado depende de su regla de resolución. Las plantillas ambiguas o los errores del desarrollador pueden producir una liquidación que entre en conflicto con los hechos documentados, y los pagos procesados son definitivos.
- Dependencia de marcas: Los mercados de precios se liquidan frente a marcas de HyperCore interpoladas. Un precio de marca distorsionado alrededor de las 06:00 UTC, ya sea causado por una liquidez escasa o por una manipulación deliberada, puede determinar por tanto el resultado.
- Fallo del desarrollador: El slashing penaliza a un desarrollador tras un fallo, pero el stake compensa al protocolo en lugar de a los traders afectados. Un mercado mal resuelto no tiene un proceso de recuperación integrado.
- Dispersión de la liquidez: El volumen se concentra en un número limitado de mercados. Los primeros listados de Skew negociaron aproximadamente 12.000 USD en total, dejando muchas posiciones expuestas a spreads amplios y precios de salida poco fiables.
- Transición de comisiones: La fase inicial de pruebas con Zero-Fee ha finalizado, mientras que las comisiones configurables de los desarrolladores aún están por llegar. Por lo tanto, los costos efectivos de trading pueden diferir entre la entrada y la salida.
- Migración de cotización: El paso de USDH a USDC demuestra que la gobernanza puede cambiar los activos de cotización. Dichos cambios afectan a las suposiciones de colateral del desarrollador y a las herramientas que permanecen denominadas en USDH.
- Exposición regulatoria: Los tribunales de EE. UU. están divididos sobre si los contratos de eventos deben tratarse como swaps o apuestas. Hyperliquid también sigue no disponible para personas de EE. UU. a pesar de las conversaciones en curso sobre el traslado a tierra estadounidense por parte de la CFTC.
- Decadencia temporal: Los contratos con fecha pueden perder valor a medida que se acercan a su vencimiento cuando el evento subyacente se vuelve menos probable, una dinámica que puede resultar desconocida para los traders acostumbrados a los futures perpetual sin fecha de caducidad.
- Confianza en la interfaz: La mayoría de los usuarios acceden a los mercados de constructores a través de interfaces de terceros. Los códigos de comisiones, las divulgaciones de resolución y las prácticas de seguridad pueden variar significativamente entre los desarrolladores.
Conclusión
HIP-4 ha pasado de la propuesta a la producción rápidamente para los estándares de Hyperliquid. En cuatro meses, lanzó un binario de BTC recurrente, se expandió a categorías, preguntas macroeconómicas y deportes, cambió su activo de cotización a USDC, activó comisiones y abrió el despliegue a desarrolladores preparados para depositar una fianza de 41 millones de USD.
Para los traders, el beneficio práctico es la consolidación. Un perpetual direccional, una cobertura en torno a un anuncio macroeconómico y una posición en un partido de fútbol pueden coexistir en una sola cuenta, mientras que los tramos de resultados permanecen fuera del motor de liquidation. La regla de resolución debe tratarse como el producto, no como la interfaz.
Para HYPE, HIP-4 crea un segundo sumidero de staking junto con HIP-3 y conecta la demanda de los desarrolladores directamente con el bloqueo de tokens. Si los resultados logran convertirse en una parte significativa del volumen de Hyperliquid depende ahora de los desarrolladores, así como de cómo los reguladores de EE. UU. y la Clarity Act resuelvan en última instancia la cuestión de los mercados de predicción.