Qu'est-ce que le GENIUS Act ?
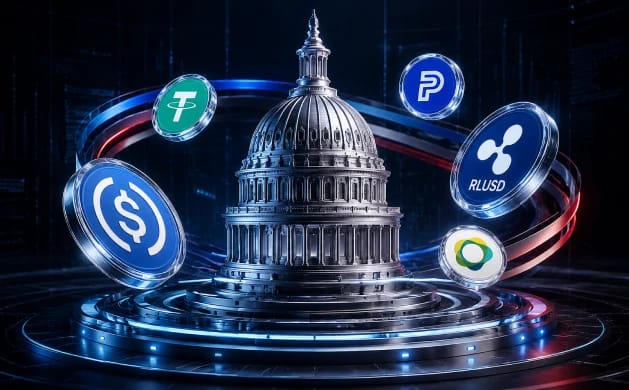
Le Guiding and Establishing National Innovation for U.S. Stablecoins Act, plus connu sous le nom de GENIUS Act, établit qui peut émettre un stablecoin en dollars aux États-Unis, quels actifs doivent le garantir et comment les détenteurs sont protégés. Auparavant, les émetteurs pouvaient opérer comme sociétés fiduciaires new-yorkaises, entités offshore dotées de licences salvadoriennes ou protocoles DeFi anonymes, et pourtant leurs jetons s'échangeaient sur les mêmes plateformes d'échange.
Un « stablecoin de paiement » est défini comme un actif numérique conçu pour le paiement ou le règlement, que l'émetteur s'engage à rembourser pour un montant fixe d'argent. La définition exclut les dépôts bancaires, les monnaies nationales et les valeurs mobilières. Par conséquent, les dépôts tokenisés que les banques développent actuellement ne relèvent pas du régime.
Les stablecoins de paiement sont également exclus du droit fédéral des valeurs mobilières et des matières premières. Cette disposition a mis fin à des années de désaccord entre la SEC et la CFTC sur la question de savoir si un jeton en dollars constituait un contrat d'investissement. Les banques et les sociétés de paiement ont commencé à développer des produits en stablecoins en quelques mois.
Calendrier du GENIUS Act
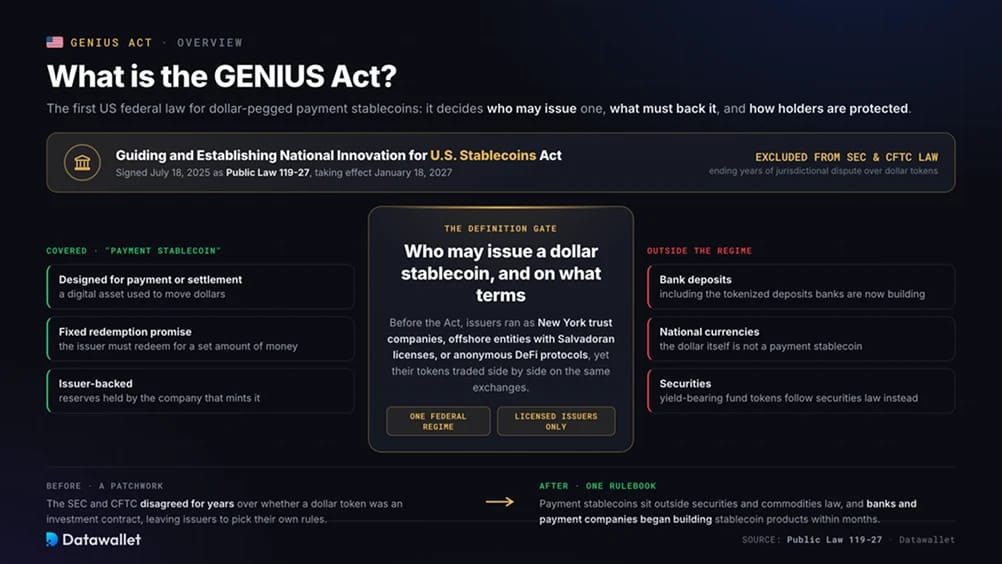
Le Congrès a adopté le projet de loi en moins de trois mois. La mise en œuvre a progressé plus lentement, le dossier législatif s'étendant désormais à un calendrier de réglementation qui court jusqu'en 2028 :
- Adoption par le Sénat (17 juin 2025) : le Sénat a approuvé le projet de loi par 68 voix contre 30 avec un soutien bipartisan.
- Adoption par la Chambre et signature (17 et 18 juillet 2025) : la Chambre a adopté le texte du Sénat par 308 voix contre 122, et le président l'a signé le lendemain.
- Avis préalable du Trésor (septembre 2025) : le Trésor a ouvert une consultation de 58 questions portant sur les ports sûrs, les émetteurs étrangers et la finance illicite.
- Premières licences (décembre 2025) : l'Office of the Comptroller of the Currency (OCC) a accordé des licences conditionnelles de banque fiduciaire nationale à Circle, Paxos, Ripple, BitGo et Fidelity Digital Assets.
- Lancement d'USAT (27 janvier 2026) : Tether a lancé un jeton américain distinct via Anchorage Digital Bank au lieu de placer l'USDT sous le régime américain.
- Proposition de l'OCC (25 février 2026) : l'avis de 376 pages traitait des licences, des réserves, du capital et de l'interdiction du rendement. Il est devenu le modèle de toutes les autres agences.
- Propositions de la FDIC, de la NCUA, de FinCEN et de l'OFAC (avril 2026) : les agences ont proposé des règles prudentielles pour les filiales de banques et le premier programme obligatoire de conformité aux sanctions pour toute catégorie de personne américaine.
- Examen du CLARITY Act (14 mai 2026) : la commission bancaire du Sénat a fait avancer le projet de loi sur la structure de marché par 15 voix contre 9, après un compromis sur les récompenses liées aux stablecoins.
- Approbation finale de Circle (10 juillet 2026) : Circle National Trust a reçu l'approbation complète pour ouvrir.
- Échéance réglementaire manquée (18 juillet 2026) : le délai légal d'un an est arrivé à son terme sans règles définitives ni proposition de la Réserve fédérale.
- Proposition du Trésor, section 3 (17 août 2026) : le Trésor a défini ce qui constitue l'émission ou la vente d'un stablecoin « aux États-Unis », avec des commentaires attendus avant le 19 octobre.
- Date d'entrée en vigueur (18 janvier 2027) : émettre un stablecoin de paiement sans licence devient illégal et passible de sanctions pénales.
- Échéance pour les plateformes d'échange (18 juillet 2028) : les plateformes d'échange et les wallets ne pourront plus proposer aux résidents américains de stablecoin qui n'a pas été créé par un émetteur agréé.
Principales règles du GENIUS Act
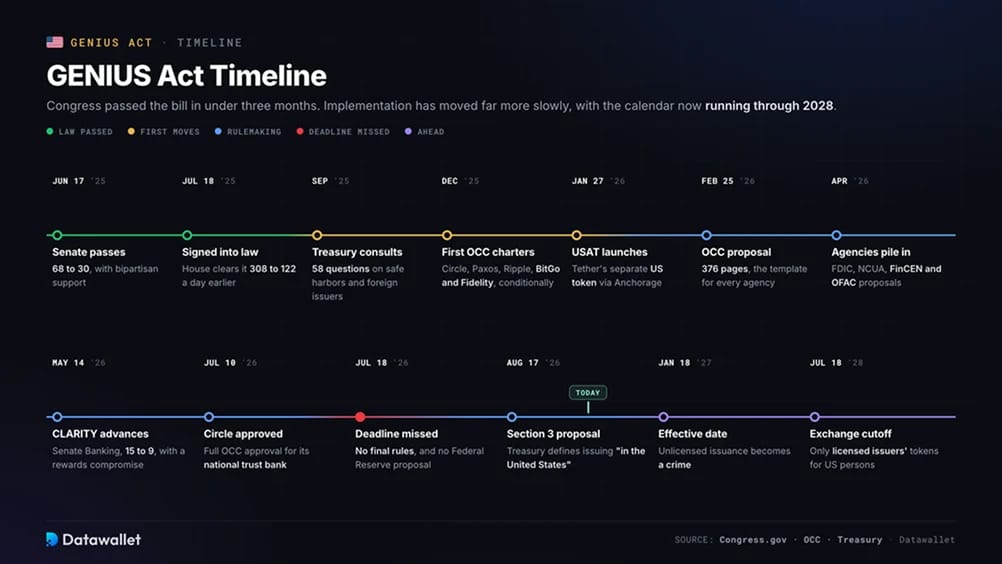
Les exigences suivantes s'appliquent à tous les émetteurs, y compris les filiales de banques, les établissements non bancaires agréés par l'OCC et les sociétés agréées au niveau des États.
1. Trois voies pour devenir émetteur autorisé
Seul un « émetteur autorisé de stablecoin de paiement » peut émettre un jeton en dollars pour des clients américains. Les filiales de banques ou de coopératives de crédit assurées déposent leur demande auprès de leur régulateur fédéral existant. Les non-banques s'adressent à l'OCC pour obtenir une licence fédérale, la voie que suivent Circle, Paxos et Anchorage via des agréments de banque fiduciaire nationale. Une entreprise peut aussi recourir à un régime d'État que le Trésor a certifié comme substantiellement similaire au cadre fédéral.
La voie étatique est réservée aux émetteurs dont l'encours ne dépasse pas 10 milliards de dollars. Dès qu'un émetteur franchit ce seuil, il doit passer sous la supervision de l'OCC dans un délai de 360 jours ou cesser toute nouvelle émission nette. Le Trésor a publié en avril ses principes de certification des régimes étatiques.
2. Réserves un pour un en actifs nommés
Les réserves autorisées comprennent la monnaie américaine, les dépôts bancaires assurés, les bons du Trésor arrivant à échéance dans 93 jours, les pensions livrées au jour le jour garanties par des titres du Trésor et les fonds monétaires publics. L'or, le Bitcoin, les billets de trésorerie d'entreprise et les prêts ne sont pas éligibles.
Les émetteurs ne peuvent ni mettre en gage ni prêter les réserves, ni les mélanger avec les actifs de l'entreprise. La composition des réserves doit être publiée chaque mois et examinée par un cabinet comptable agréé. Le PDG et le directeur financier doivent certifier chaque rapport sous peine de sanctions pénales.
3. Aucun intérêt ni rendement pour les détenteurs
Les émetteurs ne peuvent pas verser aux détenteurs « aucune forme d’intérêt ou de rendement » uniquement pour la détention d’un jeton. Le Congrès entendait que les stablecoins fonctionnent comme des instruments de paiement, et non comme des comptes d’épargne non assurés concurrençant les dépôts bancaires. Cette restriction est devenue la disposition la plus contestée de la loi et est examinée ci-dessous.
4. Les détenteurs passent en premier en cas de faillite
Lorsqu'un émetteur fait défaut, les détenteurs de jetons ont un droit prioritaire sur les réserves ségréguées, qui restent en dehors de la masse de la faillite. Les tribunaux doivent commencer les distributions dans un délai de 14 jours. Après Terra et FTX, il s'agit de la plus importante amélioration de la loi en matière de protection des détenteurs.
5. Obligations de conformité de niveau bancaire
Le Bank Secrecy Act classe les émetteurs autorisés parmi les institutions financières. Selon la proposition de FinCEN et de l'OFAC, ils doivent mettre en place un programme de lutte contre le blanchiment d'argent (AML) fondé sur les risques, identifier leurs clients, signaler les activités suspectes et nommer un responsable de la conformité basé aux États-Unis.
Pour la première fois, une catégorie d'entreprises américaines serait également soumise à un programme de conformité aux sanctions imposé par la loi. Les émetteurs doivent être en mesure de geler, de saisir ou de détruire des jetons en réponse à une décision légale.
Où en est la mise en œuvre du GENIUS Act
L'échéance du 18 juillet 2026 est passée avec des propositions de toutes les agences, sauf la Réserve fédérale, mais sans règles définitives. Comme la loi entre en vigueur à la plus proche des deux dates entre le 18 janvier 2027 et 120 jours après la finalisation des règles, le retard a repoussé la mise en œuvre à sa limite extrême. La situation à la fin août est la suivante :
La proposition de l'OCC est la plus déterminante, car la FDIC et la NCUA ont fondé leurs dispositifs sur celle-ci. Les nouveaux émetteurs devraient maintenir au moins 5 millions de dollars de capital pendant trois ans, ainsi que suffisamment d'actifs liquides pour couvrir 12 mois de charges d'exploitation. Ils devraient aussi diversifier leurs réserves selon l'une des deux approches encore à l'étude.
Plus de 200 questions restent ouvertes. La règle finale pourrait donc modifier les exigences de fonds propres, les plafonds de concentration des réserves et la définition d'un tiers lié.
Selon la proposition du Trésor d'août, un jeton est « émis » lorsqu'il est transféré pour la première fois à un tiers. La sollicitation et la publicité visant des personnes américaines comptent comme une « offre ». Les plateformes d'échange peuvent se fier à l'engagement d'un émetteur étranger de se conformer aux ordres légaux, mais seulement après avoir mené une diligence raisonnable appropriée. Les transferts entre particuliers ou entre les comptes d'une même personne sont exemptés.
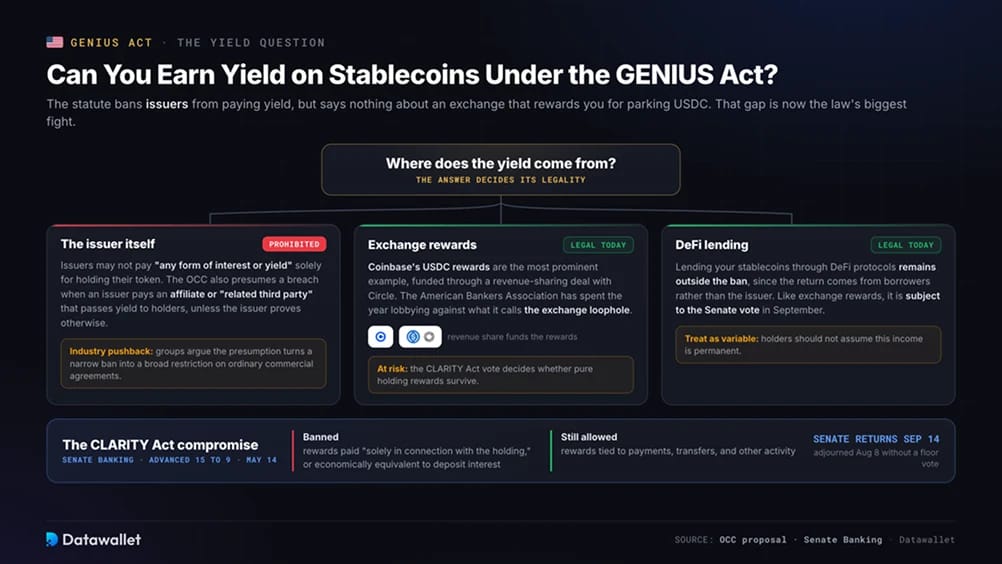
Peut-on obtenir du rendement sur les stablecoins en vertu du GENIUS Act ?
La loi interdit aux émetteurs de verser un rendement, mais elle ne traite pas le cas d'une plateforme d'échange qui détient les USDC d'un client et le récompense pour qu'il les y laisse. Les récompenses USDC de Coinbase en sont l'exemple le plus visible. Les paiements sont financés par un accord de partage des revenus avec Circle, ce qui a poussé l'American Bankers Association à faire pression toute l'année contre ce qu'elle appelle la faille des plateformes d'échange.
La proposition de l'OCC de février présume qu'un émetteur enfreint l'interdiction lorsqu'il paie une société affiliée ou un « tiers apparenté » qui verse ensuite des sommes aux détenteurs, sauf si l'émetteur prouve le contraire. Cette définition inclut les sociétés qui versent un rendement pour le compte d'un émetteur et les partenaires pour lesquels l'émetteur crée des jetons de marque.
Les groupes sectoriels ont soutenu que la proposition transforme une interdiction étroite en une restriction large visant les accords commerciaux ordinaires. L'OCC s'est également réservé le droit d'examiner individuellement d'autres arrangements.
Le Congrès tente de résoudre la question par le CLARITY Act. Le texte de la commission bancaire du Sénat publié en mai interdit les récompenses versées « uniquement en lien avec la détention » d'un stablecoin ou sous une forme « économiquement ou fonctionnellement équivalente » aux intérêts d'un dépôt. Les récompenses liées aux paiements, aux transferts et à d'autres activités resteraient autorisées.
Le comité a adopté ce compromis par 15 voix contre 9 le 14 mai. Les associations professionnelles bancaires ont ensuite demandé au président Scott et à la première membre de l'opposition Warren de durcir le texte, estimant que les soldes porteurs de rendement hors des banques réduiraient les dépôts et limiteraient le prêt.
Le Sénat s'est ajourné le 8 août sans tenir de vote en séance plénière et reprendra le 14 septembre. Le texte final déterminera si les détenteurs américains pourront gagner quoi que ce soit sur des dollars inactifs. D'ici là, les produits de rendement des plateformes d'échange et le prêt DeFi restent légaux. Notre guide sur les taux d'intérêt des stablecoins suit la situation actuelle de ces produits.
Comment le marché a réagi
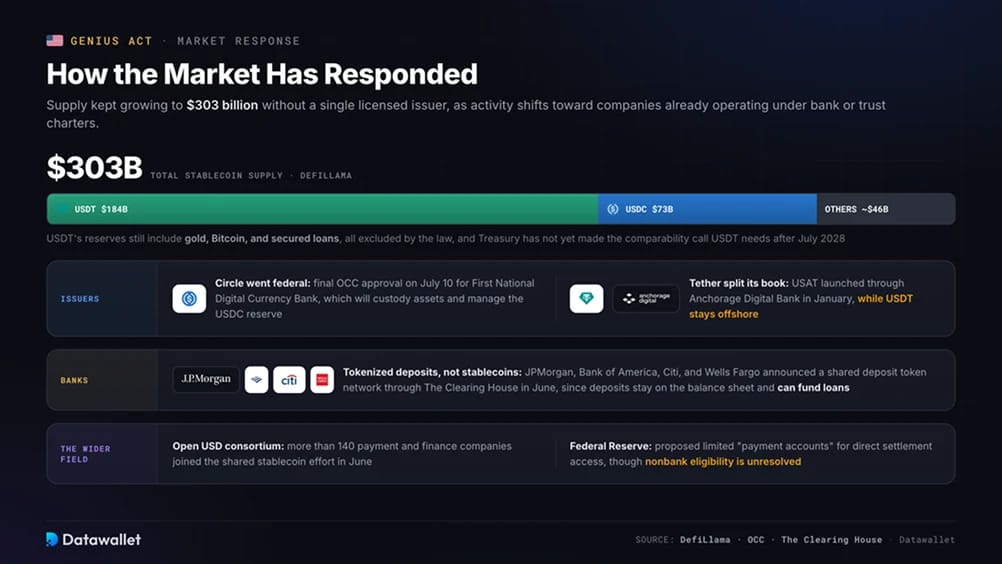
L'offre de stablecoins avoisine 303 milliards de dollars, selon DefiLlama. L'USDT représente environ 184 milliards de dollars, tandis que l'USDC représente 73 milliards de dollars. L'offre globale a continué de croître à mesure que l'activité se déplace vers des émetteurs déjà exploités sous statut bancaire ou de fiducie. Notre page statistiques des stablecoins suit les données de marché.
Le 10 juillet, Circle a reçu l'approbation définitive de l'OCC pour First National Digital Currency Bank. La banque assurera la conservation d'actifs numériques et gérera à terme la réserve d'USDC.
Tether a choisi une autre voie en janvier, en lançant USAT via Anchorage Digital Bank tout en gardant USDT hors des États-Unis. Les réserves de USDT comprennent toujours de l'or, du Bitcoin et des prêts garantis, que la loi exclut tous. Le Trésor n'a pas rendu la décision de comparabilité dont USDT a besoin pour rester disponible sur les plateformes d'échange américaines après juillet 2028.
Les banques ont généralement privilégié les dépôts tokenisés, car ils restent au bilan et peuvent financer des prêts. JPMorgan, Bank of America, Citi et Wells Fargo ont annoncé en juin un réseau commun de jetons de dépôt via The Clearing House. Le même mois, plus de 140 entreprises de paiement et de finance ont rejoint le consortium de stablecoin Open USD.
La Réserve fédérale a proposé des « comptes de paiement » limités qui offriraient un accès direct au règlement. La question de savoir si les émetteurs non bancaires y seraient éligibles reste en suspens.
Quels stablecoins sont éligibles au titre du GENIUS Act ?
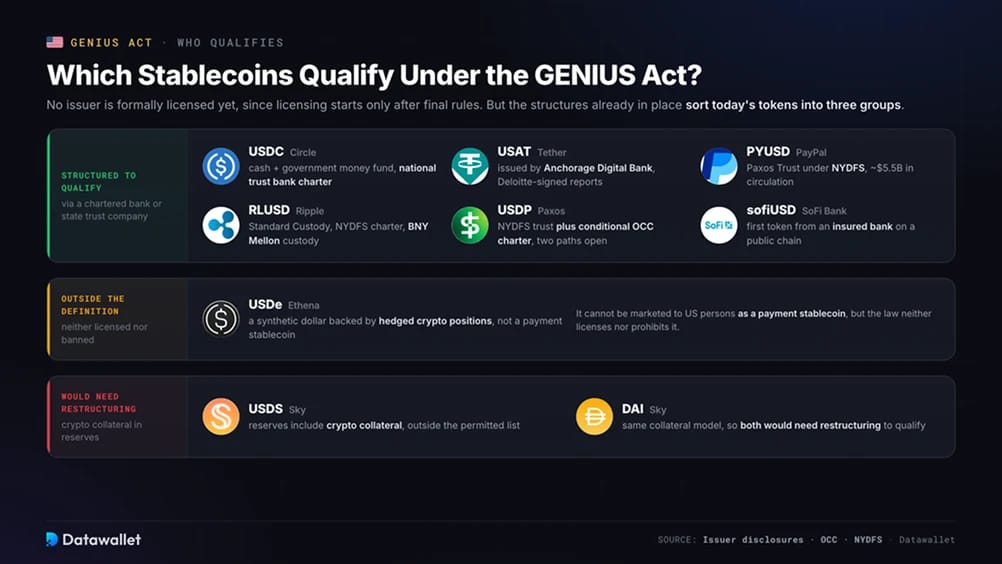
Aucun émetteur n'est formellement titulaire d'une licence, car l'octroi des licences ne commence qu'une fois les règles finalisées. Toutefois, les jetons suivants sont structurés pour être éligibles immédiatement via une banque agréée ou une société fiduciaire d'État :
- USDC (Circle) : réserves en liquidités et dans un fonds monétaire d'État, attestations mensuelles et charte de banque fiduciaire nationale conçue pour reprendre la gestion des réserves.
- USAT (Tether) : émis par Anchorage Digital Bank sous la supervision de l'OCC, avec des rapports de réserves signés par Deloitte. Il est disponible sur Kraken, OKX, Bybit et Crypto.com.
- PYUSD (PayPal) : émis par Paxos Trust Company sous la supervision du New York Department of Financial Services (NYDFS), avec environ 5,5 milliards de dollars en circulation.
- RLUSD (Ripple) : émis par Standard Custody & Trust Company sous une charte NYDFS. BNY Mellon assure la conservation des réserves.
- USDP (Paxos) : Paxos détient une charte de trust NYDFS et une charte conditionnelle de banque fiduciaire nationale de l'OCC, ce qui lui permet de choisir entre les deux voies.
- sofiUSD (SoFi Bank) : le premier jeton émis par une banque assurée sur une chaîne publique, lancé en décembre 2025 via la filiale bancaire.
USDe d'Ethena est un dollar synthétique adossé à des positions crypto couvertes. Il n'entre pas dans la définition du stablecoin de paiement, ce qui signifie qu'il n'est ni autorisé ni interdit, mais qu'il ne peut pas être commercialisé auprès de personnes américaines comme stablecoin de paiement.
L'USDS et le DAI de Sky reposent sur des réserves comprenant des garanties en cryptomonnaies ; tous deux devraient donc être restructurés pour être éligibles. Notre guide des stablecoins les plus sûrs compare leurs modèles de couverture.
GENIUS Act et MiCA : comparaison
L'Europe a introduit la réglementation des stablecoins deux ans plus tôt avec le règlement sur les marchés de crypto-actifs (MiCA). Les deux cadres diffèrent suffisamment pour que les émetteurs mondiaux aient besoin d'entités distinctes pour chaque marché :
MiCA ne prévoit aucun mécanisme d'équivalence. Par conséquent, USDT a été retiré du référencement des plateformes d'échange de l'UE pour les clients particuliers, tandis que la licence de monnaie électronique obtenue tôt par Circle a permis à USDC de rester disponible. Notre liste des plateformes d'échange agréées MiCA indique quelles plateformes ont été retenues.
Ce que le GENIUS Act implique pour les plateformes d'échange et la DeFi
La loi classe les plateformes d'échange, les courtiers et les fournisseurs de wallet comme des « prestataires de services sur actifs numériques ». Leurs obligations entrent en vigueur en deux étapes.
À compter du 18 janvier 2027, ces prestataires ne pourront pas proposer de stablecoin étranger, sauf si l'émetteur peut se conformer aux ordres légaux. À partir du 18 juillet 2028, ils ne pourront proposer aux personnes américaines aucun stablecoin qui n'a pas été créé par un émetteur autorisé. La proposition du Trésor prévoit des sanctions pouvant atteindre 1 million de dollars et cinq ans de prison par infraction pour violation délibérée de l'interdiction d'émission.
Pour les plateformes d'échange américaines comme Coinbase et Kraken, la conformité consiste surtout à examiner les référencements de jetons. Coinbase n'avait pas référencé USAT au moment de la rédaction, ce qui est cohérent avec son accord de partage des revenus USDC avec Circle. Kraken a référencé USAT dès son lancement. Les plateformes offshore disposant de filiales américaines doivent vérifier le statut de l'émetteur de chaque jeton avant l'échéance de 2028.
Les protocoles décentralisés bénéficient d'une exemption plus étroite. Les développeurs de logiciels et les opérateurs de nœuds sont exclus de la définition de prestataire de services, de sorte que les contrats de Uniswap ne sont pas considérés comme des distributeurs. La situation est moins claire pour les entreprises de front-end qui perçoivent des frais en rendant des stablecoins accessibles aux utilisateurs américains. Les dispositions du CLARITY Act relatives à la DeFi visent à trancher cette distinction.
Ce que le GENIUS Act signifie pour les détenteurs
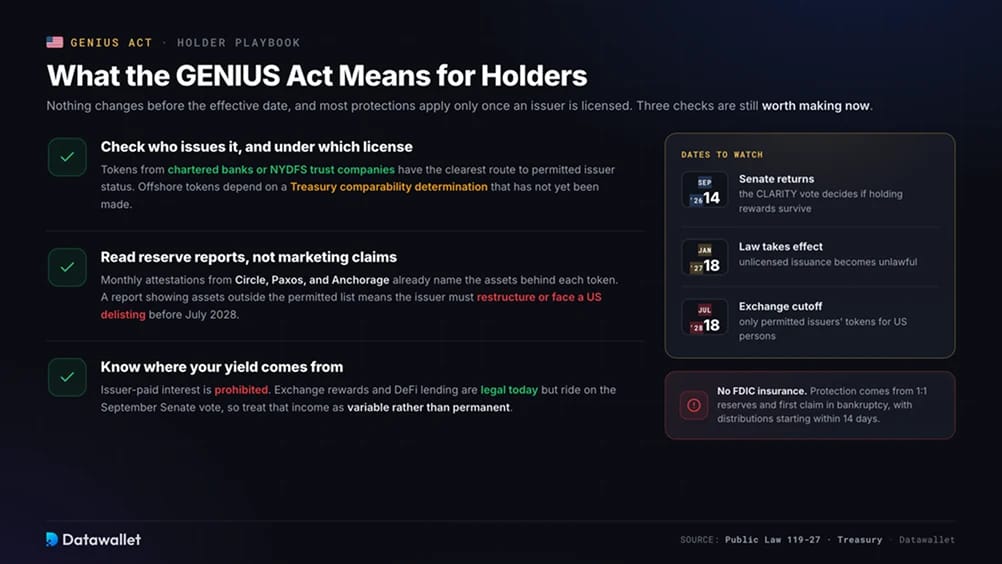
Les détenteurs ne font face à aucun changement immédiat avant la date d'entrée en vigueur, et la plupart des protections ne s'appliquent qu'une fois qu'un émetteur est agréé. Une certaine préparation reste toutefois justifiée.
Commencez par vérifier qui émet le stablecoin et sous quelle licence il opère. Les jetons émis par des banques agréées ou des sociétés fiduciaires NYDFS ont la voie la plus claire vers le statut d'émetteur autorisé. Les jetons offshore dépendent d'une décision de comparabilité du Trésor qui n'a pas encore été rendue.
Les rapports de réserves comptent plus que les arguments marketing. Les attestations mensuelles de Circle, Paxos et Anchorage identifient déjà les actifs adossés à chaque jeton. Lorsqu'un rapport inclut des actifs hors de la liste autorisée, l'émetteur devra probablement se restructurer ou faire face à un retrait de cote aux États-Unis avant juillet 2028.
Il est également important de comprendre l'origine de tout rendement. Les intérêts versés par l'émetteur sont interdits. Les récompenses des plateformes d'échange et le prêt DeFi restent légaux aujourd'hui, mais ils dépendent du vote du Sénat en septembre. Les détenteurs doivent considérer ce revenu comme variable plutôt que permanent.
Conclusion
Le GENIUS Act a atteint son objectif initial. Circle dispose désormais d'une charte fédérale, Tether a créé un produit américain, et de grandes banques développent des jetons en dollars qu'elles n'auraient pas envisagés il y a trois ans. Le marché a dépassé 300 milliards de dollars sans émetteur agréé, car la loi a donné aux entreprises une vision claire de ce qu'un tel agrément exigerait.
Plusieurs décisions en suspens façonneront les deux prochaines années. La règle finale de l'OCC déterminera les exigences de fonds propres et de réserves. La décision du Trésor sur la comparabilité établira si l'USDT reste disponible sur les plateformes américaines au-delà de 2028, tandis que le vote sur le CLARITY Act en septembre déterminera si le simple fait de détenir un stablecoin peut générer des récompenses.
Nous nous attendons à ce que les règles définitives arrivent en bloc au cours des prochains mois. En attendant, les détenteurs devraient privilégier les émetteurs déjà exploités sous une charte bancaire ou de trust. Le régime entre en vigueur le 18 janvier 2027, avant que la gamme de jetons légalement disponibles pour les clients américains ne se restreigne le 18 juillet 2028.