

Confronta le migliori carte di debito per criptovalute
1. Bybit Card
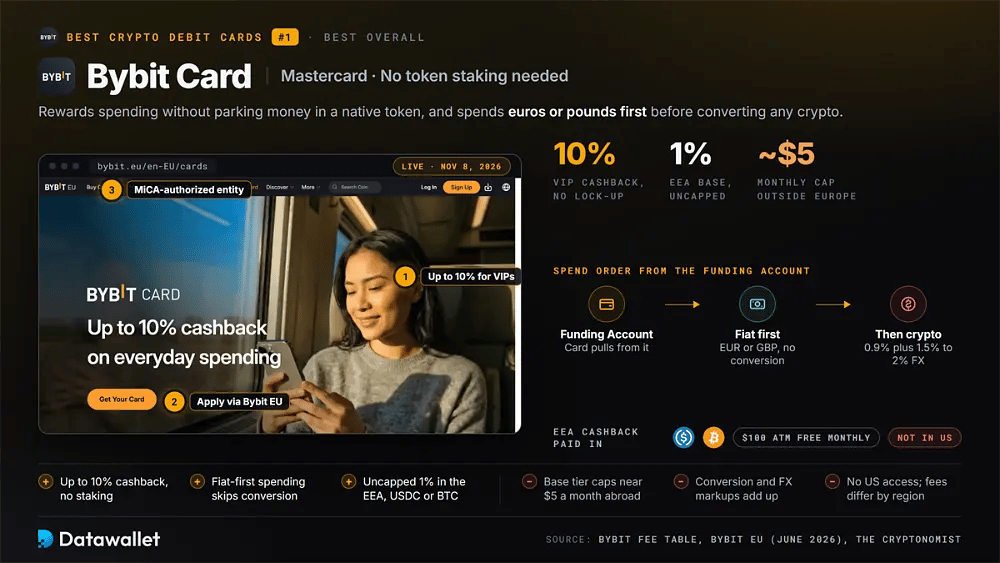
La Bybit Card conquista il primo posto perché premia la spesa senza chiederti di parcheggiare denaro in un token nativo. Funziona su Mastercard, attinge dal tuo Funding Account di Bybit e usa i saldi in valuta fiat prima di convertire le crypto, quindi chi ricarica in euro o sterline evita la maggior parte dei costi di conversione.
I premi ora dipendono dall'entità di Bybit che ti serve. Bybit EU, autorizzata ai sensi di MiCA, ha aggiunto un cashback senza tetto del 1% a giugno 2026, con i membri VIP che guadagnano fino al 10% e una scelta tra pagamenti in USDC o bitcoin. Altrove, il livello base paga il 2% ma si ferma intorno ai cinque dollari al mese.
Le commissioni variano in base al programma, quindi leggi la tabella delle commissioni regionali di Bybit prima di caricare la carta. Nella maggior parte delle regioni è prevista una commissione di conversione crypto del 0,9% più un ricarico FX del 1,5 a 2%, con i primi 100 $ di prelievi mensili al bancomat gratuiti. La carta non è offerta negli Stati Uniti; controlla prima i paesi soggetti a restrizioni di Bybit e la nostra recensione completa di Bybit.
Pro
- Cashback fino al 10% senza obbligo di staking o blocco di token.
- La spesa con priorità alla valuta fiat evita le commissioni di conversione quando ricarichi in contanti.
- Cashback senza tetto del 1% nel SEE, pagato in USDC o bitcoin.
Contro
- Fuori dall'Europa, il livello base limita il cashback a circa 5 $ al mese.
- I ricarichi di conversione e FX si accumulano quando spendi crypto volatili.
- Non disponibile negli Stati Uniti, e i programmi regionali differiscono nelle commissioni.
2. Crypto.com Card
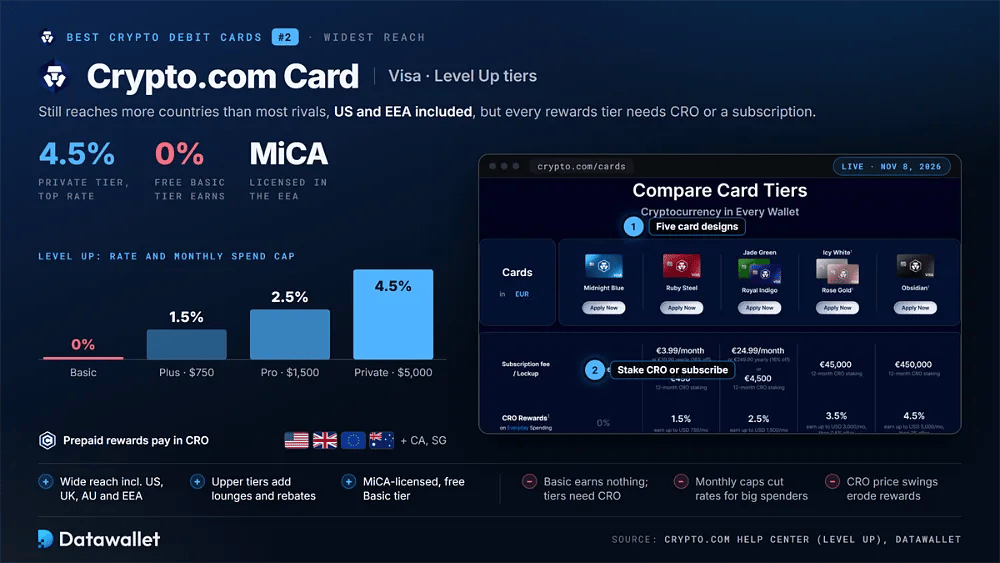
La Crypto.com Visa Card resta il nome più noto della categoria e raggiunge ancora più paesi della maggior parte dei concorrenti, tra cui Stati Uniti, Regno Unito, Canada, Australia, Singapore e il SEE, dove Crypto.com possiede una licenza MiCA. I livelli premium aggiungono rimborsi sullo streaming, accesso alle lounge aeroportuali e assistenza dedicata per gli utenti più intensivi.
La scala dei premi è stata rinominata e limitata. Con Level Up, la carta Basic gratuita non guadagna nulla, Plus paga il 1,5% sui primi 750 $ al mese, Pro il 2,5% su 1.500 $, e Private fino al 4,5% su 5.000 $, secondo il centro assistenza di Crypto.com. Ogni livello richiede uno stake in CRO attivo o un abbonamento a pagamento.
I premi prepagati vengono ancora pagati in CRO, quindi uno stake acquistato per sbloccare un livello comporta un rischio legato al token oltre al blocco dei fondi. Gli utenti statunitensi ora possono scegliere invece una carta di credito Visa Signature che paga in bitcoin o CRO. A meno che tu non possieda già CRO, le carte più lineari qui sotto di solito rendono di più. Consulta la nostra recensione di Crypto.com.
Pro
- Ampia copertura di paesi, tra cui Stati Uniti, Regno Unito, Australia e SEE.
- I livelli superiori aggiungono accesso alle lounge, rimborsi sullo streaming e assistenza prioritaria.
- Con licenza MiCA in Europa, e un livello Basic gratuito per un semplice off-ramping.
Contro
- Basic non dà cashback; ogni livello di premi richiede CRO o un abbonamento.
- I tetti mensili ai premi riducono il tasso effettivo per chi spende molto.
- Il cashback prepagato viene pagato in CRO, quindi le oscillazioni del token erodono i rendimenti.
3. MetaMask Card
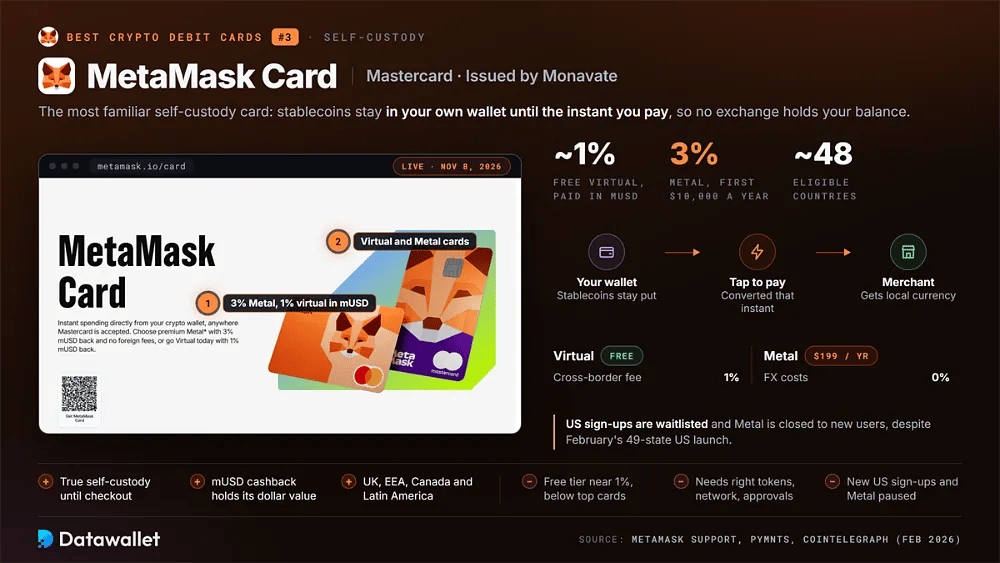
La MetaMask Card è la carta in autocustodia più conosciuta sul mercato. Realizzata con Mastercard e l'emittente Monavate, lascia le tue stablecoin nel tuo wallet in self-custody fino all'istante in cui paghi, poi le converte in valuta locale. Nessun exchange detiene il tuo saldo tra un acquisto e l'altro, eliminando il rischio di controparte dell'exchange.
La carta virtuale gratuita restituisce circa il 1% in mUSD, la stablecoin in dollari di MetaMask, e addebita una commissione transfrontaliera del 1%. La carta Metal da 199 $ all'anno porta i premi al 3% sui primi 10.000 $ di spesa annua e azzera i costi FX. Il cashback in stablecoin mantiene il proprio valore molto meglio dei token degli exchange.
Il problema è la disponibilità a fine 2026. La pagina di supporto di MetaMask mostra le iscrizioni negli Stati Uniti chiuse dietro una lista d'attesa e la carta Metal non disponibile per i nuovi utenti, nonostante il lancio negli Stati Uniti in 49 stati di febbraio. Circa 48 paesi restano idonei, tra Regno Unito, SEE, Canada e America Latina. La nostra recensione di MetaMask tratta il wallet stesso.
Pro
- Vera self-custody, con i fondi nel tuo wallet fino al momento del pagamento.
- Il cashback in mUSD mantiene il proprio valore in dollari, a differenza dei token di ricompensa volatili.
- Ampia disponibilità in Regno Unito, SEE, Canada e America Latina.
Contro
- Cashback del piano gratuito intorno al 1%, inferiore a quello delle migliori carte degli exchange.
- Per spendere servono i token giusti, la rete corretta e le approvazioni on-chain.
- Le nuove iscrizioni dagli Stati Uniti e le carte Metal non sono attualmente disponibili.
4. OKX Card
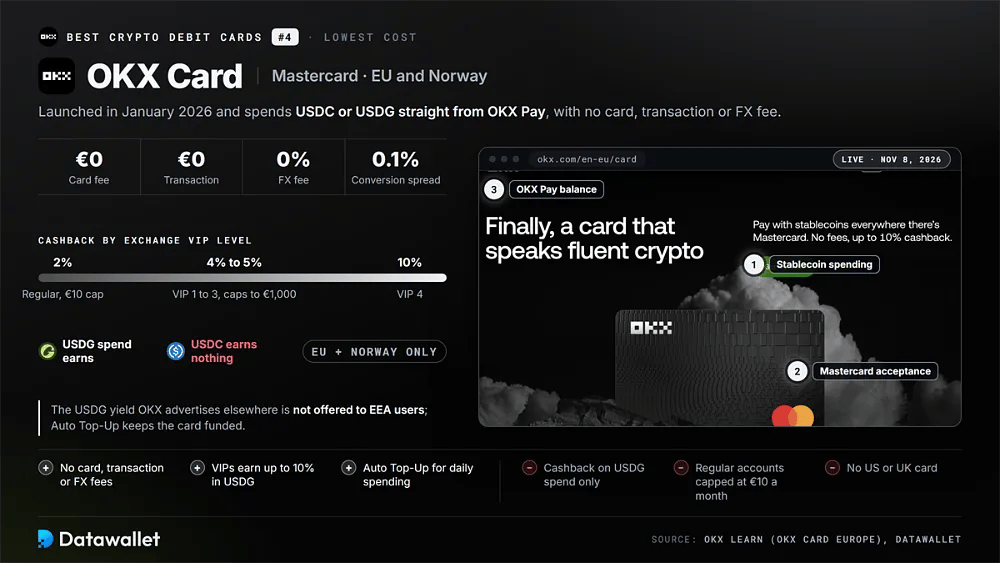
La OKX Card è la scelta a basso costo. È stata lanciata in tutta l'UE e in Norvegia a gennaio 2026 su Mastercard, emessa tramite Monavate, e spende USDC o USDG direttamente dal tuo saldo OKX Pay. OKX non applica commissioni per la carta, le transazioni o il FX, lasciando solo uno spread di conversione dello 0,1% per acquisto.
I premi seguono il tuo livello VIP sull'exchange e si applicano solo alla spesa in USDG. Gli utenti normali guadagnano il 2% con un tetto di 10 € al mese, i VIP 1 fino a VIP 3 guadagnano il 4 a 5% con tetti fino a 1.000 €, e i VIP 4 arrivano al 10%. Se paghi con USDC non ricevi nulla; la nostra guida su USDG spiega questa moneta.
Il compromesso è la copertura. La carta è riservata ai residenti nell'UE e in Norvegia, e il rendimento su USDG che OKX pubblicizza altrove non è offerto agli utenti del SEE. Per gli europei che già detengono stablecoin e viaggiano spesso, però, poche carte costano meno. Abbinala alla nostra guida alle stablecoin più sicure e alla recensione di OKX.
Pro
- Nessuna commissione per carta, transazioni o FX, solo uno spread di conversione dello 0,1%.
- I titolari VIP possono ottenere fino al 10% di cashback in USDG.
- La ricarica automatica e l'accettazione di Mastercard rendono semplice la spesa quotidiana in stablecoin.
Contro
- Il cashback vale solo per USDG; spendere in USDC non dà alcun guadagno.
- I conti normali limitano i premi a 10 € al mese.
- Limitata all'UE e alla Norvegia, senza carta per Stati Uniti o Regno Unito.
5. Nexo Card
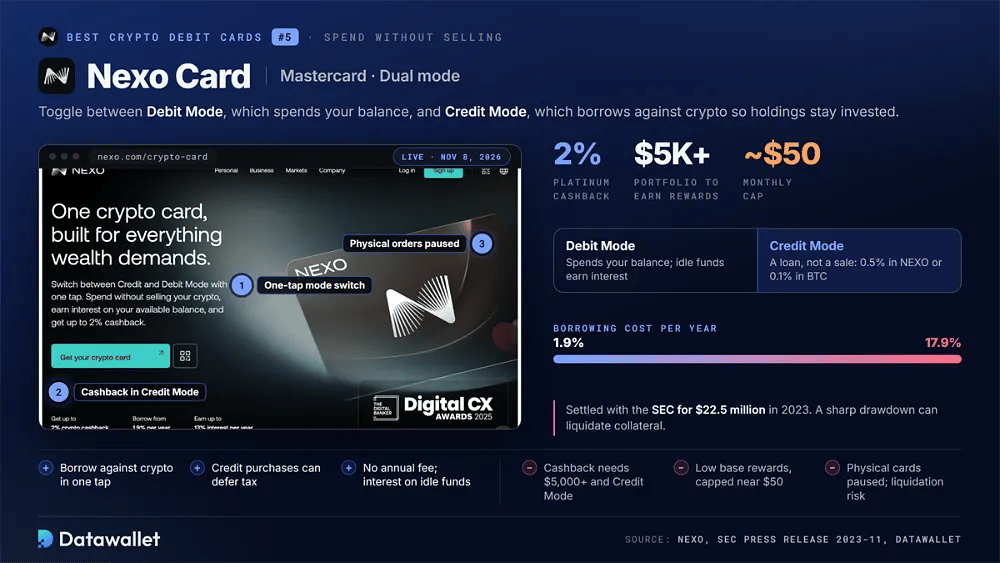
La Nexo Card risponde a una domanda diversa: come spendere senza vendere. La sua Mastercard a doppia modalità alterna la Modalità Debito, che spende il tuo saldo e paga interessi sui fondi inattivi, e la Modalità Credito, che prende in prestito a fronte delle tue crypto così che le posizioni restino investite. Per chi detiene a lungo termine, questo cambio è tutto il punto.
I premi sono più modesti di quanto annunciato. Il cashback si applica solo in Credit Mode, richiede un portafoglio superiore a 5.000 $ e parte dal 0,5% in NEXO, o dallo 0,1% in bitcoin, con un tetto di circa 50 $ al mese. I membri Platinum arrivano al 2% ora che una promozione autunnale a tasso doppio è terminata. I costi di prestito vanno più o meno dall'1,9 a 17,9% l'anno.
Considerala uno strumento basato su collaterale. La spesa in Credit Mode è un prestito e non una cessione, il che può differire l'imposta, ma un forte calo può innescare la liquidazione. Gli ordini della carta fisica restano sospesi, la copertura riguarda il SEE, il Regno Unito e parti dell'America Latina, e nel 2023 Nexo ha raggiunto un accordo con la SEC per 22,5 milioni di dollari.
Pro
- Prendi in prestito a fronte delle tue crypto con un tocco, invece di venderle.
- Gli acquisti in Modalità Credito sono prestiti, che possono differire una cessione imponibile.
- Nessun canone annuale, più interessi sui saldi inattivi in Modalità Debito.
Contro
- Il cashback richiede almeno 5.000 $ e funziona solo in Credit Mode.
- I premi base sono bassi e limitati a circa 50 $ al mese.
- Carte fisiche sospese e garanzie che possono essere liquidate in un crollo.
6. Gate Card
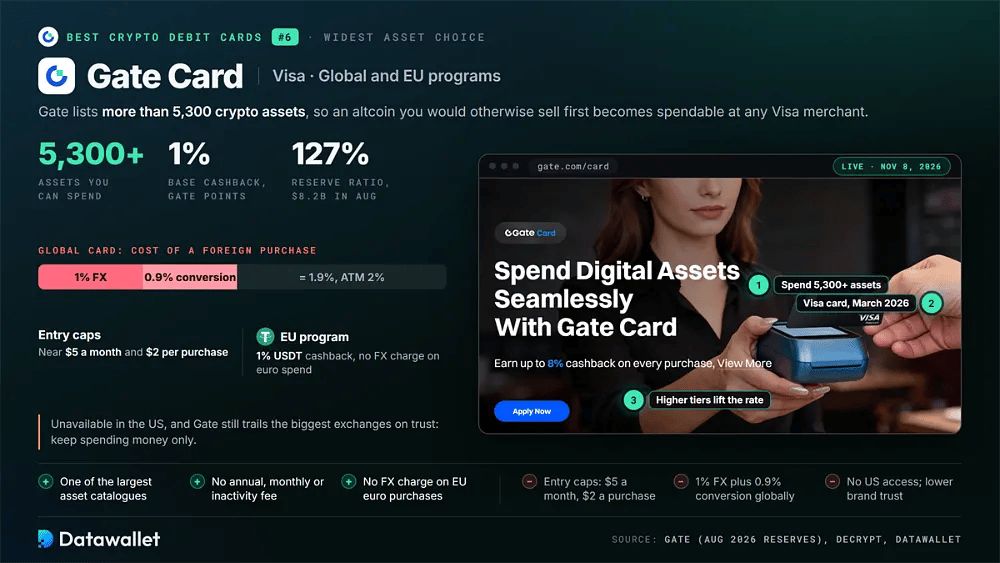
La Gate Card si guadagna il suo posto per l'ampiezza dell'offerta. Gate elenca più di 5.300 asset crypto e la sua carta spende dal saldo di quel conto, quindi un altcoin che altrimenti venderesti prima diventa spendibile presso qualsiasi esercente Visa. L'attuale carta globale è stata lanciata a marzo 2026, insieme a un programma europeo separato.
I premi partono da una base dell'1% sugli acquisti quotidiani, pagati in Gate Points, con livelli di ingresso limitati a circa 5 $ al mese e 2 $ per transazione; i livelli superiori aumentano il tasso. Le commissioni sulla carta globale combinano un costo FX dell'1% con una commissione di conversione crypto dello 0,9%, e i prelievi al bancomat costano il 2%.
Gli utenti europei hanno condizioni diverse, con un cashback in USDT dell'1% e nessun costo FX sulle transazioni in euro. Gate ha dichiarato 8,2 miliardi di dollari di riserve con un rapporto del 127% ad agosto, ma resta indietro rispetto ai maggiori exchange in termini di fiducia e non è disponibile negli Stati Uniti. Usala solo per denaro da spendere; leggi la nostra recensione di Gate.
Pro
- Spendi da uno dei più grandi cataloghi di asset di qualsiasi exchange.
- Nessuna commissione annuale, mensile o di inattività sulla carta standard.
- I titolari europei evitano i costi FX sugli acquisti in euro.
Contro
- Il cashback del livello di ingresso è limitato a circa 5 $ al mese e 2 $ per acquisto.
- Il 1% di FX più lo 0,9% di conversione sulla carta globale si sommano.
- Non disponibile negli Stati Uniti, con una fiducia nel marchio inferiore rispetto ai principali exchange.
7. ether.fi Cash
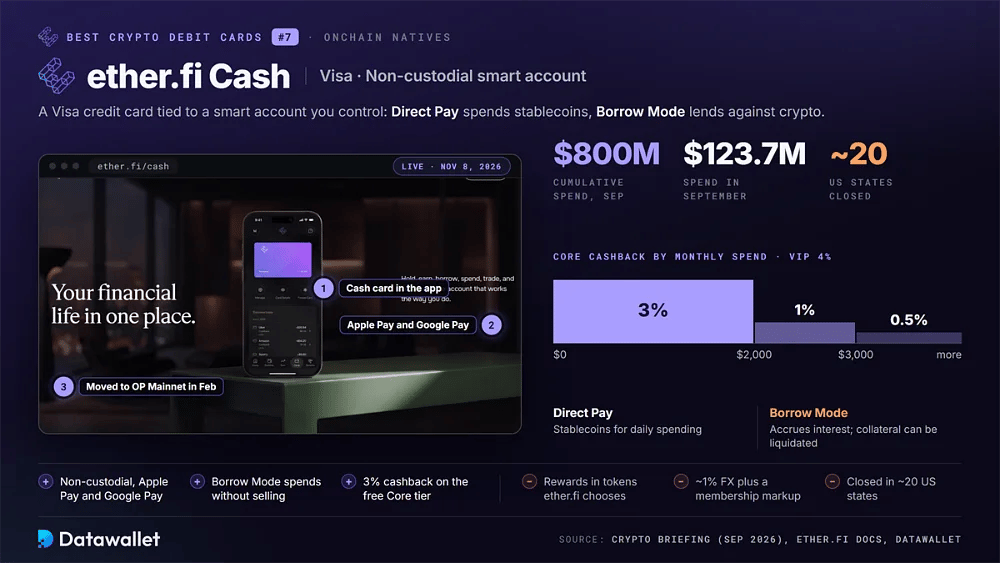
ether.fi Cash è la carta per chi vive già on-chain. È una carta di credito Visa collegata a un conto smart non-custodial, così mantieni il controllo dei tuoi asset mentre spendi. Direct Pay attinge ai saldi in stablecoin, mentre Borrow Mode prende in prestito a fronte di crypto in garanzia e lascia intatte le tue posizioni.
La crescita è reale. La spesa ha superato 800 milioni di dollari cumulativi a settembre 2026, e la carta ha raggiunto circa 123,7 milioni di dollari di spesa mensile in quel mese, dopo il passaggio di febbraio da Scroll a OP Mainnet. La nostra guida a ether.fi copre il protocollo nel suo insieme, inclusa l'uscita da restaking di agosto 2026.
I premi favoriscono chi spende moderatamente. I membri Core ottengono il 3% sui primi 2.000 $ al mese, l'1% fino a 3.000 $ e lo 0,5% oltre, mentre i VIP il 4%, pagato in token scelti da ether.fi dopo un breve periodo di blocco. Il FX costa circa l'1% più fino a 0,5% di maggiorazione per l'abbonamento, e la carta è chiusa in circa 20 stati USA.
La Borrow Mode è dove si concentra il rischio. Si tratta di un prestito su cui maturano interessi e un calo rapido dei prezzi può liquidare la garanzia, mentre lo smart account aggiunge un rischio legato al contratto che una carta di un exchange evita. Usa Direct Pay con le stablecoin per le spese quotidiane e riserva il prestito ad acquisti pianificati e ben garantiti.
Pro
- Carta Visa non-custodial con supporto per Apple Pay e Google Pay.
- La Borrow Mode ti permette di spendere usando le tue crypto come garanzia senza venderle.
- Cashback del 3% sul livello Core gratuito, senza canone annuo.
Contro
- I premi vengono pagati in un token scelto da ether.fi, non in stablecoin garantite.
- Circa 1% di FX più una maggiorazione legata all'abbonamento sulle spese all'estero.
- Non disponibile in circa 20 stati USA e in diversi paesi.
Che cos'è una carta di debito crypto e come funziona?
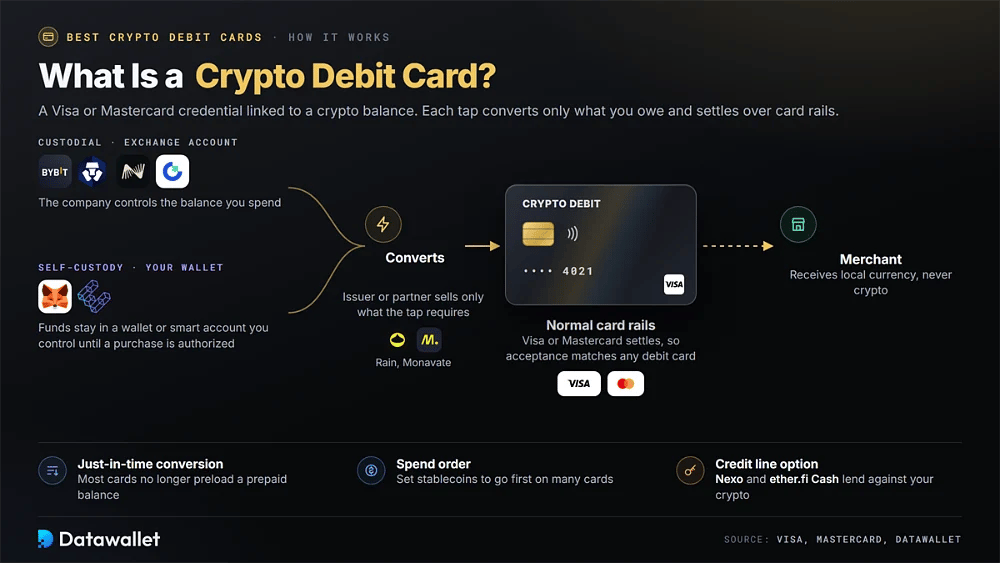
Una carta di debito crypto collega una credenziale Visa o Mastercard al saldo di un asset digitale. Al momento del pagamento l'emittente, o un partner come Rain o Monavate, converte l'importo dovuto nella valuta dell'esercente e regola il pagamento sui normali circuiti delle carte, quindi l'accettazione è la stessa di qualsiasi normale carta di debito nel mondo.
La custodia divide il mercato in due. Le carte custodial di Bybit, Crypto.com, Nexo e Gate spendono da un account exchange controllato dall'azienda. Le carte in autocustodia come MetaMask ed ether.fi Cash mantengono gli asset in un wallet o in uno smart account che controlli tu, rilasciando i fondi solo quando un acquisto è autorizzato.
I modelli di finanziamento sono convergiti sulla conversione just-in-time. Invece di precaricare un saldo prepagato, la maggior parte delle carte ora vende solo ciò che serve a ogni pagamento e molte ti permettono di impostare un ordine di spesa in modo che le stablecoin vengano usate per prime. Alcune, come Nexo ed ether.fi Cash, aggiungono una linea di credito garantita dalle tue crypto.
Come scegliere una carta di debito crypto
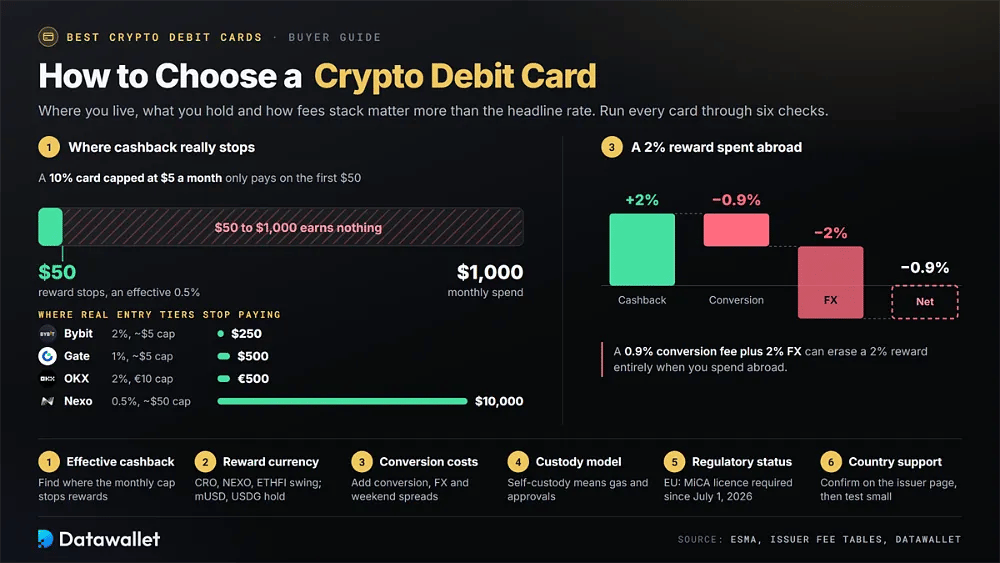
Dove vivi, cosa possiedi e come si sommano le commissioni contano molto più del tasso riportato nella pagina di presentazione di una carta. Piccole differenze nei massimali e negli spread si accumulano in un anno di spese quotidiane.
Prima di fare richiesta, sottoponi ogni carta che hai selezionato a questi sei controlli:
- Cashback effettivo: dividi il massimale mensile per il tasso dichiarato per capire dove si fermano i premi. Una carta al 10% con massimale di cinque dollari paga solo su cinquanta dollari di spesa.
- Valuta del premio: il cashback in CRO, NEXO o ETHFI può perdere valore prima che tu lo spenda. I premi in stablecoin come mUSD o USDG mantengono il loro valore in dollari in modo molto più affidabile.
- Costi di conversione: somma la commissione di conversione crypto, la maggiorazione FX e l'eventuale spread del fine settimana. Una commissione dello 0,9% più 2% di FX può azzerare del tutto un premio del 2% all'estero.
- Modello di custodia: le carte in autocustodia mantengono gli asset nel tuo wallet, ma richiedono di gestire reti, gas e approvazioni. Le carte custodial sembrano più semplici, ma dipendono dalla solvibilità dell'emittente.
- Stato normativo: in Europa, privilegia gli emittenti con una licenza MiCA, perché i fornitori privi di licenza hanno dovuto smettere di servire i clienti della UE dopo il 1° luglio 2026. Controlla l'entità che detiene la licenza, non il marchio.
- Paesi supportati: la disponibilità cambia spesso, a volte stato per stato negli USA. Verifica l'idoneità sulla pagina dell'emittente, poi fai una prova con una piccola ricarica prima di spostare la spesa reale.
Il passaggio alle carte stablecoin e in autocustodia
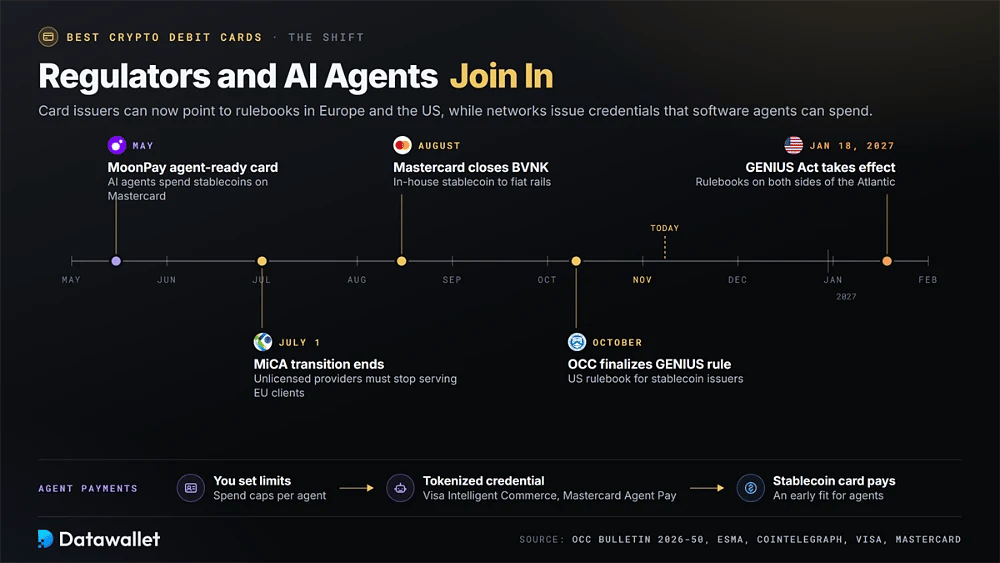
Nel 2026 le carte crypto sono passate da vantaggi degli exchange a infrastruttura di pagamento. Circuiti, regolatori e protocolli DeFi si sono mossi tutti insieme e gli effetti si vedono ora in quali carte esistono, chi può emetterle e cosa offrono come premio.
Circuiti di carte e regolatori diventano mainstream
Visa ha usato la sua presentazione dei risultati di ottobre per riportare più di 225 programmi di carte legati alle stablecoin, in crescita di oltre il 70% in un anno, che servono circa cinque milioni di carte in oltre 50 paesi. Il suo volume annualizzato di regolamento in stablecoin ha superato 25 miliardi di dollari, circa dieci volte il livello di un anno prima, su dieci blockchain.
Mastercard ha risposto completando l'acquisizione di BVNK ad agosto, un'operazione valutata fino a 1,8 miliardi di dollari, che le offre infrastrutture interne tra stablecoin e valuta fiat. Per i titolari di carta, il risultato pratico è un regolamento più economico e veloce per gli emittenti, che aiuta carte basate sulle stablecoin come OKX a mantenere spread quasi nulli.
La regolamentazione ha suggellato il quadro. L'OCC ha finalizzato la sua regola sul GENIUS Act a ottobre, con la legge che entrerà in vigore il 18 gennaio 2027, mentre il periodo transitorio di MiCA è terminato il 1° luglio 2026. Gli emittenti di carte possono ora fare riferimento a norme su entrambe le sponde dell'Atlantico; la nostra guida al GENIUS Act illustra i dettagli per gli USA.
Un filone più recente sono gli agenti IA. Visa Intelligent Commerce e Mastercard Agent Pay emettono ora credenziali tokenizzate che gli agenti software possono spendere entro limiti stabiliti dall'utente, e le carte in stablecoin sono un'adozione precoce, con MoonPay che a maggio ha lanciato una Mastercard pronta per gli agenti. La nostra guida a x402 illustra il lato on-chain.
Le carte in autocustodia di fronte a una selezione
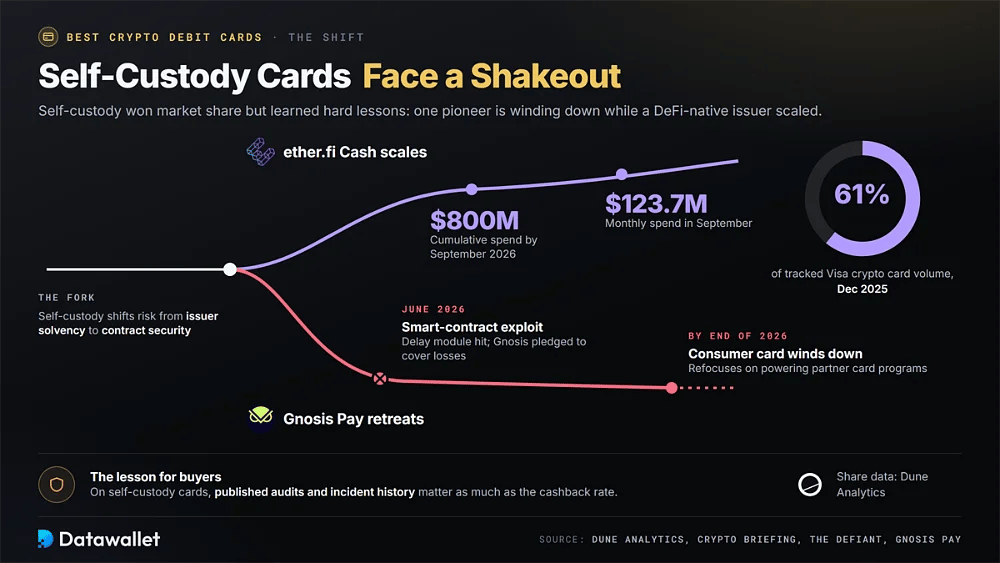
L'autocustodia ha guadagnato quote di mercato, ma ha anche imparato lezioni difficili. Gnosis Pay, la prima carta Visa collegata a un wallet in autocustodia, a giugno ha subito un exploit di uno smart contract e poi ha annunciato che chiuderà gradualmente la sua carta per i consumatori entro la fine del 2026 per concentrarsi sui programmi dei partner.
Nel frattempo gli emittenti nativi DeFi sono cresciuti. Secondo i dati di Dune Analytics, a dicembre 2025 ether.fi Cash rappresentava circa il 61% del volume monitorato delle carte crypto Visa e ha continuato a crescere nel 2026. La lezione per chi acquista è che l'autocustodia sposta il rischio dalla solvibilità dell'emittente alla sicurezza dei contratti, quindi audit pubblicati e storico degli incidenti contano quanto il cashback.
Le commissioni delle carte di debito crypto spiegate
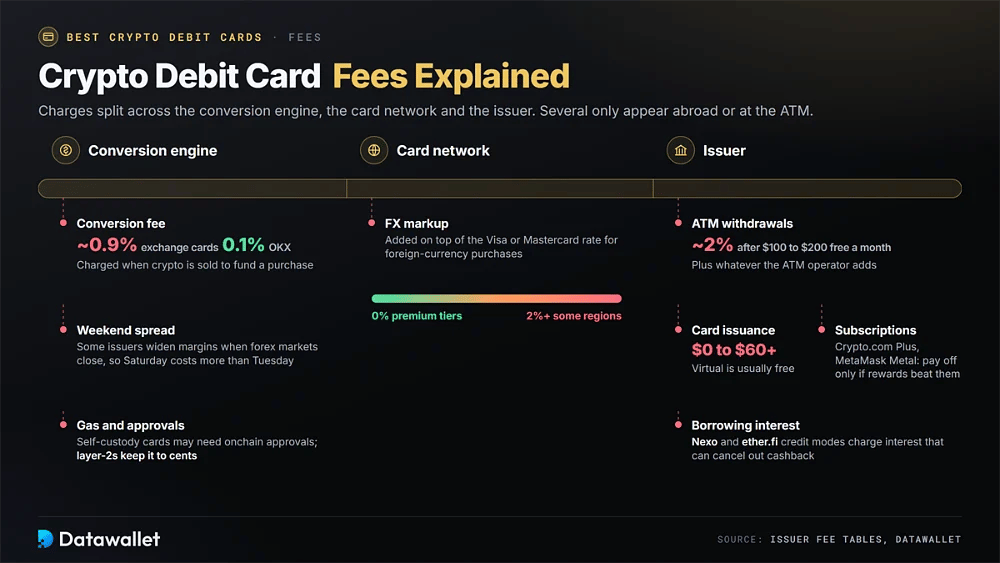
Il costo reale di una carta crypto raramente compare in un unico punto. Gli addebiti sono suddivisi tra il motore di conversione, il circuito della carta e l'emittente, e alcuni emergono solo quando spendi all'estero o prelevi contanti.
Queste sono le voci di commissione da controllare su ogni carta:
- Commissione di conversione: addebitata quando le crypto vengono vendute per finanziare un acquisto, in genere intorno allo 0,9% sulle carte degli exchange e più vicina allo 0,1% sulle carte basate sulle stablecoin come OKX.
- Maggiorazione FX: aggiunta al tasso Visa o Mastercard per gli acquisti in valuta estera, da zero nei livelli premium fino al 2% o più in alcuni programmi regionali.
- Spread del fine settimana: alcuni emittenti ampliano il proprio margine di cambio quando i mercati forex chiudono, quindi lo stesso acquisto fatto di sabato può costare sensibilmente più di uno fatto di martedì.
- Prelievi al bancomat: la maggior parte delle carte consente una piccola soglia mensile gratuita, spesso tra 100 $ e 200 $, poi addebita circa il 2% per prelievo più quanto aggiunge il gestore del bancomat.
- Emissione della carta: le carte virtuali sono di solito gratuite, ma quelle fisiche vanno da nulla fino a 60 $ o più, e le carte in metallo sono spesso legate ad abbonamenti a pagamento o a stake di token.
- Abbonamenti: i livelli come Crypto.com Plus o MetaMask Metal prevedono canoni mensili o annuali, che convengono solo se il cashback e il risparmio sulle commissioni FX superano il loro costo.
- Gas e approvazioni: le carte in autocustodia possono richiedere transazioni on-chain per approvare i limiti di spesa o spostare fondi, anche se le reti layer-2 mantengono questi costi a pochi centesimi nella maggior parte dei casi.
- Interessi sui prestiti: le carte in modalità credito di Nexo ed ether.fi applicano interessi su ciò che prendi in prestito, quindi mantenere un saldo debitore può annullare rapidamente il cashback guadagnato con gli acquisti.
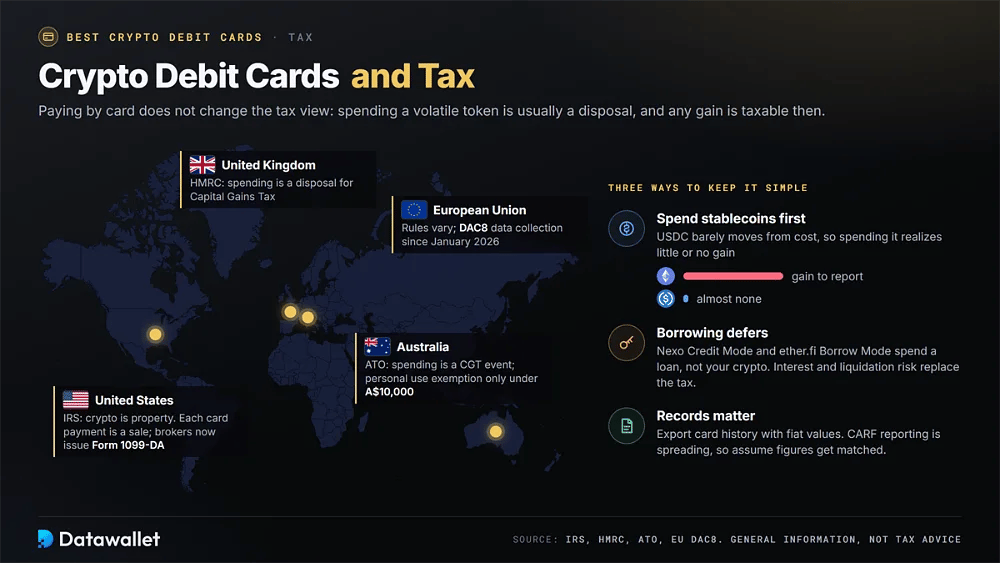
Carte di debito crypto e tasse
Pagare con una carta non cambia il modo in cui le autorità fiscali considerano le crypto. Nella maggior parte dei paesi, spendere un token volatile equivale a cederlo, e qualsiasi plusvalenza dall'acquisto diventa imponibile in quel momento.
Ecco come funzionano le principali giurisdizioni e strategie:
- Stati Uniti: l'IRS tratta le attività digitali come proprietà, quindi ogni pagamento con carta finanziato da una criptovaluta volatile è una vendita che può generare una plusvalenza o una minusvalenza.
- Regno Unito: HMRC tratta la spesa in crypto come una cessione ai fini dell'imposta sulle plusvalenze, con i guadagni superiori al piccolo importo annuo esente da dichiarare tramite Self Assessment ogni anno fiscale.
- Australia: l'ATO considera la spesa o la conversione di crypto un evento CGT; un' esenzione per le attività a uso personale si applica solo in casi limitati relativi a crypto acquistate per meno di 10.000 A$.
- Unione europea: le regole variano da uno Stato membro all'altro, ma la DAC8 impone ai fornitori di servizi crypto di raccogliere i dati delle transazioni degli utenti da gennaio 2026, quindi la spesa con carta è sempre più visibile alle agenzie fiscali.
- Prima le stablecoin: le stablecoin in dollari come USDC si discostano appena dal costo di acquisto, quindi spenderle genera poca o nessuna plusvalenza. Impostare così l'ordine di spesa della carta semplifica la tenuta dei registri.
- Il prestito rinvia: la modalità Credit Mode di Nexo o la Borrow Mode di ether.fi Cash spendono un prestito, non le tue crypto, quindi non avviene alcuna cessione, ma al suo posto subentrano interessi e rischio di liquidazione.
- I registri contano: esporta lo storico di ogni carta con i valori in valuta fiat. I broker statunitensi ora emettono il modulo 1099-DA per le vendite e la rendicontazione CARF si diffonde a livello globale, quindi dai per scontato che i dati vengano confrontati.
Queste sono informazioni generali, non consulenza fiscale. Chi spende importi significativi dovrebbe confermare i dettagli con un commercialista esperto di crypto, e la nostra guida ai paesi crypto a bassa tassazione confronta i regimi.
Le carte di debito cripto sono sicure?
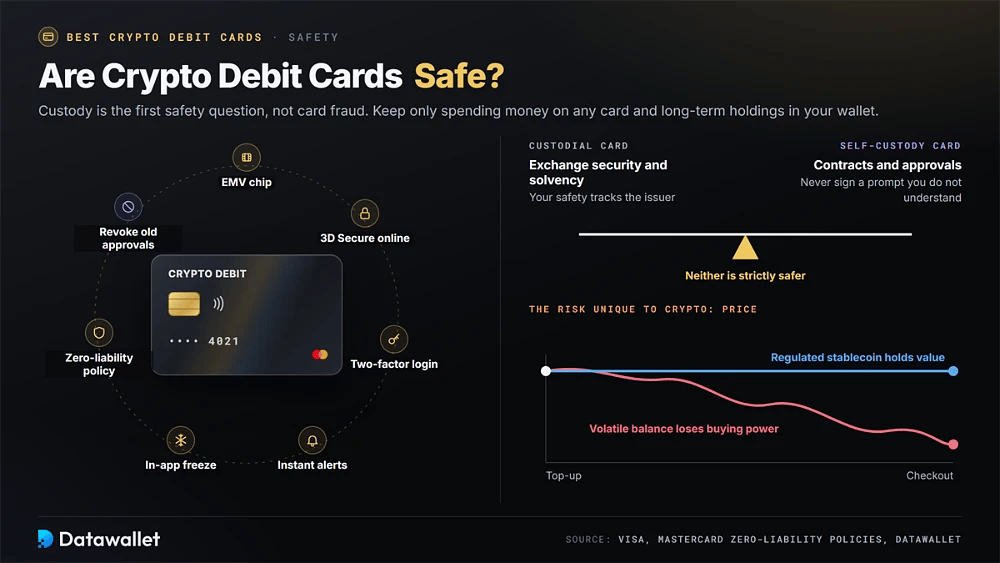
La custodia è la prima questione di sicurezza, non le frodi con la carta. La sicurezza di una carta custodial dipende dalla sicurezza e dalla solvibilità dell'exchange, mentre una carta in autocustodia sposta il rischio sui contratti e sulle approvazioni che la collegano alla blockchain. Nessuna delle due è nettamente più sicura, quindi tieni su qualsiasi carta solo il denaro da spendere e le detenzioni a lungo termine in un wallet che controlli tu.
Le protezioni quotidiane sono familiari. Le carte affidabili offrono chip EMV, 3D Secure online, accesso a due fattori, avvisi immediati e blocco dall'app, supportati dalle politiche di responsabilità zero dei circuiti per gli addebiti non autorizzati. Con le carte in autocustodia, controlla e revoca le approvazioni dei token che non usi più e non firmare mai una richiesta del wallet che non comprendi appieno.
Il rischio specifico delle crypto è il prezzo. Una carta che attinge a un saldo volatile perde potere d'acquisto se il mercato scende tra la ricarica e il pagamento, e la spesa a prestito può innescare liquidazioni. Finanziare le carte di uso quotidiano con stablecoin regolamentate, idealmente emesse secondo MiCA o, dal 2027, secondo le norme GENIUS, elimina gran parte di questa esposizione.
Come iniziare con una carta di debito crypto
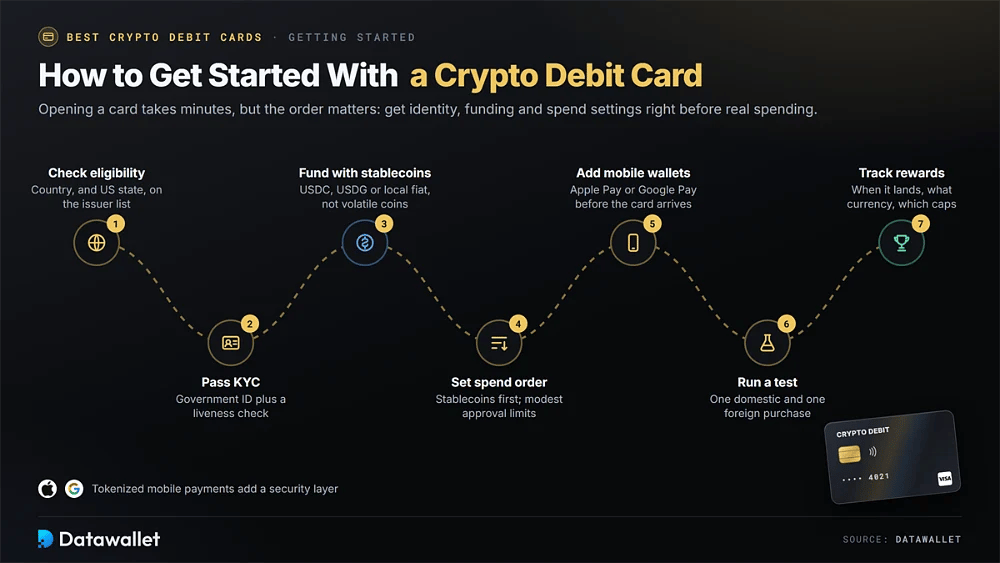
Aprire una carta crypto richiede pochi minuti, ma l'ordine dei passaggi conta. Impostare correttamente fin dall'inizio verifica dell'identità, finanziamento e impostazioni di spesa evita pagamenti rifiutati e costi di conversione imprevisti in seguito.
Segui questi passaggi per configurare e testare qualsiasi carta in sicurezza:
- Verifica l'idoneità: controlla che il tuo paese, e lo stato USA se pertinente, compaia nell'elenco supportato dall'emittente. Il nostro trova exchange ti aiuta se la tua prima scelta non è disponibile.
- Supera il KYC: carica un documento d'identità ufficiale e completa il controllo di liveness. Alcuni emittenti richiedono anche un comprovante di indirizzo risalente a non oltre tre mesi prima di rilasciare una carta fisica.
- Finanzia con stablecoin: effettua il deposito di USDC, USDG o valuta fiat locale anziché di criptovalute volatili. Così le commissioni di conversione restano basse, eviti cessioni imponibili e proteggi il saldo dalle oscillazioni di prezzo.
- Imposta l'ordine di spesa: scegli quale asset la carta utilizza per primo e, se possibile, disattiva i token volatili. Con le carte in autocustodia, imposta un limite di approvazione contenuto anziché un accesso illimitato.
- Aggiungi i wallet mobili: collega la carta virtuale ad Apple Pay o Google Pay dove supportato. I pagamenti mobili tokenizzati aggiungono un livello di sicurezza e funzionano prima dell'arrivo di qualsiasi carta fisica.
- Fai una prova: effettua un piccolo acquisto nazionale e uno in valuta estera, poi confronta l'estratto conto con il prezzo del negozio per misurare il vero costo di conversione e la maggiorazione FX.
- Monitora i premi: annota quando arriva il cashback, in quale valuta viene pagato e gli eventuali massimali mensili raggiunti. Converti subito i premi in token volatili se preferisci un valore in dollari.
Considerazioni finali
La migliore carta di debito crypto viene spedita nel tuo paese, converte a basso costo e paga premi in qualcosa che mantiene valore. Per la maggior parte degli utenti fuori dagli Stati Uniti, la Bybit Card resta la migliore soluzione generale, abbinando un cashback solido a nessun staking. Crypto.com vince ancora per copertura e vantaggi, mentre Gate copre la lunga coda delle altcoin.
Stablecoin e autocustodia continuano a trainare la categoria. OKX offre la spesa in stablecoin più economica in Europa, MetaMask guida le carte native per wallet dove è disponibile, ed ether.fi Cash mostra quanto sia cresciuta la spesa basata su DeFi. Nexo ed ether.fi sono adatti anche a chi preferisce prendere in prestito contro i propri asset piuttosto che venderli.
Prima di spostare la spesa reale su una carta, fai una piccola ricarica e due acquisti di prova, confronta l'estratto conto con il prezzo del negozio e imposta le stablecoin come fonte di finanziamento predefinita. In questo mercato le condizioni cambiano ogni mese, quindi rivedi la tua scelta ogni volta che un emittente annuncia nuovi livelli o massimali.
La nostra metodologia
Abbiamo aperto, finanziato e usato ogni carta nei negozi e online, con saldi sia in stablecoin sia volatili, poi abbiamo riconciliato ogni estratto conto con i prezzi dei negozi. Abbiamo anche esaminato condizioni, licenze e storico degli incidenti di ciascun emittente.
Ogni carta è stata valutata secondo i seguenti sei criteri:
- Premi effettivi: cashback reale dopo massimali mensili, esclusioni e variazioni di prezzo dei token premio, calcolato su una spesa mensile tipica di 1.500 $ anziché sui tassi pubblicizzati per ogni livello.
- Costo di spesa: commissioni di conversione, maggiorazioni FX, spread del fine settimana, costi del bancomat ed eventuali canoni o costi della carta, combinati in un unico costo complessivo ogni 100 $ spesi all'estero.
- Custodia e sicurezza: chi detiene i fondi tra un acquisto e l'altro, controlli disponibili sulla carta, audit pubblicati e lo storico di ciascun fornitore in termini di exploit, interruzioni, prelievi congelati e azioni normative negli ultimi anni.
- Posizione regolamentare: se l'entità emittente detiene le licenze pertinenti, come l'autorizzazione MiCA in Europa, e con quanta chiarezza indica i partner regolamentati dietro la carta.
- Copertura e finanziamento: paesi e stati USA supportati, asset e reti accettati e con quanta fluidità ogni carta ha convertito e regolato in più valute durante i nostri test nel mondo reale.
- Usabilità quotidiana: supporto per Apple Pay e Google Pay, controlli nell'app, difficoltà in fase di registrazione, tassi di rifiuto presso gli esercenti più comuni e rapidità con cui l'assistenza ha risolto problemi e addebiti contestati.
Abbiamo escluso le carte con problemi di sicurezza non risolti, i programmi per consumatori in via di chiusura o le commissioni che rendevano la spesa antieconomica, motivo per cui Gnosis Pay non compare in questo ciclo. I test sono proseguiti fino a ottobre 2026 e le condizioni cambiano rapidamente, quindi verifica le commissioni attuali e l'elenco dei paesi con ciascun emittente prima di fare richiesta.