

Что такое стратегия Leveraged Staking & Looping?
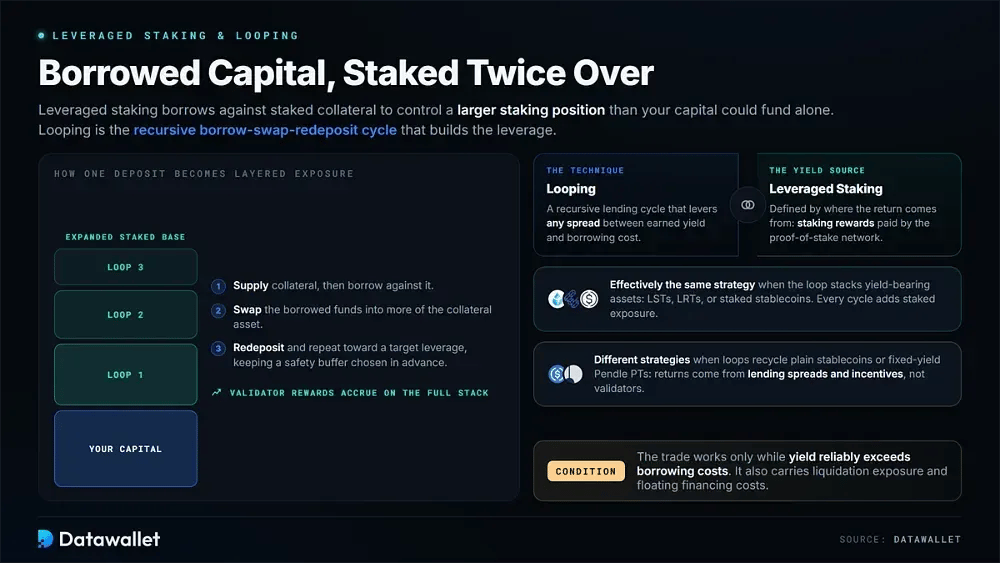
При leveraged staking берутся займы под заложенные активы staking, что позволяет контролировать более крупную позицию staking, чем ваш собственный капитал мог бы обеспечить самостоятельно. Награды валидаторов начисляются на увеличенную базу, но данная сделка также несет в себе риски liquidation и плавающие расходы на финансирование. Это работает только до тех пор, пока yield надежно превышает затраты на заимствование.
Looping — это рекурсивный процесс кредитования, обычно используемый для создания такого кредитного плеча. Вы вносите залог, берете под него заем, обмениваете заемные средства на дополнительные единицы залогового актива, а затем снова вносите их на депозит. Цикл продолжается до тех пор, пока позиция не достигнет целевого уровня кредитного плеча при сохранении заранее выбранного буфера безопасности.
Эти концепции сильно пересекаются, но относятся к разным уровням стратегии. Looping — это метод использования любого спрэда между заработанным yield и стоимостью заимствования. Leveraged staking определяется источником доходности залога: наградами staking из базовой сети proof-of-stake.
Они становятся фактически одной и той же стратегией, когда в результате цикла накапливаются доходные активы, такие как LST, LRT или stabled-активы со staking, поскольку каждый цикл увеличивает экспозицию staking. Различие имеет значение, когда в циклах используются обычные stablecoins или PT-токоены Pendle с фиксированным yield. В таких случаях доход поступает исключительно от кредитных спрэдов и стимулов, а не от наград валидаторов.
Как работает криптовалютный leveraged staking?
Криптовалютный leveraged staking использует ончейн-рынки капитала, которые принимают токены staking в качестве залога. Пользователи берут займы под эти активы для достижения целевой экспозиции, управляя при этом расходами на финансирование, параметрами протокола и механиками liquidation.
Вот ключевые факторы, которые определяют прибыльность и выживание:
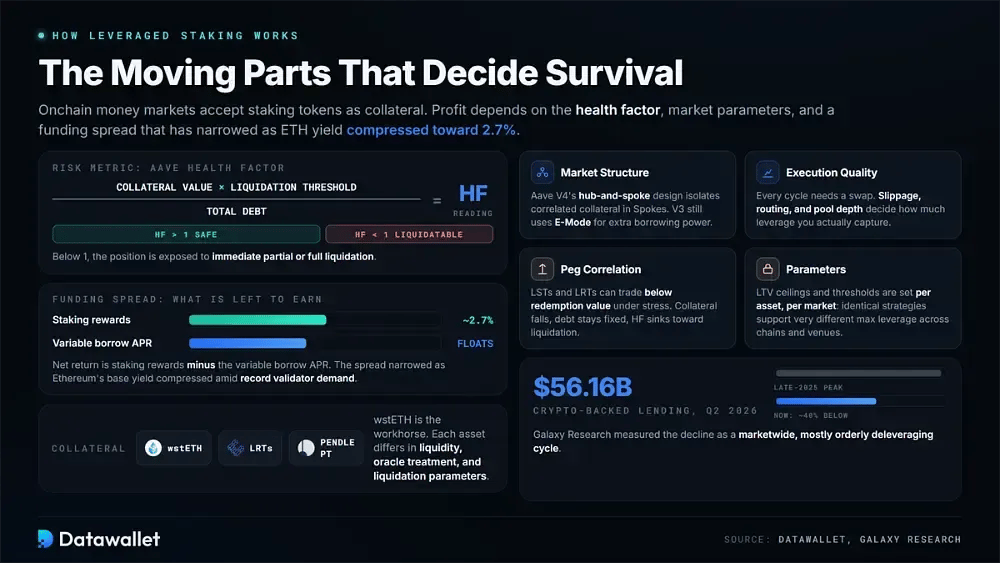
- Выбор залога: wstETH остается рабочей лошадкой, в то время как токены restaking и активы PT от Pendle теперь конкурируют с ним. Каждый из них имеет разную глубину ликвидности, работу с оракулами и параметры liquidation на разных кредитных площадках.
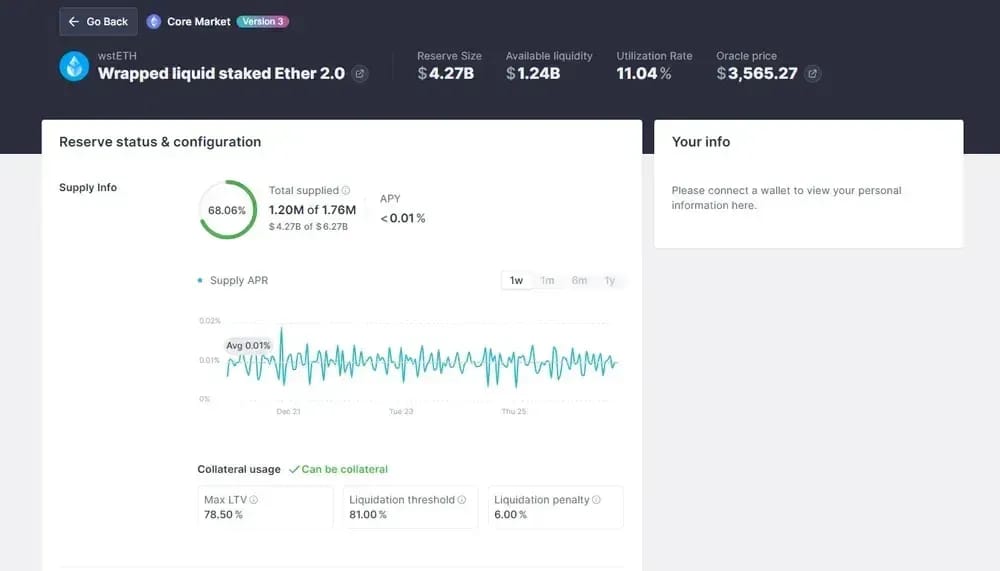
- Структура рынка: Aave V4 использует архитектуру hub-and-spoke, которая изолирует коррелированный залог в выделенных Spokes. Рынки V3 по-прежнему полагаются на E-Mode для увеличения покупательной способности займов для связанных пар активов.
- Метрика риска: health factor в Aave рассчитывается как стоимость залога, умноженная на порог liquidation, деленная на общую задолженность. Значение ниже 1 подвергает позицию немедленной частичной или полной liquidation.
- Параметры: Каждый рынок устанавливает собственный верхний предел LTV и порог liquidation для каждого актива. В результате идентичные стратегии могут поддерживать сильно различающееся максимальное кредитное плечо в разных сетях, на разных площадках и для разных типов залога.
- Спрэд финансирования: Чистая доходность представляет собой награды staking за вычетом переменного APR займа. Этот спрэд сузился по мере того, как базовая доходность Ethereum снизилась примерно до 2,7% на фоне рекордного спроса со стороны валидаторов.
- Качество исполнения: Каждый цикл требует swap. Проскальзывание, маршрутизация и глубина пула определяют, какое кредитное плечо вы фактически получаете, особенно когда напряженные рынки становятся поверхностными и односторонними во время сворачивания позиции.
- Корреляция привязки: LST и LRT могут торгуваться ниже стоимости погашения в условиях стресса. В этом случае стоимость залога падает, в то время как долг остается фиксированным, приближая health factor к liquidation.
- Системный контекст: Galaxy Research оценила объем кредитования под залог криптовалюты в $56,16 миллиарда во втором квартале 2026 года, что примерно на 40% ниже пика конца 2025 года. Снижение отражает общерыночный и преимущественно упорядоченный цикл девериджинга.
Как работает стратегия крипто looping?
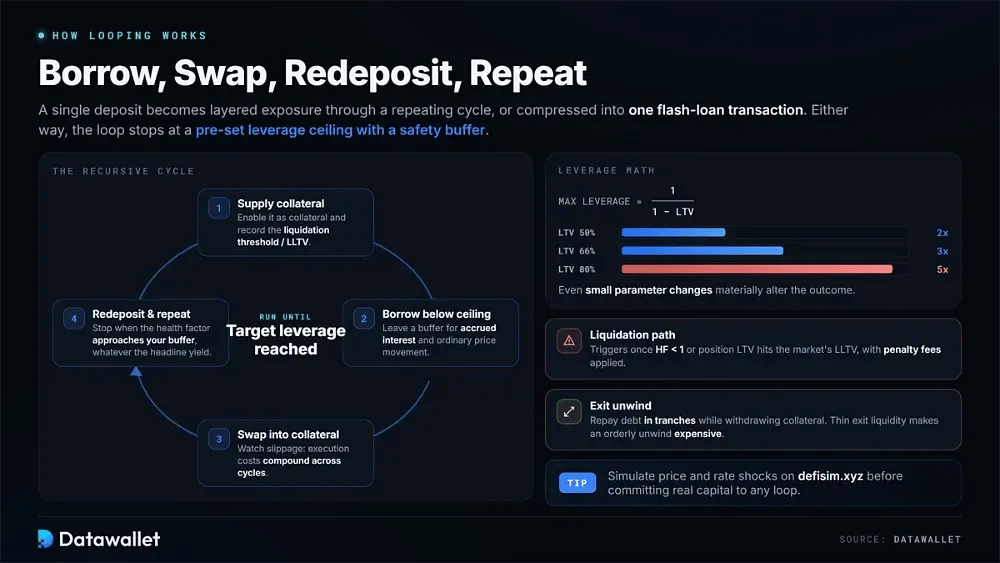
Стратегия looping превращает разовый депозит в многоуровневую экспозицию за счет повторения процессов займа, swap и повторного внесения на депозит. Эту же последовательность можно сжать в одну транзакцию с флеш-займом. Любой из подходов продолжается до тех пор, пока кредитное плечо не достигнет выбранного предела.
Вот как типичный цикл складывается воедино, шаг за шагом:
- Настройка обеспечения: Внесите актив, активируйте его в качестве обеспечения и зафиксируйте порог liquidation или LLTV. Этот параметр определяет максимальный общий объем заимствований, который может поддерживать позиция.
- Расчет размера заема: Возьмите первый кредит с запасом ниже предельного значения. Буфер должен оставлять пространство для начисленных процентов и обычного движения цен между проверками, чтобы позиция не оказалась в зоне liquidation.
- Исполнение swap: Конвертируйте заемные средства в дополнительные активы обеспечения и внимательно следите за котируемым проскальзывание. Издержки на исполнение накапливаются в ходе повторяющихся циклов и снижают реально получаемое кредитное плечо.
- Цикл повторного депозита: Внесите вновь приобретенное обеспечение и снова возьмите кредит. Продолжайте до тех пор, пока коэффициент здоровья не приблизится к заранее установленному буферу, после чего прекратите наращивать кредитное плечо независимо от заявленной доходность.
- Математика кредитного плеча: Максимальное эффективное кредитное плечо примерно равно 1, деленному на 1 минус LTV. Таким образом, лимит в 80% позволяет получить примерно 5x, и даже небольшие изменения параметров могут существенно повлиять на результат.
- Путь liquidation: Когда стоимость обеспечения падает или долг растет, процесс liquidation запускается, как только коэффициент здоровья опускается ниже 1 или LTV позиции достигает рыночного LLTV, с применением штрафных комиссий.
- Выход из позиции: Закрытие loop требует погашения долга траншами с одновременным выводом обеспечения. Если ликвидность на выходе окажется низкой в стрессовых условиях, в остальном упорядоченное закрытие позиции может обойтись дорого.
Совет: Смоделируйте, как движение цен и изменение ставок влияют на ваш коэффициент здоровья, на сайте defisim.xyz, прежде чем рисковать реальным капиталом в любом loop.
Как совместить leveraged staking с looping
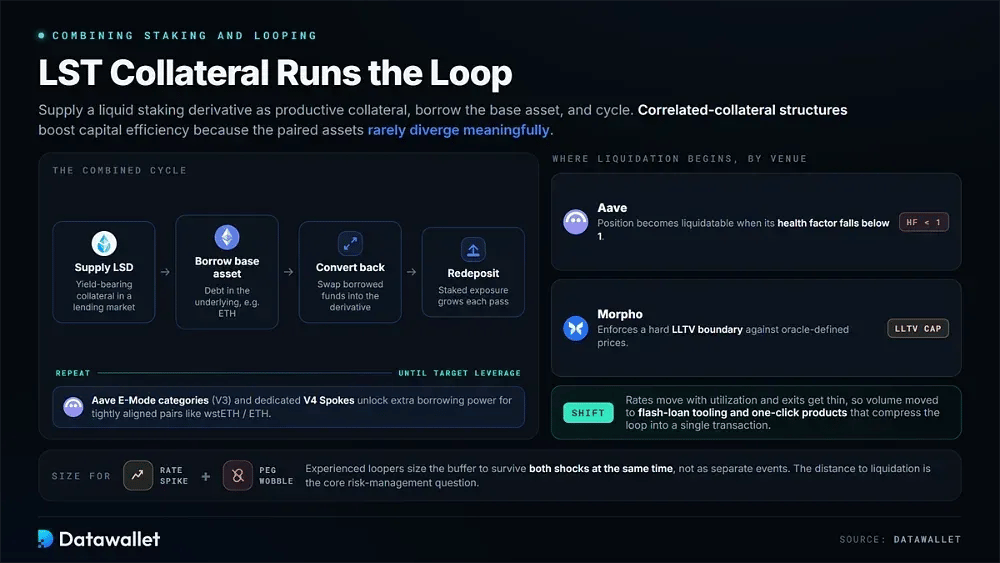
Сочетание этих элементов начинается с предоставления производного инструмента liquid staking в качестве продуктивного обеспечения на рынке кредитования. Вы берете в долг базовый актив, конвертируете его обратно в дериватив и вносите повторно. Коррелированные структуры обеспечения, такие как категории E-Mode на Aave или специализированные Spokes в V4, повышают эффективность капитала, поскольку парные активы редко существенно расходятся в цене.
Главный вопрос управления рисками заключается в том, насколько близко позиция находится к liquidation. На Aave позиция подлежит liquidation, когда ее коэффициент здоровья падает ниже 1. В свою очередь, Morpho устанавливает жесткую границу LLTV по ценам от оракулов. Опытные участники подбирают размеры позиций так, чтобы буфер мог выдержать одновременный скачок ставки и отклонение привязки, а не рассматривают эти шоки как отдельные события.
Исполнение определяет, сохраняется ли теоретический кэрри на реальных рынках. Процентные ставки по займам движутся вместе с коэффициентом использования, ликвидность может исчезнуть при стрессовом выходе из позиций, а каждый цикл влечет за собой комиссионные расходы. Эти ограничения помогают объяснить, почему большая часть объема торгов сместилась в сторону инструментов на основе флеш-кредитов и продуктов в один клик, которые сжимают loop в одну транзакцию.
Последние тенденции в leveraged staking и looping
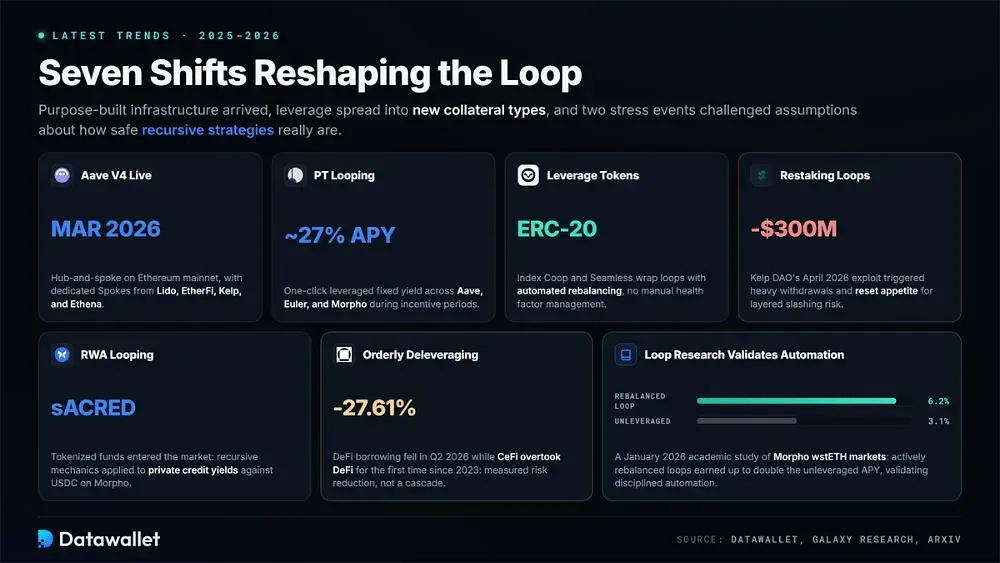
В период с 2025 по 2026 год ландшафт loop стремительно менялся. Протоколы внедрили специализированную инфраструктуру, кредитное плечо распространилось на новые типы обеспечения, а два стрессовых события поставили под сомнение безопасность рекурсивных стратегий.
Семь событий, определяющих современные стратегии leveraged staking и looping:
- Aave V4: Запущенная в основная сеть Ethereum в марте 2026 года, ее архитектура «звезда» направляет общую ликвидность в изолированные Spokes, включая специализированные рынки от Lido, EtherFi, Kelp и Ethena.
- PT looping: Функция PT Looping в один клик от Pendle автоматизирует позиции с фиксированной доходность и кредитным плечом на Aave, Euler и Morpho. В периоды стимулирования APY по токенам основной суммы стейблкоинов достигали примерно 27%.
- Токены с кредитным плечом: Index Coop и Seamless упаковывают позиции loop в ERC-20 с автоматической ребалансировкой. Держатели получают кредитное плечо с защитой от liquidation без необходимости вручную управлять коэффициентами здоровья или собственными графиками закрытия позиций.
- Циклы restaking: Обеспечение LRT расширило loop на доходность restaking. Однако взлом Kelp DAO примерно на $300 миллионов в апреле 2026 года спровоцировал массовый вывод средств и пересмотр аппетита к многоуровневому риску слэшинга.
- RWA looping: Токенизированные фонды вышли на рынок loop. Такие стратегии, как обеспечение sACRED под USDC на Morpho, применяют рекурсивную механику к доходности частного кредитования вместо вознаграждений за staking.
- Упорядоченное сокращение кредитного плеча: Galaxy Research сообщает, что заимствования в DeFi сократились на 27,61% во втором квартале 2026 года, в то время как CeFi обогнала DeFi впервые с 2023 года. Этот сдвиг указывает на взвешенное снижение рисков, а не на каскадную ликвидацию.
- Исследования loop: Академическое исследование рынков wstETH на Morpho, проведенное в январе 2026 года, показало, что активно ребалансируемые loop приносили до 6,2% APY по сравнению с 3,1% без кредитного плеча, что подтверждает эффективность дисциплинированной автоматизации.
Примеры криптовалютного leveraged staking и looping
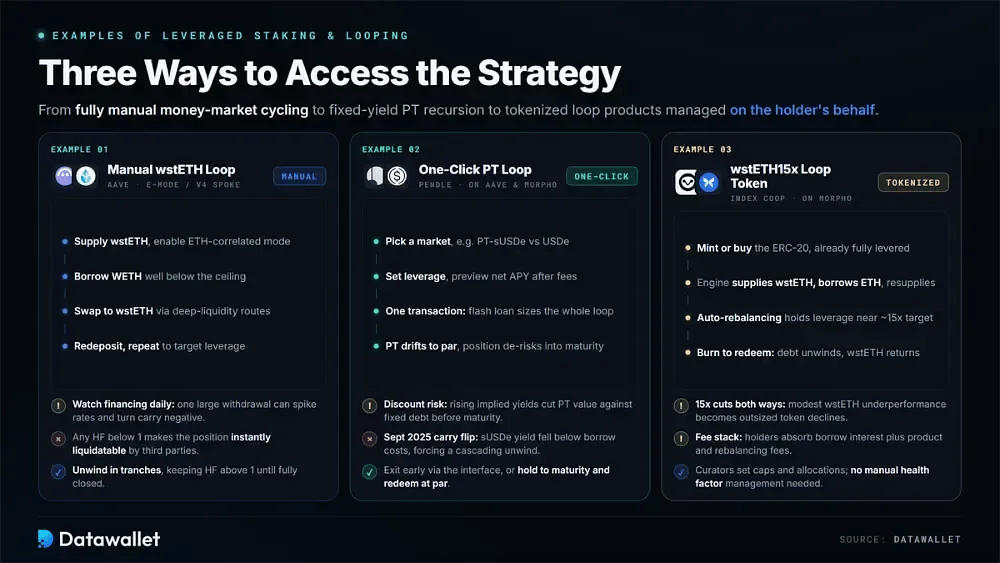
Приведенные ниже примеры варьируются от полностью ручных loop до автоматизации в один клик. В совокупности они охватывают три основных способа доступа пользователей к leveraged staking сегодня: прямое кредитование на денежных рынках, рекурсию PT с фиксированной доходность и токенизированные продукты loop, управляемые от имени держателя.
1. Ручной wstETH Looping на Aave с использованием E-Mode
На Aave пользователи могут внести wstETH в категорию, коррелированную с ETH, и занять под него WETH. Затем они конвертируют WETH обратно в wstETH и вносят его повторно, повторяя этот процесс и поддерживая коэффициент здоровья на комфортном уровне выше предопределенного буфера liquidation.
Ручной looping для кредитного плеча с LST обычно выглядит следующим образом:
- Выберите обеспечение: Получите wstETH и проверьте его порог liquidation на выбранном рынке. Этот показатель определяет максимальное кредитное плечо, которое позиция теоретически может выдержать.
- Включите коррелированный режим: На V3 активируйте категорию E-Mode, коррелированную с ETH. На V4 используйте ETH Spoke. Оба подхода обеспечивают больший потенциал заимствования для тесно связанных пар обеспечения.
- Внесите средства и проверьте: Депозируйте wstETH, включите его в качестве обеспечения и зафиксируйте начальный коэффициент здоровья. Используйте это значение в качестве базового для каждого последующего решения о заимствовании.
- Займите WETH: Возьмите первый кредит существенно ниже верхнего предела. Любой коэффициент здоровья ниже 1 делает позицию немедленно доступной для liquidation третьими лицами.
- Сделайте swap: Обменяйте заемный WETH на дополнительные wstETH через маршрут с высокой ликвидностью. Повторяющееся проскальзывание накапливается и может незаметно съесть ту доходность, которую вы пытаетесь получить.
- Внесите повторно и повторите: Поставьте дополнительный wstETH и снова займите средства до достижения целевого кредитного плеча. Достигнув его, избегайте добавления новых средств просто потому, что временные стимулы выглядят привлекательно.
- Следите за финансированием: Ежедневно контролируйте переменную ставку заимствования WETH и коэффициент использования. Одно крупное снятие средств может резко поднять ставки и сделать carry staking отрицательным.
- Осуществляйте выход осознанно: Погашайте долг траншами и постепенно выводите обеспечение. Поддерживайте коэффициент здоровья выше 1 на протяжении всего процесса, пока позиция не будет полностью закрыта.
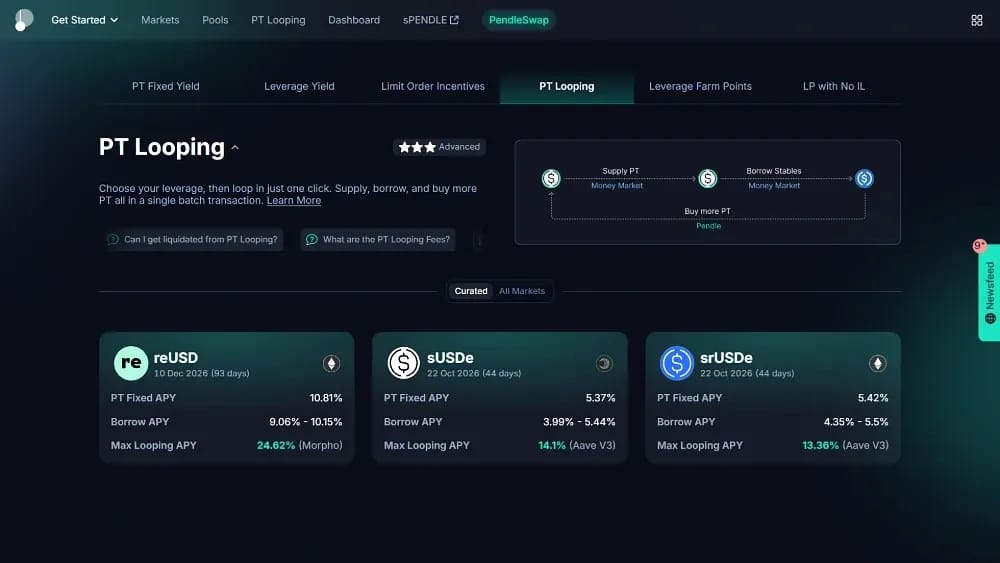
2. Однокликовый PT Looping с Pendle на Aave и Morpho
Функция PT Looping от Pendle автоматически преобразует токены основной суммы с фиксированной доходностью в позиции с кредитным плечом carry. Она предоставляет PT в качестве обеспечения, занимает стейблкоины, а затем реинвестирует эти средства в дополнительные PT за один управляемый сеанс на поддерживаемых кредитных платформах.
Leveraged фиксированная yield с помощью PT looping работает следующим образом:
- Поймите суть PT: Основные токены торгуются ниже номинальной стоимости и погашаются по номиналу при наступлении срока погашения. Таким образом, владение PT фиксирует фиксированную yield, которая не зависит от плавающих рыночных ставок.
- Выберите рынок: Выберите поддерживаемую пару, например PT-sUSDe против USDe от Ethena. Перед заключением сделки сравните фиксированную yield PT с текущей ставкой заимствования стейблкоинов на кредитной платформе.
- Установите кредитное плечо: Выберите множитель credit leverage в интерфейсе. Система автоматически рассчитывает размер loop с поддержкой флэш-кредитов и предварительно показывает расчетную чистую APY после уплаты комиссий протокола и расходов на заимствование.
- Совершите действие один раз: За одну транзакцию функция поставляет PT, занимает парный стейблкоин, совершает swap на дополнительные PT и возвращает их на депозит, избавляя вас от необходимости выполнять несколько ручных циклов, требующих больших затрат gas.
- Учитывайте срок погашения: По мере приближения срока истечения PT стремятся к номиналу, поэтому позиции с кредитным плечом постепенно снижают риски. Переход на новый срок погашения, однако, сбрасывает как yield, так и риск.
- Риск дисконта: Цены PT могут упасть до наступления срока погашения, если имплицитная yield вырастет. Это снижает стоимость обеспечения по отношению к фиксированному долгу и может спровоцировать liquidation, даже если впоследствии токен будет погашен по номиналу.
- Разворот carry: Сентябрь 2025 года продемонстрировал сценарий сбоя. Yield sUSDe упала ниже стоимости заимствования стейблкоинов, что привело к ликвидации позиций PT с кредитным плечом в рамках каскадного механического выхода.
- Пути выхода: Либо закройте позицию досрочно через интерфейс, погасив долг и продав PT, либо держите до наступления срока погашения, выкупите по полной номинальной стоимости и напрямую верните непогашенные заимствования.
3. Токен смарт-loop wstETH15x через Index Coop и Morpho
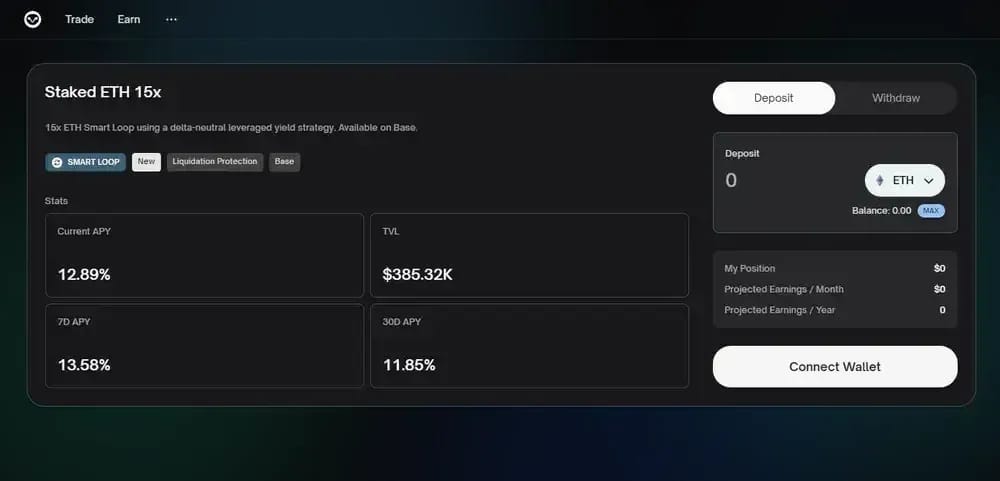
Index Coop объединяет автоматизированную стратегию looping Morpho в единый ERC-20 под названием wstETH15x. Продукт нацелен примерно на 15-кратную экспозицию к staked ETH, в то время как его логика ребалансировки управляет поддержанием credit leverage для держателя.
Пассивный staking с кредитным плечом через луп-токен выглядит следующим образом:
- Изучите обертку: wstETH15x представляет собой позицию с использованием looping в Morpho, а не wstETH, удерживаемый по паритету. Поэтому его цена следует за результатами staking с кредитным плечом, а не за базовым токеном один к одному.
- Приобретите продукт: Получите wstETH, а затем отчеканите или купите wstETH15x через интерфейс продукта. Токен уже полностью обеспечен кредитным плечом при входе.
- Автоматизированный механизм: Под оберткой стратегия размещает wstETH на Morpho, берет в долг ETH и многократно производит повторное размещение. Непрерывная ребалансировка удерживает credit плечо около заявленной цели.
- Рыночные параметры: Каждый рынок Morpho определяет LLTV и конфигурацию оракула для своей пары. Эти настройки определяют, когда обернутая позиция может подвергнуться давлению liquidation во время резких движений рынка.
- Уровень куратора: Кураторы хранилищ устанавливают лимиты выделения средств и проводят ребалансировку на базовых рынках. Реализованный риск, следовательно, отчасти зависит от решений по распределению средств, принимаемых за пределами самого контракта токена.
- Пул комиссий: Держатели непрерывно поглощают проценты по заимствованиям наряду с комиссиями за продукт и ребалансировку. Заявленный чистый APY меняется ежедневно в зависимости от ставок, стимулов и более широких рыночных условий.
- Усиленная чувствительность: Целевой показатель 15x увеличивает как staking yield, так и просадки. Даже скромная неэффективность wstETH по сравнению с ETH может быстро привести к чрезмерному падению цены токена.
- Механика погашения: Сжигание wstETH15x сворачивает долг и возвращает базовый wstETH. Однако во время волатильных эпизодов deleveraging выкуп может происходить заметно медленнее и с большими затратами.
Какой APY с использованием Looping для Staking?
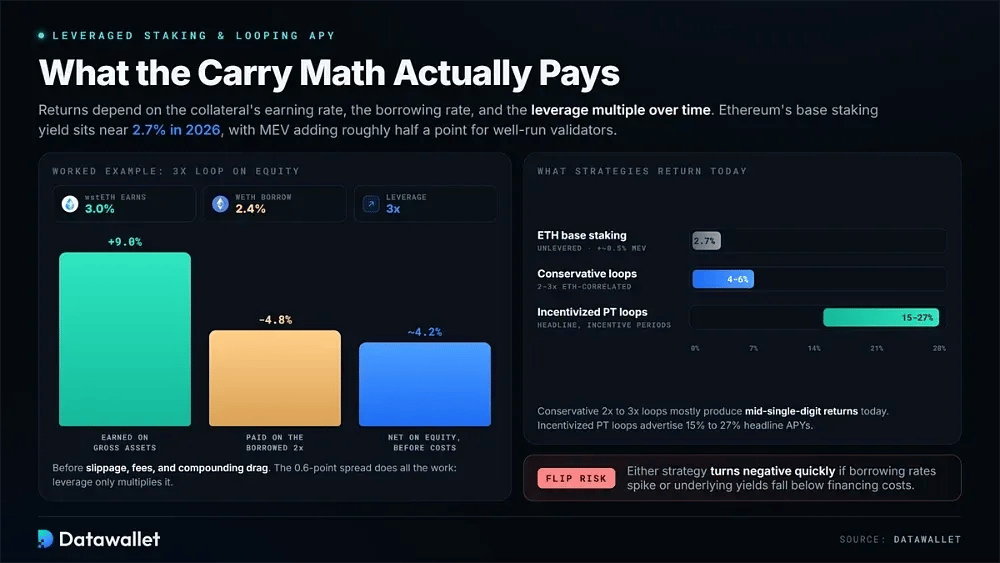
Доходность looping в конечном итоге зависит от доходности залога, ставки заимствования и коэффициента leverage с течением времени. Базовый staking yield Ethereum снизился примерно до 2,7% в 2026 году по мере роста спроса на валидаторов. Для хорошо работающих валидаторов MEV может добавить еще примерно полпункта.
Кэрри-спред определяет результат. Предположим, wstETH приносит 3% совокупного дохода, в то время как заимствование WETH стоит 2,4%. При 3-кратном leverage позиция приносит 9% на валовые активы и платит около 4,8% на заемную часть, оставляя примерно 4,2% на собственный капитал до проскальзывания, комиссий и издержек компаундирования.
Результаты существенно различаются в зависимости от стратегии. Консервативные 2x–3x коррелированные с ETH петли сегодня приносят в основном доходность в районе среднего однозначного числа, в то время как стимулированные PT-петли рекламируют базовый APY от 15% до 27%. Любой из вариантов может быстро стать отрицательным, если ставки заимствования взлетят или базовые доходы упадут ниже затрат на финансирование.
Уроки кризисных событий Looping 2025 года
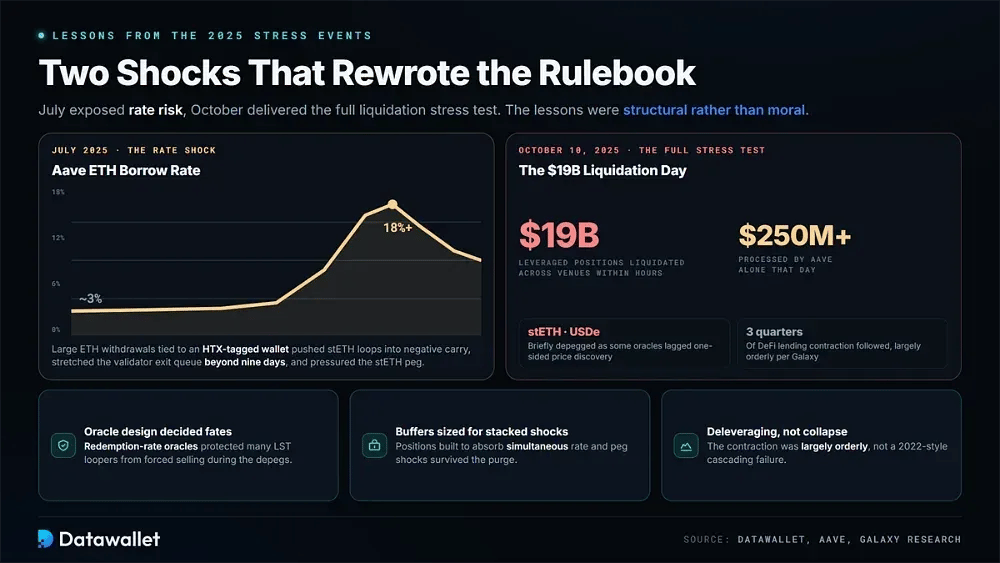
Июль 2025 года обнажил проблему рисков ставок. Крупный вывод ETH из Aave, связанный с кошельком с тегом HTX, поднял ставки заимствования примерно с 3% до более чем 18%. Этот шаг привел к тому, что стейкинг-петли stETH ушли в отрицательный кэрри, удлинил очередь на выход валидаторов Ethereum более чем на девять дней и оказал небольшое давление на привязку stETH вниз.
Главный стресс-тест наступил 10 октября 2025 года. Около $19 миллиардов в позициях с leverage были ликвидированы на разных площадках в течение нескольких часов. Только в Aave в тот день было обработано более $250 миллионов, в то время как залог, включая stETH и USDe, временно потерял привязку, поскольку некоторые оракулы отставали от агрессивного одностороннего обнаружения цен на тонких рынках.
Уроки носили структурный, а не моральный характер. Оракулы ставок погашения защитили многих создателей петли LST от принудительной продажи, в то время как позиции, рассчитанные на одновременные шоки, выжили. Кредитование DeFi затем сокращалось на протяжении трех кварталов подряд в рамках того, что Galaxy Research описывает как в основном упорядоченное deleveraging, а не каскадный крах в стиле 2022 года.
Риски staking с кредитным плечом и looping
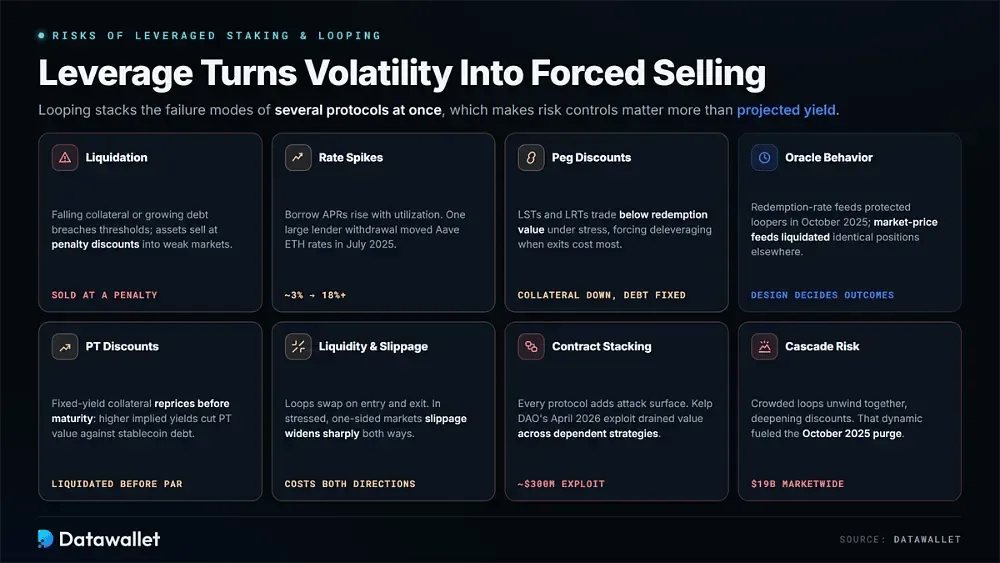
Leverage превращает обычную волатильность в потенциальную принудительную продажу. Looping также сочетает в себе режимы сбоев нескольких протоколов, что делает контроль рисков более важным, чем прогнозируемый доход.
Тщательно взвесьте эти риски перед масштабированием любой петлевой позиции:
- Liquidation risk: Снижение стоимости залога или рост долга могут в конечном итоге преодолеть пороги liquidation. Затем в ходе ликвидации активы продаются со штрафными дисконтами, часто когда рыночные цены уже находятся под сильным давлением.
- Всплески ставок: Переменные APR заимствований растут вместе с коэффициентом использования. В июле 2025 года один крупный вывод средств кредитором поднял ставки ETH в Aave примерно с 3% до более чем 18%.
- Дисконты привязки: LST и LRT могут торгуться ниже стоимости погашения во время стресса. Это снижает обеспечение по фиксированному долгу и может принудить к deleveraging, когда выходы обходятся дороже всего.
- Поведение оракулов: Оракулы ставок погашения защитили участников петель во время отвязок в октябре 2025 года, в то время как ленты рыночных цен в других местах спровоцировали liquidation. Таким образом, конструкция оракулов может приводить к совершенно разным результатам для в остальном идентичных позиций.
- Риск дисконта PT: Залог с фиксированной доходностью по-прежнему переоценивается до наступления срока погашения. Более высокая подразумеваемая доходность снижает стоимость PT по отношению к долгу в стейблкоинах и может привести к ликвидации позиций carry с кредитным плечом.
- Ликвидность и проскальзывание: Циклы требуют выполнения swap при входе и выходе. В напряженных односторонних рынках проскальзывание может резко увеличиться и повысить реальную стоимость в обоих направлениях.
- Стекинг контрактов: Каждый дополнительный протокол создает новую поверхность для атак. Эксплойт Kelp DAO в апреле 2026 года показал, как один сбой может обесценить залог в связанных стратегиях.
- Каскадный риск: Перегруженные циклы часто ликвидируются одновременно, углубляя дисконты и истощая стакан заявок. Эта динамика помогла превратить локальные liquidation в октябре 2025 года в масштабную чистку рынка на $19 миллиардов.
Заключение
Leveraged staking и looping остаются жизнеспособными в 2026 году, но легкая доходность исчезла. Базовые значения yield снизились, ставки заимствования могут резко меняться, а два реальных стресс-события показали, как быстро могут сворачиваться рекурсивные позиции. Инфраструктура существенно улучшилась, хотя лучшие инструменты делают дисциплинированное и недисциплинированное leverage одинаково эффективными.
Рассматривайте каждый цикл как бюджет риска, прежде чем смотреть на показатель yield. Проведите стресс-тест с удвоением ставки заимствования, смоделируйте дисконт привязки и рассчитайте стоимость выхода в условиях низкой ликвидности. Leverage должно быть ограничено на уровне, при котором все три фактора могут произойти одновременно без запуска liquidation. Значение APY, которое остается после этого теста, является единственным имеющим значение.