Что такое криптовалютный крах 10 октября (10/10)?
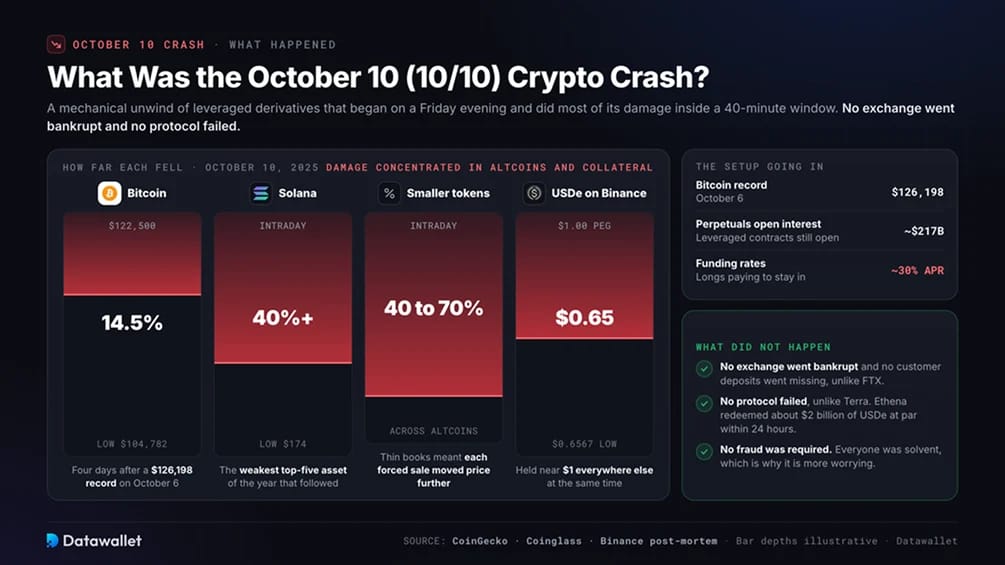
Криптокрах 10 октября представлял собой механический сброс позиций по производным инструментам с leverage. Он начался в пятницу вечером, причем основная часть ущерба пришлась на 40-минутный интервал. Ни одна биржа не обанкротилась, и ни один протокол не дал сбой, что отличает это событие от краха FTX и коллапса Terra, описанных в нашем рейтинге крупнейших криптокрахов в истории.
Четымя днями ранее, 6 октября, Bitcoin достиг рекордной отметки в $126 198. Open interest в бессрочных фьючерсах, то есть общая стоимость открытых контрактов с leverage, находился вблизи $217 миллиардов. Поскольку длинные позиции скапливались вокруг новых максимумов, даже умеренное снижение могло одновременно подтолкнуть множество счетов к порогам liquidation.
Альткоины и токены обеспечения, потерявшие привязку на одной из площадок, пострадали сильнее всего. Bitcoin упал примерно на 14,5%, в то время как более мелкие токены рухнули на 40–70% за день. USDe от Ethena, синтетический доллар, который генерирует yield за счет хеджированных позиций по деривативам, ненадолго упал до $0,65 на Binance, несмотря на то что везде держится вблизи $1.
Статистика криптокраха 10 октября
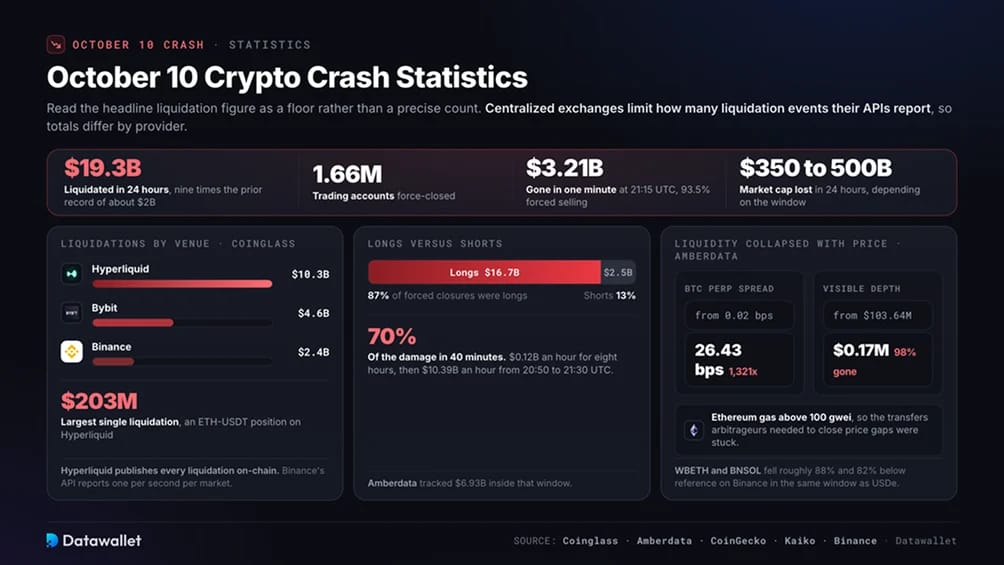
Итоговая цифра liquidation является нижней границей, а не точным подсчетом. Централизованные биржи ограничивают передачу данных о событиях liquidation через свои API, поэтому общие показатели разнятся в зависимости от поставщика. Приведенные ниже цифры опираются на данные Coinglass, Amberdata, CoinGecko и собственные отчеты бирж после инцидента.
Наиболее важные цифры:
- В девять раз больше предыдущего рекорда: данные Coinglass оценивают принудительные закрытия почти в $19,3 миллиардов по сравнению с предыдущим максимумом за один день в размере около $2 миллиардов. На длинные позиции пришлось 87% от общего объема.
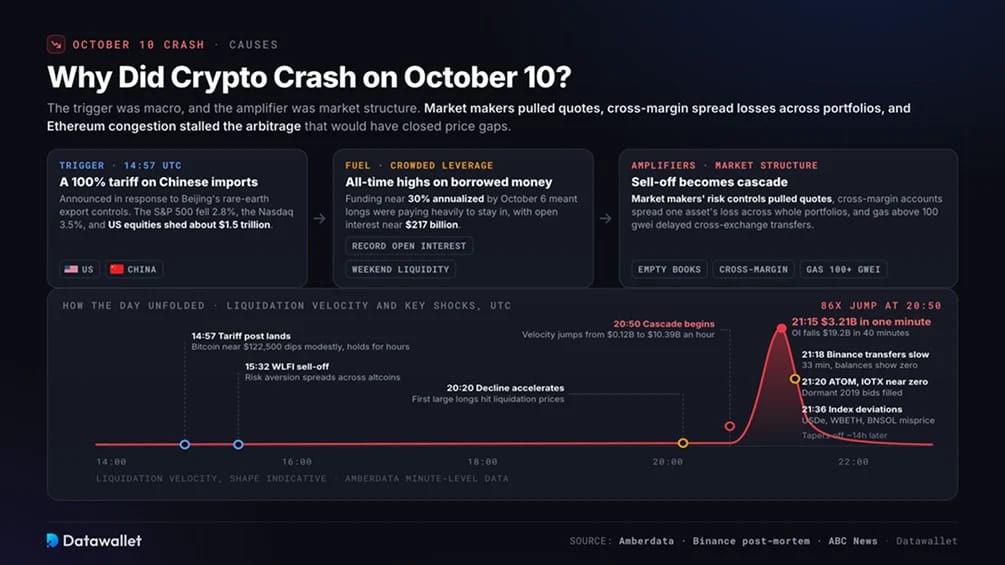
- Семьдесят процентов ущерба за сорок минут: минутный анализ Amberdata показывает, что liquidation шли на уровне $0,12 миллиарда в час в течение восьми часов перед тем, как подскочить до $10,39 миллиарда в час в период с 20:50 до 21:30 UTC. В 21:15 UTC $3,21 миллиарда исчезли за 60 секунд, причем на принудительные продажи пришлось 93,5%.
- Hyperliquid зафиксировала наибольшую долю от общего объема: Ее показатель в $10,3 миллиарда превысил половину от общей суммы по версии Coinglass. Отчетность отчасти объясняет такую долю. Каждая liquidation на Hyperliquid видна ончейн, в то время как API Binance сообщает об одной liquidation в секунду по каждому рынку, что занижает реальный объем активности в ее показателе $2,4 миллиарда.
- Ликвидность рухнула вместе с ценой: Видимая глубина в отслеживаемых стакан заявок упала на 98%, а спреды по бессрочные контракты BTC расширились в 1 321 раз. В результате каждая принудительная продажа двигала цены гораздо сильнее, чем час назад.
- USDe потеряла треть своей стоимости на одной бирже: В период с 21:36 по 22:15 UTC синтетический доллар упал до $0,6567 на Binance, в то время как на других площадках он держался около $1. Токены с оберткой для staking от Binance, WBETH и BNSOL, торговались примерно на 88% и 82% ниже своих справочных значений в течение того же временного окна.
- Переоценка не закончилась в те выходные: Bitcoin достиг $60 062 6 февраля, когда наш Fear and Greed Index зафиксировал исторический минимум на отметке 5. В конце июня он опускался ниже $59 000, после чего в начале сентября 2026 года торговался около $78 000.
Почему криптовалютный рынок обвалился 10 октября?
В 14:57 UTC президент Трамп объявил о 100-процентной пошлине на китайский импорт, которая вступает в силу 1 ноября, в ответ на новые меры Пекина по экспортному контролю редкоземельных металлов. S&P 500 упал примерно на 2,8%, а Nasdaq — примерно на 3,5%. К закрытию торгов американские акции потеряли в стоимости около $1,5 триллиона.
Криптовалютный рынок вступил в фазу распродажи с высоким кредитное плечо после того, как провел первую неделю октября на исторических максимумах. К 6 октября funding rate достигли примерно 30% годовых. Эти периодические выплаты от лонгистов шортистам, когда цены бессрочные контракты превышают спот цены, показали, насколько дорого трейдерам обходилось поддержание лонг-позиций. Наш funding rates трекер и страница открытого интереса Bitcoin показали, что позиционирование находилось на рекордных уровнях или около них перед началом выходных.
По мере роста волатильности автоматизированные системы управления рисками маркет-мейкеров отозвали котировки, оставив практически отсутствующими лимитные заявки около текущей цены. Кросс-маржинальные счета использовали один пул обеспечения для поддержки всех открытых позиций, распределяя убытки по отдельным активам на целые портфели.
Перегрузка Ethereum усугубила проблему. gas вырос выше 100 gwei, задержав межбиржевые переводы, необходимые арбитражникам для закрытия ценовых разрывов. Макроэкономическая распродажа превратилась в каскад разрушения структуры рынка.
Как развивались события в тот день
Основные потрясения по порядку:
- 14:57 UTC: Появляется публикация о пошлинах. Bitcoin, торгующийся около $122 500, умеренно проседает и удерживается в течение нескольких часов.
- 15:32 UTC: Продажи токена WLFI распространяют неприятие риска на альткоины, согласно хронике Amberdata.
- 20:20 UTC: Падение Bitcoin ускоряется по мере истощения ликвидности в выходные дни. Первые крупные лонг-позиции достигают своих цен liquidation.
- 20:50 UTC: Начинается каскад, причем скорость liquidation возрастает в 86 раз по сравнению с докаскадным показателем.
- 21:15 UTC: Принудительные закрытия достигают $3,21 миллиарда за одну минуту. За 40-минутное окно открытый интерес в наборе данных Amberdata падает на $19,2 миллиарда.
- С 21:18 по 21:51 UTC: Внутренняя подсистема переводов активов Binance замедляется на 33 минуты. Некоторые пользователи видят нулевые балансы, пока их позиции ликвидируются.
- 21:20 UTC: ATOM и IOTX ненадолго торгуются около нуля на спот Binance. При пустых стакан заявок исполняются неактивные ордера на покупку от 2019 года.
- 21:31 UTC: Спреды по бессрочные контракты BTC достигают пика в 26,43 базисных пункта по сравнению с обычными 0,02.
- С 21:36 по 22:15 UTC: Индексные цены Binance для USDe, а затем для WBETH и BNSOL расходятся со своими базовыми значениями. Аккаунты, использующие эти токены в качестве маржа, ликвидируются по ценам, которых нет ни на одной другой площадке.
- Ночь на 11 октября: Принудительные продажи идут на спад примерно через 14 часов после их начала. Bitcoin нащупывает дно около $104 782. В течение 24 часов Ethena обрабатывает погашение USDe на сумму около $2 миллиардов по номиналу.
Какие биржи пострадали сильнее всего?
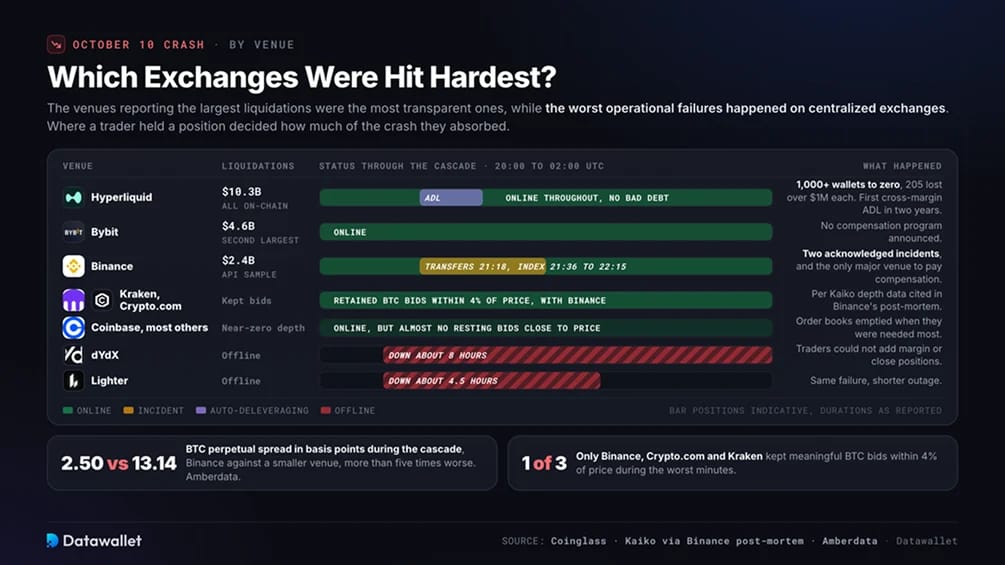
Наиболее прозрачные площадки сообщили о наибольших общих объемах liquidation. Централизованные биржи столкнулись с худшими операционными сбоями.
- Hyperliquid: Coinglass приписала ончейн-бирже бессрочные контракты $10,3 миллиарда ликвидаций. Более 1 000 кошелёк были обнулены, а 205 потеряли более чем по $1 миллиону каждый. Hyperliquid осталась онлайн без безнадежной задолженности, хотя и запустила свое первое событие auto-deleveraging с кросс-маржой более чем за два года. Прибыльные шорты были принудительно закрыты для покрытия неплатежеспособных лонгов.
- Bybit: Объем ликвидаций составил $4,6 миллиарда, что является вторым по величине заявленным показателем. Bybit не объявляла о какой-либо программе компенсаций.
- Binance: Биржа сообщила о ликвидациях на сумму $2,4 миллиарда и зафиксировала наибольшее число документально подтвержденных сбоев. В ее собственном отчете указаны два инцидента: замедление переводов в течение 33 минут и отклонение индекса по трем токенам. Binance — единственная крупная площадка, объявившая о компенсациях.
- Kraken, Coinbase и Crypto.com: Данные о глубине рынка от Kaiko, приведенные в посмертном анализе Binance, показали, что только Binance, Crypto.com и Kraken сохранили значимые биды по BTC в пределах 4% от преобладающей цены в самые худшие минуты. У Coinbase и большинства других крупных площадок глубина около этой цены была близка к нулю.
- dYdX и Lighter: Обе децентрализованные площадки ушли в оффлайн. Сбой на dYdX длился около восьми часов, а на Lighter — около четырех с половиной, что помешало трейдерам добавлять маржа или закрывать позиции во время каскада.
Спред бессрочные контракты по BTC на Binance составлял в среднем 2,50 базисного пункта во время каскада, согласно данным Amberdata. Меньшая площадка достигла показателя 13,14, что более чем в пять раз хуже. Площадка, которую использовал трейдер, определила, какую часть краха он принял на себя.
Binance, USDe и дебаты о виновных
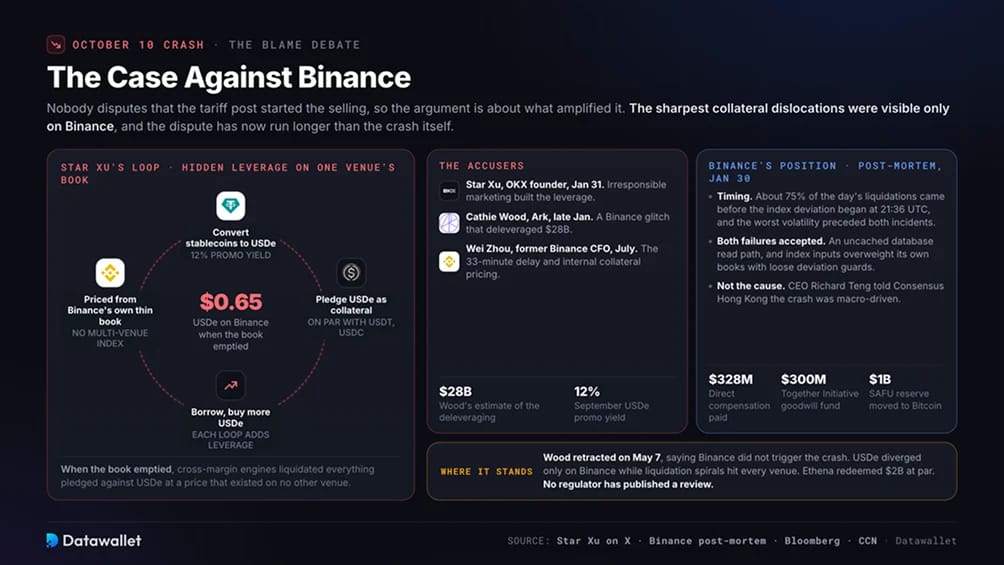
Наиболее резкие ценовые диспропорции залога произошли только на Binance, поставив крупнейшую в мире биржу в центр спора, который пережил сам крах. Тарифное сообщение бесспорно признано триггером. Разногласия касаются того, что именно усилило падение.
Аргументы против Binance
31 января основатель OKX Star Xu опубликовал заявление о том, что падение 10.10 было вызвано безответственными маркетинговыми кампаниями, выдвинув самые подробные обвинения против Binance. Он выделил сентябрьскую акцию, предлагавшую 12% годовой доходность на USDe, удерживаемый на бирже. Binance также разрешила трейдерам использовать USDe в качестве залога на равных условиях с USDT и USDC.
Xu описал, как трейдеры конвертировали стейблкоины в USDe, брали под него кредиты, а затем использовали полученные средства для покупки еще большего количества USDe. Повторение этого процесса добавило скрытое кредитное плечо токену, цена которого формировалась на основе собственного тонкого стакан заявок Binance. Как только этот стакан опустел, USDe упал до $0,65. Механизмы кросс-маржи затем ликвидировали все, что было заложено под него.
Cathie Wood из Ark Invest привлекла к критике более широкую аудиторию в конце января, объяснив крах программным сбоем на Binance. Она оценила снижение кредитное плечо системы в $28 миллиардов.
В июле бывший финансовый директор Binance Вэй Чжоу указал на 33-минутную задержку обработки и единую систему маржа, которая оценивала залог по внутренним котировкам, а не по справочным ценам с нескольких площадок. Xu поддержал анализ Чжоу, аргументируя это тем, что на восстановление утраченного доверия уходят годы.
Позиция Binance
Тайминг составляет основу посмертного анализа Binance от 30 января. Примерно 75% ликвидаций за день произошли до того, как началось отклонение индекса в 21:36 UTC. В отчете также указано, что окно наибольшей волатильности (с 21:10 до 21:20 UTC) предшествовало обоим инцидентам на платформе. Позиция Binance заключается в том, что макрошоковое потрясение и перегруженное кредитное плечо уже нанесли основную часть ущерба.
Биржа признала ответственность за оба инцидента. Путь чтения базы данных без кеширования перегрузился при пяти-десятикратном увеличении обычного трафика, что привело к замедлению переводов. Ее ценовые индексы придавали слишком много веса внутренним стаканам заявок и слишком мало — ценам погашения. Лимиты отклонений также были слишком мягкими для быстро меняющегося рынка.
К 12 октября Binance выплатила около $283 миллионов пользователям, пострадавшим во время депега. Позже эта сумма выросла до $328 миллионов. 14 октября она представила инициативу Together Initiative с программой доброй воли на $300 миллионов для ликвидированных пользователей, не попавших под критерии компенсации, и пулом льготных кредитов на $100 миллионов для институциональных инвесторов.
В конце января Binance конвертировала свой чрезвычайный резерв SAFU на сумму $1 миллиард (Secure Asset Fund for Users) в Bitcoin. В следующем месяце генеральный директор Richard Teng заявил на конференции Consensus Hong Kong, что крах был вызван макроэкономическими факторами, а Binance не была его причиной.
Где находятся позиции сторон в споре
Wood, самый заметный критик, с тех пор изменила свою позицию. 7 мая она уточнила, что Binance не спровоцировала крах, но осталась при мнении, что программная ошибка имела место. Хасиб Куреши из Dragonfly отметил, что USDe отклонился только на Binance, в то время как спирали ликвидации затронули каждую площадку, указав на рыночное кредитное плечо в целом, а не на одного виновника. Генеральный директор Wintermute Evgeny Gaevoy назвал как версию о сбое, так и версию об одном виновнике недобросовестными.
Данные Ethena подтверждают элементы обоих аргументов. Основатель Гай Янг заявил, что выпуск и погашение продолжались в обычном режиме: в течение 24 часов было погашено около $2 миллиардов по номиналу. Он объяснил цену Binance внутренней проблемой оракула, а не залогом токена. Его рассказ совпадает с описанием сбоя от Binance и с мнением критиков, которые говорят, что сбой стал результатом архитектурных решений Binance.
Ни один регулятор не опубликовал официальный обзор. Бывший чиновник CFTC Салман Банаеи призвал провести расследование по образцу совместного отчета SEC и CFTC о внезапном крахе рынка акций 2010 года. Protos сообщил в феврале, что иски и арбитражные претензии против Binance накапливаются. Без нейтрального посмертного анализа спор будет всплывать каждый раз, когда рынок будет ослабевать.
Что изменилось после 10 октября
Биржи в основном пересмотрели правила ценообразования и залога, а не ввели общие ограничения на кредитное плечо. Регуляторы отдали предпочтение одобренным продуктам, а не запретам.
Конкретные изменения, которые мы можем подтвердить:
- Binance перестроила методологию индекса: Биржа добавила цены погашения в веса индекса для USDe, WBETH и BNSOL. Она внедрила минимальный порог цены USDe и более жесткие средства защиты от отклонений, а также обязательство чаще пересматривать параметры риска. Емкость базы данных и кеширование были расширены на том участке переводов, который дал сбой.
- Дисконты по залогу и ограничения по кредитное плечо ужесточились: Анализ FTI Consulting показал, что несколько крупных площадок увеличили дисконты на хрупкий залог и снизили максимальное кредитное плечо по выбранным парам. Они также начали переводить ключевые оракулы на мультиплощадочное ценообразование. Приток розничного капитала в продукты с кредитное плечо снижался в течение месяцев.
- Auto-deleveraging подвергся академическому анализу: В декабрьском исследовании ончейн-данных ADL на Hyperliquid было зафиксировано 34 983 исполнения на 19 337 кошелёк. По оценкам, эта очередь сократила позиции примерно на $653 миллиона сильнее, чем образовавшиеся дефициты. Основатель Hyperliquid заявил, что исследования усовершенствованных формул ADL продолжаются.
- Регуляторы США одобрили бессрочные контракты вместо того, чтобы их запретить: 29 мая CFTC одобрила первый регулируемый в США bitcoin-бессрочный контракт, размещенный на Kalshi, и классифицировала бессрочные контракты как фьючерсы. Конструкция продукта ограничивает кредитное плечо, включает средства контроля волатильности и допускает только изолированную маржа. На данный момент это самый близкий к регуляторному ответу вариант на 10/10. Наше руководство по бессрочным контрактам на Kalshi объясняет, чем этот продукт отличается от офшорных контрактов.
- Компенсация стала ориентиром: Выплата Binance в размере $328 миллионов остается крупнейшим возмещением убытков пользователей в истории бирж. Ни одна другая крупная площадка не объявила о сопоставимой программе в связи с убытками 10 октября.
- Ликвидность восстановилась не полностью: CoinDesk сообщил в феврале, что стакан заявок оставался тонким и фрагментированным после краха. Более широкие спреды назвали причиной дальнейшего падения Bitcoin, в то время как маркет-мейкеры с пострадавшими балансами возвращались медленно.
Как 10 октября изменило крипторынок
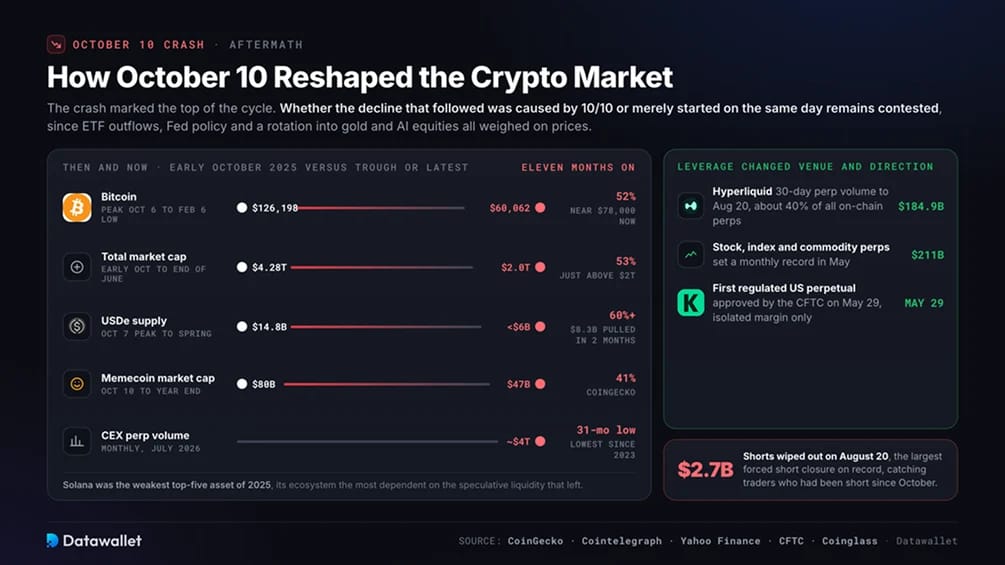
Крах ознаменовал пик цикла. С тех пор Bitcoin не торговался выше $126 000, а общая рыночная капитализация криптовалют снизилась примерно с $4,28 триллиона в начале октября до чуть более $2 триллионов к концу июня. Остается предметом споров, вызвал ли 10/10 это падение или просто ознаменовал его начало. Оттоки из ETF и политика ФРС также оказывали давление на цены в течение года наряду с широким перетоком капитала в золото и AI-акции.
USDe пострадал сильнее всех. Предложение достигло пика около $14,8 миллиарда 7 октября, а затем упало ниже $6 миллиардов к весне, снизившись более чем в два раза. Инвесторы вывели около $8,3 миллиарда за два месяца после краха. С тех пор Ethena направила часть своей резервной стратегии на институциональное кредитование и реальные активы. Наш материал о том, как работают Ethena и USDe, охватывает механику, лежащую в основе доходности.
Спекулятивные альткоины потеряли ликвидность по мере того, как предоставлявшие ее трейдеры уходили. CoinGecko выяснила, что капитализация мемкоинов упала примерно с $80 миллиардов 10 октября до $47 миллиардов к концу года. Solana, экосистема которой сильнее всего зависела от этой активности, завершила 2025 год в качестве самого слабого актива из топ-5. Ежемесячный объем торговли perpetual на централизованных биржах упал примерно до $4 триллионов в июле, что стало 31-месячным минимумом, зафиксированным на нашей странице статистики бессрочных фьючерсов.
Кредитное плечо сохранилось, но изменились площадки и направление. За 30 дней по 20 августа Hyperliquid обработала объем perpetual на сумму $184,9 миллиарда, что составляет около 40% всех ончейн-perpetual. Бессрочные контракты на акции, индексы и сырьевые товары установили месячный рекорд в $211 миллиардов в мае.
Ралли 20 августа застигло врасплох трейдеров, державших шорты с октября, ликвидировав около $2,7 миллиарда коротких позиций. Это было крупнейшее принудительное закрытие шортов за всю историю наблюдений. Наш трекер ликвидаций в реальном времени показывает, как быстро может разворачиваться позиционирование.
Уроки для трейдеров
Конкретные торговые решения, а не только кредитное плечо, определили убытки 10 октября.
Что могло бы ограничить убытки в тот день:
- Относитесь к обеспечению как к самостоятельной позиции: Залог приносящего доход синтетического доллара по паритету является сделкой на его привязку, независимо от того, как интерфейс это представляет. Считайте, что любое обеспечение, кроме USDT, USDC или торгуемого актива, столкнется с дисконтом. Ожидайте, что промодоходность исчезнет в условиях стресса.
- Узнайте, как ваша биржа формирует свою индексную цену: Аномалия на Binance произошла потому, что она оценивала обеспечение из стакана заявок одной площадки. Перед совершением крупных сделок проверьте индекс, который используется для оценки обеспечения и запуска ликвидаций. Он должен опираться на несколько площадок, учитывать стоимость погашения обернутых активов и иметь защиту от отклонений.
- Отдавайте предпочтение изолированной марже для направленных ставок: Кросс-маржа распределяет убытки по отдельному активу на ликвидации всего портфеля. Изолированная маржа ограничивает ущерб одной позицией, хотя и требует ручного пополнения маржи.
- Смотрите на ставки финансирования и open interest в комплексе: Ставка финансирования около 30% годовых в сочетании с рекордным open interest сигнализировали о перегруженности позициями в начале октября. Снижайте кредитное плечо или хеджируйте позиции при достижении ими экстремальных значений, особенно перед выходными, когда глубина стакана заявок снижается.
- Держите свободную маржу на той площадке, где торгуете: При газе в Ethereum выше 100 gwei обеспечение, хранившееся в кошельке, не могло вовремя дойти до биржи. Пополняйте маржинальные буферы заранее там, где удерживаете позиции, и поддерживайте аккаунты более чем на одной бирже.
- Разберитесь в auto-deleveraging до того, как это коснется вас: Если страховой фонд истощится, ваш прибыльный шорт может быть закрыт против вашей воли. Проверьте индикатор рейтинга ADL и рассматривайте захеджированную позицию лишь как частично захеджированную во время каскада. Наша тепловая карта ликвидаций BTC определяет кластеры уровней ликвидации перед движением рынка.
- Фиксируйте все в период волатильности: Binance рассчитала компенсацию на основе системных логов и задокументировала попытки совершить действия. Делайте скриншоты с временными метками и отправляйте тикеты в поддержку во время события, чтобы иметь возможность подтвердить претензию позже.
Заключение
10 октября обнажило уязвимости, которые могут повториться и без мошенничества. Стаканы заявок опустели, Binance оценивала обеспечение по собственному тонкому рынку, а перегрузка Ethereum задержала переводы, необходимые для закрытия ценовых разрывов. Это делает событие более тревожным, чем FTX: никому не нужно нарушать закон, чтобы это повторилось.
Binance исправила свои два признанных промаха и выплатила рекордную компенсацию, но одиннадцать месяцев спустя независимый обзор так и не появился, а руководители конкурирующих площадок до сих пор спорят об ответственности. Самый серьезный структурный ответ пришел извне офшорных рынков: одобрение со стороны CFTC ончейн-бессрочных контрактов с ограниченным кредитным плечом.
Для трейдеров устройство площадки имеет такое же значение, как и направление рынка. Повторение 10/10 зависит не столько от следующего заголовка в новостях, сколько от объема восстановленного кредитного плеча, обеспечивающего его залога и того, как биржи оценивают этот залог.