
Топ-8 статистических данных и трендов по бессрочным криптовалютным фьючерсам
Восемь приведенных ниже статистических показателей показывают текущее состояние объема бессрочных фьючерсов, open interest и доли рынка. Данные основаны на отчетах Coinglass, CoinGecko, DefiLlama, CoinDesk Research и документах CFTC, что позволяет читателям проверить каждую цифру по первоисточнику.
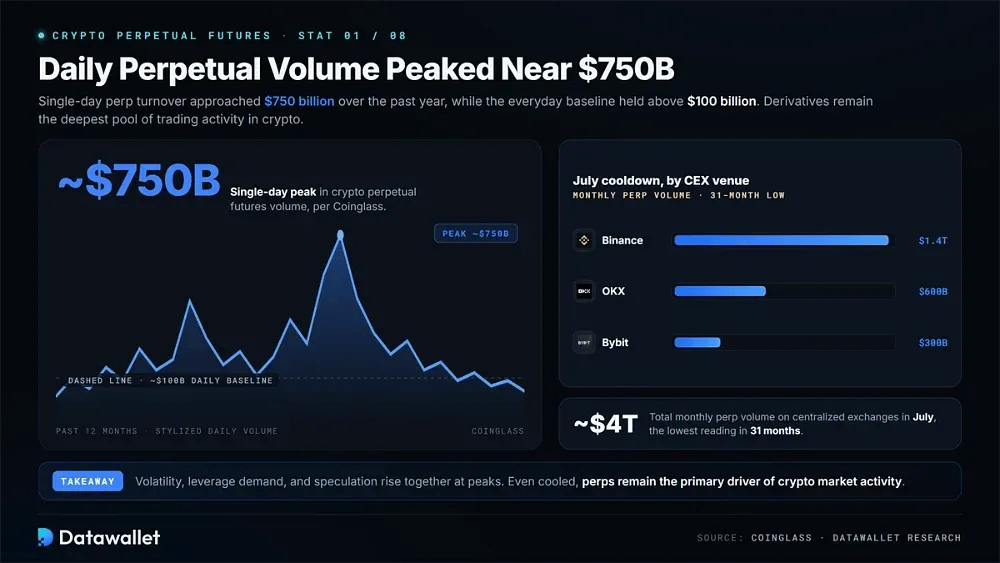
1. Суточный объем торгов бессрочными контрактами достиг пика почти на отметке $750 млрд
Объем торгов бессрочными контрактами на криптовалюту достиг пика за один день почти в $750 миллиардов за последний год, согласно данным Coinglass. Волатильность, спрос на кредитное плечо и спекулятивная активность имеют тенденцию расти одновременно во время пиков такого масштаба. Результат подчеркивает положение бессрочных контрактов в качестве наиболее глубокого пула торговой активности в цифровых активах.
Повседневный базовый уровень имеет не меньшее значение. В годовой перспективе объем бессрочных контрактов неоднократно превышал $100 миллиардов в день и поднимался значительно выше в периоды волатильности. Таким образом, деривативная торговля оставалась основным драйвером активности на рынке криптовалют как на централизованных, так и на децентрализованных площадках.
С весны активность снизилась. Месячный объем бессрочных контрактов на централизованных биржах упал примерно до $4 триллионов в июле, что является самым низким уровнем за 31 месяц согласно опубликованным данным Coinglass. На Binance пришлось около $1,4 триллиона, в то время как OKX обработала около $600 миллиардов, а Bybit — примерно $300 миллиардов.
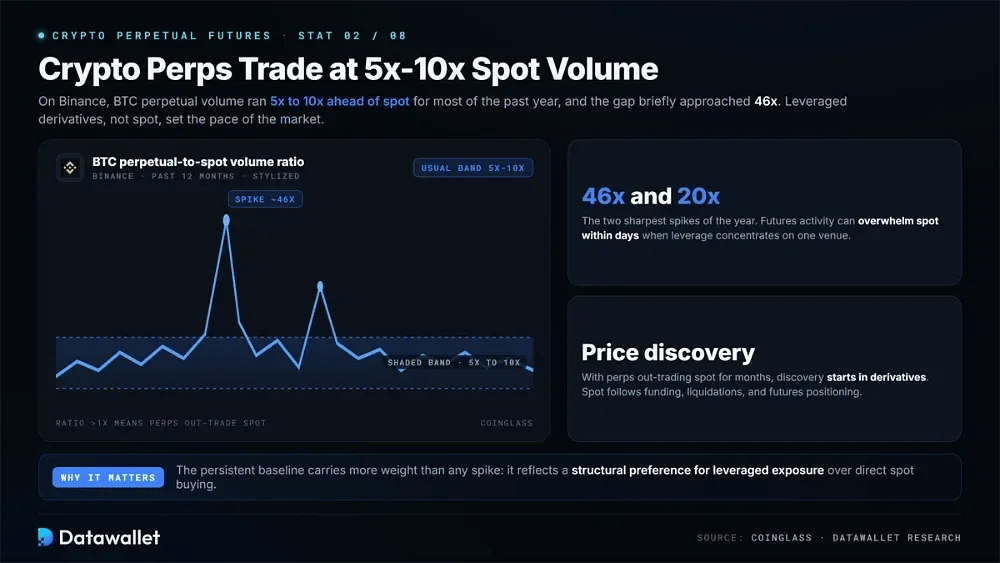
2. Торговля бессрочными контрактами на криптодеривативы в 5-10 раз превышает спотовый объем
На Binance бессрочные контракты BTC удерживали существенное преимущество над объемом спот торговли в течение всего прошлого года. Данные Coinglass показывают, что соотношение бессрочных контрактов к спот обычно держалось в диапазоне примерно от 5x до 10x, отражая сильное предпочтение трейдеров в пользу деривативов с кредитным плечом по сравнению с прямым спот размещением.
В крайних точках разрыв становился намного шире. Соотношение ненадолго приблизилось к 46x и превысило 20x во время еще одного резкого скачка. Эти показатели показывают, как быстро активность на фьючерсах может затмить спот торговлю в течение коротких периодов спекуляций, волатильности или концентрированного позиционирования с кредитным плечом на отдельной площадке.
Для трейдеров устойчивый базовый уровень имеет больший вес, чем изолированный всплеск. Когда объем бессрочных контрактов превышает спот на такую большую величину в течение месяцев, определение цены все больше начинается на рынке деривативов. Спот рынки затем часто реагируют на ставки финансирования, liquidation и позиционирование по фьючерсам, а не задают им направление.
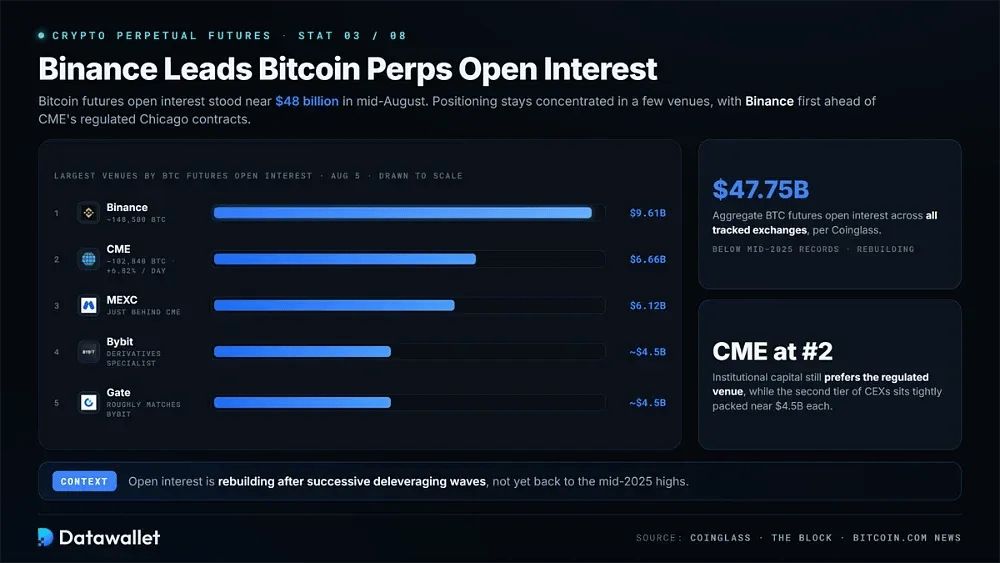
3. Binance лидирует по открытому интересу по бессрочным контрактам на Bitcoin
Открытый интерес по фьючерсам на Bitcoin находился на отметке около $48 миллиардов в середине августа. Большая часть позиционирования остается сконцентрированной среди небольшой группы площадок, причем Binance удерживает наибольшую индивидуальную долю, опережая регулируемые контракты CME.
Крупнейшие площадки по открытому интересу по фьючерсам на Bitcoin согласно данным Coinglass на 5 августа:
- Binance: Около 148 500 BTC в открытых контрактах на сумму около $9,61 миллиарда. Это удерживает биржу на первом месте по риску фьючерсов на Bitcoin среди всех отслеживаемых площадок.
- CME: Около 102 840 BTC, или $6,66 миллиардов, ставит CME на второе место после однодневного скачка на 6,82% и показывает, что институциональный капитал по-прежнему явно предпочитает регулируемую чикагскую площадку.
- MEXC: Ближе к $6,12 миллиардам открытого интереса по фьючерсам на Bitcoin, что ставит биржу сразу за CME, но существенно впереди большинства рознично-ориентированных конкурентов.
- Bybit: Около $4,5 миллиардов в неисполненных контрактах на Bitcoin. Общий объем удерживает специалиста по деривативам в топ-уровне несмотря на потерю позиций в пользу более новых конкурентов в этом цикле.
- Gate: Также около $4,5 миллиардов открытого интереса по фьючерсам на Bitcoin, примерно соответствуют Bybit и показывают, насколько плотно сгруппирован второй эшелон централизованных площадок.
- Совокупный объем рынка: Совокупный открытый интерес по фьючерсам на Bitcoin держится около $47,75 миллиардов на всех биржах по данным Coinglass. Это остается ниже рекордов середины 2025 года, но восстанавливается после последовательных волн делевериджа.
Источники данных: Данные Coinglass по фьючерсам на Bitcoin и The Block, доля открытого интереса по фьючерсам на Bitcoin.
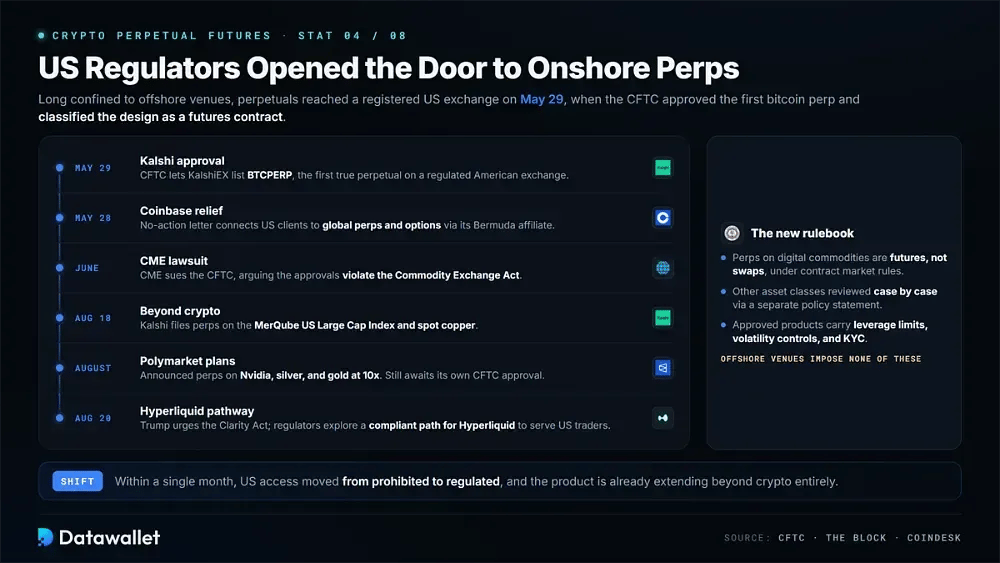
4. Регуляторы США открыли дверь для бессрочных контрактов на внутреннем рынке
Для американских трейдеров бессрочные контракты долгое время были ограничены офшорными рынками. Это изменилось 29 мая, когда CFTC одобрила первый бессрочный контракт на bitcoin на зарегистрированной американской бирже и классифицировала дизайн как фьючерсный контракт.
Ключевые вехи перехода к бессрочным контрактам в США на данный момент:
- Одобрение Kalshi: CFTC выпустила приказ об одобрении, позволяющий KalshiEX разместить BTCPERP, расчетный контракт на наличные, ссылающийся на спот bitcoin и являющийся первым настоящим бессрочным контрактом на регулируемой американской бирже.
- Отказ от претензий для Coinbase: Выпущенное в тот же день письмо об отсутствии возражений позволяет Coinbase Financial Markets подключать клиентов из США к глобальным бессрочным контрактам и опционам через свое бермудское подразделение, используя криптовалюту в качестве маржинального обеспечения.
- Заявление о политике: Комиссия классифицировала бессрочные контракты на цифровые сырьевые товары как фьючерсы, а не как swap. Она также обязалась рассматривать бессрочные контракты на другие классы активов в индивидуальном порядке.
- Меры защиты: Одобренные продукты включают в себя ограничения на кредитными плечом, средства контроля волатильности и проверки KYC. Офшорные площадки, такие как Hyperliquid, не налагают подобные ограничения на свои рынки без разрешений.
- Иск CME: CME Group подала в суд на CFTC и ее председателя Майкла Селига в июне, утверждая, что одобрение Kalshi и Coinbase нарушает Закон о товарных биржах и наносит ущерб ее позициям.
- Новые заявки: Kalshi подала заявку 18 августа на листинг бессрочных контрактов, отслеживающих индекс MerQube US Large Cap Index и спот-медь, полностью выводя продукт за пределы криптовалютной сферы.
- Планы Polymarket: Конкурент Kalshi на рынке предсказаний анонсировал бессрочные контракты на акции, такие как Nvidia, а также на серебро и золото с кредитными плечом 10x. Компания все еще ожидает собственного одобрения от CFTC.
- Путь Hyperliquid: Президент Трамп призвал Конгресс принять Clarity Act в августе и заявил, что регуляторы изучают легитимный путь для обслуживания американских трейдеров платформой Hyperliquid.
Источники данных: Постановление об одобрении CFTC от 29 мая, а также отчеты The Block и CoinDesk по 20 августа.
Доля бессрочных контрактов на DEX достигла 10,2% по сравнению с CEX
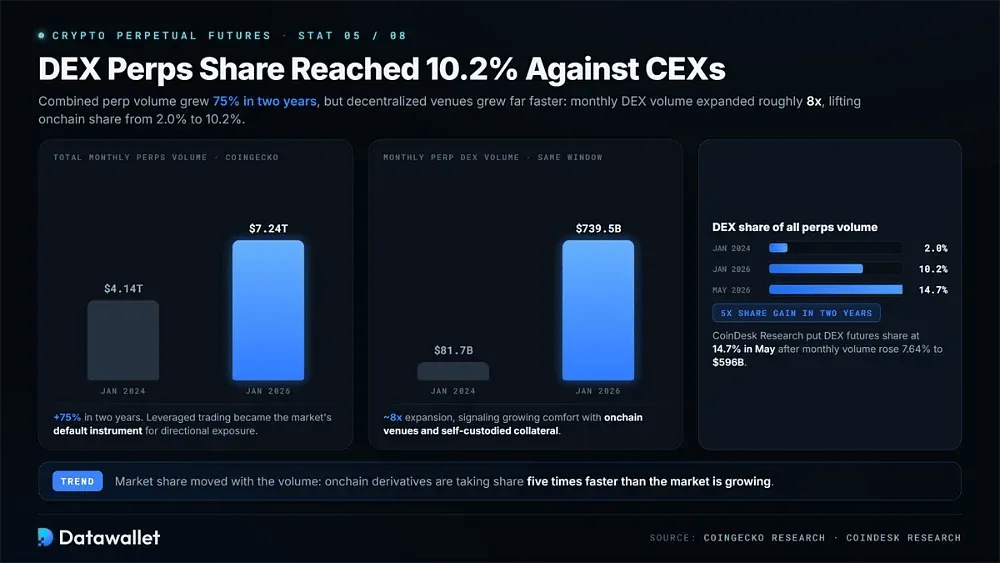
Совокупный объем торгов бессрочными криптовалютными фьючерсами вырос на 75% за два года — с $4,14 триллиона в январе 2024 года до $7,24 триллиона в январе текущего года, согласно данным CoinGecko Research. За этот период бессрочные контракты продолжали набирать популярность, поскольку торговля с кредитным плечом стала основным инструментом рынка для направленной торговли.
Самый быстрый рост продемонстрировали децентрализованные площадки. Ежемесячный объем торгов на DEX бессрочными контрактами вырос за тот же период с $81,74 миллиарда до $739,48 миллиарда, увеличившись примерно в 8 раз. Этот темп значительно превзошел общие темпы роста рынка и свидетельствовал о растущей уверенности трейдеров в ончейн-платформах деривативов и обеспечении с самостоятельным хранением.
Рыночная доля перемещалась вслед за объемами. Доля DEX в общем объеме бессрочных контрактов увеличилась с 2,0% в январе 2024 года до 10.2% к январю текущего года, что означает пятикратный рост. Позже CoinDesk Research оценили долю фьючерсов на DEX в мае на уровне 14,7% после того, как месячные объемы выросли на 7.64% до $596 миллиардов.
6. Объем торгов на DEX бессрочными контрактами в первом квартале составил $2,41 трлн
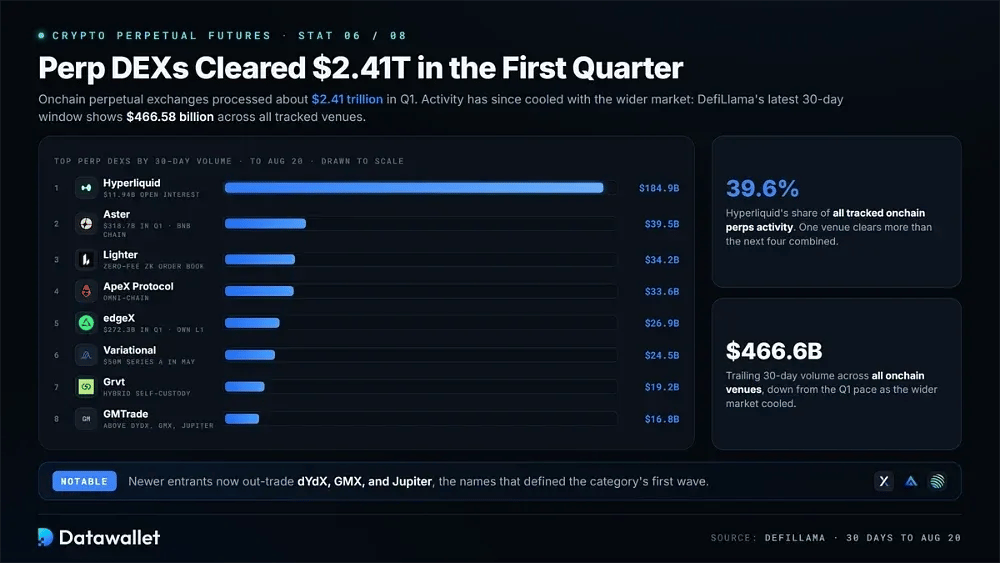
Бессрочные DEX обработали около $2,41 триллиона в период с 1 января по 30 марта. С тех пор активность снизилась вместе с более широким рынком: последние данные DefiLlama за 30-дневный период показывают $466,58 миллиарда по всем отслеживаемым ончейн-площадкам.
Ведущие бессрочные DEX по объему торгов за 30 дней по 20 августа:
- Hyperliquid: $184,91 миллиарда за 30-дневный объем и $11,94 миллиарда открытого интереса. На эту площадку приходится примерно 39,6% всей активности по ончейн-бессрочным контрактам, отслеживаемой DefiLlama.
- Aster: $39,49 миллиарда за последний месяц, чего достаточно для второго места среди DEX бессрочных контрактов после того, как площадка на BNB Chain сгенерировала $318,70 миллиарда в первом квартале.
- Lighter: $34,23 миллиарда через стакан заявок zkLighter с нулевой комиссией, удерживая биржу на базе ZK-rollup в числе лидеров группы, к которой она присоединилась во время прошлогодней гонки по начислению баллов.
- ApeX Protocol: $33,58 миллиарда за последние 30 дней — отличный результат для омниканальной биржи, которая заняла шестое место в общем зачете по объему торгов в первом квартале.
- edgeX: $26,86 миллиарда на собственном Layer 1, продолжая динамику, которая вывела биржу на $272,28 миллиарда объема за первые три месяца.
- Variational: $24,50 миллиарда за последний период, чему способствовал раунд Серии А на сумму $50 миллионов, привлеченный в мае для расширения покрытия бессрочных контрактов на сырьевые товары и криптовалюту.
- Grvt: $19,23 миллиарда для гибридной биржи. Она объединяет самостоятельное хранение с механизмом сопоставления ордеров централизованного типа и предлагает растущий спектр торговых пар с акциями и сырьевыми товарами.
- GMTrade: $16,84 миллиарда месячного объема, что позволило новому участнику опередить несколько более известных конкурентов, включая dYdX, GMX и Jupiter, в текущих рейтингах DefiLlama.
Источник данных: DefiLlama, за 30 дней по 20 августа.
7. Бессрочные контракты на RWA установили месячный рекорд в $211 млрд
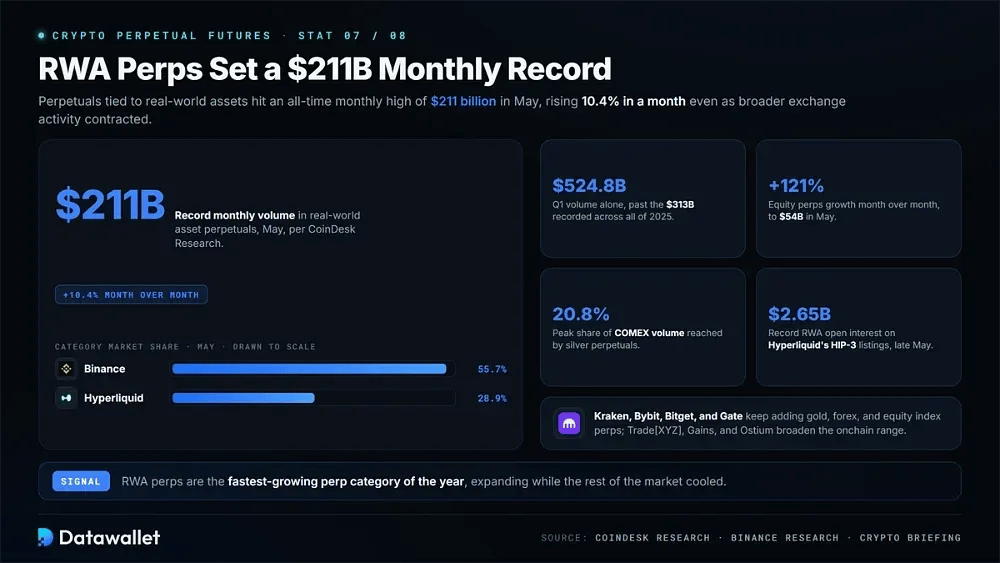
Бессрочные контракты, привязанные к реальным активам, достигли рекордного месячного максимума в $211 млрд в мае, согласно данным CoinDesk Research. Объем торгов вырос на 10,4% за месяц, несмотря на сокращение активности на более широком рынке бирж. Лидером категории стала Binance с рыночной долей 55,7%, за ней следует Hyperliquid с 28,9%.
Рост в этом году был стремительным. Объем торгов в первом квартале достиг примерно $524,8 млрд, превысив $313 млрд, зафиксированных за весь 2025 год. Объем торгов бессрочными контрактами на акции вырос на 121% по сравнению с предыдущим месяцем и составил $54 млрд в мае. В Binance Research также сообщили, что объем торгов бессрочными контрактами на серебро достиг пика на уровне 20,8% от объема торгов на COMEX.
Централизованные площадки, включая Kraken, Bybit, Bitget и Gate, продолжают добавлять бессрочные контракты на золото, форекс и фондовые индексы. В ончейн-сегменте Trade[XYZ], Gains Network и Ostium расширяют доступный ассортимент продукции. Благодаря пермиссивным листингам HIP-3, объем open interest по реальным активам на Hyperliquid достиг рекордных $2,65 млрд в конце мая.
8. Hyperliquid L1 лидирует среди сетей по объемам торгов бессрочными контрактами
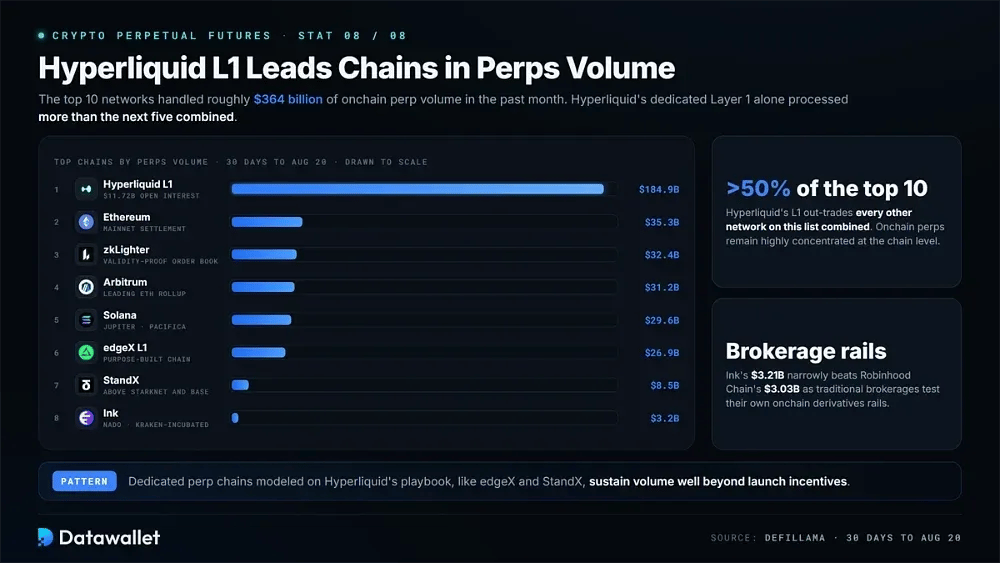
Торговля бессрочными контрактами в ончейне остается высококонцентрированной на уровне блокчейнов. Топ-10 сетей обработали около $364 млрд объема торгов за последний месяц. Одна лишь специализированная Layer 1 сеть Hyperliquid обработала больше, чем следующие пять сетей вместе взятые.
Топ сетей по объемам торгов бессрочными контрактами за 30 дней по 20 августа:
- Hyperliquid L1: $184,92 млрд месячного объема торгов бессрочными контрактами плюс $11,72 млрд открытого интереса, что обеспечивает ей большую долю в ончейне, чем у всех остальных сетей из этого списка вместе взятых.
- Ethereum: $35,34 млрд бессрочных контрактов, расчетанных в основная сеть. Этот показатель показывает, что старейшая сеть смарт-контрактов по-прежнему поддерживает значительную торговлю с использованием кредитное плечо несмотря на более высокие издержки по сравнению с более новыми площадками.
- zkLighter: $32,43 млрд, обработанные через order book с доказательствами с нулевым разглашением от Lighter, которая осуществляет расчет совпадений с помощью proofs валидности, сохраняя при этом скорость исполнения, подходящую для требовательных профессиональных маркет-мейкеров.
- Arbitrum: $31,18 млрд на поддерживающих бессрочные контракты протоколах сети, что позволяет ведущему роллап Ethereum с минимальным отрывом опережать Solana по торговле с использованием кредитное плечо в течение этого месячного периода.
- Solana: $29,64 млрд с таких площадок, как Jupiter и Pacifica. Таким образом, высокопроизводительная сеть сохраняет активную базу для торговли с использованием кредитное плечо помимо своих спот-рынков мемкоинов.
- edgeX L1: $26,86 млрд в специализированной сети биржи, что демонстрирует способность выделенных сетей бессрочных контрактов, созданных по модели Hyperliquid, поддерживать высокий объем торгов за пределами стартовых стимулов.
- StandX: $8,52 млрд для новой специализированной сети, что уверенно превышает показатели Starknet в $6,71 млрд и Base в $5,21 млрд за аналогичный скользящий 30-дневный период сравнения.
- Ink: $3,21 млрд через Nado, флагманскую площадку бессрочных контрактов поддерживаемой Kraken сети. Это немного превысило показатель Robinhood Chain в $3,03 млрд, поскольку традиционные брокерские компании тестируют собственные деривативные ончейн-рельсы.
Источник данных: DefiLlama, за 30 дней по 20 августа.
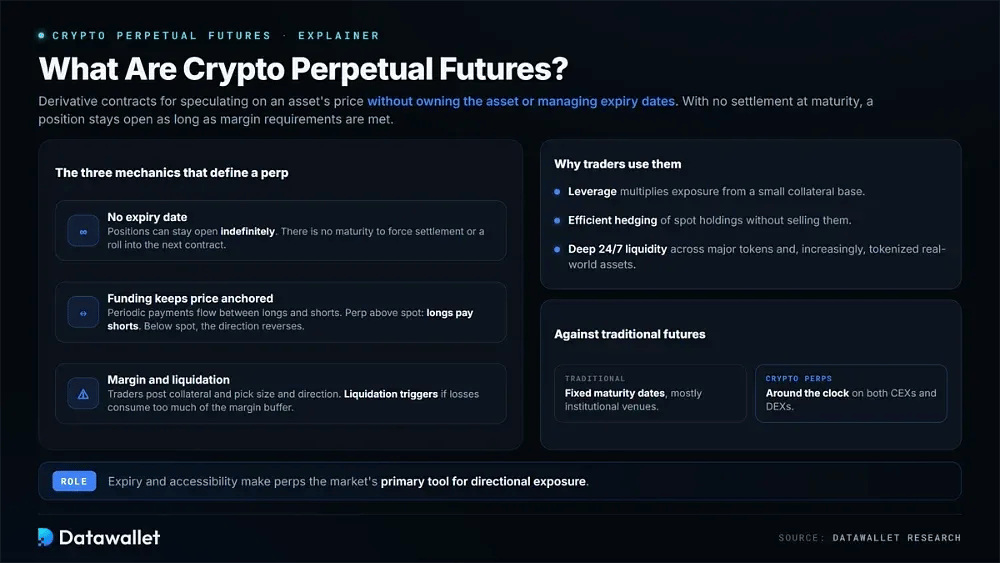
Что такое криптовалютные бессрочные контракты?
Биржи криптовалютных бессрочных фьючерсов предлагают производные контракты, которые позволяют трейдерам спекулировать на цене базового актива без владения самим активом или управления датами истечения срока. Поскольку расчеты по истечении срока не производятся, позиция может оставаться открытой неопределенно долго, пока трейдер продолжает выполнять требования к маржа.
Чтобы контракты были привязаны к спот-ценам, биржи используют механизм финансирования, который периодически переводит выплаты между держателями длинных и коротких позиций. Когда бессрочные контракты торгуются выше спот-цены, покупатели длинных позиций обычно платят продавцам коротких позиций. Если цены падают ниже спота, направление выплат обычно меняется на противоположное, пока цены снова не сойдутся.
Бессрочные контракты популярны благодаря кредитное плечо, эффективному хеджированию и высокой ликвидности круглосуточно по основным токенам и, все чаще, токенизированным реальным активам. Трейдеры вносят обеспечение и выбирают размер и направление своей позиции. Liquidation происходит, если убытки поглощают слишком большую часть маржинального буфера, поддерживающего открытую позицию.
Сроки истечения и доступность являются основными структурными отличиями от традиционных фьючерсов. Традиционные контракты истекают в фиксированные даты и используются в основном на институциональных площадках. Криптовалютные бессрочные контракты, напротив, торгуются круглосуточно на централизованных и децентрализованных биржах, что делает их основным инструментом рынка для направленной торговли.
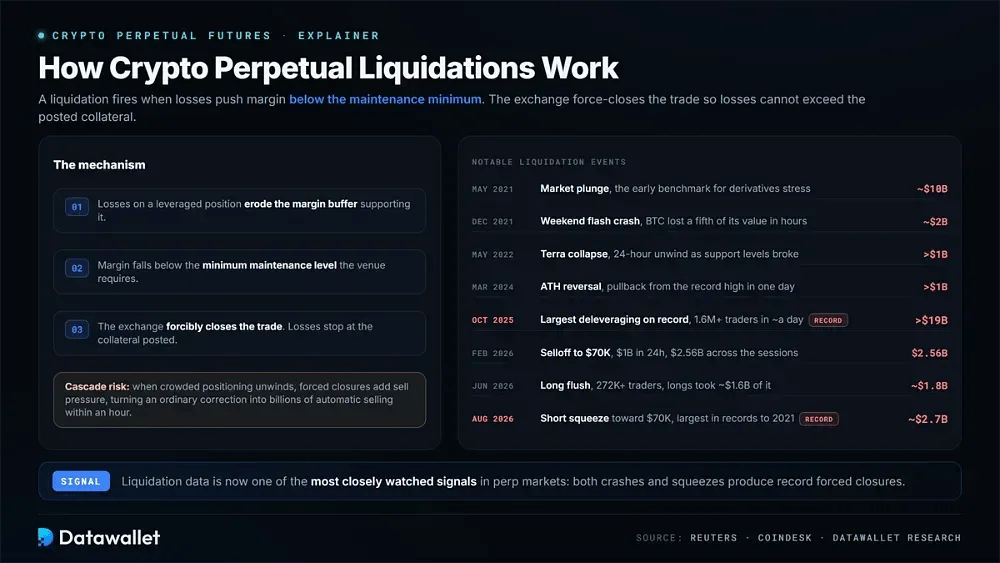
Как работает liquidation по бессрочным фьючерсам в крипто
Криптовалютная liquidation происходит, когда убытки снижают маржа трейдера ниже минимального уровня поддержки, необходимого для удержания открытой позиции по бессрочным фьючерсам. В этот момент биржа принудительно закрывает сделку, чтобы убытки не превысили первоначально внесенное обеспечение.
Этот механизм защищает платформы и контрагентов, однако он может усиливать волатильность. Если множество трейдеров с кредитным плечом открыли позиции в одном направлении, принудительное закрытие создает мгновенное рыночное давление. В результате обычная коррекция может перерасти в автоматические продажи на миллиарды долларов всего за один час торговли.
В результате данные по liquidation стали одним из самых отслеживаемых индикаторов на рынке бессрочных контрактов. Они помогают объяснить резкие движения криптовалют во время массовых сделок, низкой ликвидности в выходные дни и масштабных макроэкономических потрясений. Как резкие падения цен, так и шорт-сквизы теперь регулярно приводят к рекордным объемам принудительных закрытий.
Крупные события ликвидации в криптоиндустрии
- Крах мая 2021 года: В ходе падения рынка были ликвидированы криптовалютные позиции с кредитным плечом примерно на $10 миллиардов. Позднее это событие стало эталоном экстремального стресса, вызванного деривативами, на еще молодом рынке бессрочных контрактов.
- Крах в декабре 2021 года: Резкая распродажа Bitcoin в выходные дни уничтожила позиции примерно на $2 миллиарда, так как Bitcoin ненадолго потерял около пятой части своей стоимости всего за несколько часов.
- Крах Terra в мае 2022 года: За 24 часа были ликвидированы позиции по криптовалютным фьючерсам на сумму более $1 миллиарда по мере того, как экосистема Terra рушилась, а основные активы пробивали ключевые уровни технической поддержки.
- Разворот после рекордного максимума в марте 2024 года: Откат Bitcoin после достижения нового исторического максимума спровоцировал ликвидацию позиций с кредитным плечом на сумму более $1 миллиарда по цифровым активам всего за один день.
- Шок ликвидации в октябре 2025 года: Примерно за сутки были ликвидированы позиции с кредитным плечом на сумму более $19 миллиардов, затронувшие более 1,6 миллиона трейдеров в ходе крупнейшего события делевереджа в истории криптовалют.
- Февральская распродажа: Reuters сообщило о ликвидации позиций по Bitcoin на сумму около $1 миллиарда за 24 часа 5 февраля. С учетом соседних торговых сессий общий показатель достиг $2,56 миллиарда на фоне тестирования отметки $70 000.
- Июньский сброс: Около $1,8 миллиарда в сделках с кредитное плечо были ликвидированы 2 июня, затронув более 272 000 трейдеров. На длинные позиции пришлось почти $1,6 миллиарда убытков.
- Августовский шорт-сквиз: Ралли в сторону $70 000 20 августа уничтожило почти $2,7 миллиарда в коротких позициях в течение 24 часов, что стало крупнейшим принудительным закрытием коротких позиций в записях, начиная с 2021 года.
Ключевая терминология торговли бессрочными контрактами
Небольшой набор повторяющихся терминов бессрочных контрактов делает панели управления бирж более простыми для интерпретации, а продукты — более удобными для сравнения на централизованных и децентрализованных площадках. Они также имеют центральное значение для управления рисками торговли.
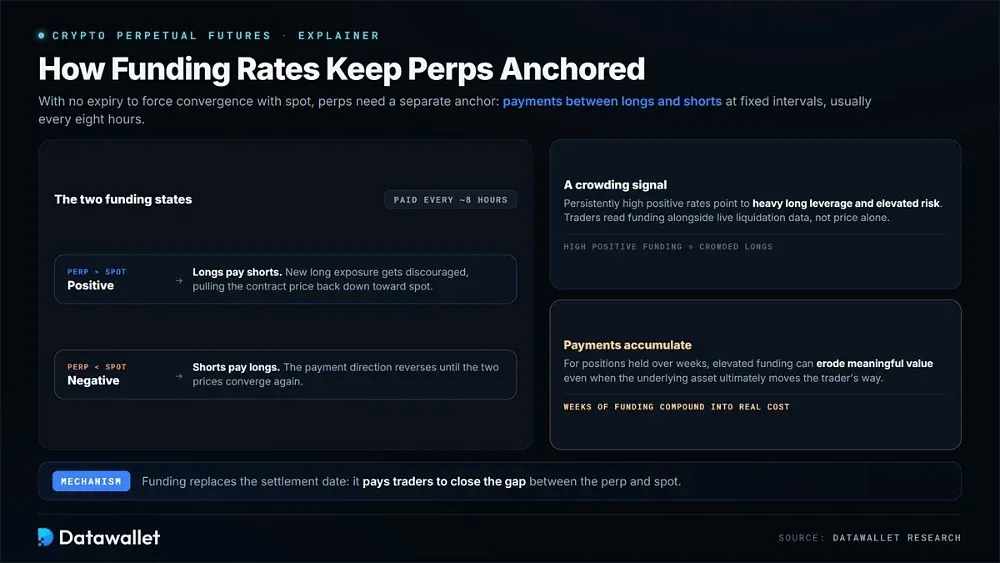
Как funding rate удерживают бессрочные контракты привязанными
Поскольку бессрочные контракты не имеют даты экспирации для принудительного схождения со спот, им требуется отдельный механизм привязки цены. Funding rate обеспечивают это посредством выплат между держателями длинных и коротких позиций с фиксированными интервалами, обычно каждые восемь часов.
Если бессрочный контракт торгуется выше спот, финансирование становится положительным. Держатели длинных позиций платят держателям коротких, что препятствует дополнительной экспозиции на длинные позиции и помогает тянуть цену контракта вниз. Когда бессрочный контракт торгуется ниже спот, отрицательное финансирование меняет направление этих выплат на противоположное.
Финансирование также указывает на то, насколько перенасыщенными стали позиции. Устойчиво высокие положительные ставки указывают на тяжелое кредитное плечо длинных позиций и повышенный риск. Поэтому трейдеры отслеживают финансирование наряду с актуальными данными о liquidation, а не полагаются только на цену.
Для позиций, удерживаемых в течение более длительных периодов, эти выплаты накапливаются. Недели повышенного финансирования могут истощить существенную ценность даже тогда, когда базовый актив в конечном итоге движется в пользу трейдера.
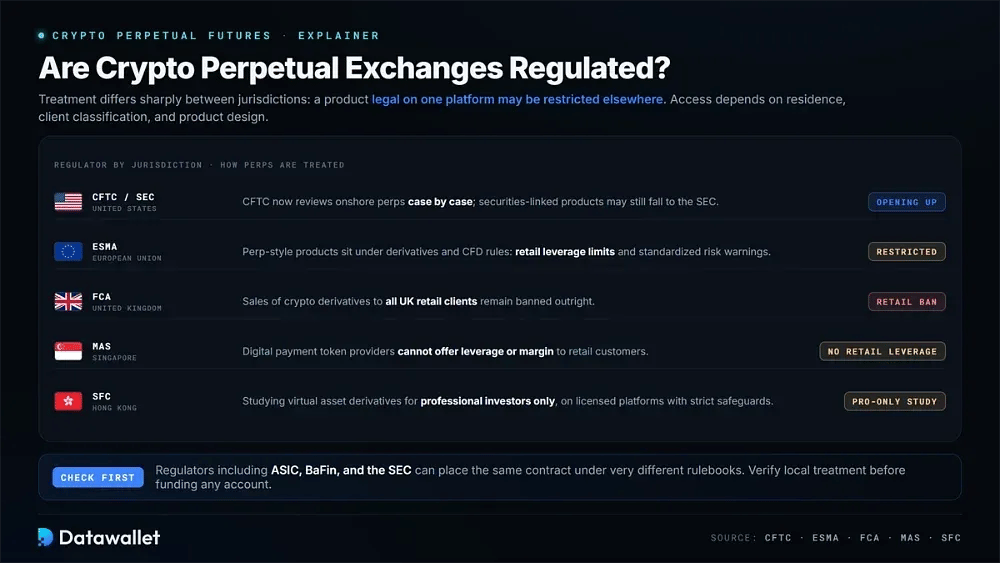
Регулирование криптовалютных бессрочных контрактов
Регулирование бессрочных фьючерсы существенно различается в зависимости от юрисдикций. Продукт, доступный на законных основаниях на одной платформе, может быть ограничен в другом месте. В Соединенных Штатах надзор за фьючерсы возложен на CFTC, которая теперь рассматривает внутренние бессрочные контракты в индивидуальном порядке. Продукты, связанные с ценными бумагами, все еще могут подпадать под юрисдикцию SEC.
В Европе и UK продукты в стиле бессрочных контрактов часто подпадают под существующие правила в отношении деривативов или CFD, а не под индивидуальные криптовалютные рамки. Рамки ESMA налагают лимиты на кредитное плечо розничных CFD и стандартизированные предупреждения о рисках. FCA, тем временем, продолжает полностью запрещать продажу криптовалютных деривативов всем розничным клиентам UK.
Правила в Азии также фрагментированы. MAS Сингапура запретило поставщикам токенов цифровых платежей предлагать кредитное плечо или маржа розничным клиентам. SFC Гонконга изучает деривативы на виртуальные активы только для профессиональных инвесторов при условии соблюдения строгих мер защиты на лицензированных платформах и более жестких требований к поведению.
Для трейдеров доступ в конечном итоге зависит от места жительства, классификации клиента и особенностей продукта. Регуляторы, включая ASIC, BaFin и SEC, могут применять совершенно разные своды правил к одному и тому же контракту. Поэтому перед пополнением любого торгового счета следует проверять местные требования.
Как Соединенные Штаты открылись для бессрочных контрактов
Всего за один месяц доступ США к бессрочным контрактам изменился от запрещенного до регулируемого — сдвиг, который освещало издание The Block по мере его развития. Это изменение помогает объяснить структурные различия, которые теперь разделяют оншорные продукты и их оффшорные аналоги.
Решение CFTC
Майкл Селиг, утвержденный на посту председателя CFTC в декабре 2025 года, намекнул на изменения в Институте Милкена в марте. Он заявил, что бессрочные контракты с листингом в США появятся примерно через месяц. Комиссия выполнила обещание 29 мая.
Одобрение было лишь частью значимости события. Впервые CFTC классифицировала бессрочные контракты как фьючерсы, а не как свопы. Это перевело их под правила назначенных контрактных рынков вместо гораздо более тяжелого режима регулирования.
Комиссия также выпустила отдельное заявление о политике, устанавливающее индивидуальное рассмотрение для других классов активов, в то время как руководства для сотрудников охватывали бессрочные контракты иностранного листинга и маржу клиентов. С тех пор Kalshi подала заявку на запуск бессрочных контрактов на индекс акций крупного американского бизнеса и медь.
К августу это регуляторное направление окончательно сформировалось. Трамп провел криптосаммит в Белом доме, на котором присутствовали Селиг и глава SEC Пол Эткинс, а также руководители Coinbase, Ripple, Kraken, NASDAQ и CME. Он призвал законодателей принять законопроект CLARITY Act.
На следующий день CFTC созвала первое заседание Консультативного комитета по инновациям, посвященное криптоактивам, искусственному интеллекту и рынкам предсказаний. В июне Селиг заявил, что технологии ончейн такого рода трансформируют рынки и регуляторы стремятся создать для них легальный путь.
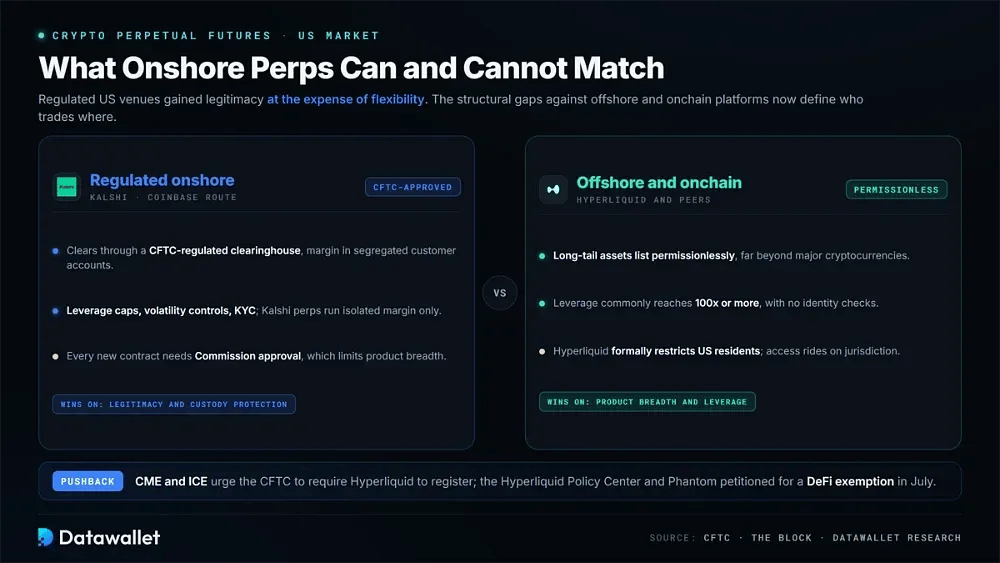
Чему оншорные бессрочные контракты не могут составить конкуренцию
Регулируемые площадки приобретают легитимность ценой гибкости. Контракты Kalshi клирингуются через регулируемую CFTC клиринговую палату, а маржа хранится на сегрегированных клиентских счетах. Для листинга каждого нового контракта также требуется одобрение Комиссии.
Это требование ограничивает разнообразие продуктов. Оффшорные и ончейн-площадки могут проводить листинг активов с малой капитализацией без разрешений, из-за чего трейдеры, желающие выйти за рамки основных криптовалют, обращаются к таким платформам, как Hyperliquid, которая официально ограничивает резидентов США.
Существует также резкий разрыв в сфере кредитного плеча. Оншорные контракты включают элементы контроля волатильности и верификации личности, тогда как оффшорное кредитное плечо часто достигает 100x и более. Бессрочные продукты Kalshi в настоящее время работают исключительно с изолированной маржой.
Действующие биржи оказали сопротивление. CME и ICE призвали CFTC обязать Hyperliquid пройти регистрацию, сославшись на пробелы в клиентском надзоре и риски манипулирования нефтяными контрактами. В июле Центр политики Hyperliquid и Phantom подали петицию об исключении из сферы регулирования DeFi.
Бессрочные контракты на DEX против бессрочных контрактов на CEX
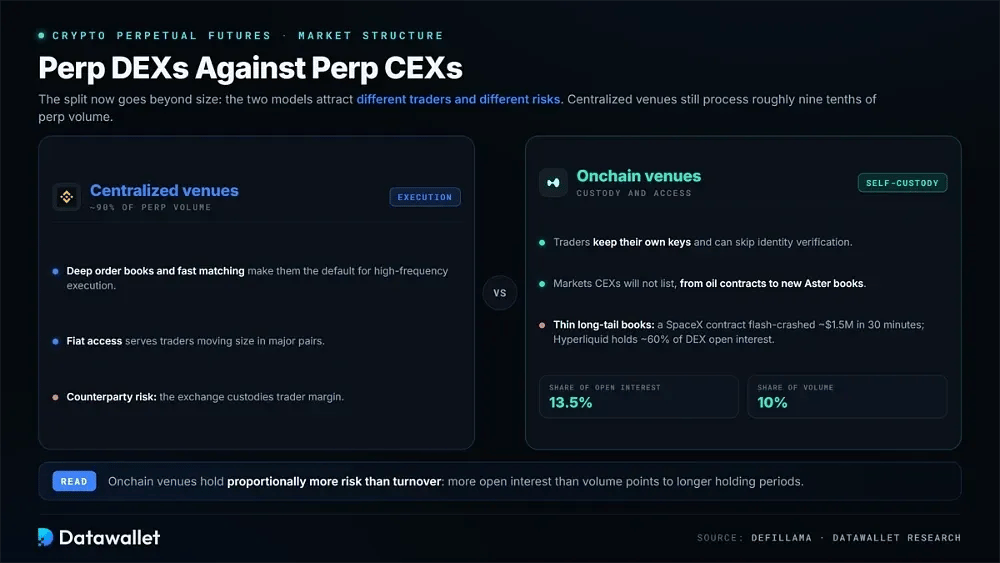
Разница между централизованными и ончейн-площадками бессрочных контрактов теперь выходит за рамки масштабов рынка. Они привлекают разные типы трейдеров и несут различные формы риска — разделение, отраженное в данных деривативов от DefiLlama.
В чем сильные стороны каждой модели
Централизованные биржи по-прежнему обрабатывают примерно девять десятых объема бессрочных контрактов. Их глубокие стаканы заявок и быстрое сопоставление делают их выбором по умолчанию для высокочастотного исполнения, в то время как доступ к фиату обслуживает трейдеров, оперирующих крупными объемами в основных парах.
Площадки ончейн конкурируют за счет кастодиального хранения и доступа. Трейдеры сохраняют контроль над своими ключами и могут пропустить верификацию личности. Они также получают доступ к рынкам, которые централизованные биржи не станут добавлять в листинг, включая нефтяные контракты и новые книги ордеров на Aster.
Открытый интерес демонстрирует самую четкую разницу между двумя моделями. На ончейн-площадках приходится 13,5% открытых позиций, но только 10% объема. Удержание пропорционально большего объема рисков по сравнению с оборотом указывает на более длительные периоды удержания позиций.
Риски, которым подвержены площадки ончейн
Контракты с малой капитализацией могут стать опасными при слабой ликвидности. В качестве примера можно привести резкое падение курса в рамках контракта Hyperliquid на оценку стоимости SpaceX, которое стерло около 1,5 миллиона долларов номинальной стоимости в течение получаса после того, как крупная позиция столкнулась с пустым стаканом заявок.
Листинг без разрешений порождает сопутствующий компромисс. Те же структуры, которые позволяют любому создавать рынок, могут порождать контракты практически без глубины. В таких условиях одна сделка может сдвинуть цену далеко за пределы того, что оправдала бы базовая оценка.
В данном сегменте также наблюдается существенная концентрация. Только на Hyperliquid приходится около 60% открытого интереса по бессрочным контрактам на DEX, что делает рынок сильно зависимым от бесперебойной работы одного протокола, как это отслеживается на нашей странице статистики Hyperliquid.
Риски торговли бессрочными фьючерсами
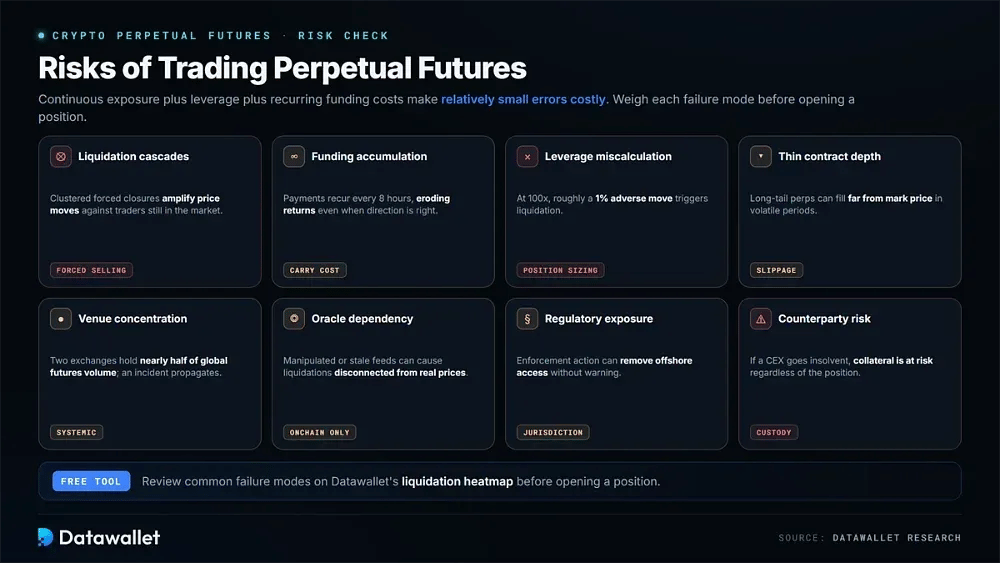
Бессрочные контракты сочетают непрерывную экспозицию с кредитным плечом и периодическими затратами на финансирование, из-за чего относительно небольшие ошибки обходятся дорого. Перед открытием позиции трейдеры могут бесплатно изучить типичные причины неудач с помощью тепловой карты liquidation.
Взвесьте каждый из этих рисков перед началом торговли бессрочными контрактами:
- Каскады ликвидаций: Позиции с использованием кредитного плеча закрываются автоматически, когда маржи становится недостаточно. Когда ликвидации происходят массово, они могут усилить движение цен против трейдеров, которые все еще находятся на рынке.
- Накопление финансирования: Платежи по финансированию повторяются каждые восемь часов, снижая доходность при длительном удержании позиций, даже если трейдер верно определил итоговое направление движения цены.
- Неправильный расчет кредитного плеча: Более высокие мультипликаторы уменьшают размер неблагоприятного движения цены, необходимого для обнуления позиции. При 100-кратном кредитном плече движение против трейдера примерно на 1% вызывает ликвидацию.
- Низкая глубина контракта: В периоды высокой волатильности бессрочные контракты с низкой капитализацией могут исполняться далеко от расчетной цены, что приводит к значительно худшим результатам исполнения по сравнению с смоделированными точками входа.
- Концентрация на площадках: На две биржи приходится почти половина глобального объема фьючерсов, поэтому инцидент на любой из них может распространиться на весь рынок.
- Зависимость от оракулов: Ончейн-бессрочные контракты полагаются на ленты оракулов при ценообразовании. Следовательно, манипулируемые или устаревшие данные могут привести к ликвидациям, не связанным с реальными рыночными ценами.
- Регуляторные риски: Офшорные платформы применяют юрисдикционные ограничения, и правоприменительные меры могут лишить доступа без предварительного уведомления.
- Контрагентский риск: Централизованные биржи осуществляют хранение маржи трейдера. Если биржа становится неплатежеспособной, залог остается под угрозой независимо от результатов по позиции.
Заключение
Бессрочные фьючерсы занимают центр структуры рынка криптовалют. Торговля объемы в несколько раз выше спот, деривативы все чаще лидируют в обнаружении цен, а бессрочные контракты вышли за рамки криптовалюты в биржевые товары и акции.
Два структурных изменения определили прошедший год. Объем централизованной торговли резко упал, даже несмотря на то, что ончейн-площадки захватили больше удерживаемого риска. В то же время американские регуляторы перевели бессрочные контракты из разряда запрещенных в разряд одобренных всего за несколько недель.
Основные цифры по-прежнему требуют осторожности. Сообщаемый объем сильно варьируется в зависимости от того, какие площадки включает каждый источник, в то время как фиктивная торговля может раздувать активность. Сравнение площадок обратных и линейных контрактов по открытый интерес поэтому дает более честную картину.
Наша методология
Эта статистика была собрана на основе первичных рыночных данных, а не сводных агрегированных отчетов. Источники включают CoinGecko Research, Coinglass, The Block, DefiLlama и заявки CFTC, причем показатели перепроверялись везде, где источники расходились.
Пять принципов сформировали то, что представлено здесь:
- Первичные источники: Каждую цифру можно проследить до информационной панели биржи, исследовательского отчета или регуляторной заявки, а не вторичной отчетности.
- Раскрытие сферы охвата: Поскольку общие объемы меняются в зависимости от охвата площадок, издатель указывается рядом с каждой цифрой.
- Взвешивание по открытый интерес: Мы считаем открытый интерес более надежным, чем объем, поскольку фиктивная торговля искажает оборот проще, чем удерживаемые позиции.
- Регуляторная верификация: Детали по бессрочным контрактам США основаны на распоряжениях CFTC и пресс-релизах, а не на маркетинговых материалах бирж.
- Привязка по дате: Каждая цифра использует период измерения, указанный ее источником, поскольку данные рынка бессрочных контрактов могут существенно меняться из недели в неделю.
Данные по деривативам быстро меняются по мере изменения волатильности и завоевания или потери рыночной доли площадками. Проверяйте текущие цифры на актуальных дашбордах, прежде чем предпринимать какие-либо действия на основе представленной здесь информации.