Что такое производные инструменты ликвидного staking?
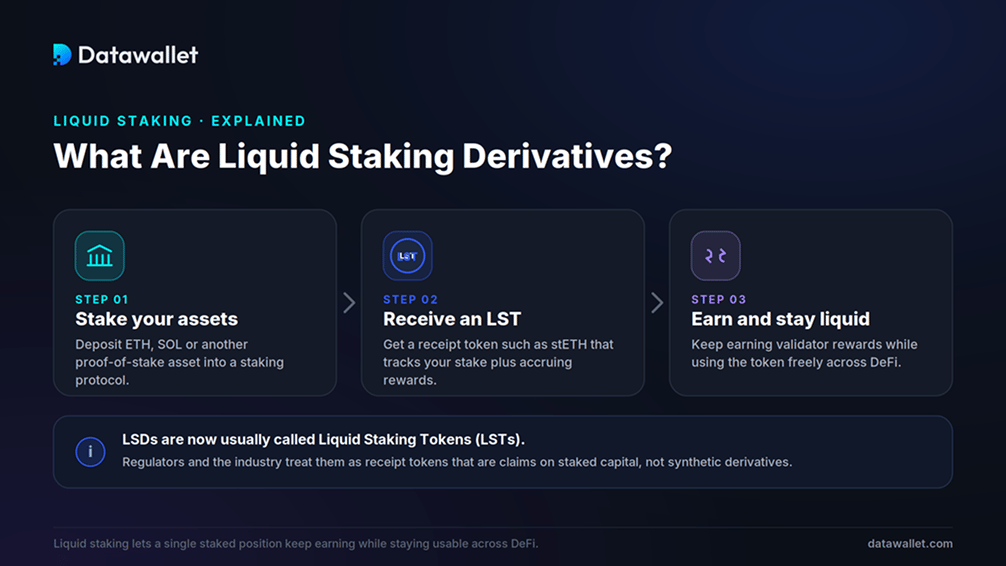
Производный инструмент liquid staking — это токен, который протокол выпускает при внесении активов в его службу staking. Он представляет ваше право требования на объединенный stake плюс начисляемые вознаграждения, и вы можете хранить, продавать, давать в долг или использовать его в качестве залога, пока базовые токены остаются заблокированными на уровне консенсуса.
Метка «производный» — это пережиток прошлого. Отраслевые организации и регуляторы США теперь предпочитают термины «liquid staking token» или «staking receipt token», поскольку эти активы представляют собой прямые требования на стакерованный капитал, а не синтетические инструменты, отслеживающие цену. Здесь мы используем термины LSD и LST как взаимозаменяемые, причем LST является более точным.
Они существуют потому, что нативный staking заставляет идти на компромисс. Запуск валидатора Ethereum требует 32 ETH, заблокированных на уровне консенсуса, где они лежат без дела сверх базовой доходности. Liquid staking убирает эту блокировку с помощью ликвидной квитанции, благодаря чему один и тот же капитал одновременно защищает сеть и работает в других местах.
Модель получила широкое распространение после перехода Ethereum на PoS в результате слияния (The Merge) в сентябре 2022 года и ускорилась, как только обновление Shapella обеспечило возможность вывода средств из staking в апреле 2023 года. После запуска вывода средств LST можно было обменять на базовый актив, что закрепило их стоимость.
Как работают производные инструменты liquid staking?
Протокол liquid staking располагается между вами и валидаторами. Он объединяет депозиты в пулы, делегирует средства операторам нод и выпускает токен, который отслеживает вашу позицию. Механика варьируется в зависимости от протокола, но жизненный цикл остается неизменным.
1. Депозит, объединение в пулы и минтинг
Когда вы вносите ETH, SOL или другой поддерживаемый актив, протокол объединяет его в пул и выпускает в вашем кошельке соответствующее количество своего токена staking. Затем депозит стакерируется среди набора валидаторов, что позволяет избежать минимального баланса и необходимости самостоятельно запускать ноду.
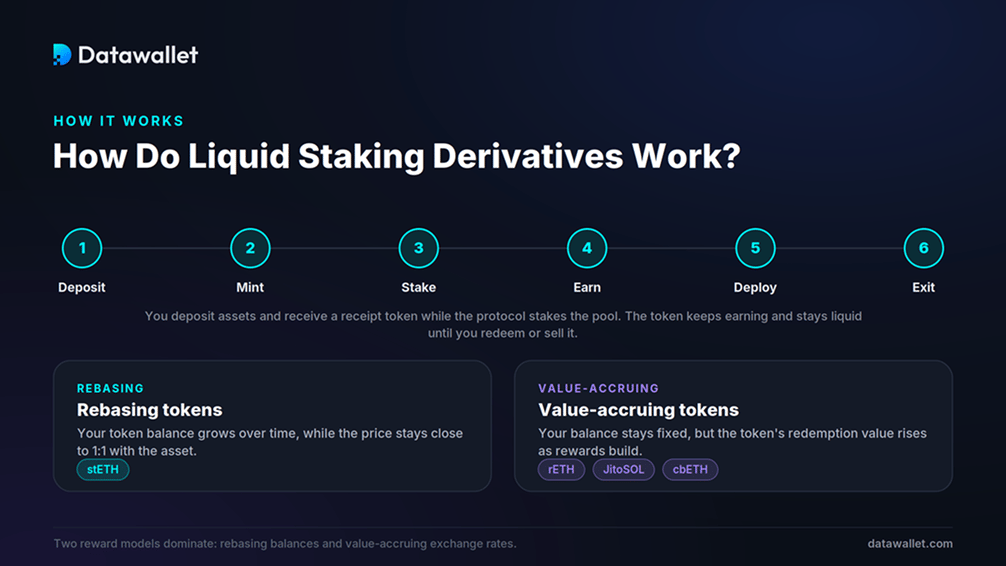
Основной жизненный цикл выглядит следующим образом:
- Депозит: отправьте актив вроде ETH или SOL в смарт-контракт протокола через его приложение или подключенный wallet.
- Минтинг: протокол выпускает токен-квитанцию (stETH, rETH, JitoSOL), фиксирующую вашу долю в пуле и причитающиеся вознаграждения.
- Staking: объединенные средства делегируются операторам нод, которые валидируют транзакции и зарабатывают вознаграждения за консенсус.
- Доход: ваш токен автоматически отражает начисляемые вознаграждения без необходимости их клейма и обслуживания валидатора.
- Развертывание: переместите этот токен на рынки кредитования, в liquidity pool или другие стратегии, пока депозит остается в состоянии stake.
- Выход: осуществите вывод через очередь вывода протокола или продайте на вторичном рынке для мгновенного выхода.
2. Как начисляются вознаграждения за staking
То, как LST отражает вознаграждения, имеет значение для бухгалтерского учета, налогов и интеграции с DeFi. Доминируют два подхода к дизайну.
- Токены с ребесингом: ваш баланс растет ежедневно, отражая вознаграждения, при этом стоимость сохраняется на уровне примерно 1:1 к базовому активу. stETH от Lido работает именно так, и большинство держателей заворачивают его в неребесинговый токен wstETH для протоколов DeFi, которым требуется фиксированный баланс.
- Токены с накоплением стоимости: ваш баланс остается фиксированным, но стоимость погашения токена растет по мере накопления вознаграждений. rETH от Rocket Pool, cbETH от Coinbase, sfrxETH от Frax и JitoSOL от Jito используют этот подход, поэтому один токен со временем обменивается более чем на одну Unit базового актива.
Протоколы удерживают часть вознаграждений в качестве комиссии. Lido взимает 10%, которые распределяются между операторами нод и казной ее DAO, в то время как Rocket Pool берет больше в обмен на более децентрализованный набор операторов.
3. Погашение, вывод средств и привязка к курсу
LST сохраняет свою стоимость за счет возможности погашения и арбитража. Поскольку вы можете обменять токен на базовый актив через очередь вывода средств, трейдеры покупают его всякий раз, когда он торгуется ниже справедливой стоимости, и погашают ради прибыли, возвращая цену к уровню привязки.
Главная сложность заключается во времени. Очереди на вывод средств не обрабатываются мгновенно, а Ethereum обрабатывает за раз лишь определенное количество запросов на вывод для валидаторов, поэтому в периоды массового оттока погашение может занимать дни. Любой, кому требуется немедленная ликвидность, продает токены на децентрализованной бирже, где глубокие пулы обычно удерживают цены в узком диапазоне, но при сильной нагрузке спреды могут расширяться.
Топ-протоколы liquid staking
Liquid staking представляет собой крупнейшую отдельную категорию в DeFi. Несколько протоколов контролируют большую часть стоимости, распределенной между Ethereum и Solana.
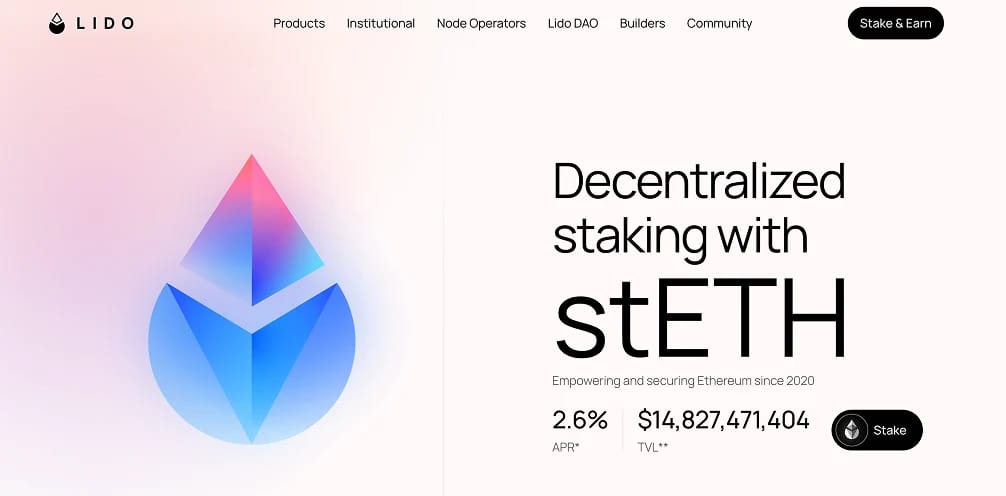
- Lido (stETH): лидер в экосистеме Ethereum, занимающий около половины рынка с объемом staked более $20 миллиардов. stETH является наиболее широко интегрированным LST, принимаемым в качестве обеспечения на основных кредитных платформах и площадках ликвидности. В нашем обзоре Lido протокол рассмотрен подробно.
- Rocket Pool (rETH): вариант в Ethereum с приоритетом на децентрализацию, созданный на базе сети операторов нод без разрешений. Он жертвует частью глубины ликвидности ради повышенной устойчивости к цензуре.
- Binance Staked ETH (WBETH): один из крупнейших по капитализации ETH токенов staking, выпускаемый через Binance и используемый во всей ее экосистеме, а также на поддерживаемых платформах DeFi.
- Jito (JitoSOL): ведущий LST на Solana с миллиардами SOL в staking. Jito извлекает maximal extractable value из порядка транзакций и возвращает ее stakers, поднимая свою доходность выше стандартного staking на Solana. Ознакомьтесь с нашим руководством по Jito и JitoSOL.
- Marinade и Sanctum (Solana): mSOL от Marinade был ранним стандартом для Solana, в то время как Sanctum поддерживает широкий спектр LST на Solana, расширяя выбор валидаторов и токенов.
- ether.fi (eETH и weETH): крупнейший протокол liquid restaking, объединяющий базовый staking с restaking на EigenLayer в рамках одного токена. Читайте наше руководство по ether.fi.
К другим устоявшимся вариантам относятся cbETH от Coinbase, mETH от Mantle, sfrxETH от Frax, StakeWise и LsETH от Liquid Collective. Актуальный рейтинг можно найти в нашем материале о лучших платформах liquid staking.
Основные варианты использования производных инструментов liquid staking
Ценность LST заключается в том, что одна позиция выполняет несколько задач одновременно. Держатели объединяют награды валидаторов с активностью в DeFi, чтобы увеличить доходность на тот же объем капитала.
- Обеспечение: такие токены, как wstETH, принимаются в кредитных протоколах, позволяя инвесторам брать займы под залог позиции staking без необходимости unstaking.
- Кредитование: предоставление LST на денежные рынки приносит проценты в дополнение к доходности staking, формируя многоуровневый поток доходов.
- Предоставление ликвидности: пары из LST и базового актива на децентрализованных биржах приносят комиссии за торговлю, поскольку оба актива движутся синхронно, ограничивая непостоянные потери.
- Restaking: LST можно отправить в restaking через EigenLayer для обеспечения безопасности дополнительных сервисов и получения второго уровня наград.
- Стратегия looping с leverage: некоторые пользователи берут займы под залог LST, покупают еще и повторяют процесс для увеличения экспозиции — это высокорискованная тактика, описанная в нашем руководстве по стратегии looping.
- Управление казначейством: фонды и казначейства удерживают LST, чтобы получать доходность от неактивных активов, сохраняя при этом возможность быстрого маневра.
Liquid Staking против Restaking
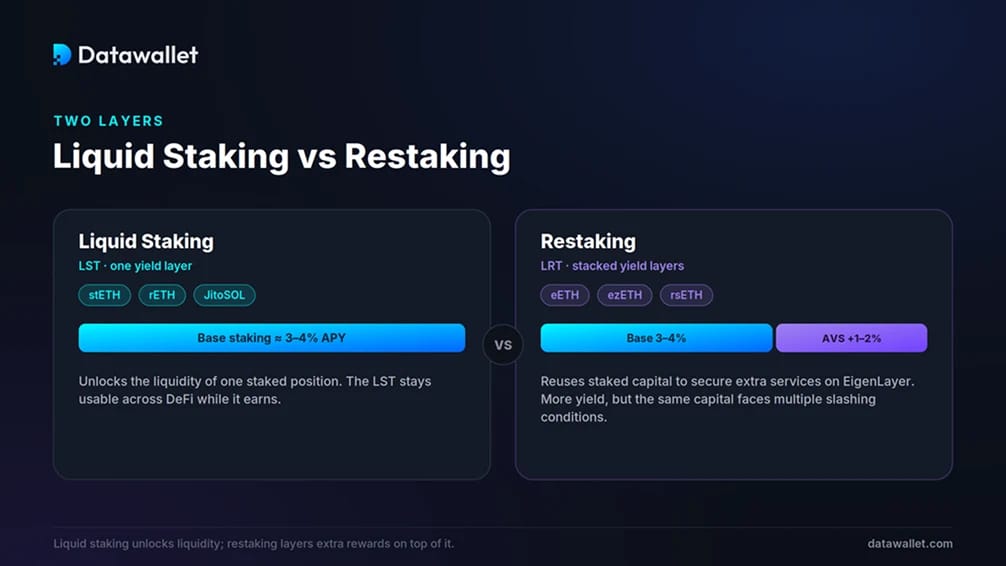
Liquid staking и restaking находятся на разных уровнях. Liquid staking высвобождает ликвидность одной позиции staking. Restaking задействует этот капитал повторно для защиты дополнительных протоколов, добавляя как доходность, так и риски.
В модели restaking вы направляете staked ETH или LST в такую сеть, как EigenLayer, где они обеспечивают работу Actively Validated Services, таких как оракулы, bridge и слои data availability. Каждый сервис устанавливает собственные условия slashing и выплачивает собственные награды, поэтому ваше обеспечение подчиняется более чем одному набору правил.
Большинство пользователей получают доступ к этому через токены liquid restaking (LRT). Вы вносите ETH или LST в протокол вроде ether.fi, Renzo или Kelp и получаете токен (eETH, ezETH, rsETH), который продолжает использоваться в DeFi. EigenLayer с большим отрывом доминирует на этом рынке.
Компромисс очевиден. Restaking может увеличить стандартную доходность Ethereum на уровне 3–4% еще на один-два пункта за счет наград сервисов, но он увеличивает риски смарт-контрактов и подвергает один и тот же капитал множественным условиям slashing. Стратегии доходности с использованием looping, обещающие гораздо большую прибыль, опираются на заимствования и рекурсию, которые могут быстро свернуться при резком движении рынка.
Тренды и статистика liquid staking
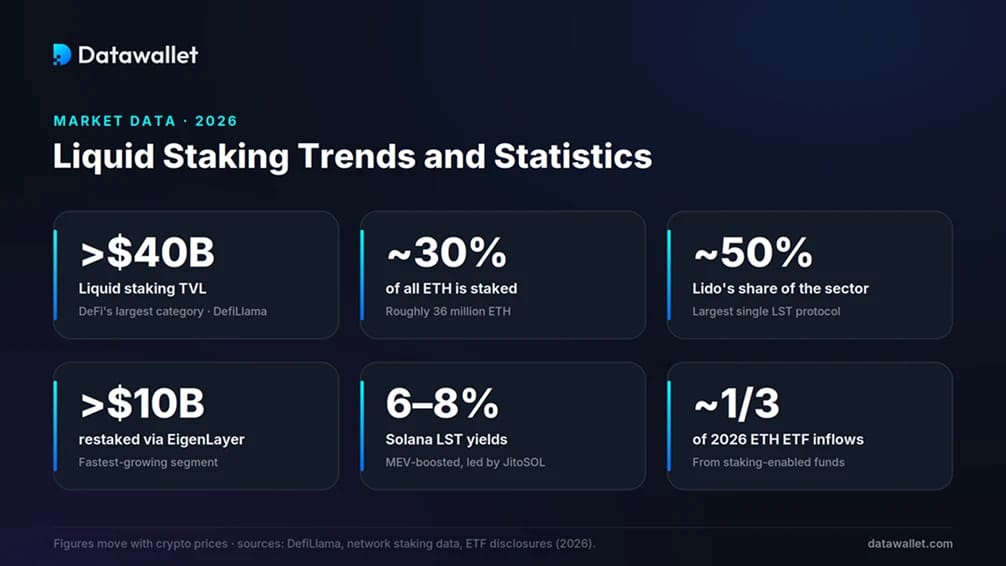
Несколько показателей наглядно демонстрируют, насколько важную роль staking стал играть как для Ethereum, так и для DeFi, а также какое положение liquid staking занимает в 2026 году.
- Размер сектора: Liquid staking представляет собой крупнейшую категорию в DeFi: по данным DefiLlama, в середине 2026 года объем заблокированных средств превысил $40 миллиардов после пика почти на уровне $86 миллиардов в августе 2025 года. Общая сумма меняется вместе с курсами криптовалют.
- Участие в Ethereum: Около 30% всего ETH (примерно 36 миллионов монет) в настоящее время находится в staking, а базовая доходность составляет около 3%, согласно нашей статистике staking Ethereum.
- Доминирование Lido: Под управлением Lido находится почти половина всей стоимости liquid staking и примерно четверть всего staked ETH, что поддерживает постоянные дискуссии о децентрализации.
- Рост restaking: EigenLayer обеспечивает безопасность активов на сумму более $10 миллиардов в restaked ETH и контролирует большую часть рынка restaking, являющегося наиболее быстро растущим сегментом сектора.
- Доходность Solana: Solana LST, такие как JitoSOL, часто приносят от 6% до 8% доходности, что выше показателей эквивалентов в Ethereum, благодаря MEV-наградам. См. нашу статистику staking Solana.
- Институциональные притоки: Фонды с поддержкой staking обеспечили примерно треть притоков капитала в ETF на Ethereum в 2026 году, подтолкнув очереди на добавление валидаторов к многолетним максимумам.
Плюсы и минусы производных инструментов liquid staking
Производные инструменты liquid staking повышают эффективность капитала и снижают порог входа для staking, однако они создают риски, которых удается избежать при обычном staking. В таблице приведены основные плюсы и минусы.
Безопасны ли производные инструменты liquid staking?
Liquid staking представляет собой одно из наиболее проверенных временем направлений в DeFi, а крупнейшие протоколы обладают многолетним опытом прохождения аудитов и программ Bug Bounty. Такая история снижает риск, но не устраняет его полностью, поскольку LST объединяет несколько различных факторов риска, которые стоит оценивать по отдельности.
Самое наглядное предупреждение прозвучало в июне 2022 года, когда курс stETH упал примерно до 0,94 ETH и на короткое время опустился еще ниже. Функция вывода средств тогда еще не была запущена, поэтому обменять токен на ETH было нельзя. По мере того как крах экосистемы Terra набирал обороты, а такие кредиторы, как Celsius и Three Arrows Capital, избавлялись от stETH в условиях низкой ликвидности, цена опустилась ниже привязки, о чем сообщал Nansen. Курс восстановился после того, как обновление Shapella открыло возможность вывода средств в 2023 году.
Риски использования деривативов ликвидного staking
Прежде чем рассматривать LST как безопасную и полностью ликвидную версию базового актива, владельцам стоит оценить основные категории рисков.
- Риск смарт-контракта: контракты LST и restaking могут содержать ошибки в коде, а аудиты снижают риск эксплойтов, но не устраняют его полностью. Наш обзор аудита смарт-контрактов объясняет, как это оценивается.
- Риск слэшинга: валидаторы, которые уходят в оффлайн или нарушают правила консенсуса, сталкиваются со штрафами, уменьшающими стоимость, обеспечивающую токен.
- Риск депега: LST может отклониться от базового актива во время массовых продаж, нанося ущерб тем, кто вынужден продавать, и провоцируя каскады ликвидаций для позиций с кредитным плечом.
- Риск ликвидности и выхода: очереди на вывод средств не мгновенные, а Ethereum ограничивает ежедневный выход валидаторов, поэтому цены на вторичном рынке могут резко расходиться при массовом стремлении выйти из активов.
- Риск централизации: только Lido удерживает примерно четверть staked ETH, и концентрация такого масштаба вызывает вопросы о влиянии валидаторов и управлении.
- Риск restaking и looping: restaking подвергает одно и то же обеспечение нескольким условиям слэшинга, в то время как позиции с looping могут быть быстро ликвидированы при развороте рынка.
Будущее ликвидного staking
Самый крупный недавний сдвиг носит регуляторный характер. В августе 2025 года Отдел корпоративных финансов SEC заявил, что ликвидный staking не предполагает предложение или продажу ценных бумаг. Затем SEC и CFTC закрепили эту позицию в совместной трактовке от 17 марта 2026 года, подтвердив, что ликвидный staking не является сделкой с ценными бумагами, а токены подтверждения staking не являются ценными бумагами. Это устранило барьер, который удерживал многие американские институциональные структуры в стороне.
Продукты последовали за правилами. Первый американский ETF на staking Ethereum был запущен в конце 2025 года, фонд ETHE от Grayscale начал перечислять вознаграждения за staking акционерам в январе 2026 года, а BlackRock разместила свой фонд staking Ethereum в марте 2026 года. ETF на staking Solana от Bitwise и VanEck появились примерно в то же время. Вы можете отслеживать притоки средств в нашем трекере ETF на Ethereum.
Инфраструктура развивалась параллельно. Обновление V3 от Lido представило stVaults — модульную структуру, которая позволяет институциональным игрокам и разработчикам создавать кастомные настройки staking, используя ликвидность stETH. Обновление Pectra увеличило лимит баланса валидатора до 2048 ETH посредством EIP-7251 и оптимизировало вывод средств, упростив операции для крупных stakers.
Заключение
Деривативы ликвидного staking решили изначальную проблему Proof-of-Stake: выбор между получением доходности и сохранением капитала доступным для использования. Выпуская торгуемую квитанцию для позиции staking, они превратили простаивающее обеспечение в активный капитал и теперь лежат в основе значительной части DeFi.
Эта категория также стала более многоуровневой. Restaking, leverage looping и мультичейн-LST могут повышать доходность, но каждый из них добавляет риски, которых избегает простая позиция staking. Эпизод со stETH в 2022 году показывает, что ликвидность и привязка сохраняются на спокойных рынках и могут нарушаться под воздействием стресса.
Для большинства пользователей главными вопросами являются безопасность протокола, глубина ликвидности и уровень сложности, который они готовы принять. С более четким регулированием и появлением реальных институциональных продуктов ликвидный staking, судя по всему, останется ядром ончейн-экономики, при условии, что владельцы будут рассматривать каждый уровень доходности как отдельное решение.