
Durante una década, Washington no pudo decidir qué regulador gobierna las criptomonedas. La CLARITY Act fue diseñada para responder a esa pregunta y, a lo largo de catorce meses, avanzó más que cualquier legislación anterior sobre la estructura del mercado, al ser aprobada por la Cámara con 78 votos demócratas y obtener el visto bueno de dos comités del Senado.
Su avance terminó el 15 de septiembre de 2026, en el umbral procedimental decisivo del Senado. La clausura fracasó por 49-50. Todos los demócratas votaron en contra, dejando al proyecto de ley cripto con más presión de los grupos de cabildeo en la historia de EE. UU. a once votos de un debate que nunca llegó a tener.
Esto es lo que hace el proyecto de ley, por qué fracasó y qué sucede ahora. 👇
¿Qué es la CLARITY Act?
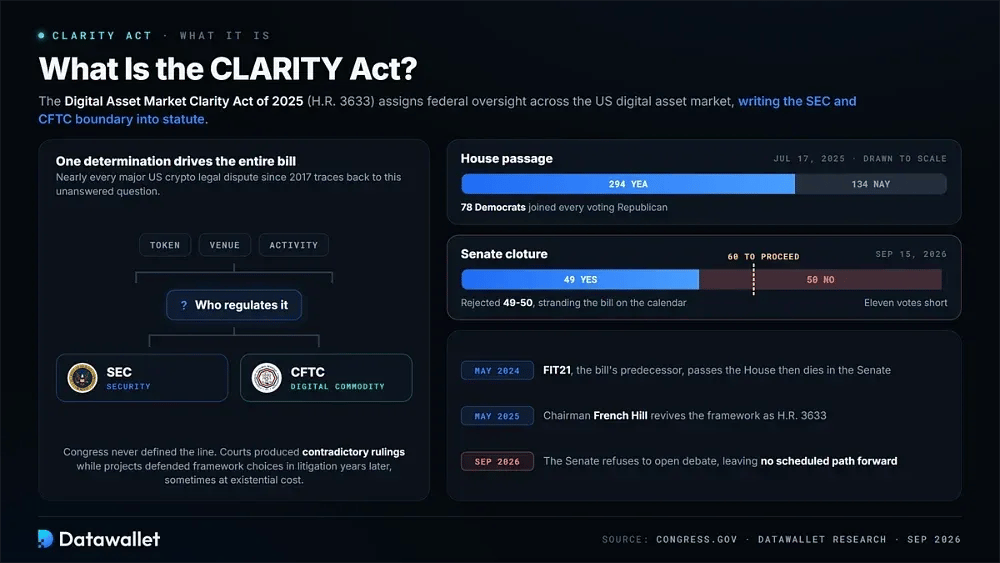
La CLARITY Act, formalmente la Ley de Claridad del Mercado de Activos Digitales de 2025 (H.R. 3633), asigna la supervisión federal en todo el mercado de activos digitales de EE. UU. Define cuándo un token cae bajo la autoridad de la SEC como valor (security) y cuándo califica como un producto digital regulado por la CFTC.
Ese límite ha impulsado casi todas las principales disputas legales sobre criptomonedas en EE. UU. desde 2017. El Congreso nunca lo definió, lo que permitió que ambas agencias reclamaran territorio superpuesto. Los tribunales emitieron fallos contradictorios, mientras que los proyectos elegían un marco regulatorio solo para defender esa decisión en litigios años después, a veces con un costo existencial.
La legislación surgió de FIT21, que fue aprobada por la Cámara en mayo de 2024 y luego quedó estancada en el Senado. El presidente de Servicios Financieros de la Cámara, French Hill, retomó el marco en mayo de 2025. El 17 de julio de 2025, la Cámara la aprobó con 294 votos a favor y 134 en contra, y 78 demócratas se sumaron a todos los republicanos votantes.
A partir de ahí, la lucha se trasladó por completo al Senado, donde se requerían 60 votos solo para comenzar el debate. Esa prueba llegó el 15 de septiembre de 2026. La cámara la rechazó por 49-50, dejando la legislación en el calendario sin un camino programado para avanzar.
Por qué es importante el Clarity Act
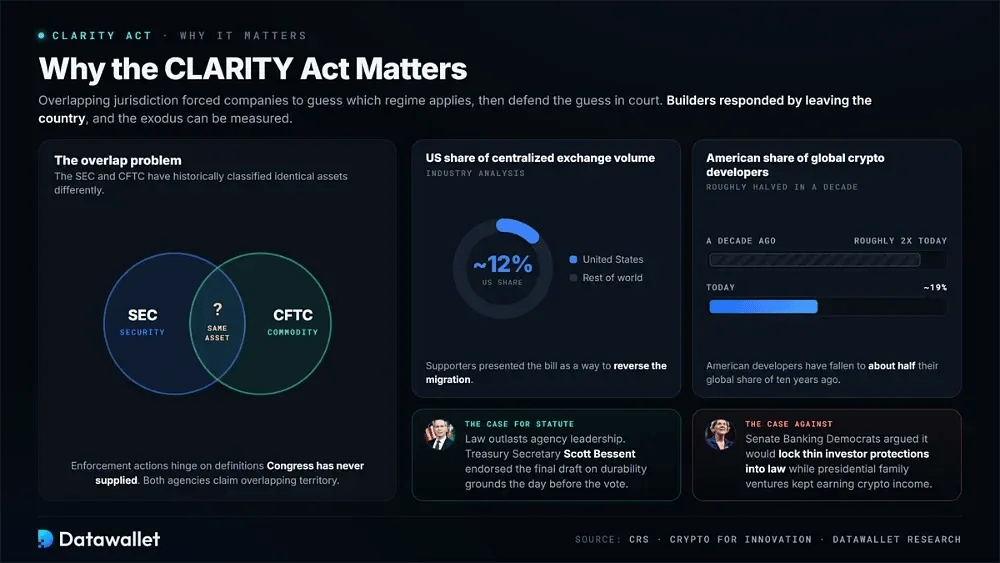
El problema central es la superposición de jurisdicciones. La SEC y la CFTC históricamente han clasificado los mismos activos de manera diferente, lo que obliga a las empresas a determinar por sí mismas qué régimen se aplica. Las acciones de cumplimiento pueden depender entonces de definiciones que el Congreso nunca ha proporcionado. Los desarrolladores respondieron abandonando el país.
El impacto económico se puede medir. El análisis de la industria sitúa la participación de EE. UU. en el volumen de los exchanges centralizados cerca del 12%. Los desarrolladores cripto estadounidenses han disminuido a aproximadamente el 19% del total global, cerca de la mitad de su participación de hace una década. Los partidarios presentaron el proyecto de ley como una forma de revertir esa migración.
Incluir el marco en una ley también le otorga durabilidad más allá de los funcionarios que actualmente dirigen las agencias. Las normas adoptadas por la SEC favorable de hoy pueden ser revertidas por la hostil de mañana, razón por la cual la industria presionó por una legislación en lugar de directrices de las agencias. El secretario del Tesoro, Scott Bessent, respaldó el borrador final del Senado exactamente por esas razones el día antes de la votación.
Los críticos vieron esa misma permanencia como una desventaja. Los demócratas del Comité Bancario del Senado argumentaron que el proyecto de ley consagraría protecciones débiles para los inversores en la legislación mientras las empresas familiares del presidente continuaban obteniendo ingresos por criptomonedas que la legislación no restringiría de manera significativa. Esa objeción finalmente se volvió decisiva en el pleno.
Cómo funciona la Ley CLARITY
En esencia, el proyecto de ley clasifica los activos digitales, asigna la autoridad regulatoria y luego aplica obligaciones según la categoría resultante. La pregunta crucial es si una blockchain se ha vuelto lo suficientemente descentralizada como para que su token abandone por completo la supervisión de la SEC.
1. La división de jurisdicción entre la SEC y la CFTC
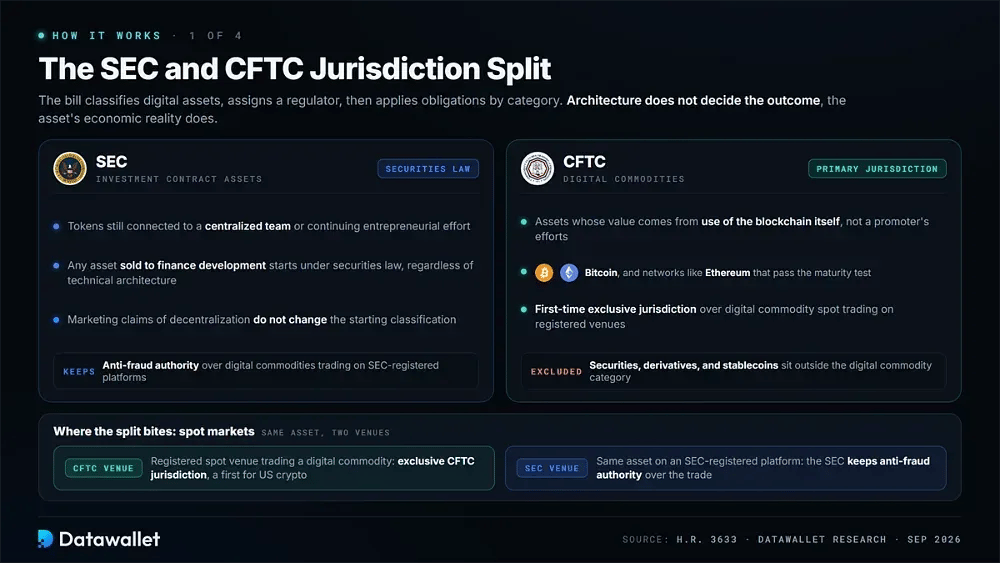
La SEC conserva la autoridad sobre los activos de contratos de inversión. Eso incluye los tokens que aún están conectados a un equipo centralizado, una recaudación de capital o un esfuerzo empresarial continuo. Cualquier activo vendido para financiar el desarrollo comienza bajo la ley de valores (securities law), independientemente de su arquitectura técnica o de cómo su marketing describa la descentralización.
La jurisdicción principal sobre los productos digitales recae en la CFTC. Estos son activos cuyo valor proviene del uso de la propia blockchain. Los valores (securities), los derivados y las stablecoins quedan excluidos de la categoría, la cual abarca activos como Bitcoin y, sujeto a la prueba de madurez a continuación, redes como Ethereum que han superado a sus equipos fundadores.
La distinción importa más en los mercados spot. Por primera vez, la CFTC recibiría jurisdicción exclusiva sobre el trading spot de productos digitales en plataformas registradas. La SEC, sin embargo, mantendría la autoridad contra el fraude sobre esos mismos activos cuando se negocien en plataformas registradas en la SEC.
2. La prueba de la blockchain madura
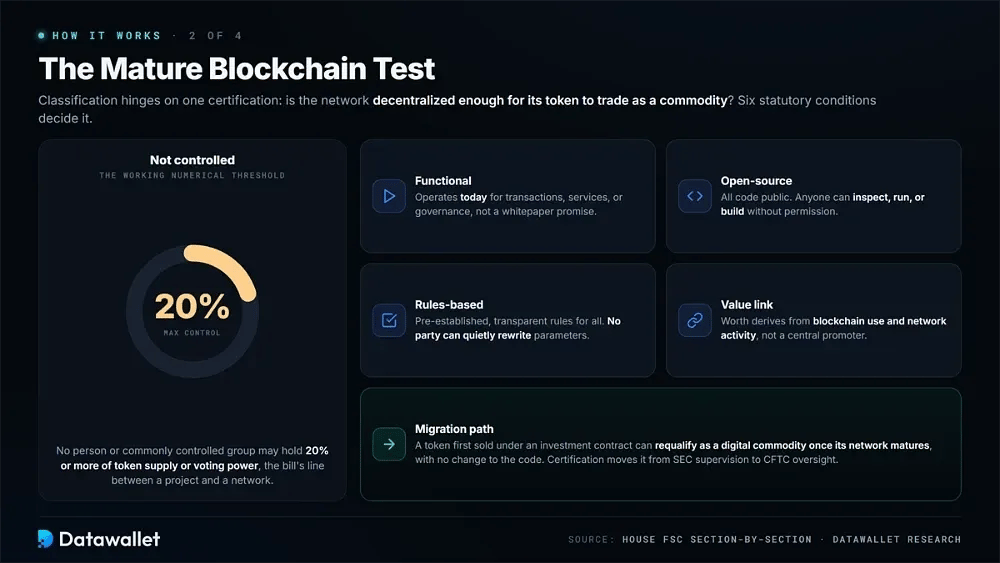
La clasificación depende en última instancia de una certificación conocida como la prueba de blockchain madura. Marca la etapa en la que una red está lo suficientemente descentralizada para que su token se negocie como un producto (commodity). El resumen sección por sección de la Cámara establece las condiciones.
Una blockchain debe cumplir con estos requisitos legales para calificar como madura:
- Funcional: La red debe operar realmente hoy para transacciones, servicios o gobernanza, en lugar de existir como una promesa en un whitepaper sobre capacidades que los desarrolladores tienen la intención de lanzar más adelante.
- De código abierto: Todo el código subyacente debe ser público, lo que permite a cualquier persona inspeccionar, ejecutar o desarrollar sobre la red sin necesidad de solicitar permiso a un operador que controle el acceso.
- Basado en reglas: Las operaciones deben seguir reglas preestablecidas y transparentes aplicadas de manera uniforme a todos los participantes, y no parámetros que una sola parte pueda reescribir discretamente a su entera discreción.
- Sin control centralizado: Ninguna persona o grupo controlado en común puede poseer el 20 % o más del suministro de tokens o del poder de voto, el umbral numérico de trabajo del proyecto de ley para la descentralización.
- Vínculo de valor: El valor del activo debe derivarse del uso real de la blockchain y de la actividad de la red en lugar de los esfuerzos continuos de gestión por parte de un promotor central identificable.
- Ruta de migración: Un token vendido inicialmente bajo un contrato de inversión puede posteriormente recalificarse como producto digital una vez que su red madure, sin requerir ningún cambio en el código.
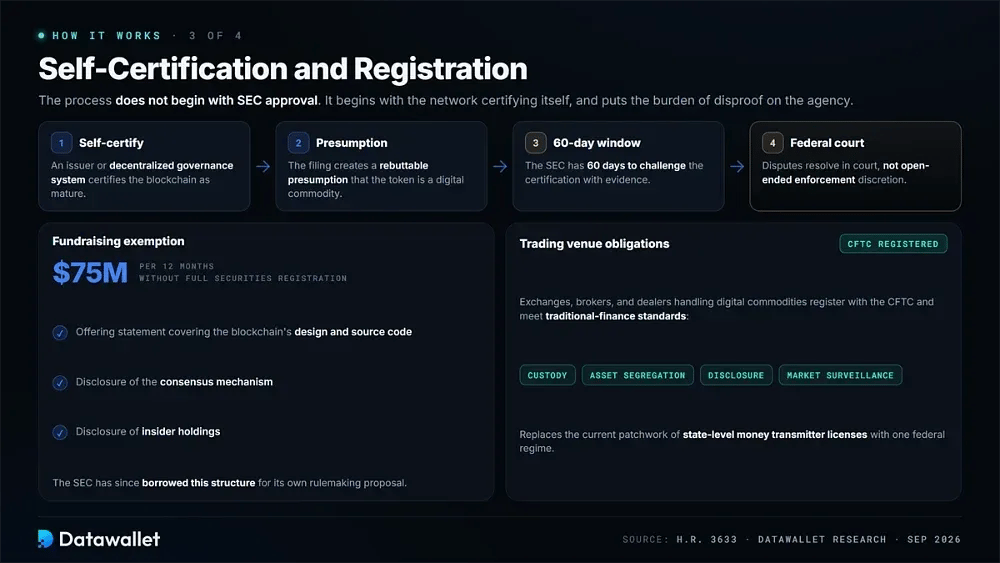
3. Autocertificación y registro
El proceso no comienza con la aprobación de la SEC. Un emisor o un sistema de gobernanza descentralizada puede autocertificar una blockchain como madura, creando una presunción refutable. Posteriormente, la agencia dispone de 60 días para impugnar dicha certificación, y los litigios se resuelven en última instancia en un tribunal federal en lugar de mediante una discrecionalidad de aplicación abierta.
La recaudación de fondos recibe una exención independiente. Los proyectos podrían recaudar hasta 75 millones de dólares en un periodo de 12 meses sin necesidad de un registro completo de valores, siempre que presenten una declaración de oferta que abarque el diseño y el código fuente de la blockchain, su mecanismo de consenso y las participaciones de personas con información privilegiada. Desde entonces, la SEC ha adoptado esa estructura para su propia propuesta normativa.
Las plataformas de trading se enfrentan a requisitos más convencionales. Los exchanges, corredores y operadores que gestionen productos digitales se registrarán en la CFTC. Asimismo, deberán cumplir con los estándares de las finanzas tradicionales en materia de custodia, segregación de activos de clientes, divulgación de información y supervisión del mercado, lo que sustituye al mosaico actual de licencias estatales de transmisión de dinero.
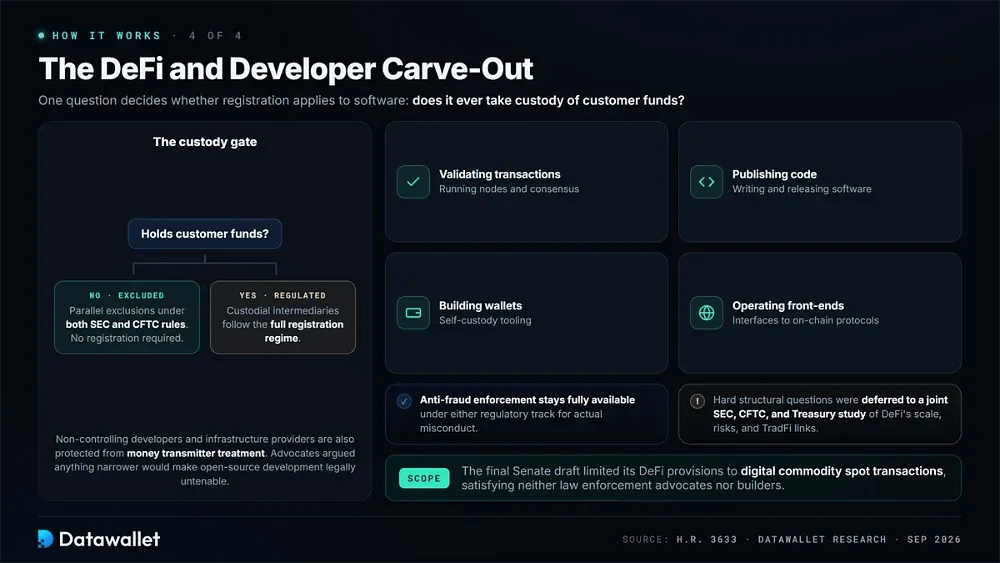
4. La exclusión para DeFi y desarrolladores
El software que nunca toma la custodia de los fondos de los clientes recibe exclusiones paralelas tanto bajo las normas de la SEC como de la CFTC. Actividades como la validación de transacciones, la publicación de código, la creación de wallets y la operación de interfaces quedan fuera de los requisitos de registro. La aplicación de la ley contra el fraude en casos de mala conducta real sigue estando plenamente disponible bajo cualquiera de las vías regulatorias.
Otra disposición protege a los desarrolladores sin control mayoritario y a los proveedores de infraestructura para que no sean considerados transmisores de dinero. Los defensores de los exchanges descentralizados argumentaron durante las negociaciones que una protección más restrictiva haría que el desarrollo de código abierto fuera legalmente inviable. El borrador final del Senado limitó sus disposiciones sobre DeFi a las transacciones spot de productos digitales.
La legislación también solicitaba la realización de un estudio conjunto entre la SEC, la CFTC y el Departamento del Tesoro sobre la escala, los riesgos y los vínculos de DeFi con los mercados tradicionales. En lugar de resolver las cuestiones estructurales más difíciles en la ley, los legisladores las pospusieron para una normativa posterior. El compromiso no satisfizo plenamente ni a los defensores de la aplicación de la ley ni a los constructores a los que abarcaba.
Cronología de la ley CLARITY Act
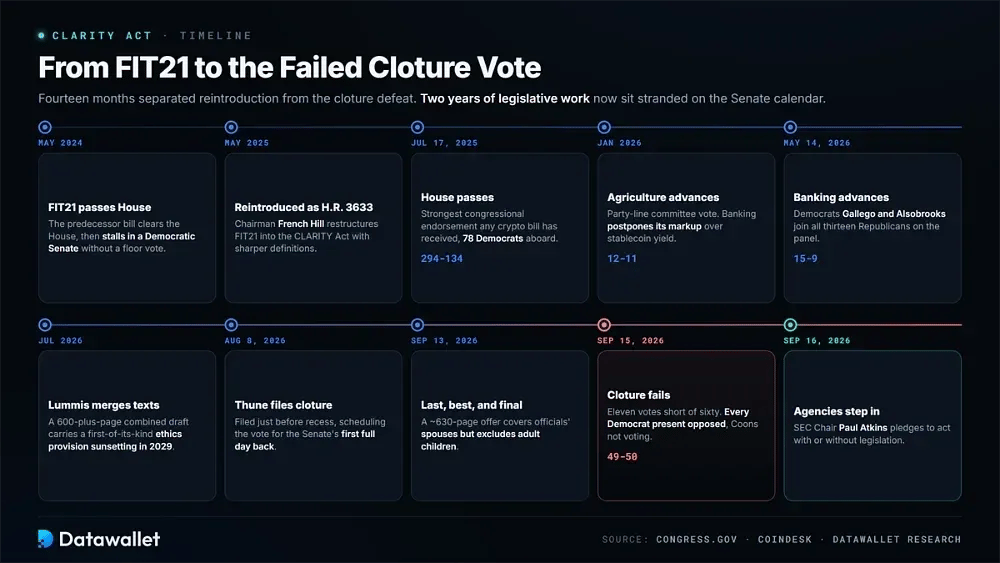
La cantidad de tiempo legislativo consumido en cada etapa ayuda a explicar por qué la votación fallida es importante. Este registro se basa en las acciones legislativas oficiales y en los reportes contemporáneos a lo largo de los catorce meses transcurridos entre la reintroducción y la derrota de la moción de cierre.
El recorrido del proyecto de ley desde el FIT21 hasta la votación fallida de la moción de cierre:
- Mayo de 2024: El proyecto de ley predecesor FIT21 se aprueba en la Cámara de Representantes con apoyo bipartidista, para luego estancarse en un Senado controlado por los demócratas que nunca le concede una votación en el pleno.
- Mayo de 2025: El presidente French Hill reintroduce el marco como H.R. 3633, reestructurando el FIT21 en la Ley CLARITY con definiciones más precisas y exenciones revisadas.
- Julio de 2025: La Cámara de Representantes aprueba el proyecto de ley por 294 a 134 votos el 17 de julio, con el respaldo de 78 demócratas, el mayor aval congresional que ha recibido cualquier legislación sobre criptomonedas.
- Enero de 2026: El Comité de Agricultura del Senado avanza en su texto complementario con una votación de 12 a 11 según las líneas partidistas, mientras que el Comité de Banca del Senado aplaza su propia revisión debido a disputas sobre el yield de las stablecoins.
- Mayo de 2026: El Comité de Banca del Senado aprueba el proyecto de ley por 15 a 9 el 14 de mayo, con los demócratas Ruben Gallego y Angela Alsobrooks uniéndose a los trece republicanos del panel.
- Julio de 2026: La senadora Cynthia Lummis publica un texto fusionado de más de 600 páginas que combina los borradores de Banca y Agricultura, e incluye una disposición ética sin precedentes que expira en 2029.
- 8 de agosto de 2026: El líder de la mayoría John Thune presenta una moción de cierre justo antes del receso, programando la votación de procedimiento para el primer día completo de actividad del Senado en septiembre.
- 13 de septiembre de 2026: Los republicanos hacen circular una oferta final de unas 630 páginas con restricciones éticas revisadas que cubren a los cónyuges de los funcionarios, pero excluyen a los hijos adultos, calificada como la última, mejor y definitiva propuesta.
- 15 de septiembre de 2026: La moción de cierre fracasa por 49 a 50, a once votos de los sesenta necesarios, con la oposición de todos los demócratas presentes y la ausencia de voto del senador Chris Coons.
- 16 de septiembre de 2026: El presidente de la SEC, Paul Atkins, se compromete a que la agencia actúe con o sin legislación, desplazando el centro de gravedad regulatorio hacia la elaboración de normas por parte de la agencia.
Por qué fracasó la Ley CLARITY el 15 de septiembre
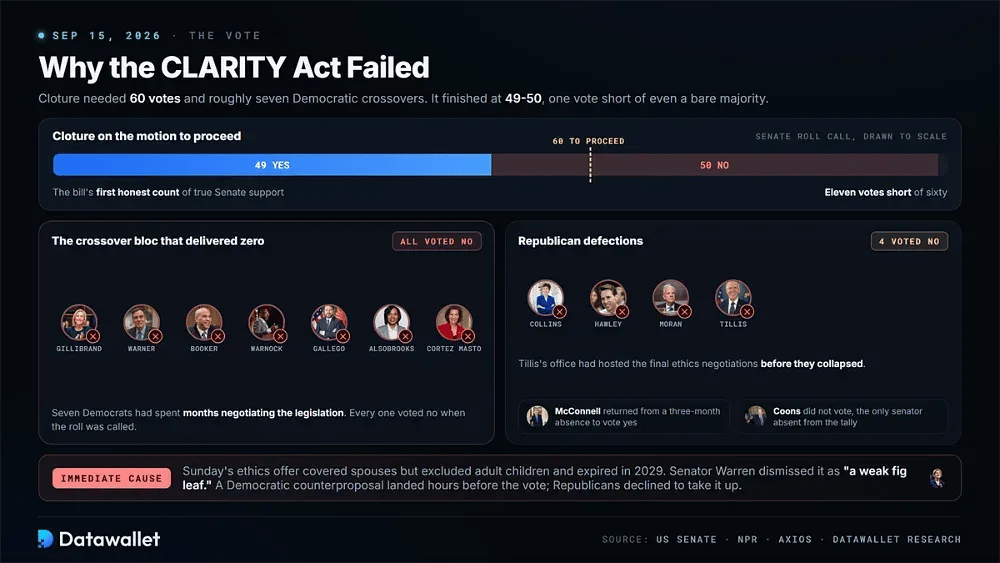
El procedimiento del Senado dejó poco margen de error. La moción de cierre sobre la moción para proceder requería 60 votos antes de que pudieran comenzar el debate, las enmiendas o la votación de aprobación final. Por lo tanto, los republicanos necesitaban aproximadamente siete deserciones demócratas. En su lugar, el recuento finalizó en 49 a 50, a un solo voto incluso de una simple mayoría.
El apoyo demócrata desapareció por completo. Los senadores Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks y Cortez Masto habían pasado meses negociando la legislación, pero aun así todos votaron en contra. Un bloque del que se esperaba que produjera siete votos cruzados no aportó ninguno, lo que le dio al proyecto de ley su primer recuento honesto de apoyo real en el Senado.
Los republicanos también perdieron votos. Cuatro se opusieron al cierre del debate: Susan Collins, Josh Hawley, Jerry Moran y Thom Tillis. La oficina de Tillis había albergado las negociaciones éticas finales antes de que colapsaran. Mitch McConnell regresó tras una ausencia de tres meses para votar a favor, pero esas deserciones eliminaron cualquier margen de error.
La ética fue la causa inmediata. La oferta final del domingo prohibía a los funcionarios y a sus cónyuges lucrarse con activos digitales, pero excluía a los hijos adultos. Las cuestiones de cumplimiento se quedaron sin resolver y la disposición expiraba en enero de 2029. La senadora Elizabeth Warren la calificó de «una hoja de parra débil». Los demócratas presentaron una contrapropuesta horas antes de la votación, que los republicanos se negaron a considerar.
Las tres disputas que hundieron el proyecto de ley
Los argumentos que acabaron por matar la legislación no se centraron en su marco jurisdiccional principal. El amplio apoyo para dividir la supervisión entre la SEC y la CFTC perduró hasta las etapas finales. En su lugar, los negociadores no lograron resolver las disputas adicionales adjuntas a dicho consenso.
La disposición ética
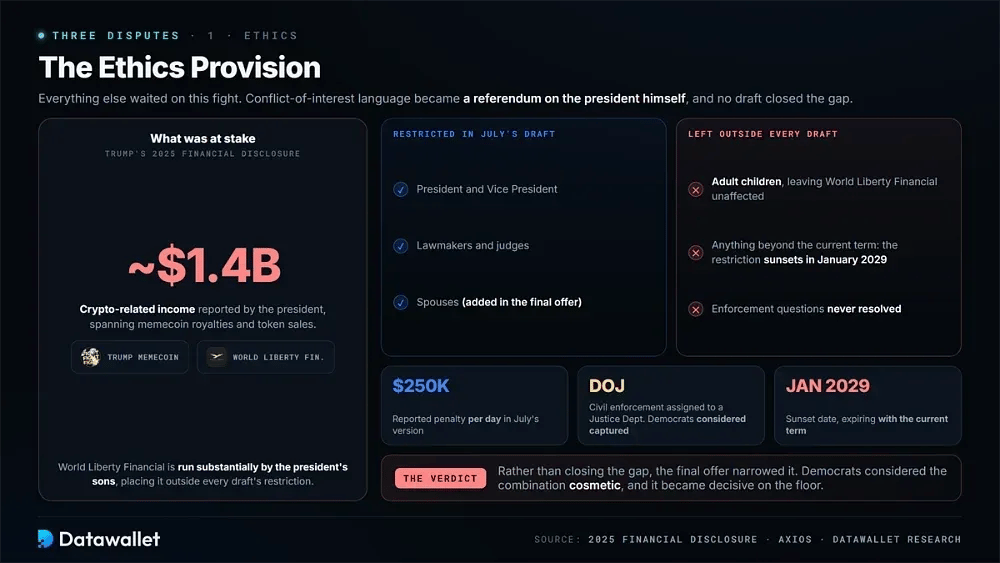
Todo lo demás quedó a la espera de la pelea sobre ética. La declaración financiera de Trump para 2025 mostró aproximadamente 1400 millones de dólares en ingresos relacionados con las criptomonedas, incluidas regalías de memecoin y ventas de tokens vinculadas a World Liberty Financial. Como resultado, el lenguaje sobre los conflictos de interés se convirtió en un referéndum sobre el propio presidente.
El límite cambió con cada borrador. La versión de julio prohibía al presidente, al vicepresidente, a los legisladores, a los jueces y a sus cónyuges emitir o patrocinar activos digitales a cambio de compensación. Se informó de sanciones de hasta 250 000 dólares diarios. La aplicación civil se asignó entonces a un Departamento de Justicia que los demócratas consideraban capturado.
En lugar de acortar distancias, la oferta final las redujo. Los hijos adultos permanecieron fuera de la restricción, lo que dejó a World Liberty Financial, dirigida en gran medida por los hijos del presidente, sin afectaciones. El vencimiento de enero de 2029 también significaba que la limitación caducaría con el mandato actual. Los demócratas consideraron que esa combinación era puramente estética.
yield de stablecoins
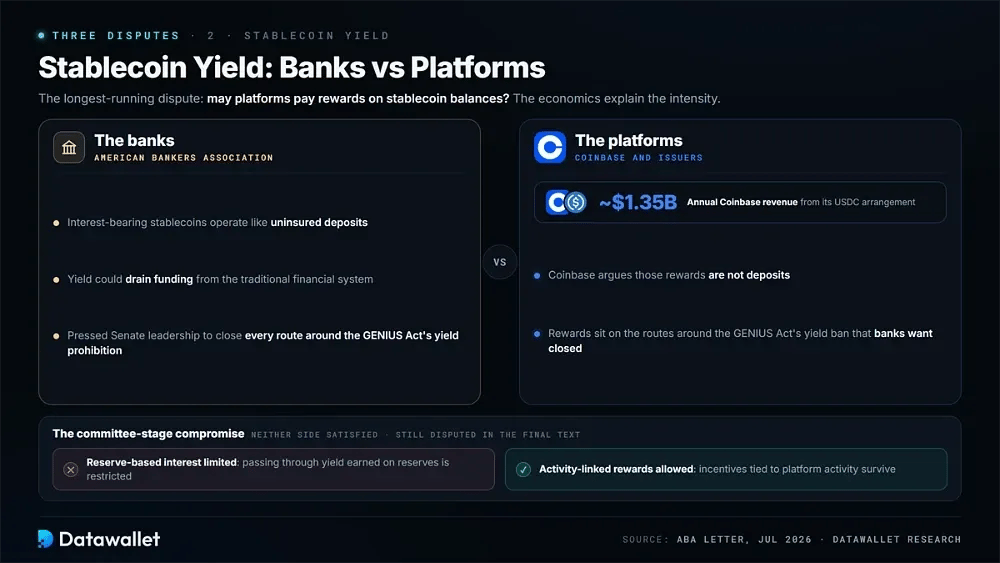
El hecho de que las plataformas puedan pagar recompensas sobre los saldos de stablecoins se convirtió en la disputa más prolongada. Los bancos sostuvieron que las stablecoins que generan yield operan como depósitos no asegurados y podrían drenar fondos del sistema financiero tradicional. La Asociación de Banqueros Estadounidenses presionó al liderazgo del Senado para cerrar todas las vías que esquivaran la prohibición de yield de la Ley GENIUS.
La magnitud económica ayuda a explicar la intensidad. Coinbase gana aproximadamente 1350 millones de dólares anuales a través de su acuerdo de USDC y argumenta que esas recompensas no son depósitos. Durante la fase de comisiones, los negociadores propusieron limitar el interés basado en reservas al tiempo que permitían recompensas vinculadas a la actividad. Ninguna de las partes quedó plenamente satisfecha y el asunto siguió siendo objeto de disputa en el texto final.
DeFi y finanzas ilícitas
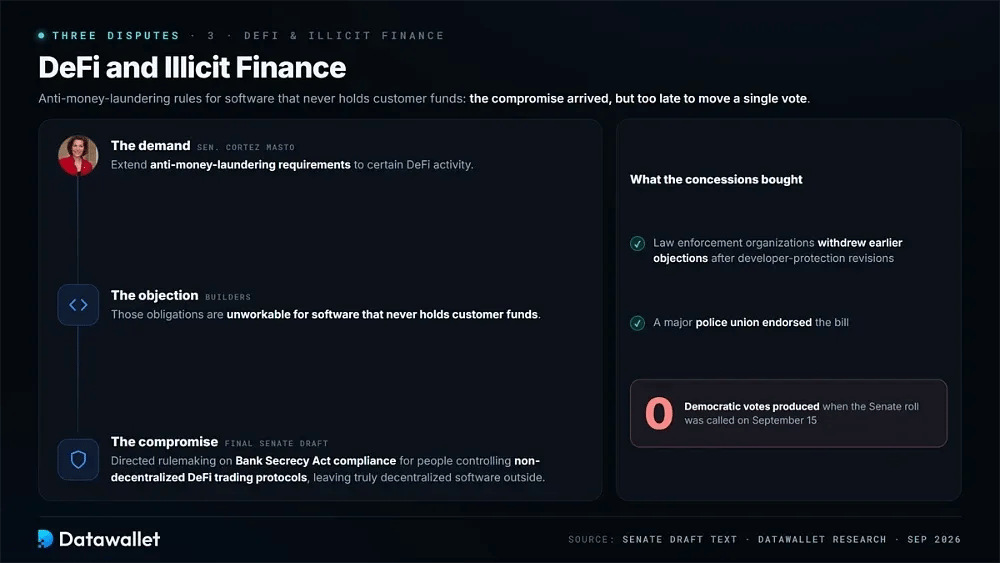
La senadora Catherine Cortez Masto intentó ampliar los requisitos contra el lavado de dinero a ciertas actividades DeFi. Los desarrolladores afirmaron que esas obligaciones eran inviables para un software que nunca custodia fondos de clientes. El borrador final del Senado intentó un compromiso al ordenar la elaboración de normas sobre el cumplimiento de la Ley de Secreto Bancario para las personas que controlan protocolos de trading DeFi no descentralizados.
Ese movimiento llegó demasiado tarde para cambiar la votación. Las organizaciones encargadas de hacer cumplir la ley retiraron sus objeciones anteriores tras las revisiones de las protecciones para los desarrolladores, y un importante sindicato policial respaldó el proyecto de ley. Aun así, las concesiones no produjeron ningún voto demócrata cuando se pasó lista en el Senado el 15 de septiembre.
Cómo reaccionaron los mercados ante la votación fallida
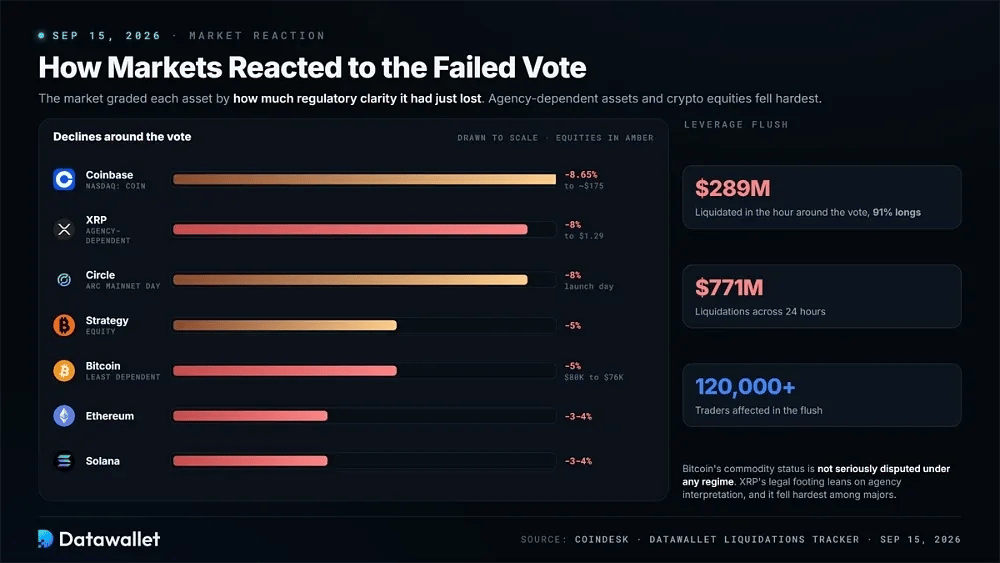
Bitcoin pasó de casi 80 000 dólares durante la noche a unos 76 000 dólares al conocerse el recuento de votos, una caída relativamente moderada para el activo menos dependiente de la legislación. Las altcoins cayeron con más fuerza. XRP perdió casi un 8 % hasta los 1,29 dólares, mientras que Ethereum y Solana bajaron aproximadamente un 3-4 % cada una.
El leverage magnificó la venta masiva. Se liquidaron aproximadamente 289 millones de dólares en posiciones durante la hora en torno a la votación, y alrededor del 91 % fueron longs. En 24 horas, las liquidation alcanzaron los 771 millones de dólares y afectaron a más de 120 000 operadores. Puede seguir desplomes como este en tiempo real en el rastreador de liquidations de criptomonedas de Datawallet.
Las acciones absorbieron las pérdidas más pronunciadas. Coinbase cayó un 8,65 % hasta unos 175 dólares. Circle bajó aproximadamente un 8 % el mismo día en que lanzó su mainnet de Arc junto con BlackRock y BNY, mientras que Strategy retrocedió un 5 %. Los mercados recalcularon el precio de empresas cuyos modelos asumían que un marco legal estaba cerca.
El patrón en sí fue informativo. Activos como XRP, cuyo estatus legal depende más de la interpretación de los organismos reguladores que de la ley, sufrieron las mayores caídas. La clasificación de Bitcoin como materia prima, por el contrario, no se cuestiona seriamente bajo ningún régimen. En efecto, el mercado calificó a cada activo según la claridad regulatoria que acababa de perder.
Probabilidades en mercados de predicción para la Ley CLARITY
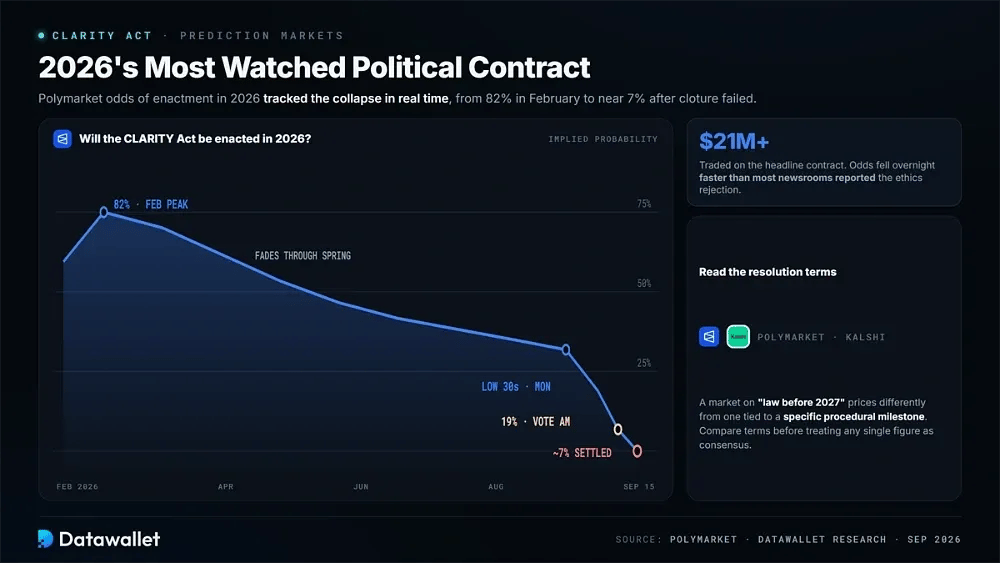
La legislación se convirtió en el contrato político más seguido de 2026, y el historial de precios siguió de cerca su colapso. En Polymarket, las probabilidades de promulgación en 2026 alcanzaron el 82 % en febrero antes de diluirse durante la primavera. Se situaban en el 19 % la mañana de la votación y se asentaron cerca del 7 % después de que fracasara el cierre del debate.
El volumen de trading reforzó la señal. Más de 21 millones de dólares cambiaron de manos en el contrato principal. Las probabilidades cayeron durante la noche desde la franja baja de los 30 el lunes hasta la decena avanzada el martes, lo que indica que los operadores estaban procesando el rechazo demócrata a la oferta de ética final más rápido de lo que informaron la mayoría de las redacciones.
La estructura de cada contrato sigue importando al comparar plataformas. Un mercado que pregunte si el proyecto de ley se convertirá en ley antes de 2027 cotizará de manera diferente a uno vinculado a un hito procedimental específico. Esa distinción es visible al comparar los listados de Polymarket y Kalshi creados en torno a la misma pregunta subyacente. Por lo tanto, los términos de resolución deben leerse antes de tratar cualquier cifra individual como consenso.
El Plan B de la SEC y la CFTC
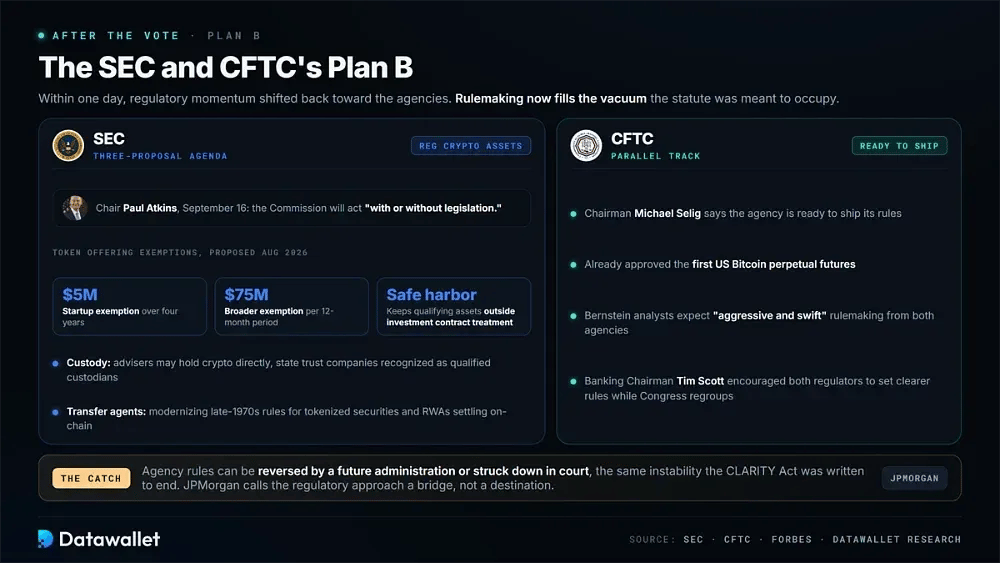
Un día después de la votación, el impulso regulatorio volvió a centrarse en las agencias. El presidente de la SEC, Paul Atkins, prometió que la Comisión actuaría «con o sin legislación». El presidente de la Comisión de Banca, Tim Scott, también animó a ambos reguladores a establecer reglas más claras sobre los activos digitales mientras el Congreso se reorganiza.
La SEC ya cuenta con un vehículo preparado. El reglamento de criptoactivos, propuesto en agosto, proporcionaría una exención para empresas emergentes en ofertas de tokens de hasta 5 millones de dólares durante cuatro años. Una exención más amplia permitiría 75 millones de dólares por cada periodo de 12 meses, mientras que un puerto seguro condicional mantendría a los activos que cumplan los requisitos fuera del tratamiento como contrato de inversión.
Dos propuestas adicionales completan la agenda. Una permitiría a los asesores de inversión poseer criptomonedas directamente y reconocer a las compañías fiduciarias estatales como custodios calificados. La otra modernizaría las normas de los agentes de transferencia que datan de finales de la década de 1970 para los valores tokenizados y activos del mundo real que se liquidan on-chain.
La CFTC está avanzando en su propio trabajo al mismo tiempo. El presidente Michael Selig afirmó que la agencia está lista para emitir sus normas tras haber aprobado ya los primeros futures perpetual de Bitcoin en EE. UU. Con la vía legislativa bloqueada por este año, los analistas de Bernstein esperan ahora una elaboración de normas «agresiva y rápida» por parte de ambas agencias.
La acción de las agencias tiene una debilidad conocida. Las normas emitidas bajo la autoridad existente pueden ser revocadas por una futura administración o impugnarse en los tribunales. Esa es la misma inestabilidad que la CLARITY Act fue redactada para terminar, razón por la cual JPMorgan y otros describen el enfoque regulatorio como un bridge en lugar de un destino.
Qué sigue para la CLARITY Act
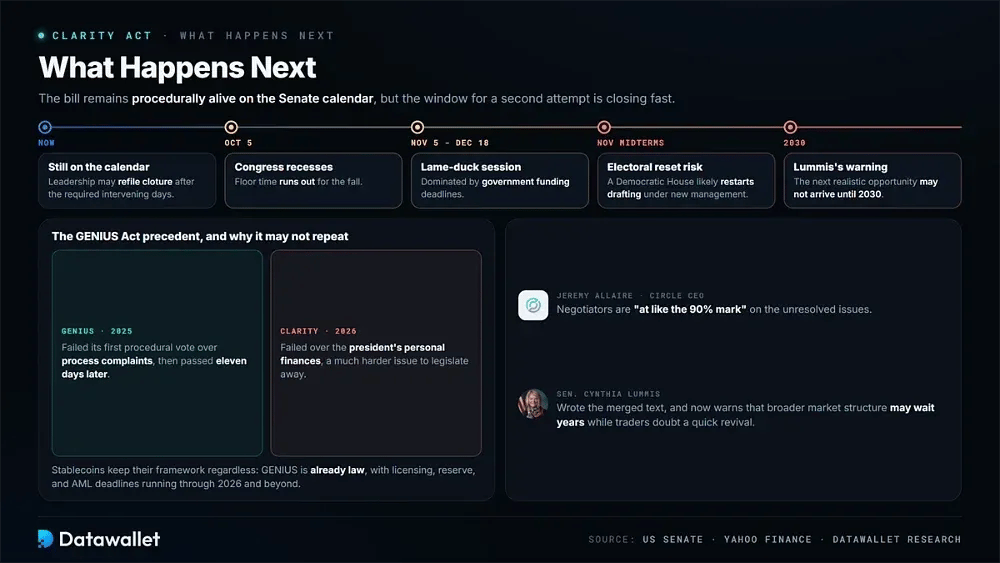
La legislación sigue viva en el plano procesal. Todavía está en el calendario del Senado y la directiva puede volver a presentar el cierre del debate tras los días intermedios requeridos. Los partidarios señalan repetidamente la GENIUS Act, que no superó su primera votación de procedimiento antes de ser aprobada once días después.
El CEO de Circle, Jeremy Allaire, afirma que los negociadores están «en torno al 90 %» en cuanto a los asuntos pendientes. Los traders están menos convencidos de que el precedente de la GENIUS Act se repita. La diferencia es estructural: la GENIUS fracasó inicialmente por quejas de procedimiento, mientras que la CLARITY fracasó por las finanzas personales del presidente, un problema mucho más difícil de resolver mediante legislación.
El tiempo también se agota. El Congreso entra en receso el 5 de octubre. La sesión de pato cojo del 5 de noviembre al 18 de diciembre estará dominada por la financiación gubernamental y, si los demócratas ganan el control de la Cámara de Representantes en las elecciones de mitad de mandato de noviembre, es probable que el marco vuelva a la mesa de redacción bajo una nueva dirección y con exigencias completamente nuevas.
La regulación de las stablecoins continúa independientemente de ese resultado. La GENIUS Act ya es ley y sus plazos de concesión de licencias, reservas y prevención del lavado de dinero se extienden hasta 2026 y más allá. Por lo tanto, los tokens de pago conservan su marco federal mientras la estructura general del mercado espera. La senadora Lummis ha advertido que la próxima oportunidad realista para esto último podría no llegar hasta 2030.
Riesgos y preguntas abiertas
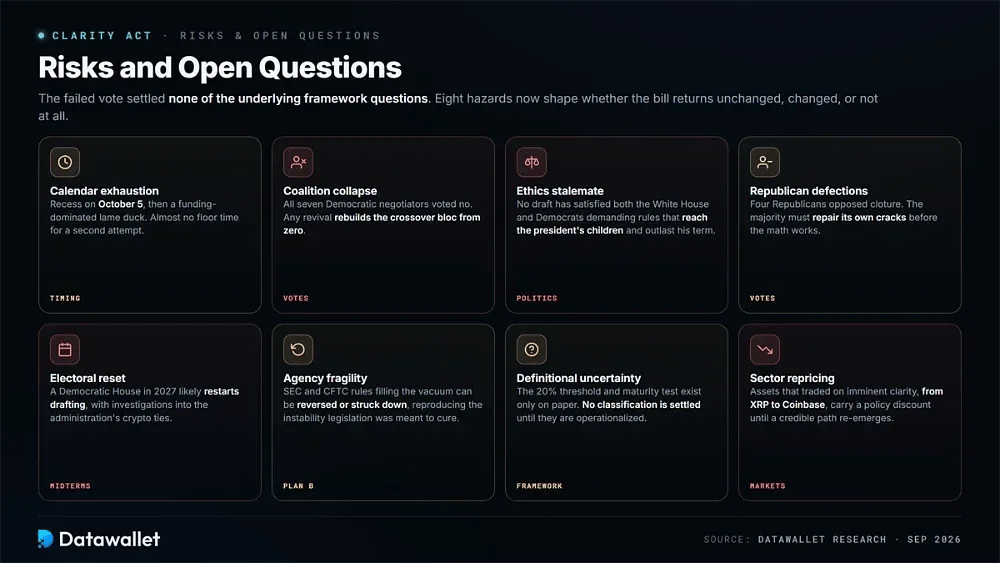
La votación fallida sobre el cierre del debate no resolvió ninguna de las cuestiones fundamentales del marco, y cada grupo implicado se enfrenta ahora a una forma distinta de exposición. Estos riesgos determinarán si la CLARITY Act regresa sin cambios, vuelve de otra forma o no regresa en absoluto.
Los principales riesgos a los que se enfrenta actualmente la estructura del mercado cripto en EE. UU.:
- Agotamiento del calendario: el Congreso entra en receso el 5 de octubre y la sesión de pato cojo está dominada por los plazos de financiación, lo que deja casi sin tiempo real en el pleno para un segundo intento de cierre del debate.
- Colapso de la coalición: los siete negociadores demócratas votaron en contra, lo que significa que cualquier reactivación debe reconstruir el bloque transversal desde cero en lugar de convencer a uno o dos disidentes restantes.
- Estancamiento ético: ningún borrador ha satisfecho a la vez a una Casa Blanca que protege los negocios familiares y a los demócratas que exigen restricciones que alcancen a los hijos del presidente y perduren más allá de su mandato.
- Deserciones republicanas: cuatro republicanos se opusieron al cierre del debate, por lo que incluso una negociación demócrata perfecta requiere ahora reparar las grietas dentro de la mayoría antes de que los números cuadren.
- Reinicio electoral: una Cámara de Representantes demócrata en 2027 probablemente reiniciaría la redacción por completo, y se espera que las nuevas mayorías abran investigaciones que afecten a los vínculos cripto de la administración.
- Fragilidad de las agencias: las normas de la SEC y la CFTC que ahora llenan el vacío pueden ser revocadas por futuras administraciones o anuladas en los tribunales, reproduciendo la inestabilidad que la legislación pretendía solucionar.
- Incertidumbre definitoria: el umbral de control del 20 % y la prueba de madurez solo existen sobre el papel, por lo que la clasificación de ningún token está zanjada hasta que una agencia o estatuto los operationalice definitivamente.
- Revalorización del sector: los activos y las acciones que cotizaban basándose en una claridad regulatoria inminente, desde XRP hasta Coinbase, conllevan ahora un descuento político que persiste hasta que resurja una vía creíble.
Conclusión
Ningún proyecto de ley sobre la estructura del mercado cripto ha estado más cerca de su promulgación que la CLARITY Act, y sin embargo se quedó a once votos de distancia. Su marco central, claridad jurisdiccional, una prueba de madurez y vías de registro definidas, sigue contando con un amplio apoyo en ambos partidos. La política circundante resultó fatal.
El 15 de septiembre también demostró que la política cripto ya no trata solo de criptomonedas. Las definiciones de los tokens y la financiación de la CFTC no mataron el proyecto de ley. Lo hizo la ética presidencial, vinculando su futuro al ciclo político más amplio en lugar de simplemente a los presupuestos de presión de la industria.
Hasta fin de año, vigile tres señales: si Thune programa otro intento de cierre del debate antes del 5 de octubre, cuánto avanza Regulation Crypto Assets en la SEC y cómo las elecciones de mitad de mandato de noviembre remodelan los comités responsables del próximo borrador. Nada de esto constituye asesoramiento de inversión.